Análisis y valoración del proyecto Marbella | Proyecto Villa Alcalá III de Urbanitae
Urbanitae ronda cerrada datos inferidos
 Imagen: Urbanitae
Nota: 5,79 /10 confianza global: 48 % nota calculada el 2026-11-15
Plataforma UrbanitaeUbicación C/ Alcalá 15-D, 7G - Nueva Andalucía, Marbella, MálagaModalidad Deuda / préstamoImporte 975 000 €Rentabilidad anual 9,50 %
Proyecto Urbanitae en Marbella, Málaga
Préstamo de 975.000 € (Tramo C) a COGITARI HOMES para financiar la recta final de la construcción de una villa de lujo en Nueva Andalucía, Marbella, con las obras en torno al 90% de avance. El préstamo total asciende a 5.290.000 € repartido en tres tramos, con garantía hipotecaria de primer rango sobre la finca y prenda de primer rango sobre las participaciones y cuentas bancarias del prestatario.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 5,75 con datos, en parte pesa el 25 % de la fórmula; aporta 1,44 de los 2,50 puntos que podría aportar
- Garantías 4,50 con datos, en parte pesa el 30 % de la fórmula; aporta 1,35 de los 3,00 puntos que podría aportar
- Promotor 4,80 con datos, en parte pesa el 25 % de la fórmula; aporta 1,20 de los 2,50 puntos que podría aportar
- Licencia y preventas 9,00 con datos, en parte pesa el 20 % de la fórmula; aporta 1,80 de los 2,00 puntos que podría aportar; sin preventas publicadas: en deuda, callarlas no resta, y la dimensión vale lo que la licencia
Nota calculada el ; datos del proyecto actualizados el . La nota se ha vuelto a calcular con esos datos y sale la misma.
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- C/ Alcalá 15-D, 7G - Nueva Andalucía, Marbella, Málaga
- Modalidad
- Deuda / préstamo
- Importe objetivo
- 975 000 €
- Ticket mínimo
- sin dato
- Ticket máximo
- 10 000 €
Rentabilidad y plazo
- Rentabilidad anual
- 9,50 %
- Plazo
- sin dato
- Rentabilidad total
- 6,75 %
Características del inmueble
- Tipo de activo
- Residencial
- Viviendas
- 1 viviendas
Situación urbanística y construcción
- Licencia de obras
- Licencia concedida
Promotor
- Promotor
- COGITARI HOMES
- Proyectos previos del promotor
- 15 proyectos
- Años de experiencia
- 30 años
Garantías
- Garantía
- Hipoteca de primer rango
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- En curso
- Preventas
- sin dato
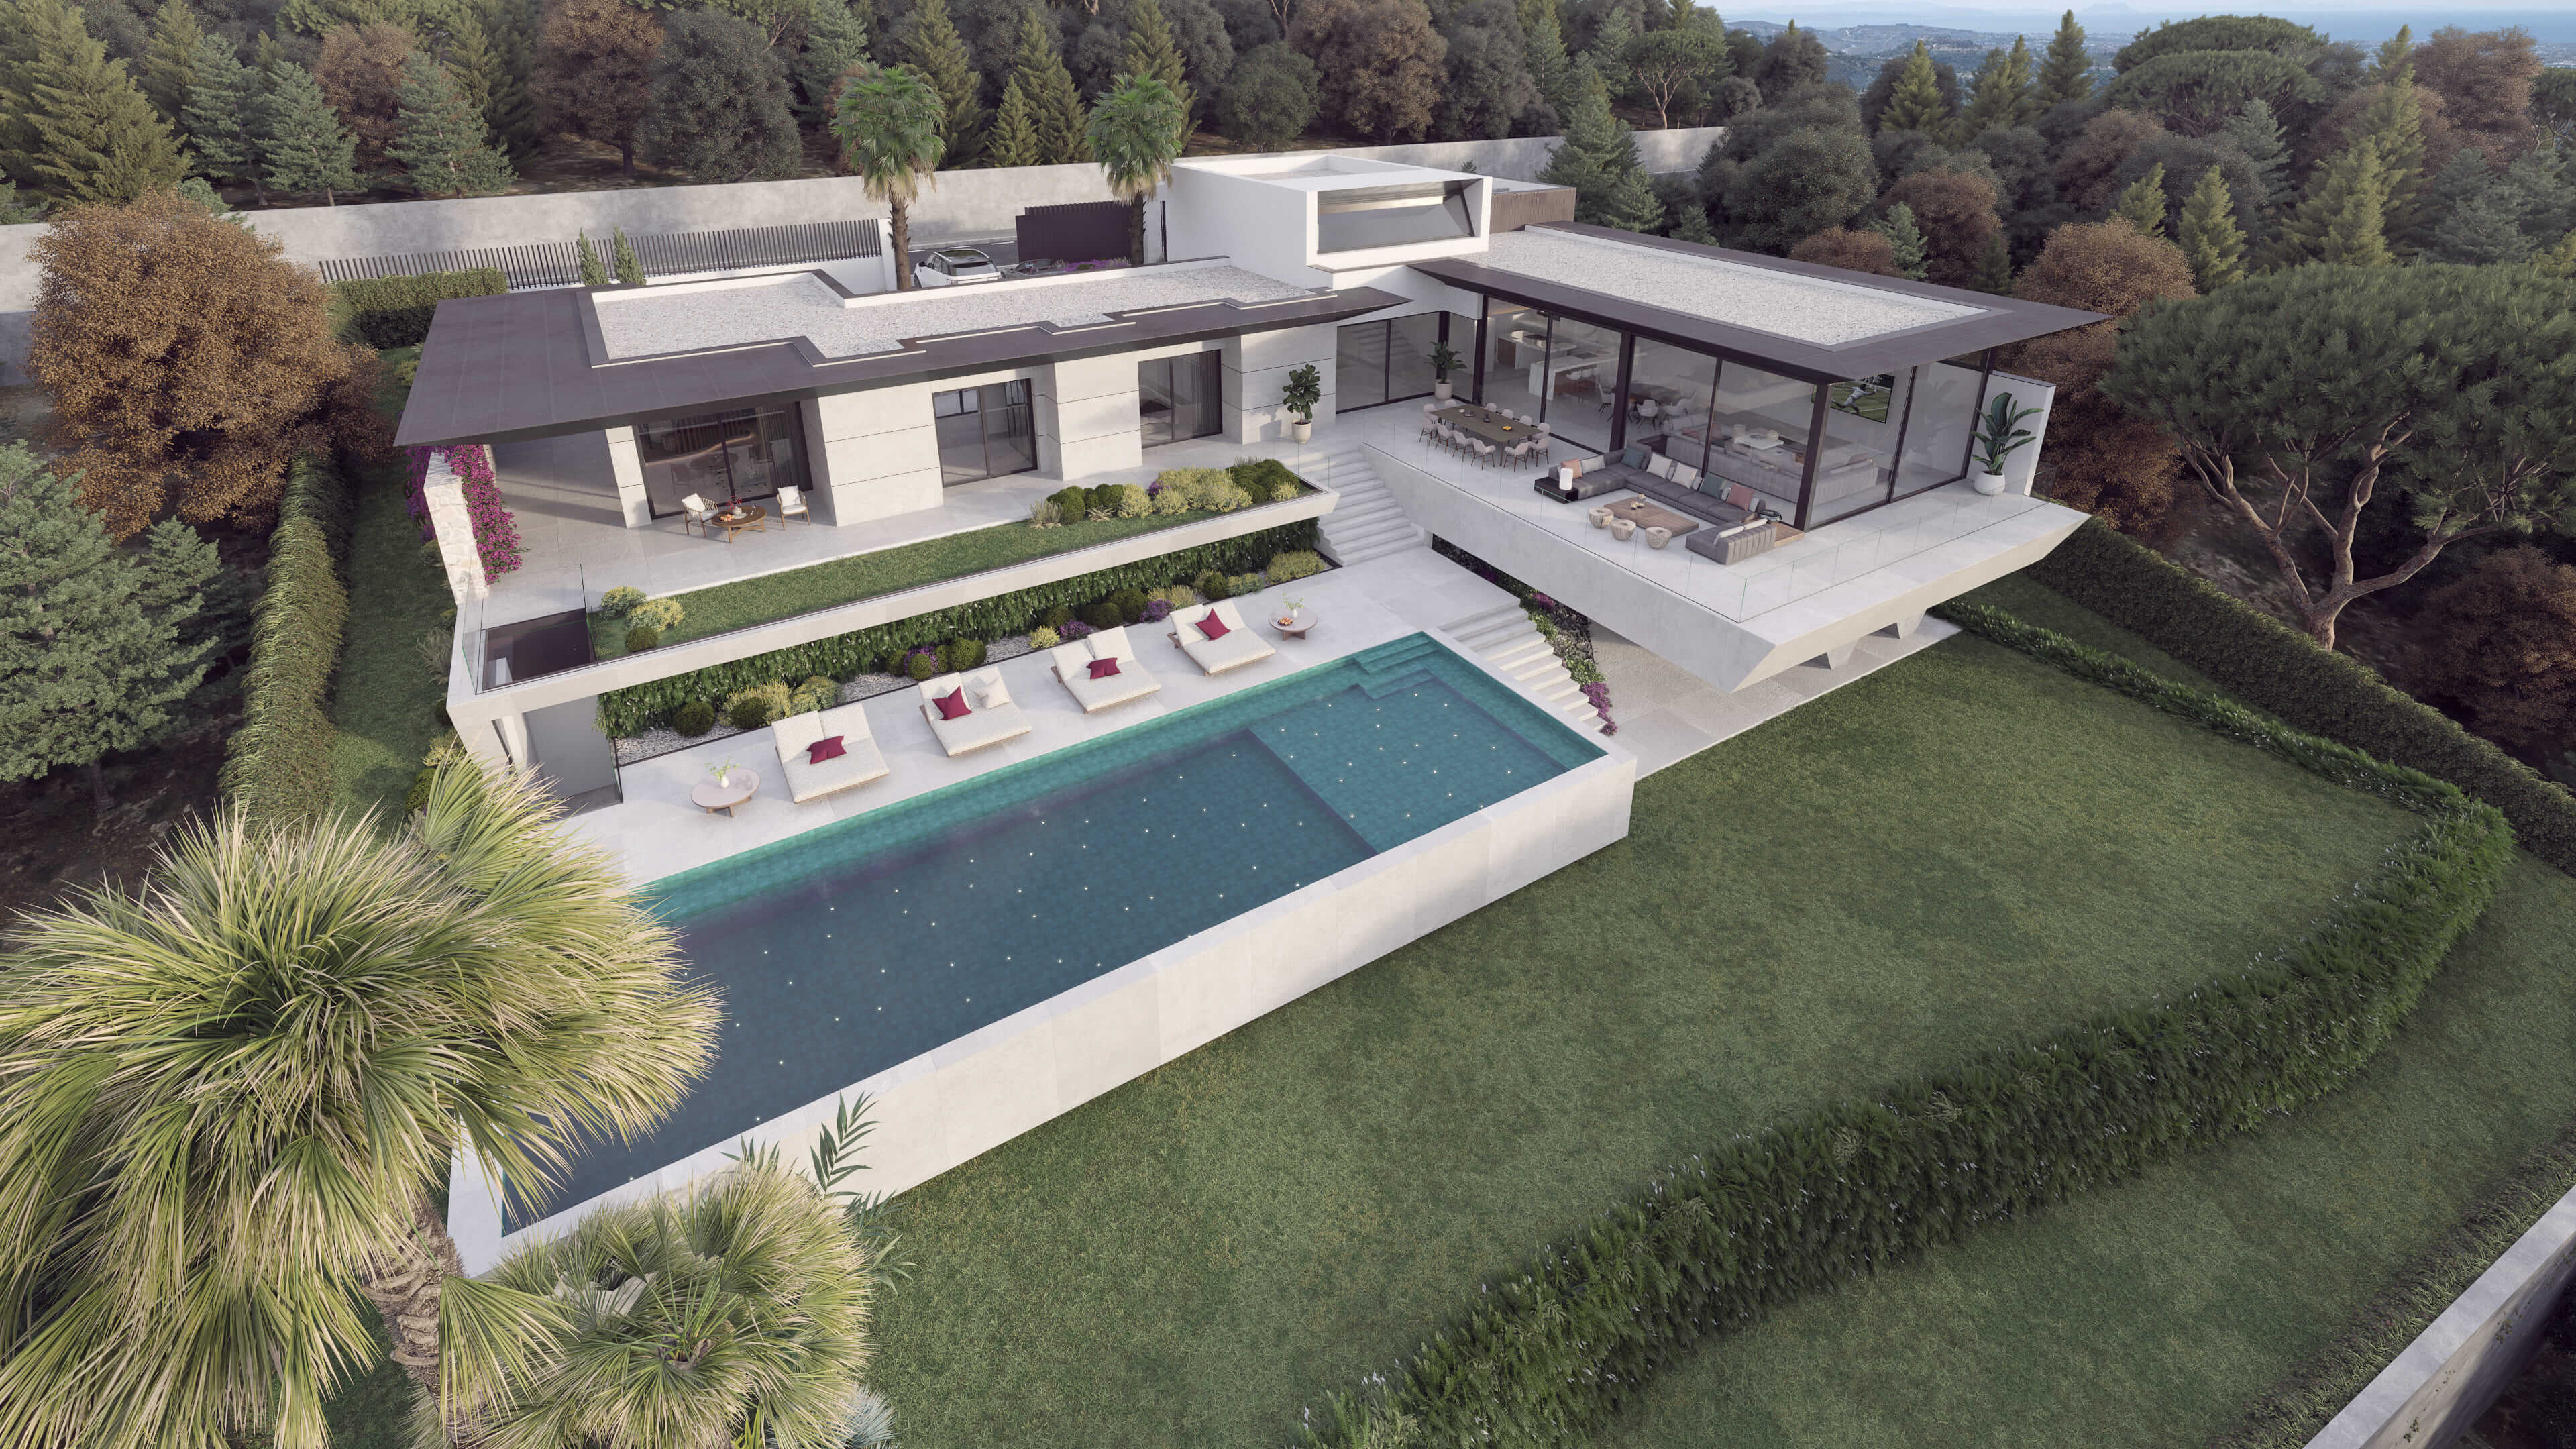 Imagen: Urbanitae
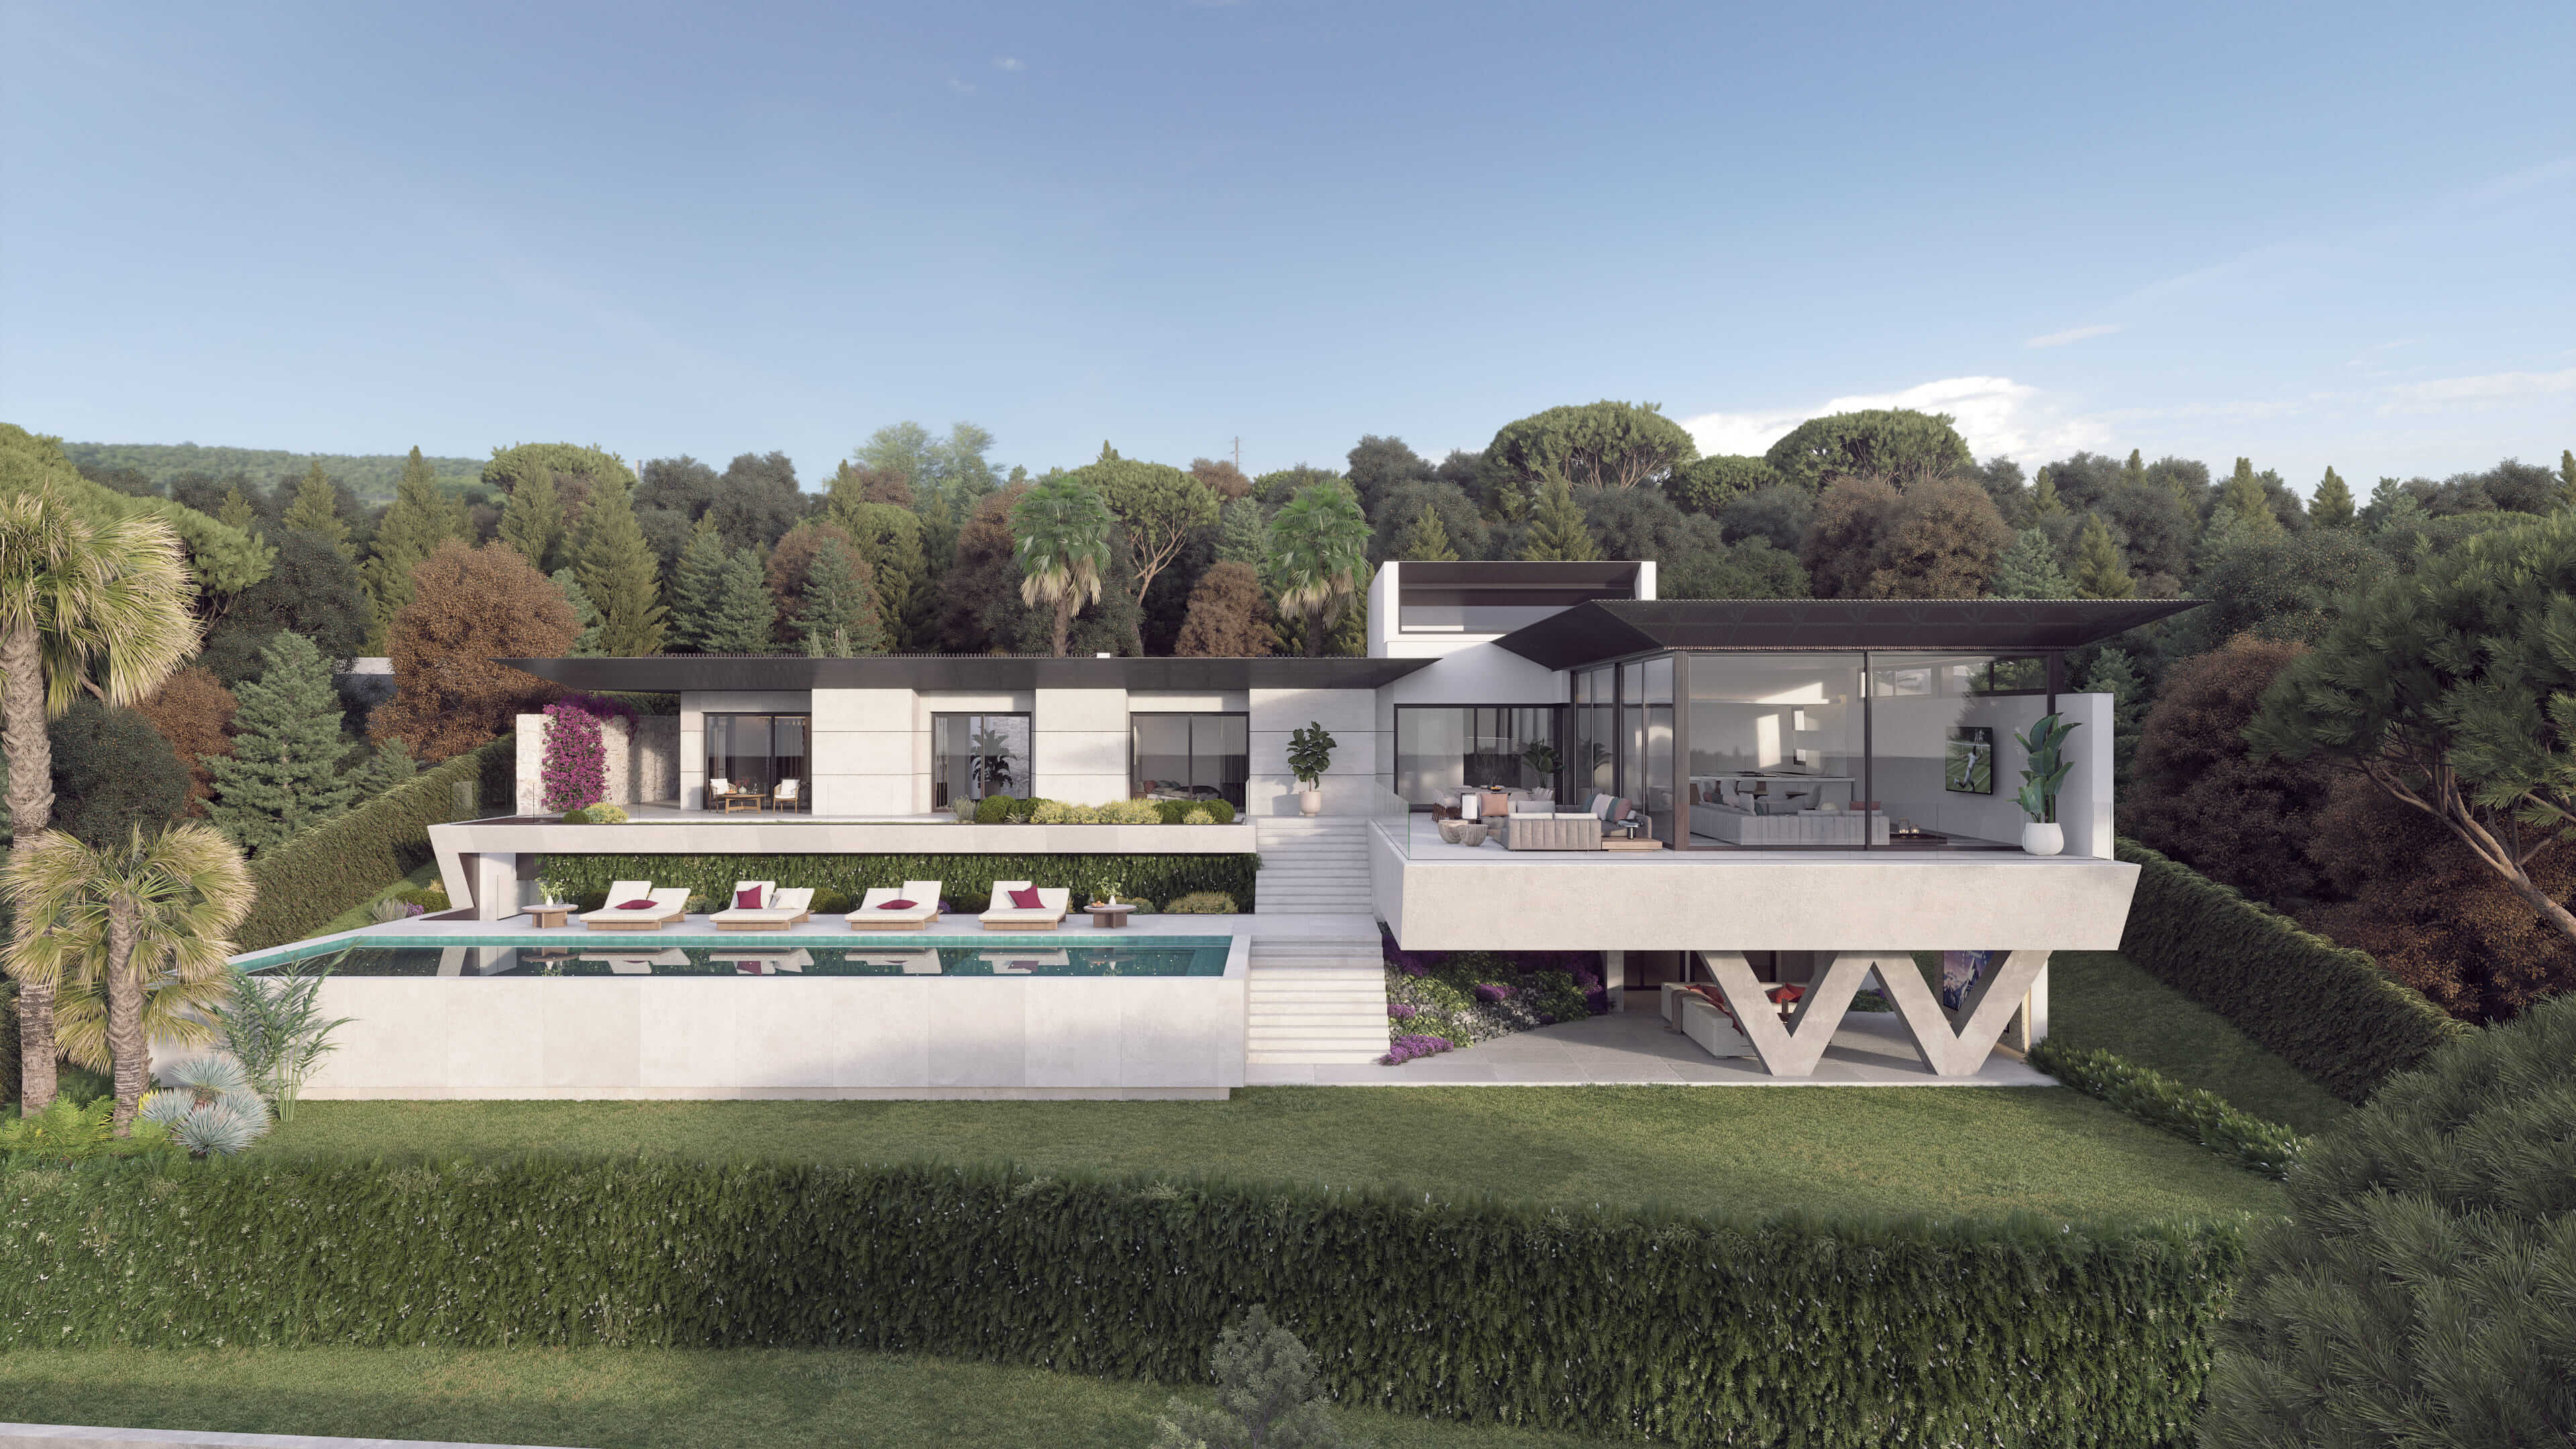 Imagen: Urbanitae
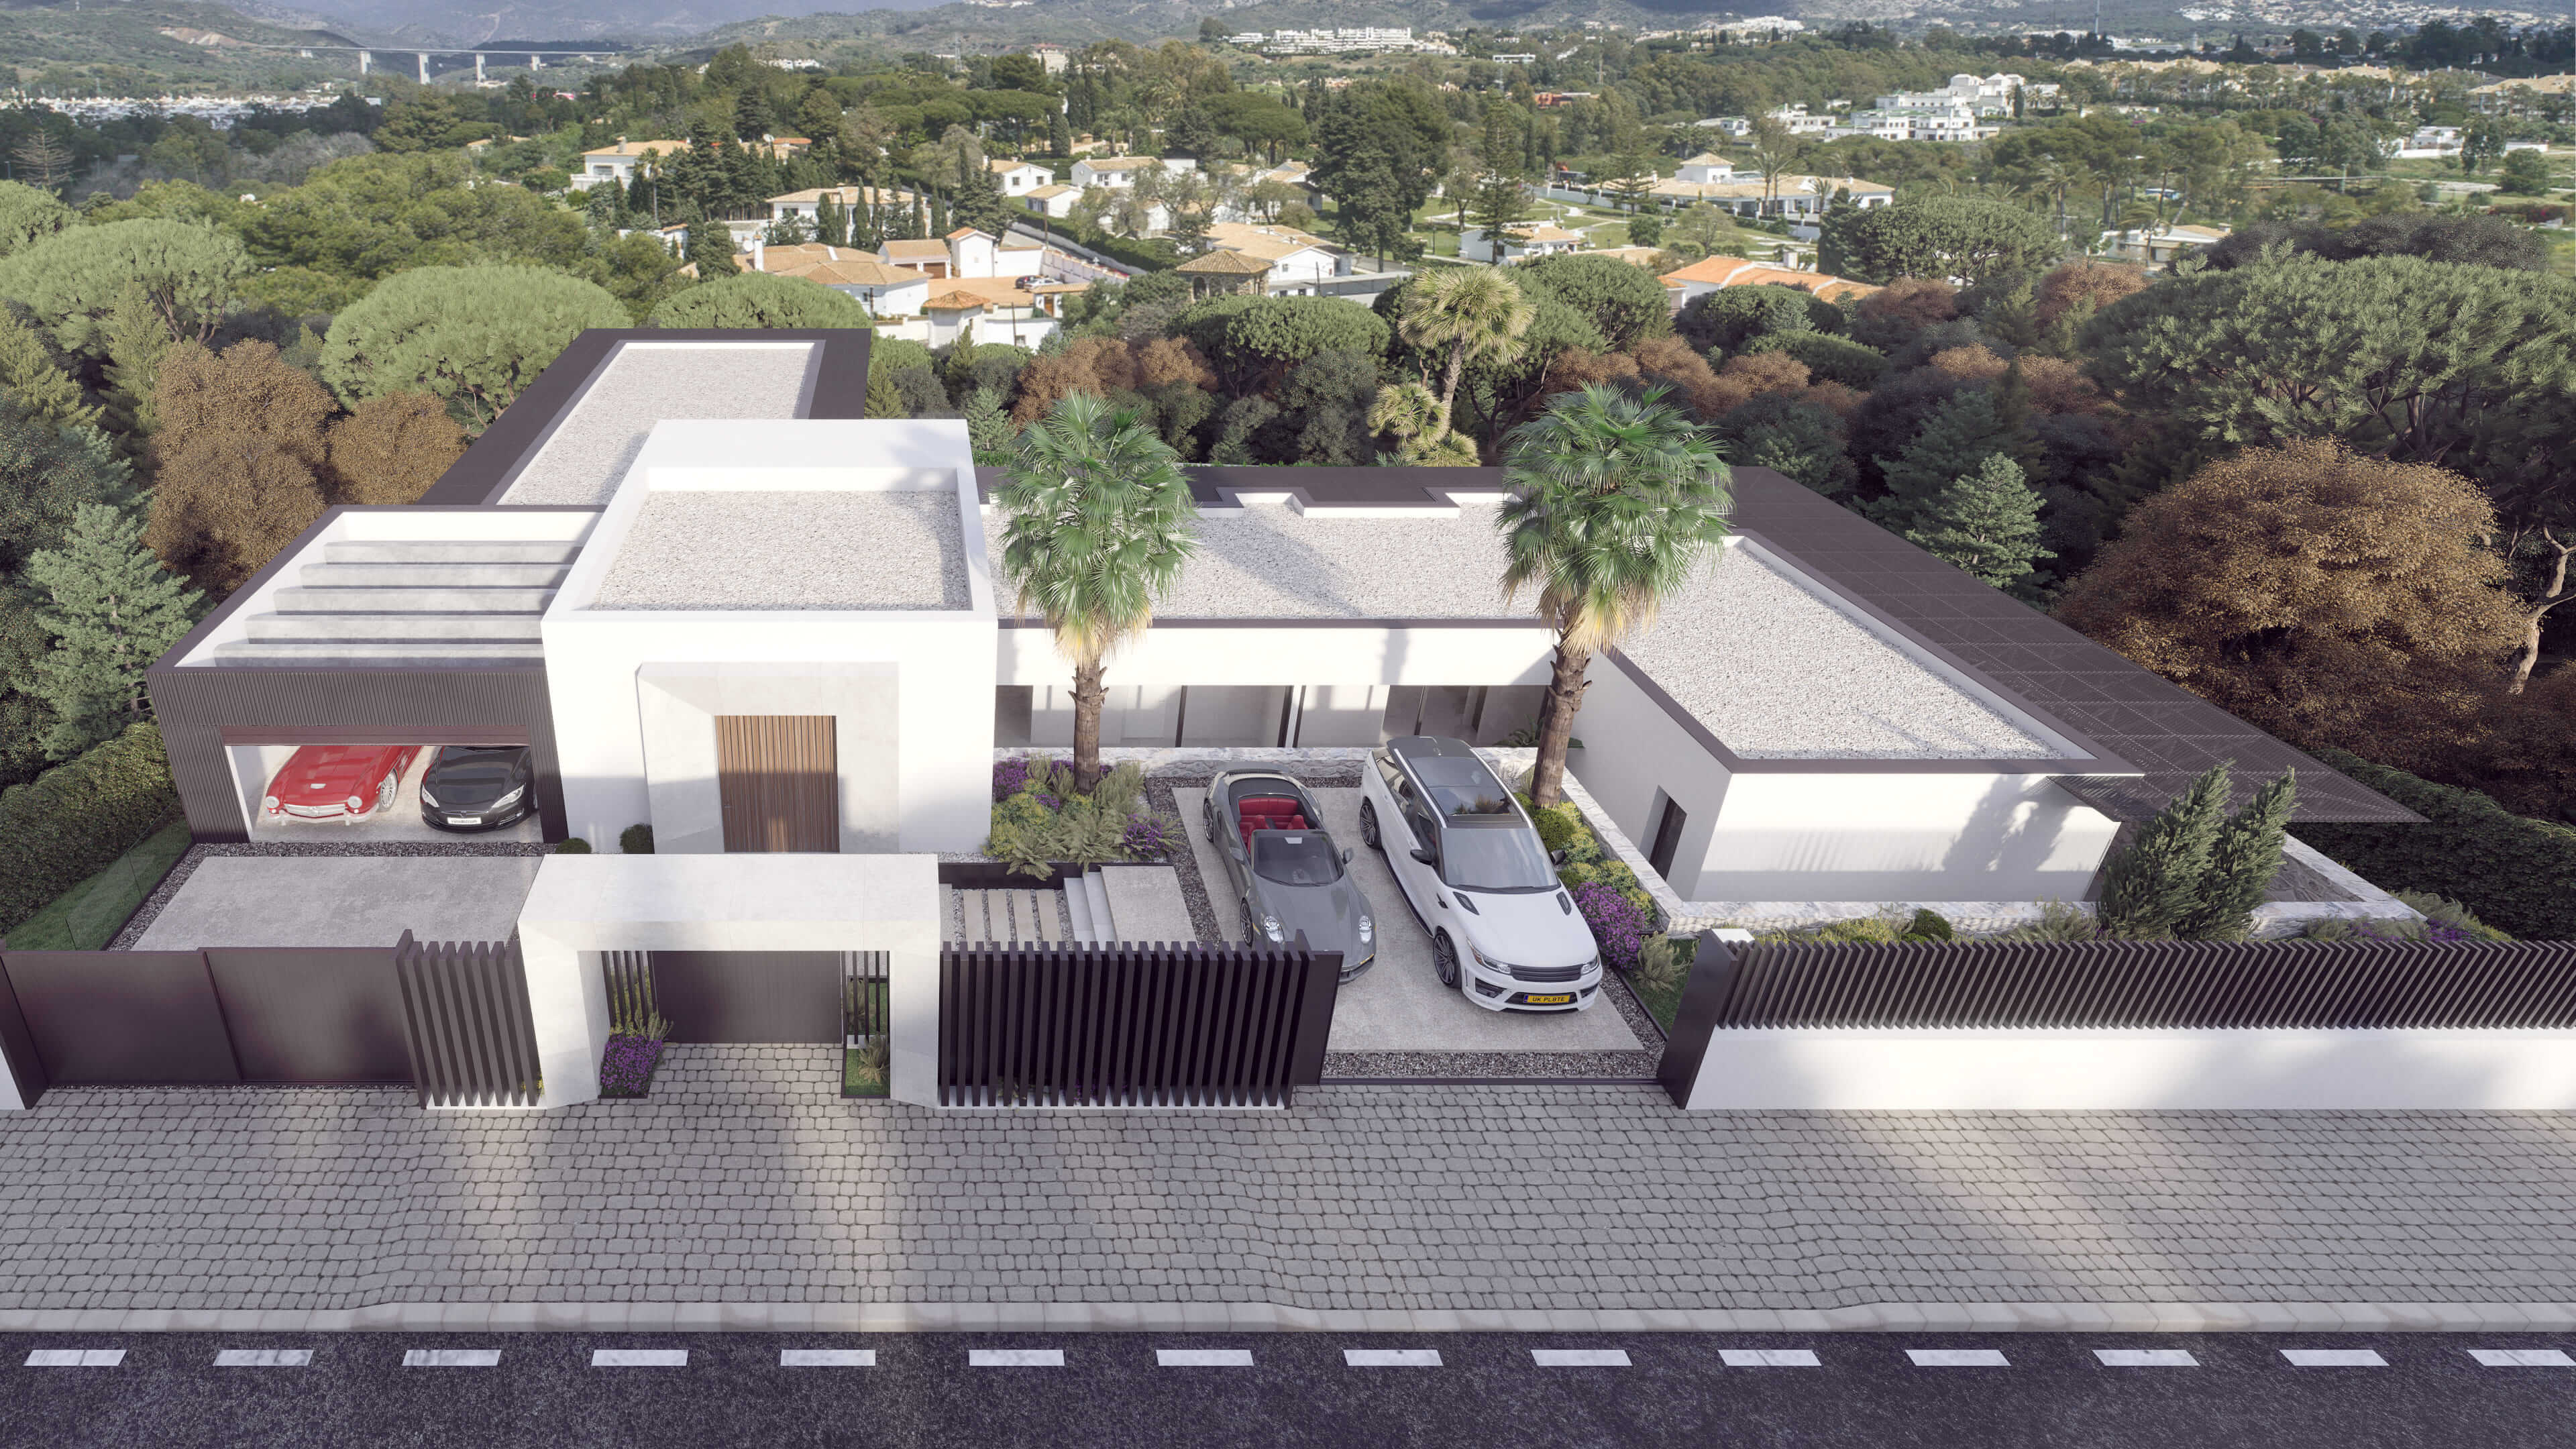 Imagen: Urbanitae
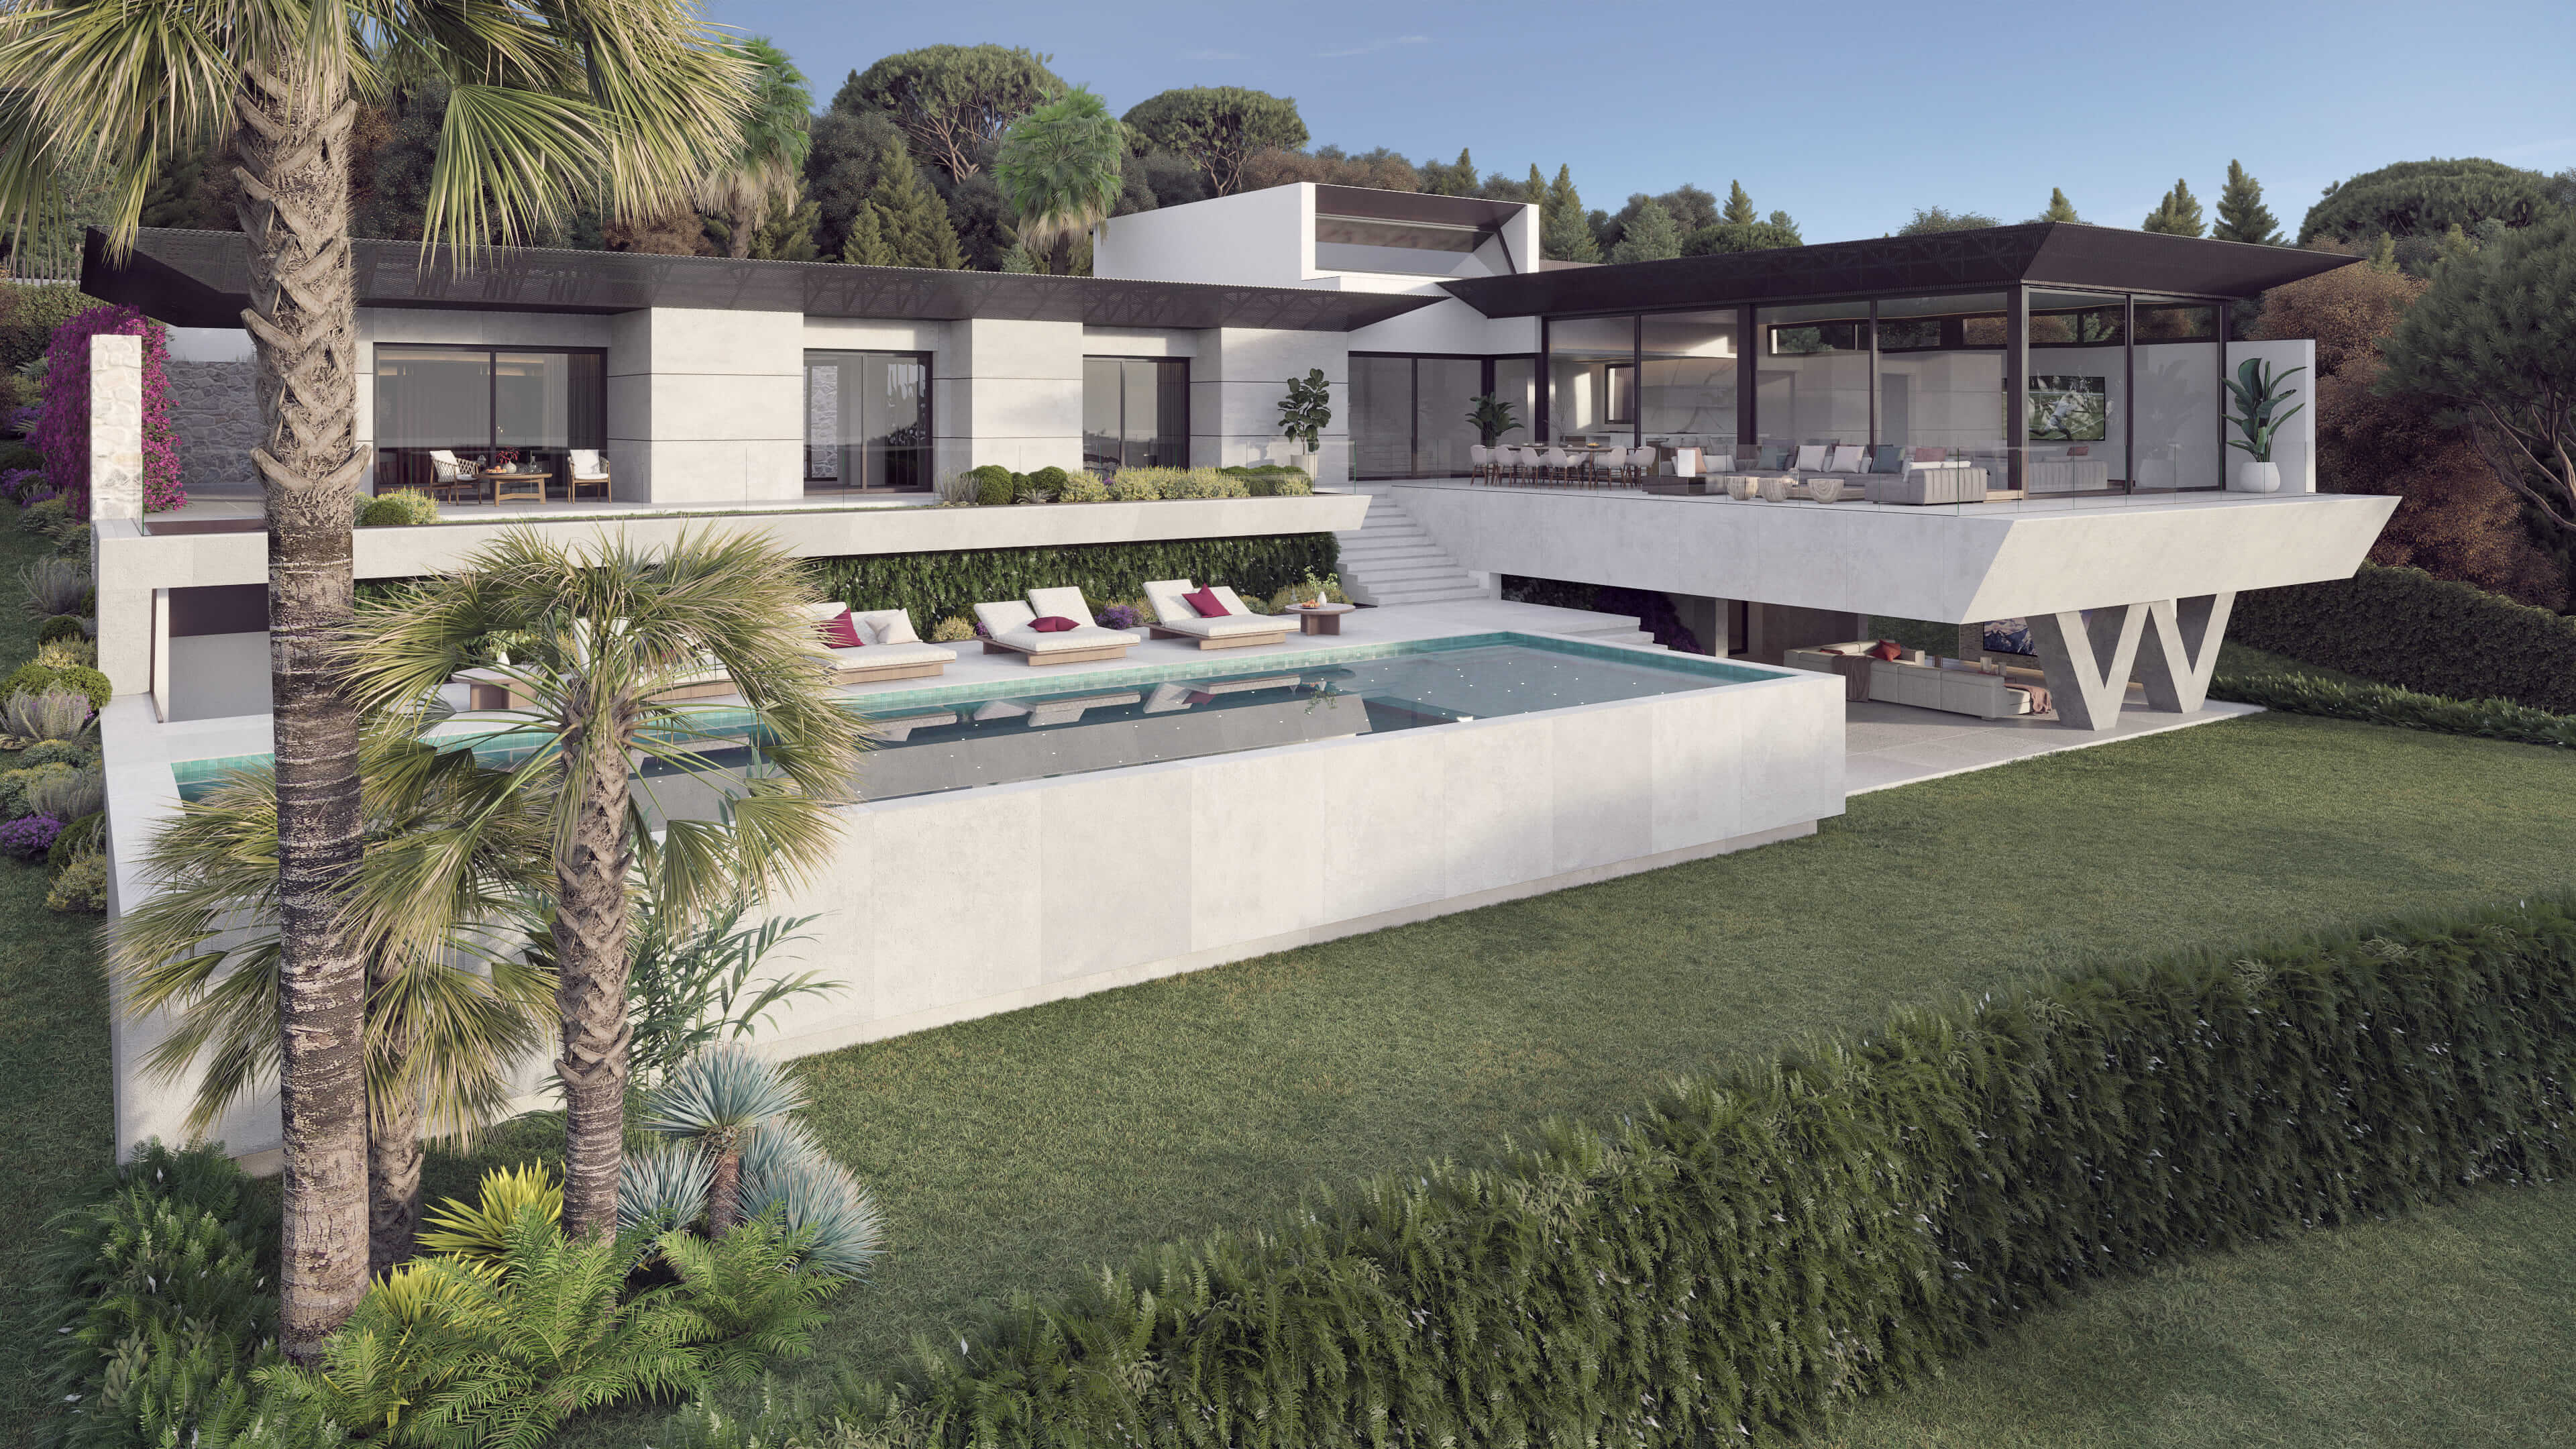 Imagen: Urbanitae
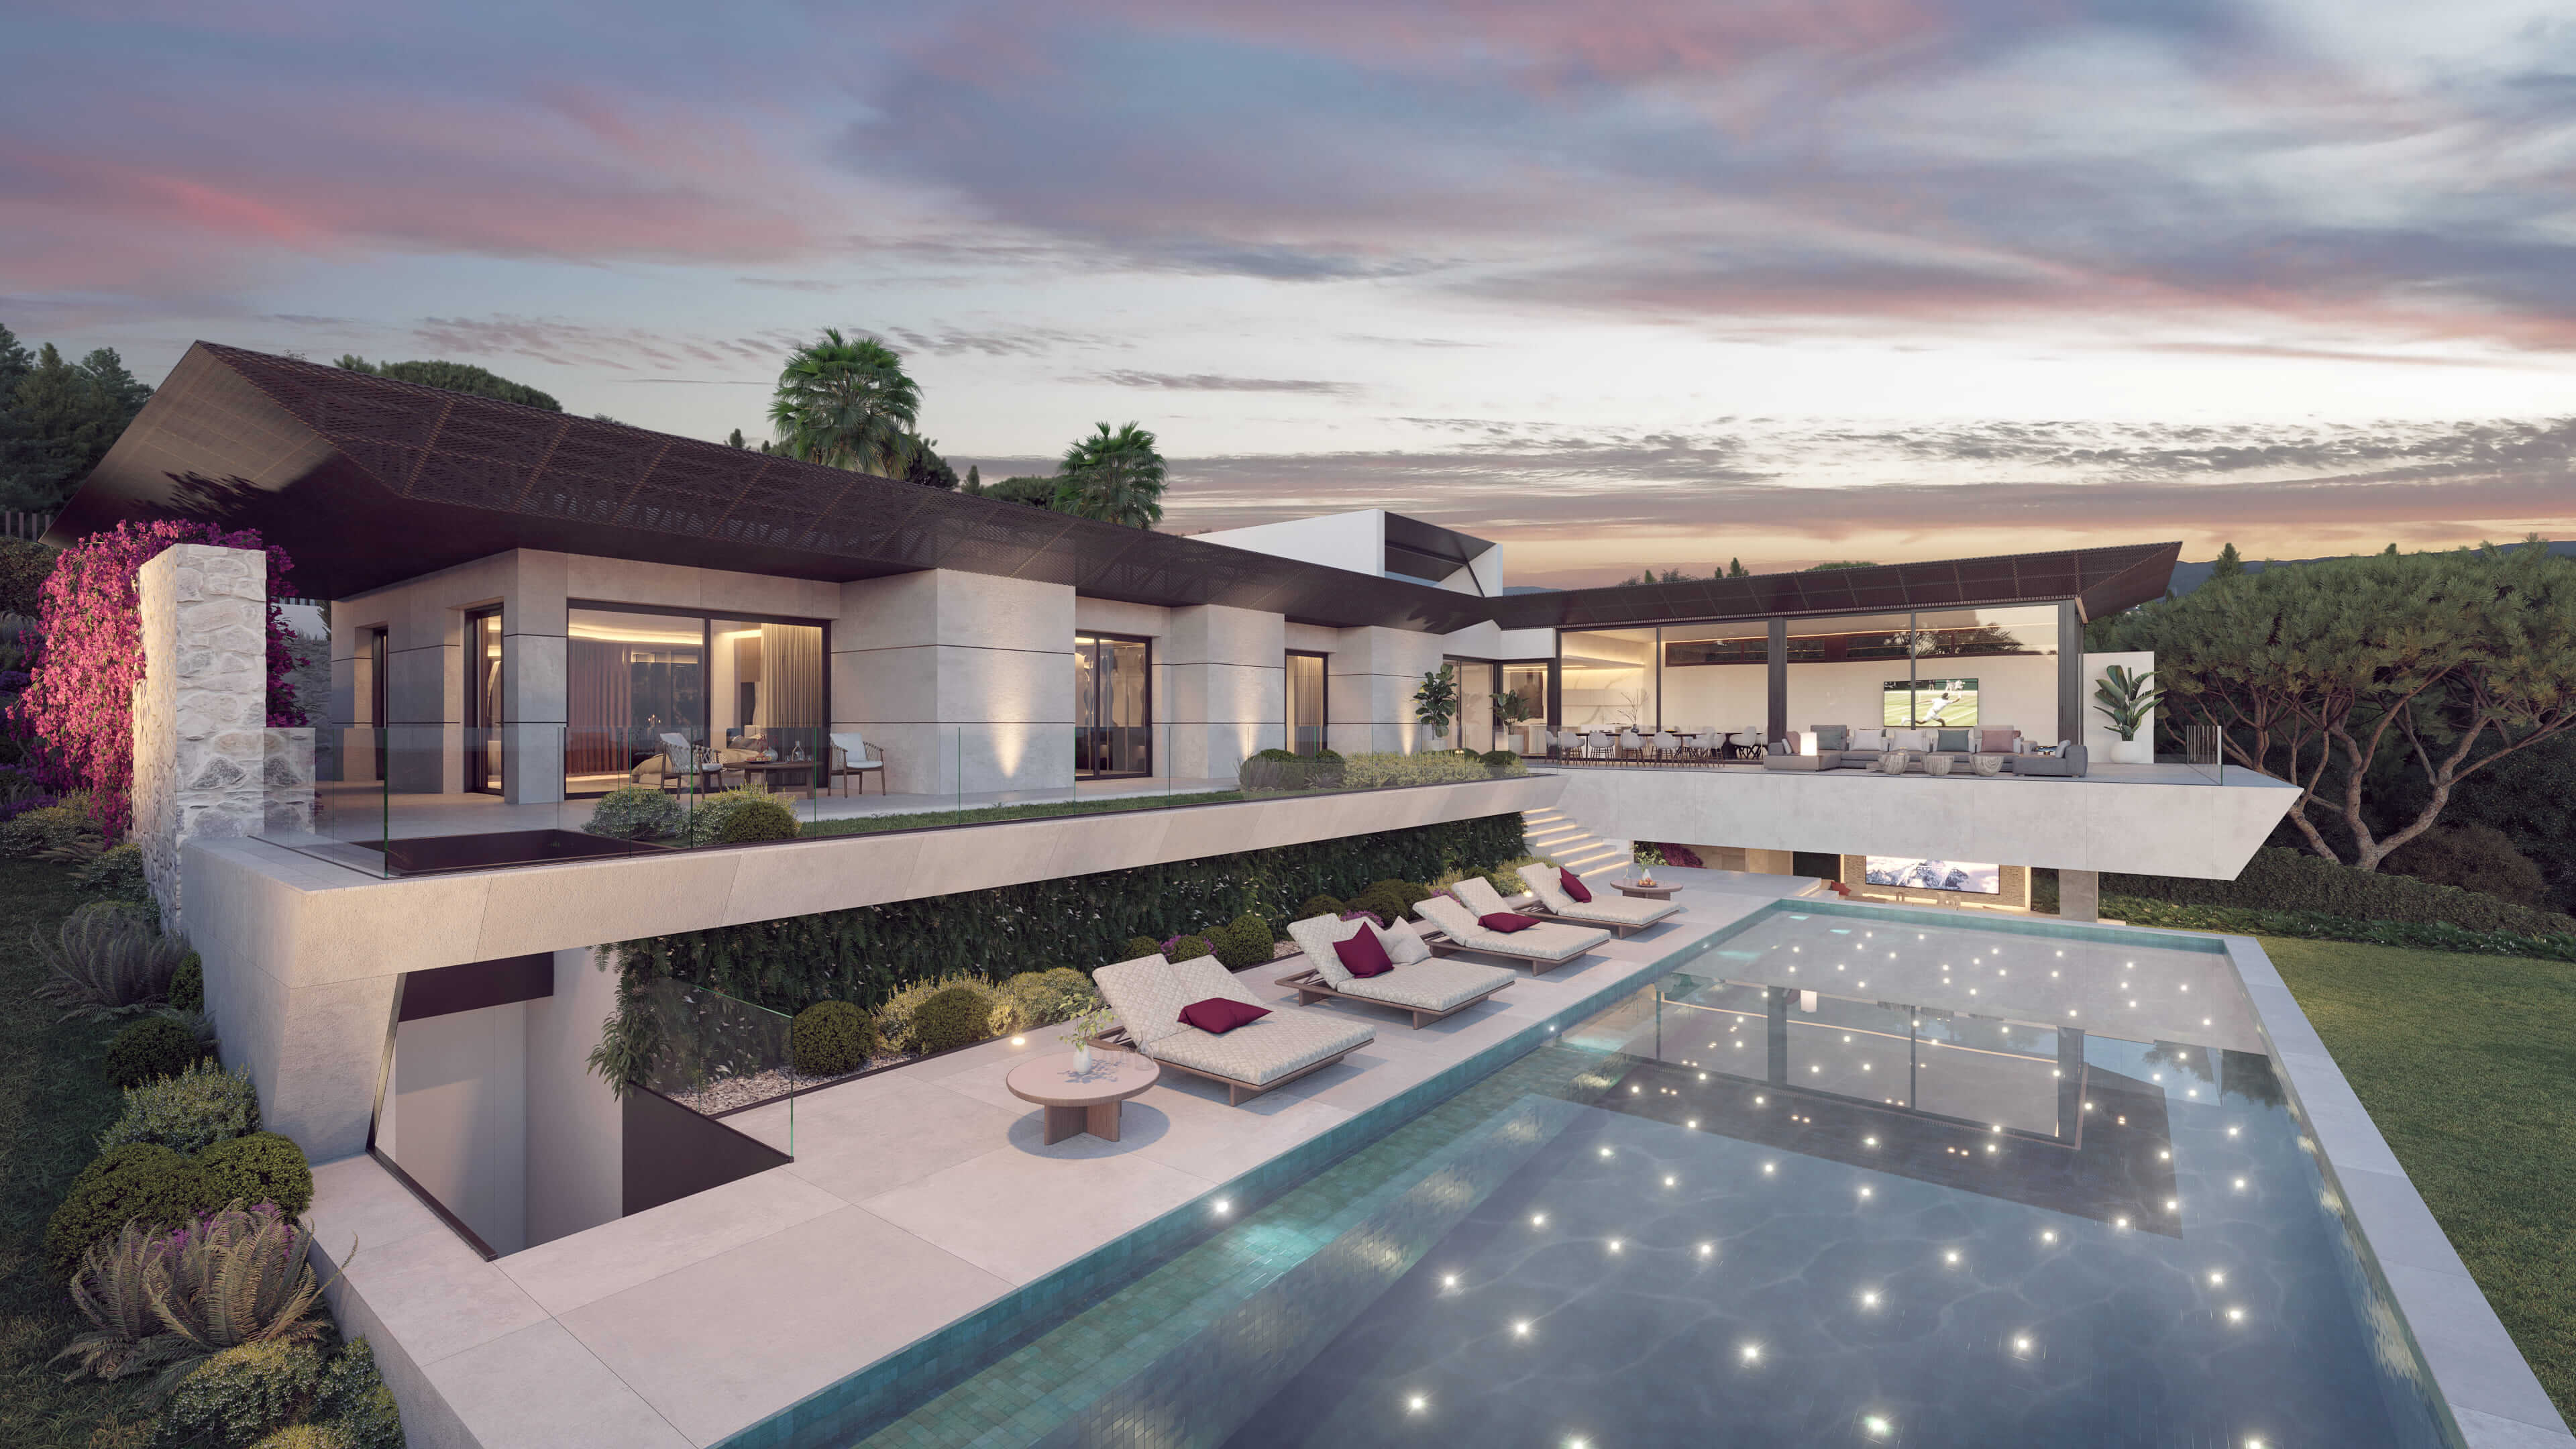 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Marbella (Málaga), código INE 29069, identificado a partir de la ubicación que publica la plataforma («C/ Alcalá 15-D, 7G - Nueva Andalucía, Marbella, Málaga»).
- Población
- 159 786 habitantes a 1 de enero de 2025 Instituto Nacional de Estadística (INE), Tabla 29005, «Cifras oficiales del padrón por municipio»; capturado el .
- Renta neta media por persona
- 13 384 € al año renta de 2023 El 31 % de la población de España vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estadística (INE), Tabla 30824, «Indicadores de renta media y mediana»; capturado el .
- Valor tasado medio de la vivienda libre
- 4 528 €/m² segundo trimestre de 2026; 748 tasaciones Ministerio de Vivienda y Agenda Urbana, Tabla 4, «Valor tasado medio de vivienda libre de los municipios mayores de 25.000 habitantes» (fichero 35103500.XLS); capturado el .
- Paro registrado
- 6 246 personas septiembre de 2026 3,9 por cada 100 habitantes (calculado por Crowdrater: paro registrado de septiembre de 2026 entre la población a 1 de enero de 2025. No es la tasa de paro, que se mide sobre la población activa). Servicio Público de Empleo Estatal (SEPE), «Paro registrado por municipios desglosado por sexo, tramos de edad y sector de la actividad económica» (fichero anual de datos abiertos); capturado el .
Elaboración propia con datos extraídos del sitio web del INE: www.ine.es. Origen de los datos: Ministerio de Vivienda y Agenda Urbana. Fuente: Servicio Público de Empleo Estatal (SEPE). Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 2,95 (fórmula 1.0.0). La nota de hoy es 5,79. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Se financia el último tramo de un préstamo destinado a cubrir los costes finales de construcción y ciertos gastos pendientes de una villa de lujo en Marbella. El préstamo se concede a la sociedad propietaria del suelo y lo aportan los inversores de la plataforma. Es el tercer tramo de un préstamo ya dividido en tres, con los anteriores formalizados antes. La operación se articula como deuda a tipo fijo y el dinero se devuelve con la venta de la vivienda.
Ubicación
El proyecto está en Marbella. La documentación sitúa la vivienda en una urbanización residencial de alto nivel, con entorno natural y privacidad, buenas conexiones y vistas a un campo de golf, cerca de otros campos. Describe Marbella como destino turístico con playas, espacios naturales, complejos residenciales de lujo, comercios y restaurantes, atractivo tanto para público nacional como extranjero de alto poder adquisitivo. No da más detalle del entorno.
Economía
La operación es deuda: los inversores conceden un préstamo a la sociedad propietaria del suelo, dividido en tres tramos, de los que este es el último. Los fondos se destinan a los costes finales de construcción y a gastos pendientes. Los desembolsos se hacen contra certificaciones de obra mensuales validadas por un monitor de proyecto. Los intereses y el principal se abonan al vencimiento, y se permite amortización anticipada total en cualquier momento con un retorno mínimo para este tramo. No tenemos cifras de LTV, ticket mínimo, plazo ni rentabilidad anual, ni datos de equity o preventas.
Garantías y estructura
La plataforma declara una hipoteca de primer rango sobre el activo. La documentación añade que los inversores de este tramo se subrogan en una hipoteca ya existente para los tramos anteriores, y que existen prendas de primer rango sobre las participaciones de la sociedad y sobre sus cuentas bancarias, con un agente de garantías. También se incorpora un monitor de proyecto que revisa las certificaciones de obra y aprueba los desembolsos. La dimensión de garantías puntúa 4,5 sobre 10 en subnota, con una confianza del 40%, y aporta 1,35 de los 3,0 puntos posibles.
Situación comercial y salida
La devolución del dinero depende de la venta de la villa. La documentación indica que el promotor prevé terminar las obras y comercializar el activo en paralelo, y que la salida de los inversores se produce con esa venta. La plataforma menciona un estudio de mercado y un listado de viviendas comparables en la zona para contrastar los precios planteados. No tenemos datos de preventas ni de avance comercial. La dimensión de mercado puntúa 5,5 sobre 10 en subnota, con una confianza del 40%, y aporta 1,1 de los 2,0 puntos posibles.
Ventajas
- Garantías El préstamo está respaldado por una hipoteca de primer rango sobre el activo, declarada por la plataforma, y por prendas de primer rango sobre las participaciones y las cuentas de la sociedad. Es la dimensión que más aporta a la nota, 1,35 de los 3,0 puntos posibles, con una subnota de 4,5 sobre 10 y una confianza del 40%.
- Garantías Los desembolsos se liberan contra certificaciones de obra mensuales validadas por un monitor de proyecto, lo que ata la entrega del dinero al avance real de la construcción.
- Licencia y preventas La vivienda se ubica en una zona residencial de alto nivel en Marbella, y la plataforma aporta un estudio de mercado y comparables de la zona para contrastar los precios de venta. La dimensión de mercado tiene la subnota más alta, 5,5 sobre 10, y aporta 1,1 de los 2,0 puntos posibles, con una confianza del 40%.
Desventajas y riesgos
- Garantías La dimensión de garantías deja 1,65 puntos sin cubrir de los 3,0 posibles y su confianza es del 40%. No tenemos LTV ni LTV sobre edificio terminado, así que no podemos ver cuánto margen hay entre la deuda y el valor del activo. Una hipoteca de primer rango es una estructura, no una garantía de cobro.
- Licencia y preventas La devolución depende de la venta de la villa. La dimensión de mercado deja 0,9 puntos sin cubrir de los 2,0 posibles, con una confianza del 40%. No hay datos de preventas ni de avance comercial, y la documentación señala el retraso en la venta como uno de los riesgos principales.
- Licencia y preventas La documentación también apunta a posibles desvíos de plazo por imprevistos de construcción y a que las condiciones pactadas puedan cambiar antes de formalizar el contrato, en cuyo caso se cancelaría el proyecto y se devolvería la inversión.
Lo que no sabemos
- Rentabilidad No tenemos ningún dato de rentabilidad: ni el tipo de interés, ni el plazo, ni el ticket mínimo, ni la rentabilidad anual. La dimensión pesa un 25% de la nota y deja de aportar 2,38 puntos. De quién es esa ausencia no lo afirmamos.
- Promotor No tenemos ningún dato del promotor. La dimensión pesa un 25% de la nota y deja de aportar 2,12 puntos. De quién es esa ausencia no lo afirmamos.
Conclusión
La nota es 2,95 sobre 10 y la confianza del 20%, muy por debajo del umbral del 60% que la escala marca para dar por buena una valoración. Dos de las cuatro dimensiones, rentabilidad y promotor, no tienen ningún dato y dejan de aportar 2,38 y 2,12 puntos respectivamente. Lo que sí se sabe, una hipoteca de primer rango declarada y un mercado con la subnota más alta, llega con confianza parcial y no compensa lo que falta.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.