Análisis y valoración del proyecto Galicia | Proyecto Auria de Urbanitae en 23, 32004 Ourense
Urbanitae ronda cerrada
 Imagen: Urbanitae
Nota: 6,46 /10 confianza global: 65 % nota calculada el 2026-11-16
Plataforma UrbanitaeUbicación Avenida de Buenos Aires, 23, 32004 OurenseModalidad Deuda / préstamoImporte 1 010 000 €Plazo 18 mesesRentabilidad anual 10,50 %
Proyecto Urbanitae en 23, 32004 Ourense
Préstamo de hasta 1.010.000 € a 18 meses para financiar parcialmente el cambio de uso y reforma de dos activos en Galicia: uno en Ourense para 8 viviendas y otro en Cangas para 3 viviendas. El promotor es LEDICIA REAL ESTATE, que aporta 423.000 € de fondos propios. El préstamo tiene un tipo fijo anual del 10,5% y una rentabilidad total del 15,75%.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 8,25 con datos, en parte pesa el 25 % de la fórmula; aporta 2,06 de los 2,50 puntos que podría aportar
- Garantías 4,50 con datos, en parte pesa el 30 % de la fórmula; aporta 1,35 de los 3,00 puntos que podría aportar
- Promotor 4,99 con datos, en parte pesa el 25 % de la fórmula; aporta 1,25 de los 2,50 puntos que podría aportar
- Licencia y preventas 9,00 con datos, en parte pesa el 20 % de la fórmula; aporta 1,80 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el .
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- Avenida de Buenos Aires, 23, 32004 Ourense
- Modalidad
- Deuda / préstamo
- Importe objetivo
- 1 010 000 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- 10,50 %
- Plazo
- 18 meses
- Rentabilidad total
- 15,75 %
Características del inmueble
- Tipo de activo
- Residencial
- Viviendas
- 11 viviendas
Situación urbanística y construcción
- Licencia de obras
- Licencia concedida
Promotor
- Promotor
- LEDICIA REAL ESTATE
- Proyectos previos del promotor
- 15 proyectos
- Capital comprometido
- 423 000 €
- Años de experiencia
- 20 años
Garantías
- Garantía
- Hipoteca de primer rango
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- En curso
- Preventas
- 18,18 %
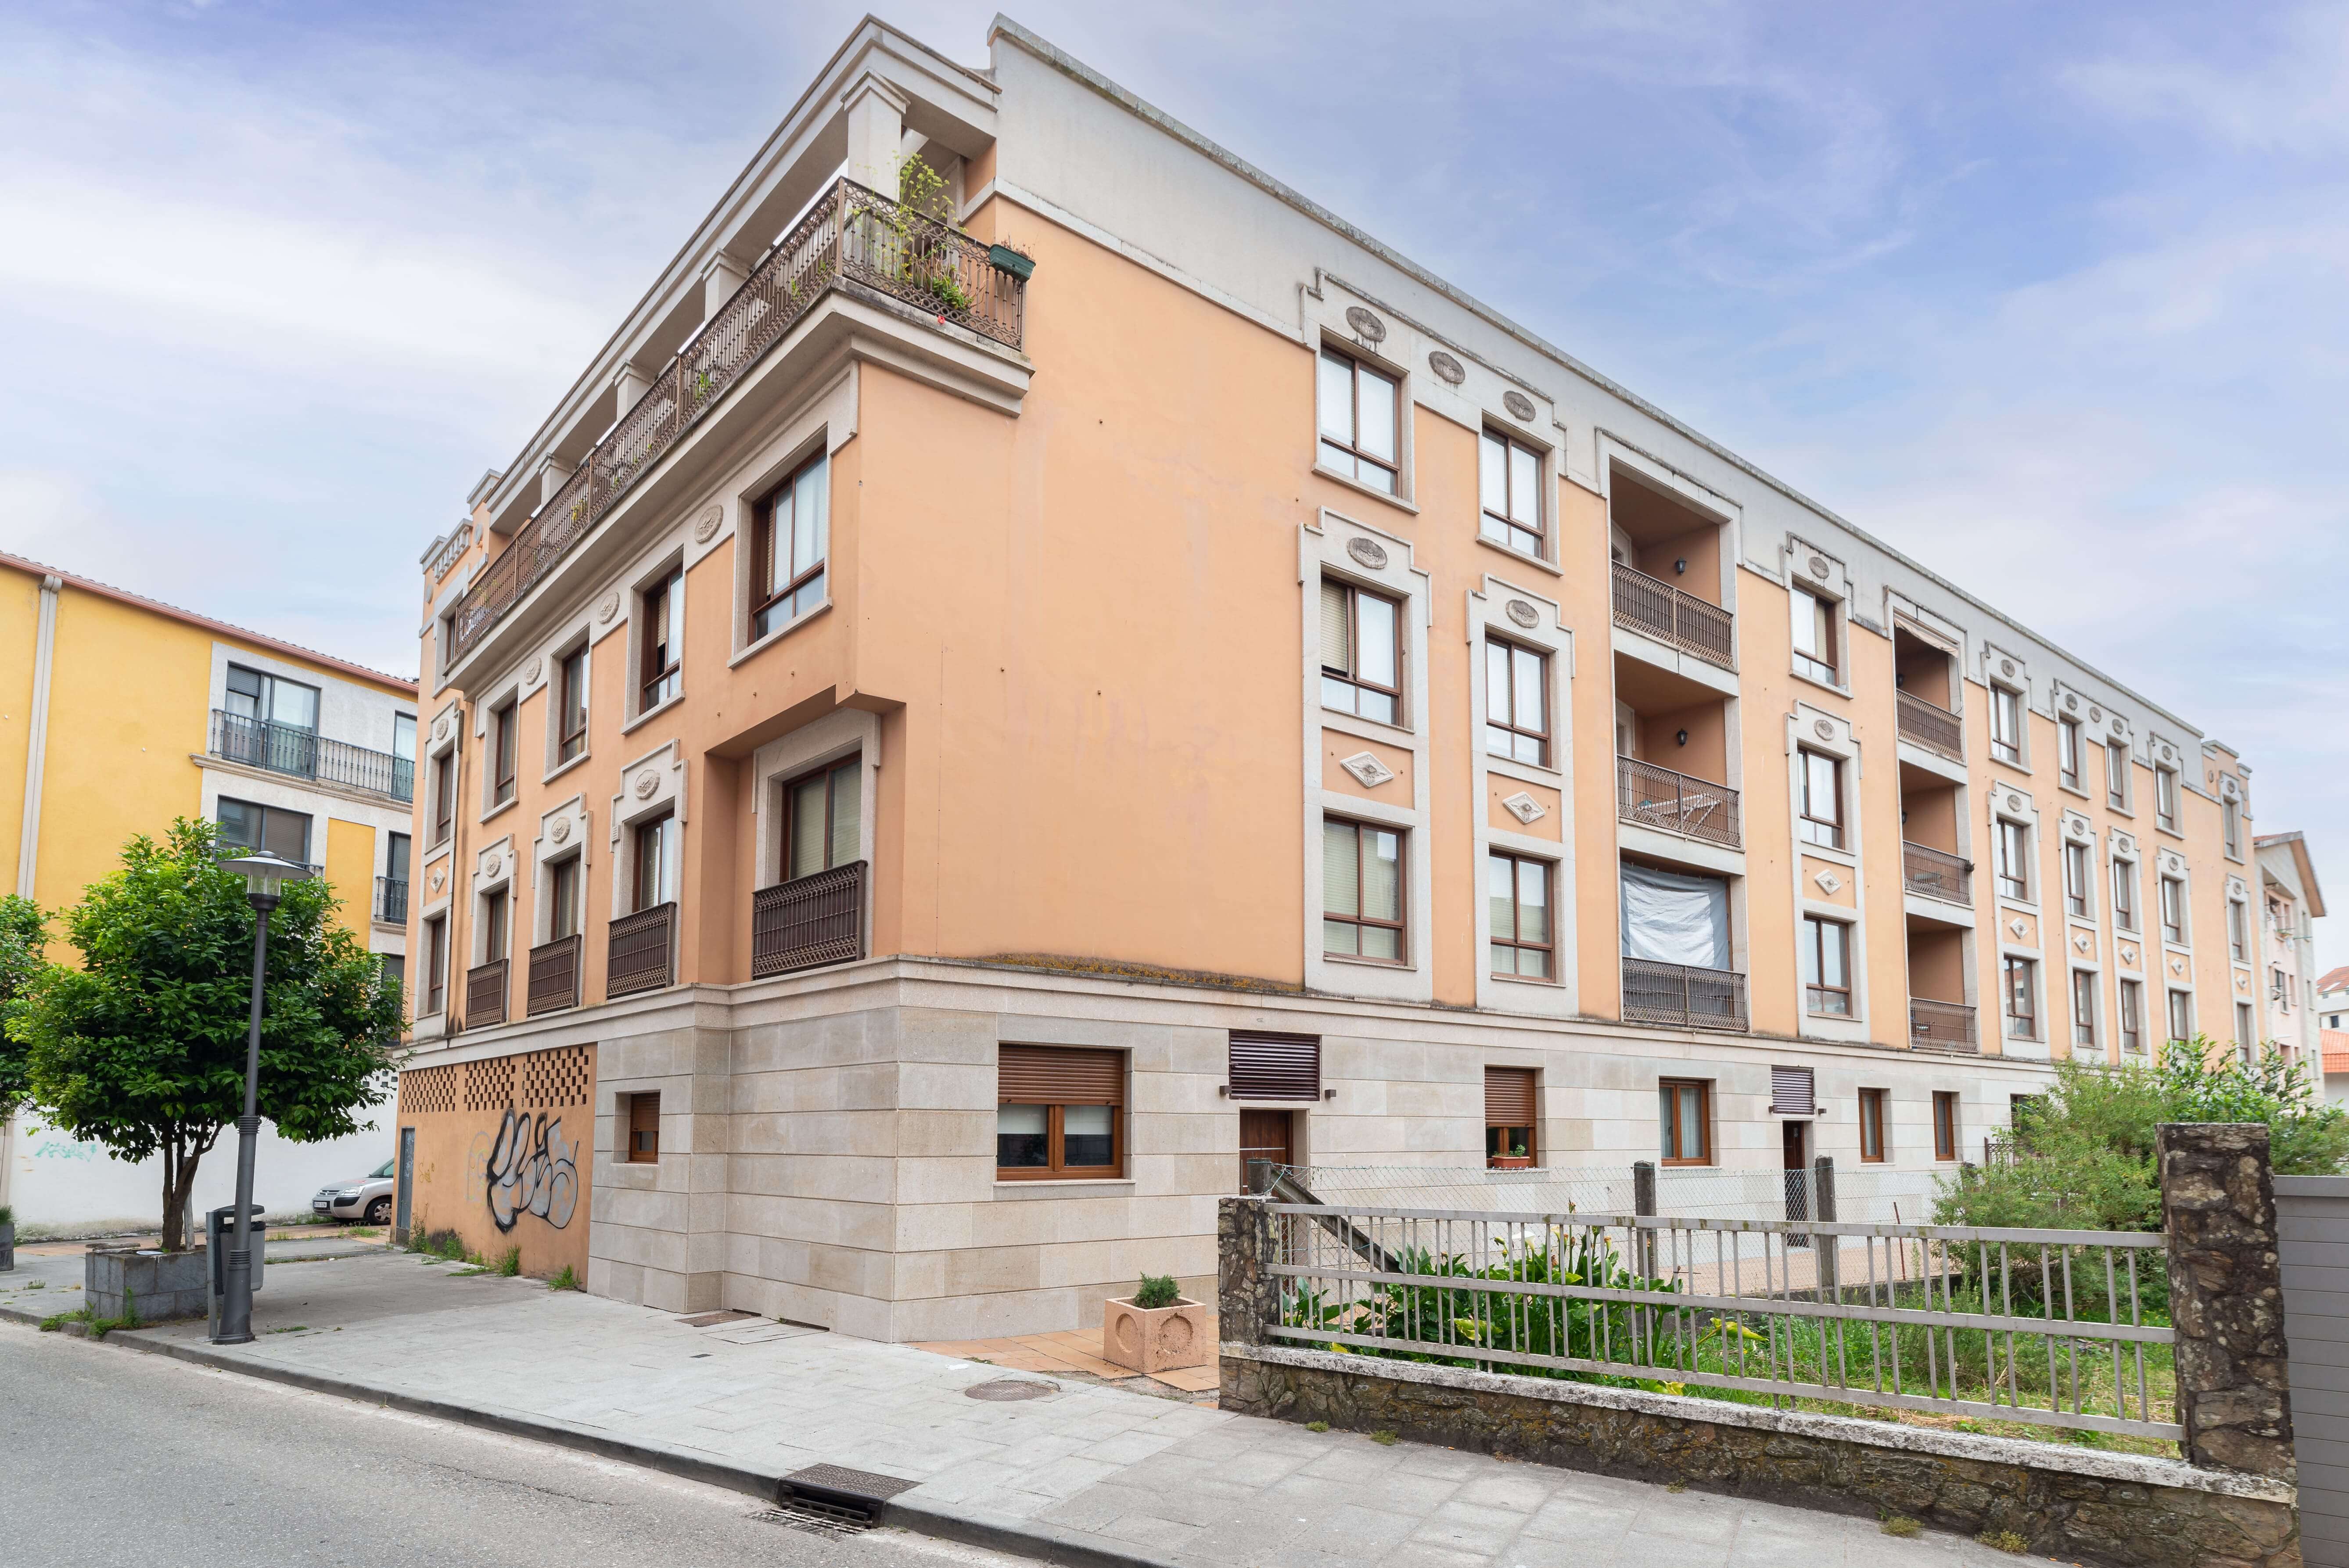 Imagen: Urbanitae
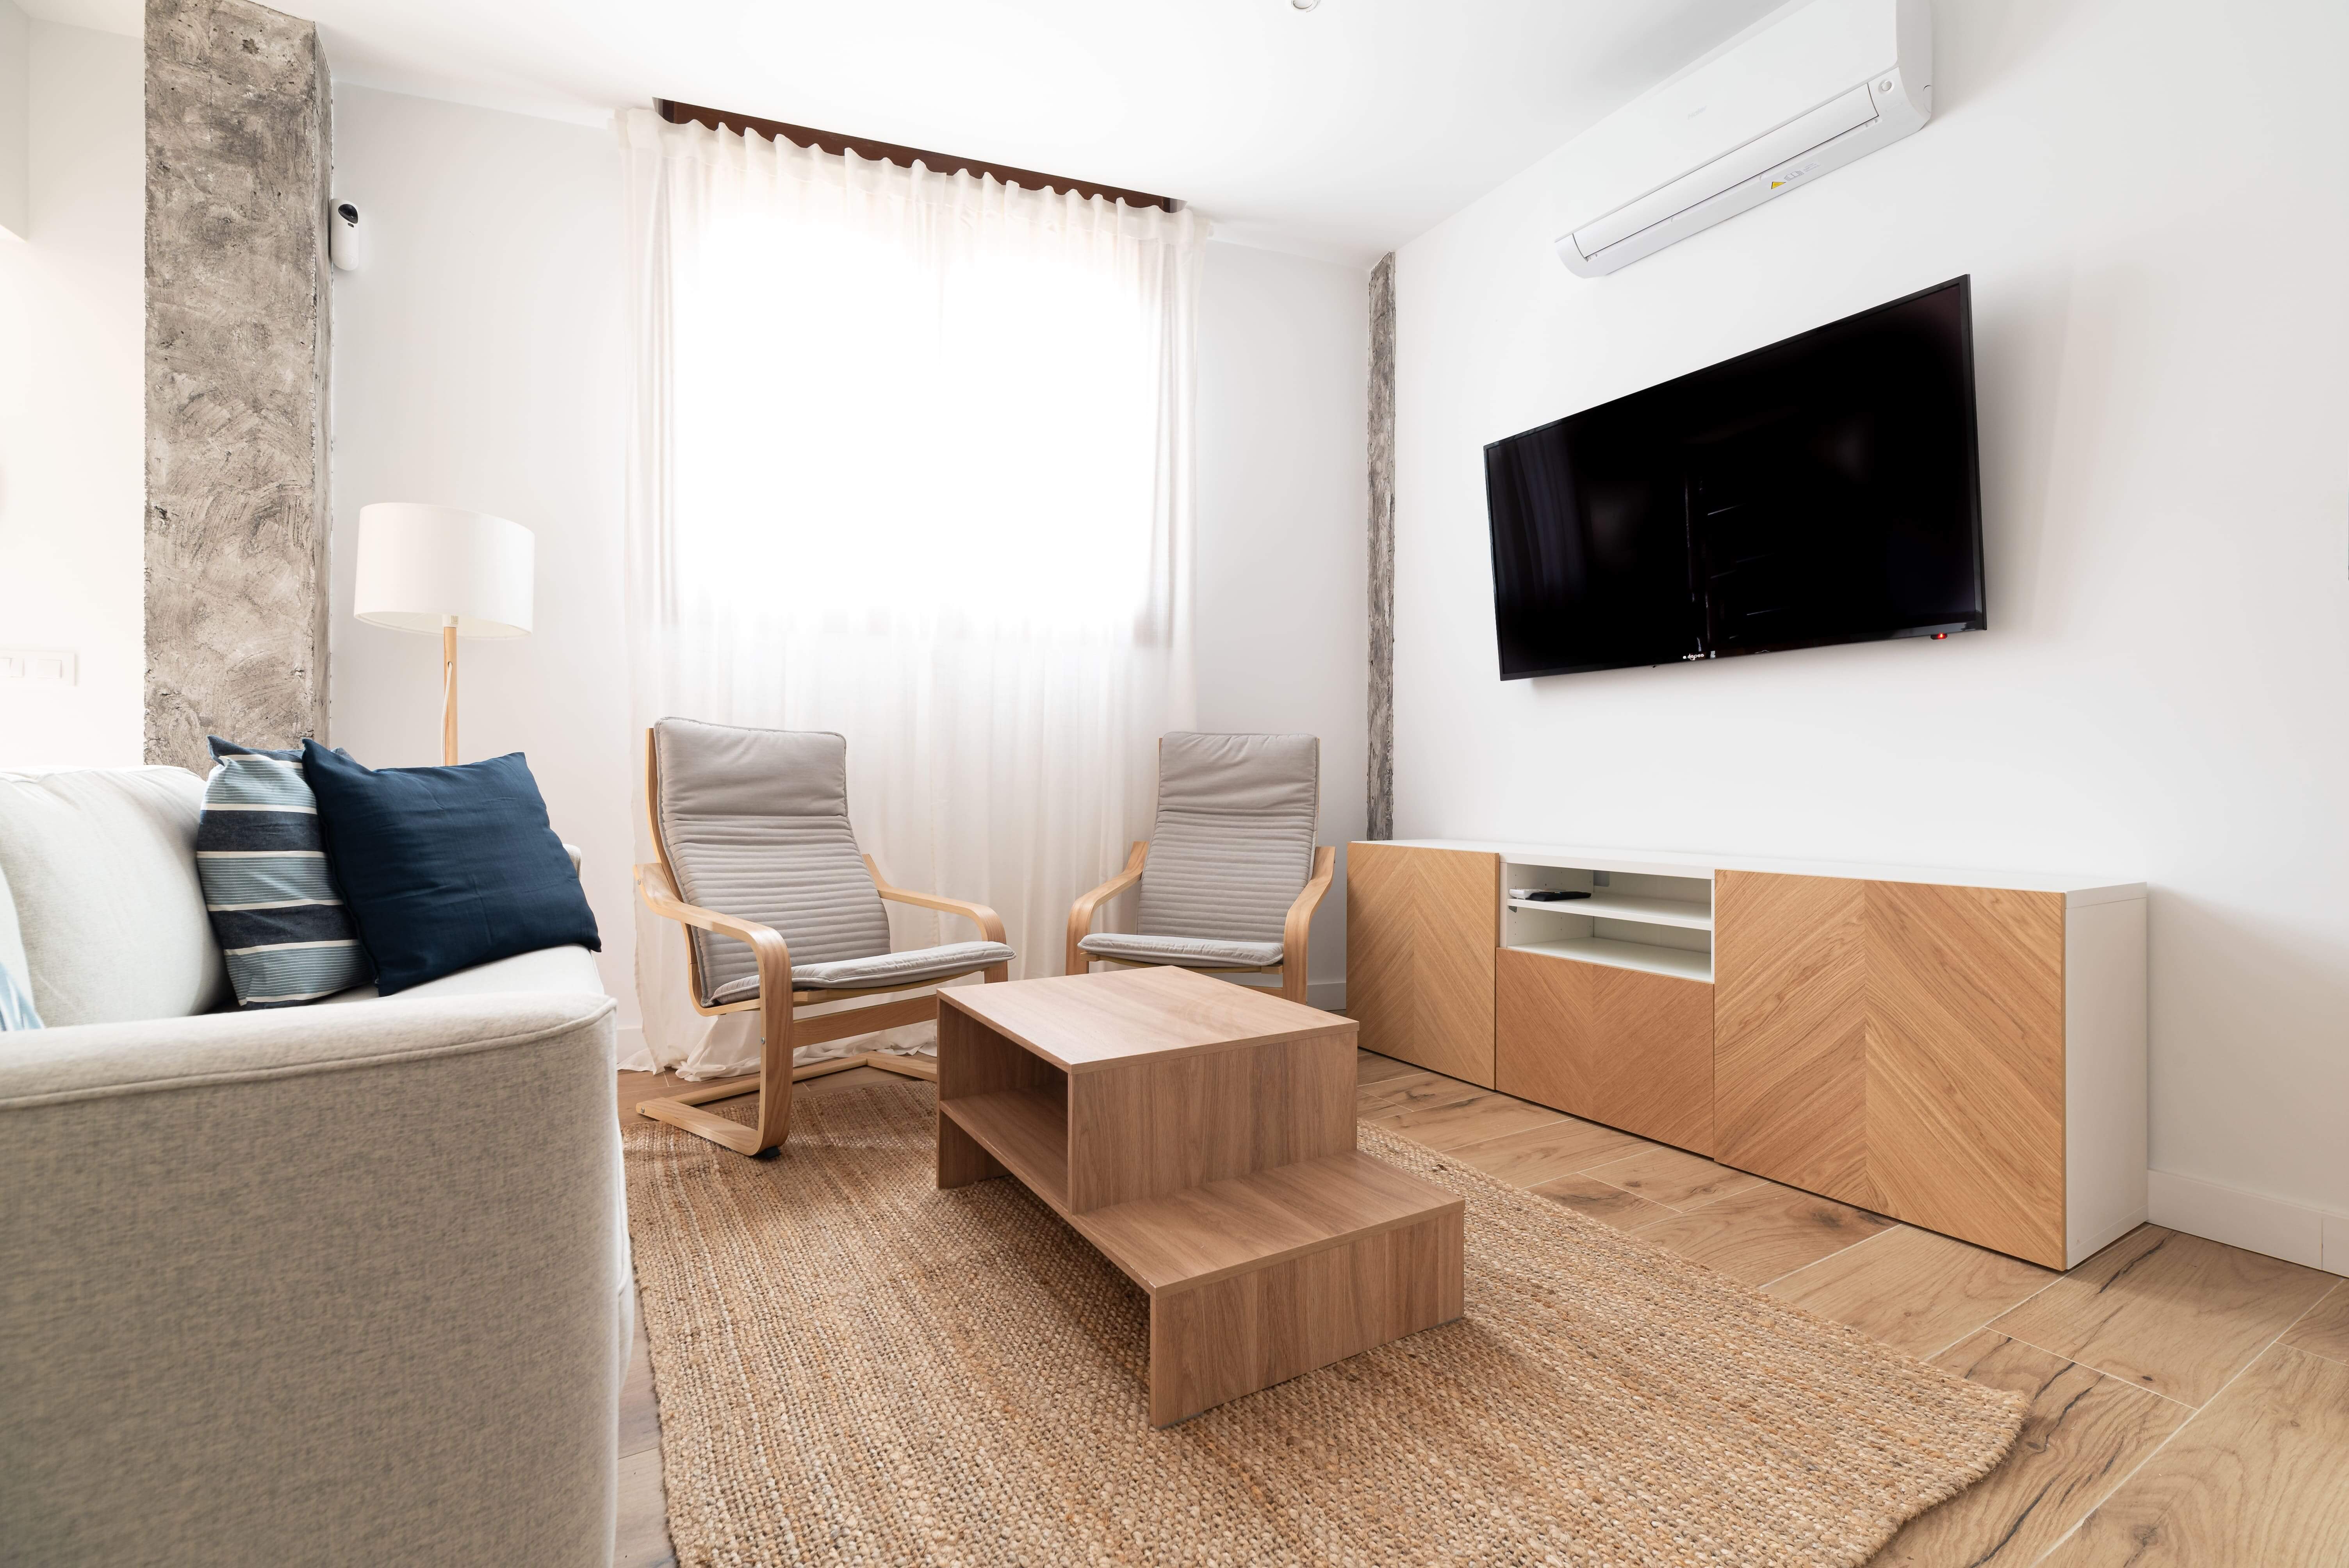 Imagen: Urbanitae
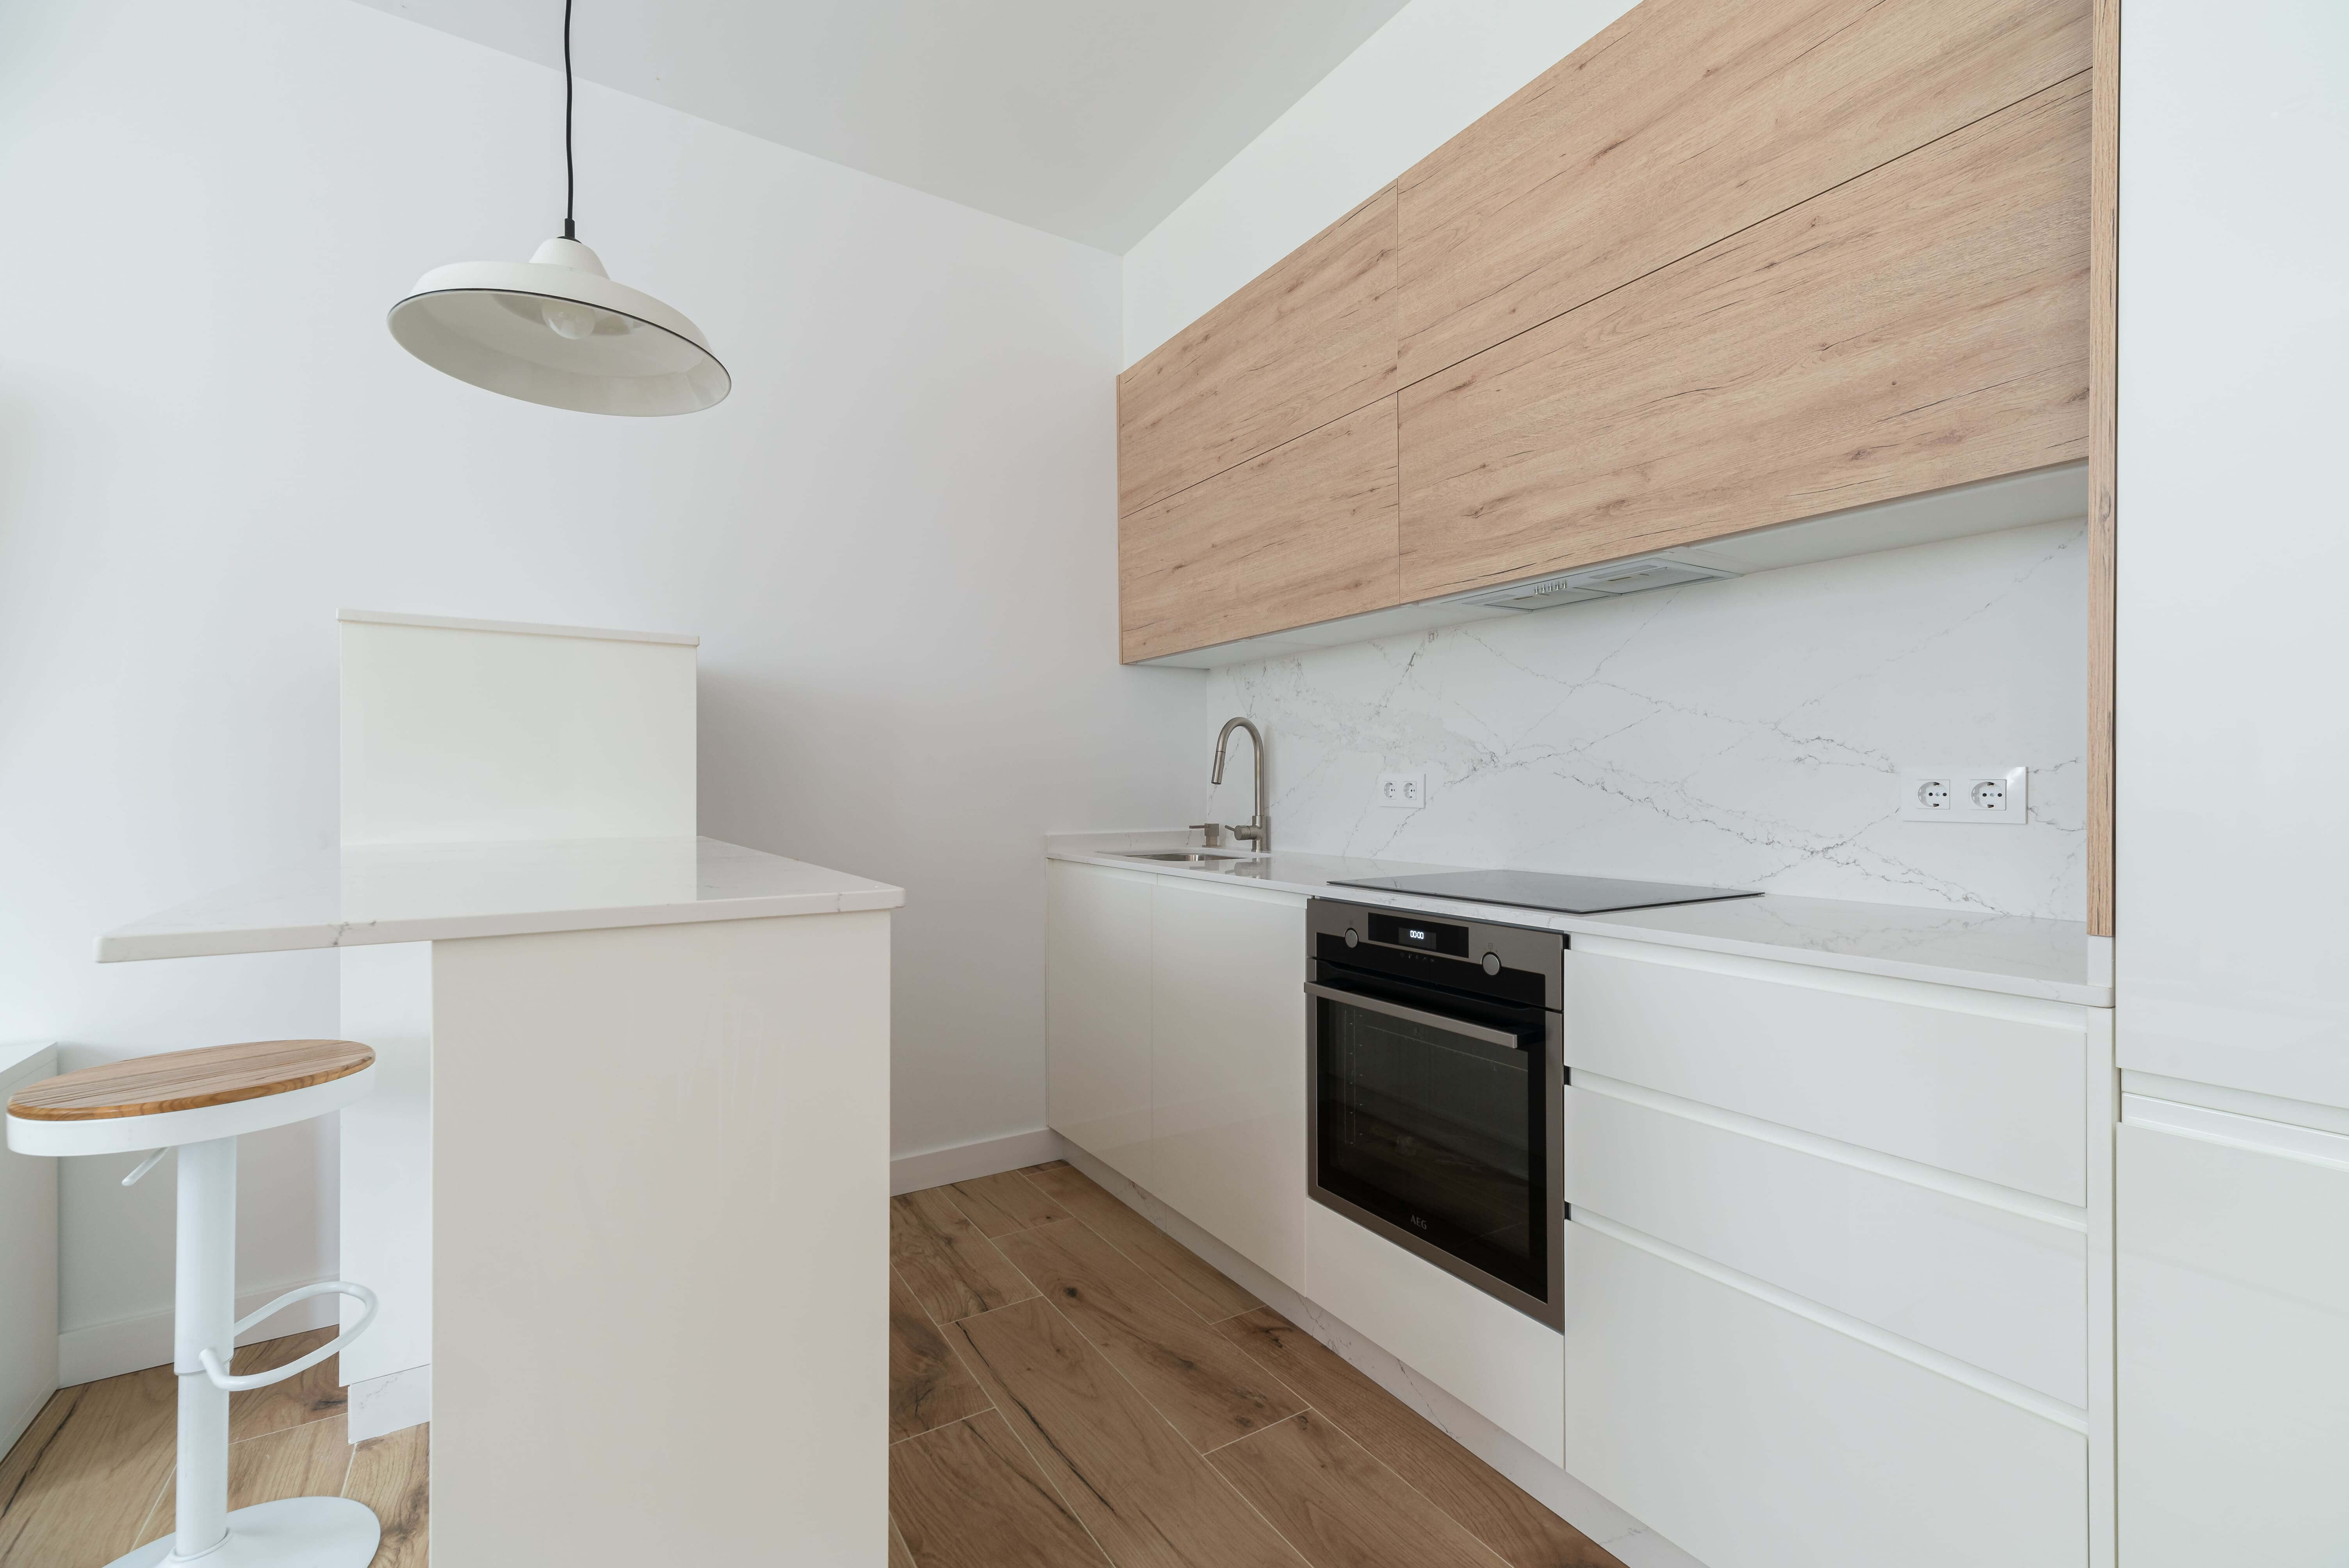 Imagen: Urbanitae
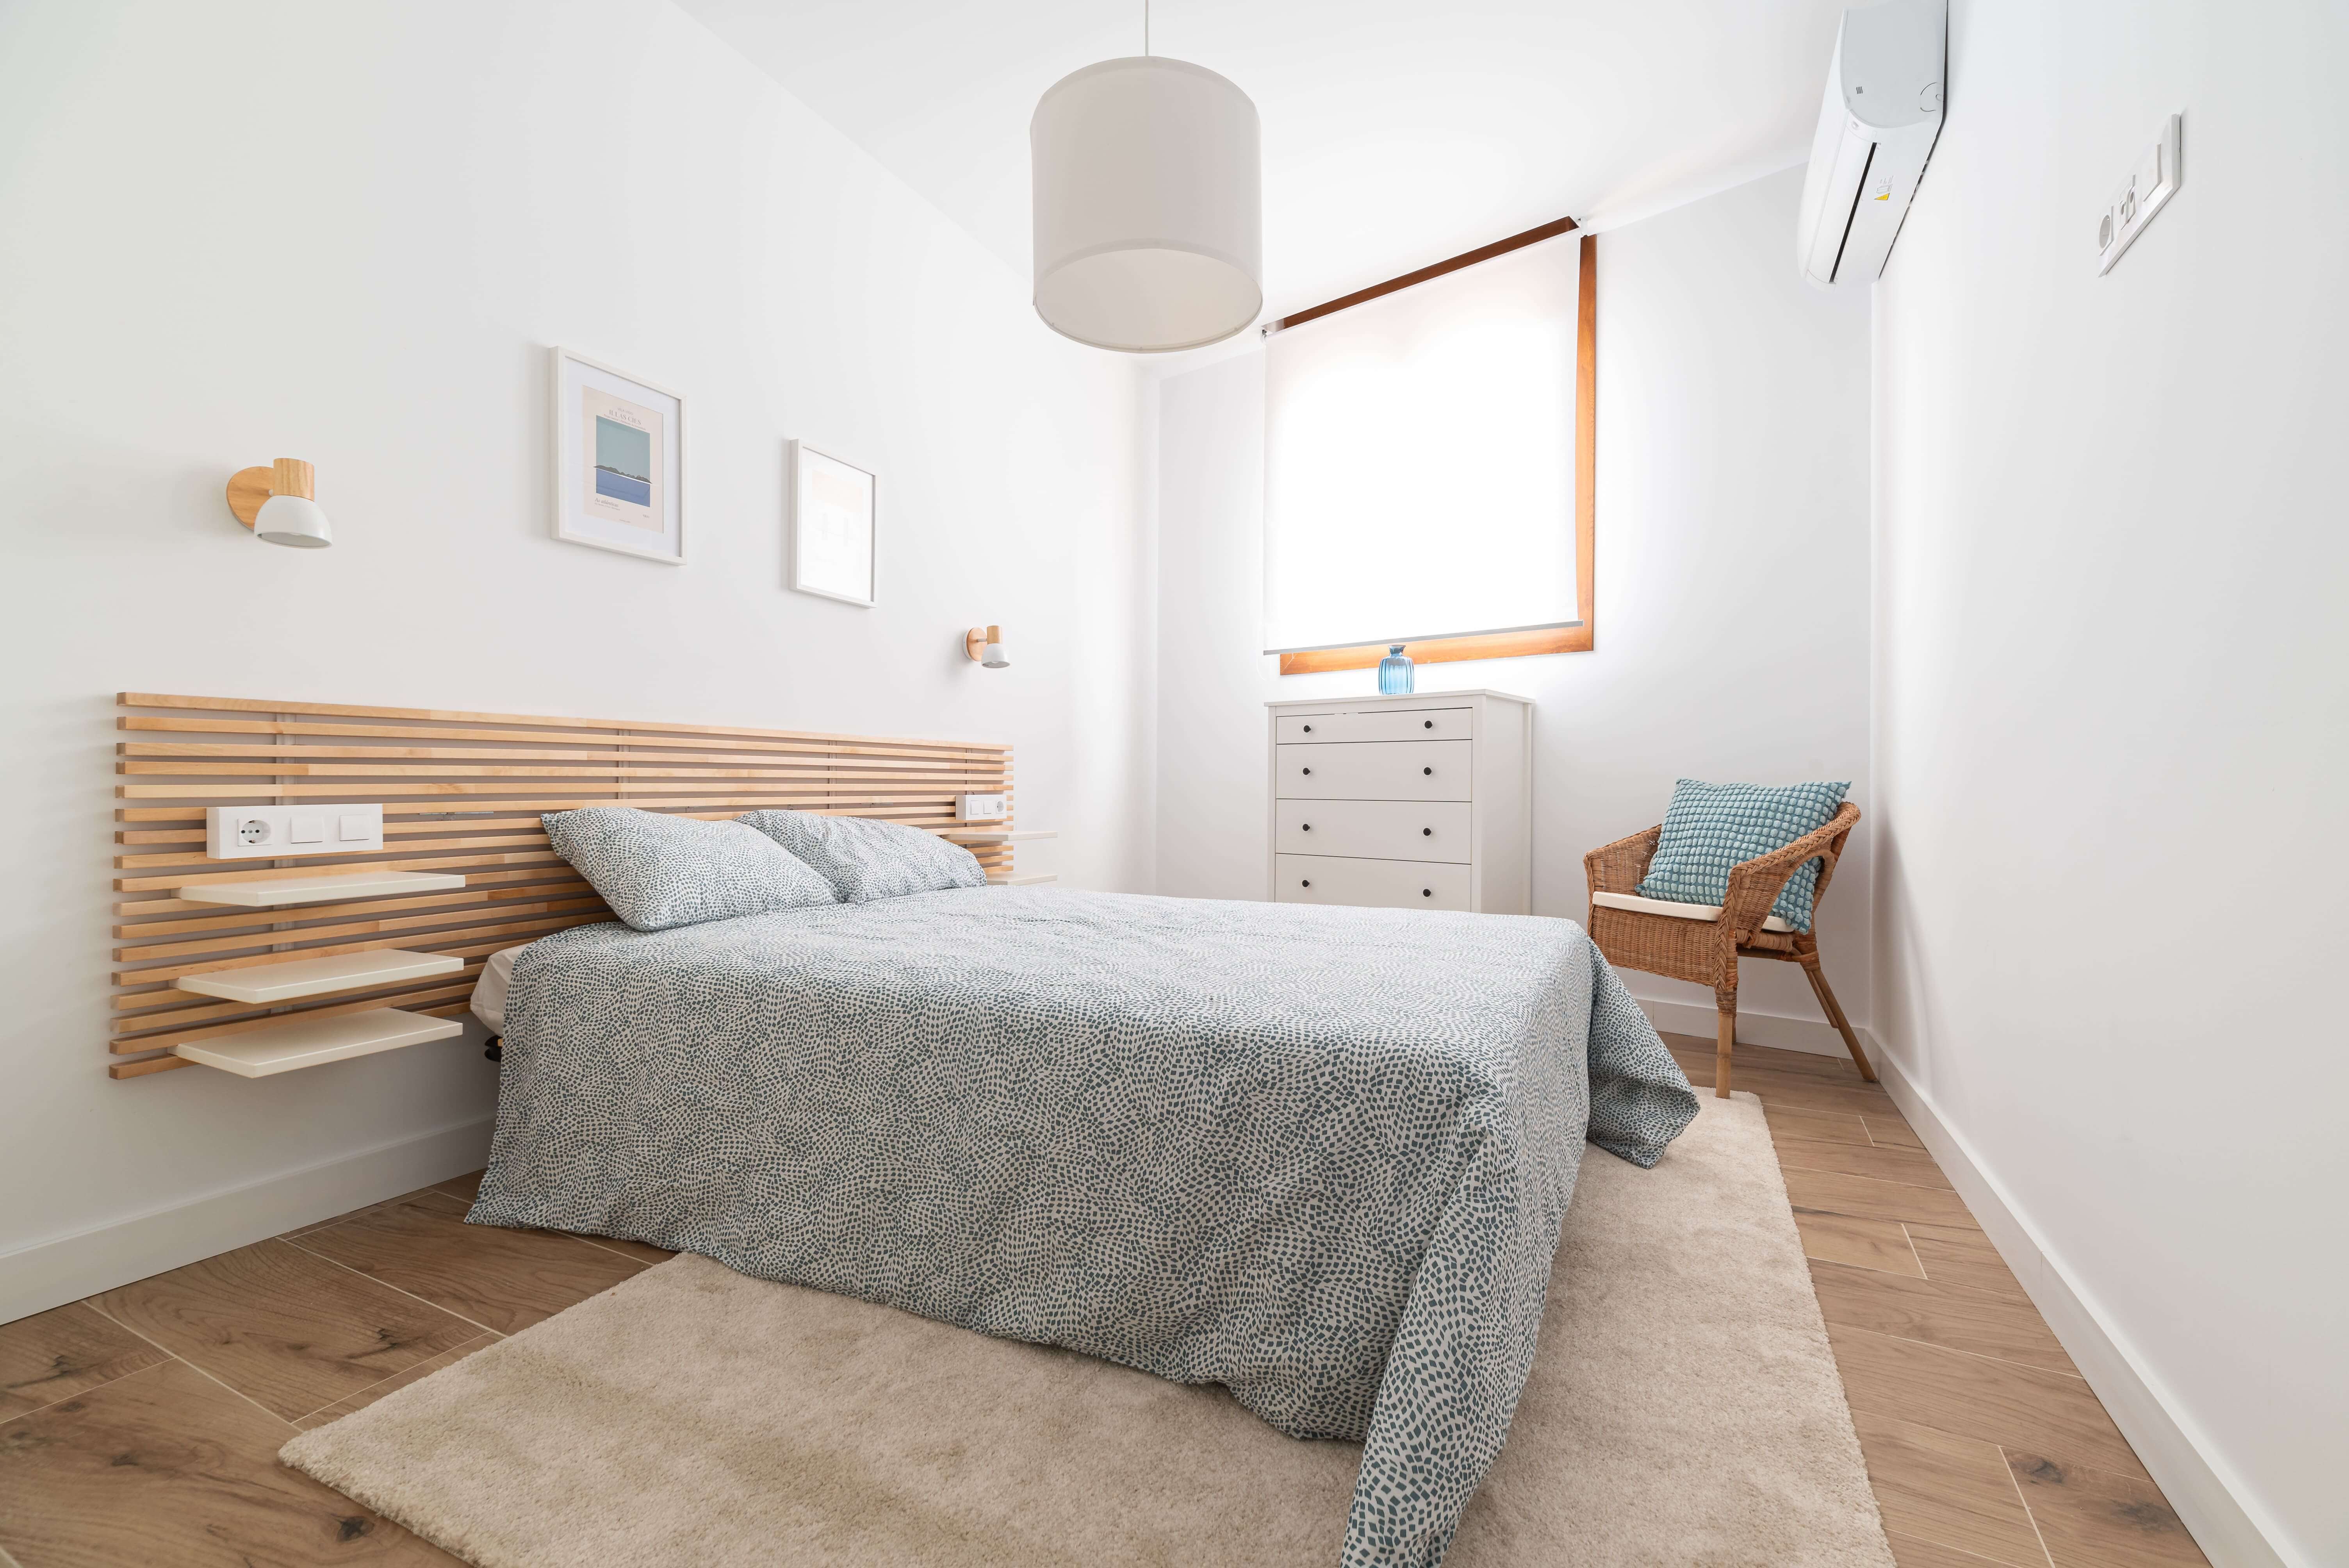 Imagen: Urbanitae
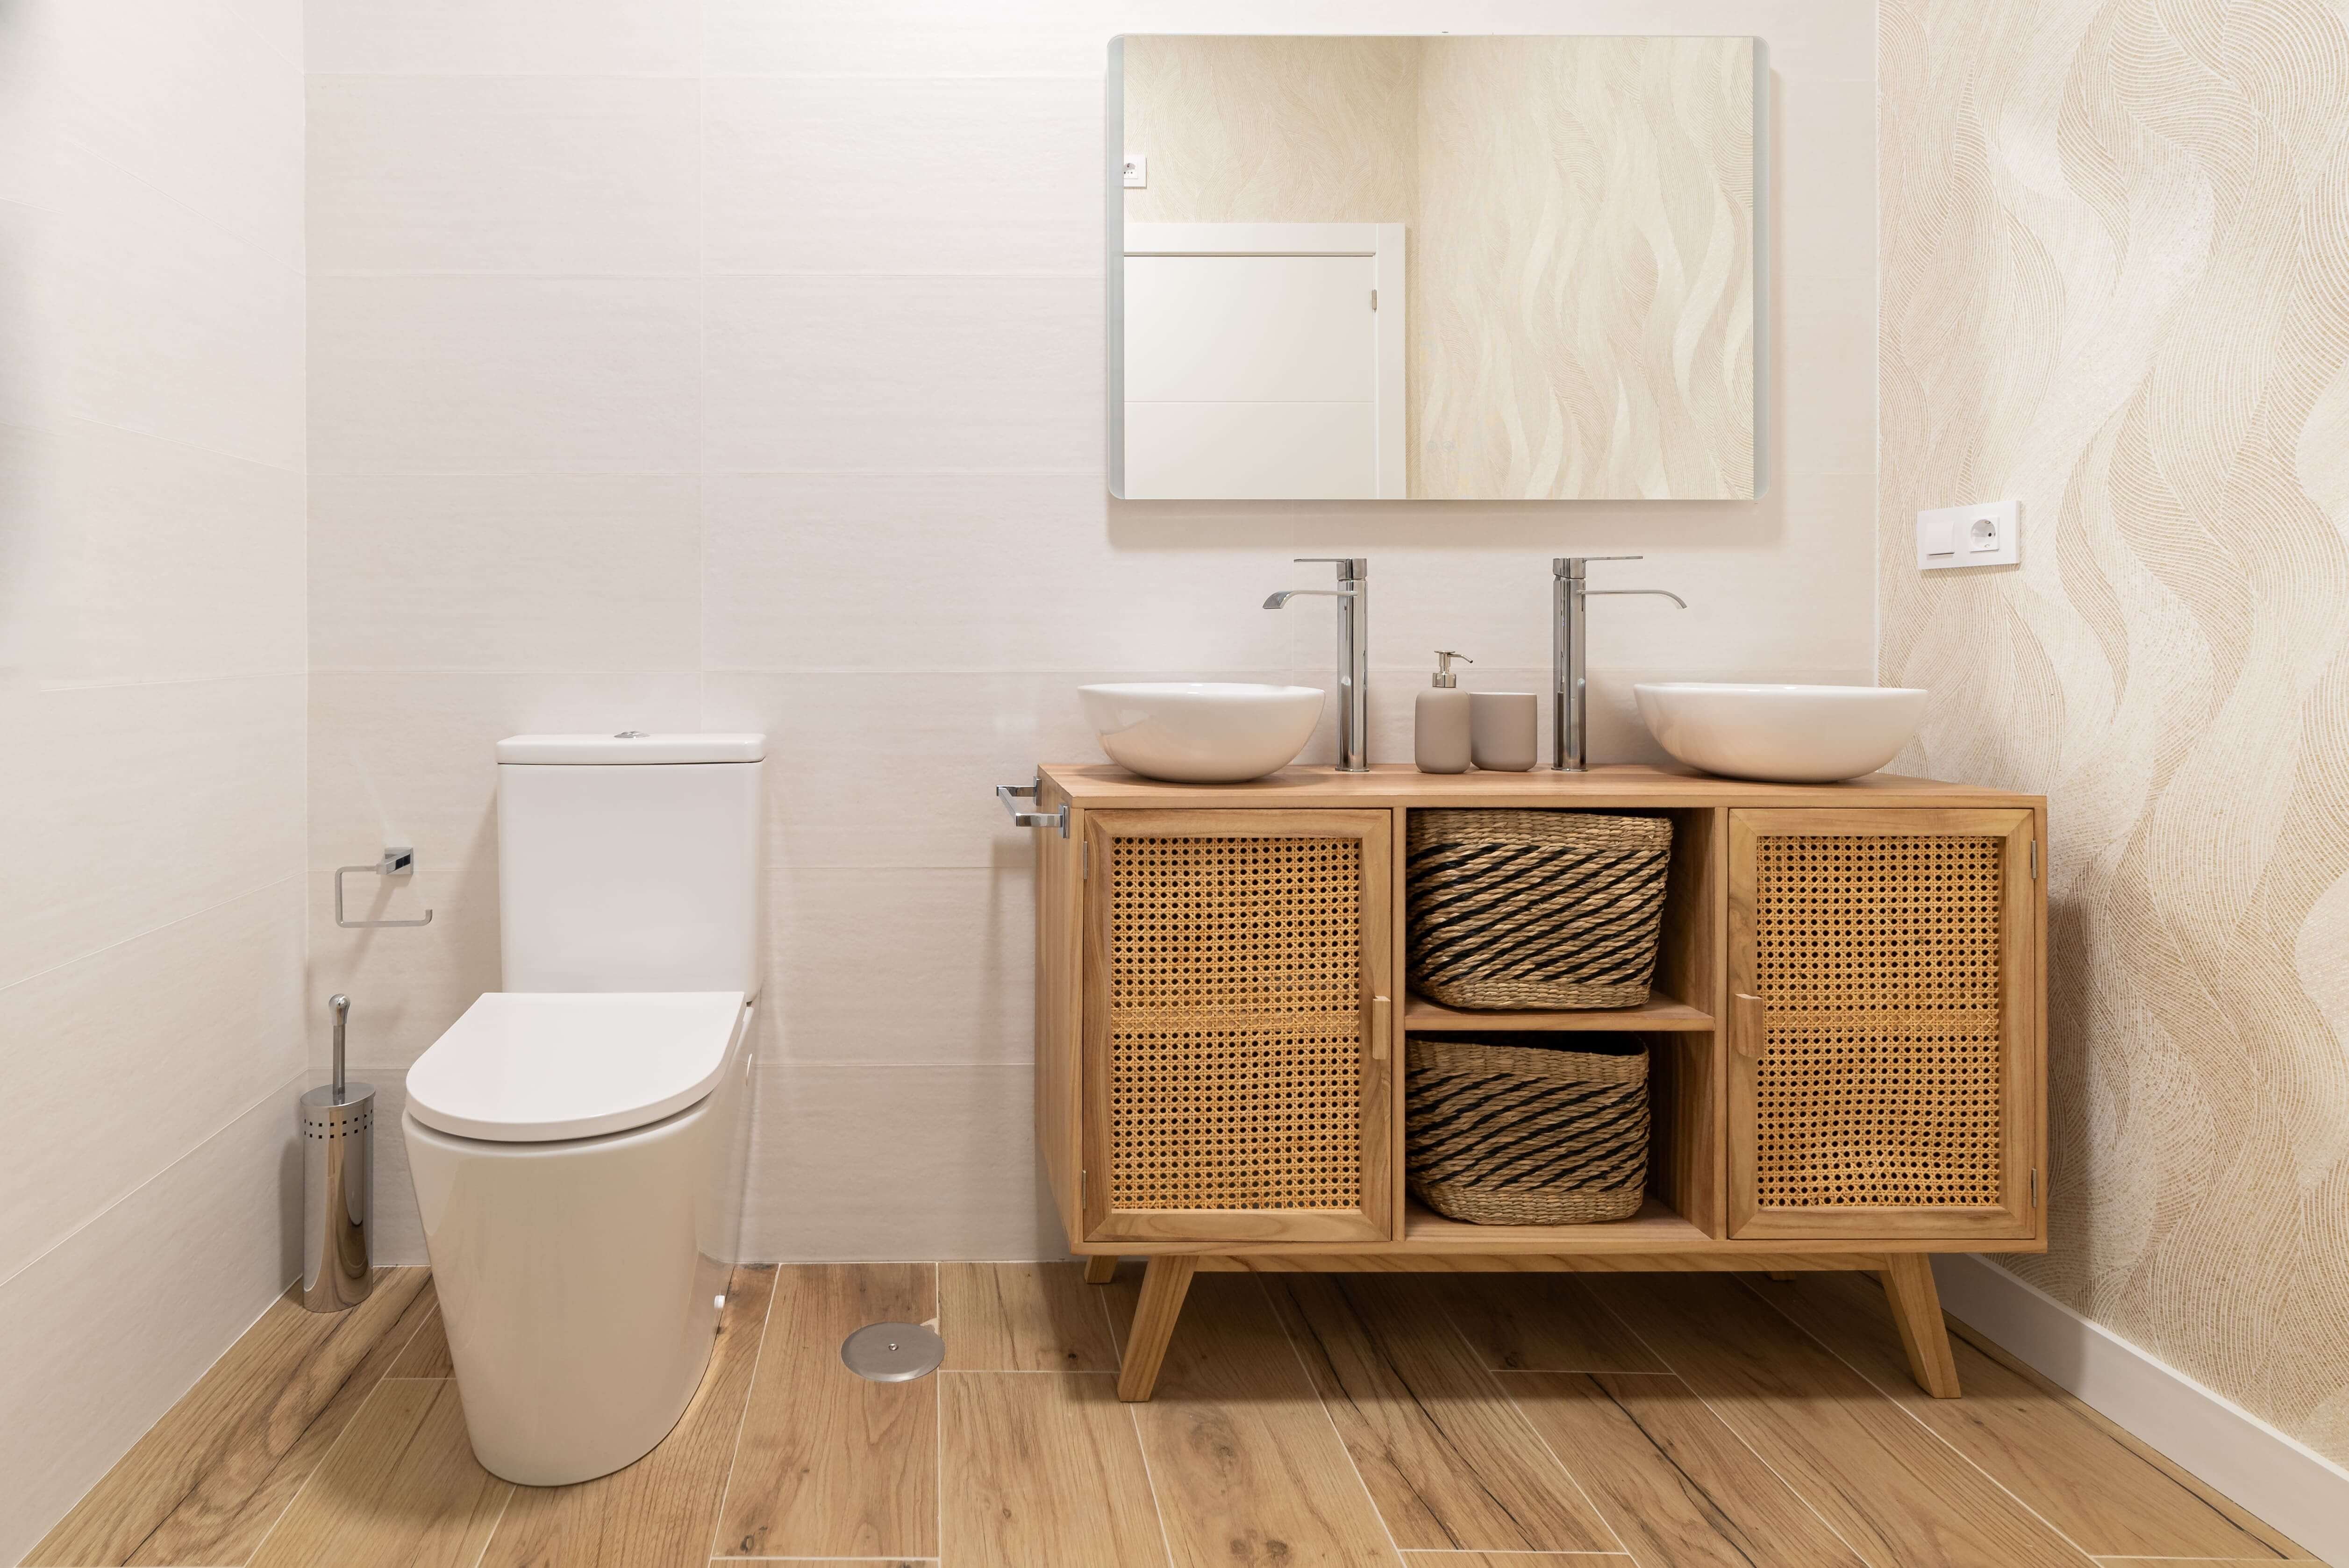 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Ourense (Ourense), código INE 32054, identificado a partir de la ubicación que publica la plataforma («Avenida de Buenos Aires, 23, 32004 Ourense»).
- Población
- 105 769 habitantes a 1 de enero de 2025 Instituto Nacional de Estadística (INE), Tabla 29005, «Cifras oficiales del padrón por municipio»; capturado el .
- Renta neta media por persona
- 15 203 € al año renta de 2023 El 57 % de la población de España vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estadística (INE), Tabla 30824, «Indicadores de renta media y mediana»; capturado el .
- Valor tasado medio de la vivienda libre
- 1 445 €/m² segundo trimestre de 2026; 243 tasaciones Ministerio de Vivienda y Agenda Urbana, Tabla 4, «Valor tasado medio de vivienda libre de los municipios mayores de 25.000 habitantes» (fichero 35103500.XLS); capturado el .
- Paro registrado
- 5 412 personas septiembre de 2026 5,1 por cada 100 habitantes (calculado por Crowdrater: paro registrado de septiembre de 2026 entre la población a 1 de enero de 2025. No es la tasa de paro, que se mide sobre la población activa). Servicio Público de Empleo Estatal (SEPE), «Paro registrado por municipios desglosado por sexo, tramos de edad y sector de la actividad económica» (fichero anual de datos abiertos); capturado el .
Elaboración propia con datos extraídos del sitio web del INE: www.ine.es. Origen de los datos: Ministerio de Vivienda y Agenda Urbana. Fuente: Servicio Público de Empleo Estatal (SEPE). Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 5,76 (fórmula 1.0.0). La nota de hoy es 6,46. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Se financia con deuda un proyecto inmobiliario en Galicia articulado como préstamo. Los inversores de Urbanitae aportan el capital en un único tramo a una sociedad vehículo, que lo destina a cubrir parte del cambio de uso y la reforma de dos activos para convertirlos en viviendas. La operación se clasifica como deuda o préstamo y figura en curso. La plataforma declara una rentabilidad anual del 10,5 %; el plazo, de 18 meses, lo calculamos nosotros a partir de otras cifras suyas. El préstamo se concede a tipo fijo y devenga intereses desde su formalización.
Ubicación
El proyecto reúne dos activos urbanos en Galicia, ambos en entornos consolidados y bien comunicados. Uno se sitúa en una de las principales arterias residenciales de su ciudad, una zona con amplia oferta de servicios, comercio de proximidad, centros educativos y sanitarios y buenas conexiones de transporte público, lo que la hace atractiva para vivienda habitual, en un mercado con demanda estable y parque mayoritariamente de segunda mano. El otro ocupa un eje urbano principal de su localidad, próximo al centro y a las vías de acceso al municipio, con servicios y comercio cerca y conexión por carretera y transporte marítimo con una ciudad mayor, en una zona cuya demanda se liga a primera y segunda residencia.
Economía
La financiación llega vía préstamo hipotecario comprometido en un único tramo, suscrito por los inversores de Urbanitae con una sociedad vehículo. La plataforma declara un tipo fijo anual del 10,5 %; el plazo de 18 meses lo calculamos nosotros. Intereses y principal se abonan al vencimiento, con posibilidad de prórroga. El gestor ha aportado fondos propios para adquirir los activos y arrancar la reforma de uno de ellos. La comercialización no es homogénea: en el activo más avanzado, dos de cada tres viviendas ya están vendidas, mientras que en el otro no hay preventas y la venta empezará tras la compra. No tenemos el ticket mínimo ni el LTV.
Garantías y estructura
La plataforma declara que el préstamo se asegura con una hipoteca de primer rango sobre los activos financiados. La documentación añade una prenda sobre las acciones y las cuentas bancarias de la sociedad que recibe el préstamo, además de un barrido de caja sobre los ingresos de las ventas. No se menciona ningún aval personal o corporativo. No tenemos el LTV de la primera disposición ni el LTV sobre el edificio terminado, dos datos que ayudarían a medir el colchón real frente al valor de los activos. Esta dimensión puntúa en banda media, con una confianza del 40 % y una aportación de 1,35 sobre un máximo de 3,0.
Situación comercial y salida
El préstamo se devuelve con los ingresos de la venta de las viviendas de los dos activos, cuya comercialización gestiona la agencia inmobiliaria del propio grupo gestor. El activo más avanzado en obra ya tiene parte de sus unidades comprometidas; el otro inicia la comercialización una vez adquirido. Intereses y principal se abonan al vencimiento, y se admite amortización anticipada sujeta a un retorno mínimo de intereses. La operación incorpora la figura de un monitor de proyecto, que revisa las certificaciones de obra, el avance de la construcción y los desembolsos mensuales del préstamo.
Ventajas
- Rentabilidad Es la dimensión mejor valorada: subnota de 8,25 sobre 10, en banda alta y con una confianza del 80 %. Aporta 2,06 de los 2,5 puntos posibles. La plataforma declara una rentabilidad anual del 10,5 %, y el plazo de 18 meses lo calculamos nosotros a partir de otras cifras suyas.
- Garantías La plataforma declara una hipoteca de primer rango sobre los activos financiados, y la documentación añade prenda sobre acciones y cuentas de la sociedad prestataria y barrido de caja sobre las ventas. La dimensión queda en banda media: esto describe la estructura, no supone que el cobro esté asegurado.
- Promotor El gestor es un grupo inmobiliario de la región con experiencia en reformas integrales, cambios de uso y desarrollo de suelo, y cuenta con agencia inmobiliaria propia, lo que le da conocimiento del mercado local. La dimensión puntúa 5,0 en banda media y con confianza del 40 %.
- Licencia y preventas Los dos activos cuentan con licencia de cambio de uso y de reforma, lo que despeja la incertidumbre urbanística antes de empezar, y uno de ellos ya tiene viviendas vendidas. La dimensión puntúa 5,5 en banda media, con confianza del 40 %.
Desventajas y riesgos
- Garantías Es la dimensión con más peso, un 30 %, y solo aporta 1,35 de 3,0 puntos: deja 1,65 sin sumar, con una confianza del 40 %. Faltan el LTV de la primera disposición y el LTV sobre el edificio terminado, de modo que no puede medirse el colchón entre el préstamo y el valor de los activos.
- Promotor La dimensión se queda en 5,0 sobre 10, en banda media, con confianza del 40 % y 1,25 puntos sin aportar de los 2,5 posibles. Es uno de los bloques donde la nota pierde más fuelle.
- Licencia y preventas Subnota 5,5 en banda media y confianza del 40 %, con 0,9 puntos que no suma. La documentación describe un estudio de mercado y una due diligence comercial favorables, pero no disponemos de cifras de precios o absorción que podamos usar.
- Rentabilidad Es la dimensión más fuerte, pero aún deja 0,44 puntos sin aportar sobre 2,5 y su confianza es del 80 %, no total. La rentabilidad anual del 10,5 % es una declaración de la plataforma, y el plazo lo calculamos nosotros.
- Licencia y preventas Uno de los dos activos no tiene ninguna preventa: su comercialización arranca después de la compra, así que el repago depende de ventas futuras todavía no comprometidas. En el otro, parte de las unidades ya está vendida.
Conclusión
La nota se queda en 5,76 sobre 10 con una confianza del 50 %, por debajo del umbral del 60 %. El peso de la valoración recae en la rentabilidad, la única dimensión en banda alta, mientras garantías, promotor y mercado se quedan en banda media con una confianza del 40 %. La estructura es de deuda con hipoteca declarada de primer rango, pero sin LTV disponible no puede medirse el margen real frente al valor de los activos.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.