Análisis y valoración del proyecto Sevilla | Proyecto Jardines del Ayra de Urbanitae
Urbanitae ronda cerrada
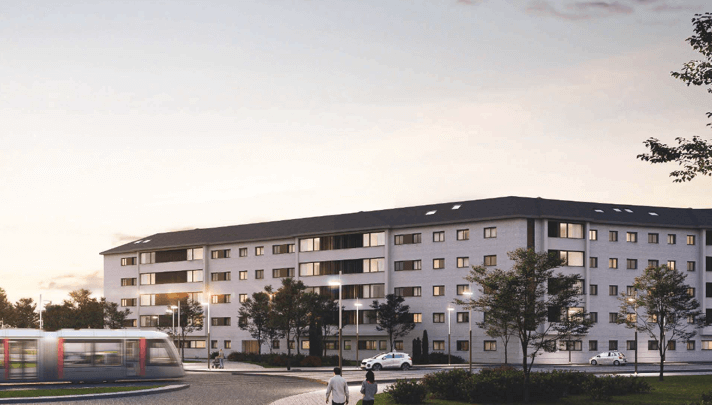 Imagen: Urbanitae
Nota: 5,02 /10 confianza global: 81 % nota calculada el 2026-11-16
Plataforma UrbanitaeUbicación Calle Aux Far Enrique Martin, 1, Alcalá de Guadaira, SevillaModalidad Equity / plusvalíaImporte 1 103 000 €Plazo 38 mesesRentabilidad anual 16,33 %
Proyecto Urbanitae en Alcalá de Guadaira, Sevilla
Caralca es una promotora inmobiliaria andaluza constituida en febrero de 2018 y participada por el grupo Visasur. Su cartera incluye 17 proyectos residenciales con más de 1.800 viviendas, una residencia de estudiantes, un hotel y suelo terciario, con un volumen de negocio superior a 463 millones de euros.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 8,64 con datos, en parte pesa el 25 % de la fórmula; aporta 2,16 de los 2,50 puntos que podría aportar
- Garantías 3,77 con datos, en parte pesa el 30 % de la fórmula; aporta 1,13 de los 3,00 puntos que podría aportar
- Promotor 5,31 con datos, en parte pesa el 25 % de la fórmula; aporta 1,33 de los 2,50 puntos que podría aportar
- Licencia y preventas 2,00 con datos, en parte pesa el 20 % de la fórmula; aporta 0,40 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el .
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- Calle Aux Far Enrique Martin, 1, Alcalá de Guadaira, Sevilla
- Modalidad
- Equity / plusvalía
- Importe objetivo
- 1 103 000 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- 16,33 %
- Plazo
- 38 meses
Características del inmueble
- Tipo de activo
- Residencial
- Viviendas
- 183 viviendas
- Valor objetivo de ventas
- 37 094 788 €
Situación urbanística y construcción
- Licencia de obras
- Licencia no solicitada
Promotor
- Promotor
- CARALCA
- Proyectos previos del promotor
- 2 proyectos
- Viviendas entregadas
- 5 000 viviendas
- Años de experiencia
- 50 años
Garantías
- Garantía
- Sin garantía real
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Coste total del proyecto
- 33 405 818 €
- Margen de seguridad de la venta
- 9,94 %
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- En curso
- Preventas
- 0,00 %
 Imagen: Urbanitae
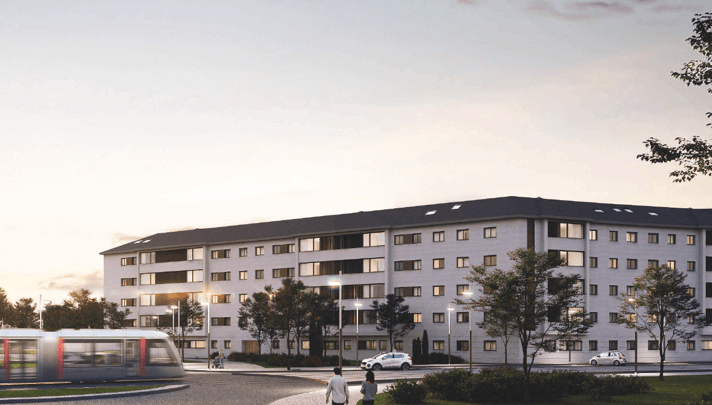 Imagen: Urbanitae
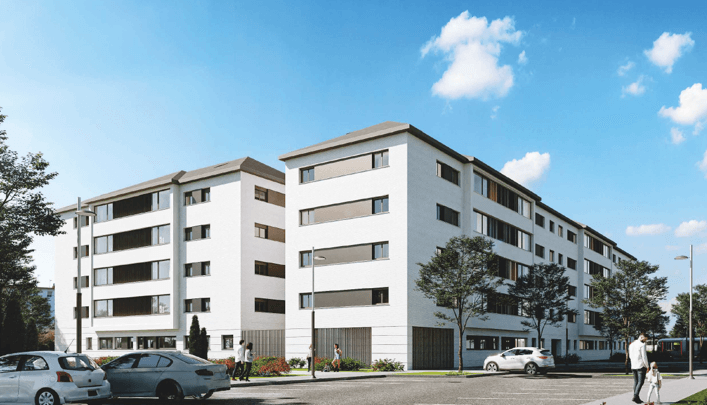 Imagen: Urbanitae
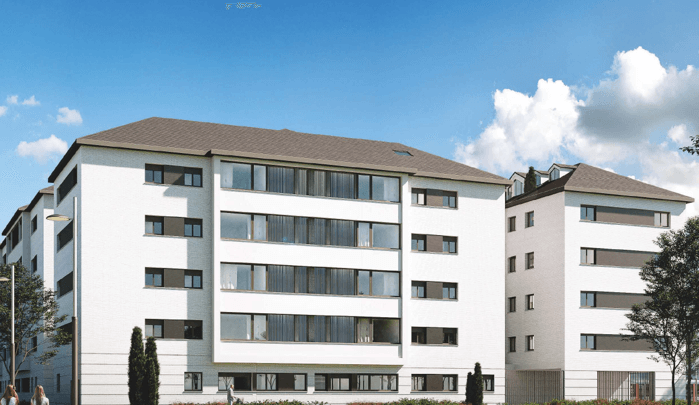 Imagen: Urbanitae
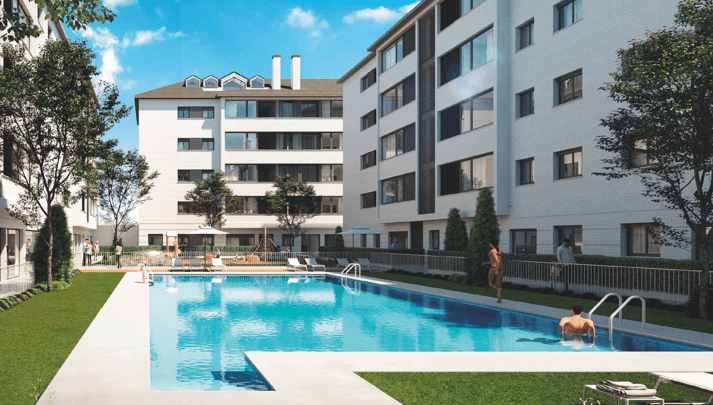 Imagen: Urbanitae
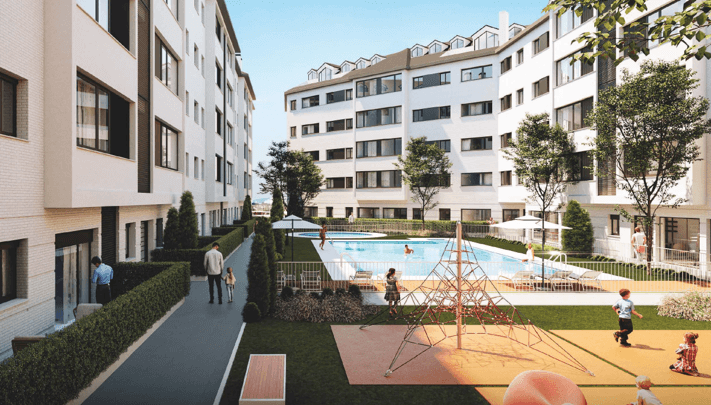 Imagen: Urbanitae
 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Alcalá de Guadaíra (Sevilla), código INE 41004, identificado a partir de la ubicación que publica la plataforma («Calle Aux Far Enrique Martin, 1, Alcalá de Guadaira, Sevilla»).
- Población
- 77 474 habitantes a 1 de enero de 2025 Instituto Nacional de Estadística (INE), Tabla 29005, «Cifras oficiales del padrón por municipio»; capturado el .
- Renta neta media por persona
- 12 375 € al año renta de 2023 El 19 % de la población de España vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estadística (INE), Tabla 30824, «Indicadores de renta media y mediana»; capturado el .
- Valor tasado medio de la vivienda libre
- 1 701 €/m² segundo trimestre de 2026; 279 tasaciones Ministerio de Vivienda y Agenda Urbana, Tabla 4, «Valor tasado medio de vivienda libre de los municipios mayores de 25.000 habitantes» (fichero 35103500.XLS); capturado el .
- Paro registrado
- 5 946 personas septiembre de 2026 7,7 por cada 100 habitantes (calculado por Crowdrater: paro registrado de septiembre de 2026 entre la población a 1 de enero de 2025. No es la tasa de paro, que se mide sobre la población activa). Servicio Público de Empleo Estatal (SEPE), «Paro registrado por municipios desglosado por sexo, tramos de edad y sector de la actividad económica» (fichero anual de datos abiertos); capturado el .
Elaboración propia con datos extraídos del sitio web del INE: www.ine.es. Origen de los datos: Ministerio de Vivienda y Agenda Urbana. Fuente: Servicio Público de Empleo Estatal (SEPE). Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 3,16 (fórmula 1.0.0). La nota de hoy es 5,02. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Se trata de una operación de equity con estrategia de plusvalía sobre una promoción residencial de obra nueva de viviendas de protección, en régimen de precio limitado. Los inversores de Urbanitae aportan su capital a una sociedad vehículo mediante ampliación de capital, y esa sociedad amplía capital a su vez en la sociedad promotora del proyecto. El gestor de la promoción participa también con capital propio, de modo que comparte el riesgo con los inversores. La sociedad promotora ya es propietaria del suelo sobre el que se desarrollará la promoción.
Ubicación
El proyecto se sitúa en la provincia de Sevilla, en un municipio del área metropolitana. La documentación lo describe como un entorno con buena conexión por autovía hacia la capital y con una infraestructura de tranvía prevista que acercaría la zona a la red de transporte público. Se presenta como un municipio con actividad industrial y con espacios naturales y patrimoniales en su entorno. La promoción se ubica en una zona de expansión residencial.
Economía
La documentación plantea tres escenarios económicos: uno favorable, uno moderado con sobrecoste de construcción y uno desfavorable con sobrecoste y caída de precios de venta. No disponemos de las cifras de ingresos, costes ni equity total dentro de los datos que manejamos, así que no podemos reproducirlas. La rentabilidad anual que figura en el análisis es del 16,34 %, derivada por nosotros a partir de sus cifras con un método de tasa anual compuesta y un plazo de 38 meses. La financiación bancaria está en fase de conversaciones y la comercialización se lanzará más adelante.
Garantías y estructura
La estructura pasa por una ampliación de capital de los inversores a una sociedad vehículo, que a su vez amplía capital en la sociedad promotora. La sociedad promotora ya es titular del suelo, lo que la documentación señala como un punto de seguridad. El gestor supedita parte de sus honorarios a que los inversores alcancen una rentabilidad mínima. No tenemos datos sobre hipoteca, prelación de créditos ni avales, ni sobre el LTV de la operación.
Situación comercial y salida
El producto son viviendas de protección, un segmento que la documentación presenta como de demanda amplia. La comercialización se lanzará más adelante, con el objetivo de acumular preventas antes del inicio de las obras. La devolución al inversor se plantea como una distribución única al vencimiento, según el supuesto con el que se calcula la rentabilidad. El plazo estimado de la operación es de 38 meses.
Ventajas
- Rentabilidad La rentabilidad es la única dimensión con datos y puntúa en banda alta: subnota de 8,64 sobre 10 y una confianza del 88 %, por encima del umbral que el propio análisis fija. Aporta 2,16 de los 2,5 puntos posibles. La rentabilidad anual que figura es del 16,34 %, a un plazo de 38 meses.
Desventajas y riesgos
- Rentabilidad La rentabilidad se apoya en datos parciales: su estado es «con datos, en parte» y deja de aportar 0,34 puntos sobre el máximo de su peso. La rentabilidad anual no es una cifra que la plataforma publique directamente, sino que la derivamos nosotros a partir de otras suyas, con el supuesto de una única distribución al vencimiento.
Lo que no sabemos
- Garantías No tenemos ningún dato de garantías. Esta dimensión pesa un 30 % y deja de aportar 2,77 puntos. No sabemos de quién es esa ausencia.
- Promotor No tenemos ningún dato del promotor. Esta dimensión pesa un 25 % y deja de aportar 2,12 puntos. No afirmamos a quién corresponde esa falta.
- Licencia y preventas No tenemos ningún dato de mercado. Esta dimensión pesa un 20 % y deja de aportar 1,6 puntos. No sabemos de quién es la ausencia.
Conclusión
La nota del proyecto es 3,16 sobre 10, con una confianza del 22 %, muy por debajo del umbral del 60 % que el propio análisis fija para dar un dato por fiable. Solo la rentabilidad tiene datos, y lo hace con una puntuación alta; las otras tres dimensiones —garantías, promotor y mercado— están sin datos. Es una operación cuya valoración depende hoy de información que no tenemos.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.