Análisis y valoración del proyecto Sevilla | Proyecto Jardines del Ayra II de Urbanitae
Urbanitae ronda cerrada
 Imagen: Urbanitae
Nota: 4,86 /10 confianza global: 76 % nota calculada el 2026-11-16
Plataforma UrbanitaeUbicación Calle Aux Far Enrique Martin, 1, Alcalá de Guadaira, SevillaModalidad Equity / plusvalíaImporte 1 500 000 €Plazo 38 mesesRentabilidad anual 16,33 %
Proyecto Urbanitae en Alcalá de Guadaira, Sevilla
Promoción residencial de obra nueva de 183 viviendas VPO de 1, 2 y 3 dormitorios en el sector Montecarmelo de Alcalá de Guadaíra, Sevilla, con garaje y trastero. La operación es de equity para financiar el desarrollo, con suelo ya en propiedad y una estrategia de cambio de uso a vivienda protegida mediante Estudio de Detalle.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 8,64 con datos, en parte pesa el 25 % de la fórmula; aporta 2,16 de los 2,50 puntos que podría aportar
- Garantías 3,76 con datos, en parte pesa el 30 % de la fórmula; aporta 1,13 de los 3,00 puntos que podría aportar
- Promotor 4,70 con datos, en parte pesa el 25 % de la fórmula; aporta 1,18 de los 2,50 puntos que podría aportar
- Licencia y preventas 2,00 con datos, en parte pesa el 20 % de la fórmula; aporta 0,40 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el .
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- Calle Aux Far Enrique Martin, 1, Alcalá de Guadaira, Sevilla
- Modalidad
- Equity / plusvalía
- Importe objetivo
- 1 500 000 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- 16,33 %
- Plazo
- 38 meses
Características del inmueble
- Tipo de activo
- Residencial
- Viviendas
- 183 viviendas
- Valor objetivo de ventas
- 37 094 788 €
Situación urbanística y construcción
- Licencia de obras
- Licencia no solicitada
Promotor
- Promotor
- CARALCA
- Proyectos previos del promotor
- 3 proyectos
- Años de experiencia
- 50 años
Garantías
- Garantía
- Sin garantía real
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Coste total del proyecto
- 33 405 818 €
- Margen de seguridad de la venta
- 9,94 %
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- En curso
- Preventas
- 0,00 %
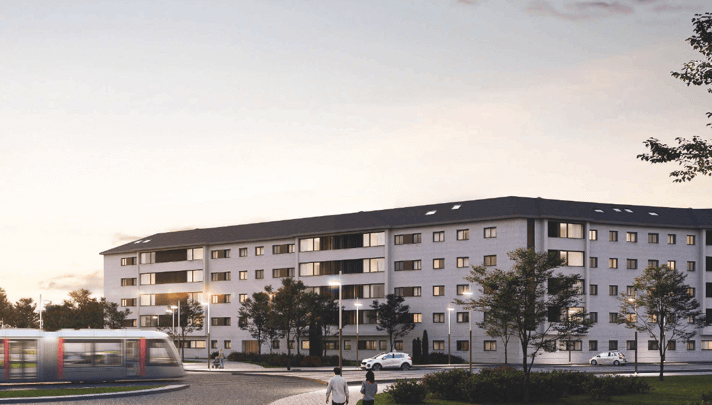 Imagen: Urbanitae
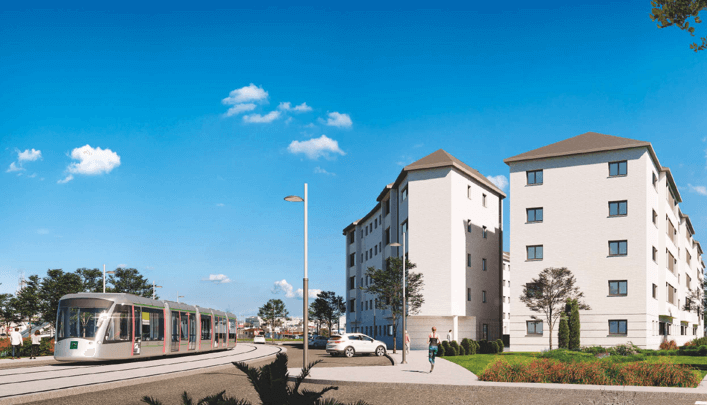 Imagen: Urbanitae
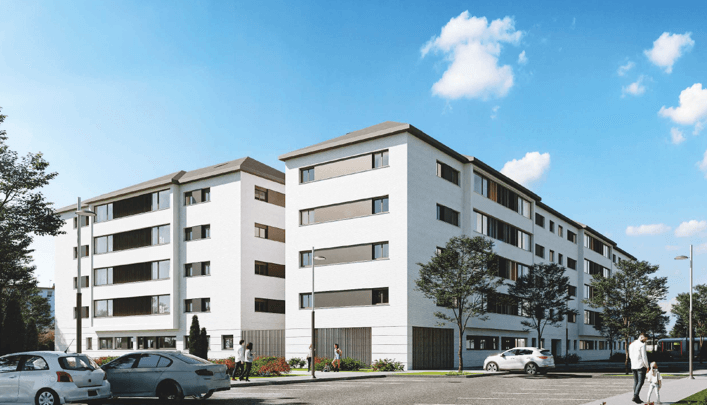 Imagen: Urbanitae
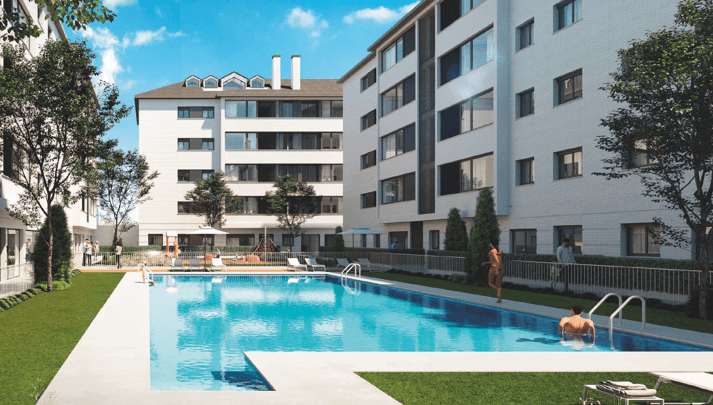 Imagen: Urbanitae
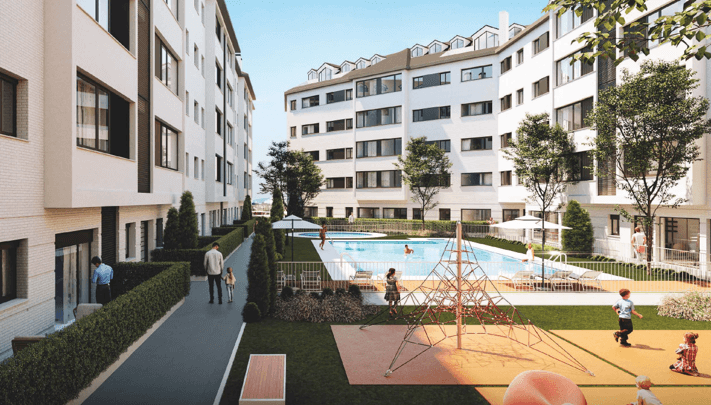 Imagen: Urbanitae
 Imagen: Urbanitae
 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Alcalá de Guadaíra (Sevilla), código INE 41004, identificado a partir de la ubicación que publica la plataforma («Calle Aux Far Enrique Martin, 1, Alcalá de Guadaira, Sevilla»).
- Población
- 77 474 habitantes a 1 de enero de 2025 Instituto Nacional de Estadística (INE), Tabla 29005, «Cifras oficiales del padrón por municipio»; capturado el .
- Renta neta media por persona
- 12 375 € al año renta de 2023 El 19 % de la población de España vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estadística (INE), Tabla 30824, «Indicadores de renta media y mediana»; capturado el .
- Valor tasado medio de la vivienda libre
- 1 701 €/m² segundo trimestre de 2026; 279 tasaciones Ministerio de Vivienda y Agenda Urbana, Tabla 4, «Valor tasado medio de vivienda libre de los municipios mayores de 25.000 habitantes» (fichero 35103500.XLS); capturado el .
- Paro registrado
- 5 946 personas septiembre de 2026 7,7 por cada 100 habitantes (calculado por Crowdrater: paro registrado de septiembre de 2026 entre la población a 1 de enero de 2025. No es la tasa de paro, que se mide sobre la población activa). Servicio Público de Empleo Estatal (SEPE), «Paro registrado por municipios desglosado por sexo, tramos de edad y sector de la actividad económica» (fichero anual de datos abiertos); capturado el .
Elaboración propia con datos extraídos del sitio web del INE: www.ine.es. Origen de los datos: Ministerio de Vivienda y Agenda Urbana. Fuente: Servicio Público de Empleo Estatal (SEPE). Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 3,16 (fórmula 1.0.0). La nota de hoy es 4,86. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Se financia una promoción residencial de obra nueva de vivienda protegida en un municipio del área metropolitana de Sevilla, bajo una estrategia de plusvalía: el inversor entra en el capital y cobra al vencimiento según el resultado del proyecto. Las aportaciones de los inversores se canalizan mediante una ampliación de capital en una sociedad vehículo, que a su vez amplía capital en la sociedad promotora. La promotora ya es propietaria del suelo, y el gestor participa con capital propio junto a los inversores. El plazo que calculamos es de 38 meses, con una única distribución al vencimiento.
Ubicación
El proyecto se sitúa en un municipio del área metropolitana de Sevilla, en una zona de expansión residencial. La documentación describe el entorno como un núcleo con tradición industrial y actividad económica consolidada, bien conectado con la capital por autovía y con transporte público en desarrollo: se prevé la reactivación de una línea de tranvía con parada próxima a la promoción, que enlazaría con la red de metro. Menciona también un entorno natural protegido y un conjunto histórico en el municipio. La promoción se ubica en un sector concreto de expansión, con vivienda protegida y parcelas de uso terciario colindantes.
Economía
La documentación plantea tres escenarios. En el favorable, las previsiones de ingresos superan a los costes totales de ejecución. En el moderado se incorpora un sobrecoste de construcción, que eleva los costes pero se compensa en parte al reducirse el impuesto de sociedades y los honorarios de gestión. En el desfavorable se combinan un sobrecoste de obra y una bajada de los precios de venta, con resultado negativo y pérdida parcial del capital aportado. El proyecto se financia con capital de los inversores y del gestor; el préstamo promotor está en conversaciones preliminares con entidades bancarias y no se ha cerrado. La comercialización se lanzará más adelante, con el objetivo de acumular preventas antes de iniciar la obra.
Garantías y estructura
La estructura es de capital, no de deuda: las aportaciones de los inversores entran vía ampliación de capital en una sociedad vehículo que después amplía capital en la sociedad promotora. La promotora ya es propietaria del suelo, lo que la documentación señala como un punto de seguridad. No se describe hipoteca ni aval: el préstamo promotor está en conversaciones preliminares y no se ha cerrado. El gestor compromete capital propio y supedita parte de sus honorarios a que los inversores alcancen una rentabilidad mínima, lo que la documentación presenta como alineación de intereses. No tenemos el dato de LTV ni de rango de garantía. La plataforma está registrada como PSFP, según nuestra comprobación contra el registro de la CNMV.
Situación comercial y salida
El proyecto está en fase de estructuración: la aprobación de un Estudio de Detalle para cambiar el uso a vivienda protegida es condición precedente para la entrada de los inversores. Superado ese hito se solicitará la licencia de obras y se prevé iniciar la construcción después. La comercialización se lanzará más adelante, con el objetivo de acumular el nivel de preventas que exige la entidad bancaria antes de empezar la obra. La devolución al inversor se produce al vencimiento, con una única distribución, una vez terminada la construcción y entregadas las viviendas. El plazo que calculamos es de 38 meses.
Ventajas
- Rentabilidad La rentabilidad es la dimensión mejor puntuada: subnota 8,64 sobre 10, en banda alta y con una confianza del 88 %. Aporta 2,16 de los 2,5 puntos posibles. La rentabilidad anual que calculamos a partir de sus cifras es del 16,34 %, con un acumulado del 61,48 % a 38 meses.
- Rentabilidad La confianza en la rentabilidad, del 88 %, es la única de las cuatro dimensiones que supera el umbral del 60 % que marca la escala. Es también la que menos puntos deja sin aportar, 0,34.
Desventajas y riesgos
- Licencia y preventas El mercado es la dimensión con datos peor valorada: subnota 2,0 sobre 10, en banda baja, y una confianza del 40 %, por debajo del umbral del 60 %. Aporta 0,4 de los 2,0 puntos posibles y deja 1,6 sin aportar. La razonabilidad de los precios de venta y la profundidad de la demanda son lo que más frena la nota.
- Rentabilidad La rentabilidad se apoya en estimaciones del gestor, no en resultados cerrados: la documentación recuerda que las previsiones son meras estimaciones y que el supervisor no permite comunicar la rentabilidad estimada en proyectos de equity. La cifra que damos es una proyección que calculamos a partir de sus datos, no un rendimiento asegurado.
Lo que no sabemos
- Garantías No tenemos ningún dato de garantías: ni LTV, ni rango de garantía, ni avales. La dimensión queda sin subnota y deja de aportar 2,77 puntos de los 3,0 posibles, con un peso del 30 % en la fórmula. No afirmamos de quién es esa ausencia: puede ser que no llegue a nuestra ingesta, que la procedencia no conste o que el supervisor limite su publicación. No la calificamos ni bien ni mal.
- Promotor No tenemos ningún dato del promotor. La dimensión queda sin subnota y deja de aportar 2,12 puntos de los 2,5 posibles, con un peso del 25 % en la fórmula. No afirmamos de quién es esa ausencia. No la calificamos ni bien ni mal.
Conclusión
La nota es 3,16 sobre 10, con una confianza del 30 %, por debajo del umbral del 60 % que marca la escala. La rentabilidad es lo único que sostiene el resultado, con una subnota alta y una confianza del 88 %, mientras que el mercado puntúa bajo y las garantías y el promotor no tienen ningún dato. Esas dos ausencias pesan un 30 % y un 25 % en la fórmula, y son lo que más rebaja la nota. Quien mire esta operación debería tener presente que la rentabilidad proyectada depende de estimaciones y que la estructura de garantías no está descrita.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.