Análisis y valoración del proyecto Ibiza | Proyecto Alegre de Urbanitae
Urbanitae ronda cerrada datos inferidos
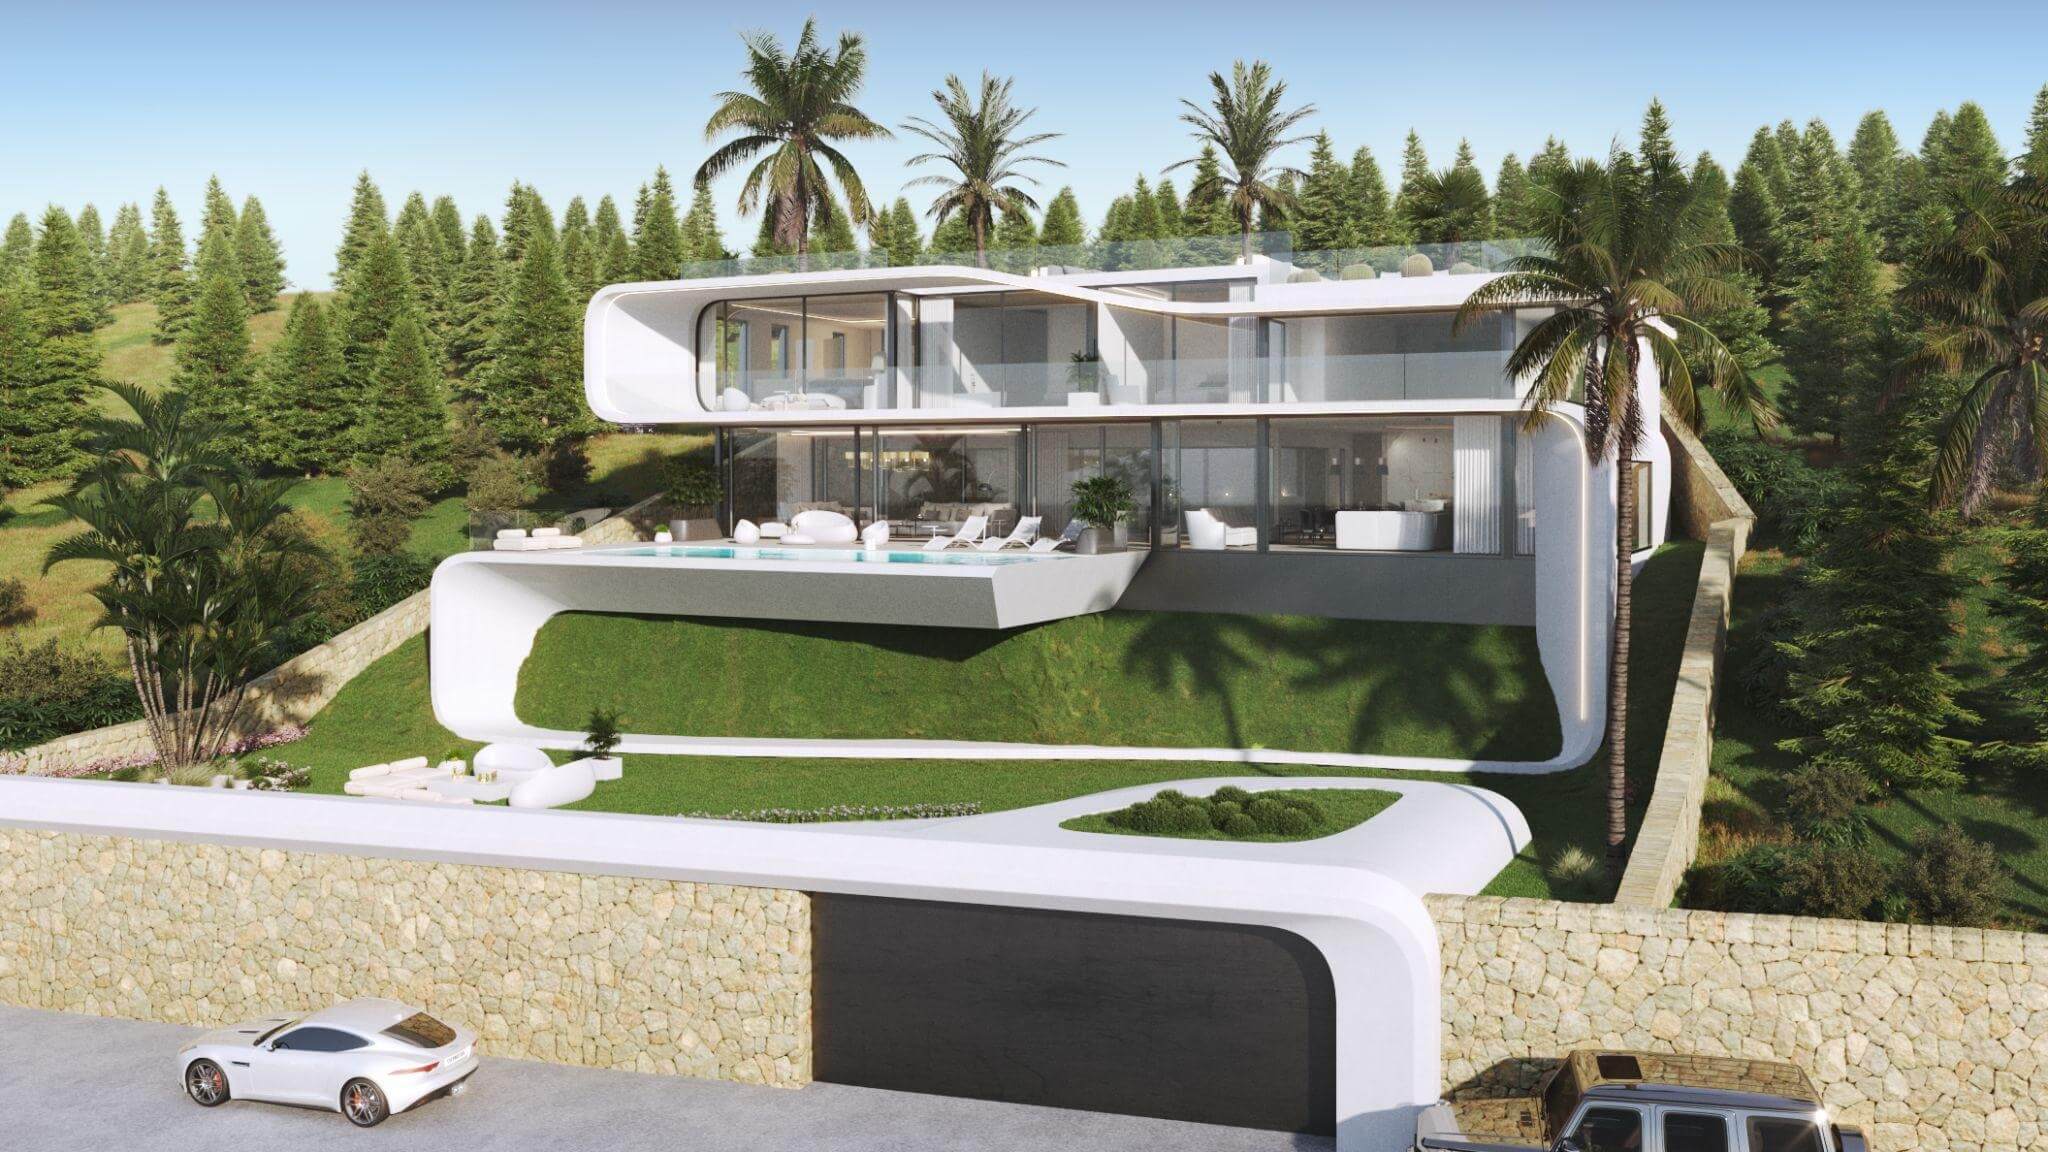 Imagen: Urbanitae
Nota: 6,42 /10 confianza global: 52 % nota calculada el 2026-11-15
Plataforma UrbanitaeUbicación C. Cap Serrat, des, 40M, 07839 Sant Josep de sa Talaia, Illes Balears, Ibiza, Islas BalearesModalidad Deuda / préstamoImporte 5 000 000 €Plazo 18 mesesRentabilidad anual 10,00 %
Proyecto Urbanitae en Ibiza, Islas Baleares
Préstamo hipotecario de hasta 9.460.000 € a 18 meses, con dos posibles extensiones de 6 meses, destinado a refinanciar un préstamo existente, finalizar las obras y recapitalizar al promotor. El colateral son dos villas de lujo en construcción (avance de obra ~60% y ~70%) en Sant Josep de Sa Talaia, Ibiza.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 7,88 con datos, en parte pesa el 25 % de la fórmula; aporta 1,97 de los 2,50 puntos que podría aportar
- Garantías 4,50 con datos, en parte pesa el 30 % de la fórmula; aporta 1,35 de los 3,00 puntos que podría aportar
- Promotor 5,20 con datos, en parte pesa el 25 % de la fórmula; aporta 1,30 de los 2,50 puntos que podría aportar
- Licencia y preventas 9,00 con datos, en parte pesa el 20 % de la fórmula; aporta 1,80 de los 2,00 puntos que podría aportar; sin preventas publicadas: en deuda, callarlas no resta, y la dimensión vale lo que la licencia
Nota calculada el ; datos del proyecto actualizados el . La nota se ha vuelto a calcular con esos datos y sale la misma.
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- C. Cap Serrat, des, 40M, 07839 Sant Josep de sa Talaia, Illes Balears, Ibiza, Islas Baleares
- Modalidad
- Deuda / préstamo
- Importe objetivo
- 5 000 000 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- 10,00 %
- Plazo
- 18 meses
- Rentabilidad total
- 15,00 %
Características del inmueble
- Tipo de activo
- Residencial
- Viviendas
- 2 viviendas
Situación urbanística y construcción
- Licencia de obras
- Licencia concedida
Promotor
- Proyectos previos del promotor
- 15 proyectos
- Capital comprometido
- 3 160 672 €
Garantías
- Garantía
- Hipoteca de primer rango
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- En curso
- Preventas
- sin dato
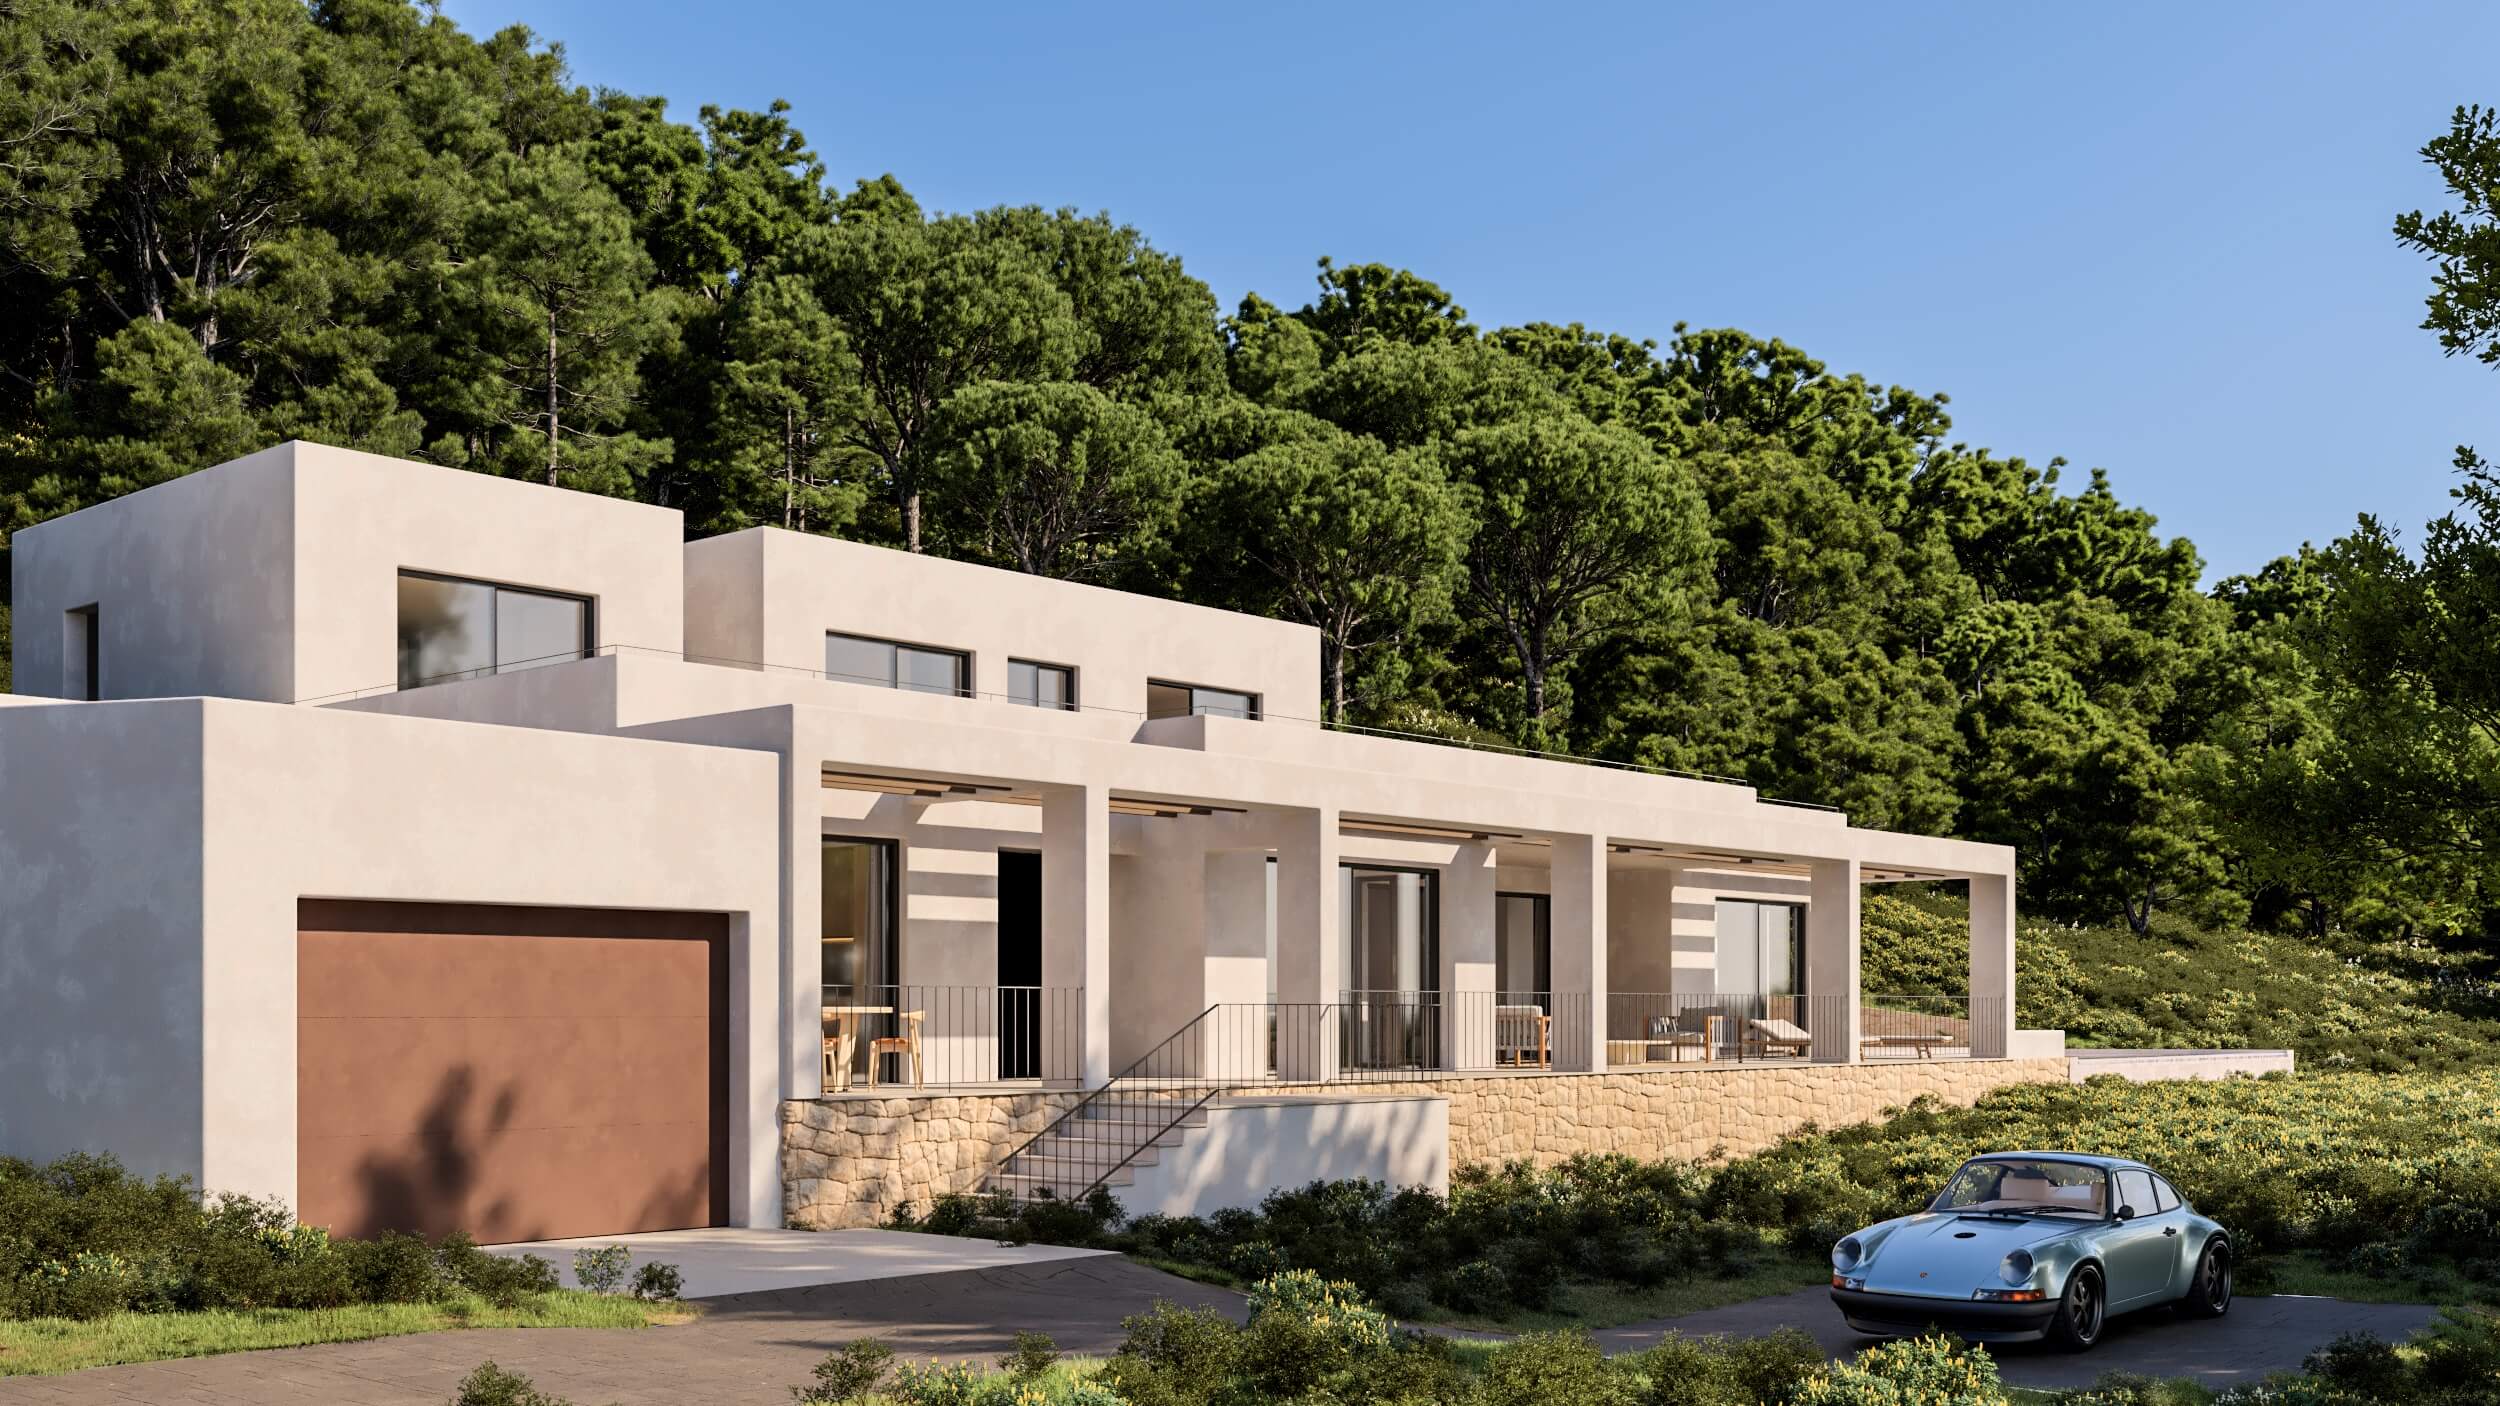 Imagen: Urbanitae
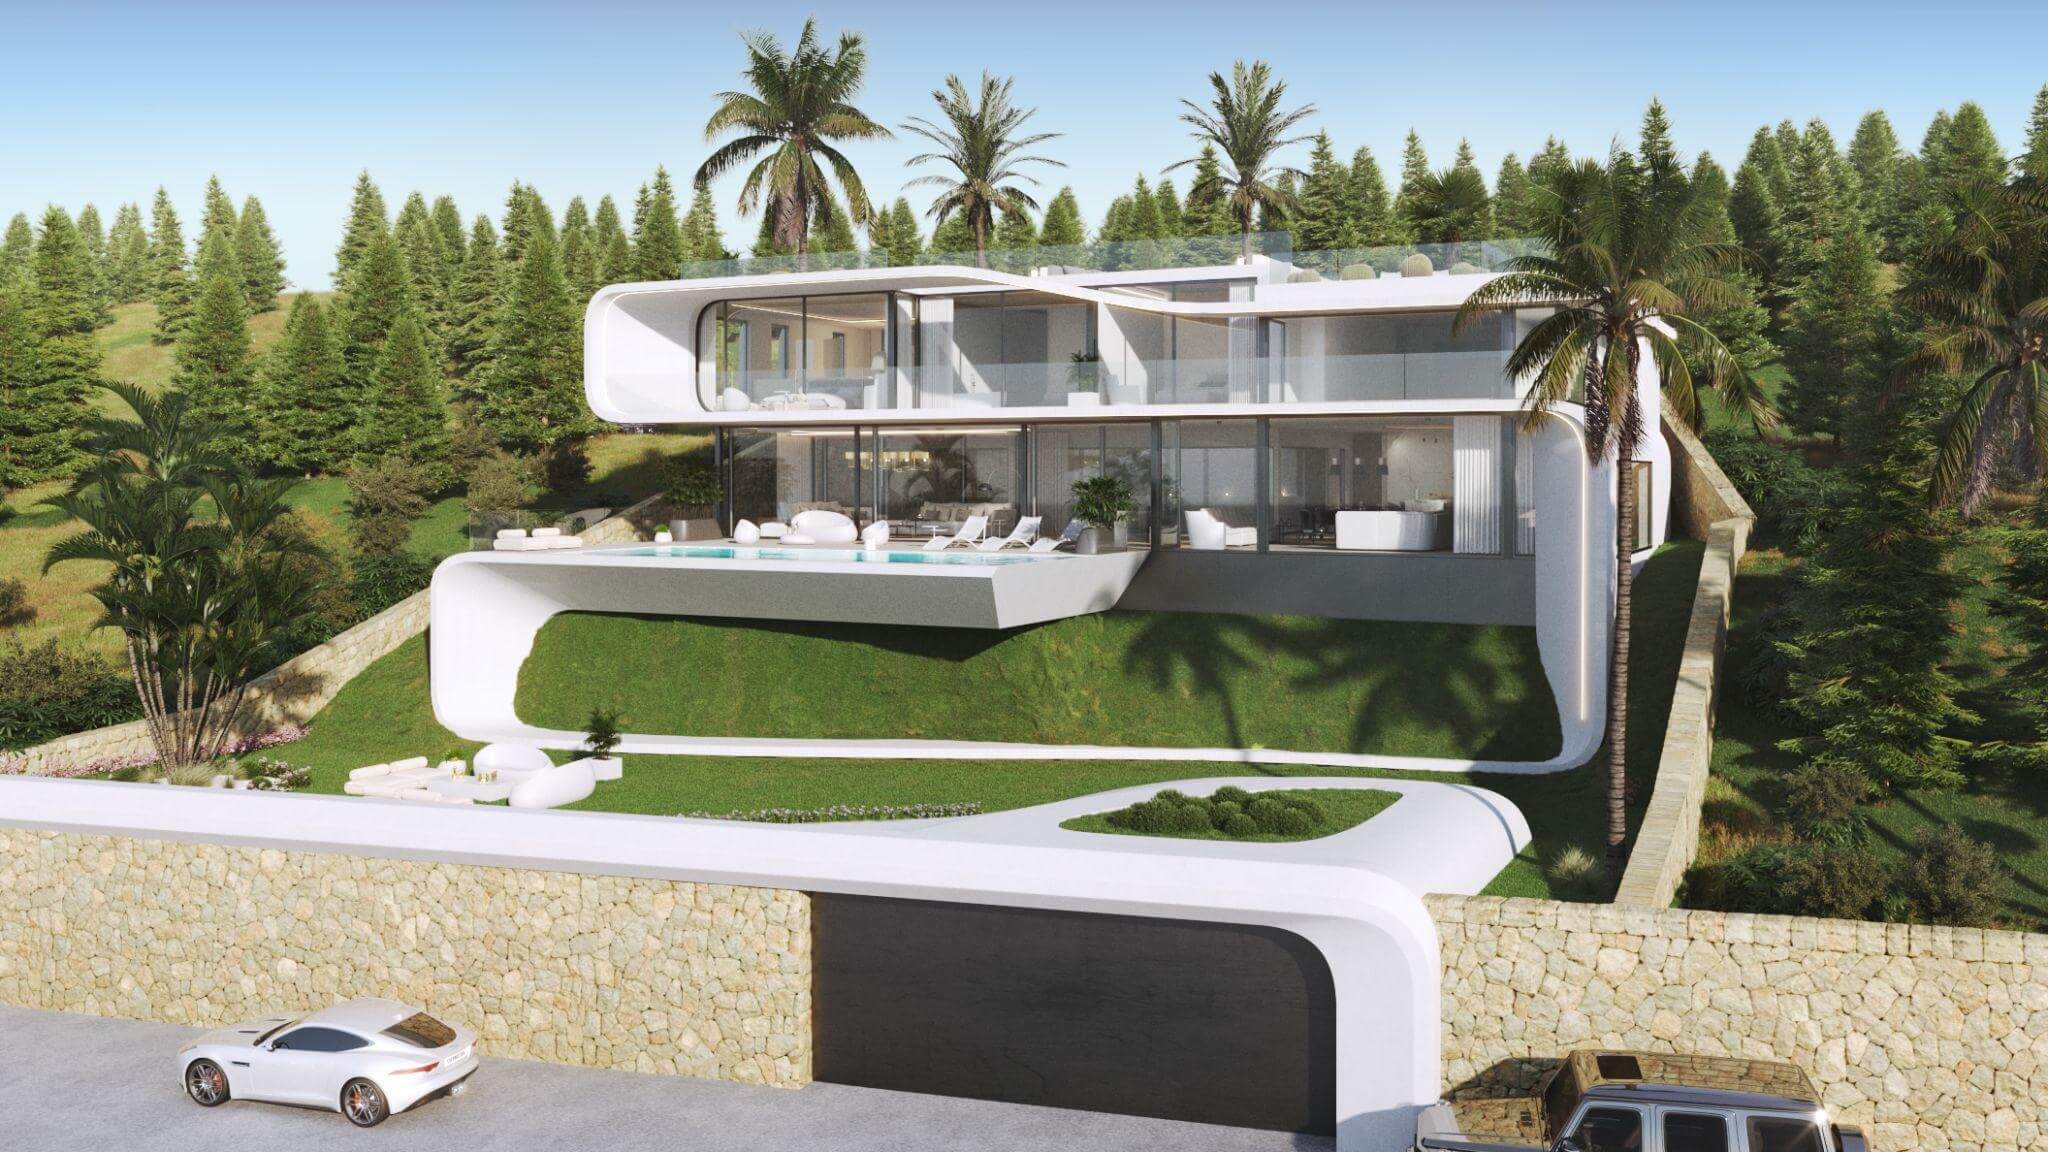 Imagen: Urbanitae
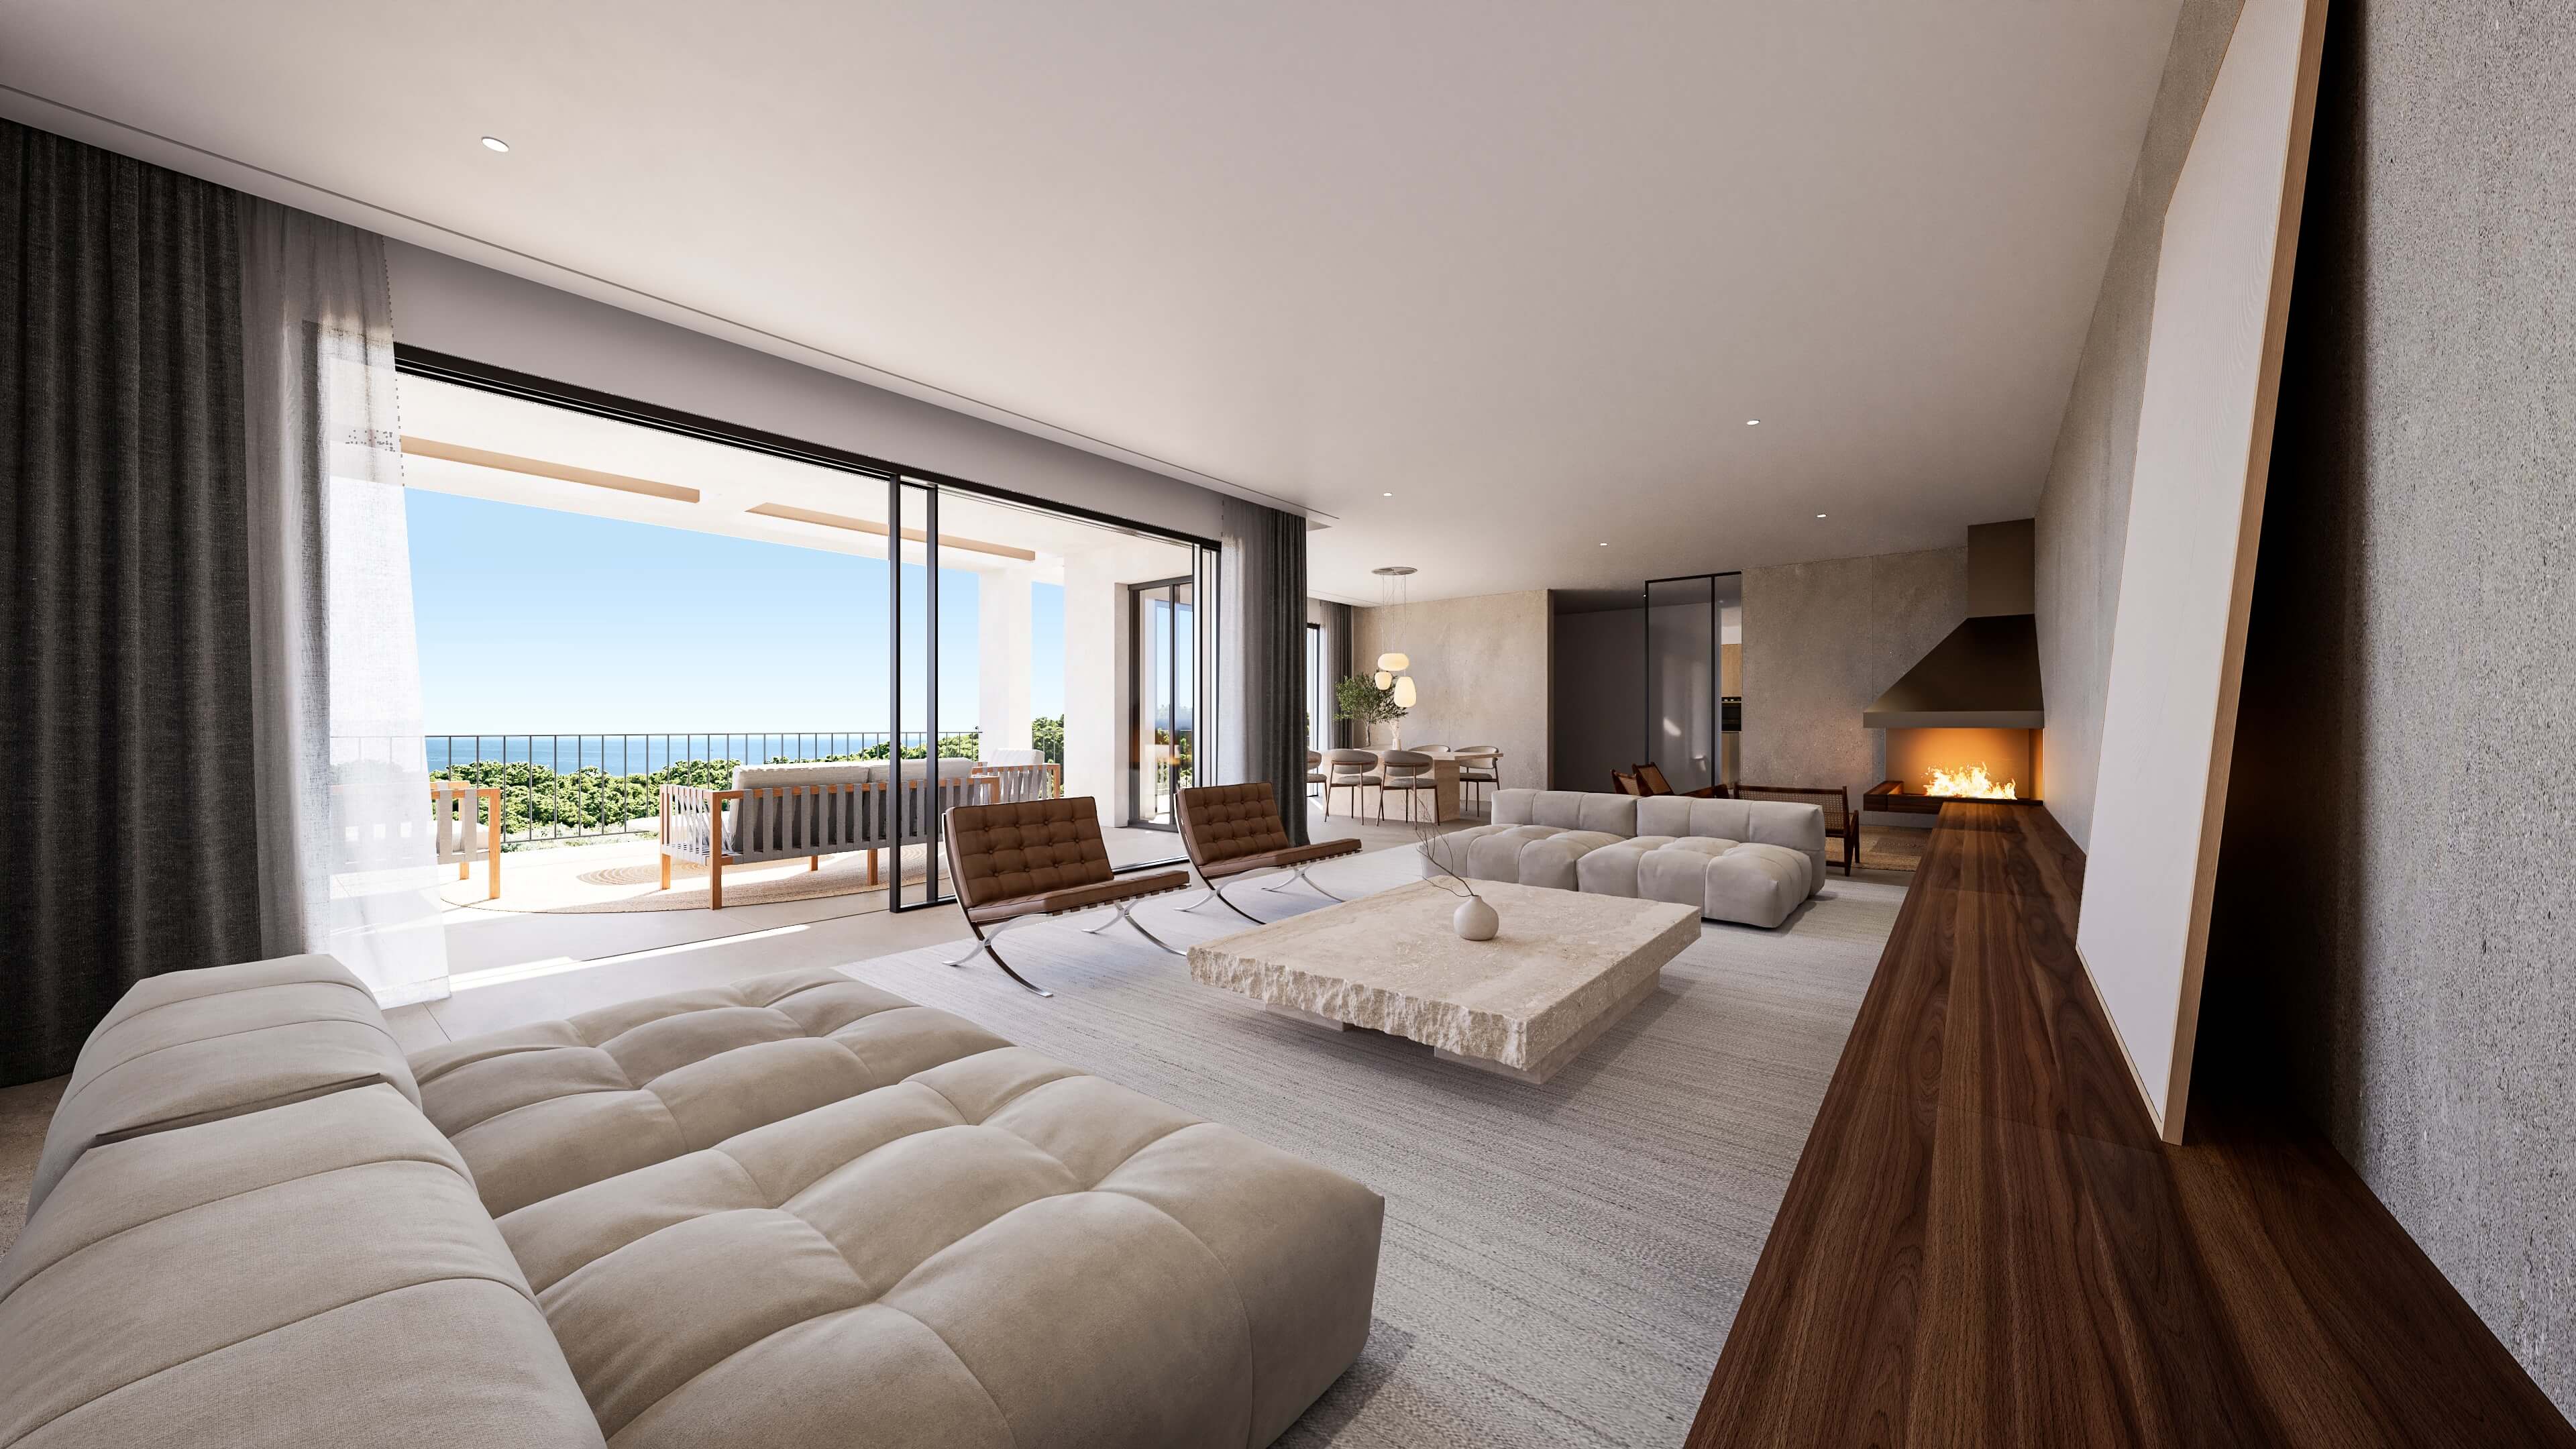 Imagen: Urbanitae
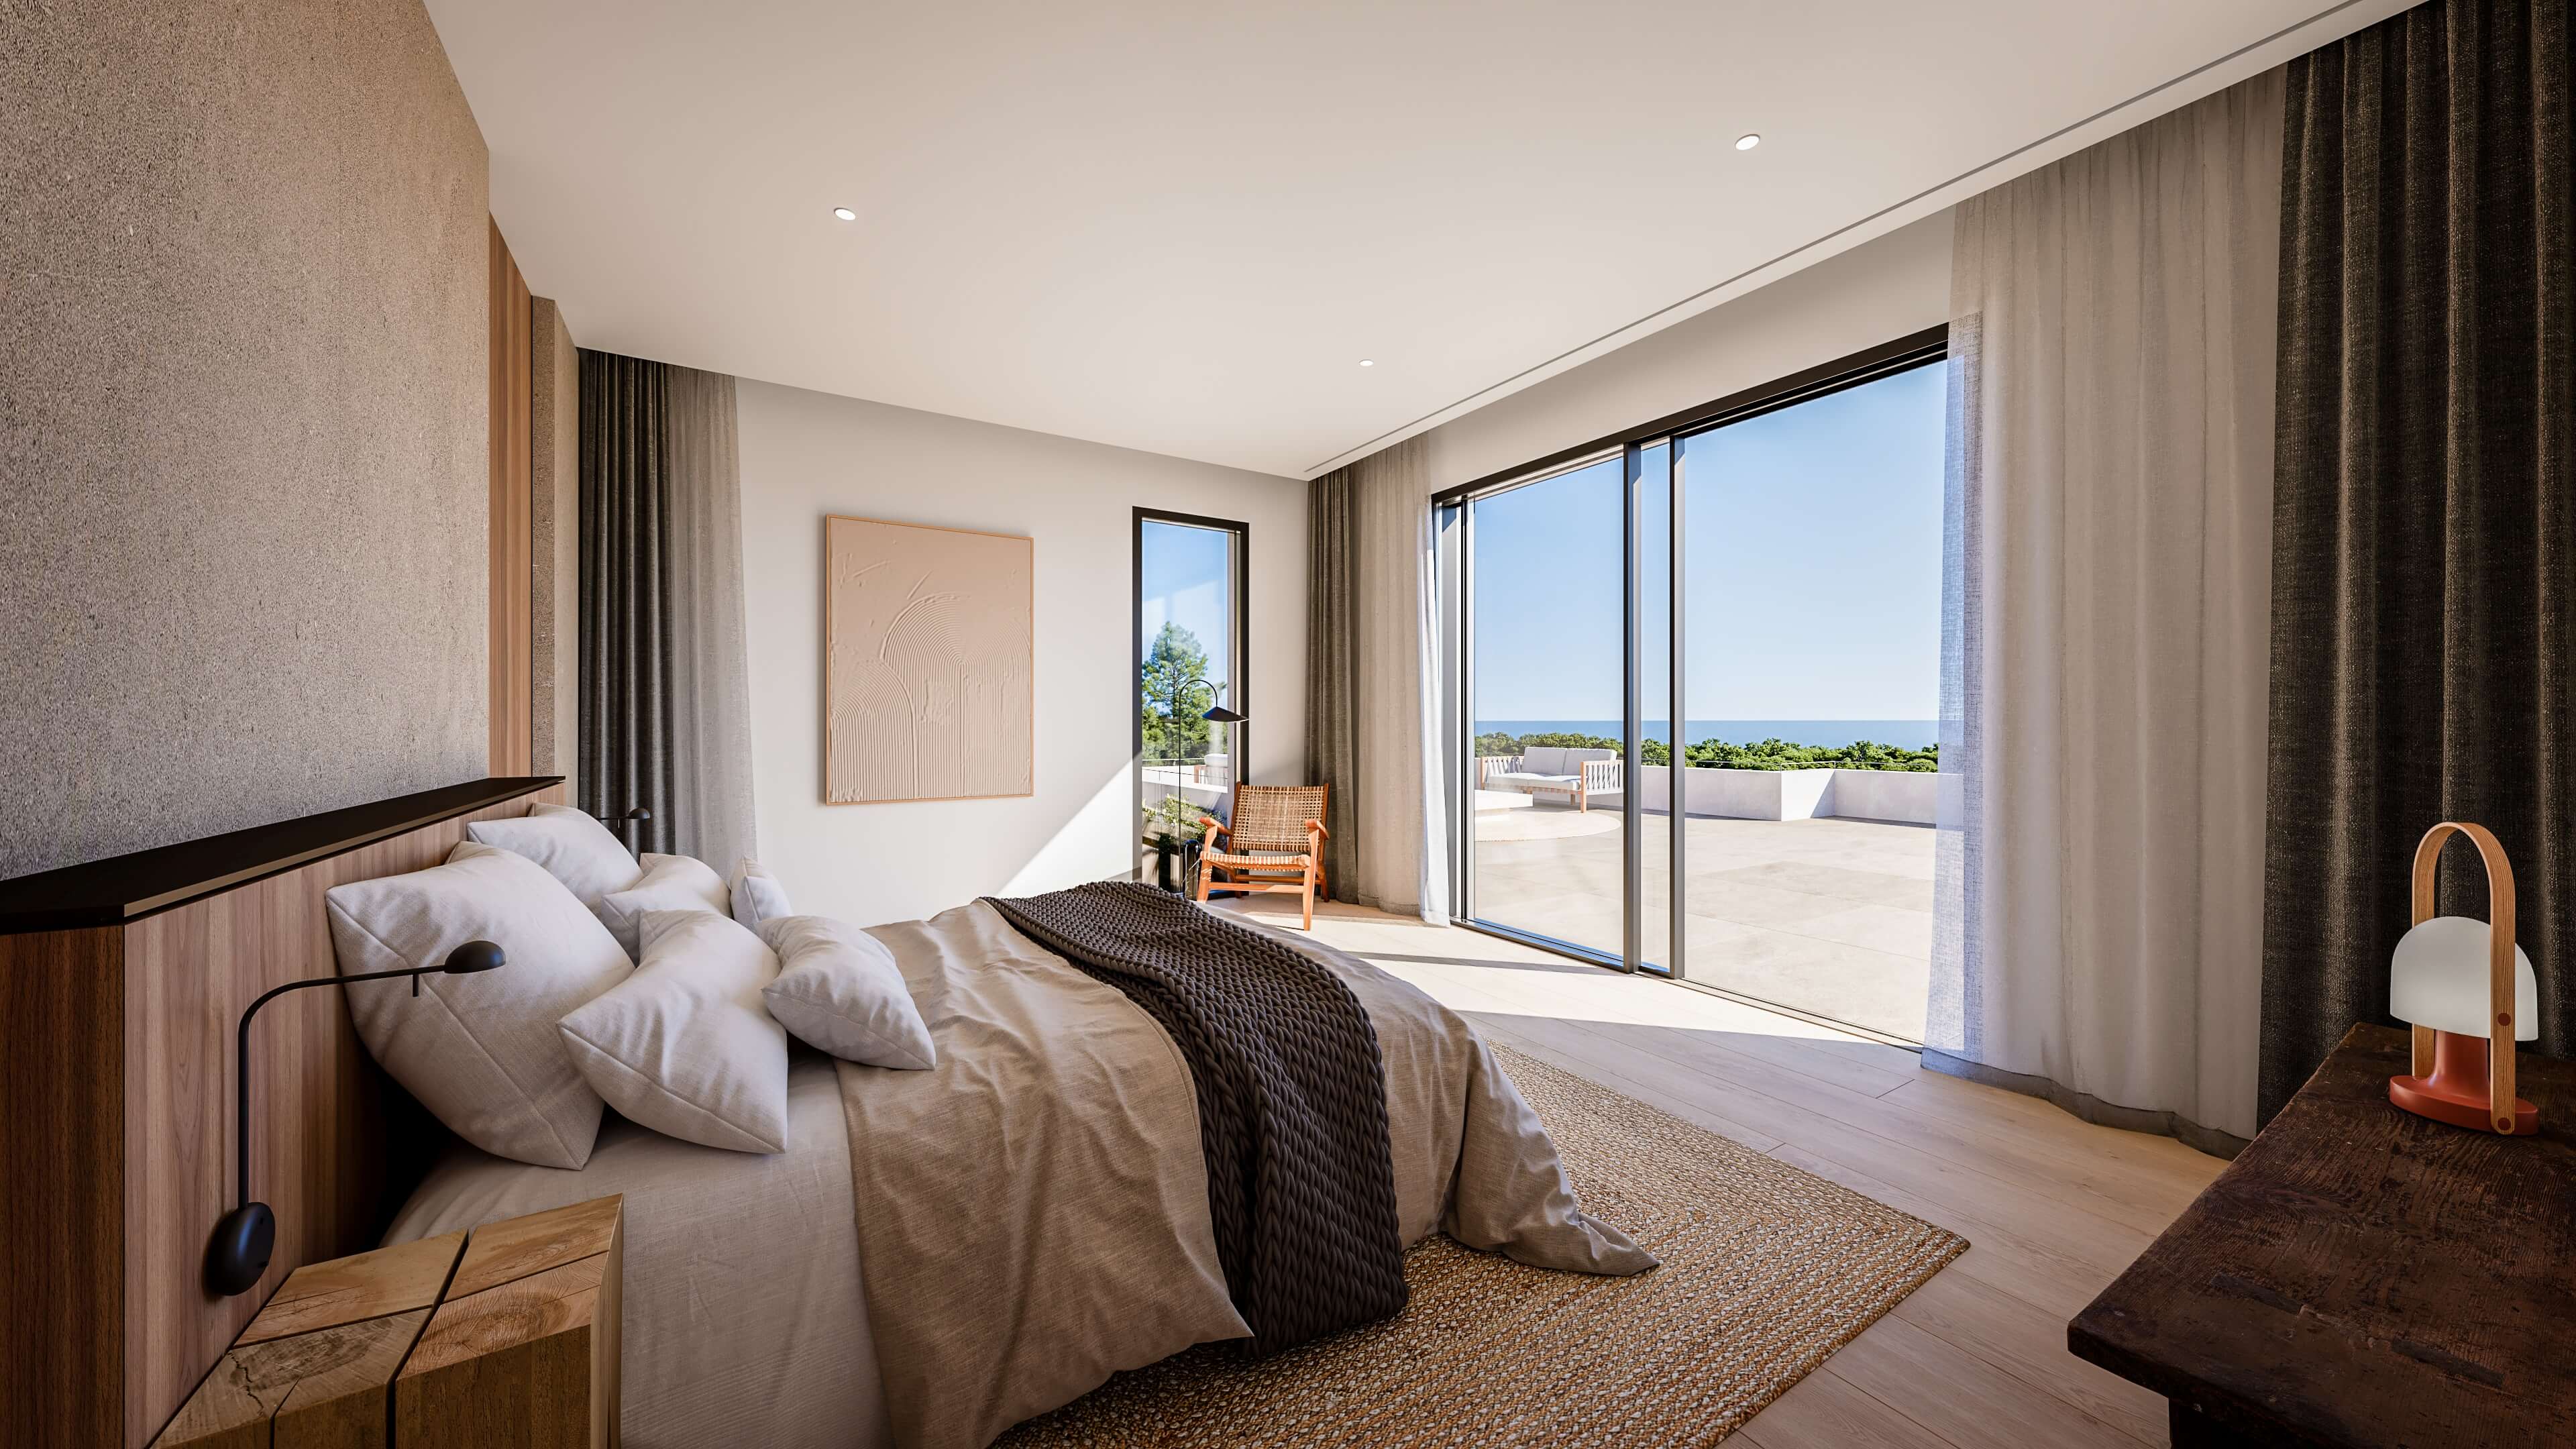 Imagen: Urbanitae
 Imagen: Urbanitae
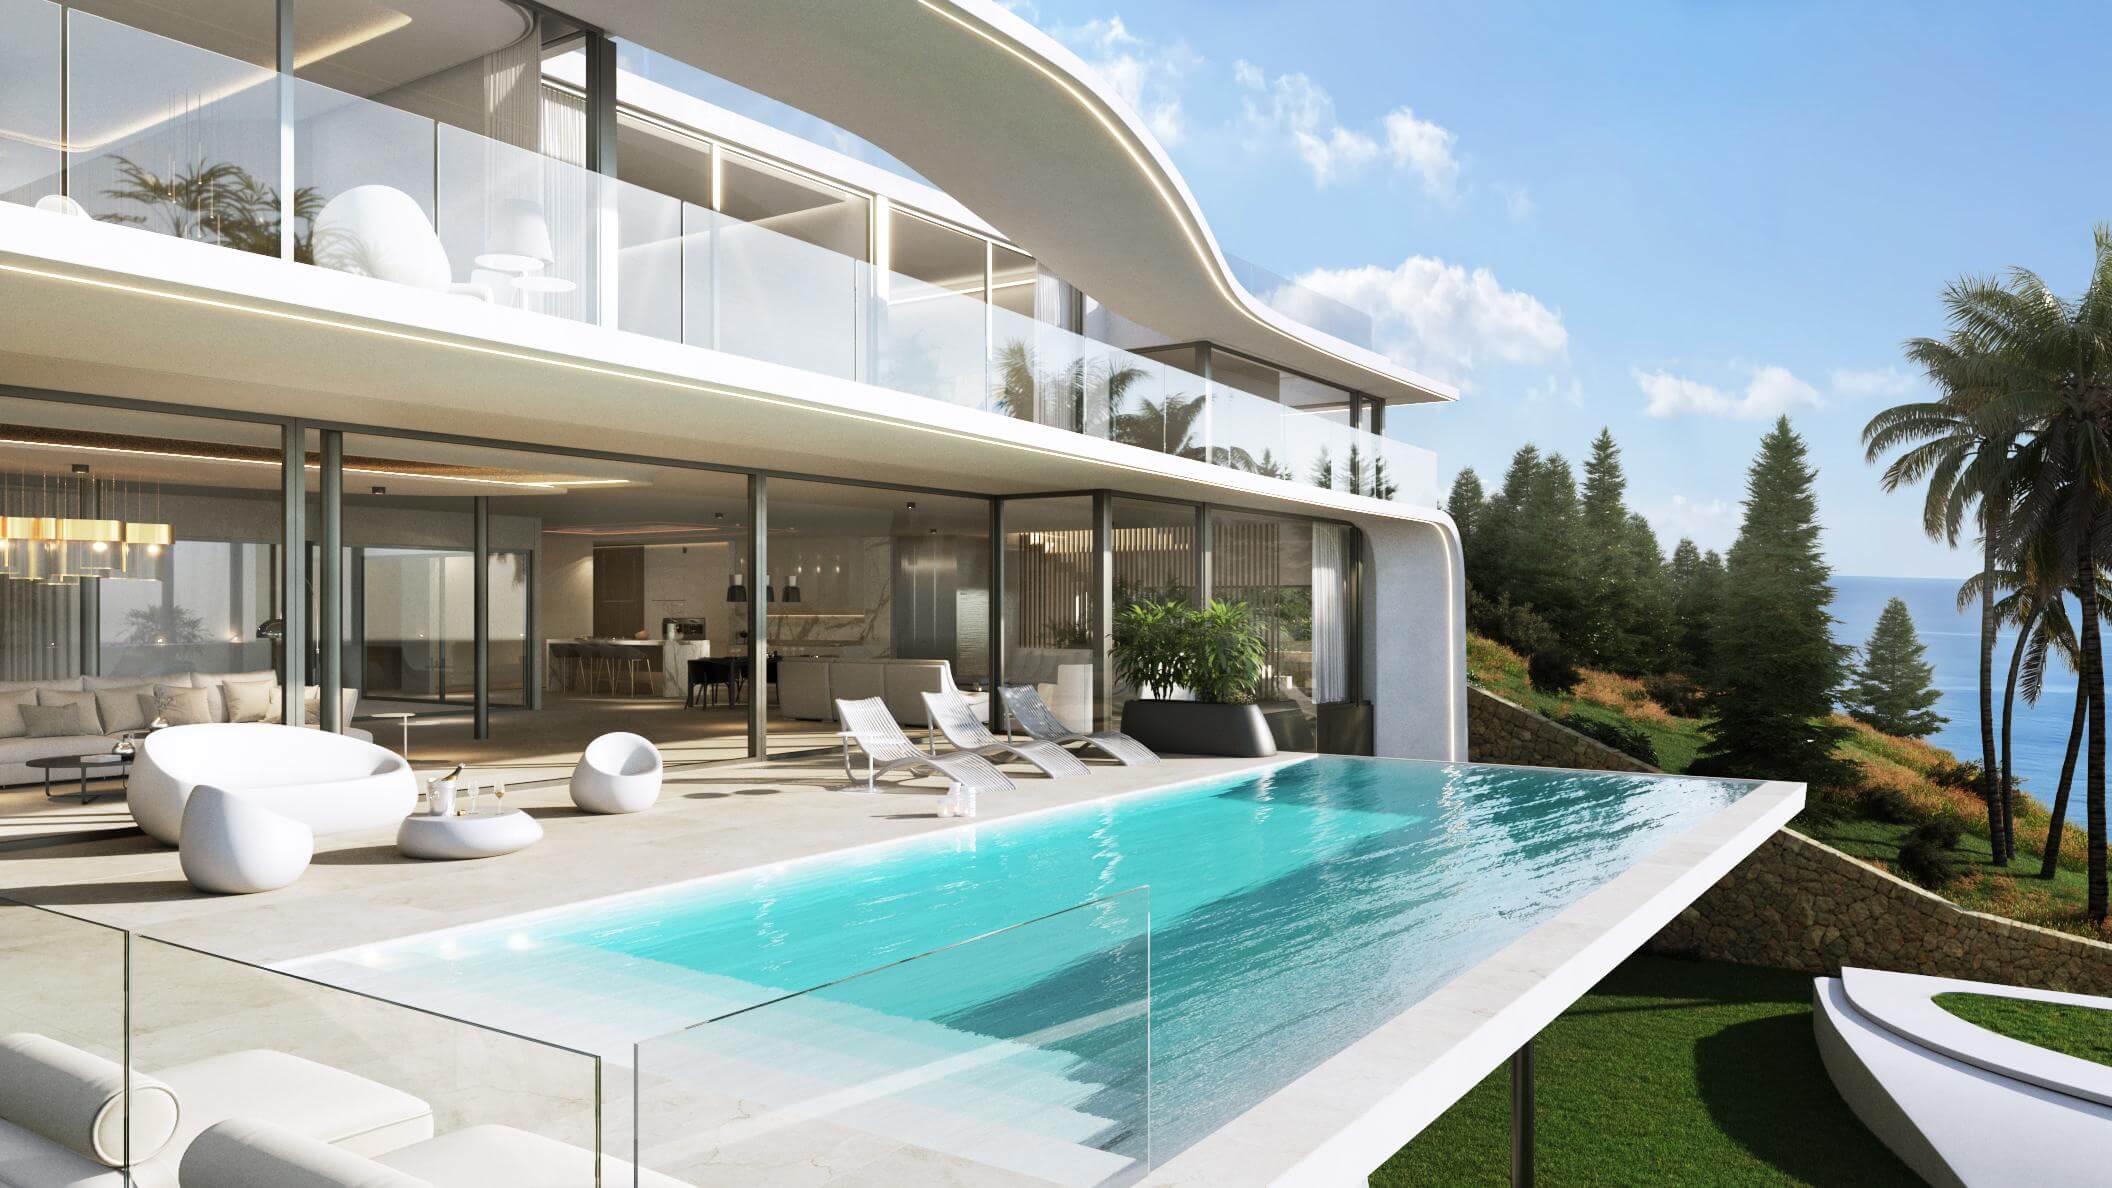 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Sant Josep de sa Talaia (Balears, Illes), código INE 07048, identificado a partir de la ubicación que publica la plataforma («C. Cap Serrat, des, 40M, 07839 Sant Josep de sa Talaia, Illes Balears, Ibiza, Islas Baleares»).
- Población
- 29 761 habitantes a 1 de enero de 2025 Instituto Nacional de Estadística (INE), Tabla 29005, «Cifras oficiales del padrón por municipio»; capturado el .
- Renta neta media por persona
- 17 830 € al año renta de 2023 El 82 % de la población de España vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estadística (INE), Tabla 30824, «Indicadores de renta media y mediana»; capturado el .
- Valor tasado medio de la vivienda libre
- sin dato el ministerio solo lo publica para municipios de más de 25.000 habitantes, y no da la cifra cuando no hay tasaciones suficientes.
- Paro registrado
- 384 personas septiembre de 2026 1,3 por cada 100 habitantes (calculado por Crowdrater: paro registrado de septiembre de 2026 entre la población a 1 de enero de 2025. No es la tasa de paro, que se mide sobre la población activa). Servicio Público de Empleo Estatal (SEPE), «Paro registrado por municipios desglosado por sexo, tramos de edad y sector de la actividad económica» (fichero anual de datos abiertos); capturado el .
Elaboración propia con datos extraídos del sitio web del INE: www.ine.es. Fuente: Servicio Público de Empleo Estatal (SEPE). Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 5,67 (fórmula 1.0.0). La nota de hoy es 6,42. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Se financia con deuda. Los inversores de Urbanitae conceden un préstamo a tipo fijo a una sociedad vehículo propietaria de dos villas de lujo en construcción en Ibiza, que actúan como colateral hipotecario. El dinero tiene tres destinos: refinanciar una hipoteca anterior, terminar las obras de ambos activos y una recapitalización para que el promotor recompre a accionistas minoritarios. La plataforma declara un tipo fijo anual simple del 10,0 % y nosotros derivamos un plazo de 18 meses, con dos prórrogas posibles. Intereses y principal se abonan al vencimiento. La plataforma figura registrada como PSFP y el proyecto consta como deuda en curso.
Ubicación
Los dos activos están en Ibiza, en dos emplazamientos distintos. El primero es una villa dentro de una urbanización residencial privada ya consolidada, de baja densidad y con vivienda unifamiliar predominante, situada en una ladera elevada orientada al Mediterráneo, con vistas abiertas al mar y a una isla cercana y acceso rápido a calas y zonas de costa. El segundo ocupa una parcela elevada en una zona de baja densidad y paisaje muy conservado, con vistas a un entorno natural protegido. A su alrededor hay sobre todo pinares y suelo rústico, con muy pocas construcciones, y la normativa prima la vivienda unifamiliar aislada y limita el volumen y la densidad edificatoria.
Economía
El préstamo cubre la refinanciación de una hipoteca existente, la finalización de las obras y una recapitalización para el promotor. La plataforma declara un tipo fijo anual simple del 10,0 % y nosotros derivamos un plazo de 18 meses, con dos prórrogas posibles; los intereses se devengan desde la formalización y se cobran junto al principal al vencimiento. La documentación menciona una aportación de fondos propios del promotor al proyecto, pero no tenemos esa cifra. Tampoco tenemos el ticket mínimo, ni el LTV de la primera disposición, ni el LTV sobre el edificio terminado, así que no podemos decir cuánto pesa la deuda sobre el valor de los activos ni cuánto hace falta para entrar. No tenemos datos de preventas.
Garantías y estructura
La plataforma declara una hipoteca de primer rango sobre las dos fincas, con una responsabilidad hipotecaria fijada por encima del principal. La documentación añade prenda sobre las acciones de la sociedad titular, prenda sobre sus cuentas bancarias y un barrido de la totalidad de la caja que generen las ventas de cualquiera de las villas, destinado a amortizar el préstamo. Se suma un mandato de venta a favor de los prestamistas, que se activa si no se da la primera prórroga, si se ejecuta esa prórroga o ante un incumplimiento. Esta dimensión puntúa 4,50 sobre 10, en banda media y con un 40 % de confianza, y deja sin aportar 1,65 de los 3,00 puntos posibles. Conviene recordar que una hipoteca de primer rango es una estructura de prelación, no una promesa de cobro.
Situación comercial y salida
La salida prevista son los ingresos de la venta de una o de las dos villas. La comercialización se plantea con una estrategia multicanal y agencias internacionales especializadas en residencial prime. La hoja de ruta que describe la documentación es: formalizar el préstamo y cancelar el anterior, terminar las obras y arrancar la comercialización activa, y después obtener las licencias de primera ocupación y escriturar las entregas. Para uno de los dos activos esa licencia depende de que se cierre el procedimiento de regularización urbanística en el que está inmersa su urbanización. La dimensión de mercado puntúa 5,50 sobre 10, en banda media y con un 40 % de confianza, y deja 0,90 puntos sin aportar. No tenemos datos de preventas.
Ventajas
- Rentabilidad La plataforma declara un tipo fijo anual simple del 10,0 % y el plazo que derivamos nosotros es de 18 meses, con dos prórrogas posibles. Es la dimensión que más aporta a la nota: subnota de 7,88 sobre 10, banda alta y la confianza más elevada del análisis, un 80 %.
- Garantías La estructura descrita incluye una hipoteca de primer rango declarada por la plataforma, prenda de las acciones y de las cuentas de la sociedad titular, barrido de toda la caja de las ventas hacia la amortización del préstamo y mandato de venta a favor de los prestamistas. La dimensión puntúa 4,50 sobre 10, con 1,65 de 3,00 puntos sin aportar y un 40 % de confianza.
- Licencia y preventas Según la documentación, los dos activos están en un mercado residencial exclusivo, con demanda internacional y oferta estructuralmente limitada, en emplazamientos de baja densidad y paisaje conservado. La dimensión puntúa 5,50 sobre 10, en banda media y con un 40 % de confianza.
- Promotor El promotor se describe como especializado en residencial de lujo, con experiencia internacional y varias operaciones completadas en formato club deal, y ha aportado fondos propios al proyecto. La dimensión puntúa 5,00 sobre 10, en banda media y con un 40 % de confianza.
- Promotor Las dos villas están en fase avanzada de obra, con las estructuras ya terminadas, lo que reduce el riesgo de desvío de plazo y coste en lo que queda por ejecutar.
Desventajas y riesgos
- Garantías Es la dimensión con más peso, un 30 %, y la que deja más puntos sin aportar: 1,65 de 3,00. Puntúa 4,50 sobre 10, en banda media, y su confianza es del 40 %. No tenemos el LTV de la primera disposición ni el LTV sobre el edificio terminado, así que no podemos decir qué parte del valor cubre la hipoteca.
- Promotor Puntúa 5,00 sobre 10, en banda media y con un 40 % de confianza, y deja 1,25 de 2,50 puntos sin aportar. La trayectoria que describe la documentación no viene con cifras que podamos dar, y no tenemos datos de cómo se ha comportado en operaciones anteriores.
- Licencia y preventas Puntúa 5,50 sobre 10, en banda media y con un 40 % de confianza, y deja 0,90 de 2,00 puntos sin aportar. La urbanización de uno de los activos está inmersa en un procedimiento administrativo de regularización urbanística que ha frenado la tramitación de nuevas licencias, incluida la de primera ocupación, y su desenlace depende de los plazos de la administración pública.
- Rentabilidad Es la dimensión mejor situada, en banda alta y con un 80 % de confianza, pero deja 0,53 de 2,50 puntos sin aportar. El 10,0 % es un tipo anual simple declarado por la plataforma, así que el cobro depende de que el préstamo se amortice en el plazo previsto; y no tenemos el ticket mínimo, luego no sabemos cuánto hay que aportar para entrar.
Conclusión
La nota se queda en 5,67 sobre 10, con una confianza del 50 %, por debajo del 60 % que el análisis pide para dar por buena una puntuación. Lo que la sostiene es la rentabilidad: un 10,0 % anual simple declarado por la plataforma, en banda alta y con un 80 % de confianza. Garantías, promotor y mercado quedan en banda media con un 40 % de confianza cada una, y lo que más pesa en contra son los datos que faltan, en particular el LTV, y el procedimiento urbanístico que condiciona la licencia de uno de los activos.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.