Análisis y valoración del proyecto Huelva | Proyecto El Rompido de Urbanitae
Urbanitae ronda cerrada
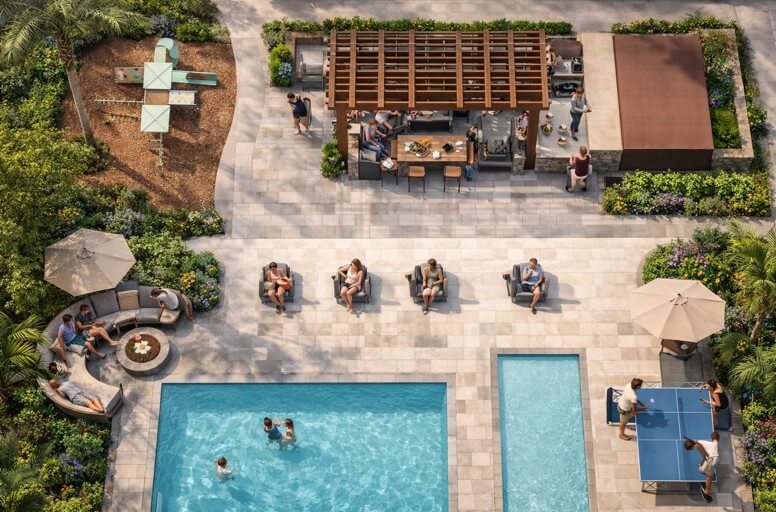 Imagen: Urbanitae
Nota: 4,40 /10 confianza global: 62 % nota calculada el 2026-11-15
Plataforma UrbanitaeUbicación UR NUEVO ROMPIDO OESTE, Parcela 6, El Rompido, HuelvaModalidad Equity / plusvalíaImporte 1 303 000 €Plazo 38 mesesRentabilidad anual 16,40 %
Proyecto Urbanitae en El Rompido, Huelva
Promoción residencial de obra nueva de 25 viviendas (16 unifamiliares pareadas y 9 en bloque plurifamiliar) sobre una parcela de 7.000 m² en El Rompido, Huelva. Incluye zonas comunes con piscina, gimnasio y áreas verdes, y se financia mediante equity con 1.300.000 € de inversores y 400.000 € del promotor.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 8,62 con datos, en parte pesa el 25 % de la fórmula; aporta 2,15 de los 2,50 puntos que podría aportar
- Garantías 3,73 con datos, en parte pesa el 30 % de la fórmula; aporta 1,12 de los 3,00 puntos que podría aportar
- Promotor 2,91 con datos, en parte pesa el 25 % de la fórmula; aporta 0,73 de los 2,50 puntos que podría aportar
- Licencia y preventas 2,00 con datos, en parte pesa el 20 % de la fórmula; aporta 0,40 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el . La nota se ha vuelto a calcular con esos datos y sale la misma.
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- UR NUEVO ROMPIDO OESTE, Parcela 6, El Rompido, Huelva
- Modalidad
- Equity / plusvalía
- Importe objetivo
- 1 303 000 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- 16,40 %
- Plazo
- 38 meses
Características del inmueble
- Tipo de activo
- Residencial
- Viviendas
- 25 viviendas
- Valor objetivo de ventas
- 9 052 500 €
Promotor
- Capital comprometido
- 400 000 €
Garantías
- Garantía
- Sin garantía real
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Coste total del proyecto
- 8 002 040 €
- Margen de seguridad de la venta
- 11,60 %
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- En curso
- Preventas
- 0,00 %
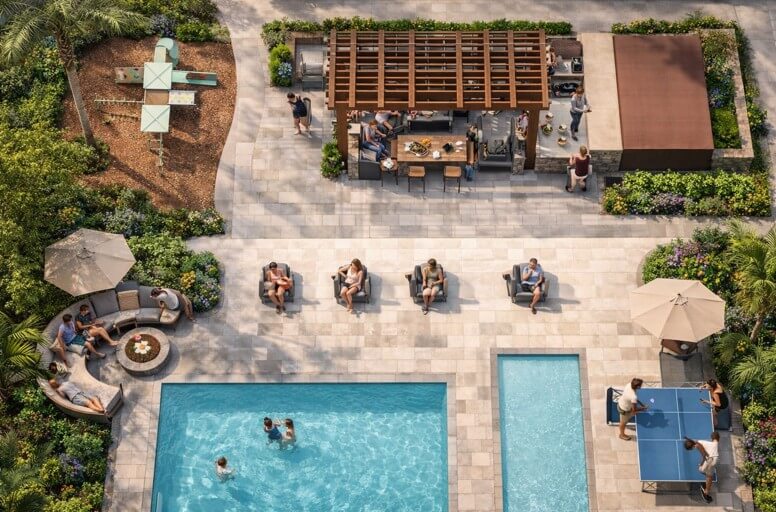 Imagen: Urbanitae
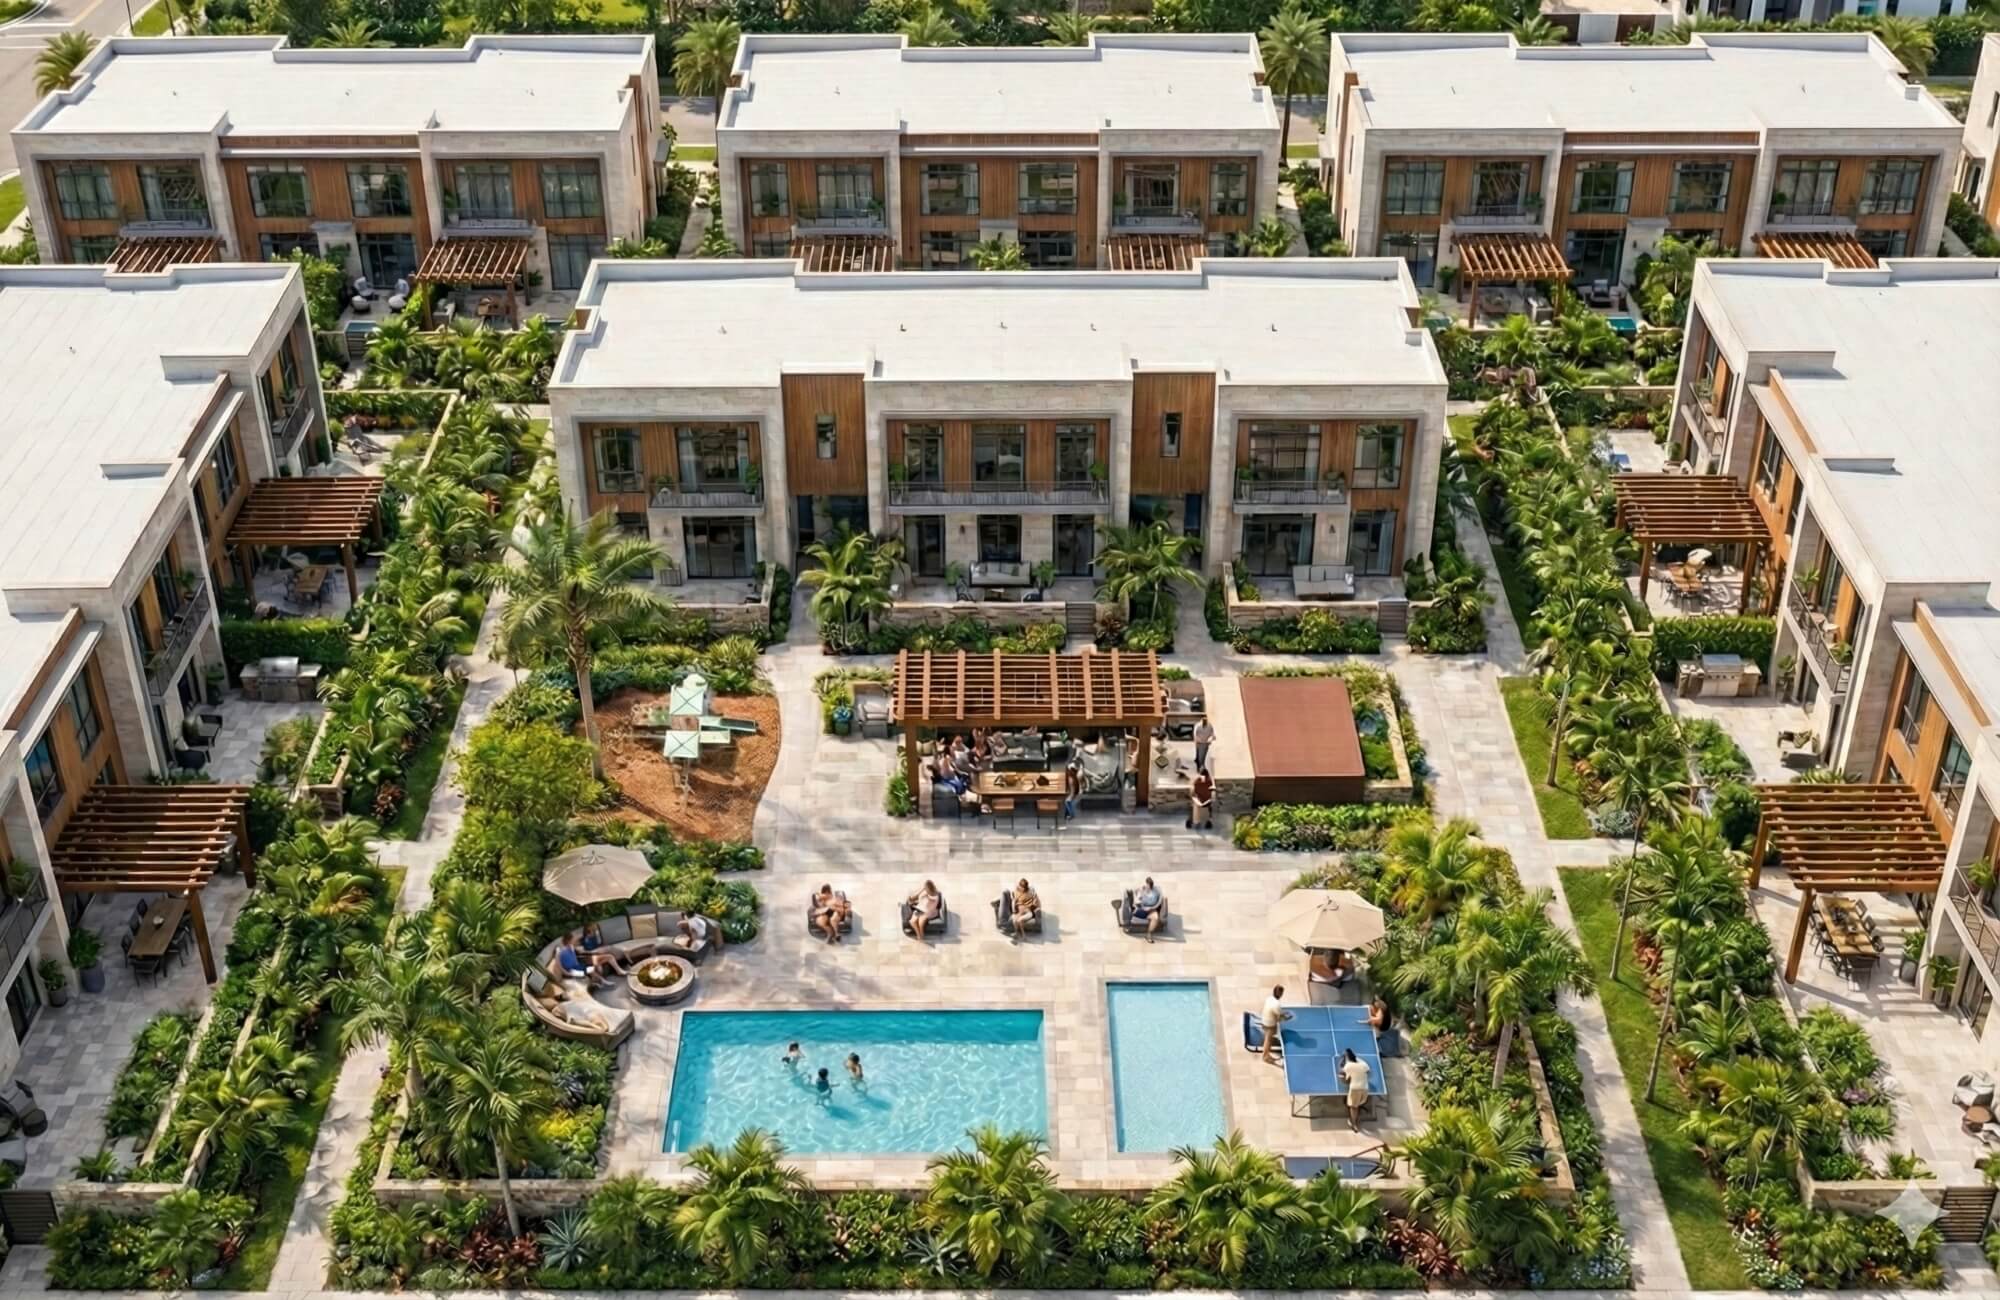 Imagen: Urbanitae
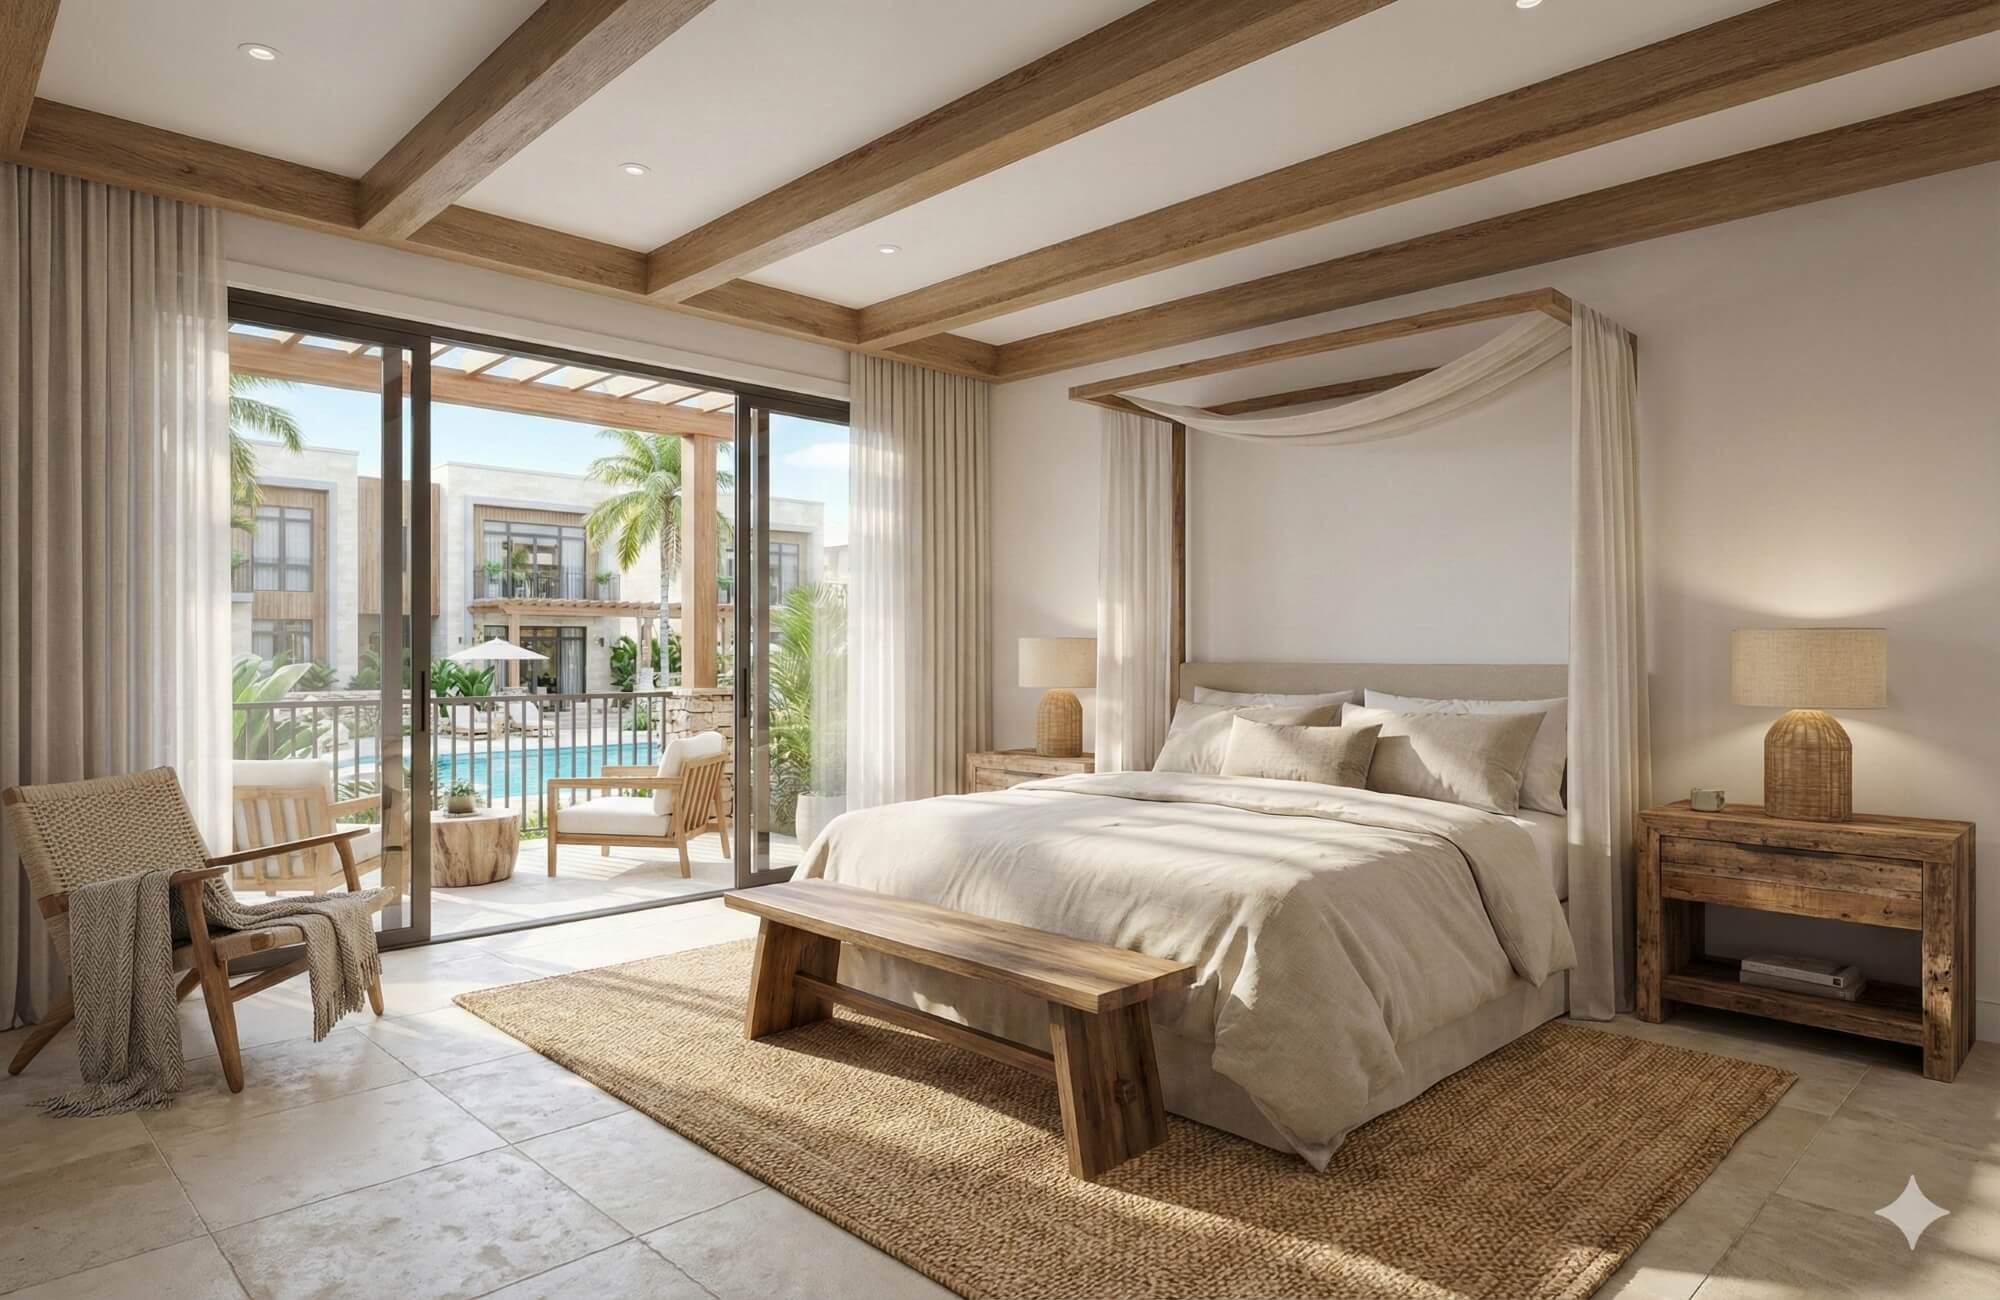 Imagen: Urbanitae
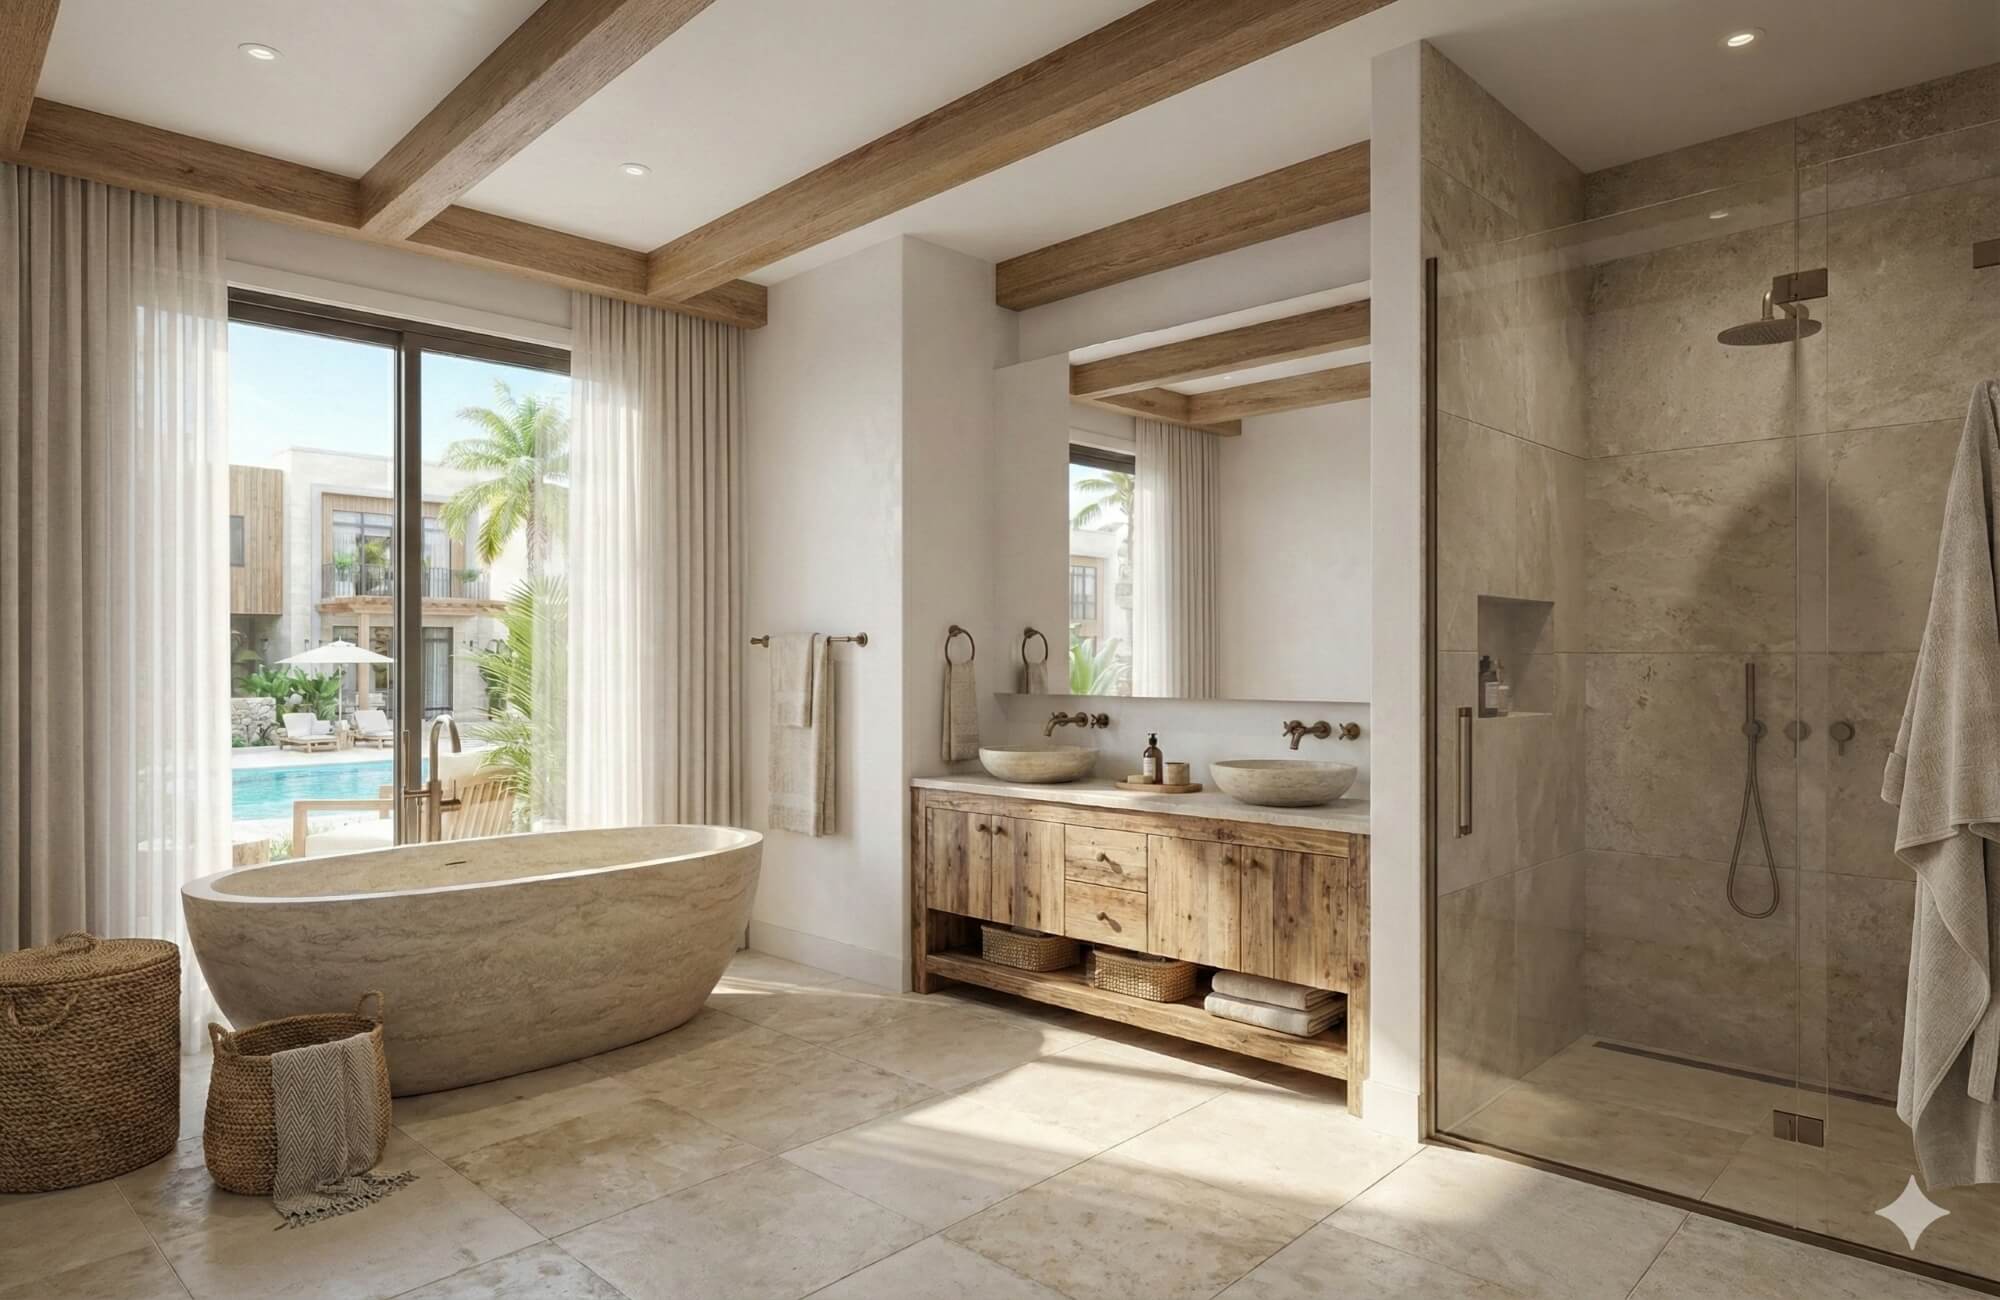 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Cartaya (Huelva), código INE 21021, identificado a partir de la ubicación que publica la plataforma («UR NUEVO ROMPIDO OESTE, Parcela 6, El Rompido, Huelva»). «El Rompido» es una localidad de ese municipio según el Nomenclátor del INE: las cifras son del municipio entero, no de la localidad.
- Población
- 21 471 habitantes a 1 de enero de 2025 Instituto Nacional de Estadística (INE), Tabla 29005, «Cifras oficiales del padrón por municipio»; capturado el .
- Renta neta media por persona
- 11 294 € al año renta de 2023 El 9 % de la población de España vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estadística (INE), Tabla 30824, «Indicadores de renta media y mediana»; capturado el .
- Valor tasado medio de la vivienda libre
- sin dato el ministerio solo lo publica para municipios de más de 25.000 habitantes, y no da la cifra cuando no hay tasaciones suficientes.
- Paro registrado
- 742 personas septiembre de 2026 3,5 por cada 100 habitantes (calculado por Crowdrater: paro registrado de septiembre de 2026 entre la población a 1 de enero de 2025. No es la tasa de paro, que se mide sobre la población activa). Servicio Público de Empleo Estatal (SEPE), «Paro registrado por municipios desglosado por sexo, tramos de edad y sector de la actividad económica» (fichero anual de datos abiertos); capturado el .
Elaboración propia con datos extraídos del sitio web del INE: www.ine.es. Fuente: Servicio Público de Empleo Estatal (SEPE). Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 3,15 (fórmula 1.0.0). La nota de hoy es 4,40. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Urbanitae publica un proyecto de equity y plusvalía en El Rompido, en Huelva, consistente en el desarrollo de una promoción de viviendas unifamiliares pareadas y en bloque plurifamiliar dentro de un recinto cerrado con zonas comunes. La operación se articula mediante la aportación de los inversores a una sociedad vehículo a través de una ampliación de capital, que después amplía capital en la sociedad del proyecto. El promotor participa con capital propio junto al de los inversores, de modo que ambas partes quedan alineadas en el resultado. El proyecto está en curso y la plataforma figura registrada como PSFP, extremo que comprobamos nosotros contra el registro de la CNMV.
Ubicación
El suelo se sitúa en la cota más alta del sector, en un núcleo costero con actividad pesquera y turística, junto a un estuario y a un tramo de litoral atlántico. La documentación describe la parcela como suelo urbano consolidado, ya urbanizado y con redes de servicios, pendiente solo del trámite de recepción final, lo que reduce el riesgo urbanístico y centra el trabajo en la edificación. La posición elevada permite vistas despejadas hacia el oeste, sobre el estuario y la costa, y el acceso rodado conecta la promoción con el núcleo urbano y las zonas comerciales. El entorno cuenta con puerto deportivo y campos de golf, y funciona como destino de segunda residencia.
Economía
La documentación plantea tres escenarios. El favorable recoge las estimaciones del gestor de ingresos y costes; el moderado sube los costes de construcción; y el desfavorable combina costes de obra al alza con precios de venta a la baja hasta arrojar un resultado negativo, con pérdida parcial del capital aportado. La financiación promotora ya está pactada con una entidad, y el promotor aporta capital propio junto al de los inversores. En cuanto a la rentabilidad, la anualizamos en un 16,41 % a partir de un acumulado del 61,79 % y un plazo de 38 meses, con el supuesto de una única distribución al vencimiento; es una cifra derivada, no publicada por la plataforma. No tenemos el ticket mínimo ni el detalle de deuda y equity.
Garantías y estructura
La estructura pasa por una ampliación de capital: los inversores entran en una sociedad vehículo que después amplía capital en la sociedad del proyecto. La documentación describe un reparto con prioridad de cobro para los inversores hasta recuperar su aportación más un retorno preferente, y solo después el promotor recupera su capital y una rentabilidad equivalente; el exceso se reparte entre promotor y resto según el capital. La construcción se atribuye a una constructora del propio grupo. No tenemos el dato de garantía ni el LTV de primera disposición ni el LTV sobre edificio terminado, así que no podemos describir la prelación ni los avales con cifras.
Situación comercial y salida
La comercialización arranca en los primeros meses, según la documentación, apoyada en que la oferta de vivienda unifamiliar con vistas al mar en el entorno es escasa. El dinero vuelve al inversor al final del proyecto, con la entrega de las viviendas y la liquidación de la sociedad antes del reparto de beneficios, y con prioridad de cobro para los inversores hasta recuperar su aportación más el retorno preferente. El plazo que manejamos es de 38 meses, derivado de las cifras de la operación. La documentación advierte de que los plazos de una promoción pueden moverse tanto al alza como a la baja, y de que el ritmo de venta de las viviendas puede ser menor al previsto.
Ventajas
- Rentabilidad La rentabilidad es la única dimensión con datos y la que sostiene la nota: subnota de 8,62 sobre 10, banda alta y una confianza del 88 %, la más firme del análisis. Aporta 2,15 de los 2,5 puntos que le corresponden por su peso del 25 %.
- Rentabilidad La rentabilidad anual que derivamos es del 16,41 %, a partir de un acumulado del 61,79 % y un plazo de 38 meses, con el supuesto de una única distribución al vencimiento. Es una cifra calculada por nosotros sobre datos de la operación, no un número que la plataforma publique.
Desventajas y riesgos
- Rentabilidad La rentabilidad está «con datos en parte» y deja 0,35 puntos sin aportar. La anualización del 16,41 % se apoya en un supuesto de distribución única al vencimiento, no en un calendario de cobros publicado, así que el momento en que llegan los flujos no está confirmado.
- Rentabilidad La documentación advierte de que los plazos de una promoción pueden moverse tanto al alza como a la baja y de que los costes de construcción pueden desviarse. Ambos factores inciden directamente en la rentabilidad, que es lo único que sostiene la nota.
Lo que no sabemos
- Garantías No tenemos ningún dato de garantías, la dimensión de más peso de la fórmula, un 30 %. Su ausencia deja de aportar 2,77 puntos sobre 3,0. No sabemos qué hipoteca, qué prelación ni qué avales respaldan la operación. No afirmamos de quién es esa ausencia.
- Promotor No tenemos ningún dato del promotor, dimensión con un peso del 25 %. Deja de aportar 2,12 puntos sobre 2,5. No podemos decir nada sobre su experiencia ni sobre su capacidad de ejecución. No afirmamos de quién es esa ausencia.
- Licencia y preventas No tenemos ningún dato de mercado, dimensión con un peso del 20 %. Deja de aportar 1,6 puntos sobre 2,0. No contamos con cifras de oferta, demanda ni precios de la zona. No afirmamos de quién es esa ausencia.
Conclusión
La nota es 3,15 sobre 10 con una confianza del 22 %, muy por debajo del umbral del 60 % que la propia escala fija para dar por buena una puntuación. Garantías, promotor y mercado concentran la mayor parte del peso de la fórmula y ninguna aporta nada, porque no tenemos datos de ellas. Lo único que sostiene el resultado es la rentabilidad, con una subnota alta y una confianza del 88 %, y su contribución no compensa el resto.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.