Análisis y valoración del proyecto Alicante I Proyecto Essence II de Urbanitae en Alfas de Pi, Valencia
Urbanitae ronda cerrada
 Imagen: Urbanitae
Nota: 4,97 /10 confianza global: 69 % nota calculada el 2026-11-15
Plataforma UrbanitaeUbicación Calle Manises, Alfas de Pi, ValenciaModalidad Equity / plusvalíaImporte 1 500 000 €Plazo 36 mesesRentabilidad anual 20,59 %
Proyecto Urbanitae en Alfas de Pi, Valencia
Proyecto de equity para la compra de dos suelos en Alfaz del Pi (Alicante) y el desarrollo de una promoción residencial de obra nueva de 123 viviendas en 9 bloques plurifamiliares. Cuenta con licencia de obras concedida, comercialización iniciada con un 18% de unidades prevendidas y un plazo estimado de 32-36 meses.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 7,08 con datos, en parte pesa el 25 % de la fórmula; aporta 1,77 de los 2,50 puntos que podría aportar
- Garantías 3,70 con datos, en parte pesa el 30 % de la fórmula; aporta 1,11 de los 3,00 puntos que podría aportar
- Promotor 3,22 con datos, en parte pesa el 25 % de la fórmula; aporta 0,81 de los 2,50 puntos que podría aportar
- Licencia y preventas 6,40 con datos, en parte pesa el 20 % de la fórmula; aporta 1,28 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el . La nota se ha vuelto a calcular con esos datos y sale la misma.
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- Calle Manises, Alfas de Pi, Valencia
- Modalidad
- Equity / plusvalía
- Importe objetivo
- 1 500 000 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- 20,59 %
- Plazo
- 36 meses
Características del inmueble
- Tipo de activo
- Residencial
- Viviendas
- 123 viviendas
- Valor objetivo de ventas
- 39 495 000 €
Situación urbanística y construcción
- Licencia de obras
- Licencia concedida
Promotor
- Capital comprometido
- 875 000 €
Garantías
- Garantía
- Sin garantía real
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Coste total del proyecto
- 36 197 546 €
- Margen de seguridad de la venta
- 8,34 %
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- En curso
- Preventas
- 18,00 %
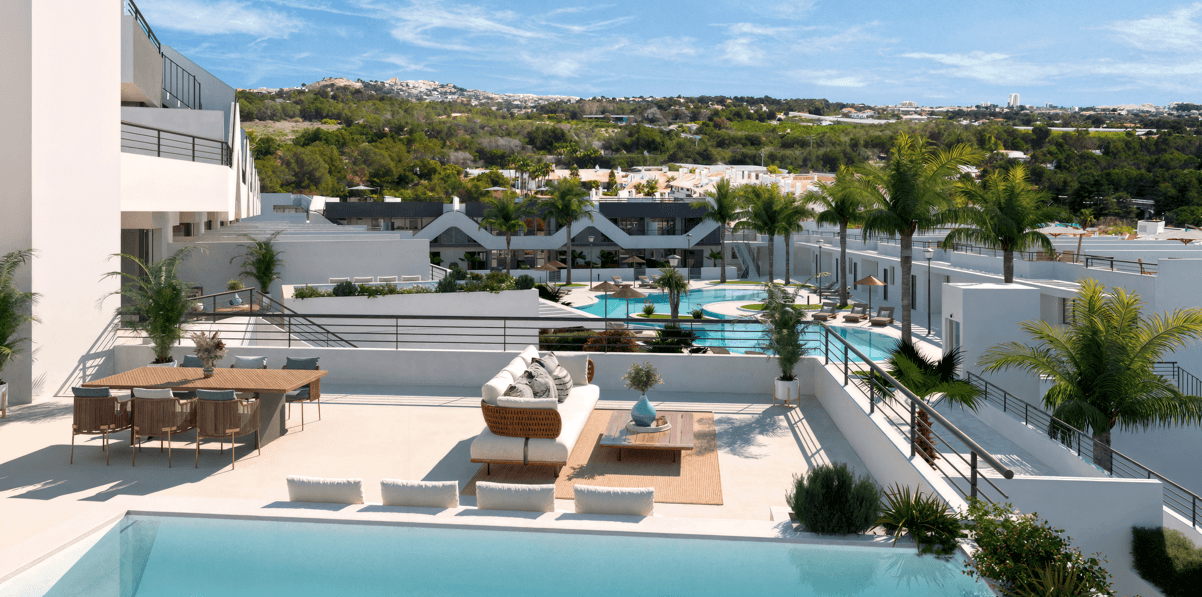 Imagen: Urbanitae
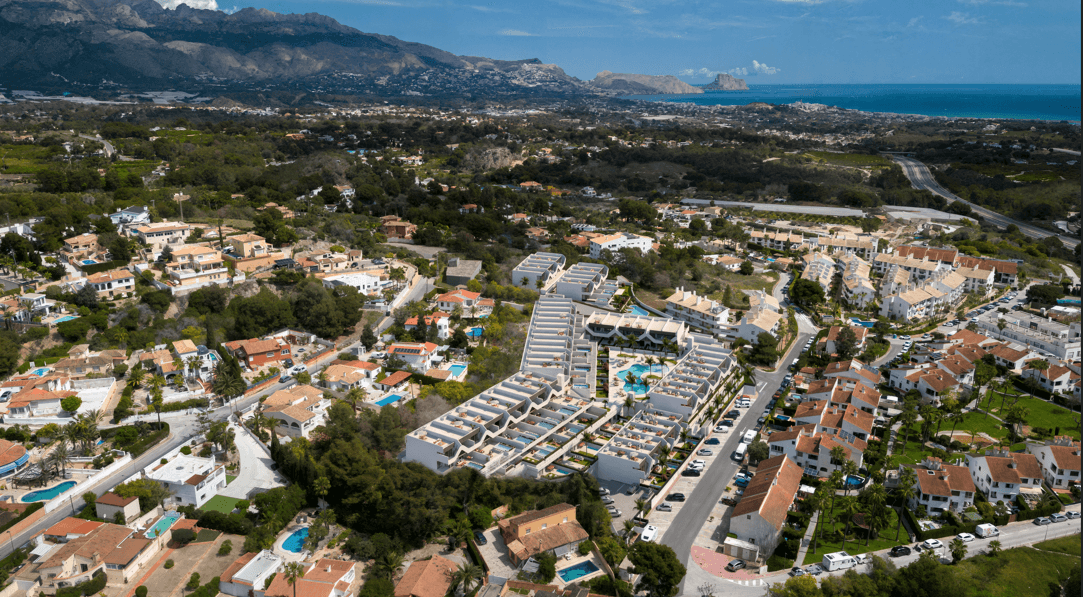 Imagen: Urbanitae
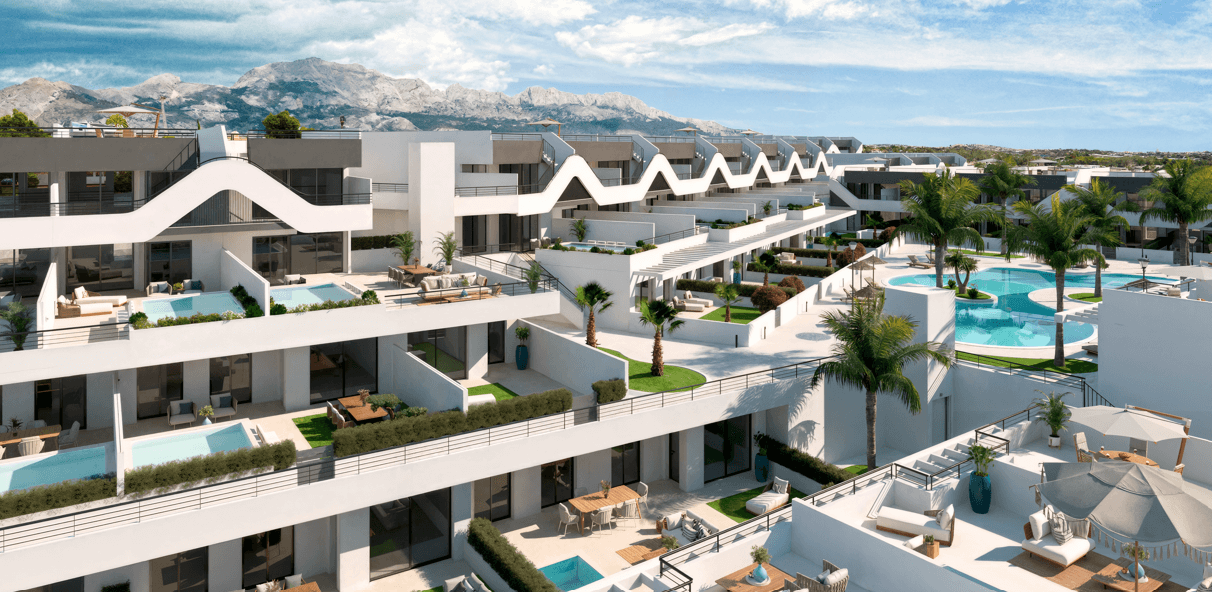 Imagen: Urbanitae
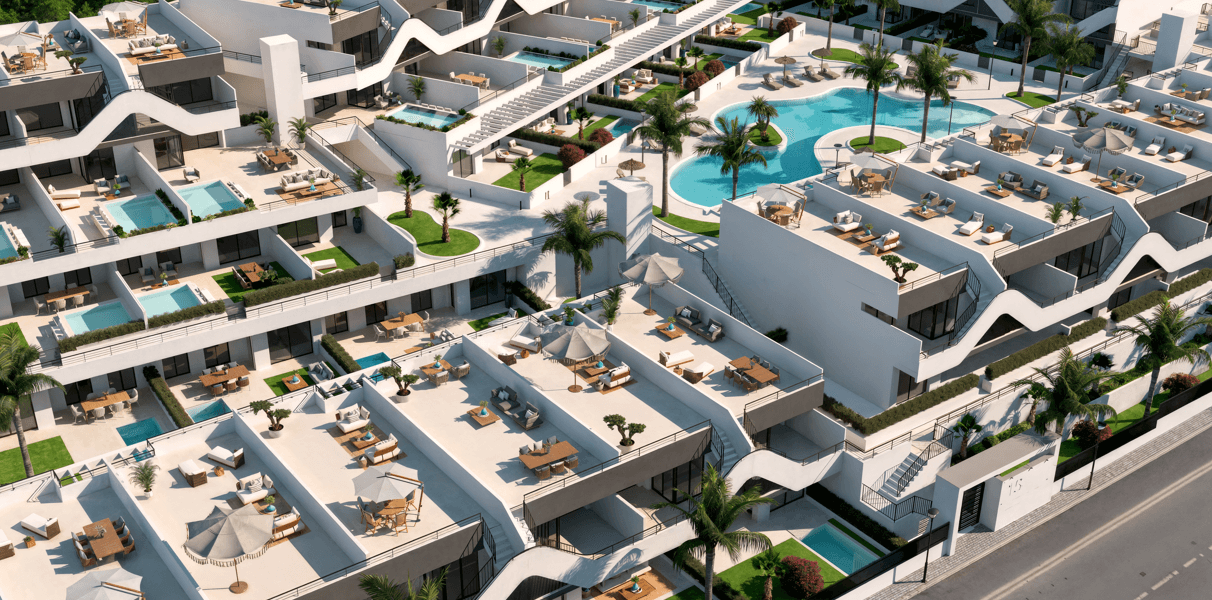 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Sin datos públicos para esta zona: «Alfas de Pi» no está en la provincia que dice la ubicación. Qué fuentes usamos.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 2,27 (fórmula 1.0.0). La nota de hoy es 4,97. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Se financia, a través de la plataforma Urbanitae, un proyecto de equity y plusvalía en la provincia de Alicante. La aportación de los inversores se canaliza mediante una ampliación de capital a una sociedad vehículo que, a su vez, amplía capital en la sociedad promotora del proyecto. El promotor y sus socios aportan capital propio junto al de los inversores de la plataforma, que participan en dos tickets. El objetivo es desarrollar una promoción residencial de obra nueva y repartir el beneficio cuando se entreguen las viviendas y se liquide la sociedad. La estructura prevé que los inversores de la plataforma cobren antes que el promotor hasta recuperar su aportación más una rentabilidad preferente.
Ubicación
El proyecto se ubica en la provincia de Alicante, en un municipio costero de su entorno. La documentación lo sitúa en un entorno natural, próximo a la playa y a un parque natural, y a corta distancia de un núcleo turístico relevante y del aeropuerto de Alicante, con buenas conexiones por carretera. Describe la zona como un mercado de alta demanda vacacional, con poca oferta de obra nueva y escasas promociones comparables. El municipio cuenta, según la documentación, con una base residencial consolidada, un peso notable de población extranjera y una renta per cápita elevada dentro de su comarca.
Economía
La documentación publica tres escenarios —favorable, moderado y desfavorable— con previsiones de ingresos y costes totales, pero no disponemos de las cifras concretas para reproducirlas. El escenario desfavorable contempla subidas de coste de obra y bajadas de precio suficientes para arrojar un resultado negativo, con pérdida parcial del capital aportado. La financiación de la obra está en negociación con entidades de financiación alternativa. El capital lo aportan el promotor y sus socios junto a los inversores de la plataforma, repartidos en dos tickets. La comercialización está iniciada y una parte de las viviendas ya está prevendida. El plazo que resulta de nuestro cálculo es de 36 meses.
Garantías y estructura
La aportación de los inversores se realiza mediante ampliación de capital a una sociedad vehículo, que después amplía capital en la sociedad promotora. La documentación describe una estructura de reparto preferente: los inversores de la plataforma tienen prioridad de cobro hasta recuperar su aportación más una rentabilidad preferente, y solo después el promotor recupera su capital y una rentabilidad equivalente. No tenemos datos sobre hipoteca, LTV, LTV sobre edificio terminado, avales ni rango de garantía. La plataforma está registrada como PSFP; ese dato no es una declaración suya, sino que procede de la comprobación frente al registro de la CNMV.
Situación comercial y salida
La comercialización arrancó y una parte de las viviendas ya está prevendida; la documentación indica que el ritmo de ventas avanza según lo previsto y que los precios han sido validados por una entidad tercera. La salida es la venta de las viviendas: tras la entrega se liquida la sociedad y se reparten los beneficios. La documentación describe el calendario en fases —ampliación de capital, inicio de obra, fin de obra y entrega con liquidación— y advierte de que los plazos pueden moverse tanto al alza como a la baja. El plazo que resulta de nuestro cálculo es de 36 meses. El riesgo comercial declarado es que el ritmo de ventas sea menor al previsto.
Ventajas
- Licencia y preventas Es la única dimensión que aporta de forma apreciable a la nota: subnota 6,4 sobre 10, banda media y una confianza del 80 %, la más alta de las cuatro. Aporta 1,28 de los 2,0 puntos que tiene como máximo.
- Licencia y preventas La documentación describe la zona como un mercado de alta demanda vacacional, con poca oferta de obra nueva y escasas promociones comparables, lo que a su juicio facilita captar compradores de segunda residencia.
- Licencia y preventas El proyecto cuenta con licencia de obras concedida, lo que según la documentación reduce el riesgo técnico del desarrollo del suelo y permite arrancar la obra en cuanto se cierre la financiación.
- Licencia y preventas El municipio tiene, según la documentación, una base residencial consolidada, un peso notable de población extranjera y una renta per cápita elevada dentro de su comarca.
Desventajas y riesgos
- Rentabilidad La dimensión de rentabilidad puntúa en banda baja: subnota 1,54 sobre 10 y una confianza del 20 %. Aporta solo 0,39 de los 2,5 puntos posibles y deja 2,12 sin aportar.
- Rentabilidad No tenemos el dato de rentabilidad anual del proyecto, así que no podemos contrastar el retorno esperado con ninguna cifra publicada.
- Rentabilidad La documentación contempla un escenario desfavorable, con subidas de coste de obra y bajadas de precio, que arrojaría un resultado negativo y una pérdida parcial del capital aportado.
- Licencia y preventas La dimensión de mercado se queda en banda media: aporta 1,28 de 2,0 puntos y deja 0,72 sin aportar, pese a tener la confianza más alta de las cuatro.
- Licencia y preventas La documentación señala como riesgo comercial que el ritmo de ventas de las viviendas sea menor al previsto.
- Rentabilidad La documentación advierte de que, si cambian las condiciones pactadas entre el inicio de la campaña y la formalización de la ampliación de capital, el proyecto se cancelaría y el capital aportado se devolvería a los inversores.
Lo que no sabemos
- Garantías No tenemos ningún dato de garantías: ni hipoteca, ni LTV, ni LTV sobre edificio terminado, ni avales, ni rango de garantía. Es la dimensión con más peso, un 30 %, y su ausencia deja de aportar 2,77 puntos. No afirmamos de quién es esa ausencia.
- Promotor No tenemos ningún dato del promotor. La dimensión pesa un 25 % y su ausencia deja de aportar 2,12 puntos. No sabemos si el dato no llega o si no consta su procedencia.
Conclusión
La nota se queda en 2,27 sobre 10, con una confianza del 21 %, muy por debajo del umbral del 60 % que exigimos para dar por suficiente lo que sabemos. Solo la dimensión de mercado aporta de forma apreciable; la de rentabilidad puntúa en banda baja y las de garantías y promotor están sin datos, con 2,77 y 2,12 puntos que dejan de aportar. Es un proyecto de equity con licencia de obras y comercialización iniciada, pero con demasiadas piezas sin dato como para sostener una lectura firme.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.