Análisis y valoración del proyecto Asturias | Proyecto Residencial Contrueces de Urbanitae
Urbanitae ronda cerrada
 Imagen: Urbanitae
Nota: 5,03 /10 confianza global: 83 % nota calculada el 2026-11-16
Plataforma UrbanitaeUbicación Cam. de Contrueces, 2, Gijón-Sur, 33209, Gijón, AsturiasModalidad Equity / plusvalíaImporte 2 475 000 €Plazo 44 mesesRentabilidad anual 16,78 %
Proyecto Urbanitae en Gijón, Asturias
Proyecto de equity para el desarrollo de una promoción residencial de 132 viviendas en Contrueces, Gijón, con 112 viviendas libres y 20 de VPC, distribuidas en cinco edificios, con garaje y trastero. Urbanitae aporta 2.475.000 € de un capital total de 3.300.000 €, el promotor Grupo Tecniobras aporta 495.000 € y otros socios 330.000 €, con una TIR preferente del 13,5% para los inversores y un plazo estimado de 40-44 meses.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 8,32 con datos, en parte pesa el 25 % de la fórmula; aporta 2,08 de los 2,50 puntos que podría aportar
- Garantías 3,66 con datos, en parte pesa el 30 % de la fórmula; aporta 1,10 de los 3,00 puntos que podría aportar
- Promotor 5,79 con datos, en parte pesa el 25 % de la fórmula; aporta 1,45 de los 2,50 puntos que podría aportar
- Licencia y preventas 2,00 con datos, en parte pesa el 20 % de la fórmula; aporta 0,40 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el .
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- Cam. de Contrueces, 2, Gijón-Sur, 33209, Gijón, Asturias
- Modalidad
- Equity / plusvalía
- Importe objetivo
- 2 475 000 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- 16,78 %
- Plazo
- 44 meses
Características del inmueble
- Tipo de activo
- Residencial
- Viviendas
- 132 viviendas
- Valor objetivo de ventas
- 31 334 780 €
Situación urbanística y construcción
- Licencia de obras
- Licencia no solicitada
Promotor
- Promotor
- Grupo Tecniobras
- Proyectos previos del promotor
- 50 proyectos
- Capital propio del promotor
- 15,00 %
- Capital comprometido
- 495 000 €
- Años de experiencia
- 20 años
Garantías
- Garantía
- Sin garantía real
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Coste total del proyecto
- 28 806 241 €
- Margen de seguridad de la venta
- 8,06 %
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- En curso
- Preventas
- 0,00 %
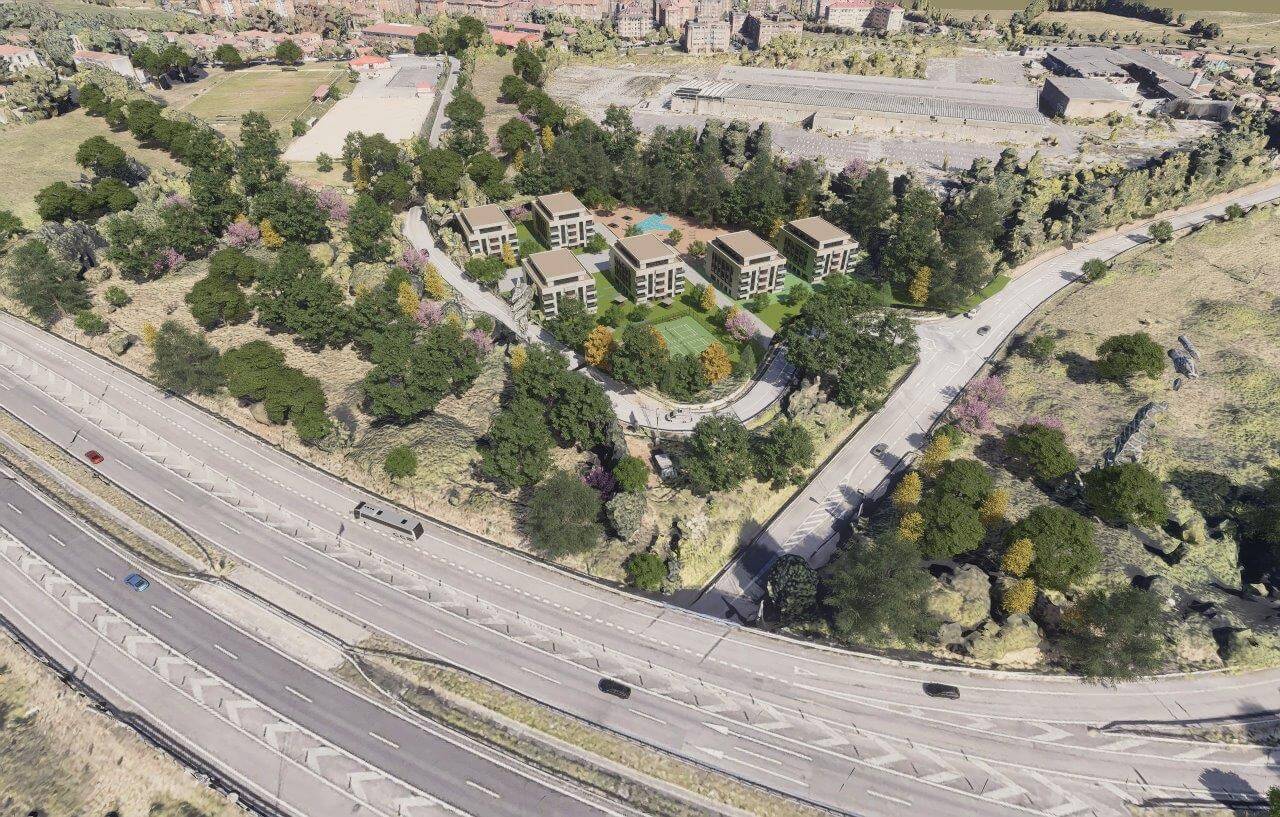 Imagen: Urbanitae
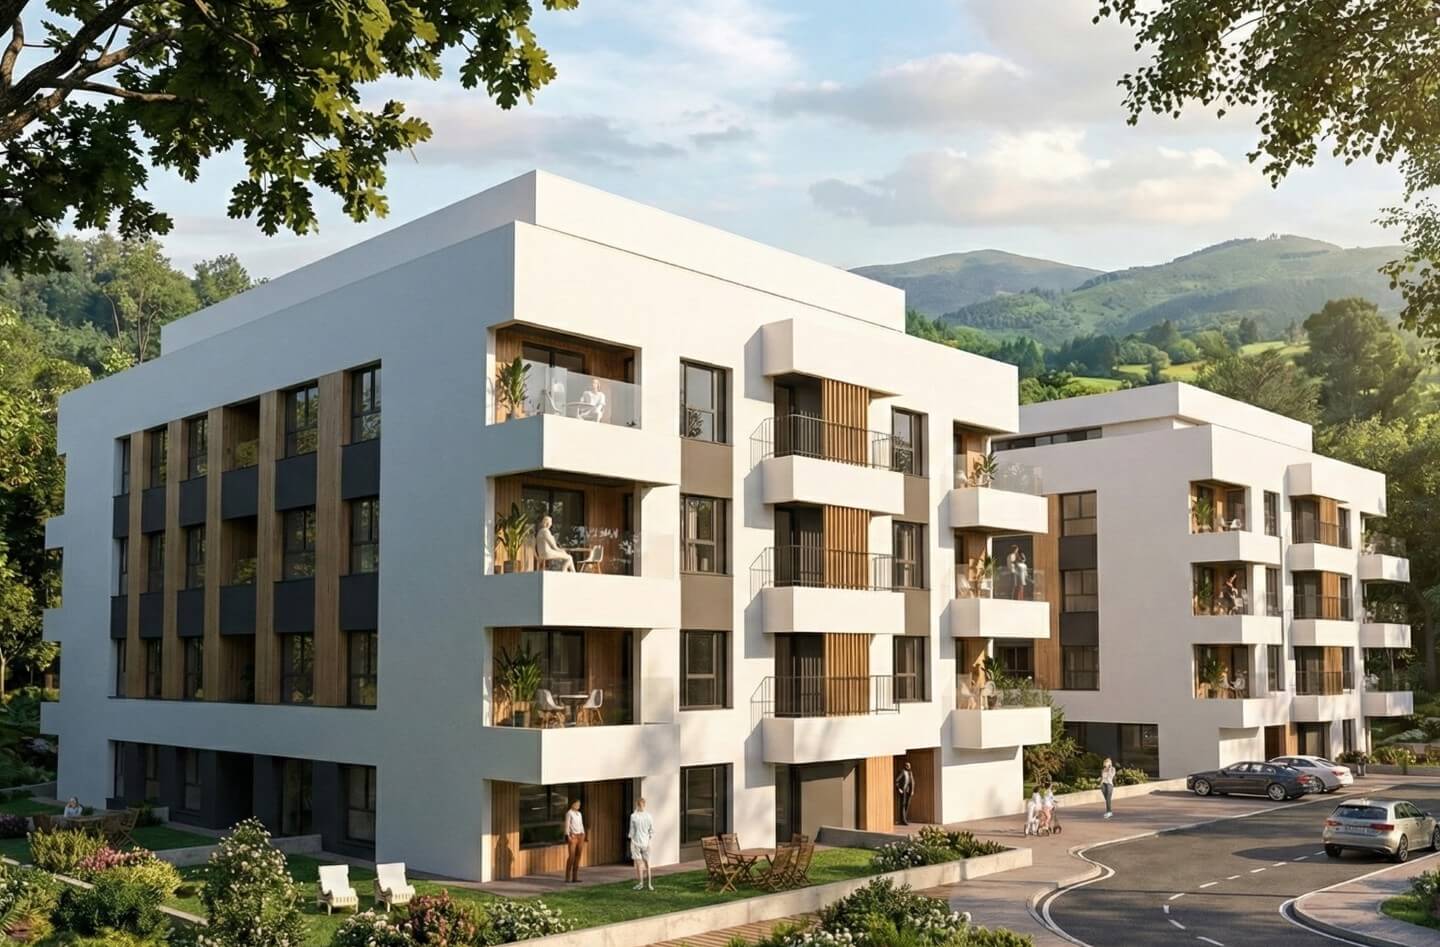 Imagen: Urbanitae
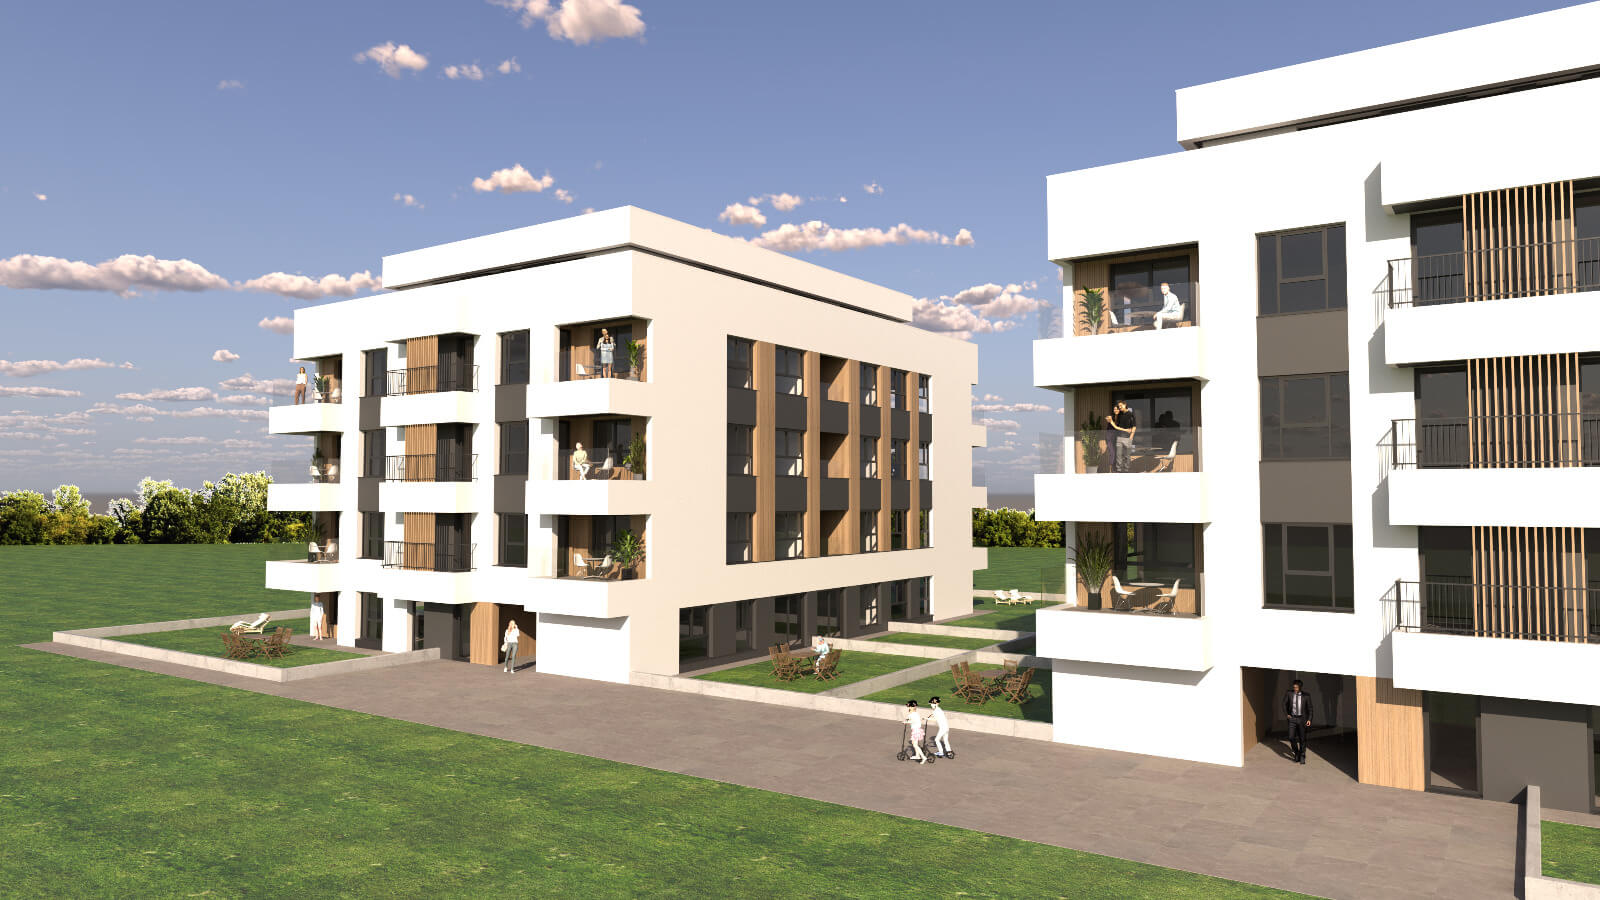 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Gijón (Asturias), código INE 33024, identificado a partir de la ubicación que publica la plataforma («Cam. de Contrueces, 2, Gijón-Sur, 33209, Gijón, Asturias»).
- Población
- 269 894 habitantes a 1 de enero de 2025 Instituto Nacional de Estadística (INE), Tabla 29005, «Cifras oficiales del padrón por municipio»; capturado el .
- Renta neta media por persona
- 16 141 € al año renta de 2023 El 70 % de la población de España vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estadística (INE), Tabla 30824, «Indicadores de renta media y mediana»; capturado el .
- Valor tasado medio de la vivienda libre
- 2 343 €/m² segundo trimestre de 2026; 790 tasaciones Ministerio de Vivienda y Agenda Urbana, Tabla 4, «Valor tasado medio de vivienda libre de los municipios mayores de 25.000 habitantes» (fichero 35103500.XLS); capturado el .
- Paro registrado
- 14 437 personas septiembre de 2026 5,3 por cada 100 habitantes (calculado por Crowdrater: paro registrado de septiembre de 2026 entre la población a 1 de enero de 2025. No es la tasa de paro, que se mide sobre la población activa). Servicio Público de Empleo Estatal (SEPE), «Paro registrado por municipios desglosado por sexo, tramos de edad y sector de la actividad económica» (fichero anual de datos abiertos); capturado el .
Elaboración propia con datos extraídos del sitio web del INE: www.ine.es. Origen de los datos: Ministerio de Vivienda y Agenda Urbana. Fuente: Servicio Público de Empleo Estatal (SEPE). Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 3,08 (fórmula 1.0.0). La nota de hoy es 5,03. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Se financia con equity el desarrollo de una promoción residencial plurifamiliar en Contrueces, Asturias: viviendas en régimen libre y viviendas de precio concertado, con garaje y trastero, y con áreas verdes, piscina y pistas deportivas como zonas comunes. El capital de los inversores de la plataforma se aporta a la sociedad vehículo del proyecto junto con el del promotor y el de otros socios, de modo que todos comparten el resultado. No es deuda con cupón: es una participación en el beneficio de la promoción, con un reparto de flujos escalonado. El proyecto figura en curso.
Ubicación
El suelo está en el barrio de Contrueces, en Asturias, en la periferia de la ciudad, en una zona de carácter principalmente residencial. La documentación lo sitúa a poca distancia andando de supermercados, colegios, un centro de salud y opciones de ocio, y con buena comunicación con el centro urbano, paradas de autobús y acceso a la autopista cerca. La ciudad se presenta como motor económico de la región, con actividad industrial y de servicios, y un mercado de vivienda con demanda sostenida y poca obra nueva, en el que la segunda mano concentra casi todas las operaciones. Nada más sobre el entorno añadimos.
Economía
La estructura es de equity. La documentación describe la aportación de los inversores de la plataforma junto al promotor y a otros socios en una sociedad vehículo, con un reparto escalonado de los flujos: primero se reembolsa el capital de los socios hasta un umbral de rentabilidad preferente, después el promotor iguala en un tramo de catch-up, luego se reparte a partes iguales hasta un segundo umbral y, a partir de ahí, la mayor parte del remanente va al promotor. Publica tres escenarios, favorable, moderado y desfavorable, con previsiones de ingresos y costes; el desfavorable combina más coste de obra y menos precio de venta y arrojaría pérdida parcial del capital. No reproducimos sus importes: no forman parte de las cifras que sostienen esta nota. La financiación promotora cuenta, según la documentación, con el interés confirmado de una entidad para un préstamo hipotecario.
Garantías y estructura
Es una estructura de capital, no un préstamo con garantía real a favor del inversor: quien entra es socio de la sociedad del proyecto y cobra según el orden de reparto pactado, después de la deuda. La documentación menciona una financiación promotora con préstamo hipotecario cuyo interés declara confirmado una entidad, y una garantía de ejecución prestada por un grupo constructor con una trayectoria larga en la zona norte, que según la documentación cubre el cumplimiento de costes y mitiga el riesgo de construcción. Recoge también que un cambio sustancial de las condiciones pactadas antes de la ampliación de capital llevaría a cancelar el proyecto y a devolver lo aportado.
Situación comercial y salida
El dinero vuelve por la venta de las viviendas. La documentación describe una comercialización que arranca con el proyecto, apoyada en una red de agentes y en la experiencia previa del promotor en la zona, y un calendario que encadena la aprobación del instrumento urbanístico y la entrada de los inversores, el inicio de la construcción, su finalización y el cierre con la entrega de viviendas, la liquidación de la sociedad y el reparto del beneficio; advierte de que los plazos pueden moverse en ambos sentidos. No hay cifra de preventas. La referencia de retorno que usamos es la que derivamos nosotros: un 16,78 % anual a partir de un acumulado del 76,62 % en 44 meses, suponiendo una única distribución al vencimiento.
Ventajas
- Rentabilidad Es la única dimensión en banda alta y la única cuya confianza supera el umbral del 60 %: subnota de 8,32 sobre 10 con un 88 % de confianza. Aporta 2,08 de los 2,5 puntos que le corresponden por su peso del 25 % y deja 0,42 sin aportar.
- Rentabilidad Anualizamos un 16,78 % a partir de un acumulado del 76,62 % en 44 meses, suponiendo una única distribución al vencimiento. Es una cifra que derivamos nosotros de otros datos, no un número que la plataforma publique, y conviene leerla con esa cautela.
Desventajas y riesgos
- Licencia y preventas Es la única dimensión con datos que puntúa en banda baja: 2,0 sobre 10 y un 40 % de confianza. Aporta 0,4 de los 2,0 puntos posibles por su peso del 20 % y deja 1,6 sin aportar.
- Licencia y preventas El retorno depende de que las viviendas se vendan a los precios previstos. El escenario desfavorable que publica la documentación combina un encarecimiento de la obra con una bajada de los precios de venta y daría pérdida parcial del capital aportado.
- Licencia y preventas La documentación presenta la ciudad como un mercado con demanda sostenida y escasez de obra nueva, y lo trata como una oportunidad. Nuestra puntuación de mercado no acompaña esa lectura: se queda en banda baja y su confianza no llega al umbral del 60 %.
Lo que no sabemos
- Garantías No tenemos ningún dato para puntuar las garantías: faltan el LTV de la primera disposición, el LTV sobre el edificio terminado (HET) y el rango de garantía. La dimensión queda sin subnota, con una confianza del 0 %, y deja de aportar 2,77 puntos de los 3,0 que le corresponden por su peso del 30 %. No afirmamos de quién es esa ausencia.
- Promotor No tenemos ningún dato para puntuar al promotor. La dimensión queda sin subnota, con una confianza del 0 %, y deja de aportar 2,12 puntos de los 2,5 que le corresponden por su peso del 25 %. La documentación describe su experiencia y su historial en la zona, pero eso no es un dato con el que puntuar la dimensión. No afirmamos de quién es esa ausencia.
Conclusión
La nota es 3,08 sobre 10 con una confianza del 30 %, por debajo del umbral del 60 % que fijamos para tomarla como firme. Lo que sostiene el resultado es la rentabilidad, única dimensión en banda alta y con confianza suficiente; garantías (peso del 30 %) y promotor (peso del 25 %) están sin datos, y mercado puntúa bajo con una confianza del 40 %. La plataforma está registrada como PSFP, según la comprobación que hacemos contra el registro de la CNMV, lo que no cambia nada de lo anterior. Quien lea esto debería tomar la nota como un retrato incompleto: una parte del proyecto no la hemos podido evaluar.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.