Análisis y valoración del proyecto Madrid | Residencia Alameda de Urbanitae
Urbanitae ronda cerrada datos inferidos
 Imagen: Urbanitae
Nota: 4,56 /10 confianza global: 45 % nota calculada el 2026-11-15
Nota orientativa: faltan datos clave (la licencia y las preventas); a lo que falta se le imputa el peor valor conocido.
Plataforma UrbanitaeUbicación Calle Miguel de Unamuno, 43, MadridModalidad Deuda / préstamoImporte 2 200 000 €Plazo 24 mesesRentabilidad anual 10,00 %
Proyecto Urbanitae en 43, Madrid
Préstamo participativo de 2.200.000 € a 24 meses, prorrogable 6 meses, destinado a financiar parte de la compra y los costes de adquisición de una residencia de mayores operativa en Torres de la Alameda, Madrid. El activo dispone de 135 habitaciones, 146 camas y 50 plazas de día, y tras la compra se arrienda a un operador profesional para su estabilización y posterior venta a un inversor institucional.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 7,62 con datos, en parte pesa el 25 % de la fórmula; aporta 1,91 de los 2,50 puntos que podría aportar
- Garantías 3,50 con datos, en parte pesa el 30 % de la fórmula; aporta 1,05 de los 3,00 puntos que podría aportar
- Promotor 4,83 con datos, en parte pesa el 25 % de la fórmula; aporta 1,21 de los 2,50 puntos que podría aportar
- Licencia y preventas — sin datos — resta hasta 1,60 puntos a la nota; no es un juicio sobre esta dimensión pesa el 20 % de la fórmula; sin preventas publicadas: en deuda, callarlas no resta, y la dimensión vale lo que la licencia
Nota calculada el ; datos del proyecto actualizados el . La nota se ha vuelto a calcular con esos datos y sale la misma.
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- Calle Miguel de Unamuno, 43, Madrid
- Modalidad
- Deuda / préstamo
- Importe objetivo
- 2 200 000 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- 10,00 %
- Plazo
- 24 meses
Características del inmueble
- Tipo de activo
- Oficinas
Promotor
- Promotor
- NP GP
- Capital propio del promotor
- 10,00 %
- Capital comprometido
- 430 000 €
- Años de experiencia
- 50 años
Garantías
- Garantía
- Hipoteca de segundo rango
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- En curso
- Preventas
- sin dato
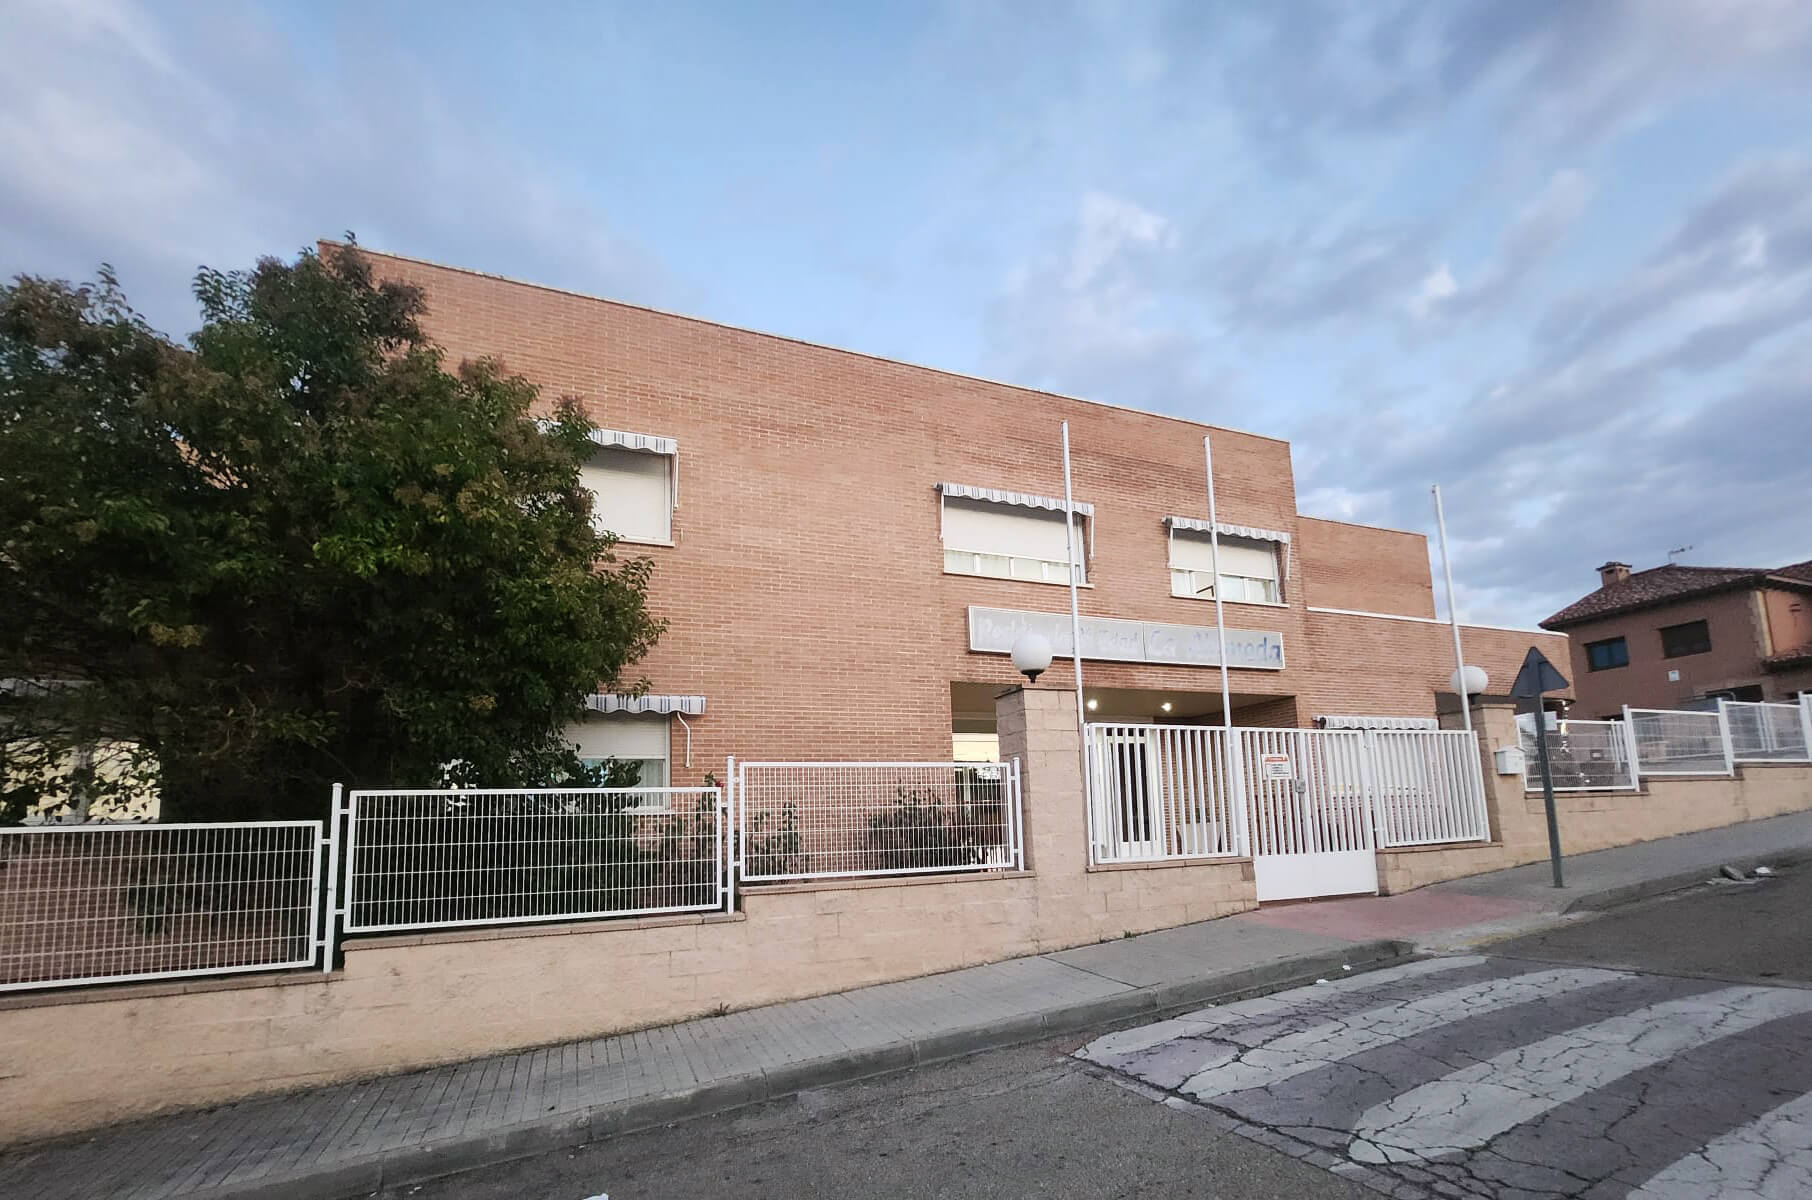 Imagen: Urbanitae
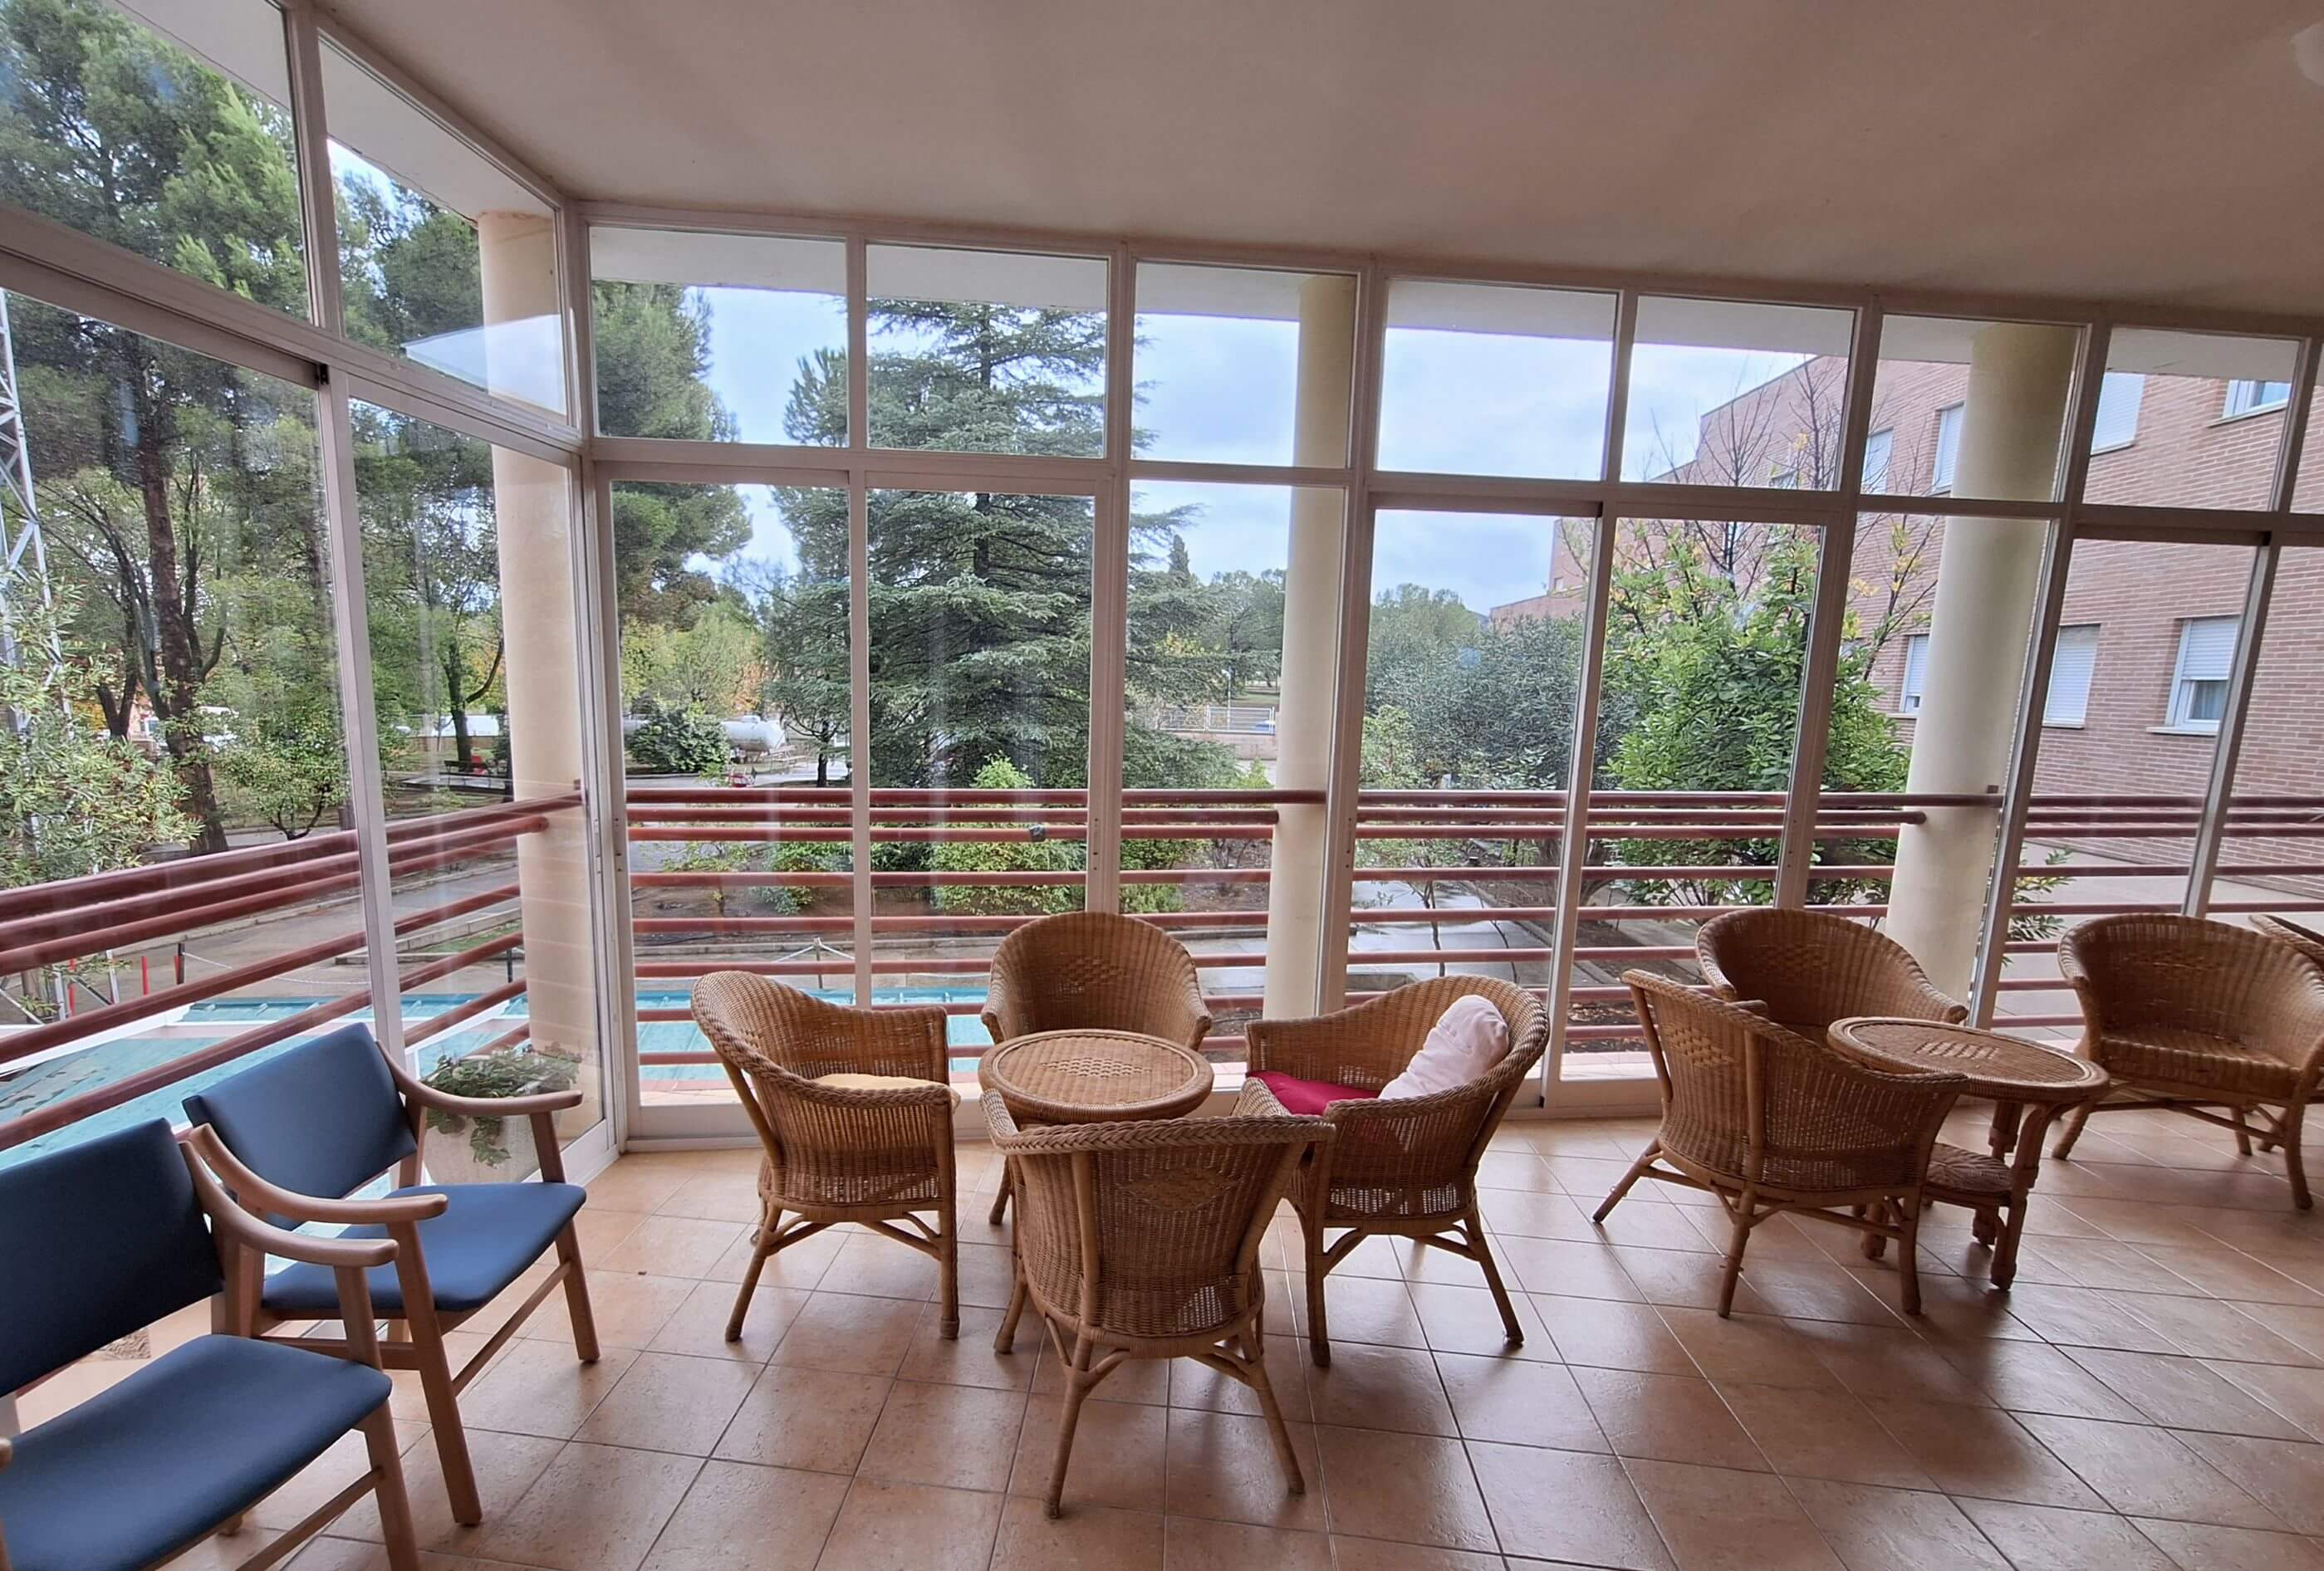 Imagen: Urbanitae
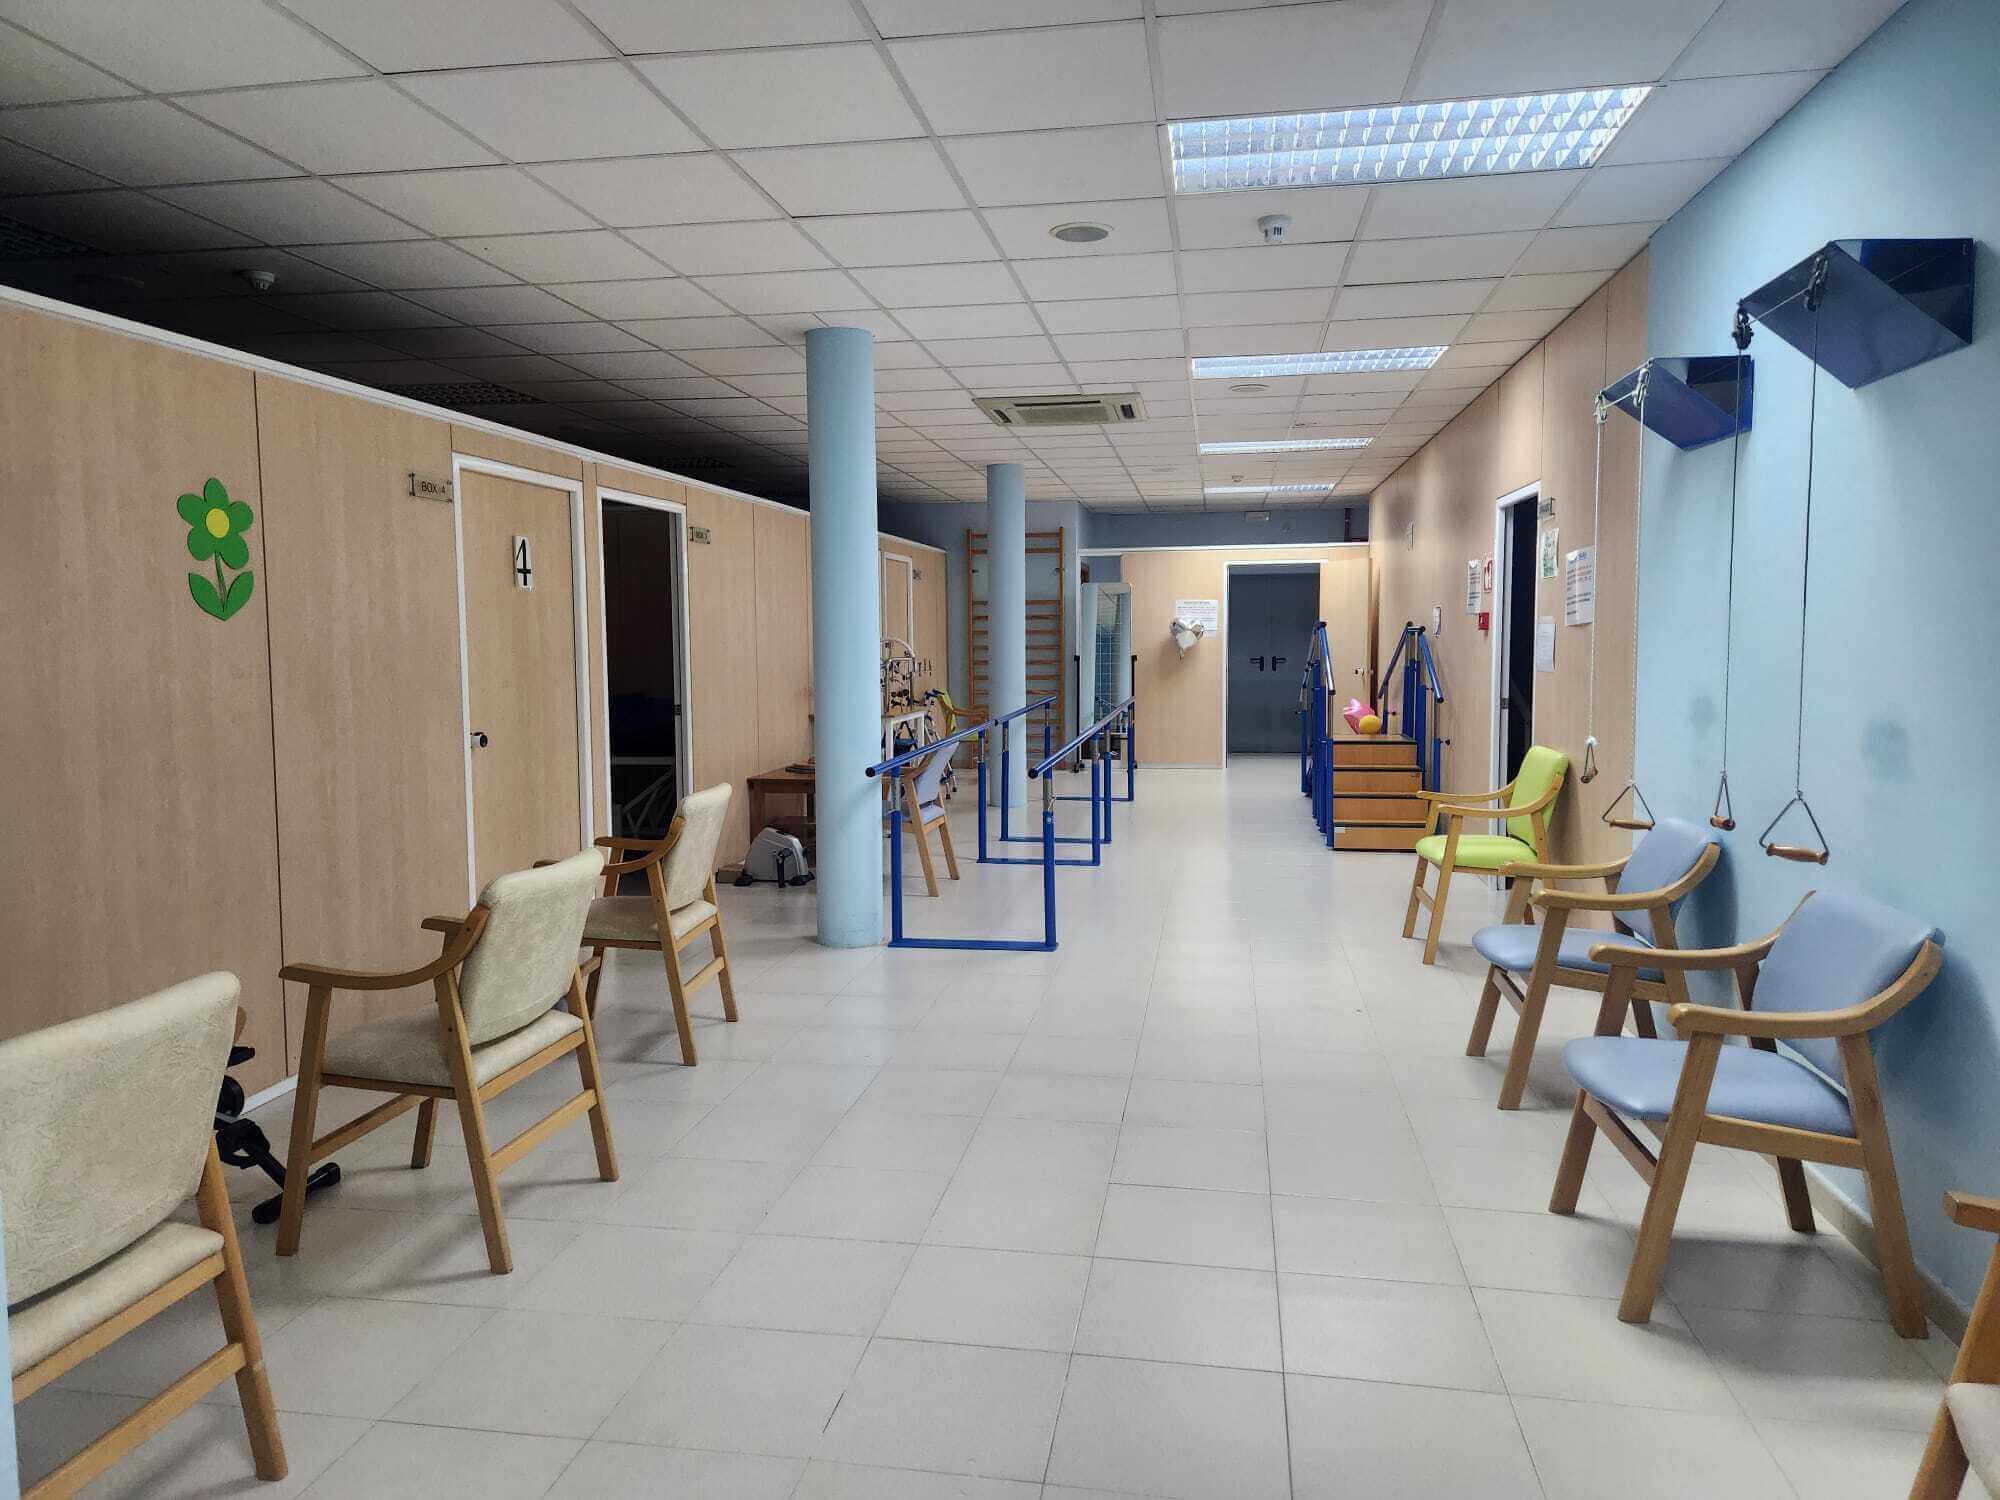 Imagen: Urbanitae
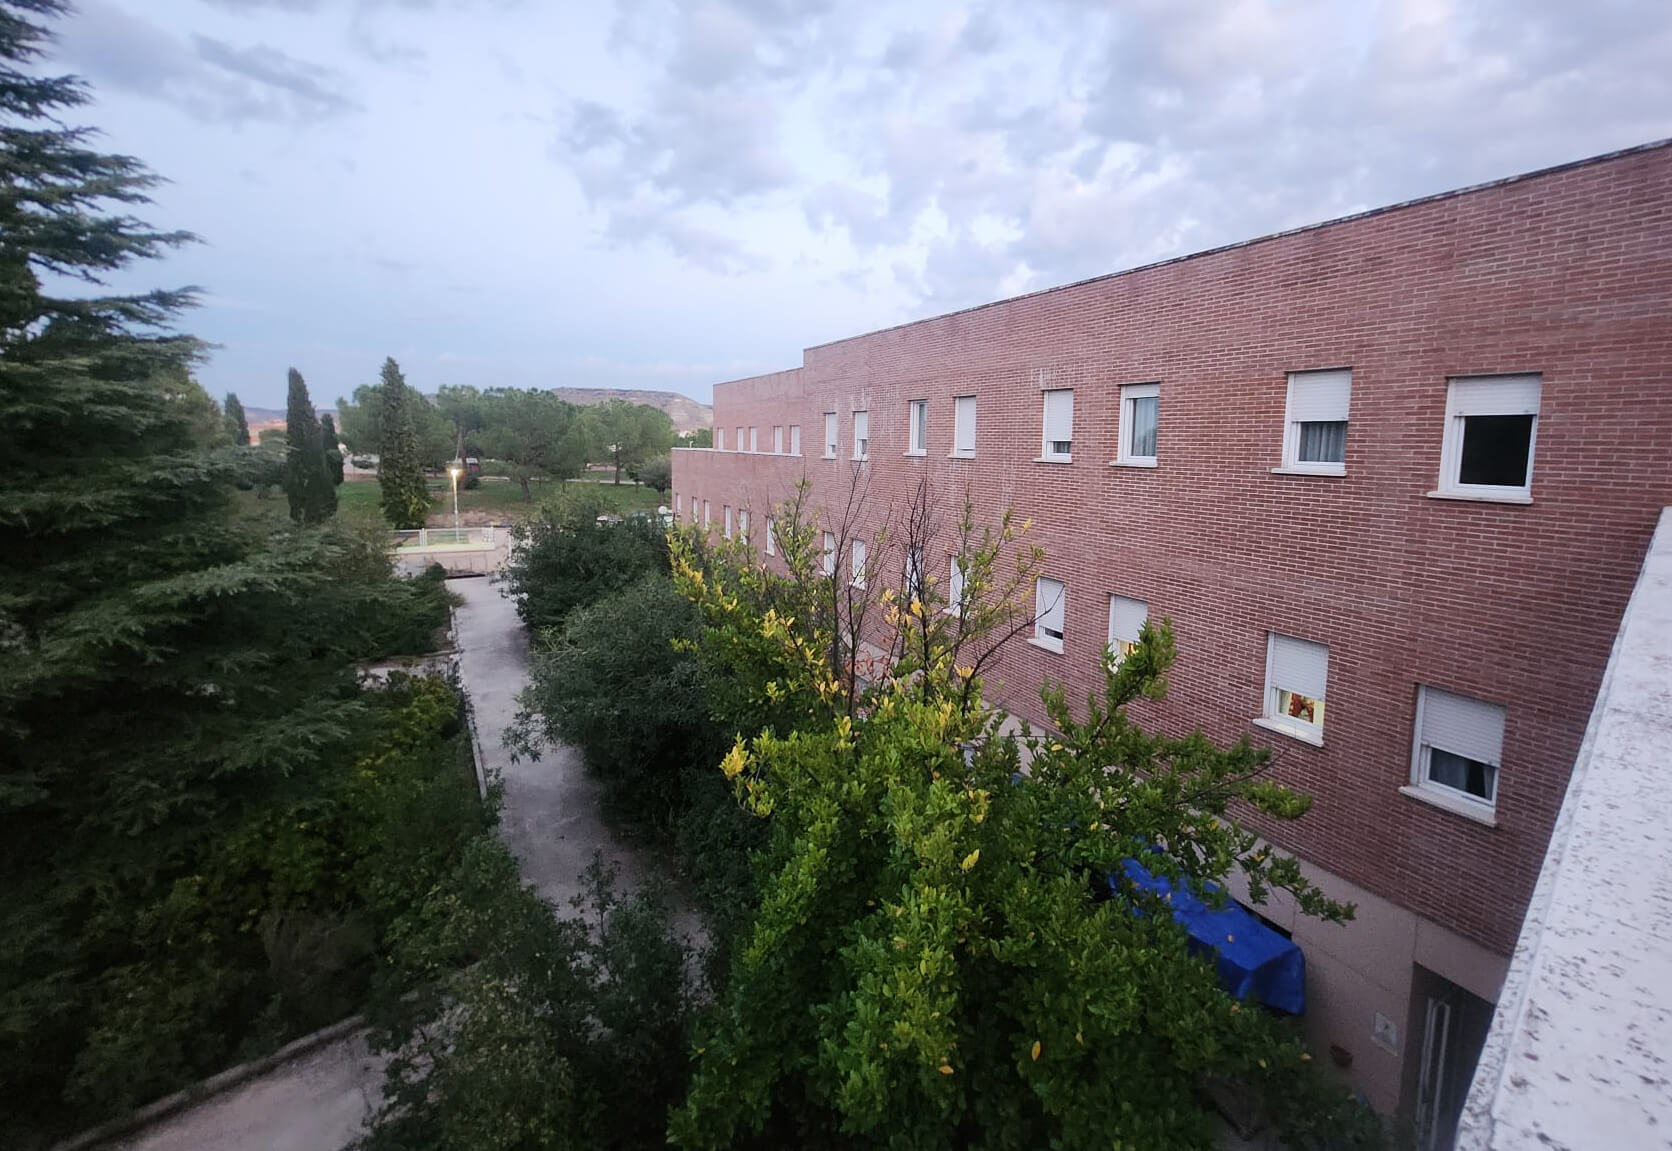 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Madrid (Madrid), código INE 28079, identificado a partir de la ubicación que publica la plataforma («Calle Miguel de Unamuno, 43, Madrid»).
- Población
- 3 506 730 habitantes a 1 de enero de 2025 Instituto Nacional de Estadística (INE), Tabla 29005, «Cifras oficiales del padrón por municipio»; capturado el .
- Renta neta media por persona
- 19 632 € al año renta de 2023 El 90 % de la población de España vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estadística (INE), Tabla 30824, «Indicadores de renta media y mediana»; capturado el .
- Valor tasado medio de la vivienda libre
- 5 418 €/m² segundo trimestre de 2026; 11 686 tasaciones Ministerio de Vivienda y Agenda Urbana, Tabla 4, «Valor tasado medio de vivienda libre de los municipios mayores de 25.000 habitantes» (fichero 35103500.XLS); capturado el .
- Paro registrado
- 136 522 personas septiembre de 2026 3,9 por cada 100 habitantes (calculado por Crowdrater: paro registrado de septiembre de 2026 entre la población a 1 de enero de 2025. No es la tasa de paro, que se mide sobre la población activa). Servicio Público de Empleo Estatal (SEPE), «Paro registrado por municipios desglosado por sexo, tramos de edad y sector de la actividad económica» (fichero anual de datos abiertos); capturado el .
Elaboración propia con datos extraídos del sitio web del INE: www.ine.es. Origen de los datos: Ministerio de Vivienda y Agenda Urbana. Fuente: Servicio Público de Empleo Estatal (SEPE). Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 4,04 (fórmula 1.0.0). La nota de hoy es 4,56. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Se financia la concesión de un préstamo participativo a la sociedad que adquiere una residencia de mayores ya en funcionamiento en Madrid. El dinero de los inversores de la plataforma cubre parte del precio de compra y los costes derivados de la adquisición; el resto lo ponen el gestor con fondos propios, otro préstamo participativo de un inversor privado suyo y financiación bancaria. Una vez comprado el activo, se arrienda a un operador profesional del sector y se busca su venta posterior a un inversor patrimonialista o institucional. El plazo previsto es de 24 meses, con una posible extensión.
Ubicación
El activo es una residencia de mayores operativa desde hace años, situada en Madrid, en un núcleo urbano. La documentación la describe con habitaciones individuales y dobles y plazas de día, sobre una finca con edificio construido. Su entorno, según la plataforma, permite acceso inmediato a servicios básicos y equipamientos municipales, y buenas conexiones por carretera con otros núcleos. La documentación añade un análisis de demanda sobre el área de influencia del activo, con población senior creciente en los próximos años.
Economía
La plataforma declara una rentabilidad anual del 10,0 % para el préstamo, con un interés fijo y una participación adicional en los beneficios de la sociedad promotora. El plazo es de 24 meses, según nuestro cálculo a partir de sus cifras, con una posible extensión. El préstamo financia parte del precio de compra del activo y los costes de la adquisición; el resto del precio, los gastos generales y los honorarios se cubren con equity del gestor, otro préstamo participativo de un inversor privado y financiación bancaria. No hay preventas: el retorno depende de las rentas del arrendamiento y de la venta del activo. El ticket mínimo no consta.
Garantías y estructura
El préstamo se garantiza con una promesa real de hipoteca de segundo rango sobre el propio activo financiado, un mandato para venderlo si se incumple y derechos de veto o aprobación de la plataforma para cualquier venta por encima de un umbral de rentabilidad. Al ser de segundo rango, hay financiación bancaria por delante en la prelación. El contrato de arrendamiento con el operador incorpora además un aval bancario y una fianza obligatoria. No tenemos el LTV de la primera disposición ni el LTV sobre el edificio terminado. La plataforma figura como PSFP en el registro de la CNMV, una comprobación que hacemos nosotros y que no es una declaración suya.
Situación comercial y salida
El activo ya está operativo y, tras la compra, se da entrada a un operador profesional de residencias que lo explotará bajo un contrato de arrendamiento fijo de largo plazo, con un periodo de obligado cumplimiento amplio y prórrogas opcionales. La comercialización para la venta arranca cuando el nuevo inquilino empieza a operar, y el comprador objetivo es un inversor patrimonialista o institucional. El repago del préstamo llega con esa venta, junto con los intereses fijos y la parte variable. Se puede amortizar anticipadamente en su totalidad en cualquier momento, con la condición de que la venta no supere el umbral de rentabilidad pactado.
Ventajas
- Rentabilidad La plataforma declara un 10,0 % de interés anual fijo para el préstamo, al que se suma una participación en los beneficios de la sociedad promotora. La dimensión de rentabilidad puntúa en banda alta, con una subnota de 7,62 sobre 10 y una confianza del 80 %, y aporta 1,91 de los 2,5 puntos que tiene como máximo.
- Garantías La estructura incluye una promesa real de hipoteca de segundo rango sobre el activo, un mandato para venderlo si se incumple y derechos de veto o aprobación sobre las ventas por encima del umbral de rentabilidad pactado. Es la dimensión que más aporta a la nota, 1,05 puntos, aunque su subnota es de 3,5 sobre 10 y su confianza del 40 %.
Desventajas y riesgos
- Garantías La confianza en esta dimensión es del 40 % y su subnota de 3,5 sobre 10: aporta 1,05 de los 3,0 puntos posibles y deja 1,95 sin sumar. Faltan el LTV de la primera disposición y el LTV sobre el edificio terminado, y la hipoteca es de segundo rango, con financiación bancaria por delante en la prelación.
- Promotor La dimensión de promotor puntúa en banda baja, con una subnota de 2,75 sobre 10 y una confianza del 40 %. Aporta 0,69 de los 2,5 puntos posibles y deja 1,81 sin sumar. La documentación describe la experiencia del gestor y su cartera de activos, pero eso no se traduce en una puntuación alta.
- Rentabilidad El 10,0 % anual es una cifra declarada por la plataforma, no comprobada por nosotros. La dimensión deja 0,59 puntos sin aportar sobre su máximo, y la parte variable del retorno depende de que la venta del activo se cierre y de su resultado.
- Rentabilidad El repago del principal y de los intereses llega con la venta del activo, y la propia documentación de la plataforma identifica el retraso comercial como uno de los riesgos del proyecto. El plazo previsto es de 24 meses, con una extensión posible.
Lo que no sabemos
- Licencia y preventas No tenemos ningún dato de mercado para este proyecto: la dimensión queda sin subnota y sin contribución, y deja 1,6 puntos de los 2,0 posibles sin aportar. No sabemos de quién es esa ausencia, así que no la calificamos ni a favor ni en contra.
Conclusión
La nota es 4,04 sobre 10, con una confianza del 42 %, por debajo del umbral del 60 % que la propia escala marca para dar por buena una puntuación. Lo que sostiene el resultado es la rentabilidad declarada y, en menor medida, la estructura de garantías; lo que lo frena es un promotor en banda baja y una dimensión de mercado de la que no hay ningún dato. El inversor debería mirar con calma el segundo rango de la hipoteca, la ausencia de LTV y el hecho de que el repago dependa de una venta futura.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.