Análisis y valoración del proyecto Madrid | Proyecto Oficinas Mazarredo de Urbanitae
Urbanitae ronda cerrada
 Imagen: Urbanitae
Nota: 5,15 /10 confianza global: 70 % nota calculada el 2026-11-15
Plataforma UrbanitaeUbicación Calle de Mazarredo, 7, MadridModalidad Equity / plusvalíaImporte 3 000 000 €Plazo 26 mesesRentabilidad anual 18,17 %
Proyecto Urbanitae en 7, Madrid
Adquisición de la sociedad propietaria de un edificio de oficinas en Calle Mazarredo 7, Madrid, actualmente arrendado por debajo de mercado. La estrategia consiste en renegociar o formalizar un nuevo contrato de arrendamiento, realizar actuaciones de CapEx y vender el activo estabilizado a un inversor institucional.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 8,58 con datos, en parte pesa el 25 % de la fórmula; aporta 2,15 de los 2,50 puntos que podría aportar
- Garantías 3,94 con datos, en parte pesa el 30 % de la fórmula; aporta 1,18 de los 3,00 puntos que podría aportar
- Promotor 2,90 con datos, en parte pesa el 25 % de la fórmula; aporta 0,72 de los 2,50 puntos que podría aportar
- Licencia y preventas 5,50 con datos, en parte pesa el 20 % de la fórmula; aporta 1,10 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el . La nota se ha vuelto a calcular con esos datos y sale la misma.
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- Calle de Mazarredo, 7, Madrid
- Modalidad
- Equity / plusvalía
- Importe objetivo
- 3 000 000 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- 18,17 %
- Plazo
- 26 meses
Características del inmueble
- Tipo de activo
- Oficinas
- Valor objetivo de ventas
- 22 040 053 €
Situación urbanística y construcción
- Licencia de obras
- Licencia concedida
Promotor
- Promotor
- FREO Group
- Capital propio del promotor
- 10,00 %
Garantías
- Garantía
- Sin garantía real
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Coste total del proyecto
- 18 072 889 €
- Margen de seguridad de la venta
- 18,00 %
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- En curso
- Preventas
- 0,00 %
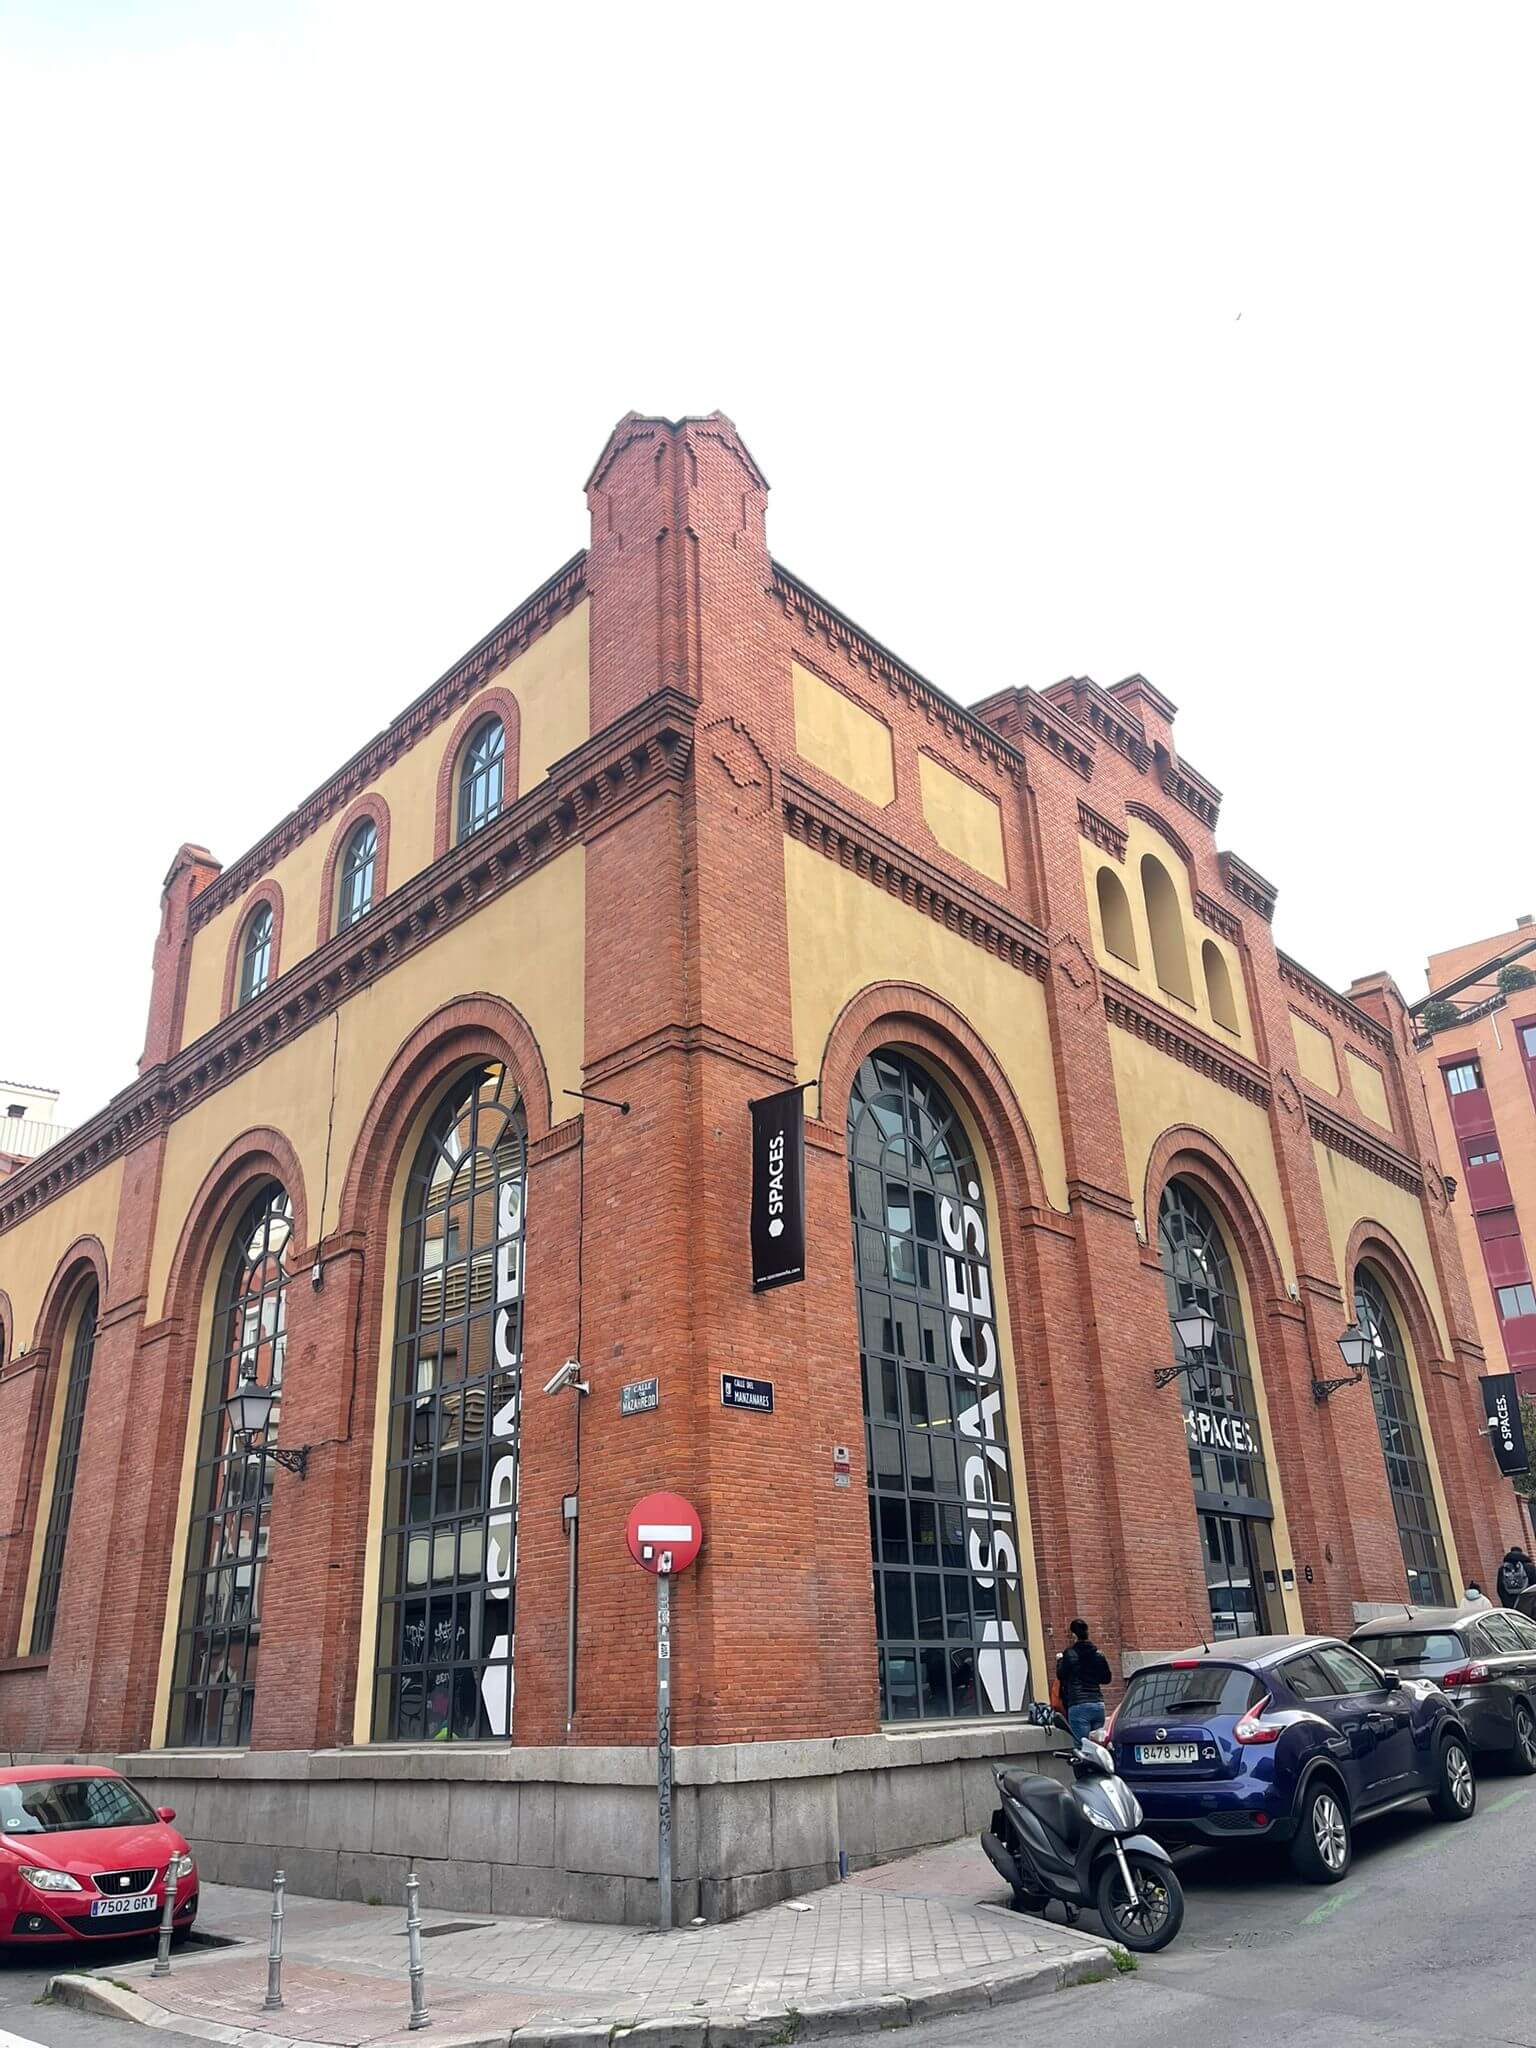 Imagen: Urbanitae
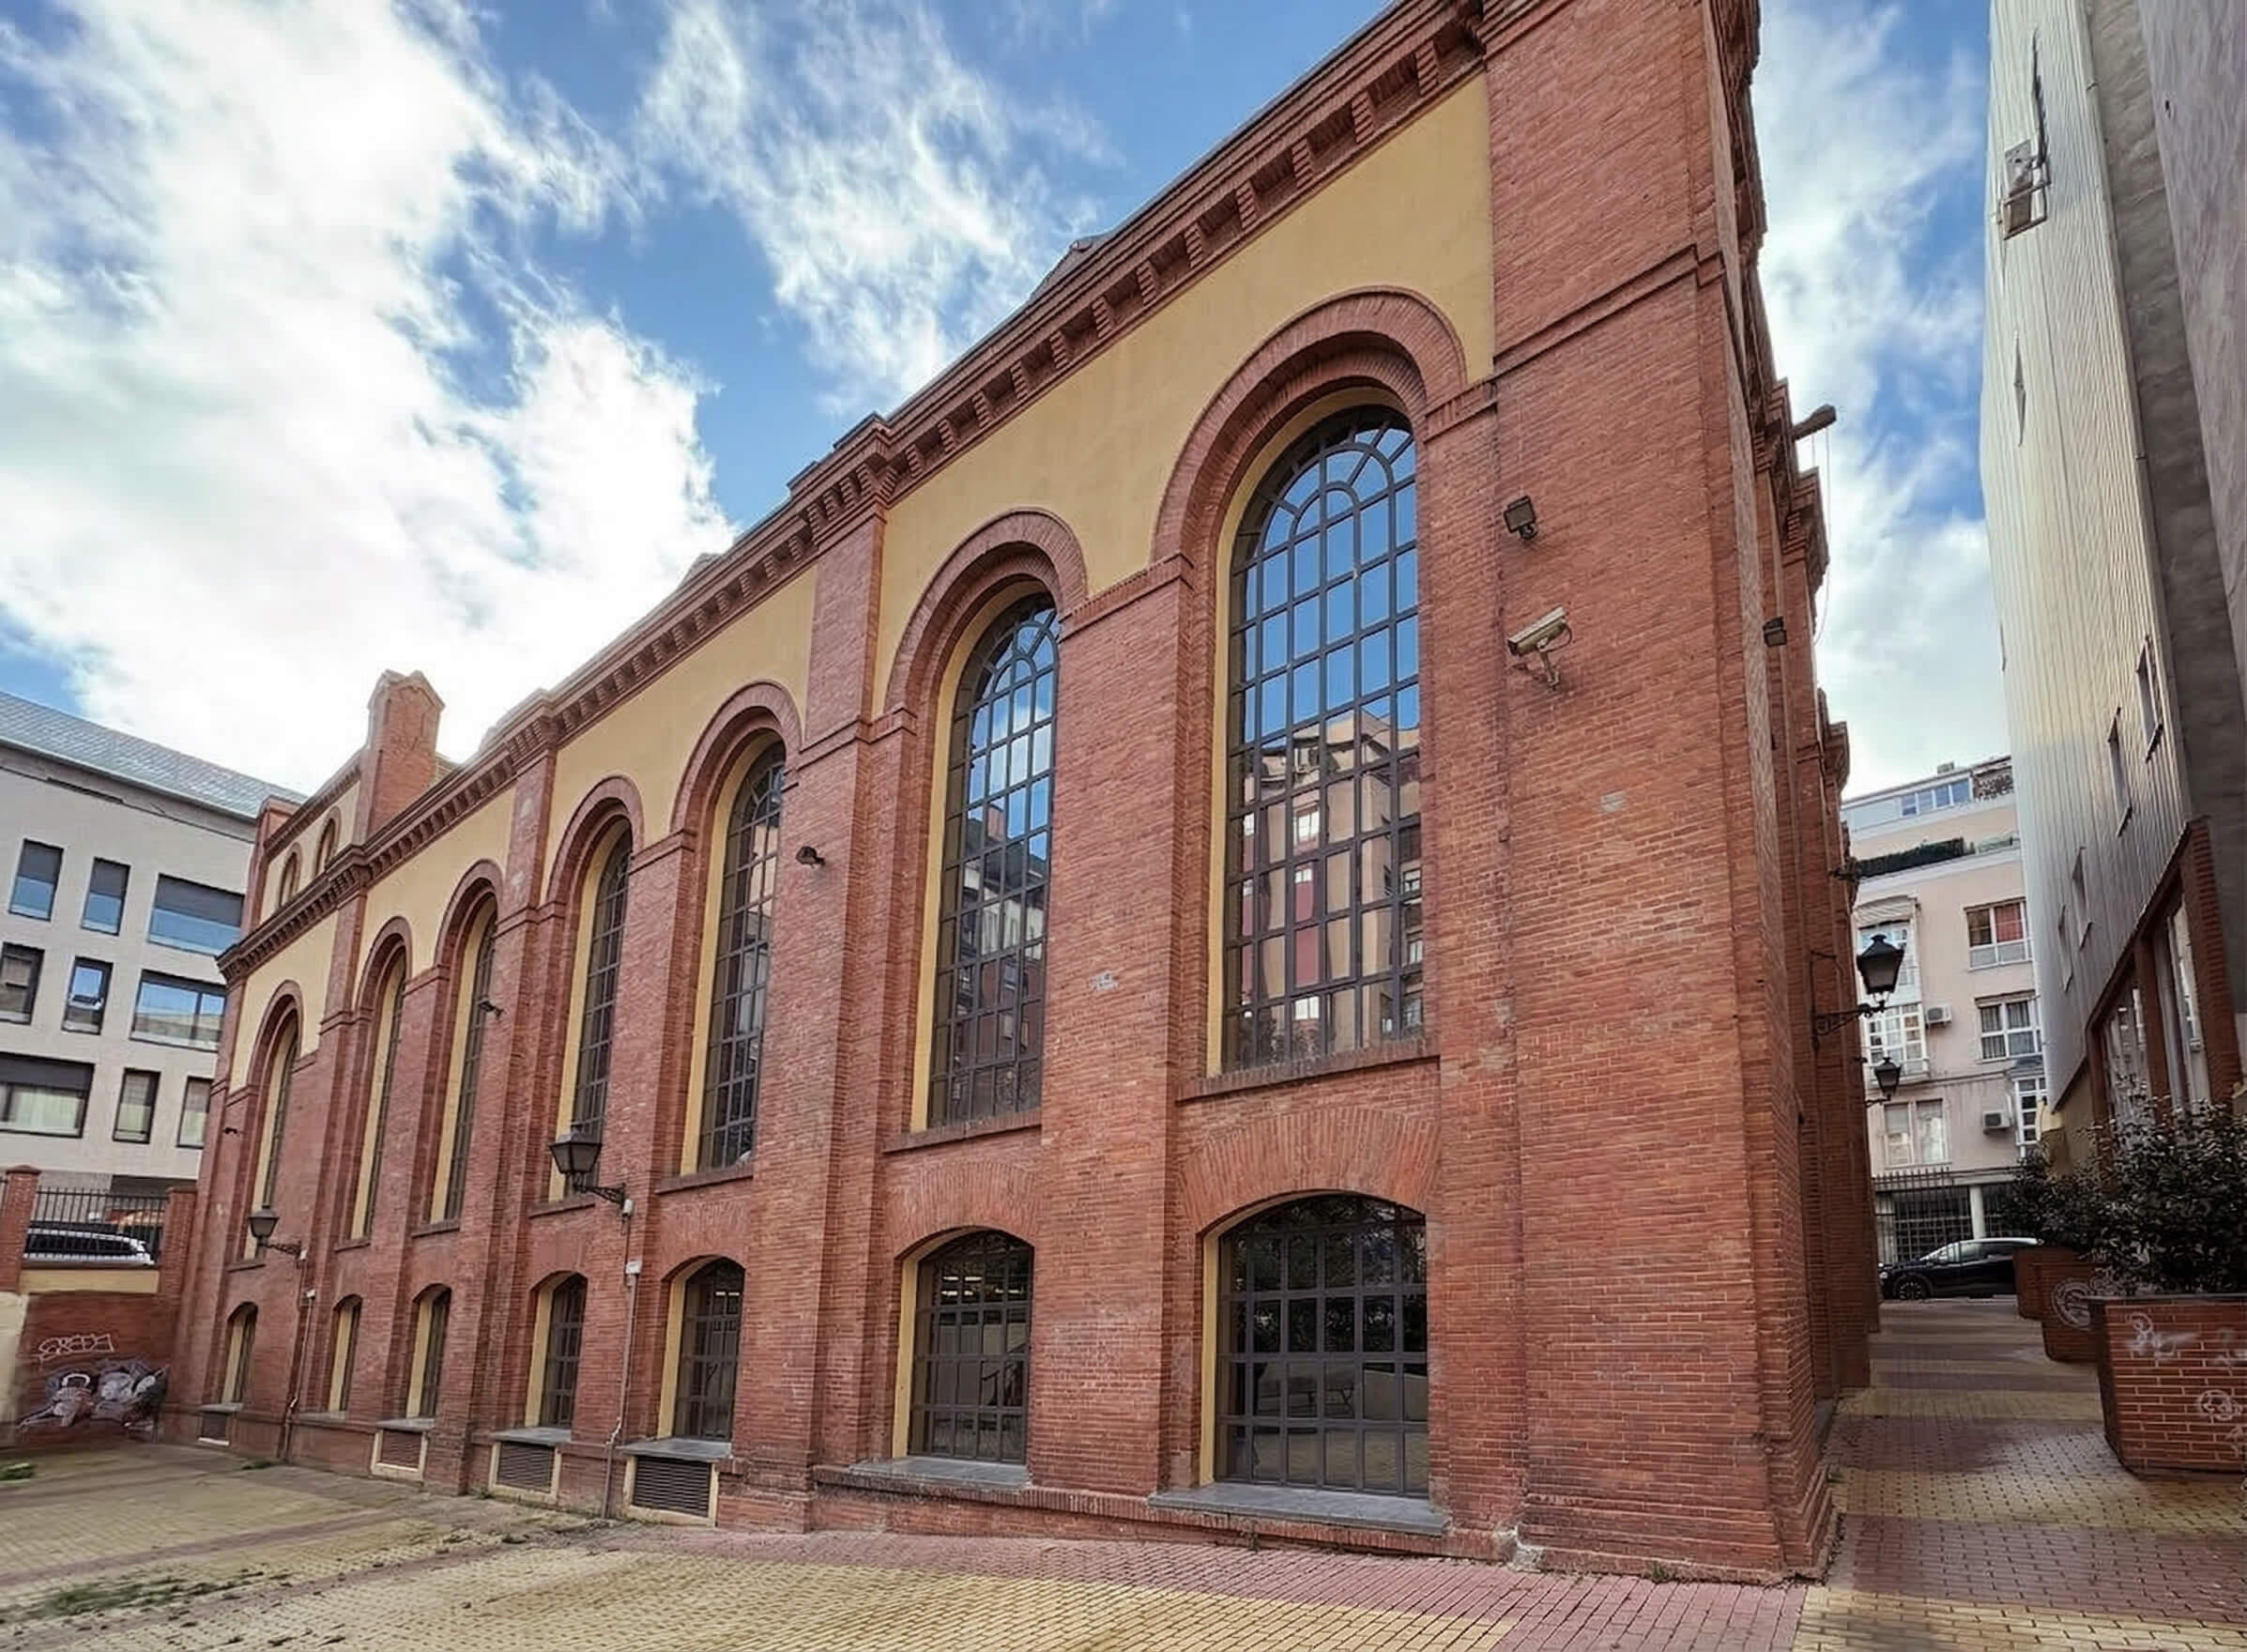 Imagen: Urbanitae
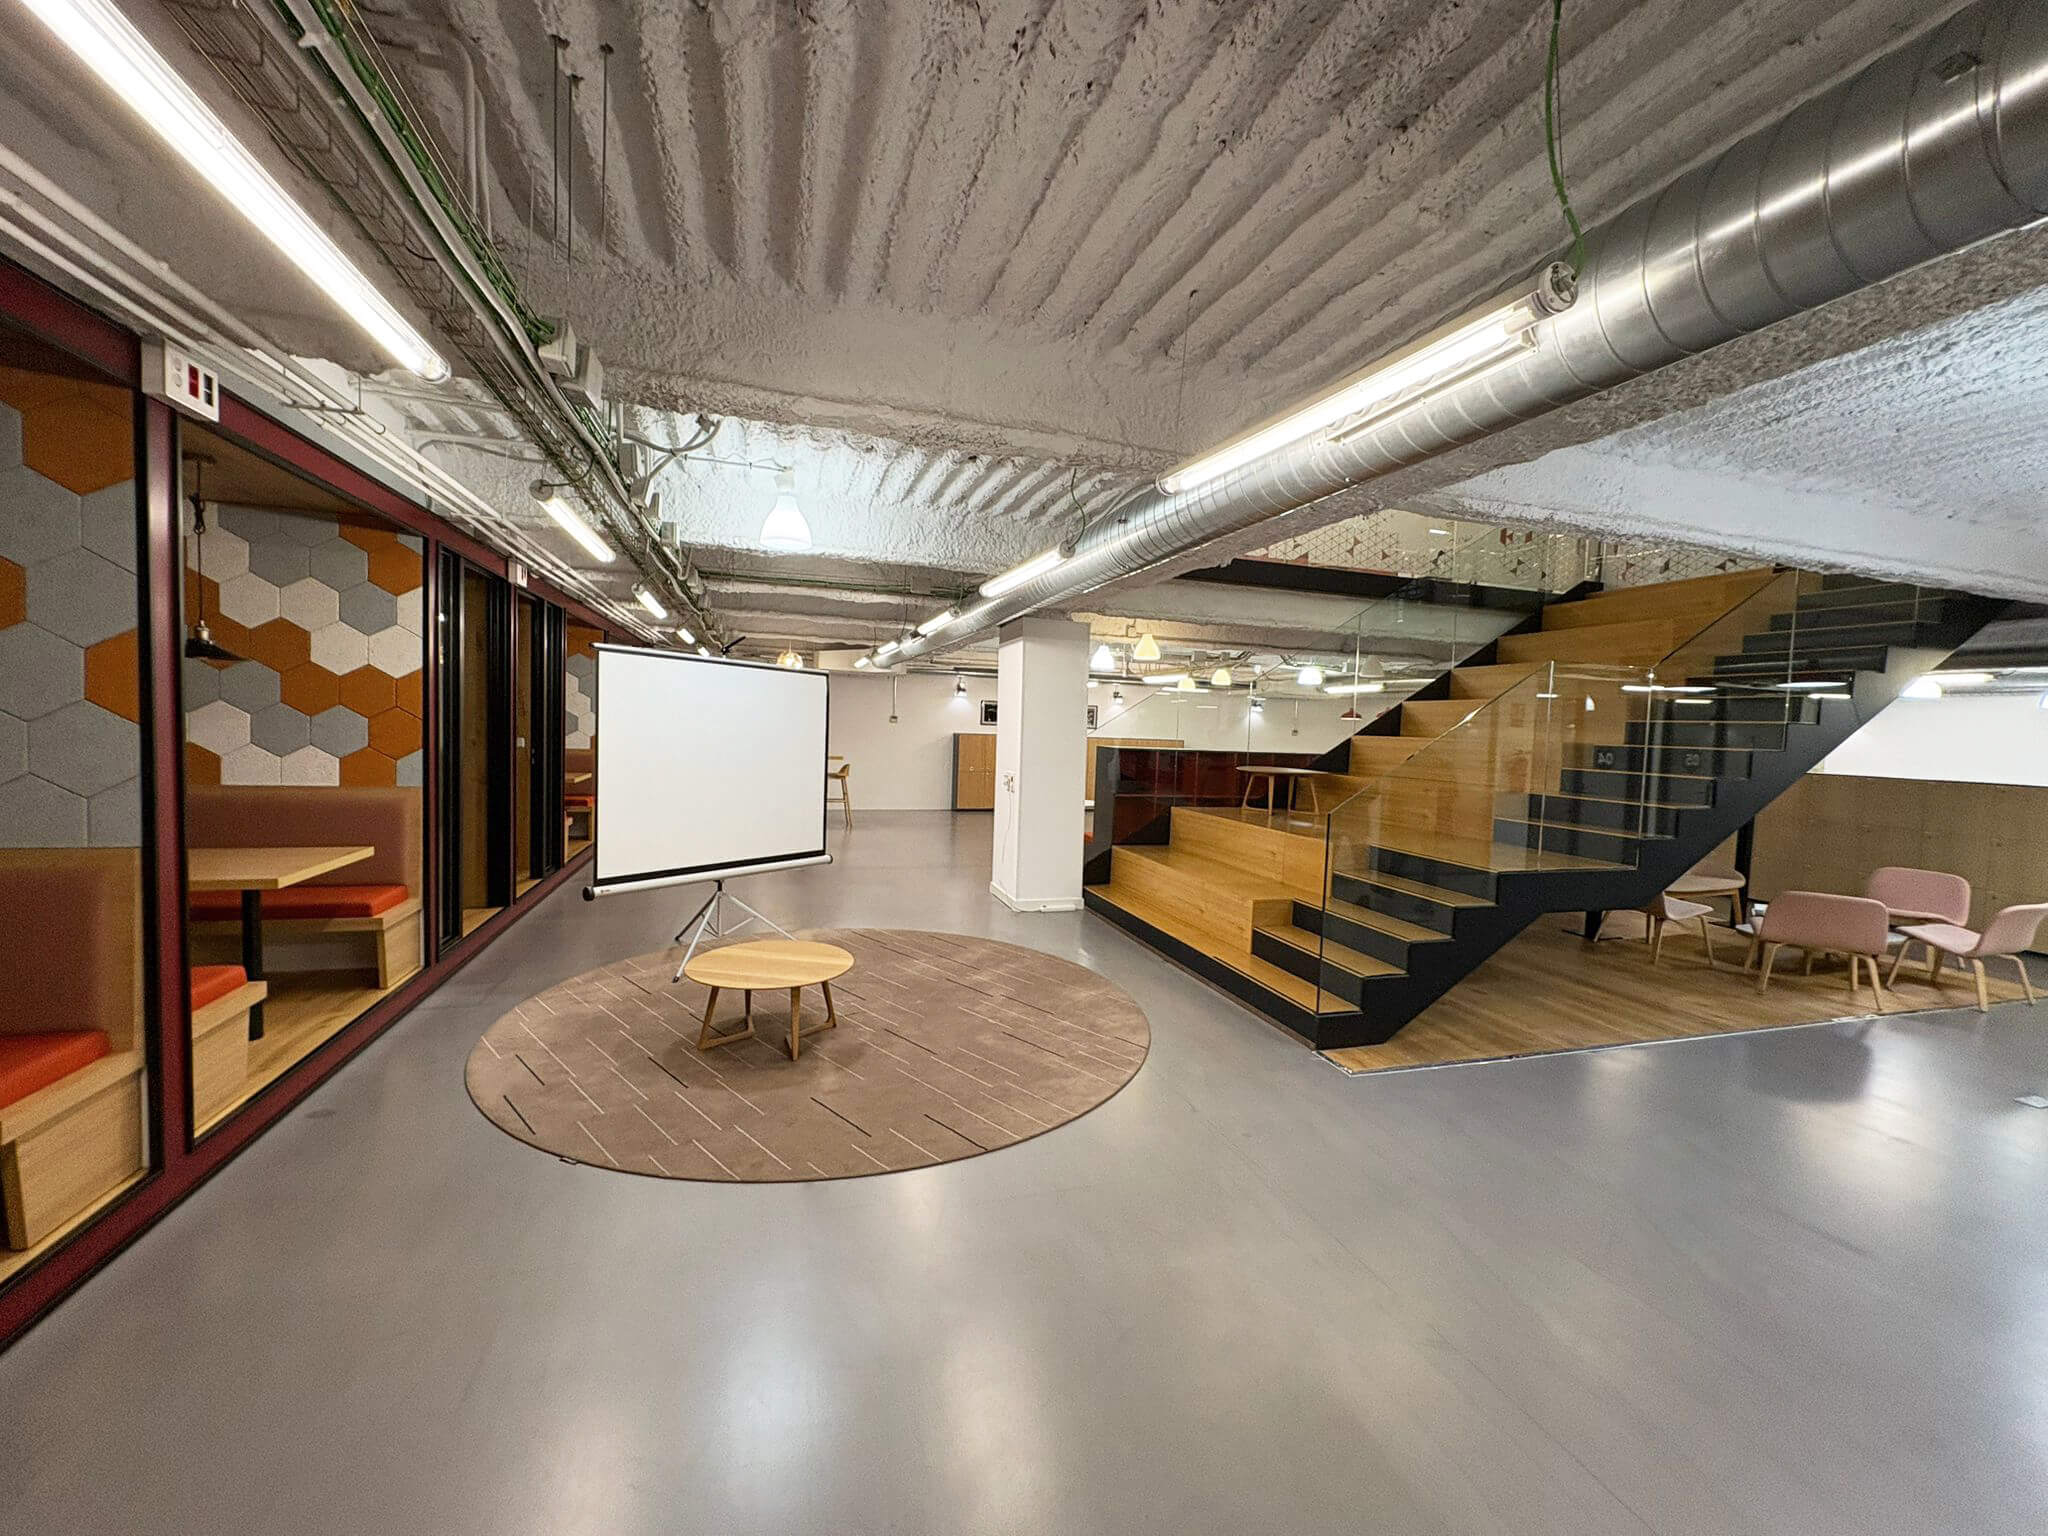 Imagen: Urbanitae
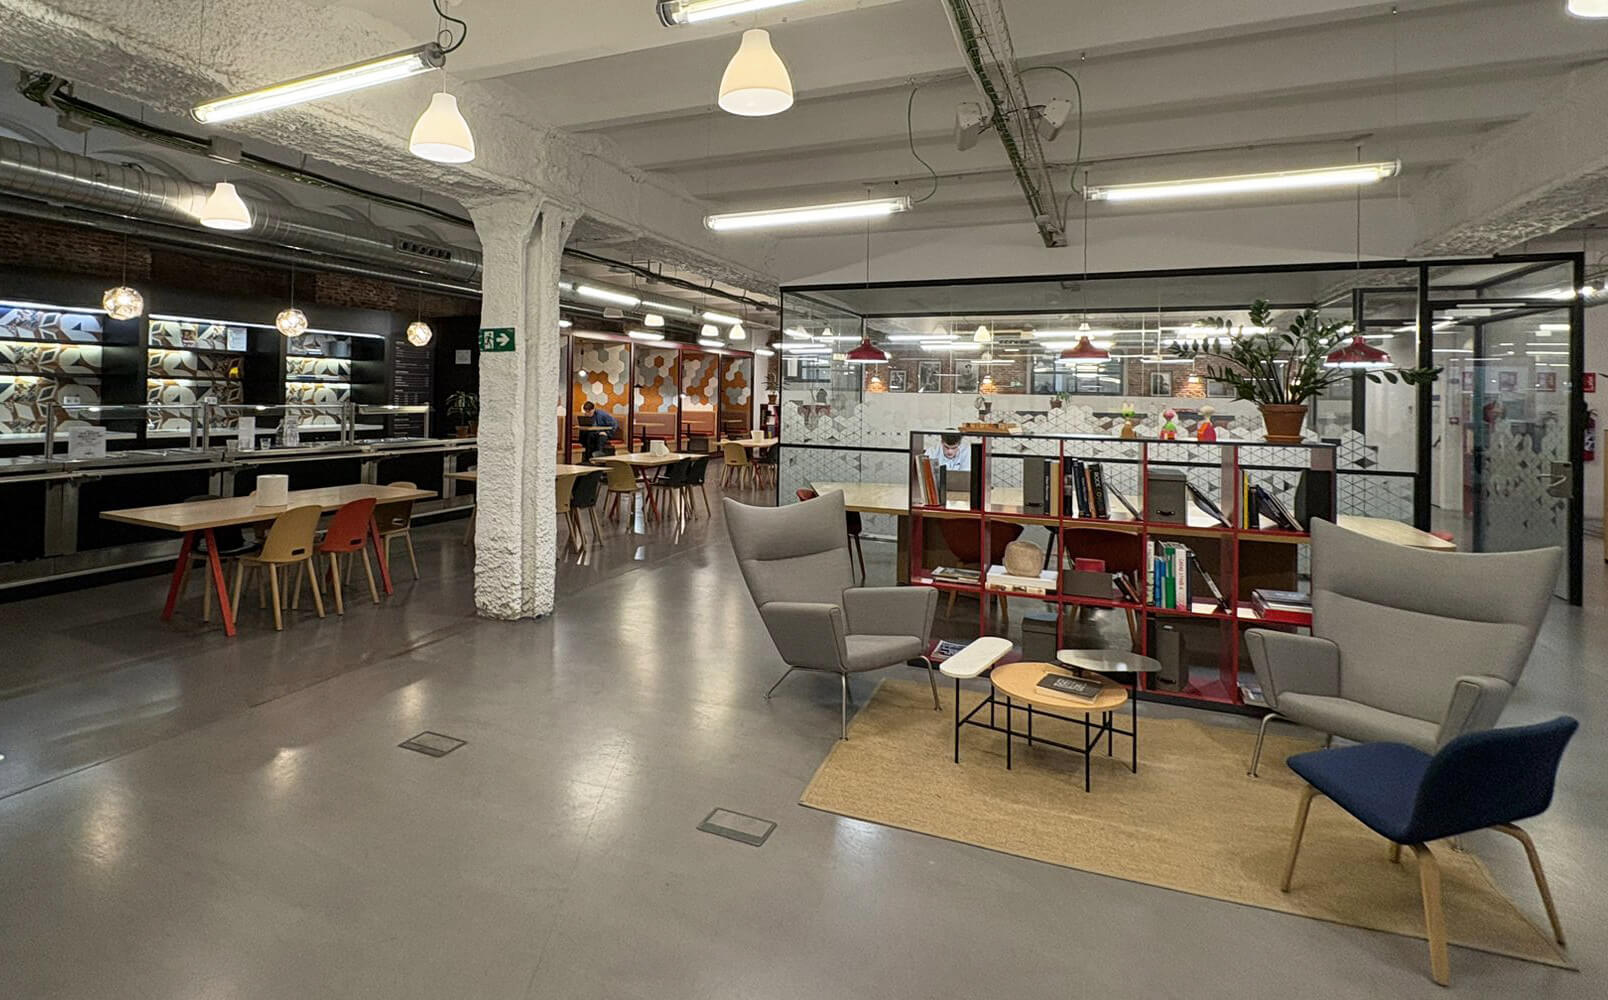 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Madrid (Madrid), código INE 28079, identificado a partir de la ubicación que publica la plataforma («Calle de Mazarredo, 7, Madrid»).
- Población
- 3 506 730 habitantes a 1 de enero de 2025 Instituto Nacional de Estadística (INE), Tabla 29005, «Cifras oficiales del padrón por municipio»; capturado el .
- Renta neta media por persona
- 19 632 € al año renta de 2023 El 90 % de la población de España vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estadística (INE), Tabla 30824, «Indicadores de renta media y mediana»; capturado el .
- Valor tasado medio de la vivienda libre
- 5 418 €/m² segundo trimestre de 2026; 11 686 tasaciones Ministerio de Vivienda y Agenda Urbana, Tabla 4, «Valor tasado medio de vivienda libre de los municipios mayores de 25.000 habitantes» (fichero 35103500.XLS); capturado el .
- Paro registrado
- 136 522 personas septiembre de 2026 3,9 por cada 100 habitantes (calculado por Crowdrater: paro registrado de septiembre de 2026 entre la población a 1 de enero de 2025. No es la tasa de paro, que se mide sobre la población activa). Servicio Público de Empleo Estatal (SEPE), «Paro registrado por municipios desglosado por sexo, tramos de edad y sector de la actividad económica» (fichero anual de datos abiertos); capturado el .
Elaboración propia con datos extraídos del sitio web del INE: www.ine.es. Origen de los datos: Ministerio de Vivienda y Agenda Urbana. Fuente: Servicio Público de Empleo Estatal (SEPE). Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 2,49 (fórmula 1.0.0). La nota de hoy es 5,15. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Se financia la adquisición de la sociedad propietaria de un edificio de oficinas en el centro de Madrid, hoy arrendado con una renta por debajo de la de mercado. La estrategia es de valor añadido: volver a pactar la renta con quien hoy lo ocupa o firmar un contrato nuevo a precios de mercado, acometer mejoras en el inmueble y venderlo después a un inversor institucional. Los inversores de la plataforma entran mediante una ampliación de capital en una sociedad vehículo, que a su vez amplía capital en la sociedad promotora junto al gestor de la operación. El proyecto es de clase equity con plusvalía, la plataforma es Urbanitae y, según nuestra comprobación en el registro de la CNMV, figura como PSFP.
Ubicación
El activo está en el centro de Madrid, en una ubicación que la documentación describe como prime, cerca de hitos del centro histórico y junto al antiguo campus de una gran tecnológica. Es un edificio de oficinas independiente, rehabilitado íntegramente hace unos años y con licencia de uso terciario. La documentación destaca la buena comunicación en transporte público, con varias estaciones de metro y numerosas paradas de autobús a poca distancia andando.
Economía
La operación se articula mediante ampliaciones de capital. El capital de los inversores de la plataforma, junto al de co-inversores y al del gestor, se aporta a la sociedad promotora, y una parte se destina a adquirir la sociedad propietaria del activo y a cubrir costes de la operación que el banco no financia. La promotora prevé acudir a financiación bancaria para la compra y ya cuenta con condiciones indicativas para un préstamo hipotecario. La documentación publica un escenario favorable y dos de desviación a la baja, con recortes del precio de venta y de la renta de salida. La salida prevista es la venta del activo ya estabilizado a un inversor institucional, no una preventa.
Garantías y estructura
La operación se estructura mediante ampliaciones de capital, no mediante deuda suscrita por los inversores: el capital entra en una sociedad vehículo que a su vez amplía capital en la sociedad promotora, y es esa sociedad la que adquiere la propietaria del activo. La documentación indica que la promotora prevé acudir a financiación bancaria para la compra y que ya cuenta con condiciones indicativas para un préstamo hipotecario, que se sumaría al capital aportado.
Situación comercial y salida
El activo está ocupado por un operador internacional de espacios de coworking, con una renta que no se ha actualizado y que está por debajo de mercado. La estrategia comercial pasa por renegociar con ese inquilino o, si no, firmar con uno nuevo a precios de mercado, acometer mejoras, obtener una certificación ESG y vender después el inmueble a un inversor institucional. El inversor recupera su dinero con la venta de la sociedad propietaria, la liquidación de la promotora y el reparto de beneficios. El plazo que calculamos a partir de las cifras de la plataforma es de 26 meses.
Ventajas
- Licencia y preventas La ubicación en el centro de Madrid se describe como prime, en una zona consolidada y con buena comunicación en transporte público. Es la dimensión mejor puntuada del proyecto, con una subnota de 5,5 en nuestra valoración, aunque su aportación a la nota final es de 1,1 sobre 2 puntos posibles.
- Licencia y preventas La documentación sostiene que la oferta de oficinas bien ubicadas en la zona es limitada mientras la demanda sigue siendo elevada, lo que respalda la estrategia de estabilizar el activo con una renta de mercado.
- Licencia y preventas Por tamaño, tipología y localización hay pocos activos comparables, lo que según la documentación amplía el abanico de posibles inquilinos para el inmueble.
Desventajas y riesgos
- Rentabilidad La rentabilidad puntúa en banda baja en nuestra valoración: aporta 0,48 de los 2,5 puntos posibles y deja 2,02 sin sumar, con una confianza del 20 %. No tenemos la rentabilidad anual del proyecto y, al ser de equity, el supervisor no permite comunicar una rentabilidad estimada.
- Promotor La dimensión de promotor queda también en banda baja: aporta 0,69 de los 2,5 puntos posibles y deja 1,81 sin sumar, con una confianza del 40 %. Pesa una cuarta parte de la nota y solo contamos con datos parciales para valorarla.
- Licencia y preventas La dimensión de mercado, aun siendo la mejor situada, se queda en banda media y su confianza es del 40 %, por debajo del umbral del 60 %. Aporta 1,1 de los 2 puntos posibles y deja 0,9 sin sumar.
Lo que no sabemos
- Garantías No tenemos ningún dato de garantías: ni el rango de garantía, ni el LTV de la primera disposición, ni el LTV sobre edificio terminado. Esta dimensión pesa un 30 % de la nota y su ausencia deja 2,77 puntos sin aportar. Que falte no significa que el proyecto no tenga garantías: es una incógnita, y de quién es esa ausencia no lo afirmamos.
Conclusión
La nota de este proyecto se queda en 2,49 sobre 10, con una confianza del 23 %, muy por debajo del umbral del 60 %. La dimensión de mercado, en banda media, es la que más sostiene la valoración; rentabilidad y promotor puntúan bajo, y las garantías no puntúan porque no tenemos ningún dato. Es una operación de equity con plusvalía cuya salida depende de renegociar la renta y vender el activo ya estabilizado.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.