Análisis y valoración del proyecto Madrid | Proyecto Oficinas Mazarredo II de Urbanitae
Urbanitae ronda cerrada
 Imagen: Urbanitae
Nota: 5,12 /10 confianza global: 70 % nota calculada el 2026-11-15
Plataforma UrbanitaeUbicación Calle de Mazarredo, 7, MadridModalidad Equity / plusvalíaImporte 1 220 000 €Plazo 26 mesesRentabilidad anual 18,71 %
Proyecto Urbanitae en 7, Madrid
Adquisición de un edificio de oficinas en la calle Mazarredo 7, Madrid, actualmente arrendado con renta inferior a mercado. La estrategia consiste en renegociar o formalizar un nuevo contrato de arrendamiento, realizar actuaciones de CapEx y vender el activo estabilizado a un inversor institucional.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 8,33 con datos, en parte pesa el 25 % de la fórmula; aporta 2,08 de los 2,50 puntos que podría aportar
- Garantías 4,03 con datos, en parte pesa el 30 % de la fórmula; aporta 1,21 de los 3,00 puntos que podría aportar
- Promotor 2,90 con datos, en parte pesa el 25 % de la fórmula; aporta 0,72 de los 2,50 puntos que podría aportar
- Licencia y preventas 5,50 con datos, en parte pesa el 20 % de la fórmula; aporta 1,10 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el . La nota se ha vuelto a calcular con esos datos y sale la misma.
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- Calle de Mazarredo, 7, Madrid
- Modalidad
- Equity / plusvalía
- Importe objetivo
- 1 220 000 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- 18,71 %
- Plazo
- 26 meses
Características del inmueble
- Tipo de activo
- Oficinas
- Valor objetivo de ventas
- 22 040 053 €
Situación urbanística y construcción
- Licencia de obras
- Licencia concedida
Promotor
- Promotor
- EMERITA OPPORTUNITIES 5, S.L.
- Capital propio del promotor
- 10,00 %
Garantías
- Garantía
- Sin garantía real
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Coste total del proyecto
- 17 942 632 €
- Margen de seguridad de la venta
- 18,59 %
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- En curso
- Preventas
- 0,00 %
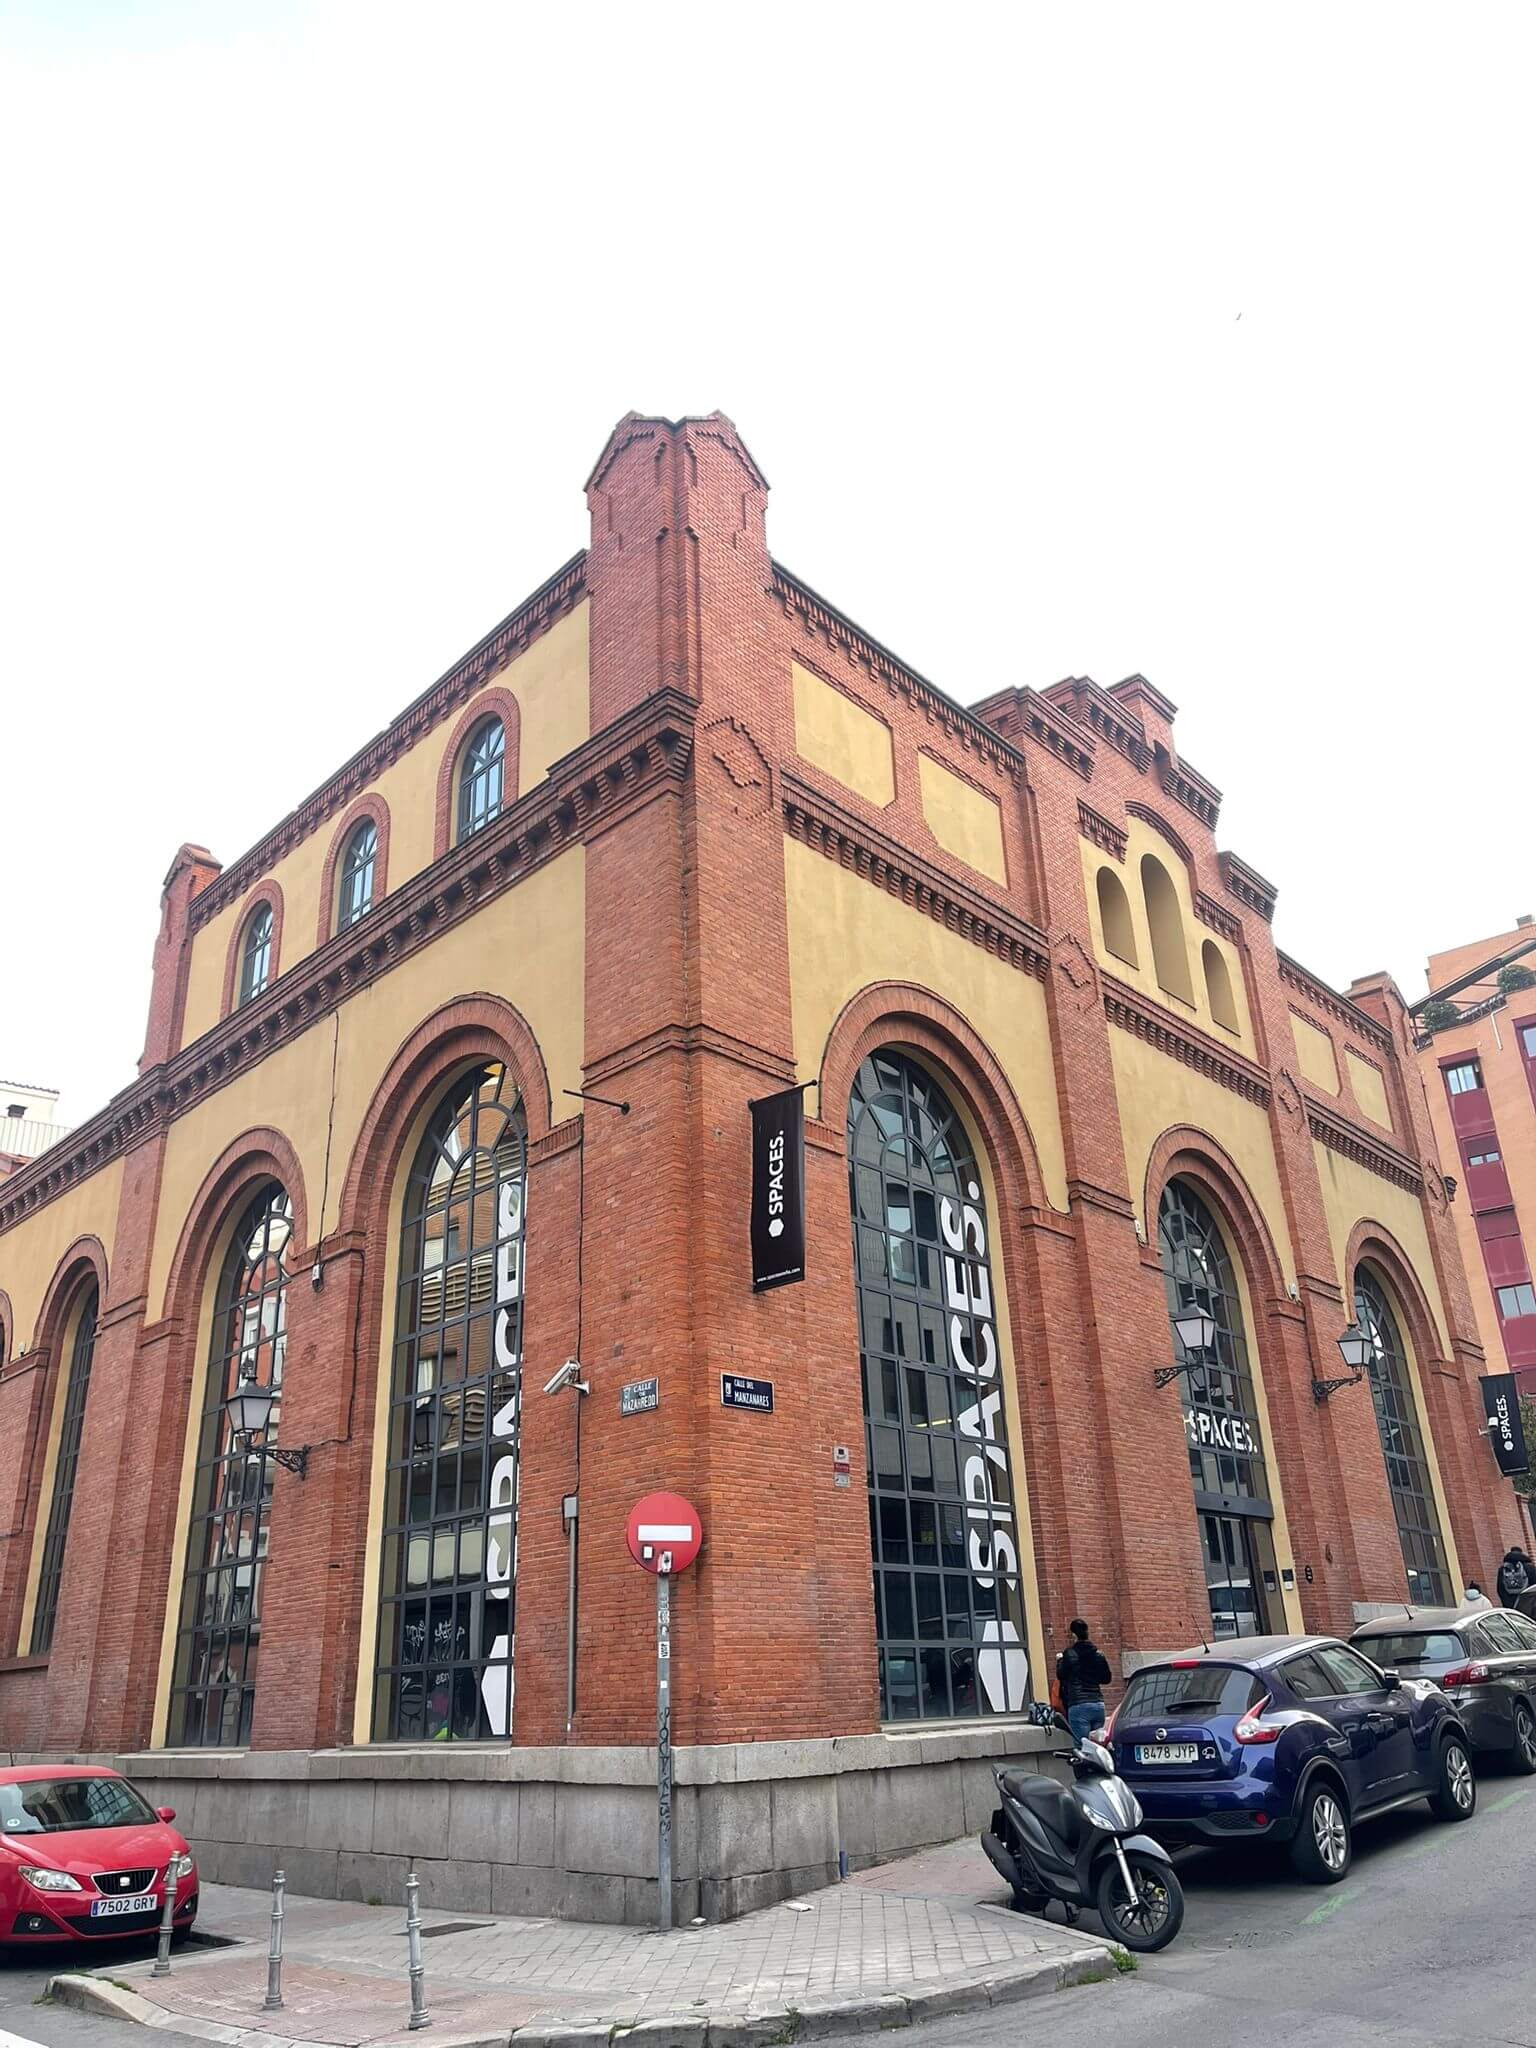 Imagen: Urbanitae
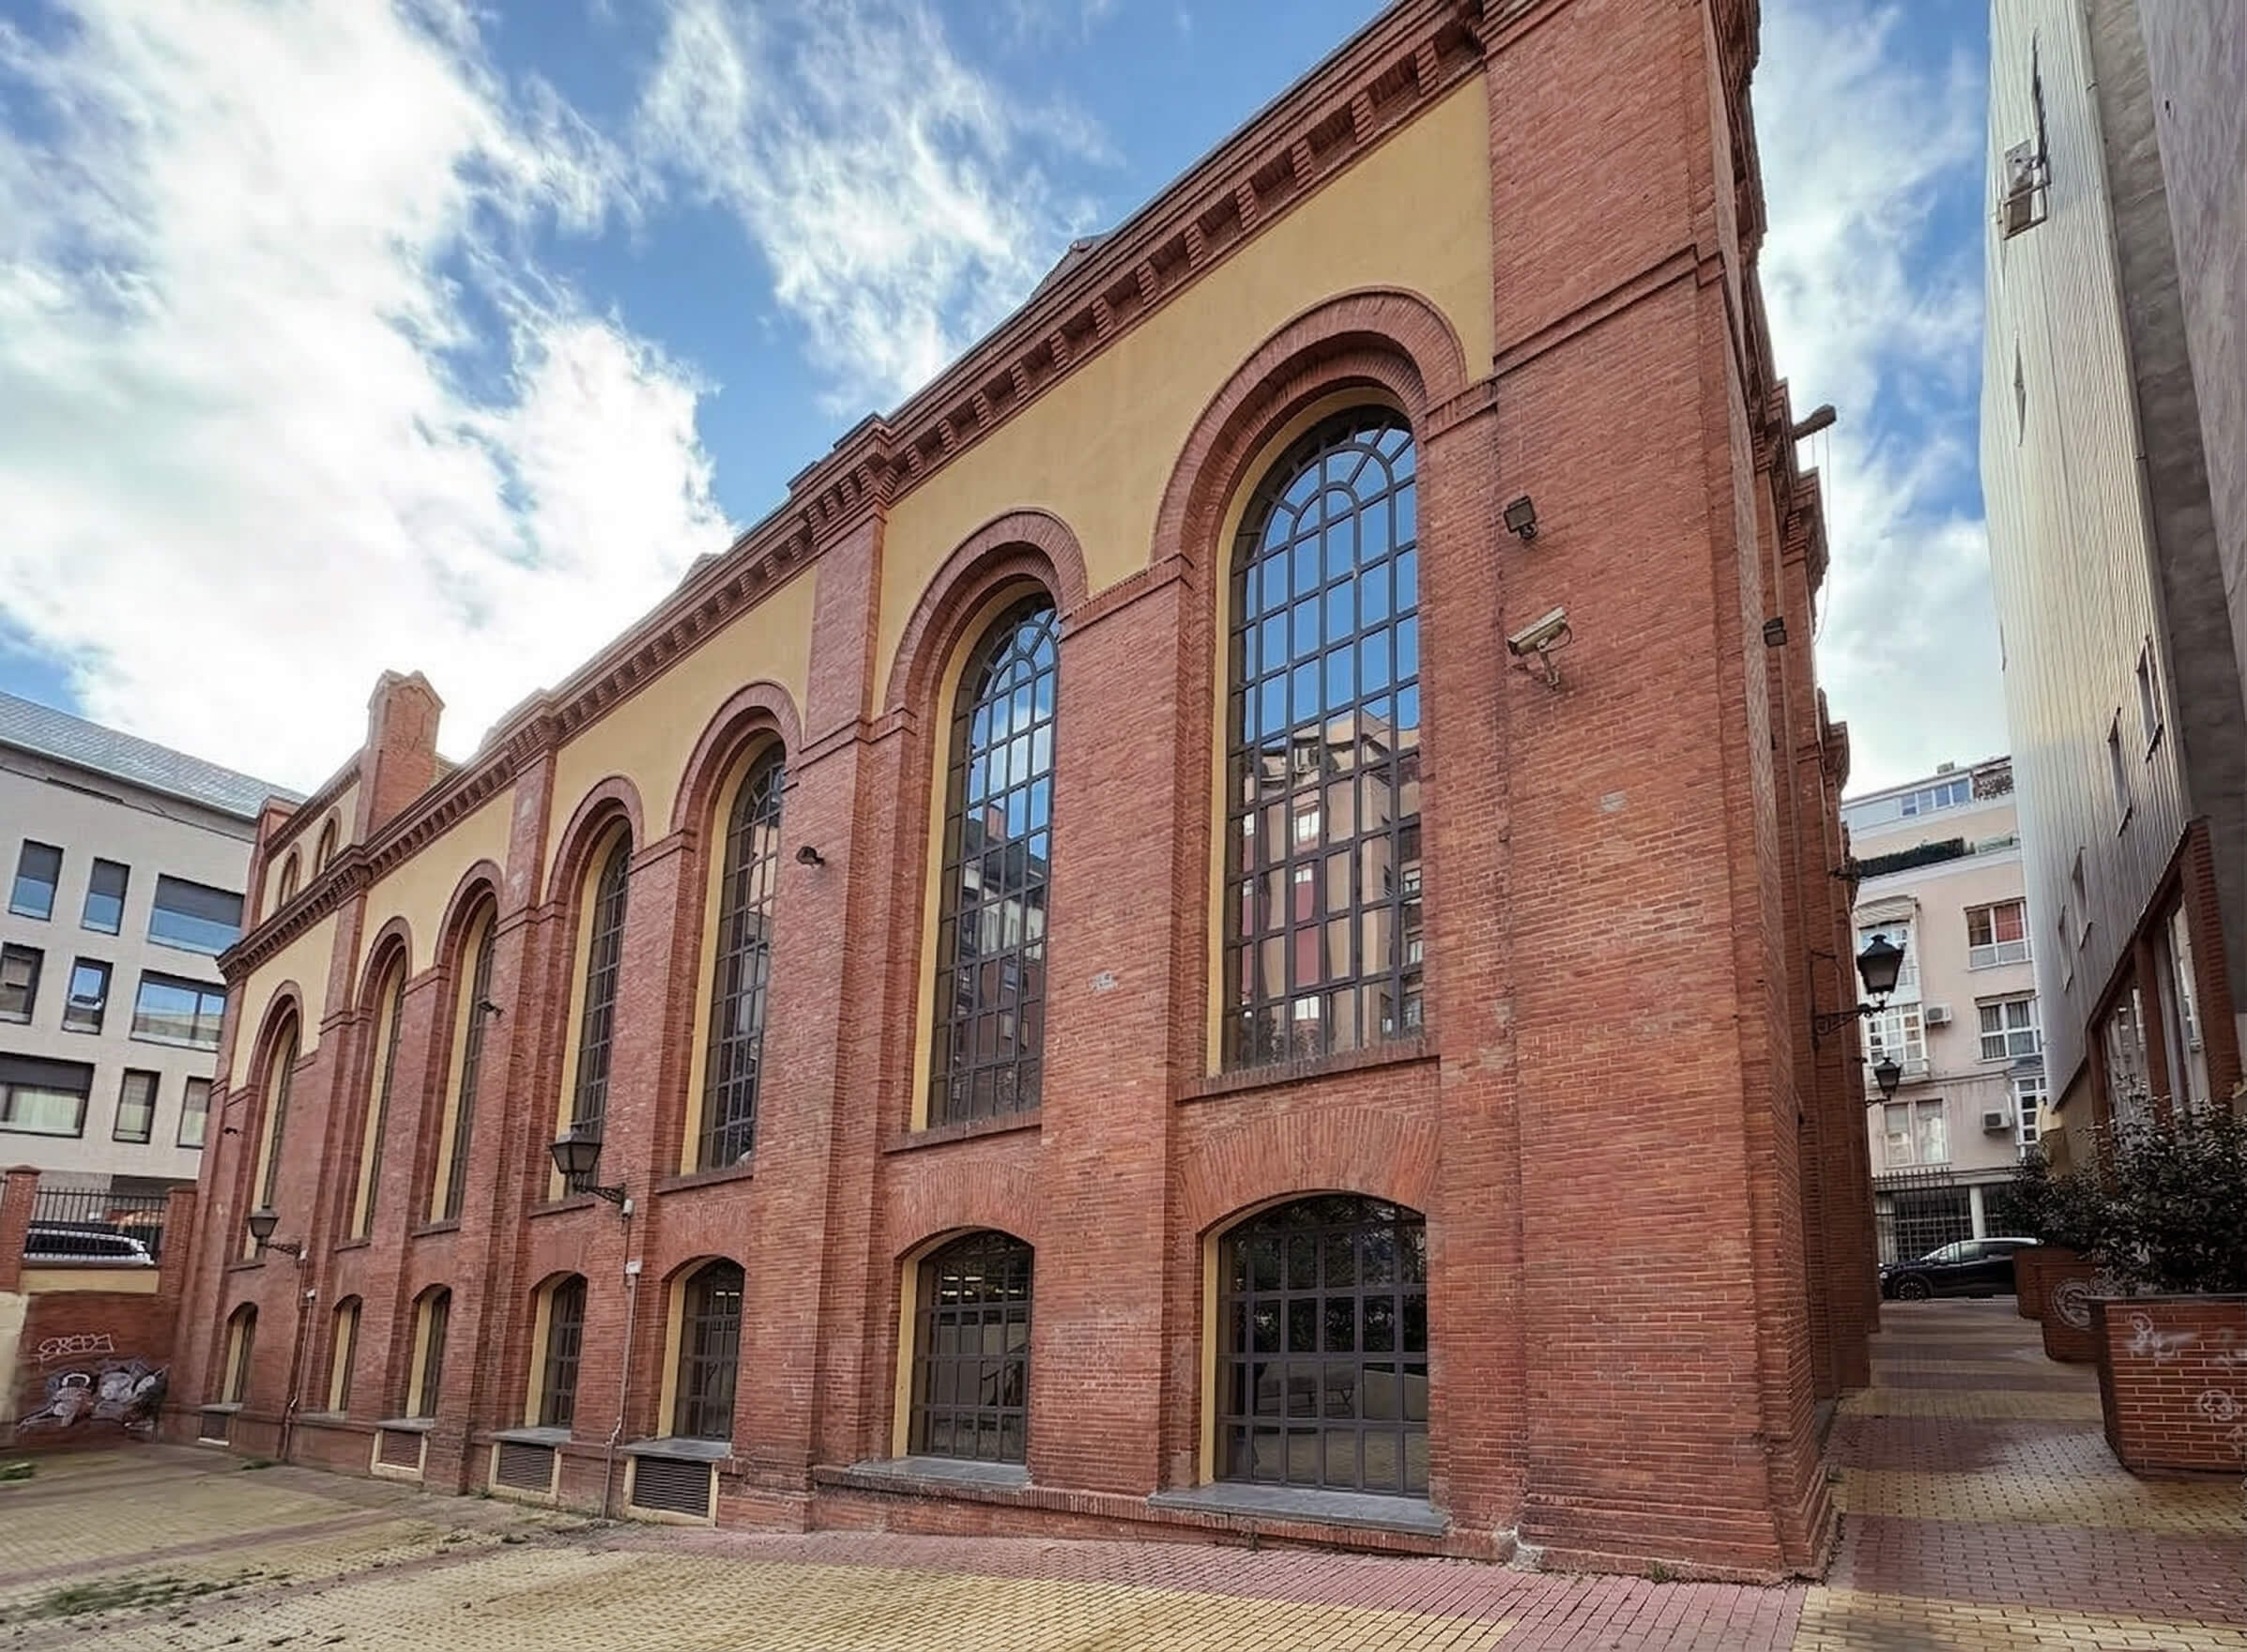 Imagen: Urbanitae
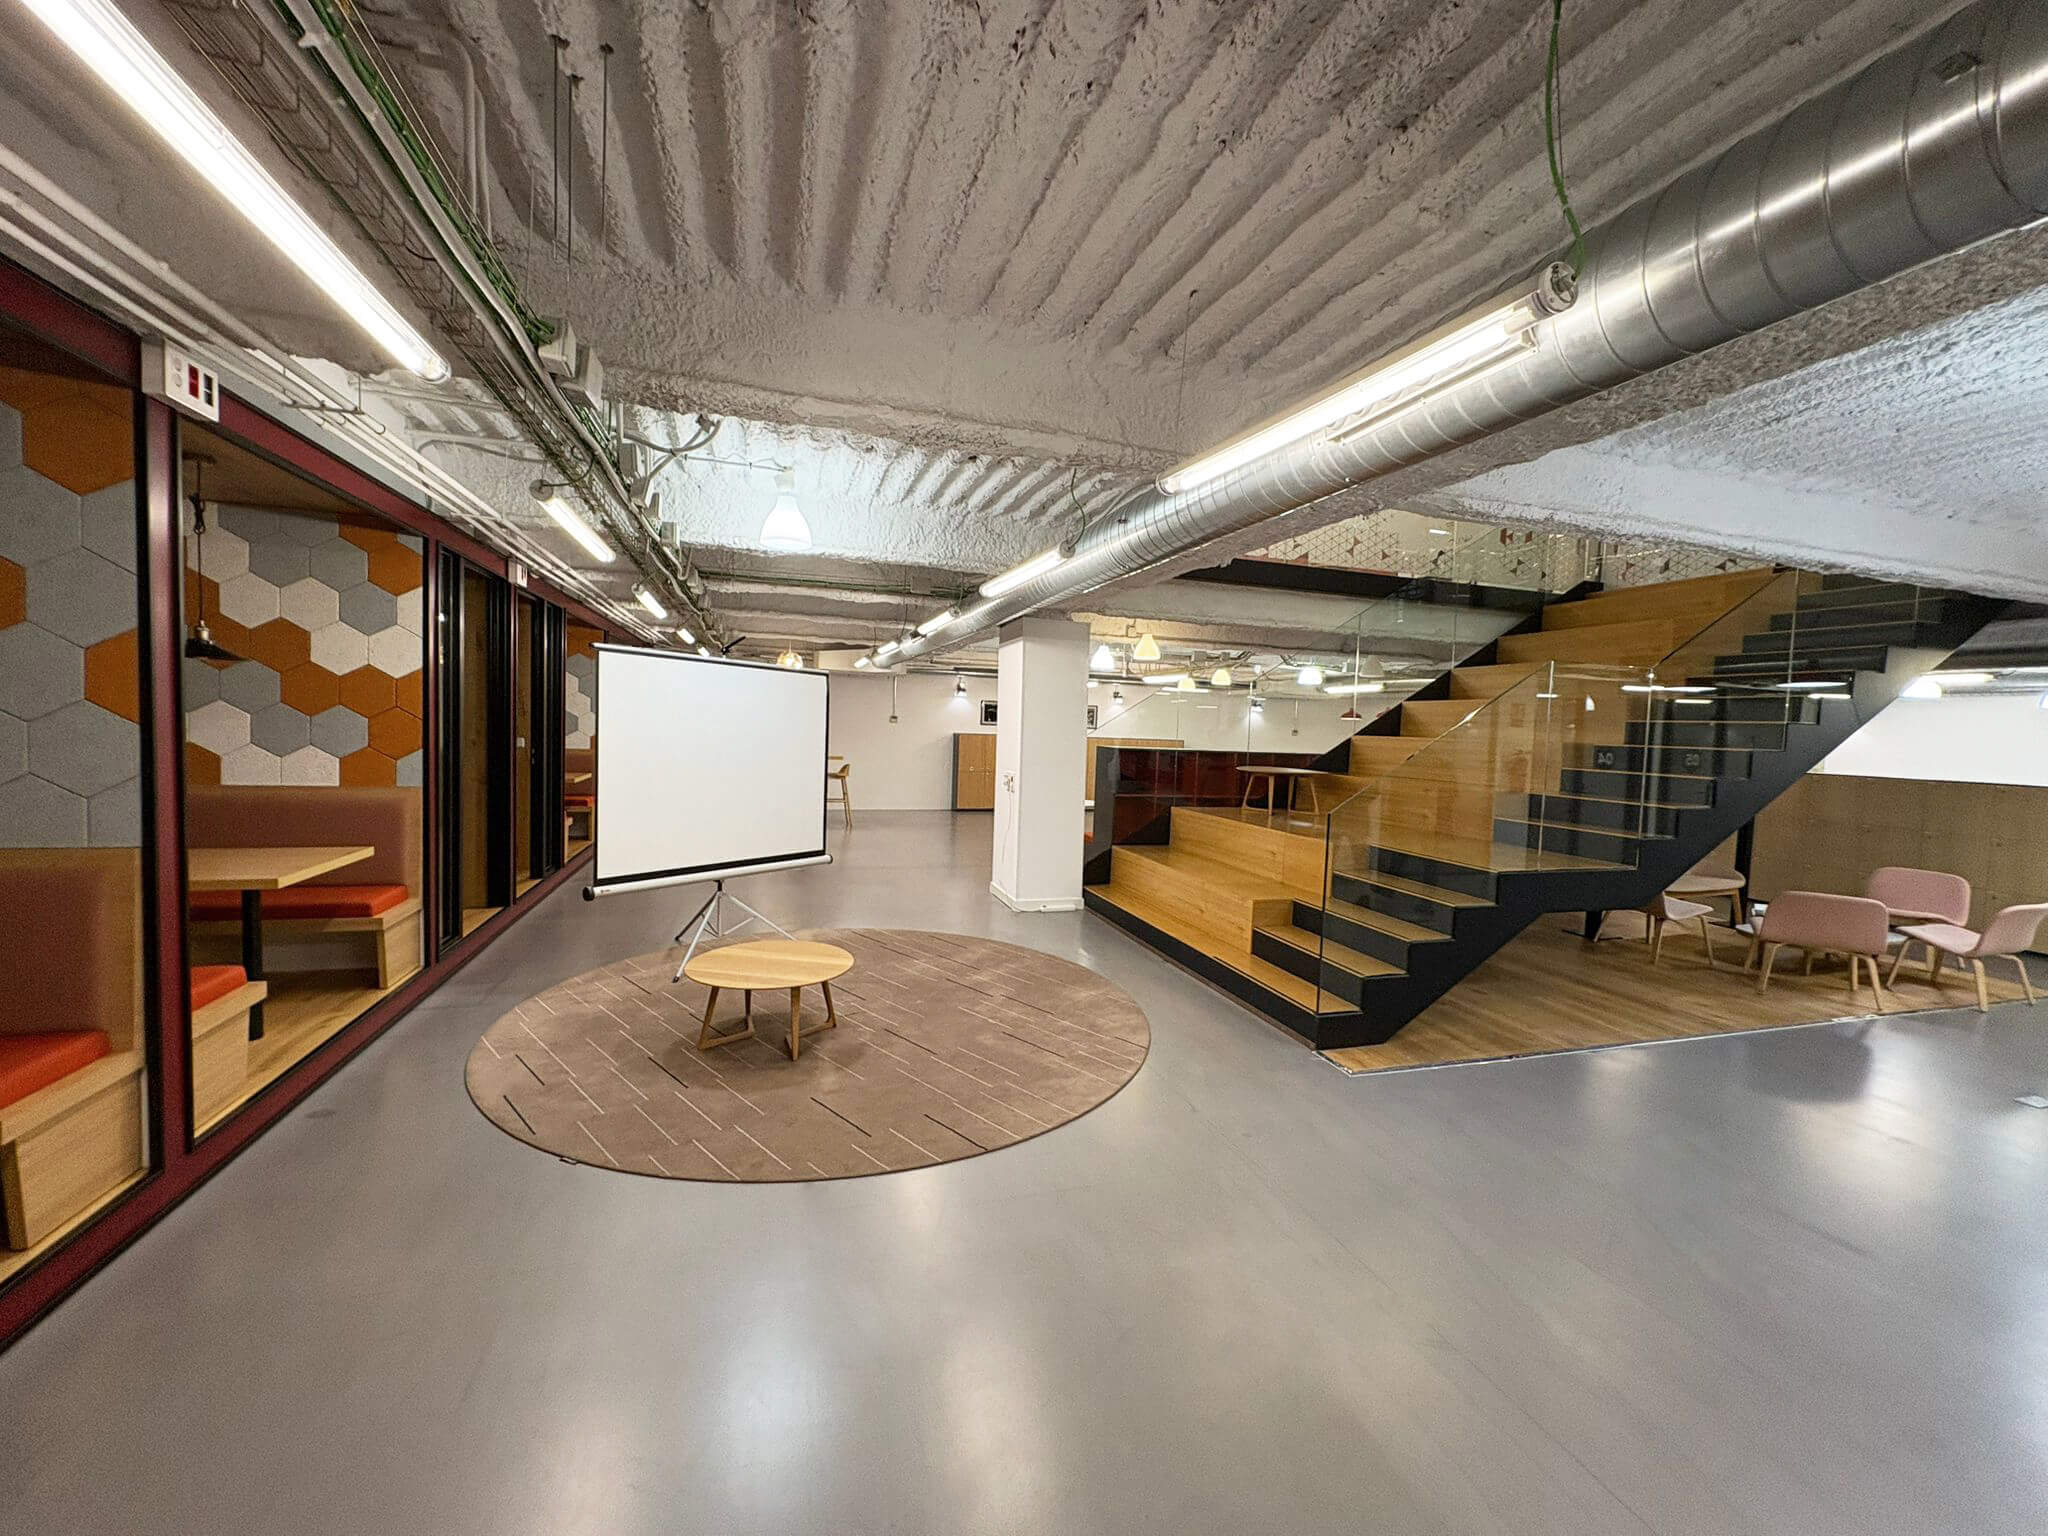 Imagen: Urbanitae
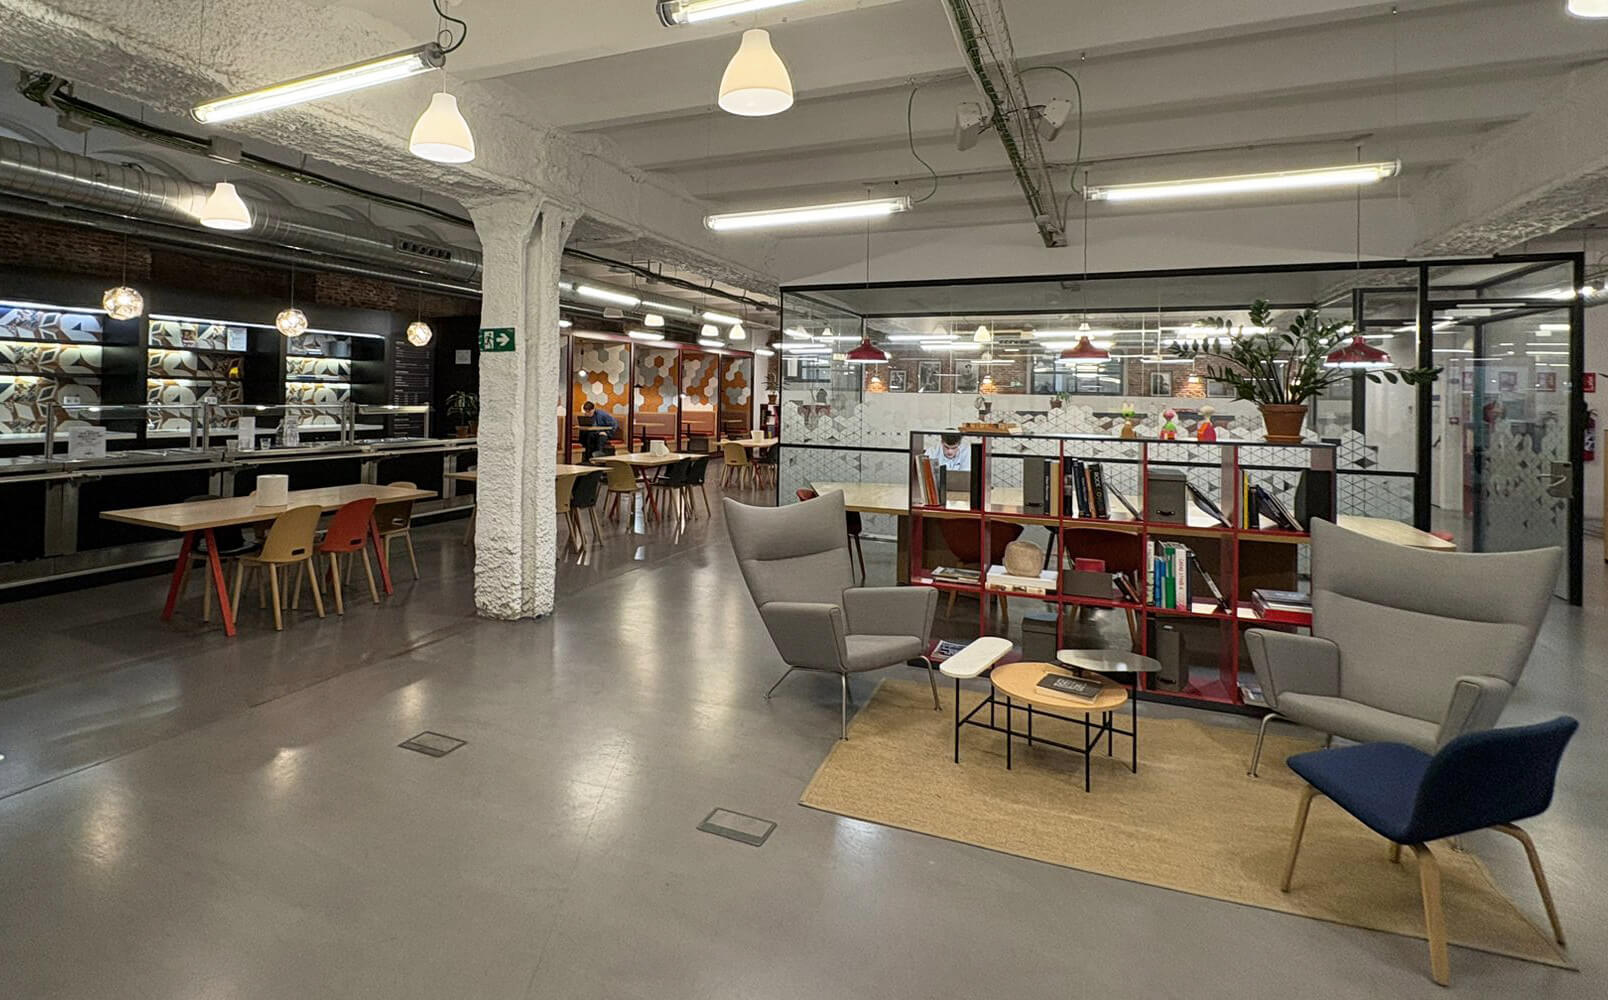 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Madrid (Madrid), código INE 28079, identificado a partir de la ubicación que publica la plataforma («Calle de Mazarredo, 7, Madrid»).
- Población
- 3 506 730 habitantes a 1 de enero de 2025 Instituto Nacional de Estadística (INE), Tabla 29005, «Cifras oficiales del padrón por municipio»; capturado el .
- Renta neta media por persona
- 19 632 € al año renta de 2023 El 90 % de la población de España vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estadística (INE), Tabla 30824, «Indicadores de renta media y mediana»; capturado el .
- Valor tasado medio de la vivienda libre
- 5 418 €/m² segundo trimestre de 2026; 11 686 tasaciones Ministerio de Vivienda y Agenda Urbana, Tabla 4, «Valor tasado medio de vivienda libre de los municipios mayores de 25.000 habitantes» (fichero 35103500.XLS); capturado el .
- Paro registrado
- 136 522 personas septiembre de 2026 3,9 por cada 100 habitantes (calculado por Crowdrater: paro registrado de septiembre de 2026 entre la población a 1 de enero de 2025. No es la tasa de paro, que se mide sobre la población activa). Servicio Público de Empleo Estatal (SEPE), «Paro registrado por municipios desglosado por sexo, tramos de edad y sector de la actividad económica» (fichero anual de datos abiertos); capturado el .
Elaboración propia con datos extraídos del sitio web del INE: www.ine.es. Origen de los datos: Ministerio de Vivienda y Agenda Urbana. Fuente: Servicio Público de Empleo Estatal (SEPE). Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 1,79 (fórmula 1.0.0). La nota de hoy es 5,12. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Se financia la adquisición y puesta en valor de un edificio de oficinas en el centro de Madrid, dentro de una operación de equity con estrategia de plusvalía. Los inversores de la plataforma entran mediante una ampliación de capital en una sociedad vehículo, que a su vez amplía capital en la sociedad promotora del proyecto. El capital aportado se destina sobre todo a comprar el activo y a cubrir costes de la operación que no financia el banco. El gestor se encarga de la gestión integral y aporta parte del capital total. La plataforma figura registrada como PSFP. El plazo que resulta de nuestro cálculo es de 26 meses.
Ubicación
El activo es un edificio de oficinas exento situado en el centro de Madrid, en una zona que la documentación describe como prime y bien comunicada. Según la ficha, está junto a hitos del centro histórico y a un antiguo campus tecnológico, y cuenta con licencia de uso terciario. La documentación destaca la cercanía de varias estaciones de metro y de numerosas paradas de autobús a poca distancia andando. El inmueble es independiente, reformado en su totalidad, y reparte su superficie entre sótano, planta baja y plantas superiores. No tenemos datos de mercado que permitan valorar la zona por nuestra cuenta.
Economía
La operación se articula mediante ampliaciones de capital: los inversores de la plataforma y los coinversores aportan capital a la sociedad promotora, que además prevé acudir a financiación bancaria para adquirir el activo. El gestor aporta una parte del capital total y asume la gestión integral. La documentación publica tres escenarios —favorable, moderado y desfavorable— con previsiones de ingresos y costes; en el desfavorable se contempla un resultado negativo con pérdida parcial del capital aportado. No tenemos la rentabilidad anual, el ticket mínimo, el LTV de primera disposición ni el LTV sobre edificio terminado, de modo que no podemos dar las cifras de ingresos, costes y equity que la ficha recoge.
Garantías y estructura
La estructura es de capital: los inversores entran por ampliación de capital en la sociedad vehículo y esta, a su vez, en la sociedad promotora. La promotora tiene previsto acudir a financiación bancaria para la compra del activo y, según la documentación, ya cuenta con términos indicativos para un préstamo hipotecario. No tenemos el LTV de primera disposición, el LTV sobre edificio terminado ni el rango de garantía, así que no podemos describir la prelación ni los avales. Una hipoteca sobre el activo es una estructura de la operación, no una garantía de cobro para el inversor.
Situación comercial y salida
El activo está arrendado y genera ingresos, pero con una renta que la documentación sitúa por debajo de mercado. El inquilino actual es un operador global de espacios de trabajo colaborativo y su contrato sigue vigente. La estrategia pasa por renegociar la renta o firmar un nuevo contrato a precios de mercado, ejecutar actuaciones de CapEx y obtener una certificación ESG, y vender después el inmueble a un inversor institucional. La salida para el inversor se produce con la venta de la sociedad propietaria y el reparto del resultado. El plazo que resulta de nuestro cálculo es de 26 meses.
Desventajas y riesgos
- Rentabilidad La rentabilidad puntúa en banda baja, con una subnota de 1,92 y una confianza del 20 %. Aporta 0,48 de los 2,5 puntos que podría sumar, así que deja 2,02 sin aportar. No tenemos la rentabilidad anual del proyecto, y la documentación recuerda que las previsiones son estimaciones sujetas a variaciones.
- Rentabilidad La documentación publica un escenario desfavorable en el que el resultado sería negativo, con pérdida parcial del capital aportado. Es el riesgo central de una operación de plusvalía cuyo retorno depende de renegociar la renta y de vender el activo a un inversor institucional.
- Promotor El promotor puntúa en banda baja, con una subnota de 2,75 y una confianza del 40 %. Aporta 0,69 de los 2,5 puntos posibles y deja 1,81 sin aportar. La documentación describe al gestor como una gestora internacional con experiencia en este tipo de operaciones, pero los datos que tenemos son parciales.
Lo que no sabemos
- Garantías No tenemos ningún dato de garantías: ni el LTV de primera disposición, ni el LTV sobre edificio terminado, ni el rango de garantía. La dimensión queda sin puntuar y deja de aportar 2,77 puntos de los 3,0 posibles. De quién es esa ausencia no lo afirmamos.
- Licencia y preventas No tenemos ningún dato de mercado. La dimensión queda sin puntuar y deja de aportar 1,6 puntos de los 2,0 posibles. De quién es esa ausencia no lo afirmamos.
Conclusión
La nota se queda en 1,79 sobre 10, con una confianza del 15 %, muy por debajo del umbral del 60 % que haría falta para dar por buena la lectura. Dos de las cuatro dimensiones no tienen ningún dato y las otras dos puntúan en banda baja, así que lo que hay es una operación de plusvalía con un recorrido claro y muchas incógnitas sin resolver. Quien mire este proyecto debería fijarse en la renta que se consiga, en el precio de venta y en la estructura de deuda, porque de ahí depende el retorno.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.