Análisis y valoración del proyecto Marseillan | Port Marseillan de Urbanitae en Occitania, Francia
Urbanitae ronda cerrada datos inferidos
 Imagen: Urbanitae
Nota: 5,48 /10 confianza global: 57 % nota calculada el 2026-11-15
Plataforma UrbanitaeUbicación Chem. de l'Abattoir, Marseillan, Occitania, FranciaModalidad Deuda / préstamoImporte 5 000 000 €Plazo 24 mesesRentabilidad anual 12,00 %
Proyecto Urbanitae en Occitania, Francia
Préstamo de 5.000.000 € a 24 meses destinado a refinanciar parcialmente la deuda existente y cubrir los costes iniciales de construcción de un desarrollo de 56 Branded Residences (34 villas y 22 garden suites) en primera línea de costa en Marseillan, Francia. El proyecto cuenta con licencia de obras en vigor y un nivel de comercialización del 39% de los ingresos totales previstos.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 8,66 con datos, en parte pesa el 25 % de la fórmula; aporta 2,17 de los 2,50 puntos que podría aportar
- Garantías 2,50 con datos, en parte pesa el 30 % de la fórmula; aporta 0,75 de los 3,00 puntos que podría aportar
- Promotor 3,07 con datos, en parte pesa el 25 % de la fórmula; aporta 0,77 de los 2,50 puntos que podría aportar
- Licencia y preventas 9,00 con datos, en parte pesa el 20 % de la fórmula; aporta 1,80 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el . La nota se ha vuelto a calcular con esos datos y sale la misma.
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- Chem. de l'Abattoir, Marseillan, Occitania, Francia
- Modalidad
- Deuda / préstamo
- Importe objetivo
- 5 000 000 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- 12,00 %
- Plazo
- 24 meses
- Rentabilidad total
- 24,00 %
- Retención en origen con el convenio (se deduce en la Renta)
- 0 %
Características del inmueble
- Tipo de activo
- Residencial
- Viviendas
- 56 viviendas
Situación urbanística y construcción
- Licencia de obras
- Licencia concedida
Promotor
- Promotor
- Proprietes & Co
- Años de experiencia
- 20 años
Garantías
- Garantía
- Aval
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- En curso
- Preventas
- 39,00 %
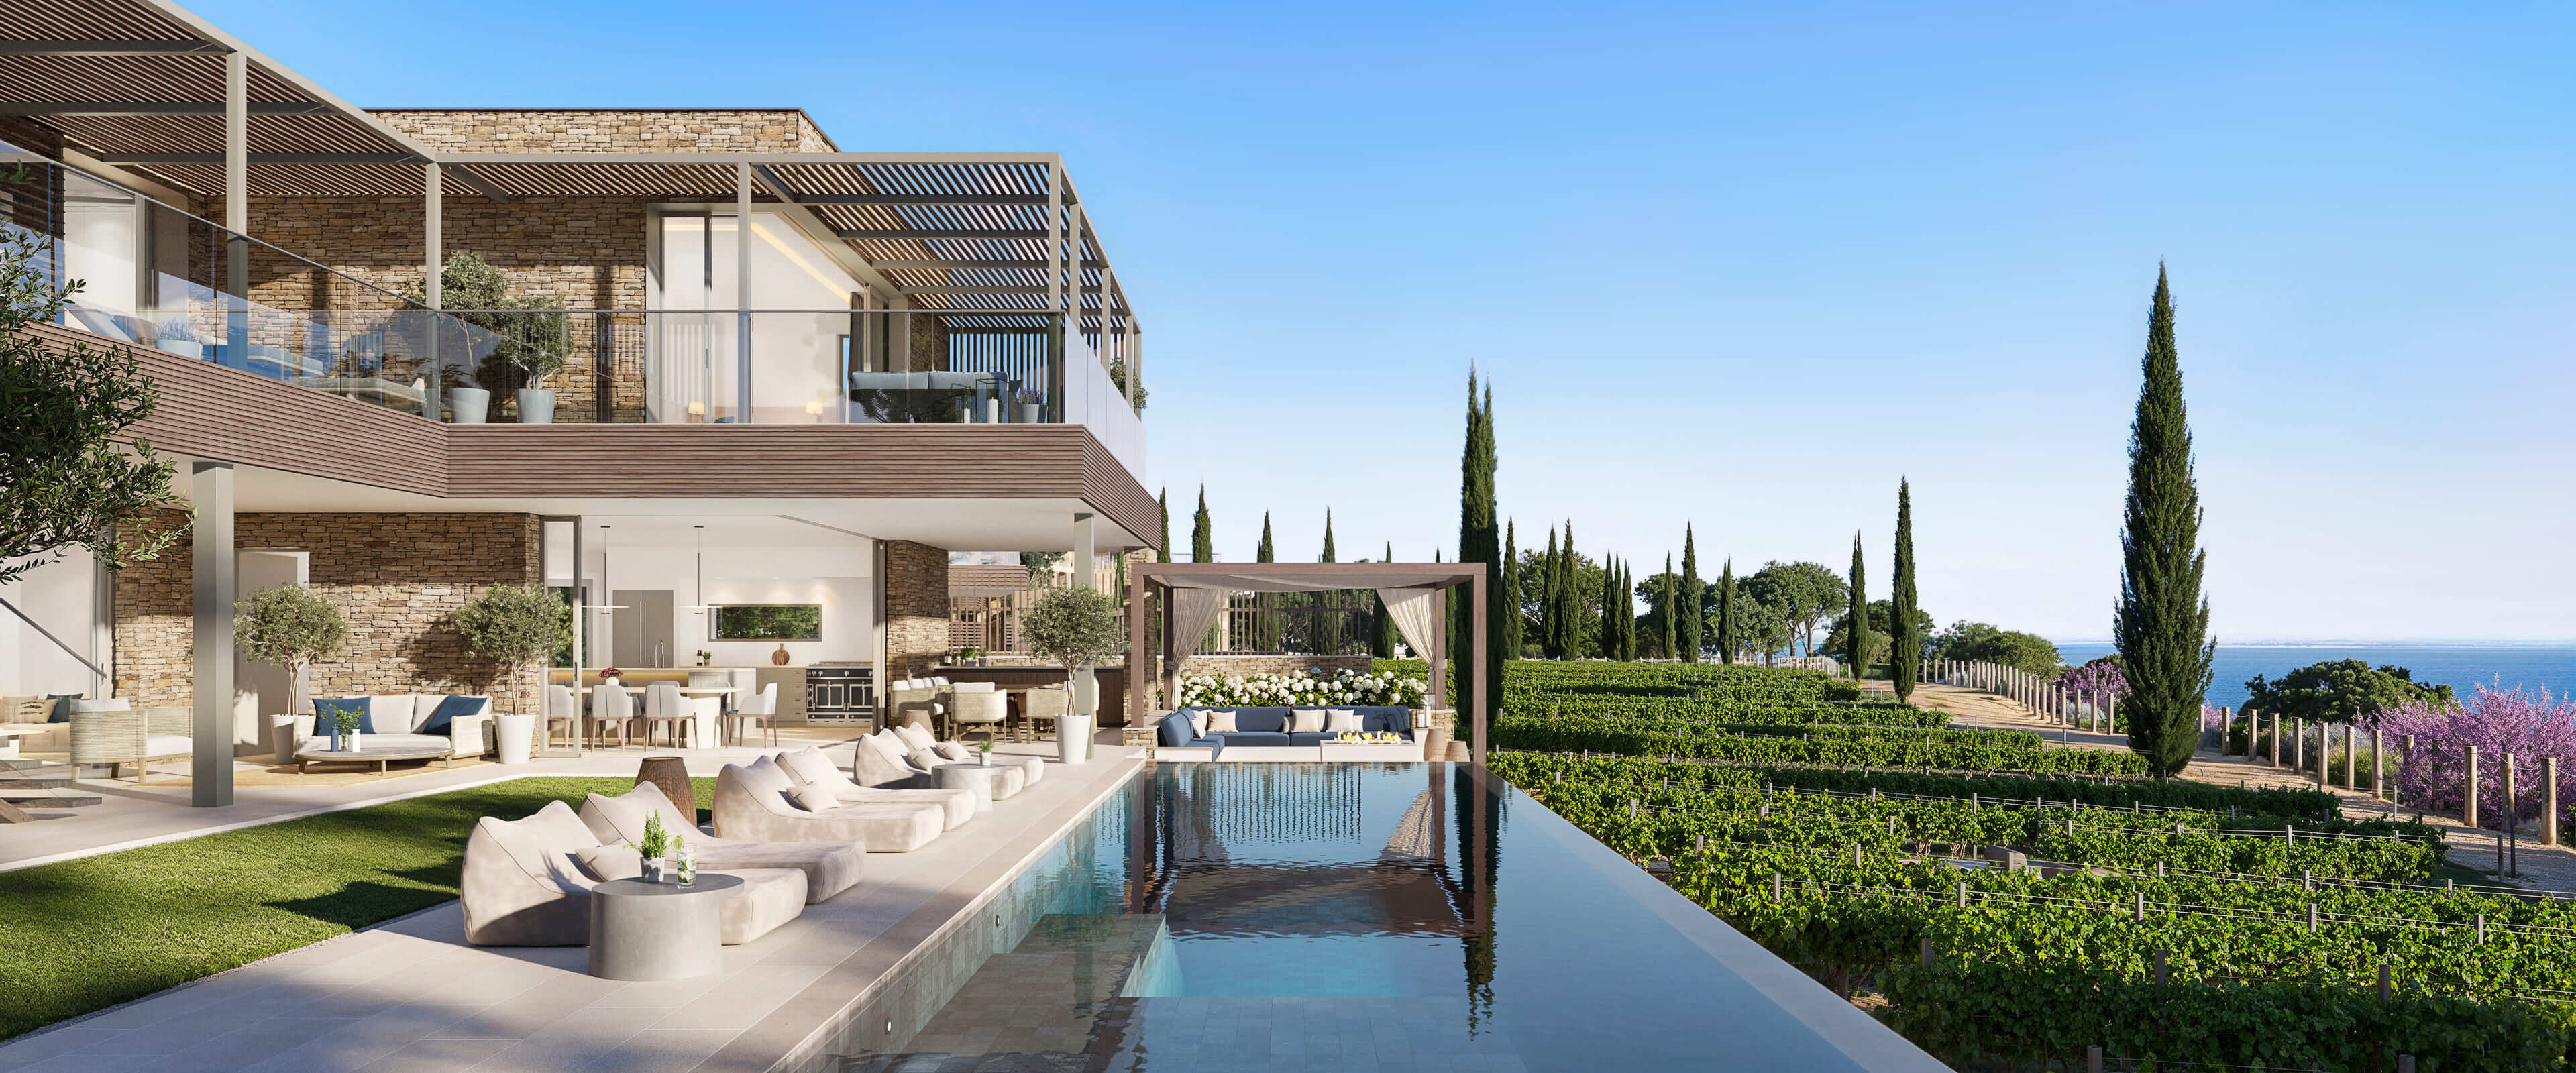 Imagen: Urbanitae
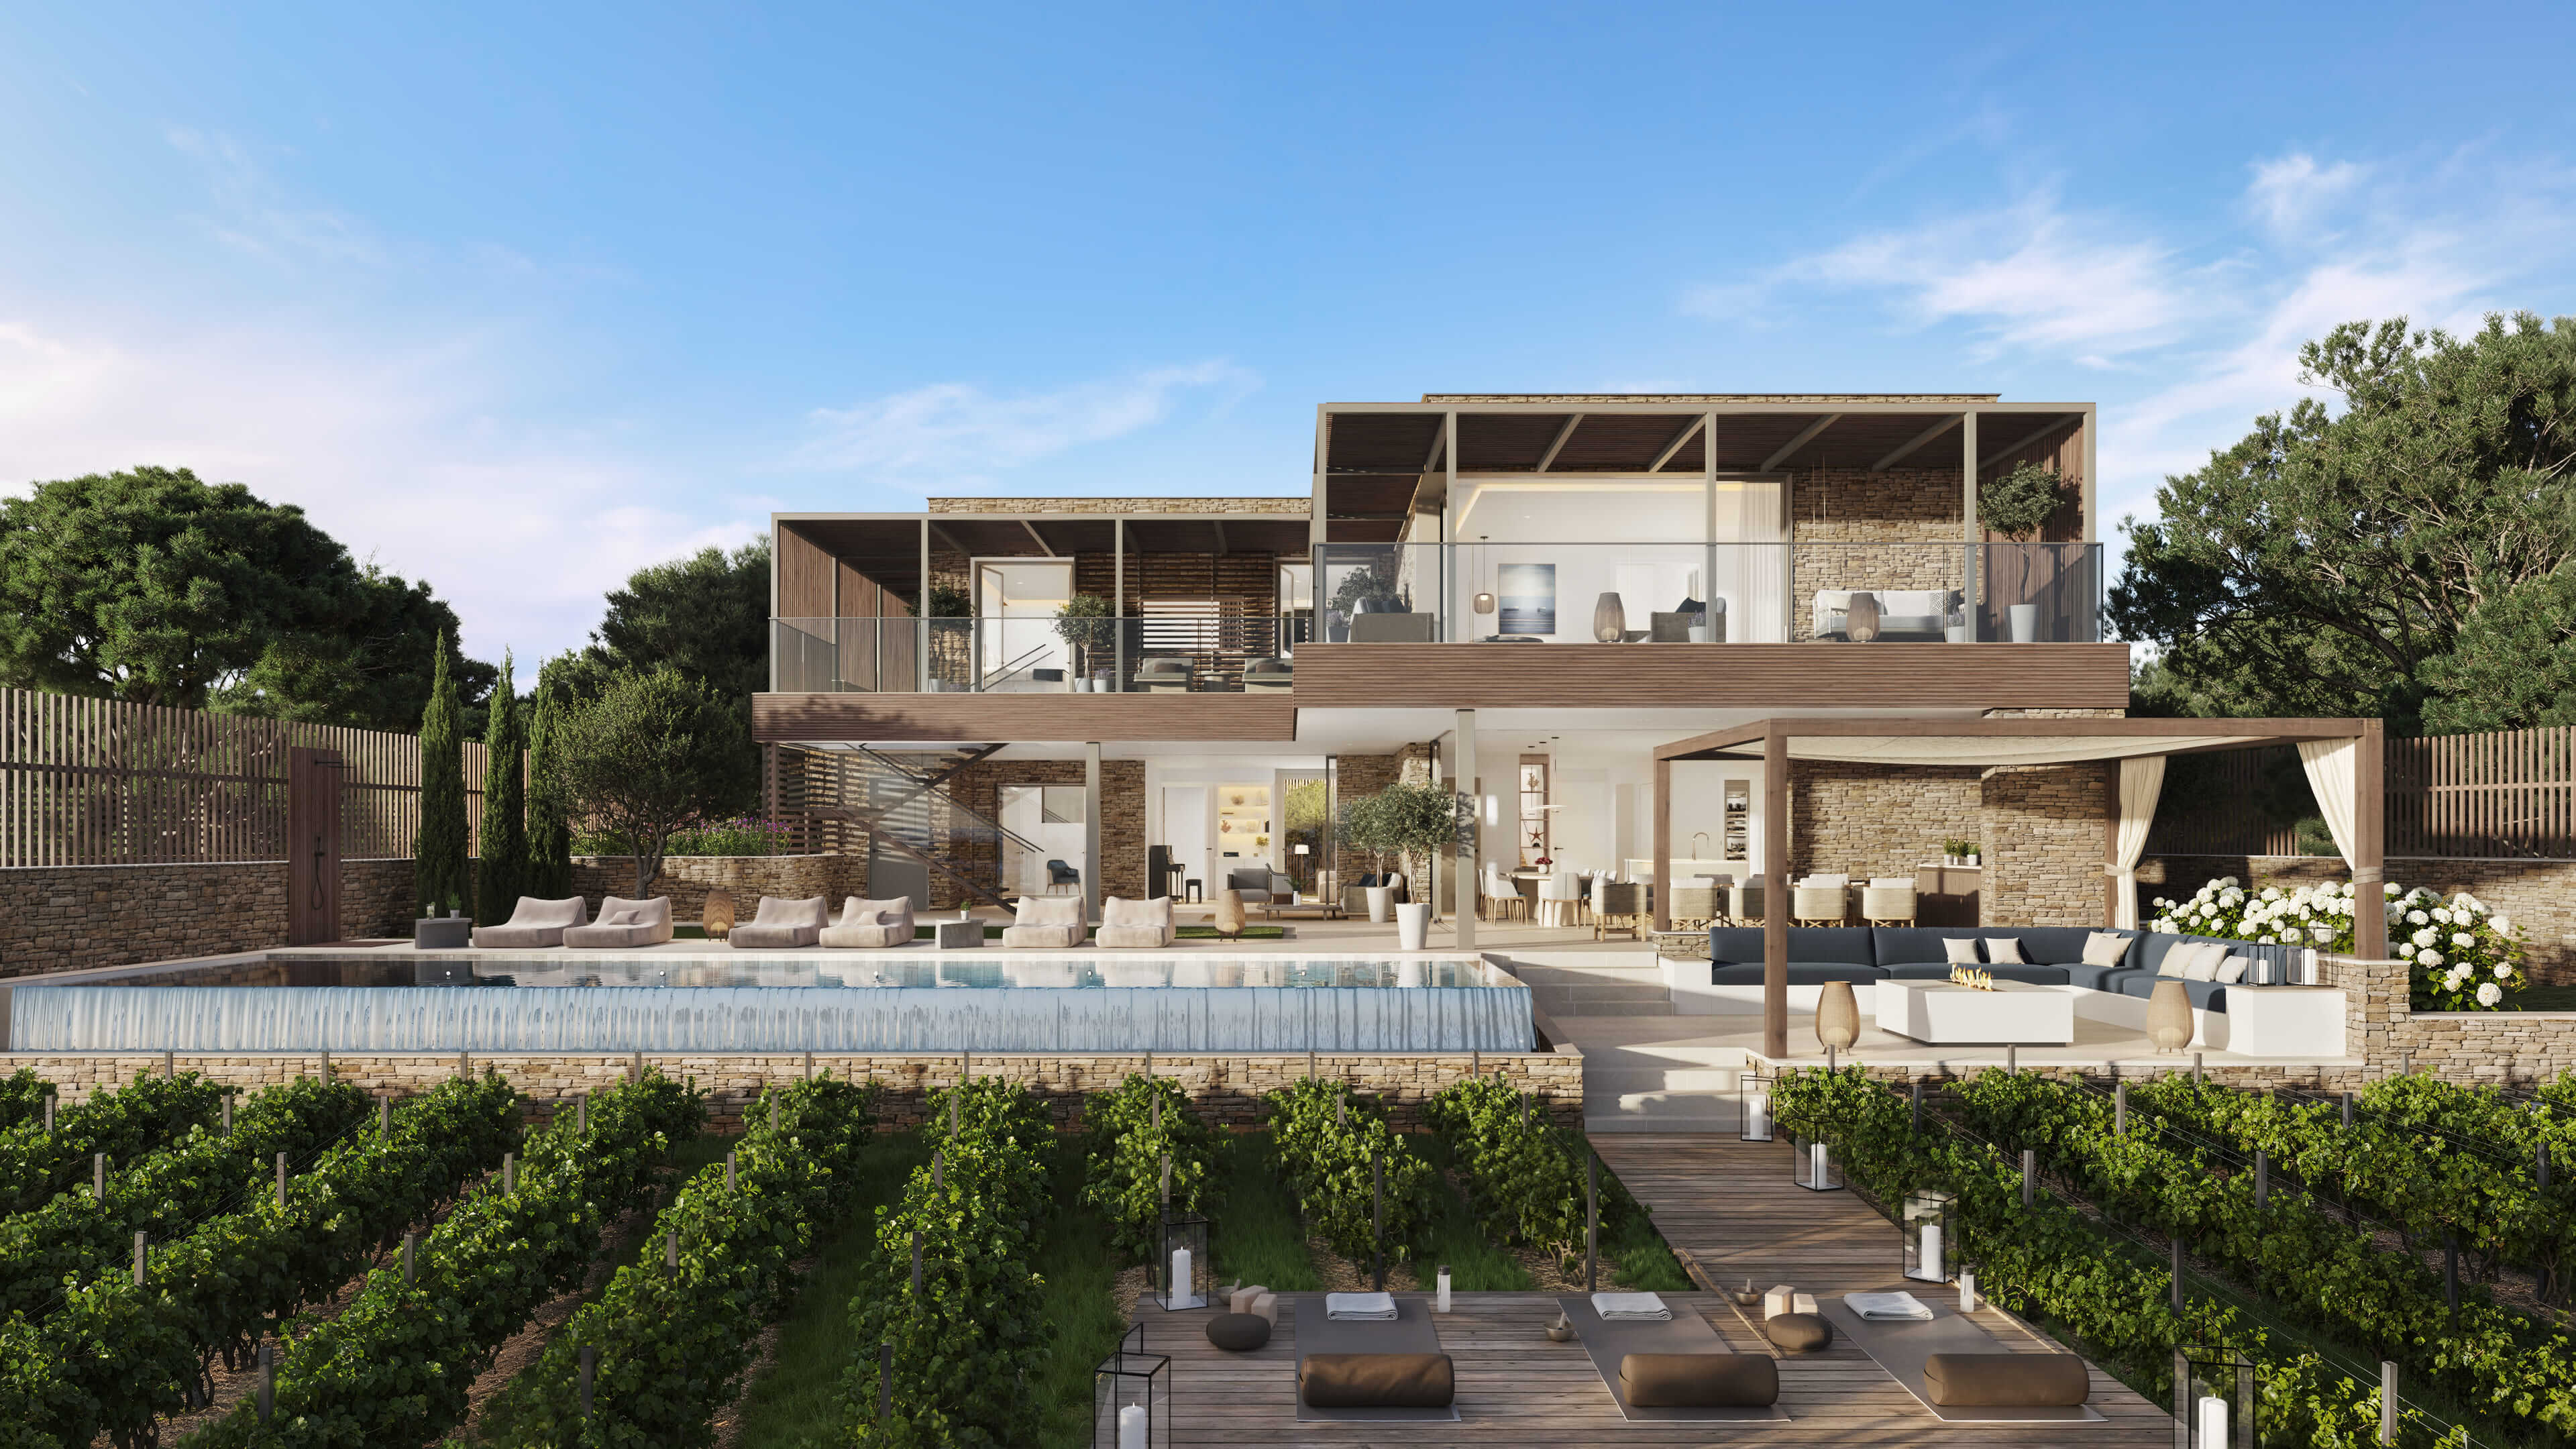 Imagen: Urbanitae
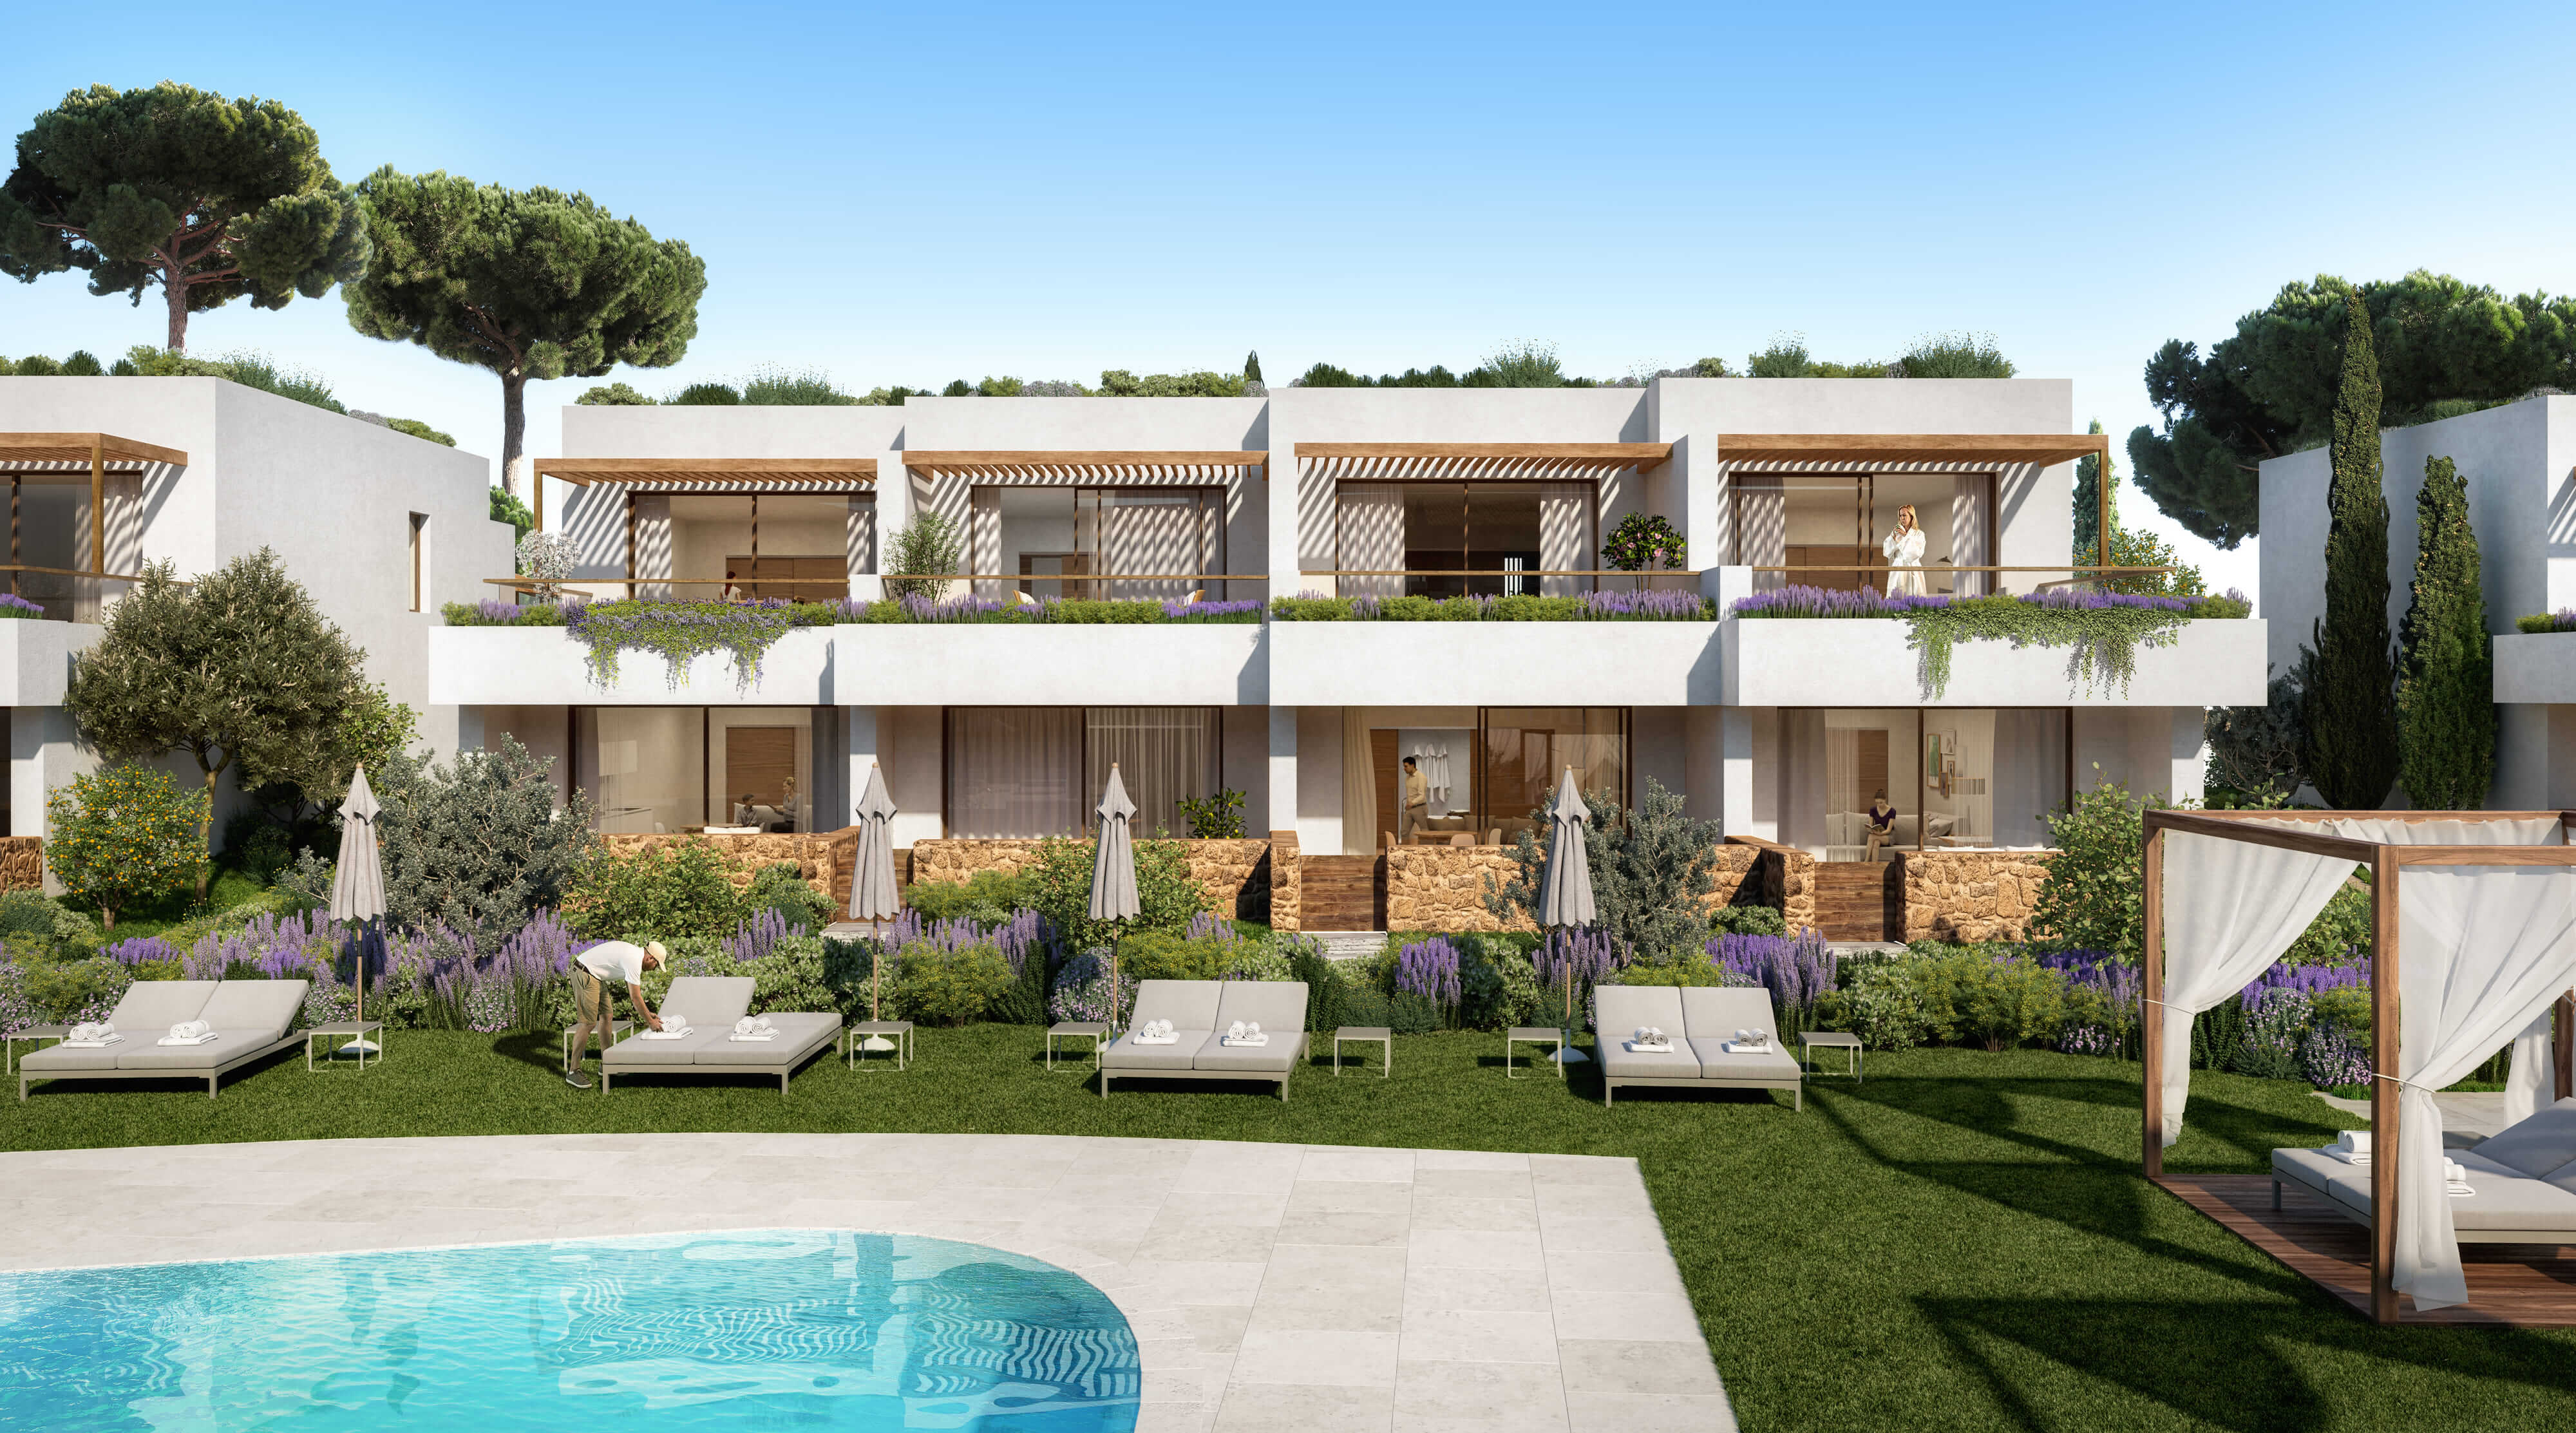 Imagen: Urbanitae
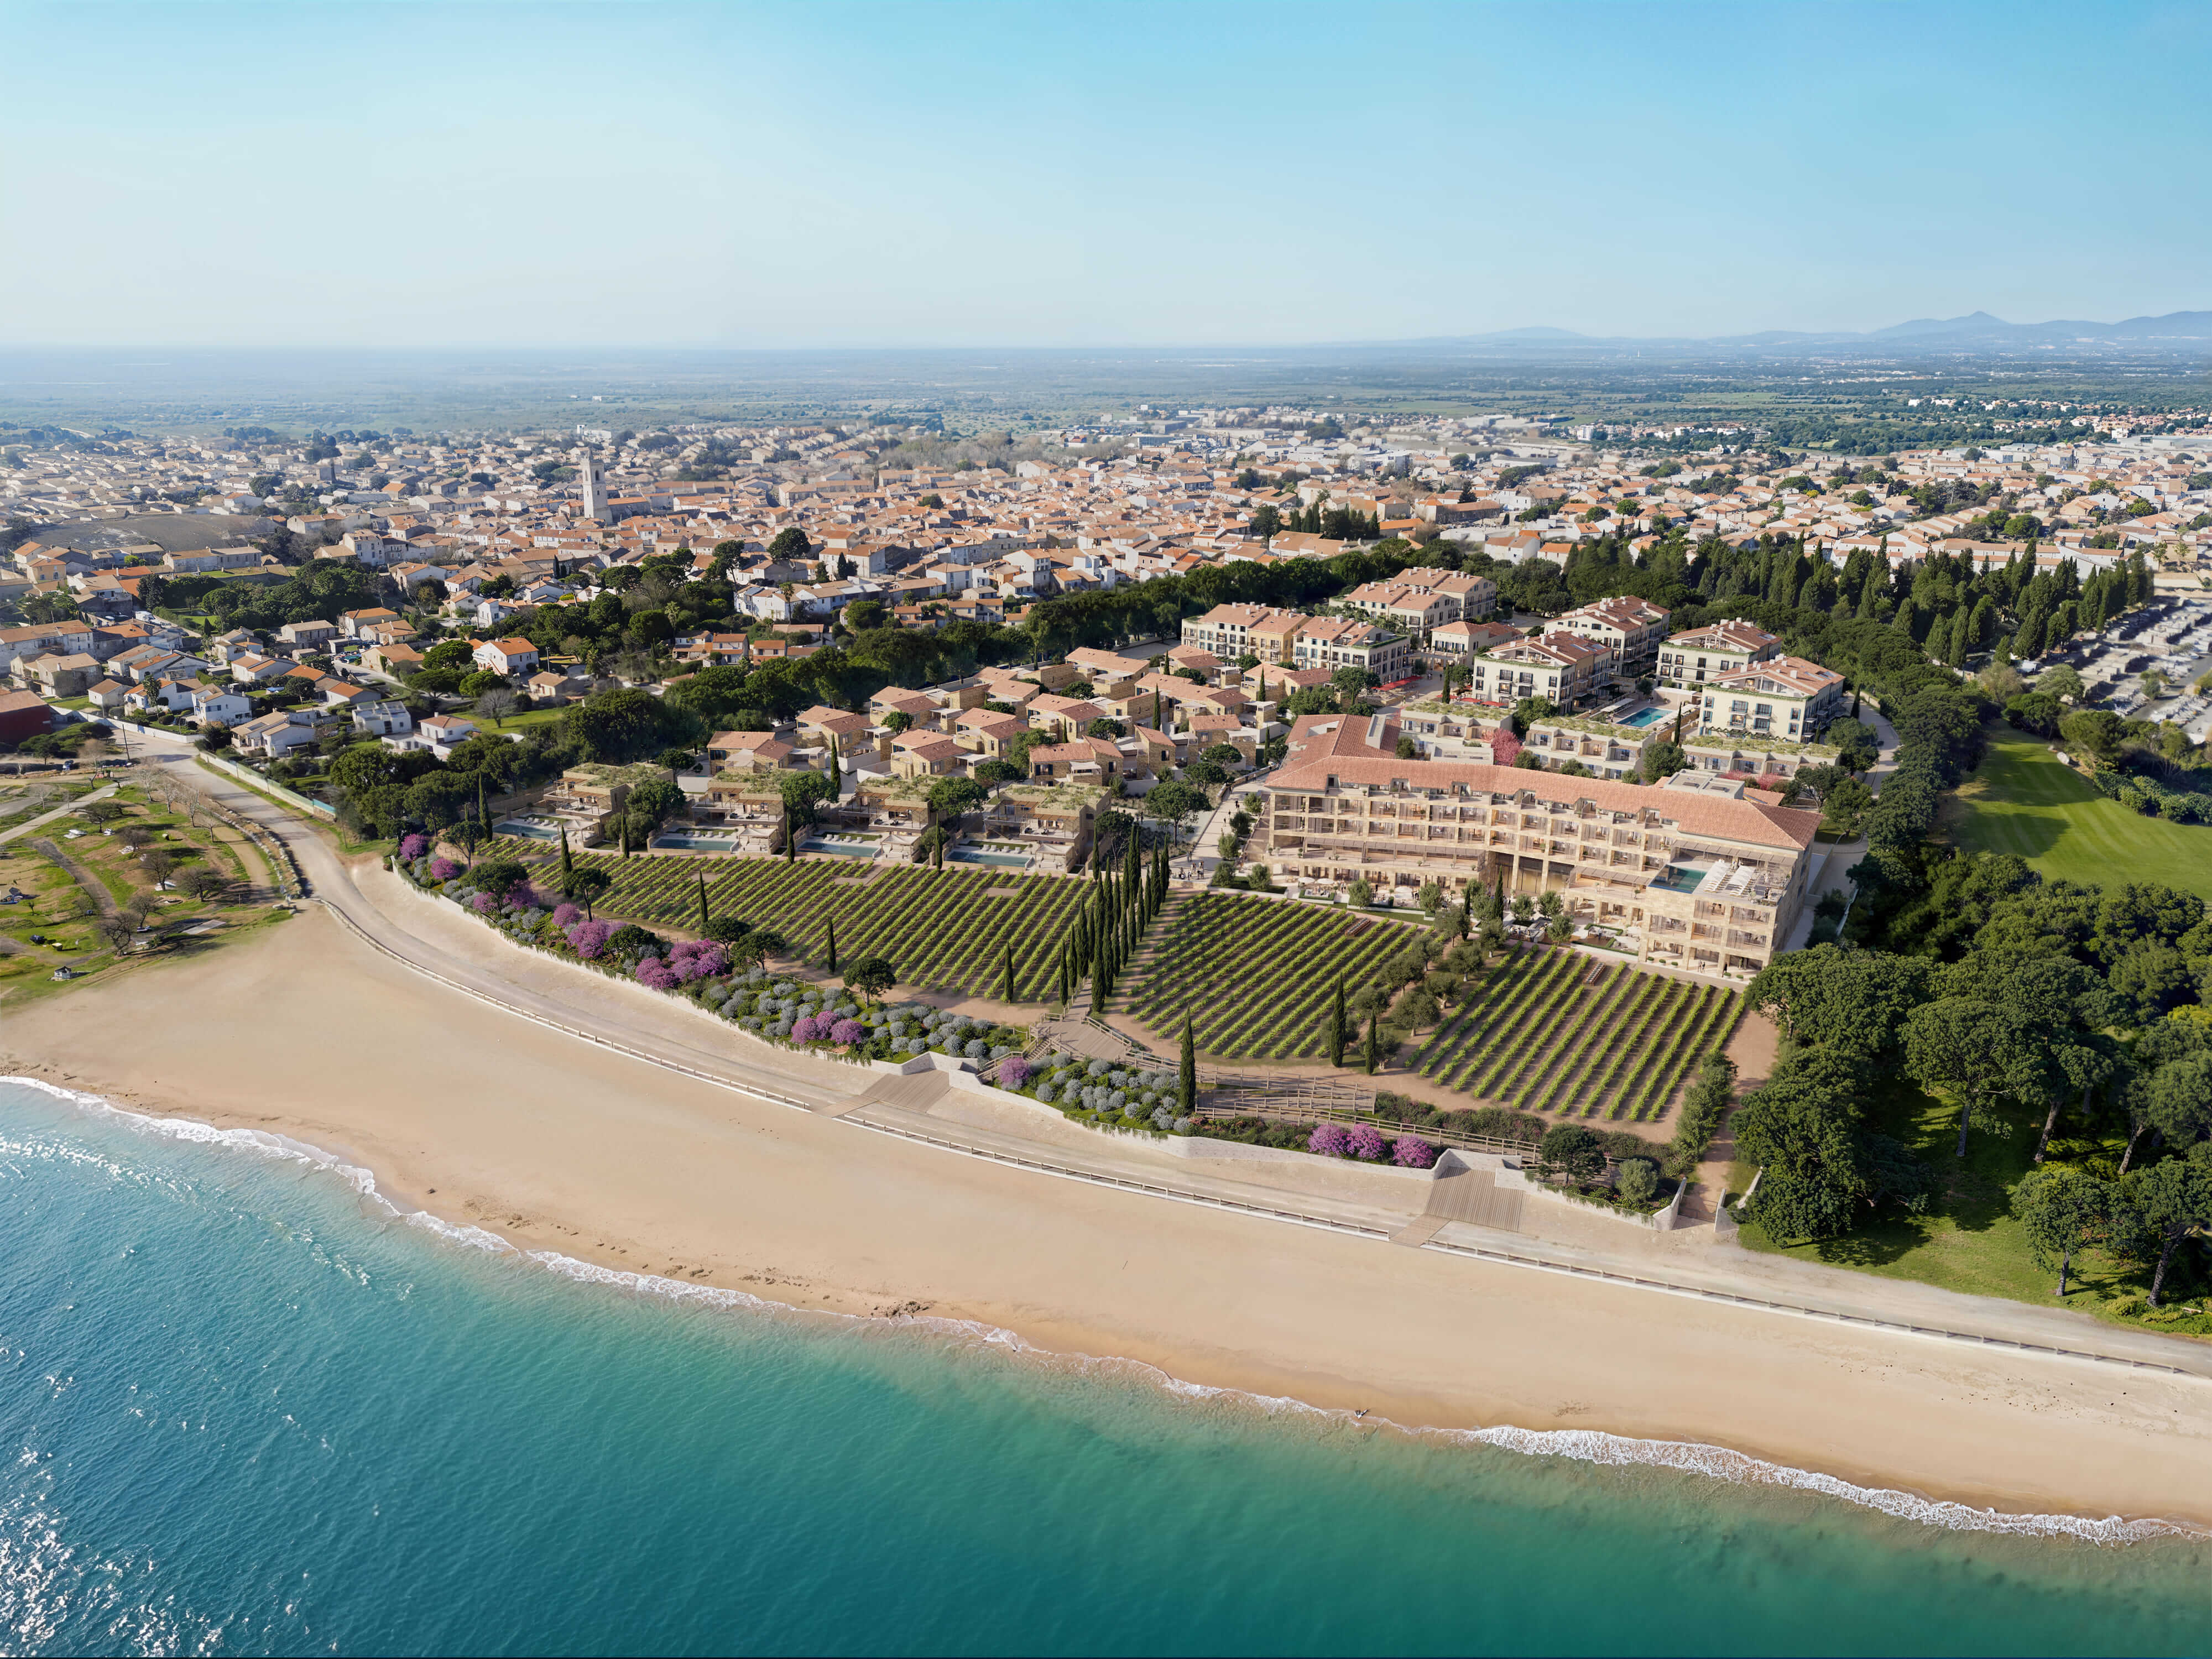 Imagen: Urbanitae
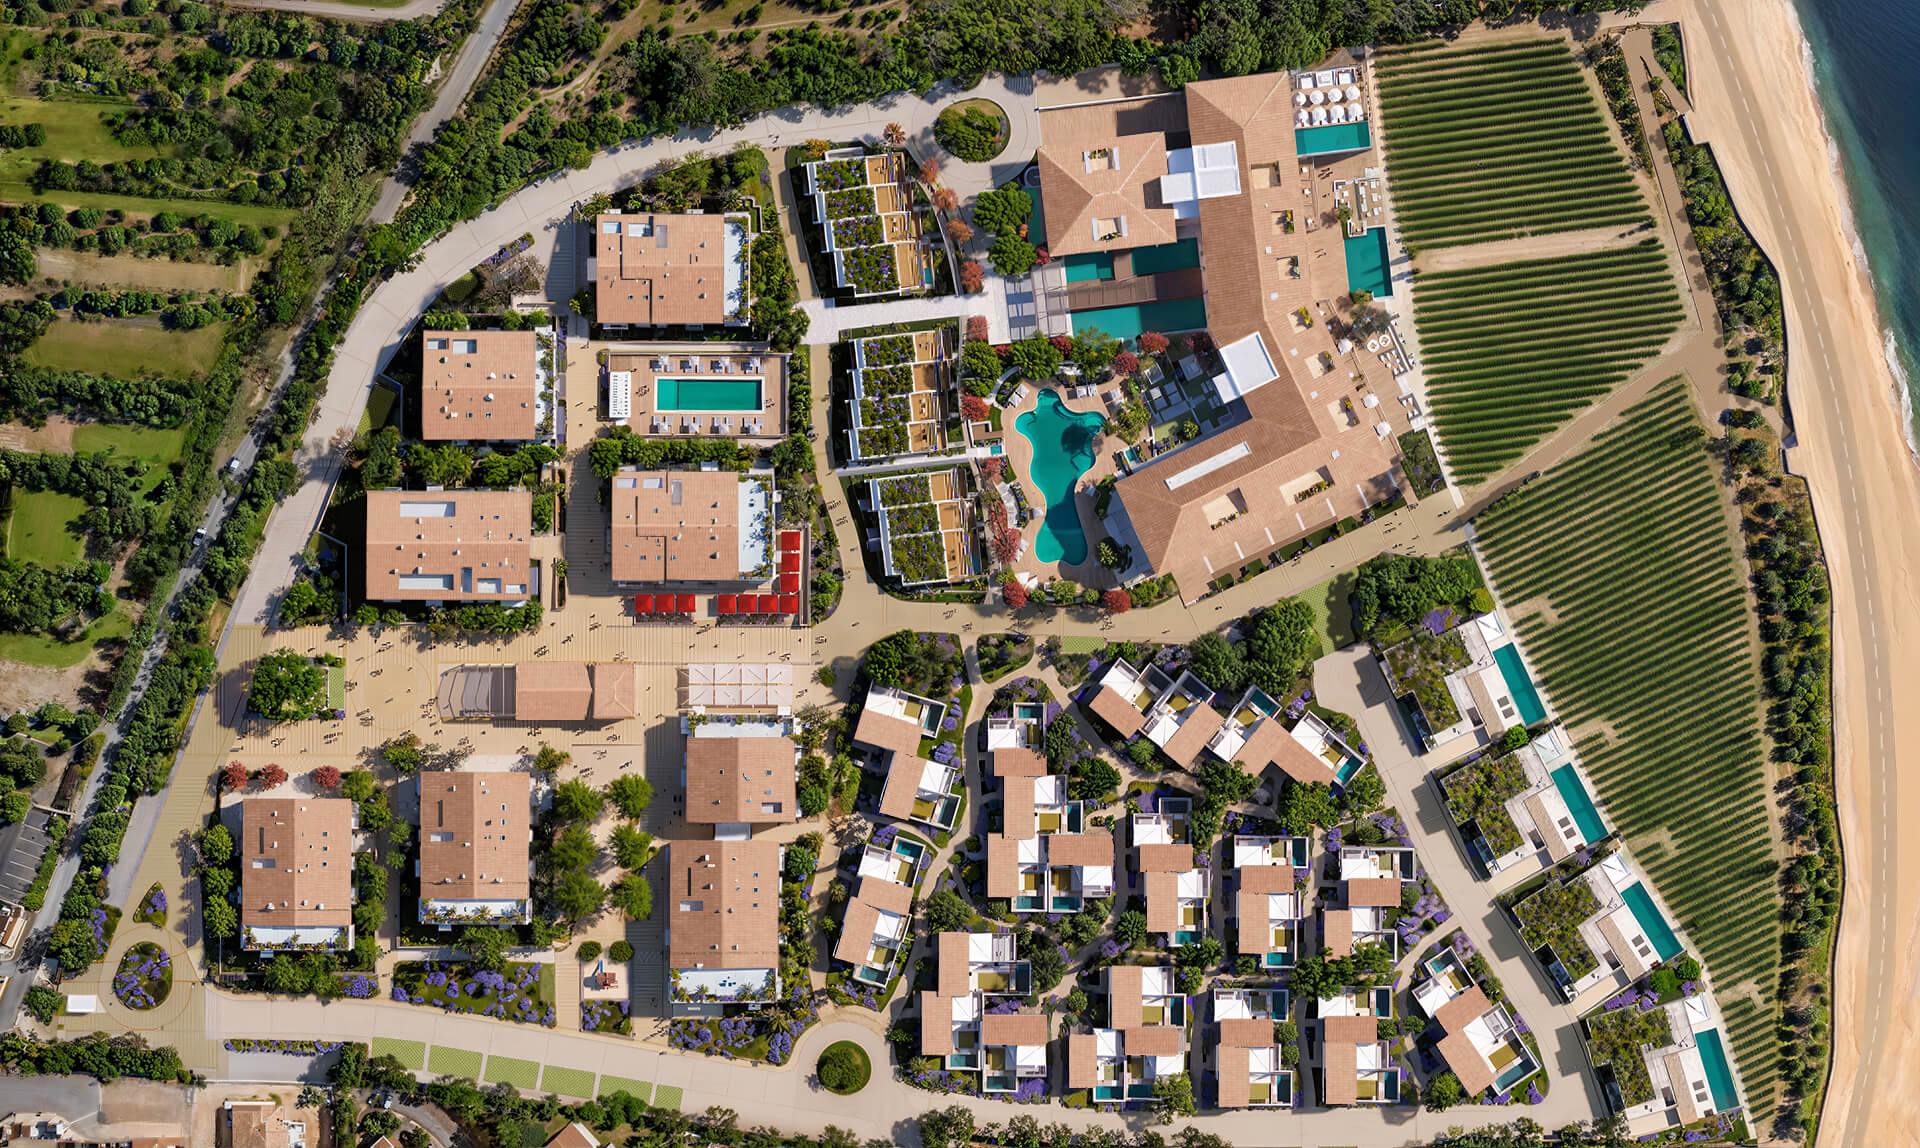 Imagen: Urbanitae
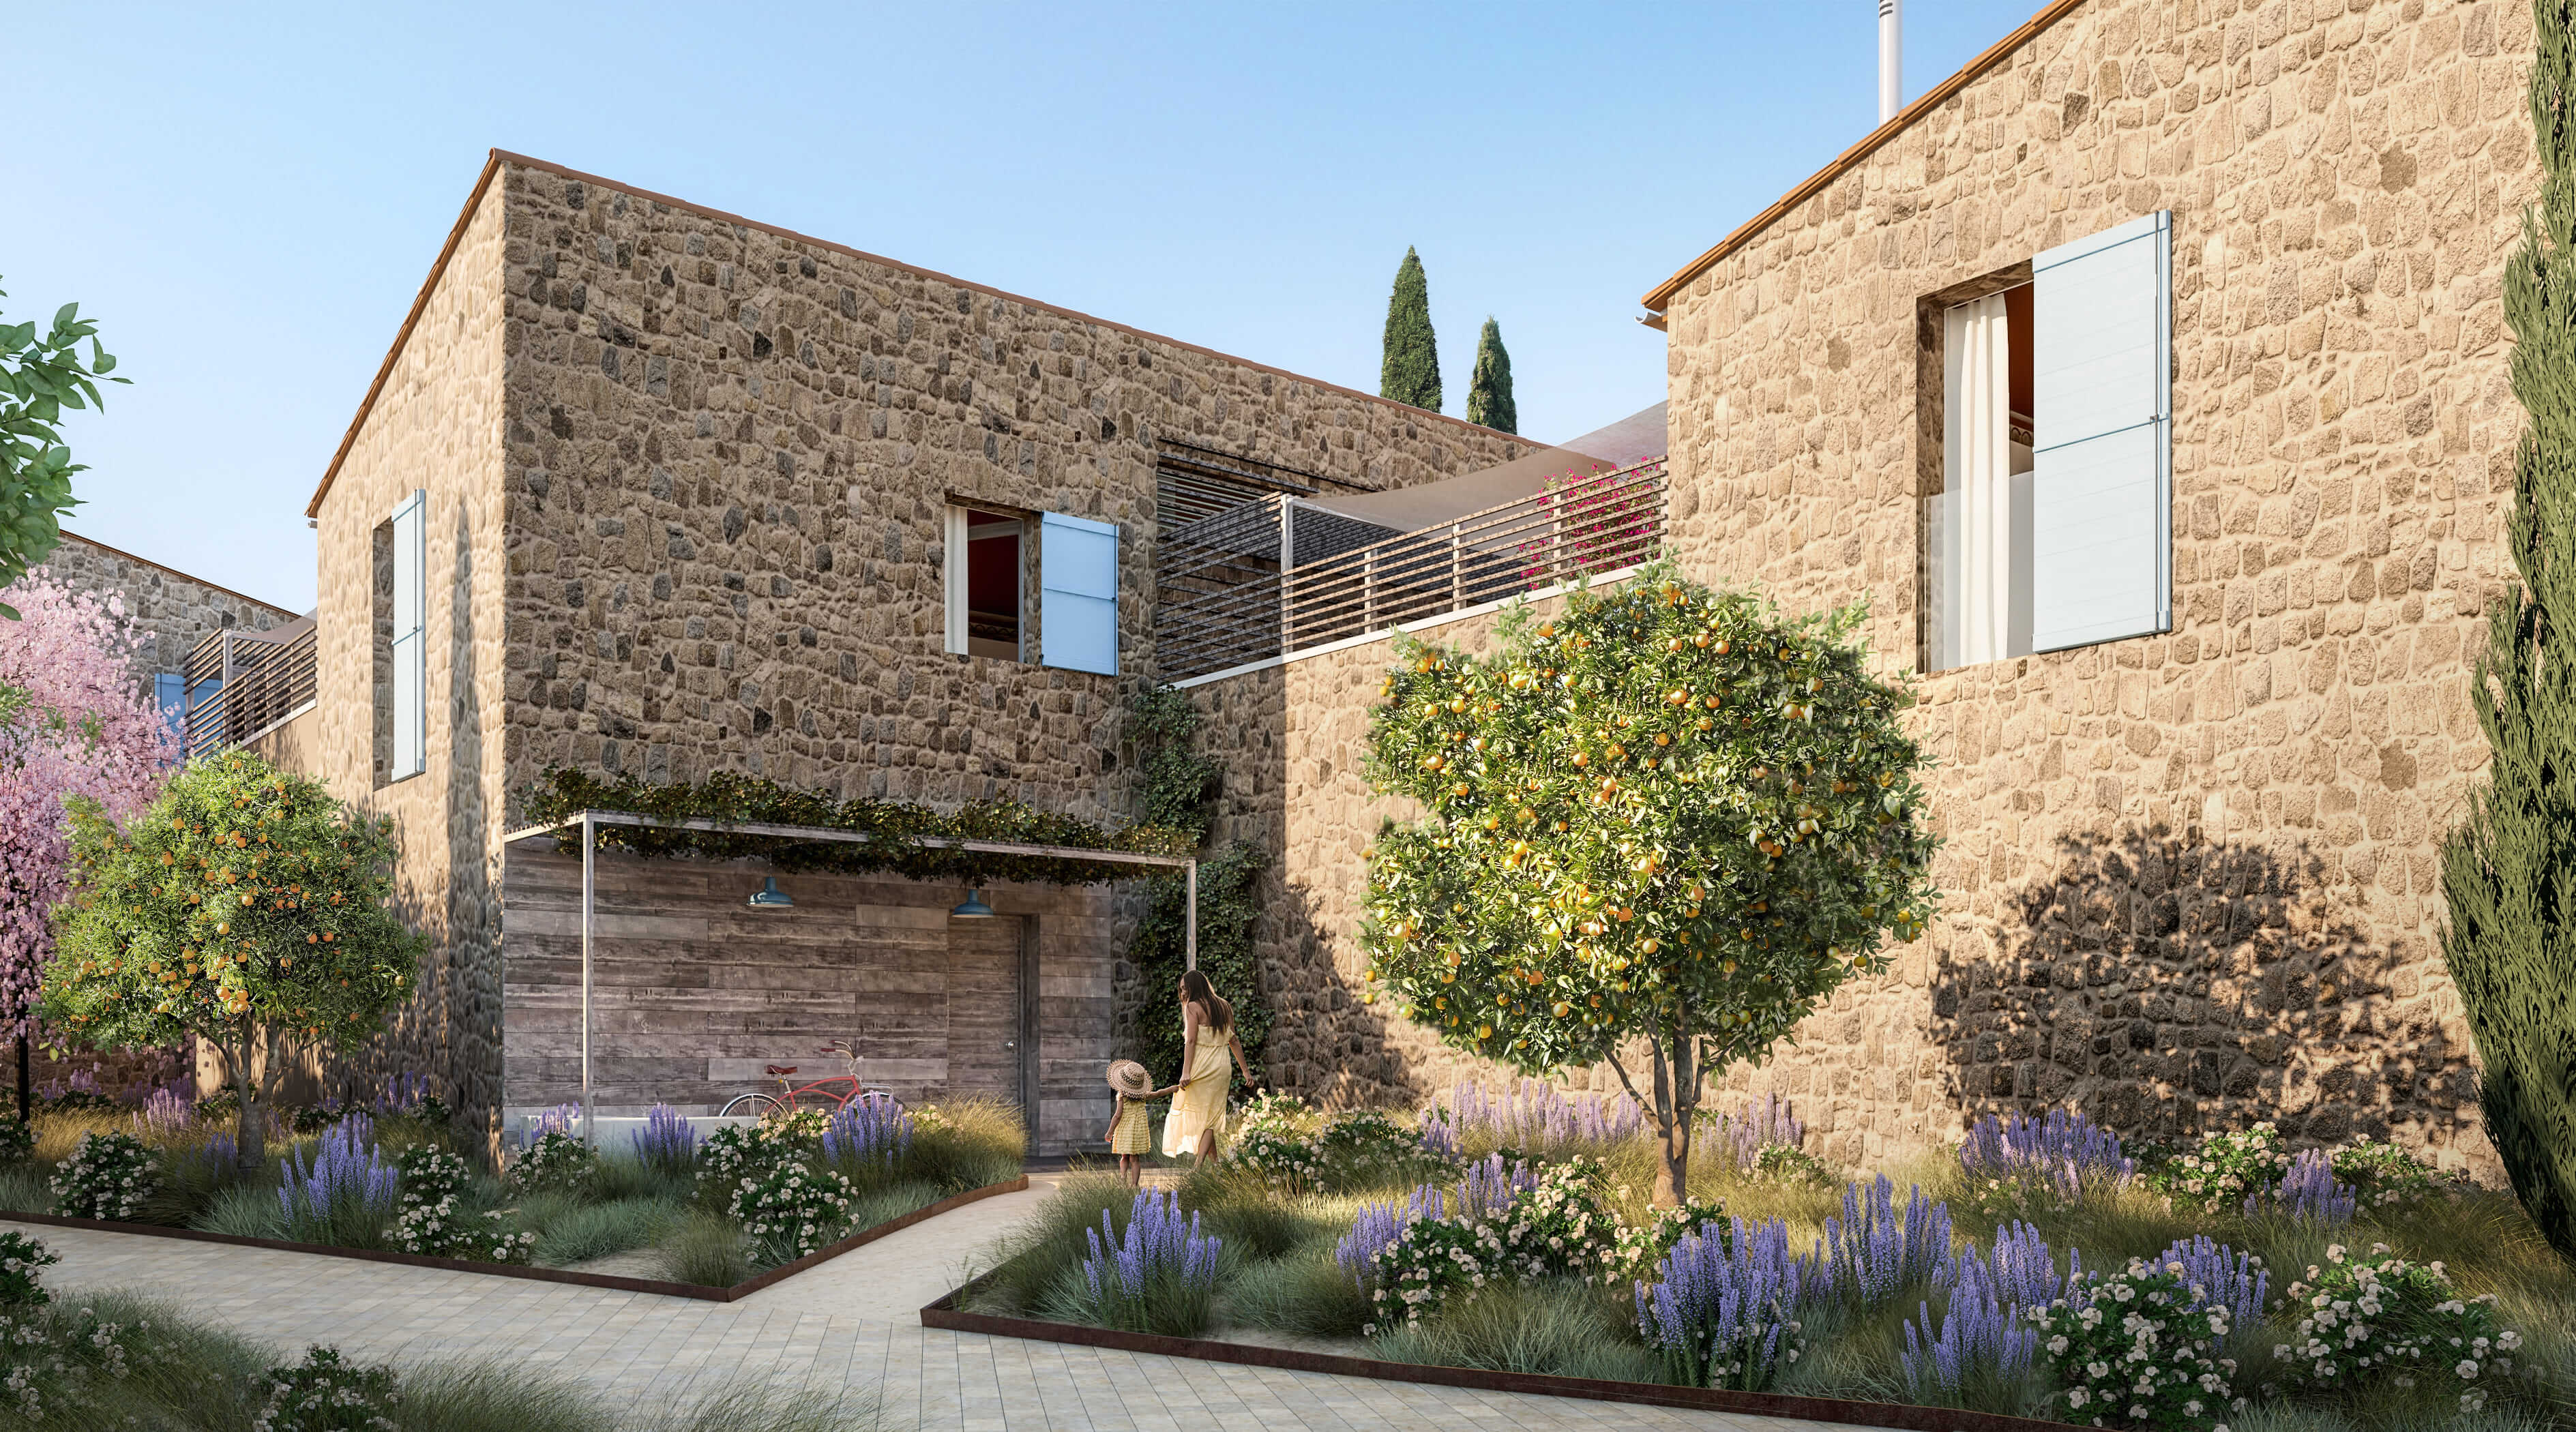 Imagen: Urbanitae
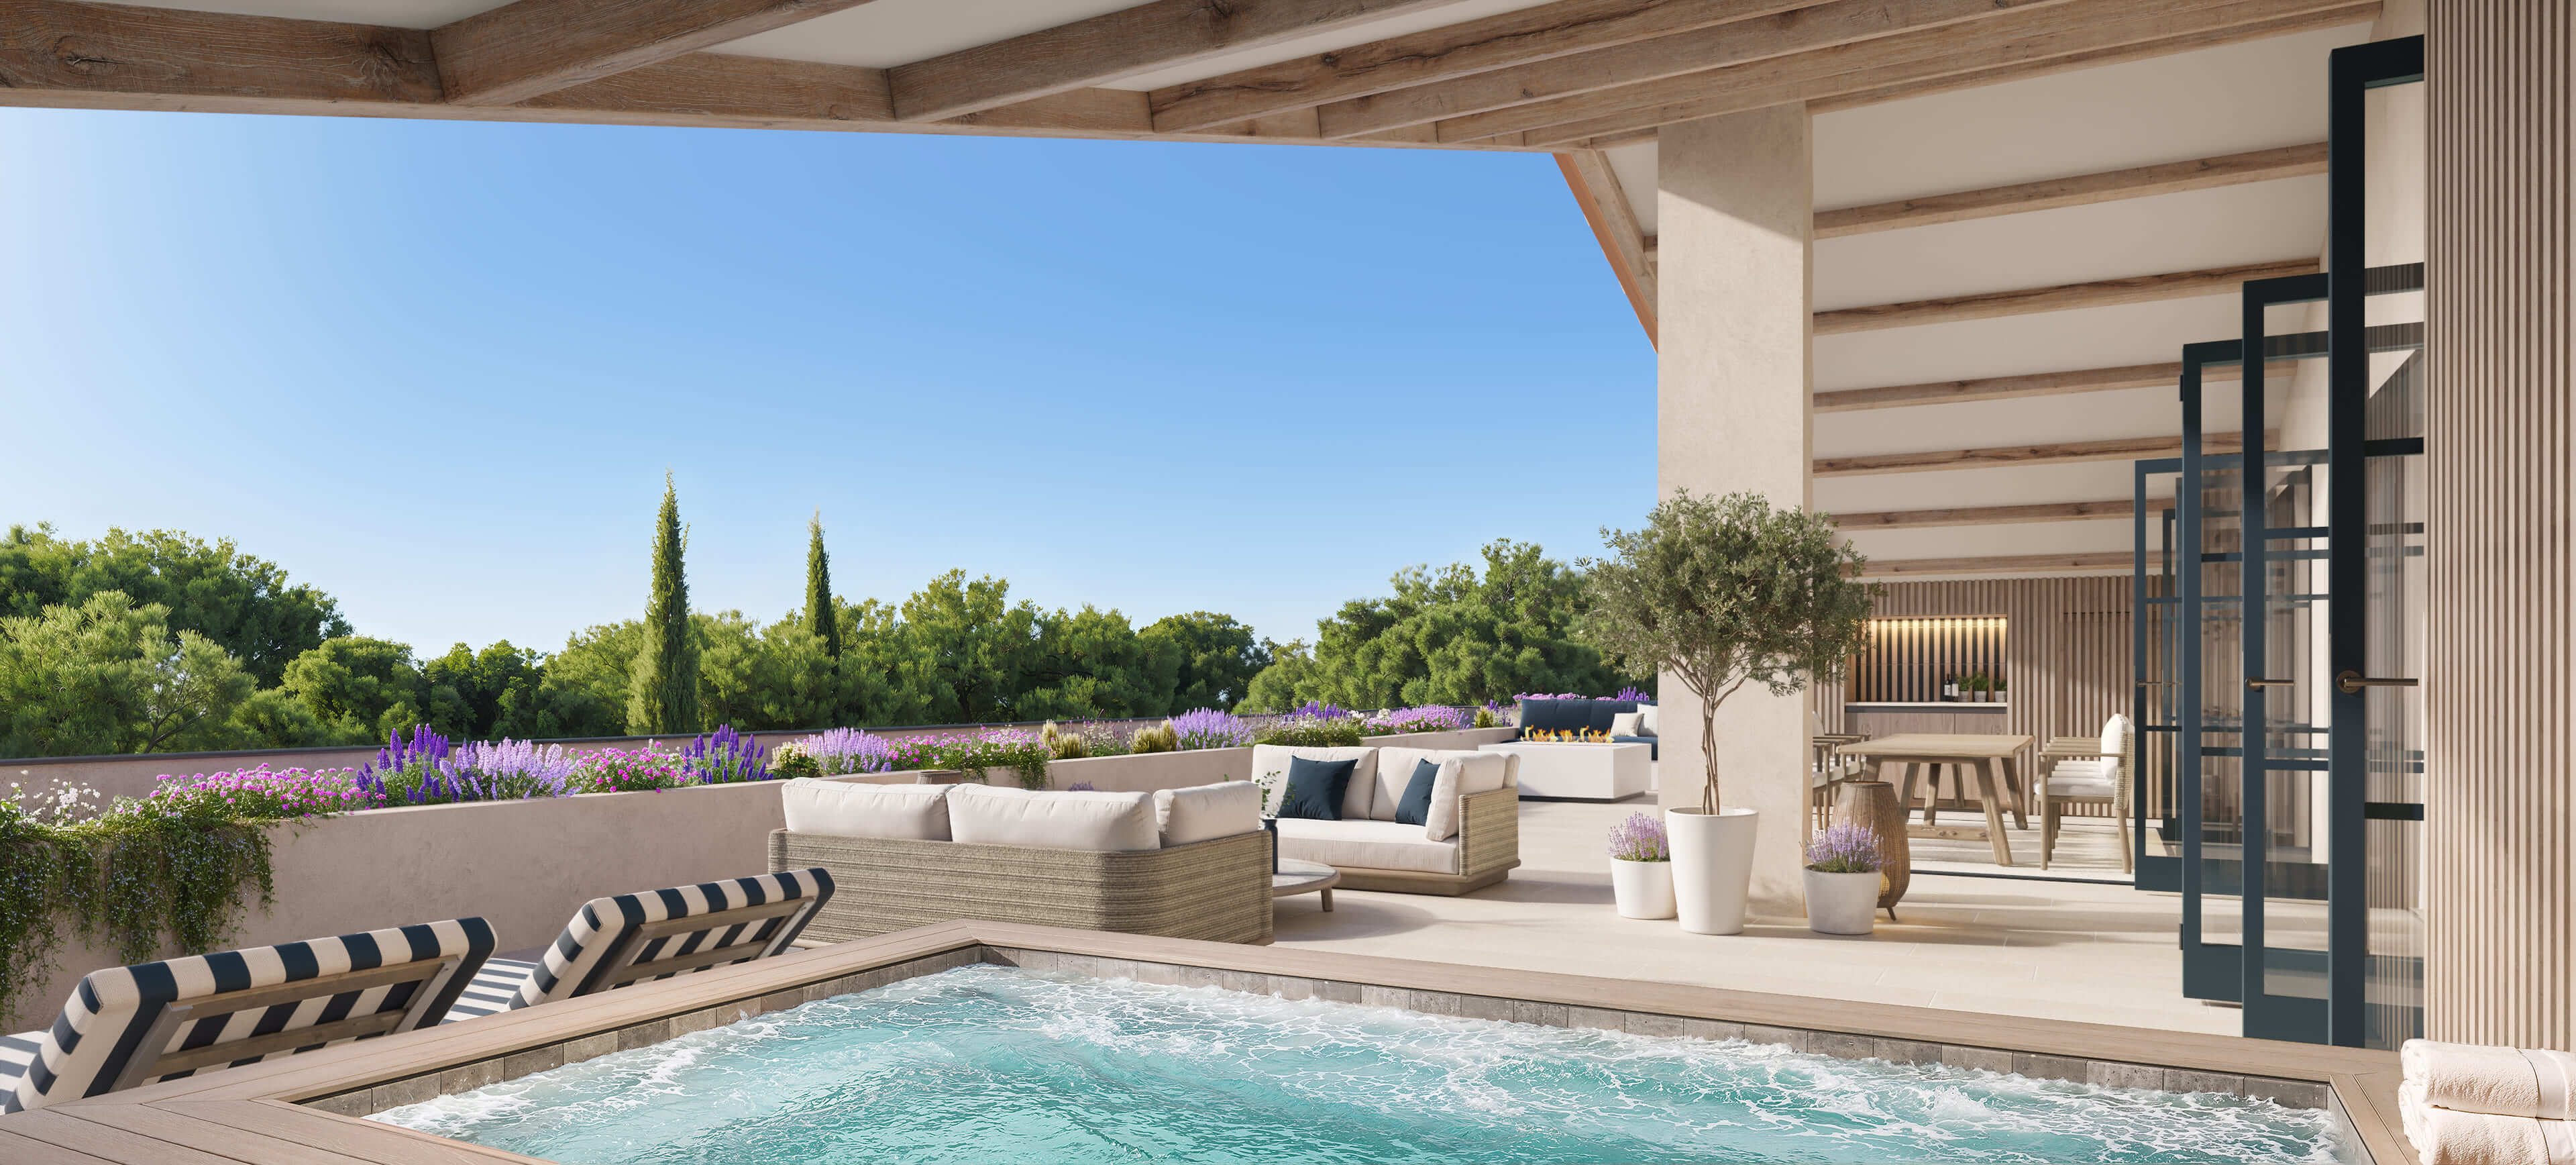 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Sin datos públicos para esta zona: hay 3 municipios llamados «Marseillan» (en Gers, Hautes-Pyrénées, Hérault) y la ubicación no dice el departamento. Qué fuentes usamos.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 4,25 (fórmula 1.0.0). La nota de hoy es 5,48. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Se financia con deuda: los inversores de Urbanitae conceden un préstamo a tipo fijo, en un único tramo, a la sociedad titular del proyecto. El dinero sirve para refinanciar en parte la deuda que ya existe y para cubrir el arranque de la construcción de un desarrollo residencial en Marseillan. El promotor levanta villas y garden suites bajo el concepto de marca residencial, en primera línea de costa, con un operador hotelero internacional al frente de la explotación. La plataforma declara un tipo fijo anual simple del 12 % y nosotros derivamos de sus cifras un plazo de 24 meses. Intereses y principal se abonan al vencimiento, sin pagos periódicos.
Ubicación
El proyecto está en Marseillan. La documentación lo sitúa en una localidad costera de atractivo turístico y residencial, entre el mar y una laguna litoral, y en primera línea de costa. Añade que la zona tiene demanda creciente de segunda residencia y que está cerca de núcleos urbanos consolidados, lo que a su juicio encaja con un producto residencial de lujo. El desarrollo forma parte de un complejo residencial exclusivo con servicios y estándares de hostelería de alta gama. Más allá de eso no tenemos descripción del entorno: ni precios de la zona, ni ritmo de absorción, ni oferta competidora.
Economía
El préstamo se estructura en un solo tramo y su destino es refinanciar deuda previa y atender los primeros costes de construcción. La plataforma declara un tipo fijo anual simple del 12 %; el plazo de 24 meses lo derivamos nosotros de sus cifras. Los intereses se devengan desde la formalización y se pagan, junto con el principal, al vencimiento: no hay cupones intermedios. Los ingresos vienen de las ventas de las viviendas, y la documentación afirma que una parte relevante de la facturación prevista ya está comprometida, aunque no tenemos la cifra concreta. Del resto de la estructura de capital solo sabemos que la aportan los inversores de la plataforma: no tenemos importe del préstamo, capital propio, ticket mínimo ni cifras de la deuda global del proyecto, así que no podemos valorar el apalancamiento. Se permite amortización anticipada total con un mínimo de intereses pactado.
Garantías y estructura
La documentación describe tres capas de protección. La primera es un aval personal otorgado ante notario por el gestor del proyecto. La segunda es una prioridad de cobro sobre un porcentaje de las ventas, articulada con órdenes irrevocables de pago ante notario dentro del régimen de compra sobre plano. La tercera es una garantía real sobre un segundo proyecto inmobiliario, montada como fideicomiso sobre las acciones y los derechos de cobro de su sociedad titular. La salida del préstamo se apoya en los primeros desembolsos de los compradores. No tenemos referencia a una hipoteca sobre el propio activo, ni las cifras de garantía y de LTV. Una prioridad de cobro ordena el reparto de unos ingresos; no asegura que esos ingresos se produzcan. La plataforma figura como PSFP, dato que procede de nuestra consulta del registro de la CNMV y no de una declaración suya.
Situación comercial y salida
La documentación dice que el proyecto cuenta con licencia de obras en vigor y con un grado de comercialización ya avanzado sobre los ingresos previstos, sin que tengamos la cifra. La vuelta del dinero se apoya en los primeros pagos comprometidos por los compradores, canalizados mediante órdenes irrevocables de pago ante notario dentro del régimen de compra sobre plano, que libera desembolsos conforme avanza la obra. La documentación sostiene que con vender unas pocas unidades más se cubrirían principal e intereses. El reembolso se produce al vencimiento de los 24 meses, y se admite amortización anticipada total con un mínimo de intereses. Si las condiciones pactadas cambiaran antes de firmar, la operación se cancelaría y el dinero se devolvería.
Ventajas
- Rentabilidad Nuestra puntuación para la rentabilidad es 8,66 sobre 10, en banda alta y con un 80 % de confianza, y aporta 2,17 de los 2,5 puntos posibles. La plataforma declara un tipo fijo anual simple del 12 %; el plazo de 24 meses lo derivamos nosotros de sus cifras. Los intereses se devengan desde la firma y se cobran al vencimiento.
- Licencia y preventas La dimensión de mercado se queda en 7,45 sobre 10, también en banda alta y con un 80 % de confianza, y aporta 1,49 de los 2 puntos posibles. La documentación respalda ese dato con una licencia de obras en vigor, un grado de comercialización ya avanzado y un informe favorable de due diligence comercial externa sobre los precios planteados.
- Licencia y preventas El producto se sitúa en primera línea de costa y bajo el concepto de marca residencial, con un operador hotelero internacional a cargo de la explotación. La documentación lo presenta como un complejo residencial exclusivo, con servicios y estándares de hostelería de alta gama, en una zona con demanda de segunda residencia.
- Rentabilidad La amortización anticipada total está permitida en cualquier momento, con un mínimo de intereses pactado, de modo que una salida antes de plazo no deja el retorno a cero. Es una condición del contrato que la documentación recoge expresamente.
Desventajas y riesgos
- Licencia y preventas El riesgo comercial es el que la propia documentación pone por delante: si el ritmo de ventas va por debajo de lo previsto, el calendario de devolución se desplaza. La dimensión de mercado deja 0,51 puntos sin aportar y su puntuación se apoya en datos parciales.
- Rentabilidad Intereses y principal se cobran de una sola vez al vencimiento: no hay pagos intermedios y el retorno depende de que la salida se materialice dentro del plazo de 24 meses. La dimensión de rentabilidad deja 0,33 puntos sin aportar.
- Licencia y preventas La devolución se apoya en que la obra alcance la fase de movimiento de tierras, momento en el que se activan las órdenes de pago de los compradores. Un retraso de construcción empuja esos cobros hacia atrás.
- Rentabilidad El 12 % anual es una cifra declarada por la plataforma, no un rendimiento garantizado. La documentación admite además que las condiciones pactadas pueden cambiar antes de la firma, en cuyo caso la operación se cancela y la inversión se devuelve.
Lo que no sabemos
- Garantías No tenemos ningún dato para puntuar las garantías del préstamo: ni el importe que cubren, ni el rango, ni los LTV. Esa ausencia deja de aportar 2,77 puntos de los tres posibles de la dimensión, que pesa un 30 % en la nota. Es un hueco de información, no un defecto, y no afirmamos de quién es la ausencia.
- Promotor No tenemos ningún dato para puntuar al promotor: ni su historial, ni su capacidad financiera, ni su grado de compromiso en esta operación. La ausencia deja de aportar 2,12 puntos de los 2,5 posibles, y la dimensión pesa un 25 % en la nota. No es un juicio sobre el promotor y no afirmamos de quién es la ausencia.
Conclusión
La nota es 4,25 sobre 10 con una confianza del 36 %, bastante por debajo del umbral del 60 % que la escala marca para dar por buena una puntuación. Lo que sostiene el resultado son la rentabilidad declarada y el mercado, ambas en banda alta; lo que lo hunde son las garantías y el promotor, que pesan un 30 % y un 25 % y no aportan nada porque no tenemos con qué puntuarlas. La operación es un préstamo a tipo fijo con devolución única al vencimiento, apoyado en la comercialización de un residencial de marca: quien la mire debería fijarse en el ritmo de ventas y en el avance de la obra, porque de eso depende el cobro.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.