Análisis y valoración del proyecto Marseillan | Proyecto Rivage de Thau de Urbanitae en Occitania, Francia
Urbanitae ronda cerrada datos inferidos
 Imagen: Urbanitae
Nota: 6,15 /10 confianza global: 49 % nota calculada el 2026-11-15
Plataforma UrbanitaeUbicación Chem. de l'Abattoir, Marseillan, Occitania, FranciaModalidad Deuda / préstamoImporte 5 000 000 €Plazo 24 mesesRentabilidad anual 13,00 %
Proyecto Urbanitae en Occitania, Francia
Préstamo de 5.000.000 € a 24 meses para financiar parcialmente la adquisición de un suelo en Marseillan (Francia), donde se desarrollarán 133 apartamentos tipo Branded Residences y 12 locales comerciales. El préstamo tiene un tipo fijo anual del 13% y una rentabilidad total del 26%, con garantía de hipoteca de primer rango sobre las parcelas y prioridad de cobro del 17% de las ventas mediante órdenes irrevocables de pago.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 8,94 con datos, en parte pesa el 25 % de la fórmula; aporta 2,23 de los 2,50 puntos que podría aportar
- Garantías 4,50 con datos, en parte pesa el 30 % de la fórmula; aporta 1,35 de los 3,00 puntos que podría aportar
- Promotor 3,07 con datos, en parte pesa el 25 % de la fórmula; aporta 0,77 de los 2,50 puntos que podría aportar
- Licencia y preventas 9,00 con datos, en parte pesa el 20 % de la fórmula; aporta 1,80 de los 2,00 puntos que podría aportar; sin preventas publicadas: en deuda, callarlas no resta, y la dimensión vale lo que la licencia
Nota calculada el ; datos del proyecto actualizados el .
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- Chem. de l'Abattoir, Marseillan, Occitania, Francia
- Modalidad
- Deuda / préstamo
- Importe objetivo
- 5 000 000 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- 13,00 %
- Plazo
- 24 meses
- Retención en origen con el convenio (se deduce en la Renta)
- 0 %
Características del inmueble
- Tipo de activo
- Residencial
- Viviendas
- 133 viviendas
Situación urbanística y construcción
- Licencia de obras
- Licencia concedida
Promotor
- Años de experiencia
- 20 años
Garantías
- Garantía
- Hipoteca de primer rango
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- En curso
- Preventas
- sin dato
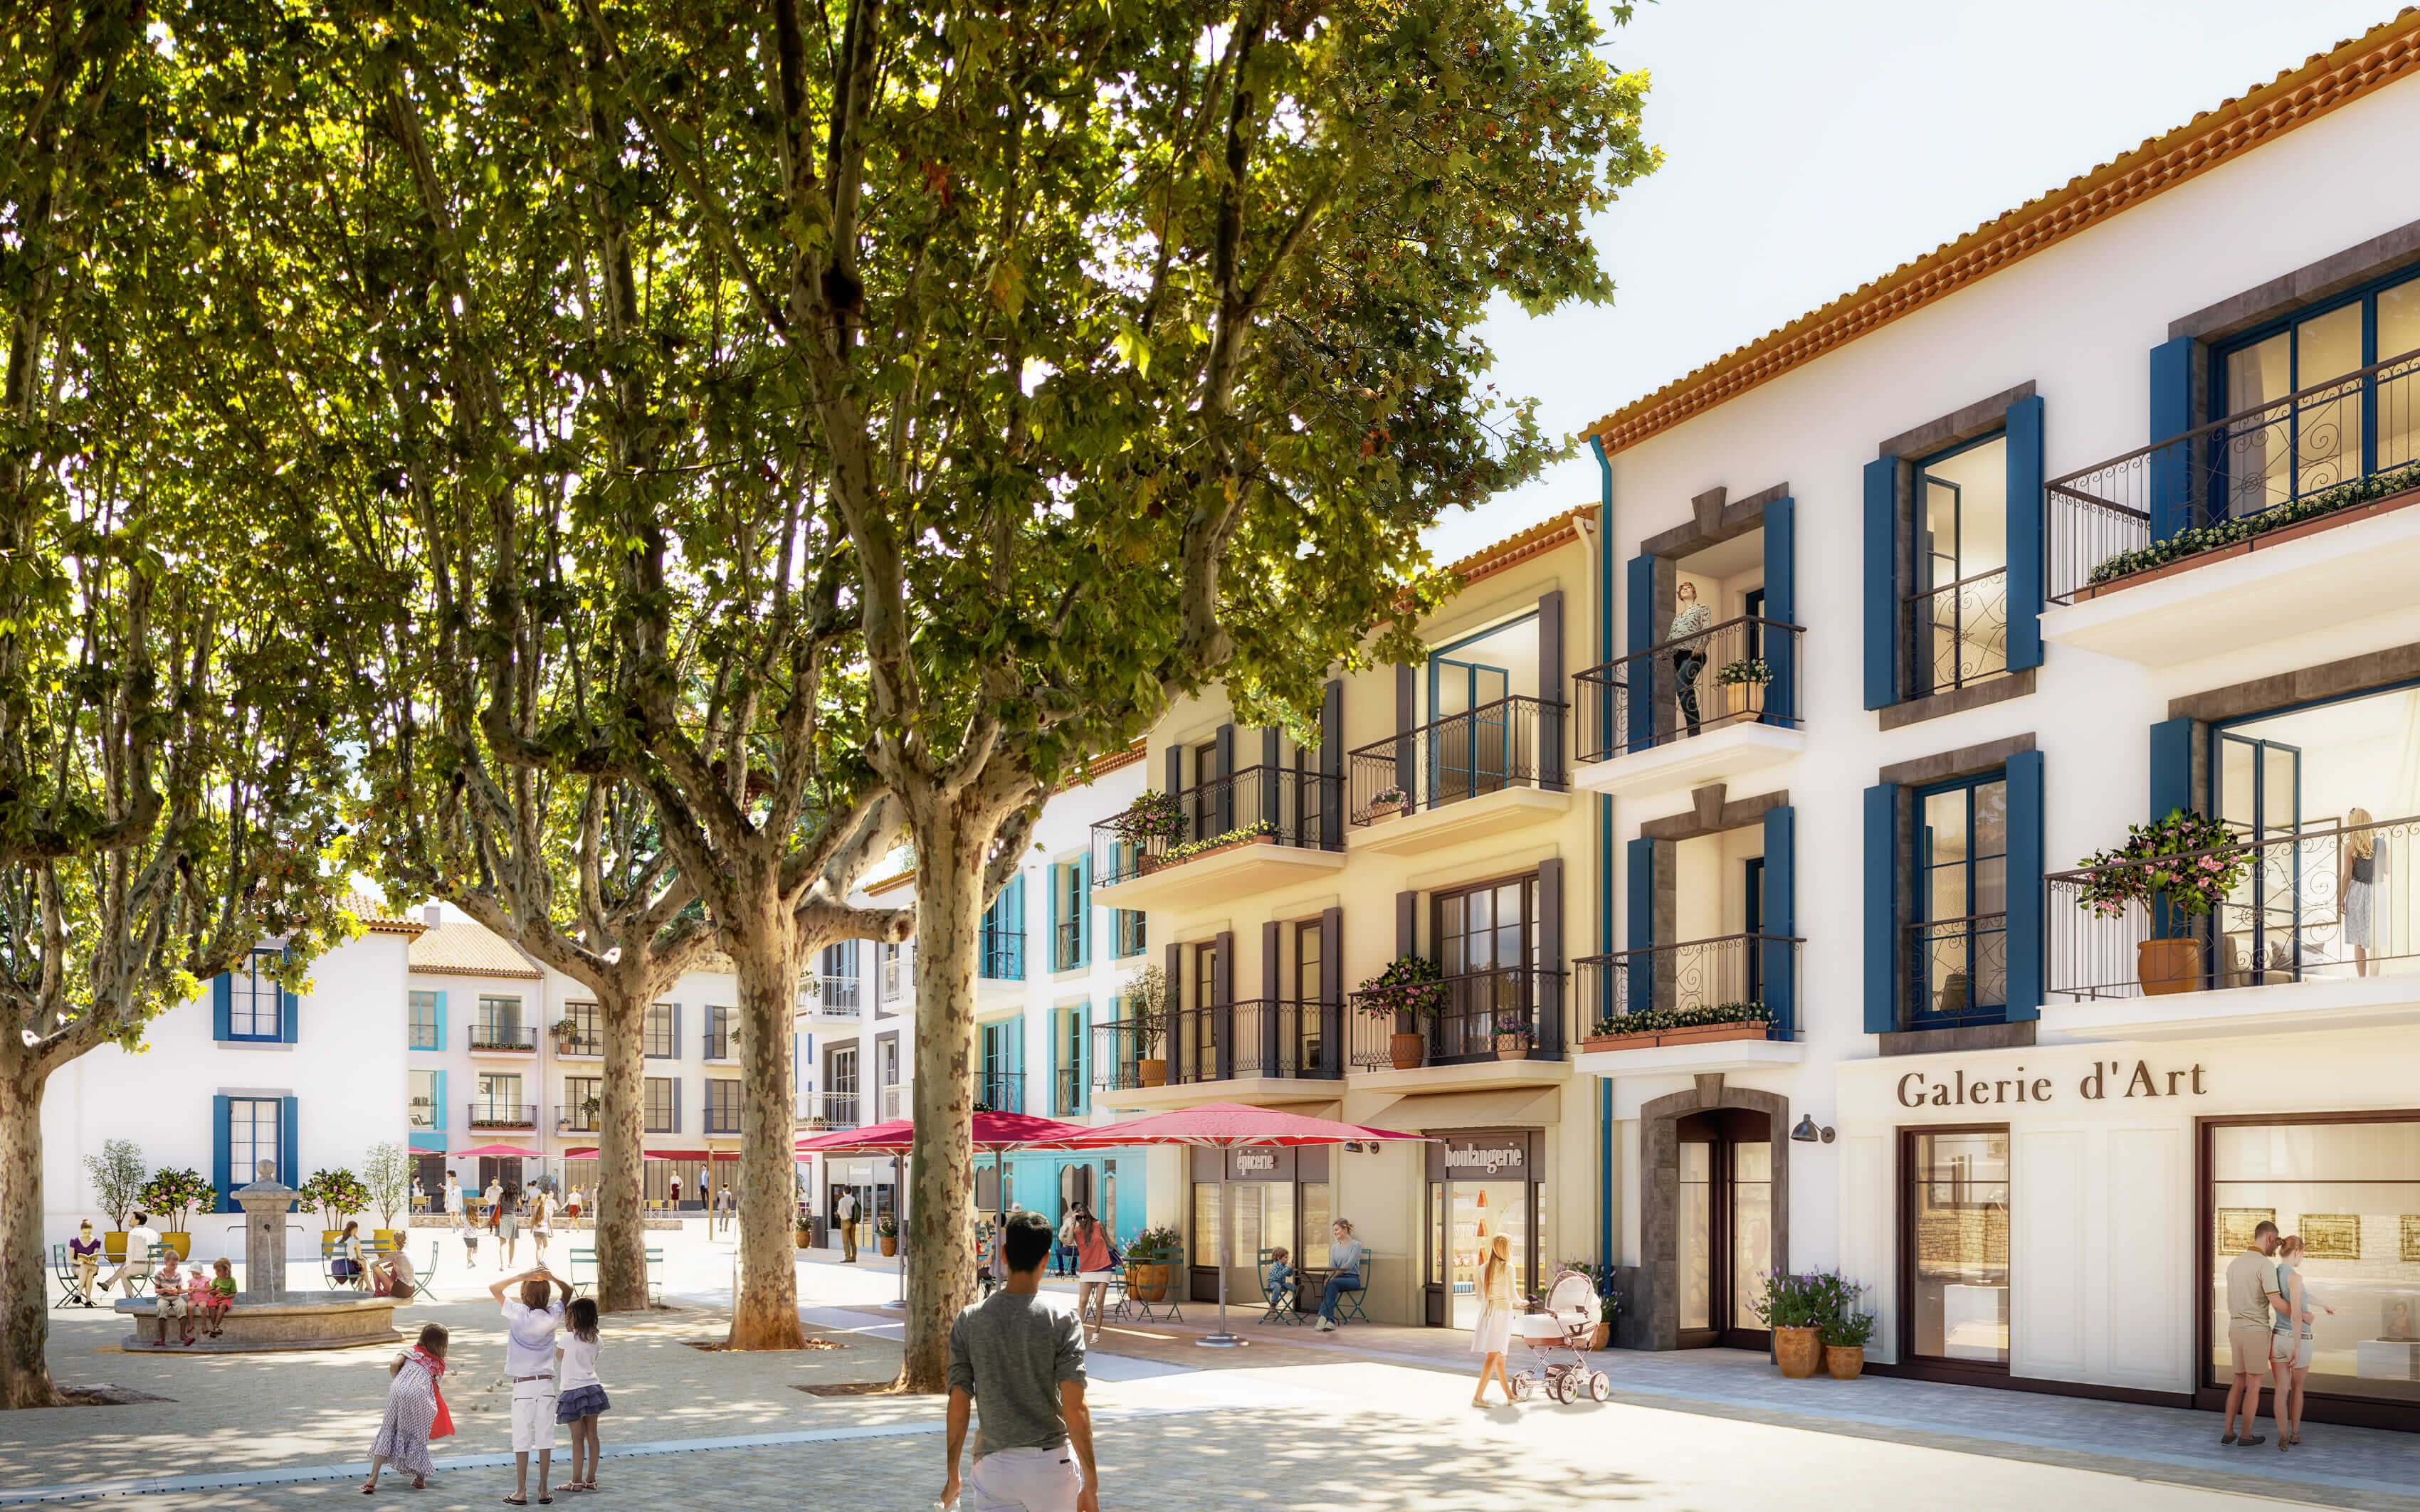 Imagen: Urbanitae
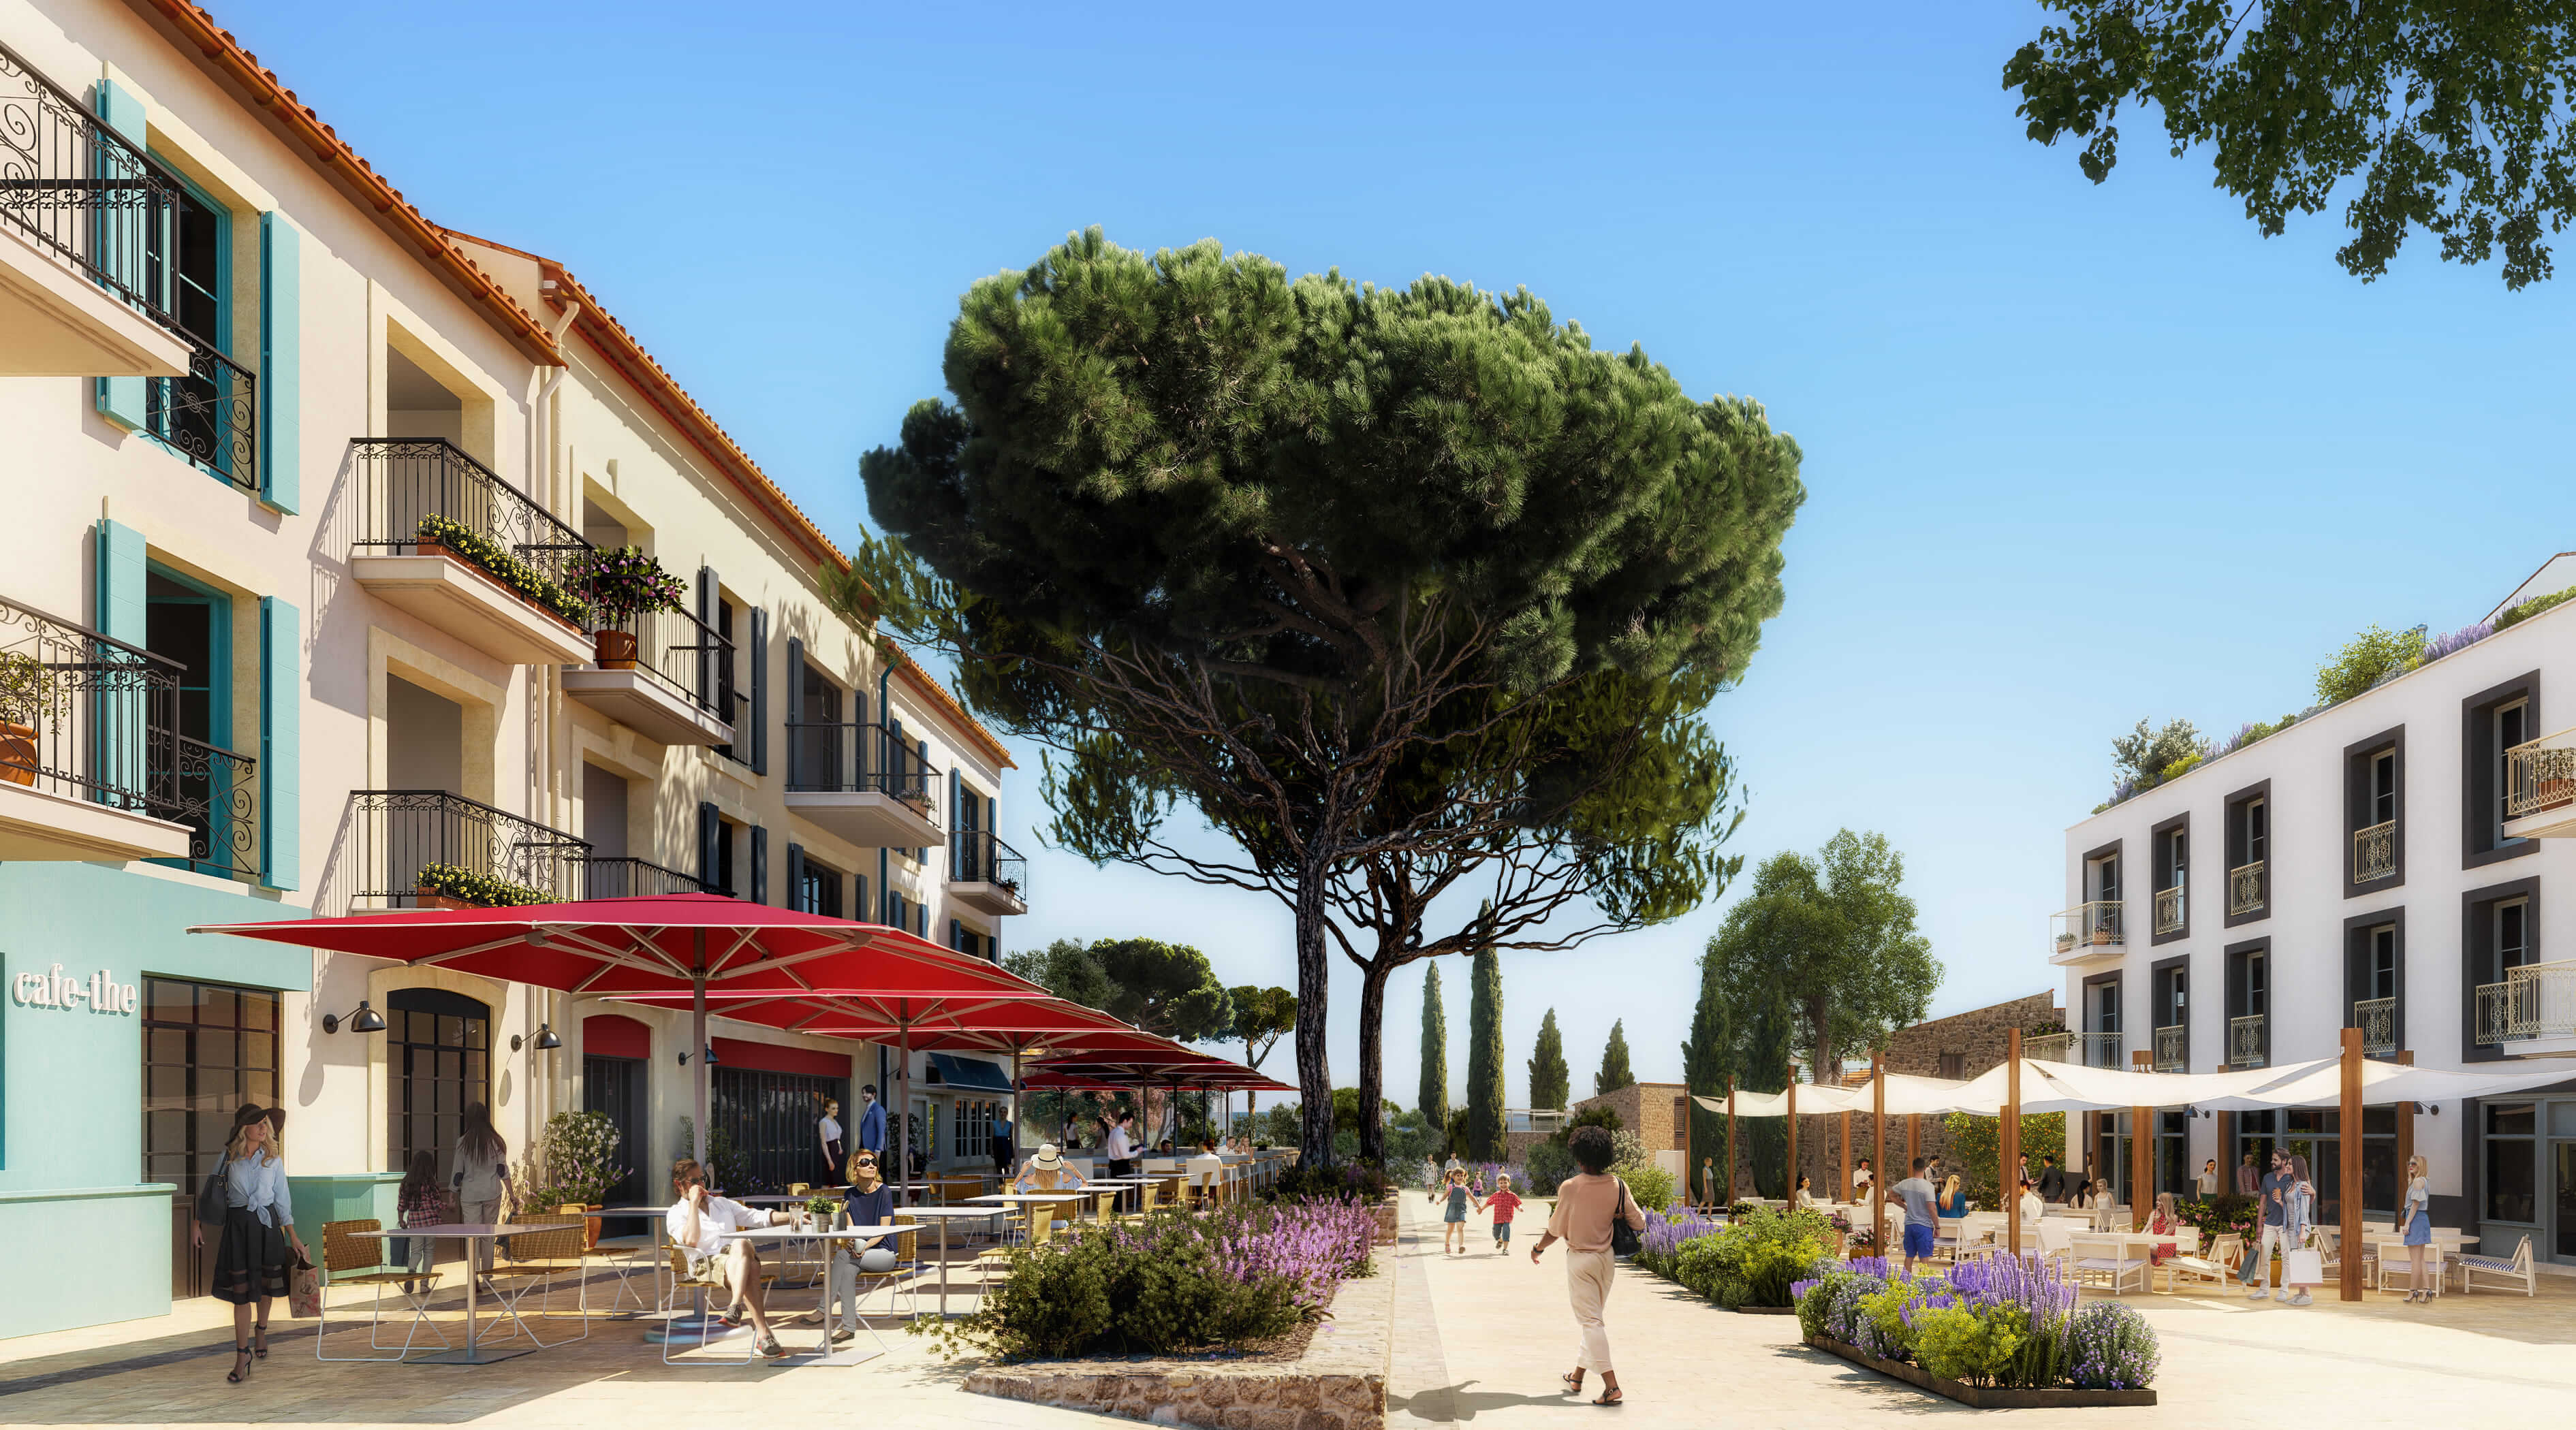 Imagen: Urbanitae
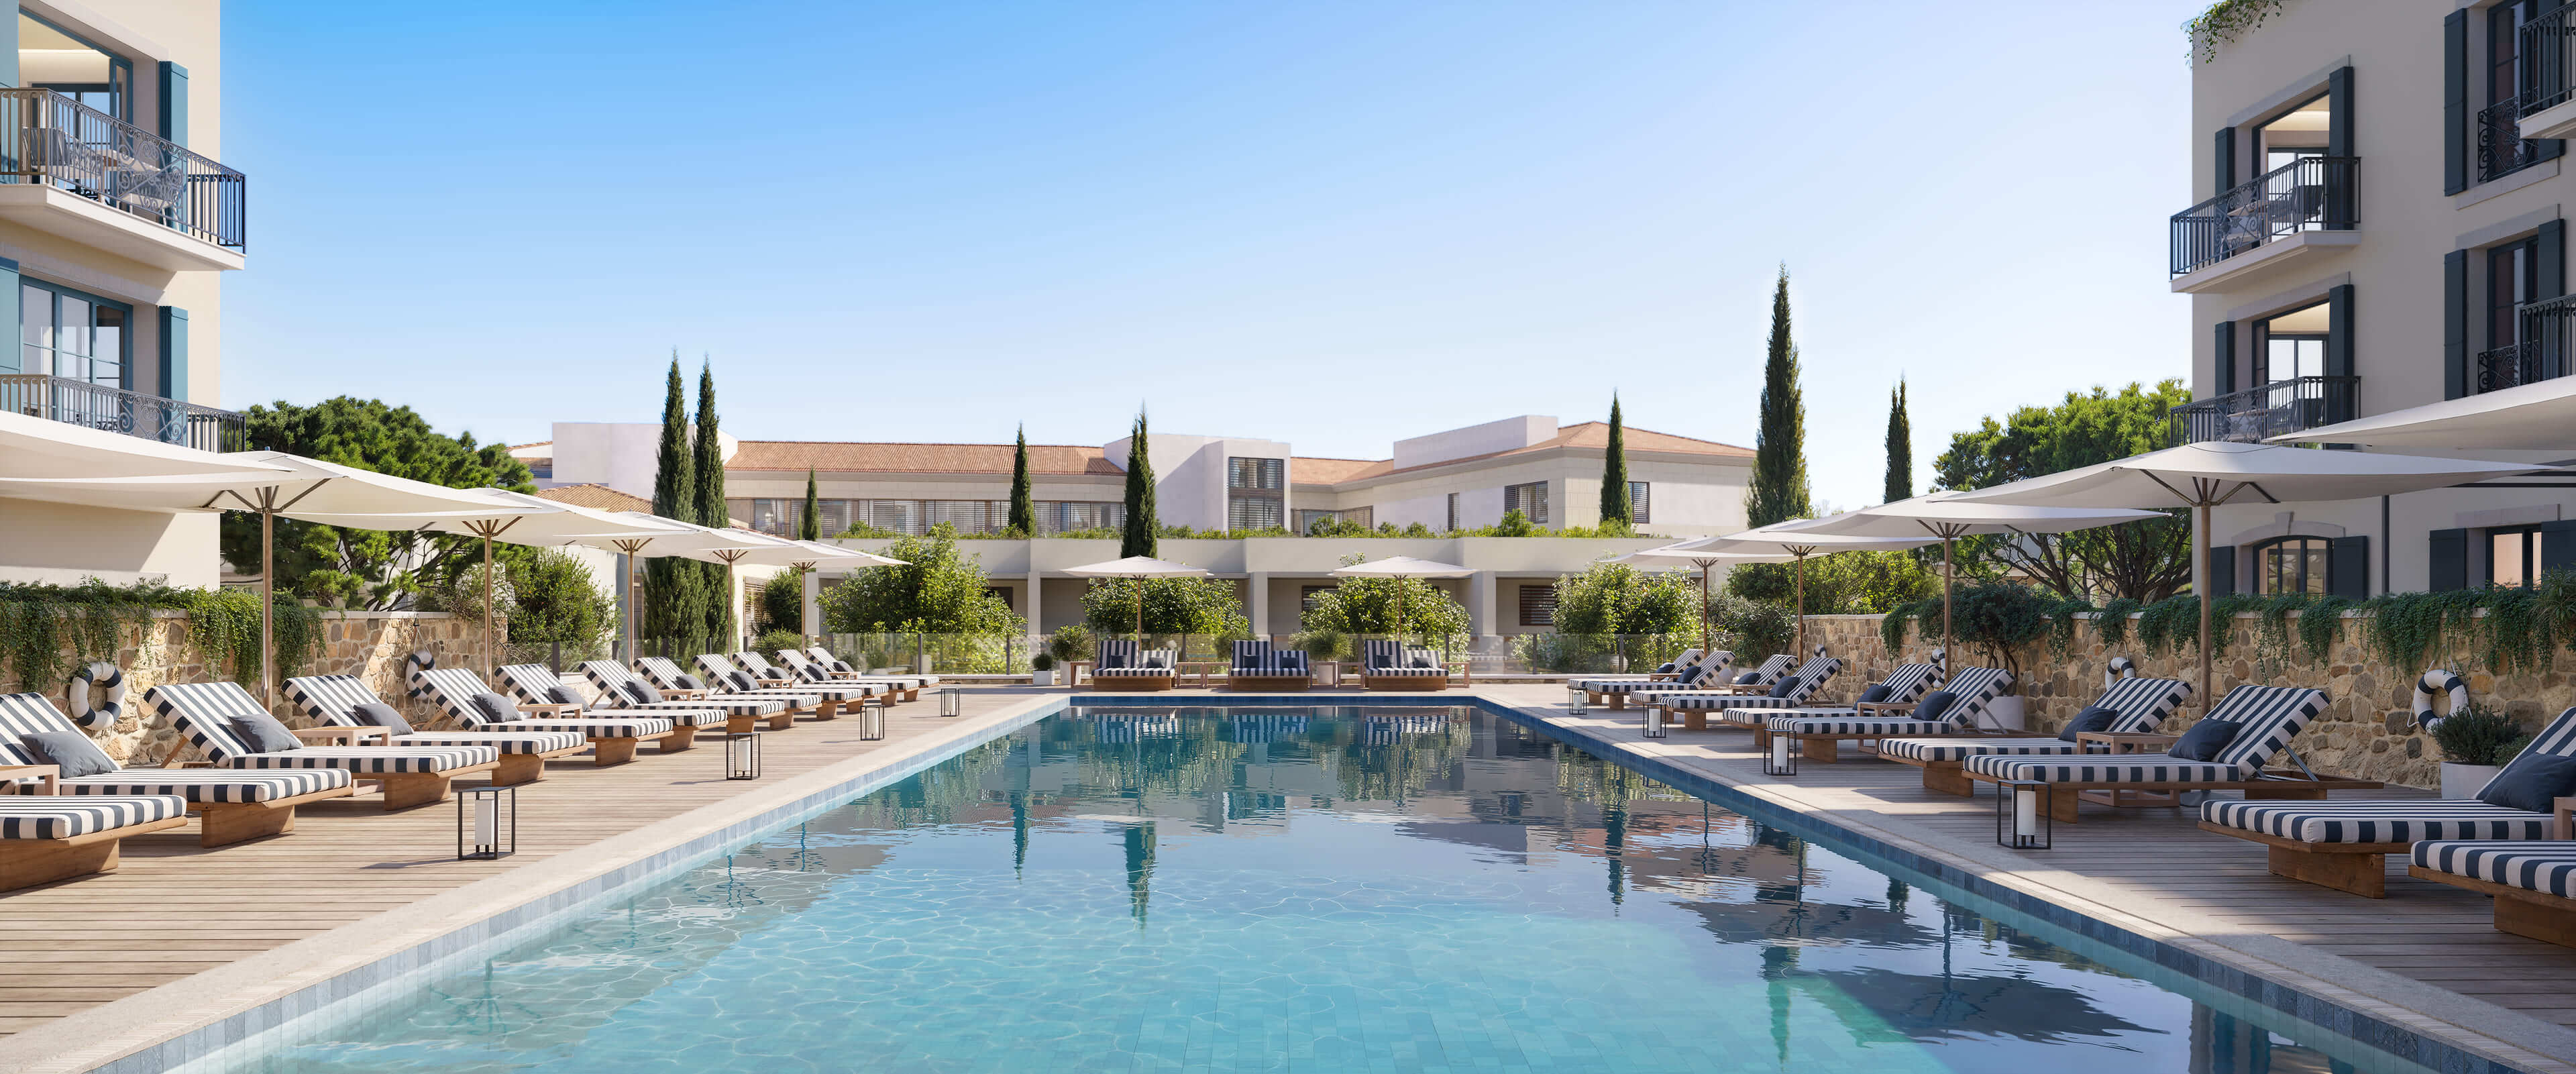 Imagen: Urbanitae
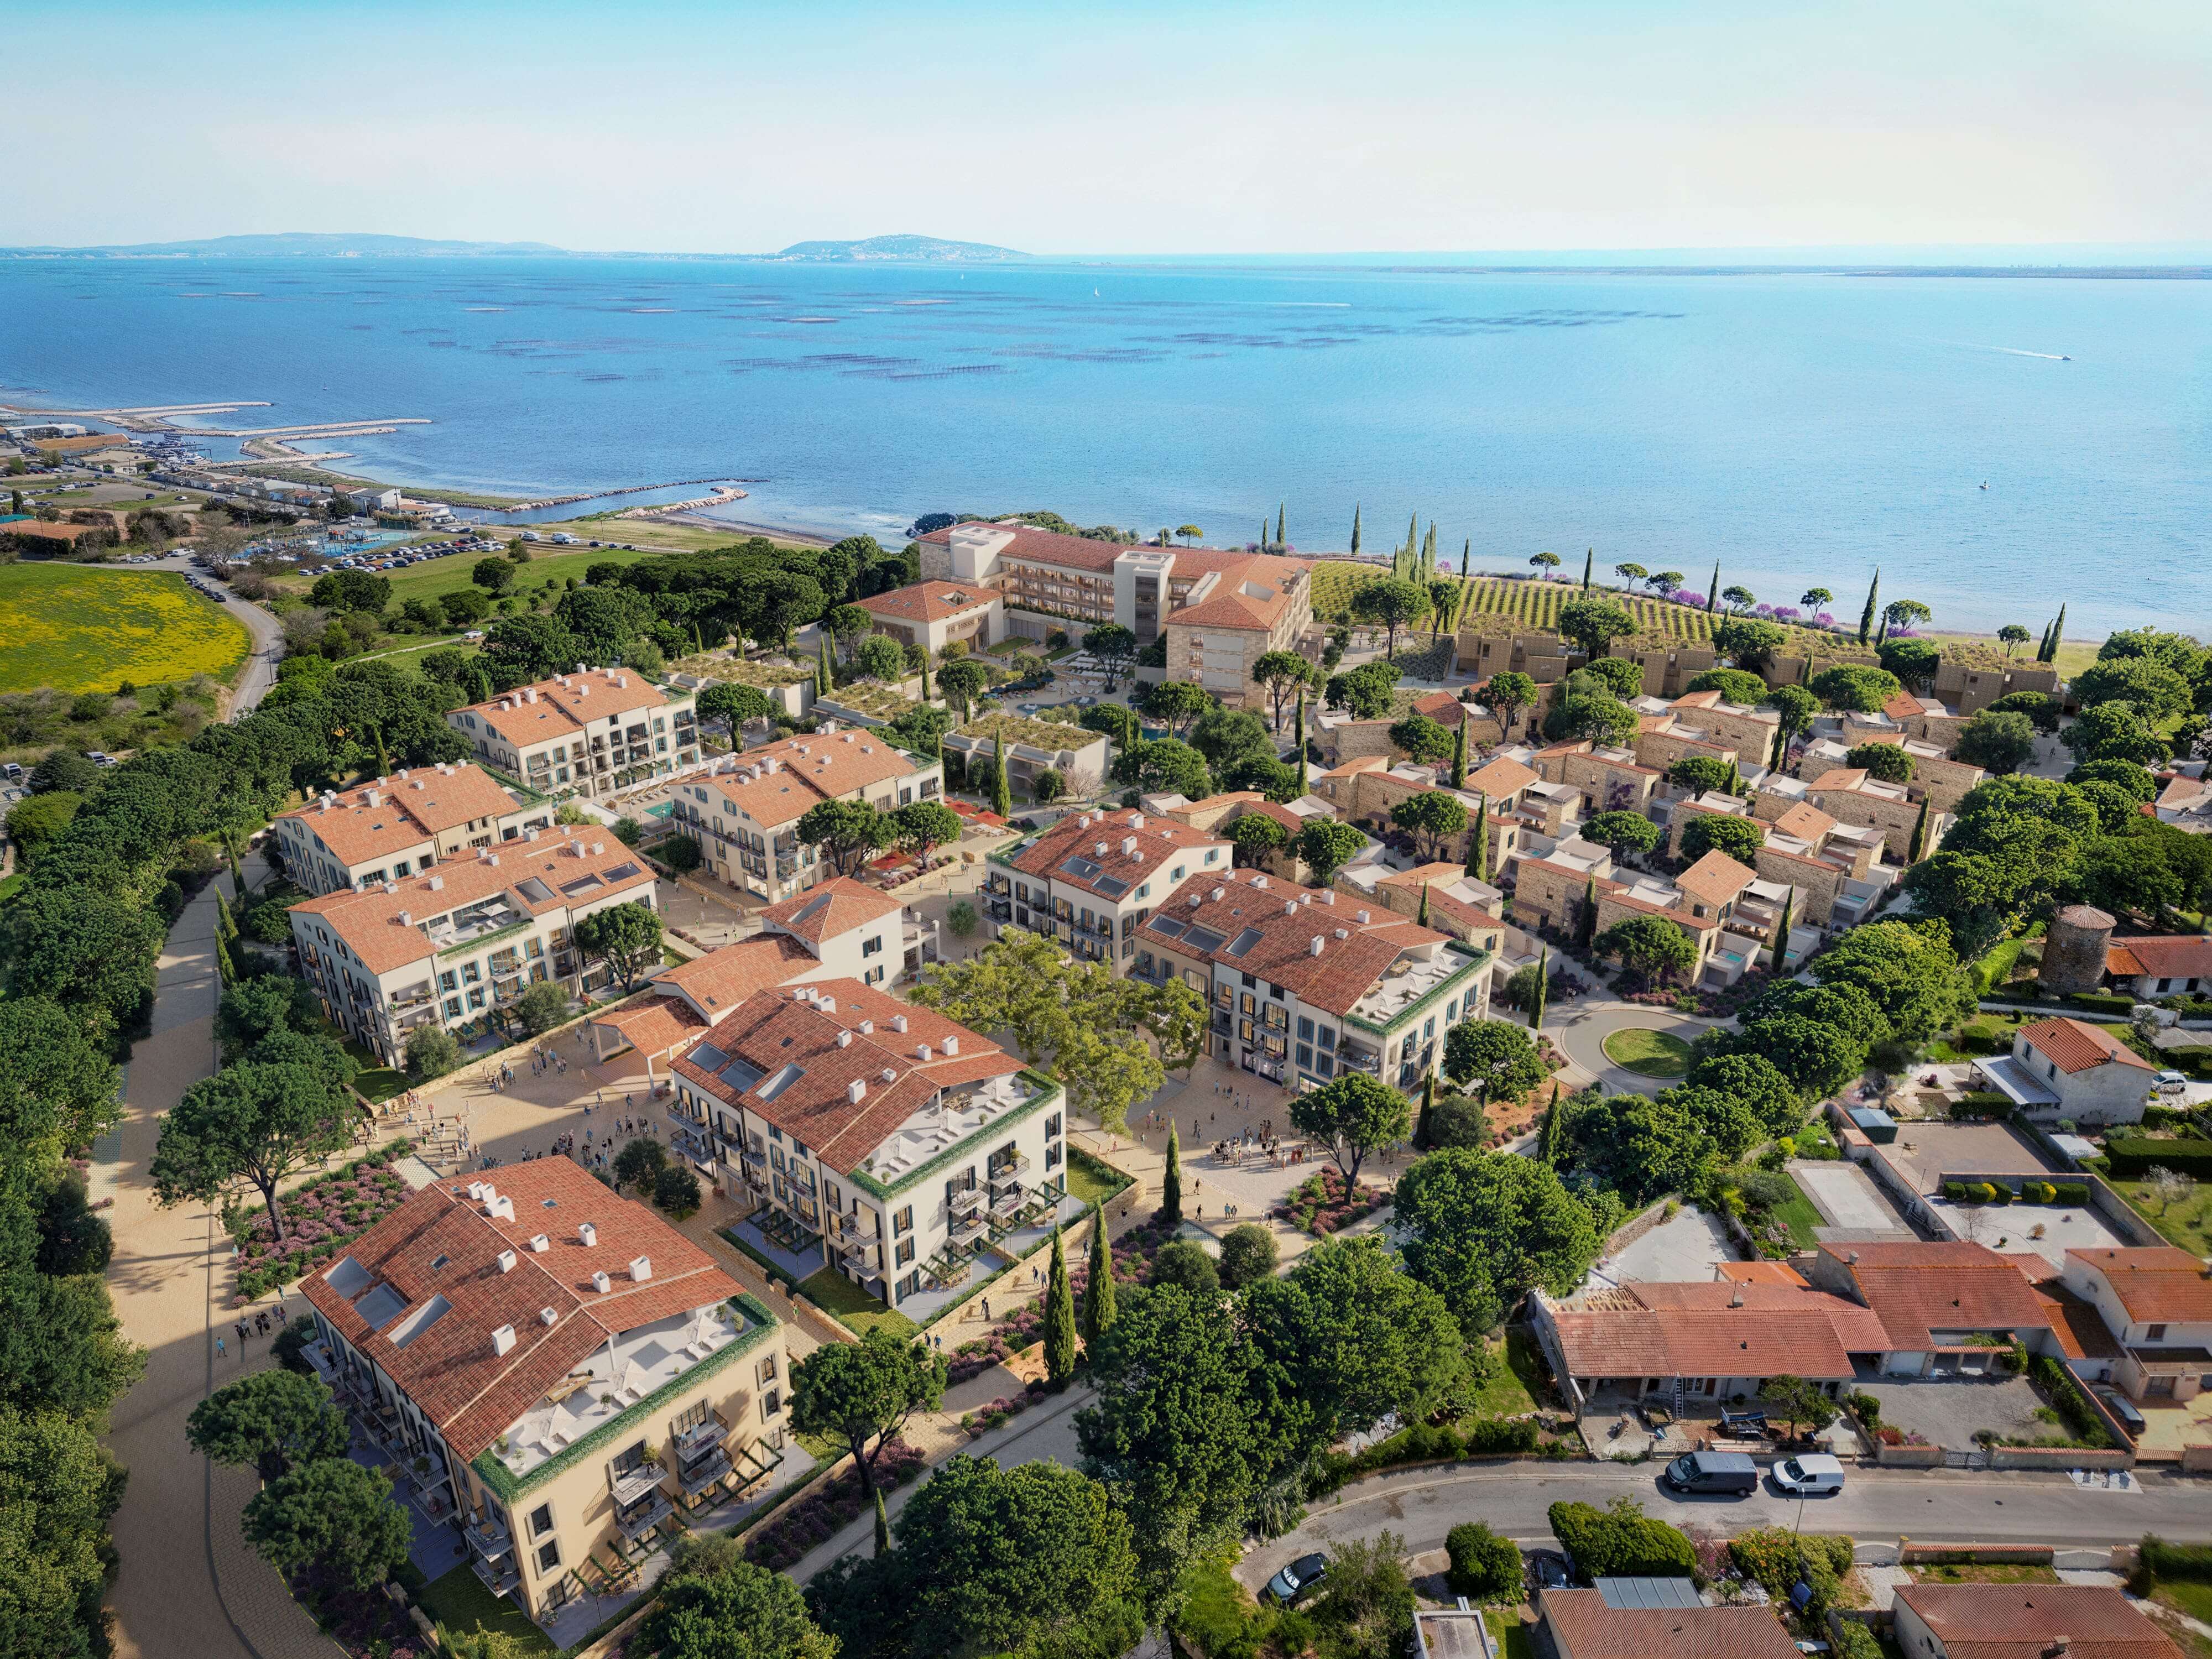 Imagen: Urbanitae
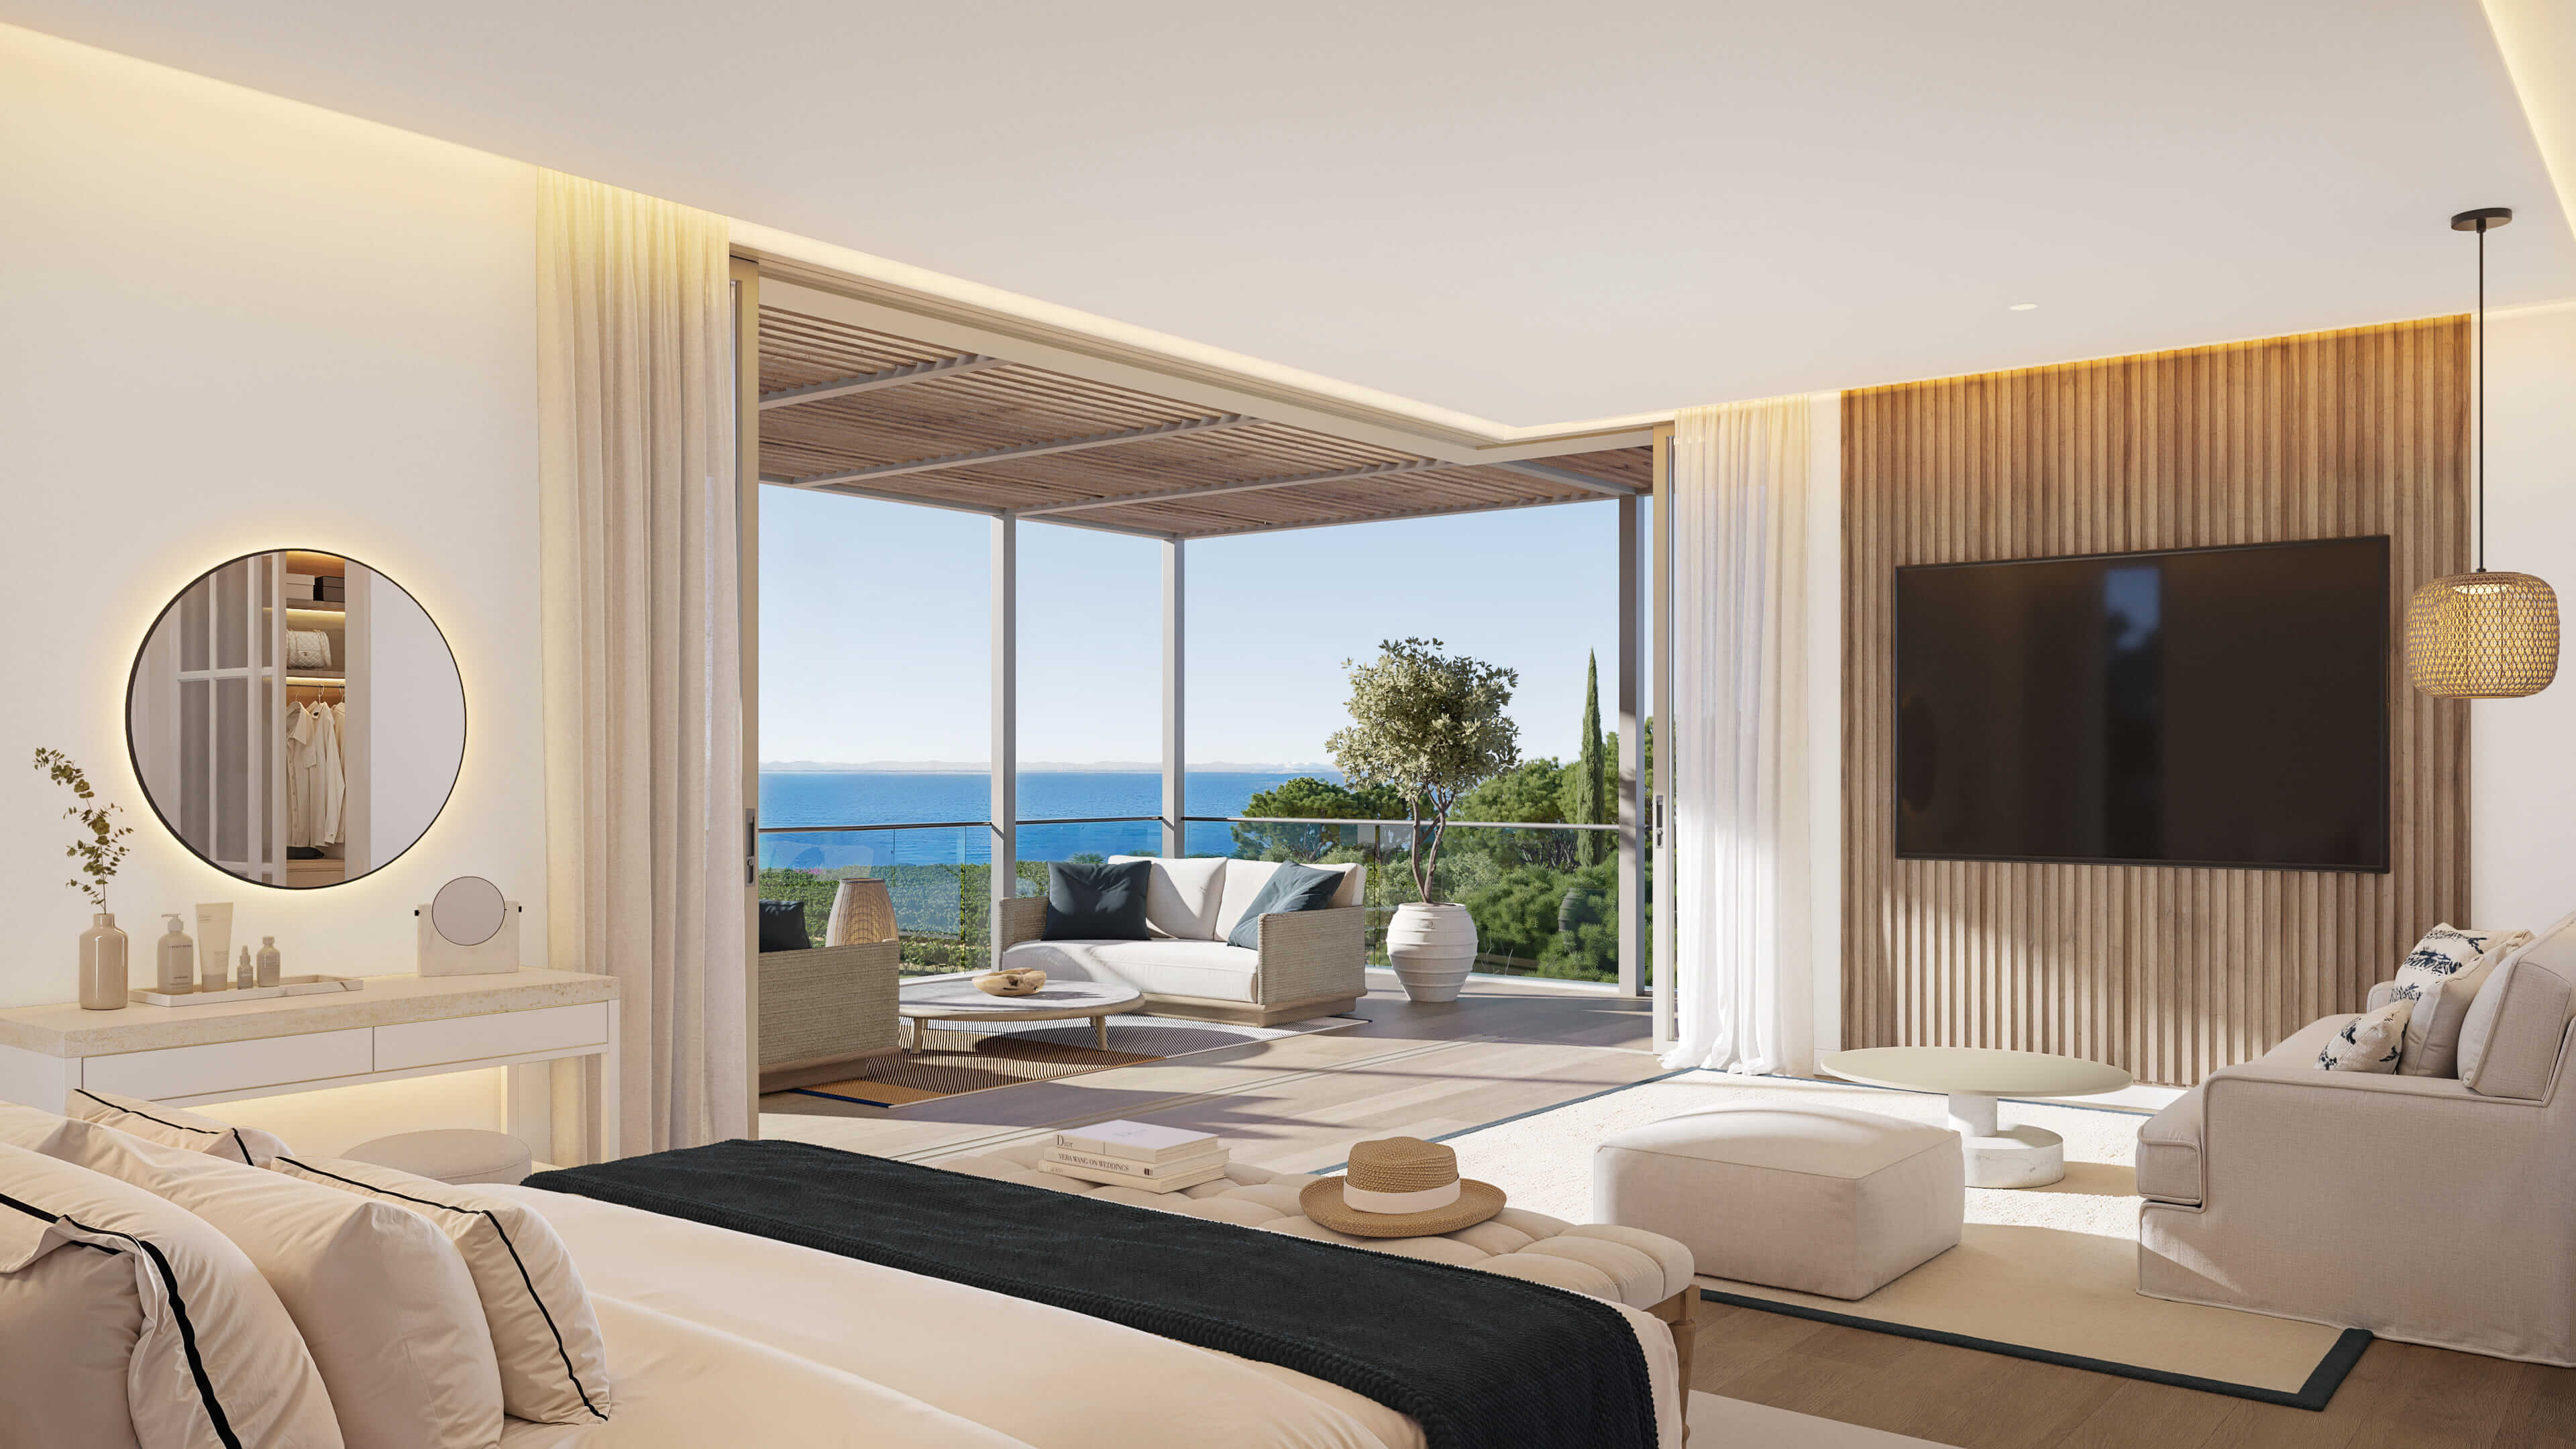 Imagen: Urbanitae
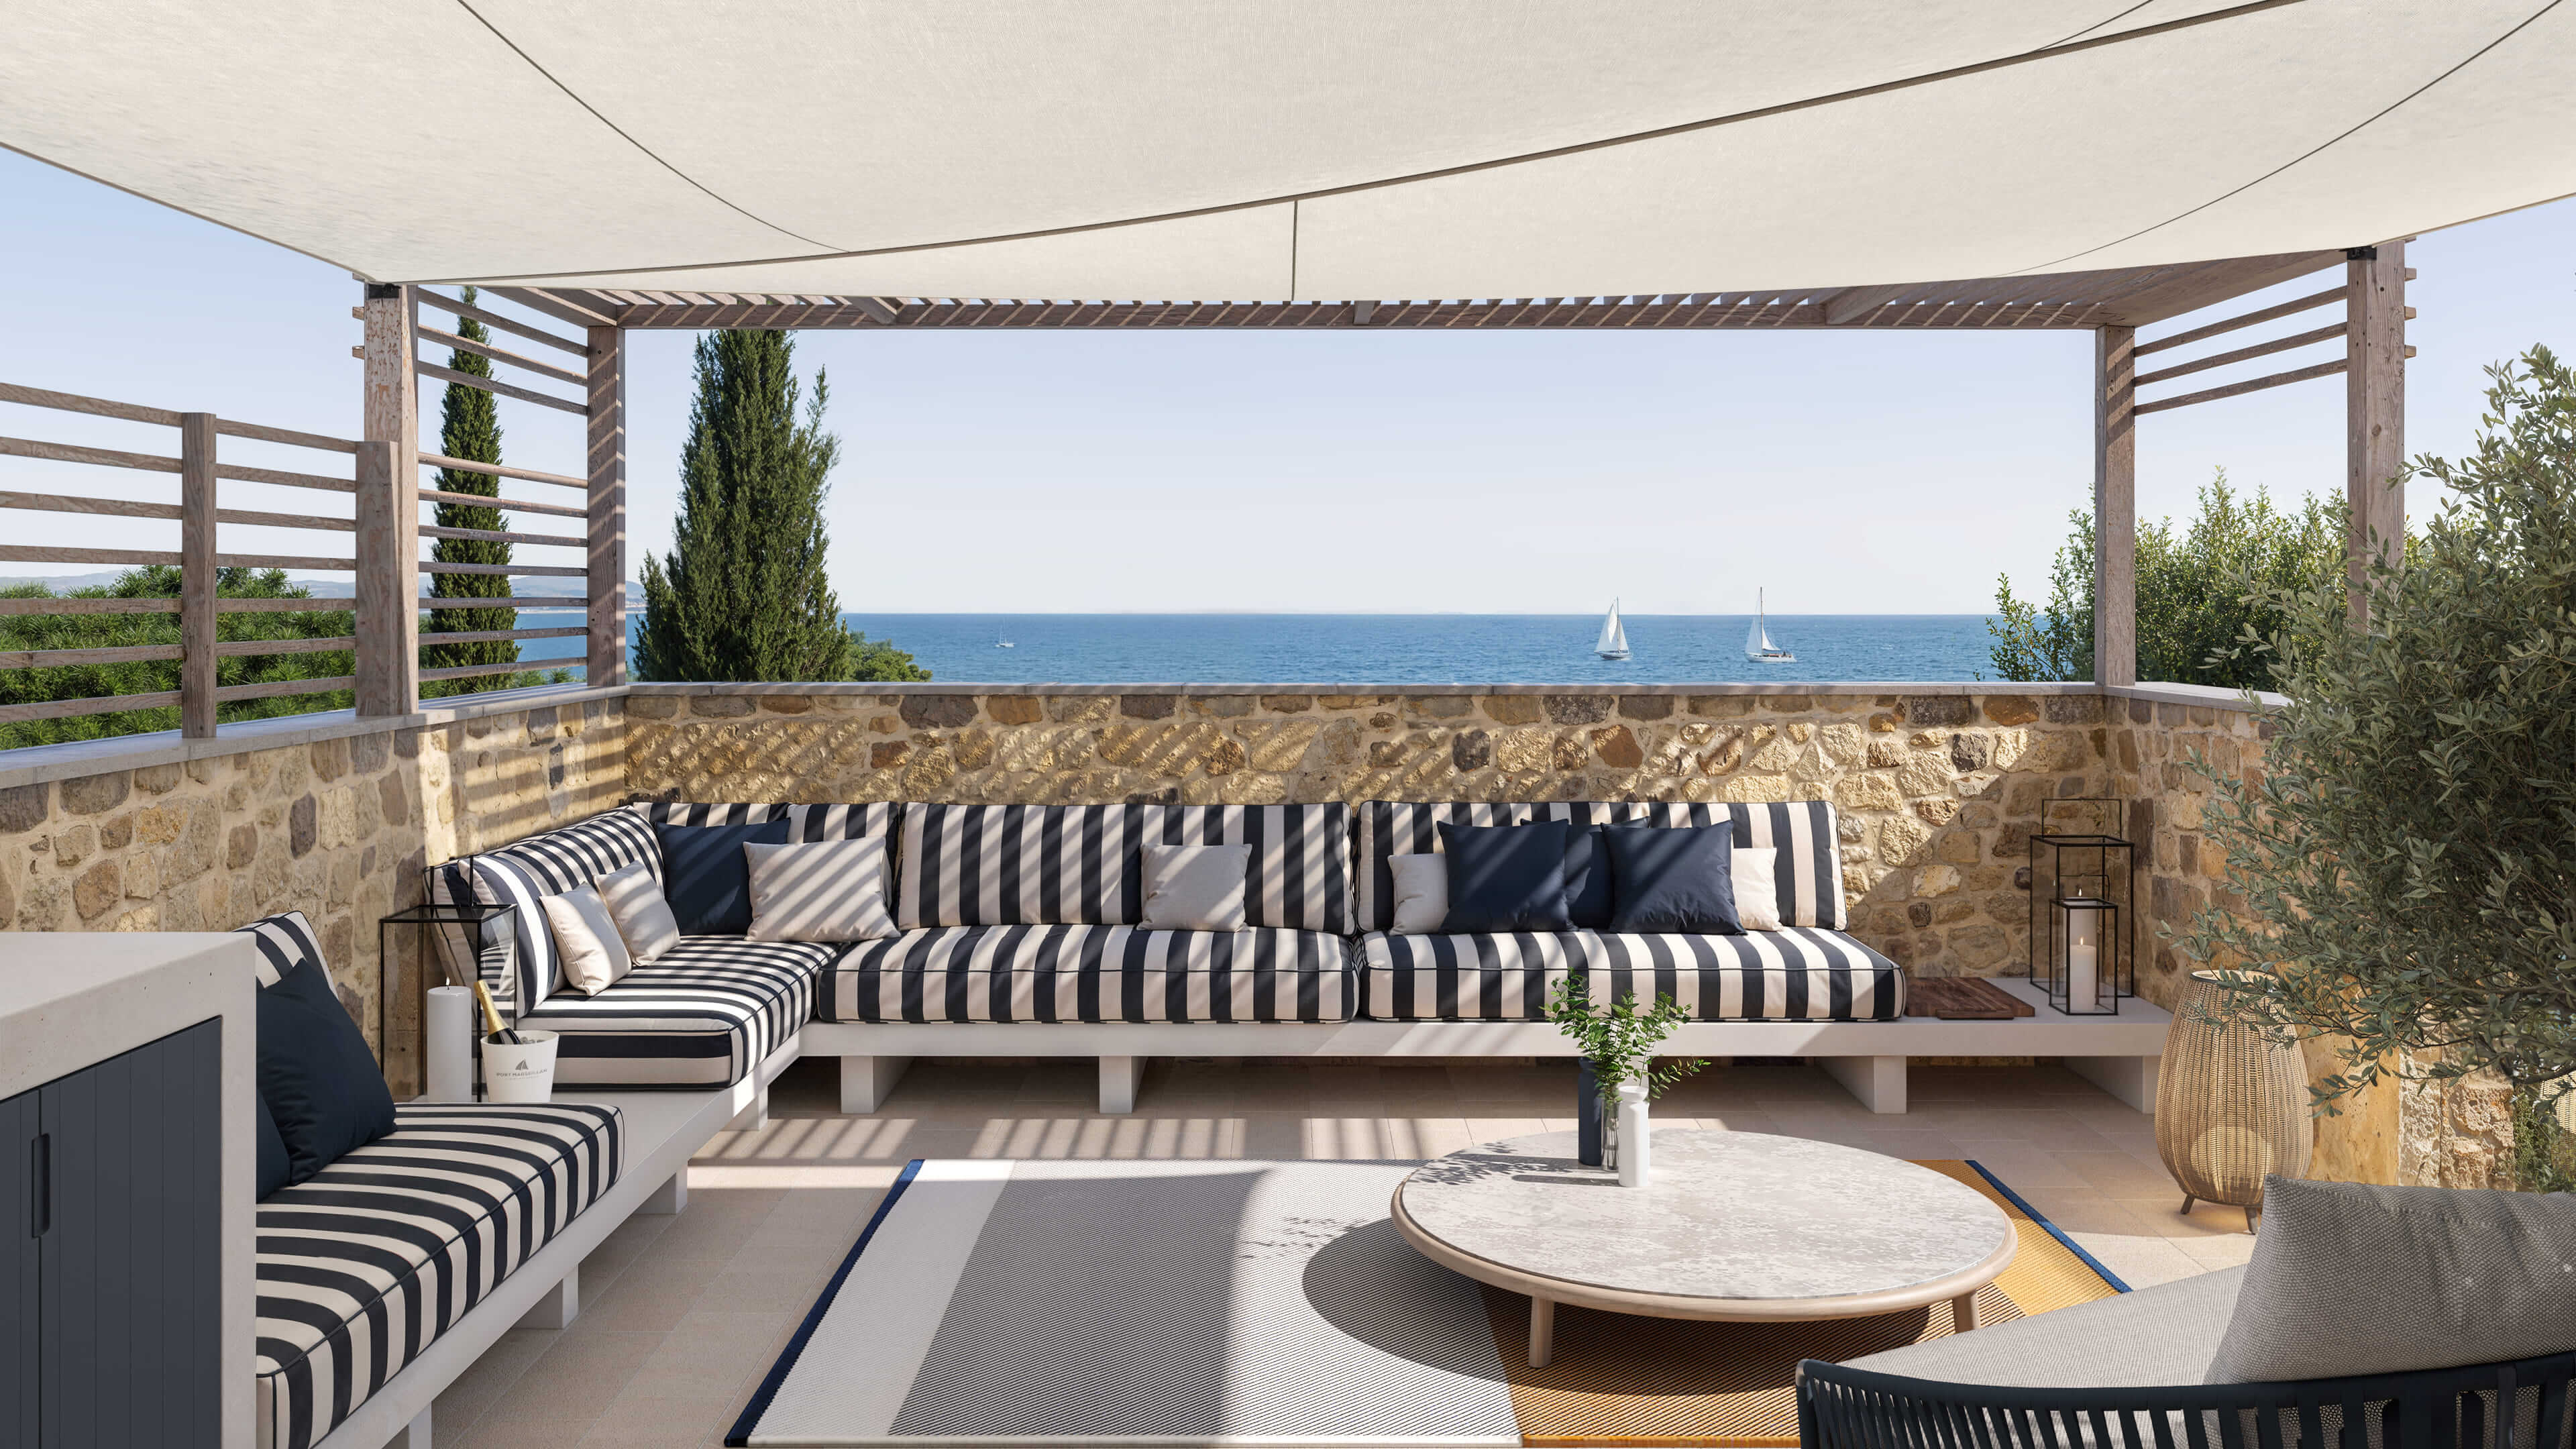 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Sin datos públicos para esta zona: hay 3 municipios llamados «Marseillan» (en Gers, Hautes-Pyrénées, Hérault) y la ubicación no dice el departamento. Qué fuentes usamos.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 2,20 (fórmula 1.0.0). La nota de hoy es 6,15. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Es una operación de deuda. Los inversores de la plataforma aportan un préstamo en un solo tramo destinado a financiar en parte la compra de un suelo sobre el que se desarrollará un conjunto de apartamentos tipo residencias de marca y locales comerciales en planta baja, en la localidad costera de Marseillan. El prestatario es una sociedad vehículo del proyecto y el préstamo se concede con un plazo de 24 meses, cifra que calculamos a partir de otras referencias y no de un número que la plataforma publique. El capital y los intereses se abonan al vencimiento. No tenemos el dato de rentabilidad anual del préstamo, así que no podemos valorar el retorno comprometido.
Ubicación
El proyecto se sitúa en Marseillan, una localidad costera. La documentación la describe como un enclave con atractivo turístico y residencial, junto al mar y a una laguna, con demanda creciente de segunda residencia, clima mediterráneo y proximidad a ciudades consolidadas. El activo se presenta en primera línea de costa, dentro de un complejo residencial exclusivo asociado a una marca hotelera internacional. La documentación añade que la región cuenta con demanda sostenida de compradores nacionales e internacionales y con potencial de revalorización, y que un estudio de mercado externo avaló los precios previstos por el gestor. No tenemos datos propios del entorno.
Economía
La operación se articula como deuda: los inversores conceden un préstamo en un solo tramo, con un plazo de 24 meses calculado a partir de otras referencias, y capital e intereses se abonan al vencimiento. La documentación señala que los honorarios de gestión y comercialización quedan subordinados al reembolso del principal y de los intereses, lo que coloca al inversor por delante de esos pagos. Sobre ingresos y preventas, describe un nivel de precomercialización sobre el total de ingresos previstos y un nivel de preventas en la primera fase, pero no tenemos esas cifras respaldadas. Tampoco tenemos el importe del préstamo, el ticket mínimo, el LTV ni el equity del promotor. La rentabilidad anual del préstamo no la tenemos.
Garantías y estructura
La documentación detalla varias capas de protección del préstamo. La primera es una hipoteca de primer rango sobre las parcelas donde se desarrolla el proyecto. La segunda es una asignación prioritaria de ingresos: mediante órdenes irrevocables de pago ante notario, el préstamo cobra con preferencia sobre un porcentaje de las ventas, dentro del sistema de compra sobre plano con pagos progresivos ligados al avance de la obra. La tercera es un aval personal notarial del gestor, por un importe que no podemos cifrar. La operación se completa con un fideicomiso sobre las acciones y derechos de cobro de la sociedad prestataria y con una garantía a primera demanda sobre la sociedad matriz del gestor. Conviene recordar que una hipoteca de primer rango ordena la prelación, pero no asegura el cobro.
Situación comercial y salida
La documentación indica que el proyecto cuenta con licencia de obras en vigor y que se desarrolla por fases, con la primera ya en comercialización. Describe un nivel de precomercialización sobre los ingresos totales previstos y un nivel de preventas en esa primera fase, aunque no tenemos esas cifras respaldadas. La devolución al inversor se articula por dos vías: el reembolso con los primeros desembolsos comprometidos por los compradores, canalizados mediante órdenes notariales de pago, y la comercialización de unidades adicionales, que según la documentación bastaría para cubrir principal e intereses dentro del plazo de 24 meses. El capital y los intereses se abonan al vencimiento del préstamo.
Ventajas
- Licencia y preventas La dimensión de mercado es la que más sostiene la nota: aporta 1,1 puntos de los 2,0 que tiene como máximo y registra la subnota más alta del desglose, 5,5, en banda media. Es el bloque que más contribuye al resultado final.
- Licencia y preventas La documentación respalda la dimensión de mercado con un estudio de precios y una diligencia comercial externa que avaló los precios previstos por el gestor. Ese soporte es coherente con la subnota de 5,5, la más alta del desglose.
Desventajas y riesgos
- Rentabilidad La rentabilidad puntúa en banda baja: subnota de 2,0 sobre 10 y confianza del 20 %. De sus 2,5 puntos posibles solo aporta 0,5 y deja de aportar 2,0, el mayor hueco del desglose después de las dimensiones sin datos. Además no tenemos el dato de rentabilidad anual del préstamo, así que la valoración se apoya en información parcial.
- Licencia y preventas La dimensión de mercado, aunque es la que más aporta, tiene una confianza del 40 %, por debajo del umbral del 60 % que la nota fija para dar por buena una puntuación, y su banda es media, no alta. Deja de aportar 0,9 puntos de los 2,0 posibles.
- Licencia y preventas La propia documentación reconoce un riesgo comercial si la velocidad de ventas resulta inferior a la prevista, lo que afectaría al calendario de repago del préstamo. La salida depende, por tanto, del ritmo real de comercialización de las viviendas.
Lo que no sabemos
- Garantías No tenemos ningún dato de la dimensión de garantías, que pesa un 30 % en la nota. Faltan, entre otros, el rango de garantía y el LTV. Sin ellos, la dimensión no aporta nada de sus 3,0 puntos posibles y deja de aportar 2,77, la mayor pérdida del desglose. No la calificamos ni bien ni mal, y no afirmamos a quién corresponde esa ausencia.
- Promotor No tenemos ningún dato de la dimensión de promotor, que pesa un 25 %. No sabemos quién promueve el proyecto ni cuál es su historial. Sin datos, no aporta nada de sus 2,5 puntos posibles y deja de aportar 2,12. Es información desconocida, no un defecto, y no afirmamos a quién corresponde esa falta.
Conclusión
La nota se queda en 2,2 sobre 10 y su confianza es del 13 %, muy por debajo del umbral del 60 % que haría falta para tomar el resultado como una valoración firme. Dos de los cuatro bloques —garantías, con un 30 % del peso, y promotor, con un 25 %— están sin datos, y el de rentabilidad, con otro 25 %, puntúa en banda baja. El único bloque con contenido apreciable es el de mercado, que aporta 1,1 puntos de los 2,0 posibles, pero con una confianza del 40 % y en banda media. En conjunto, la operación aparece poco documentada justo en los ejes que más importan para decidir dónde se pone el dinero. La plataforma figura registrada como PSFP.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.