Análisis y valoración del proyecto Sevilla | Proyecto Nervión de Urbanitae
Urbanitae ronda cerrada
 Imagen: Urbanitae
Nota: 5,51 /10 confianza global: 74 % nota calculada el 2026-11-16
Plataforma UrbanitaeUbicación Calle Marqués de Nervión esquina Santa María Mazzarello, SevillaModalidad Equity / plusvalíaImporte 2 325 000 €Plazo 34 mesesRentabilidad anual 15,74 %
Proyecto Urbanitae en Calle Marqués de Nervión esquina Santa María Mazzarello, Sevilla
Adquisición de un activo terciario de uso hospedaje en el barrio de Nervión, Sevilla, para su reforma y transformación en 44 apartamentos turísticos, con gestión delegada a SharingCo y venta posterior a un inversor patrimonialista. La operación se estructura mediante ampliación de capital en Nervión Living SL, con una aportación total de 4.650.000 €, de la que Urbanitae aporta 2.325.000 € (50%).
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 8,93 con datos, en parte pesa el 25 % de la fórmula; aporta 2,23 de los 2,50 puntos que podría aportar
- Garantías 3,92 con datos, en parte pesa el 30 % de la fórmula; aporta 1,18 de los 3,00 puntos que podría aportar
- Promotor 5,62 con datos, en parte pesa el 25 % de la fórmula; aporta 1,41 de los 2,50 puntos que podría aportar
- Licencia y preventas 3,50 con datos, en parte pesa el 20 % de la fórmula; aporta 0,70 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el .
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- Calle Marqués de Nervión esquina Santa María Mazzarello, Sevilla
- Modalidad
- Equity / plusvalía
- Importe objetivo
- 2 325 000 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- 15,74 %
- Plazo
- 34 meses
Características del inmueble
- Tipo de activo
- Oficinas
- Valor objetivo de ventas
- 13 092 122 €
Situación urbanística y construcción
- Licencia de obras
- Licencia en trámite
Promotor
- Promotor
- Nervión Living SL
- Capital propio del promotor
- 50,00 %
- Capital comprometido
- 2 325 000 €
Garantías
- Garantía
- Sin garantía real
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Coste total del proyecto
- 10 705 426 €
- Margen de seguridad de la venta
- 18,23 %
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- En curso
- Preventas
- 0,00 %
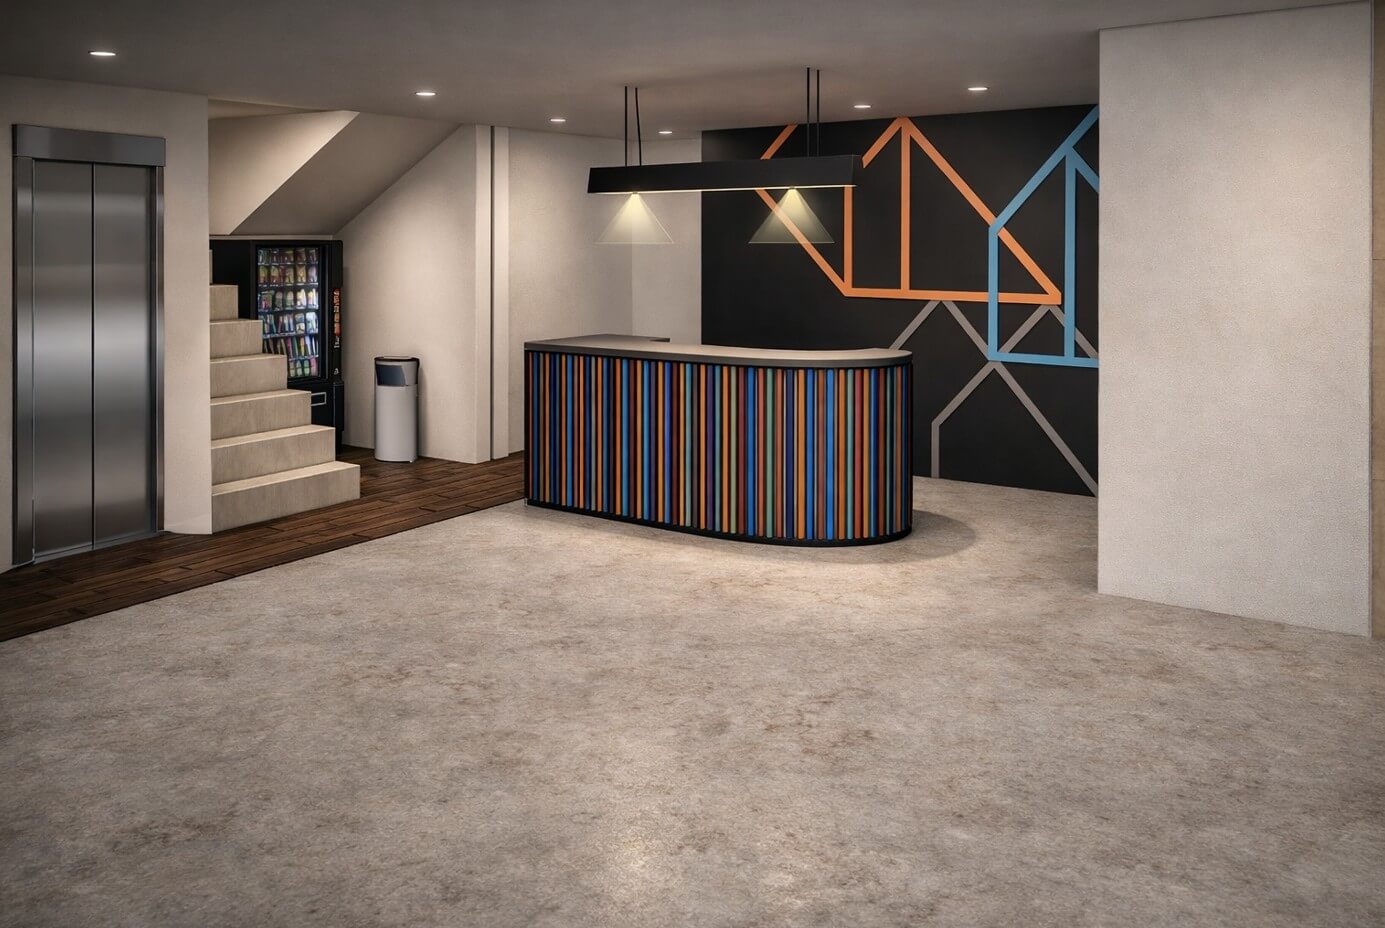 Imagen: Urbanitae
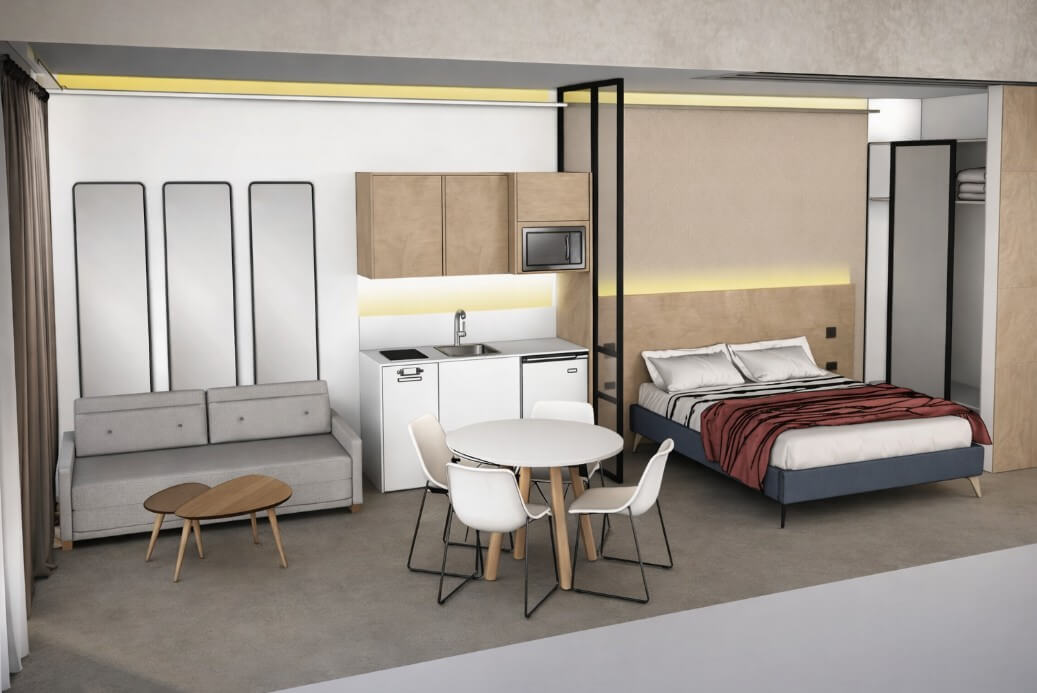 Imagen: Urbanitae
 Imagen: Urbanitae
 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Sevilla (Sevilla), código INE 41091, identificado a partir de la ubicación que publica la plataforma («Calle Marqués de Nervión esquina Santa María Mazzarello, Sevilla»).
- Población
- 689 423 habitantes a 1 de enero de 2025 Instituto Nacional de Estadística (INE), Tabla 29005, «Cifras oficiales del padrón por municipio»; capturado el .
- Renta neta media por persona
- 14 979 € al año renta de 2023 El 53 % de la población de España vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estadística (INE), Tabla 30824, «Indicadores de renta media y mediana»; capturado el .
- Valor tasado medio de la vivienda libre
- 2 652 €/m² segundo trimestre de 2026; 2 543 tasaciones Ministerio de Vivienda y Agenda Urbana, Tabla 4, «Valor tasado medio de vivienda libre de los municipios mayores de 25.000 habitantes» (fichero 35103500.XLS); capturado el .
- Paro registrado
- 49 233 personas septiembre de 2026 7,1 por cada 100 habitantes (calculado por Crowdrater: paro registrado de septiembre de 2026 entre la población a 1 de enero de 2025. No es la tasa de paro, que se mide sobre la población activa). Servicio Público de Empleo Estatal (SEPE), «Paro registrado por municipios desglosado por sexo, tramos de edad y sector de la actividad económica» (fichero anual de datos abiertos); capturado el .
Elaboración propia con datos extraídos del sitio web del INE: www.ine.es. Origen de los datos: Ministerio de Vivienda y Agenda Urbana. Fuente: Servicio Público de Empleo Estatal (SEPE). Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 1,40 (fórmula 1.0.0). La nota de hoy es 5,51. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Se financia con capital, no con deuda, la compra y transformación de un activo de uso terciario con uso permitido de hospedaje en Sevilla, para convertirlo en un complejo de apartamentos turísticos y venderlo después. Los inversores de la plataforma Urbanitae entran como socios, mediante ampliación de capital, en la misma proporción que un socio local que participa en la operación. La sociedad promotora trabaja con un gestor delegado que lleva el proyecto y con un operador especializado que explotará el complejo cuando esté terminado. Es una operación de equity con plusvalía: el retorno depende de que la venta final supere el coste de compra, la obra y la explotación, y no hay un cupón fijo que el inversor cobre por el camino.
Ubicación
El proyecto está en Sevilla, en el barrio de Nervión, que la documentación presenta como una zona residencial consolidada, con buenas comunicaciones y cerca de los principales nodos urbanos y de transporte. El activo ocupa las plantas baja y primera de un edificio residencial, con entrada independiente. Según la ficha, el entorno reúne equipamientos comerciales, administrativos, educativos y sanitarios, además de atractivos de ocio y cultura, y el acceso al centro de la ciudad, a la estación de alta velocidad y al aeropuerto es relativamente rápido. La plataforma describe la ubicación como favorable para una base de demanda diversificada y estable en el tiempo.
Economía
La operación se estructura como equity: los inversores y el socio local aportan capital a la sociedad promotora mediante ampliaciones de capital encadenadas, y está prevista financiación bancaria para cubrir los costes de desarrollo. La documentación publica tres escenarios —favorable, moderado y desfavorable— con previsiones de ingresos y de costes totales, pero esas cifras no están entre los datos que tenemos, así que no las reproducimos. De la economía solo podemos decir lo que sí consta: un plazo de 34 meses que calculamos a partir de sus cifras, y la falta de la rentabilidad anual, del ticket mínimo y del LTV. La documentación no describe preventas ni ventas anticipadas de unidades: el dinero no vuelve por ventas previas, sino por la venta del complejo terminado y en explotación.
Garantías y estructura
La estructura es de capital, no de deuda: los inversores entran como accionistas de una sociedad vehículo que a su vez amplía capital en la sociedad promotora, y comparten posición con el socio local. En la documentación no aparece ningún aval ni hipoteca que cubra la aportación de los inversores; la financiación bancaria prevista se destina a los costes de desarrollo y se firmaría junto con la compra del activo, el contrato de promoción delegada y el contrato de gestión con el operador. No tenemos el rango de garantía, ni el LTV de la primera disposición, ni el LTV sobre el edificio terminado, así que la dimensión de garantías se queda sin puntuar: no es que sea mala, es que no la conocemos.
Situación comercial y salida
La salida prevista es la venta del complejo terminado a un inversor patrimonialista, después de un periodo de explotación a cargo de un operador especializado en apartamentos con servicios y espacios flexibles, que la documentación describe con cartera en explotación y ocupaciones altas. Antes hay una fase sin ingresos de explotación, luego la obra de transformación y, una vez terminada, el arranque de la explotación, que genera caja mientras el activo sigue en cartera. La documentación no describe preventas ni ventas anticipadas. El retorno depende del precio final de venta: la ficha contempla escenarios con rebajas de ese precio y, en el más adverso, pérdida de capital, aunque sostiene que se mantendría un retorno preferente para los inversores de la plataforma, algo que no podemos contrastar porque no tenemos la cifra de rentabilidad anual.
Desventajas y riesgos
- Rentabilidad Es la única dimensión con datos y puntúa baja: subnota de 1,61 sobre un máximo de 2,5, con una confianza del 20 %. Aporta 0,4 puntos de los 2,5 que podría aportar y deja 2,1 puntos sin sumar, con un peso del 25 % en la nota. Con ese resultado, la rentabilidad no sostiene la valoración del proyecto.
- Rentabilidad No tenemos el dato de rentabilidad anual. La documentación habla de un retorno preferente para los inversores de la plataforma, pero sin esa cifra no podemos situarlo frente al plazo de 34 meses que calculamos a partir de sus datos, ni comprobar si se sostiene en los escenarios que la propia documentación describe.
Lo que no sabemos
- Garantías Falta el rango de garantía, el LTV de la primera disposición y el LTV sobre el edificio terminado. Sin ellos la dimensión no tiene subnota y deja de aportar 2,77 de los 3,0 puntos que podía sumar, con un peso del 30 % sobre la nota final. No es que las garantías sean malas: es que no las conocemos, y no afirmamos de quién es esa falta de dato.
- Promotor No tenemos datos que permitan puntuar al promotor ni al socio de la operación: no hay información sobre su solvencia, su historial de ejecución ni su capacidad de asumir desviaciones. La dimensión se queda sin subnota y deja de aportar 2,12 de los 2,5 puntos que tenía como máximo, con un peso del 25 % en la nota. No la calificamos ni bien ni mal, y no afirmamos de quién es la ausencia.
- Licencia y preventas No tenemos datos de mercado del distrito donde está el activo ni de su ciudad: ni precios, ni demanda, ni evolución de la zona. La dimensión se queda sin subnota y deja de aportar 1,6 de los 2,0 puntos posibles, con un peso del 20 %. No sabemos de quién es esa ausencia y no la calificamos.
Conclusión
La nota del proyecto es 1,4 sobre 10 y la confianza del análisis es del 5 %, muy lejos del 60 % que haría falta para darlo por bien asentado. Tres de las cuatro dimensiones —garantías, promotor y mercado— no tienen ningún dato y pesan el 30 %, el 25 % y el 20 % respectivamente, así que la nota se sostiene sobre muy poco. La única dimensión con información, la rentabilidad, puntúa baja. Es una inversión de capital con riesgo real: el dinero vuelve si el complejo se vende bien al final, y eso no está garantizado. La plataforma figura registrada como PSFP conforme al registro de la CNMV, lo que no cambia nada de lo anterior.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.