Análisis y valoración del proyecto Madrid | Proyecto Vértice de Urbanitae
Urbanitae ronda cerrada datos inferidos
 Imagen: Urbanitae
Nota: 5,96 /10 confianza global: 57 % nota calculada el 2026-11-15
Plataforma UrbanitaeUbicación Calle El Plantío 7, Pozuelo de Alarcón, MadridModalidad Deuda / préstamoImporte 1 310 000 €Plazo 20 mesesRentabilidad anual 10,50 %
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 8,17 con datos, en parte pesa el 25 % de la fórmula; aporta 2,04 de los 2,50 puntos que podría aportar
- Garantías 4,50 con datos, en parte pesa el 30 % de la fórmula; aporta 1,35 de los 3,00 puntos que podría aportar
- Promotor 3,07 con datos, en parte pesa el 25 % de la fórmula; aporta 0,77 de los 2,50 puntos que podría aportar
- Licencia y preventas 9,00 con datos, en parte pesa el 20 % de la fórmula; aporta 1,80 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el . La nota se ha vuelto a calcular con esos datos y sale la misma.
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- Calle El Plantío 7, Pozuelo de Alarcón, Madrid
- Modalidad
- Deuda / préstamo
- Importe objetivo
- 1 310 000 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- 10,50 %
- Plazo
- 20 meses
- Rentabilidad total
- 17,50 %
Características del inmueble
- Tipo de activo
- Residencial
- Valor objetivo de ventas
- 4 630 000 €
Situación urbanística y construcción
- Licencia de obras
- Licencia concedida
Promotor
- Promotor
- GRUPO FRANGLA
- Capital comprometido
- 625 000 €
Garantías
- Garantía
- Hipoteca de primer rango
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- En curso
- Preventas
- 66,00 %
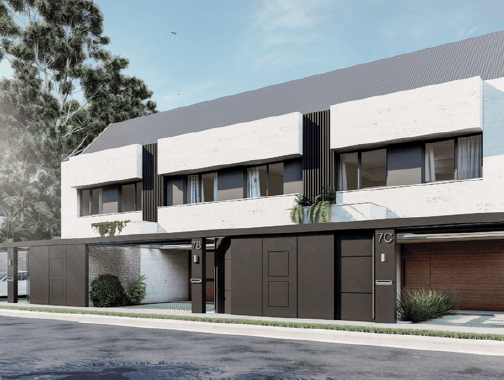 Imagen: Urbanitae
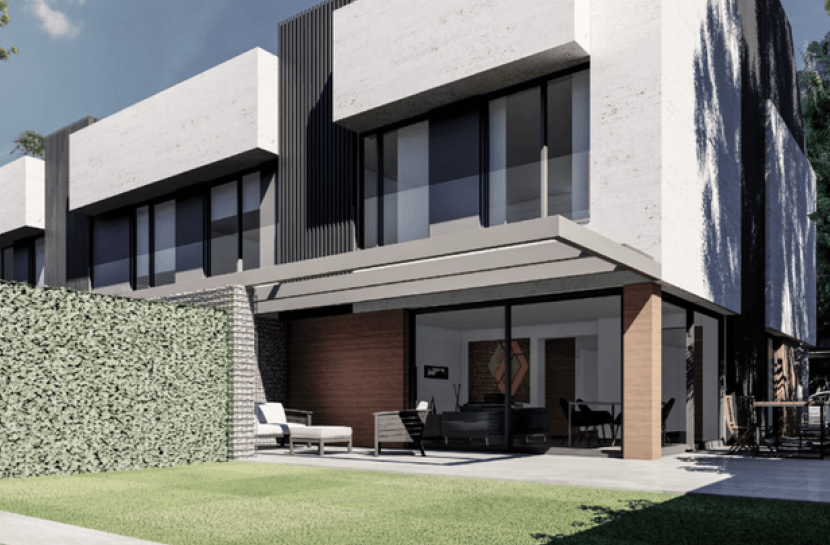 Imagen: Urbanitae
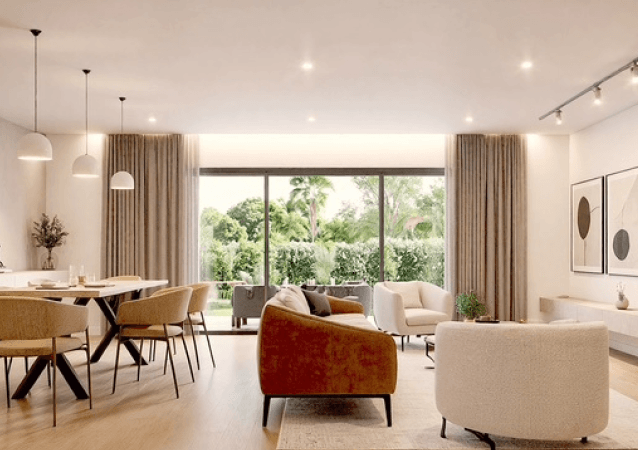 Imagen: Urbanitae
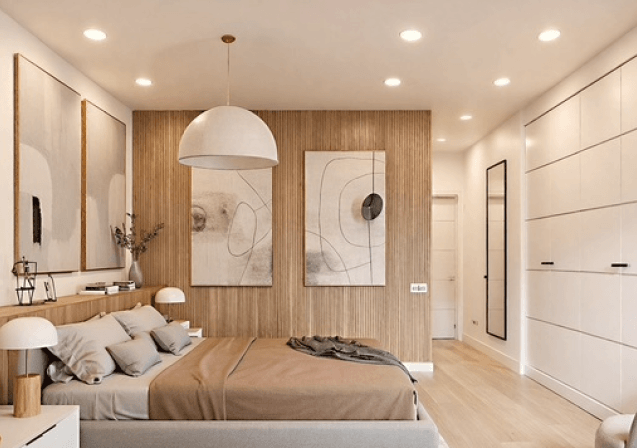 Imagen: Urbanitae
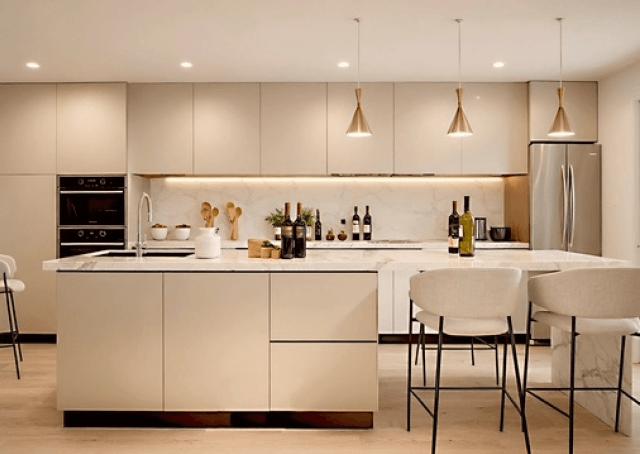 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Pozuelo de Alarcón (Madrid), código INE 28115, identificado a partir de la ubicación que publica la plataforma («Calle El Plantío 7, Pozuelo de Alarcón, Madrid»).
- Población
- 89 770 habitantes a 1 de enero de 2025 Instituto Nacional de Estadística (INE), Tabla 29005, «Cifras oficiales del padrón por municipio»; capturado el .
- Renta neta media por persona
- 30 524 € al año renta de 2023 El 100 % de la población de España vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estadística (INE), Tabla 30824, «Indicadores de renta media y mediana»; capturado el .
- Valor tasado medio de la vivienda libre
- 5 206 €/m² segundo trimestre de 2026; 324 tasaciones Ministerio de Vivienda y Agenda Urbana, Tabla 4, «Valor tasado medio de vivienda libre de los municipios mayores de 25.000 habitantes» (fichero 35103500.XLS); capturado el .
- Paro registrado
- 1 927 personas septiembre de 2026 2,1 por cada 100 habitantes (calculado por Crowdrater: paro registrado de septiembre de 2026 entre la población a 1 de enero de 2025. No es la tasa de paro, que se mide sobre la población activa). Servicio Público de Empleo Estatal (SEPE), «Paro registrado por municipios desglosado por sexo, tramos de edad y sector de la actividad económica» (fichero anual de datos abiertos); capturado el .
Elaboración propia con datos extraídos del sitio web del INE: www.ine.es. Origen de los datos: Ministerio de Vivienda y Agenda Urbana. Fuente: Servicio Público de Empleo Estatal (SEPE). Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 5,53 (fórmula 1.0.0). La nota de hoy es 5,96. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Proyecto de deuda sobre vivienda nueva en Madrid. Los inversores de Urbanitae prestan dinero a la sociedad que promueve la operación: una parte del préstamo refinancia la hipoteca que ya gravaba el suelo y otra financia los costes de construcción que quedan pendientes de varias viviendas adosadas de lujo. El préstamo se articula en tramos, se dispone contra certificaciones de obra mensuales y pasa por la revisión de un supervisor técnico independiente. La plataforma declara una rentabilidad anual del 10,5 %; el plazo de veinte meses es un cálculo nuestro a partir de sus cifras, no un número que ella publique. Los intereses y el principal se abonan al vencimiento.
Ubicación
El proyecto se sitúa en Madrid, en un municipio del noroeste del área metropolitana que la documentación describe como el de mayor renta per cápita del país. Lo presenta como un entorno residencial consolidado y muy demandado, con buena conectividad por carretera, cercanía a estaciones de cercanías, centros educativos internacionales y zonas comerciales de referencia, y con oferta de obra nueva prácticamente inexistente. Según la documentación, es suelo urbano con licencia de edificación ya concedida y con las obras de demolición y cimentación iniciadas, en una zona donde domina la vivienda de segunda mano.
Economía
La operación es deuda: el dinero de los inversores se destina a refinanciar la hipoteca que ya pesaba sobre el suelo y a pagar la construcción pendiente de las viviendas. La documentación explica que el promotor aportó capital propio para comprar el solar y que irá poniendo fondos adicionales conforme avancen las certificaciones de obra, y que el resto se completa con los depósitos de los compradores y con el préstamo de los inversores. La plataforma declara una rentabilidad anual del 10,5 %, y el plazo de veinte meses lo calculamos nosotros a partir de sus cifras. Los intereses y el principal se pagan al vencimiento, no durante la vida del préstamo. La documentación menciona además un mecanismo de barrido de caja para amortizar de forma prioritaria.
Garantías y estructura
La plataforma declara una hipoteca de primer rango que grava las fincas registrales de las viviendas. La documentación añade prendas también en primer rango sobre las participaciones de la sociedad promotora y sobre sus cuentas corrientes y su cuenta de IVA, un compromiso formal de aportación de capital del promotor para responder a posibles desistimientos de compradores, y un barrido de caja que lleva el importe de cada compraventa a amortizar antes el préstamo. Nuestra valoración de garantías se queda en banda media, con una subnota de 4,5 sobre diez y una confianza del 40 %, por debajo del umbral del 60 %: la garantía declarada es una estructura, no una promesa de cobro, y no tenemos el LTV de la primera disposición ni el LTV sobre edificio terminado para medir cuánto cubre. La plataforma está registrada como PSFP, condición que no procede de una declaración suya.
Situación comercial y salida
La documentación sostiene que parte de las viviendas ya tienen contratos de reserva formalizados y depósitos recibidos antes del cierre, que la última está en fase avanzada de comercialización y que el riesgo comercial queda prácticamente mitigado; también menciona un estudio de mercado externo con informe favorable sobre los precios de salida previstos. El dinero vuelve a los inversores con las escrituras de compraventa: intereses y principal se pagan al vencimiento y el barrido de caja dirige lo cobrado en cada venta a amortizar antes el préstamo. La documentación contempla una amortización anticipada total en cualquier momento, con un mínimo de intereses pactado, y una posible extensión del plazo. La dimensión de mercado puntúa en banda alta, con una subnota de 8,8 y una confianza del 80 %.
Ventajas
- Rentabilidad La plataforma declara una rentabilidad anual del 10,5 % a tipo fijo, con intereses y principal al vencimiento. La dimensión de rentabilidad puntúa en banda alta, con una subnota de 8,17 sobre diez y una confianza del 80 %, por encima del umbral del 60 %.
- Licencia y preventas La dimensión de mercado puntúa en banda alta, con una subnota de 8,8 sobre diez y una confianza del 80 %. La documentación describe un entorno muy demandado, con oferta de obra nueva escasa y demanda insatisfecha de producto moderno con jardín y piscina.
- Licencia y preventas La documentación sitúa el proyecto en el municipio de mayor renta per cápita del país, con buena conectividad y servicios de referencia cerca, lo que apoya la absorción de las viviendas.
Desventajas y riesgos
- Garantías La dimensión de garantías se queda en banda media, con una subnota de 4,5 y una confianza del 40 %, por debajo del umbral del 60 %: no tenemos el LTV de la primera disposición ni el LTV sobre edificio terminado, así que no podemos medir cuánto cubre de verdad la hipoteca declarada ni cuánto margen hay sobre el valor del activo.
- Rentabilidad Los intereses y el principal se pagan al vencimiento, no durante la vida del préstamo: si la obra o la venta se retrasan, el inversor no cobra nada hasta el final. La dimensión de rentabilidad pierde 0,46 puntos sobre su máximo.
- Licencia y preventas La dimensión de mercado pierde 0,24 puntos sobre su máximo. La propia documentación reconoce que el público de vivienda exclusiva es limitado y que la última unidad puede tardar más en colocarse.
- Rentabilidad La documentación advierte de que las condiciones pactadas pueden cambiar entre el inicio de la campaña y la firma del contrato de préstamo; en ese caso el proyecto se cancelaría y la inversión se devolvería. El plazo admite además una posible extensión, que alarga el tiempo durante el que el capital queda inmovilizado.
Lo que no sabemos
- Promotor De la dimensión de promotor no tenemos ningún dato: no sabemos quién promueve el proyecto, con qué experiencia ni con qué historial. Esa ausencia deja de aportar 2,12 puntos sobre un máximo de 2,5, y la dimensión pesa un 25 % en la nota. Que falte no significa que el promotor sea malo, solo que no podemos valorarlo, y de quién es esa ausencia no lo afirmamos.
Conclusión
La nota de este proyecto es 5,53 sobre diez, con una confianza del 48 %, por debajo del umbral del 60 % que marcaría una valoración bien asentada. Sostienen la nota la rentabilidad declarada y el mercado, ambos en banda alta; la frenan unas garantías que solo llegan a banda media con una confianza del 40 % y la ausencia total de datos sobre el promotor, que deja 2,12 puntos sin aportar. Conviene leerlo como una operación de deuda con una estructura hipotecaria declarada, no como un cobro asegurado.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.