Análisis y valoración del proyecto Madrid | Proyecto Paseo de los Olivos de Urbanitae
Urbanitae ronda cerrada datos inferidos
 Imagen: Urbanitae
Nota: 5,62 /10 confianza global: 53 % nota calculada el 2026-11-16
Plataforma UrbanitaeUbicación Paseo de los Olivos 90, MadridModalidad Deuda / préstamoImporte 725 000 €Plazo 18 mesesRentabilidad anual 11,00 %
Proyecto Urbanitae en Paseo de los Olivos 90, Madrid
Préstamo de 725.000 € a 18 meses (prorrogables 6 más) a tipo fijo del 11% anual para adquirir tres locales comerciales en Madrid y Móstoles y transformarlos en 66 trasteros y dos apartamentos. Garantizado con promesa de hipoteca de primer rango sobre las tres fincas y promesa de prenda de primer rango sobre las acciones de la sociedad vehículo (SPV TORRES 01, S.L.).
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 8,62 con datos, en parte pesa el 25 % de la fórmula; aporta 2,15 de los 2,50 puntos que podría aportar
- Garantías 4,50 con datos, en parte pesa el 30 % de la fórmula; aporta 1,35 de los 3,00 puntos que podría aportar
- Promotor 4,47 con datos, en parte pesa el 25 % de la fórmula; aporta 1,12 de los 2,50 puntos que podría aportar
- Licencia y preventas 5,00 con datos, en parte pesa el 20 % de la fórmula; aporta 1,00 de los 2,00 puntos que podría aportar; sin preventas publicadas: en deuda, callarlas no resta, y la dimensión vale lo que la licencia
Nota calculada el ; datos del proyecto actualizados el .
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- Paseo de los Olivos 90, Madrid
- Modalidad
- Deuda / préstamo
- Importe objetivo
- 725 000 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- 11,00 %
- Plazo
- 18 meses
Características del inmueble
- Tipo de activo
- Nave industrial
- Viviendas
- 2 viviendas
Situación urbanística y construcción
- Licencia de obras
- Licencia en trámite
Promotor
- Promotor
- GRUPANXON
- Proyectos previos del promotor
- 20 proyectos
- Años de experiencia
- 20 años
Garantías
- Garantía
- Hipoteca de primer rango
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- En curso
- Preventas
- sin dato
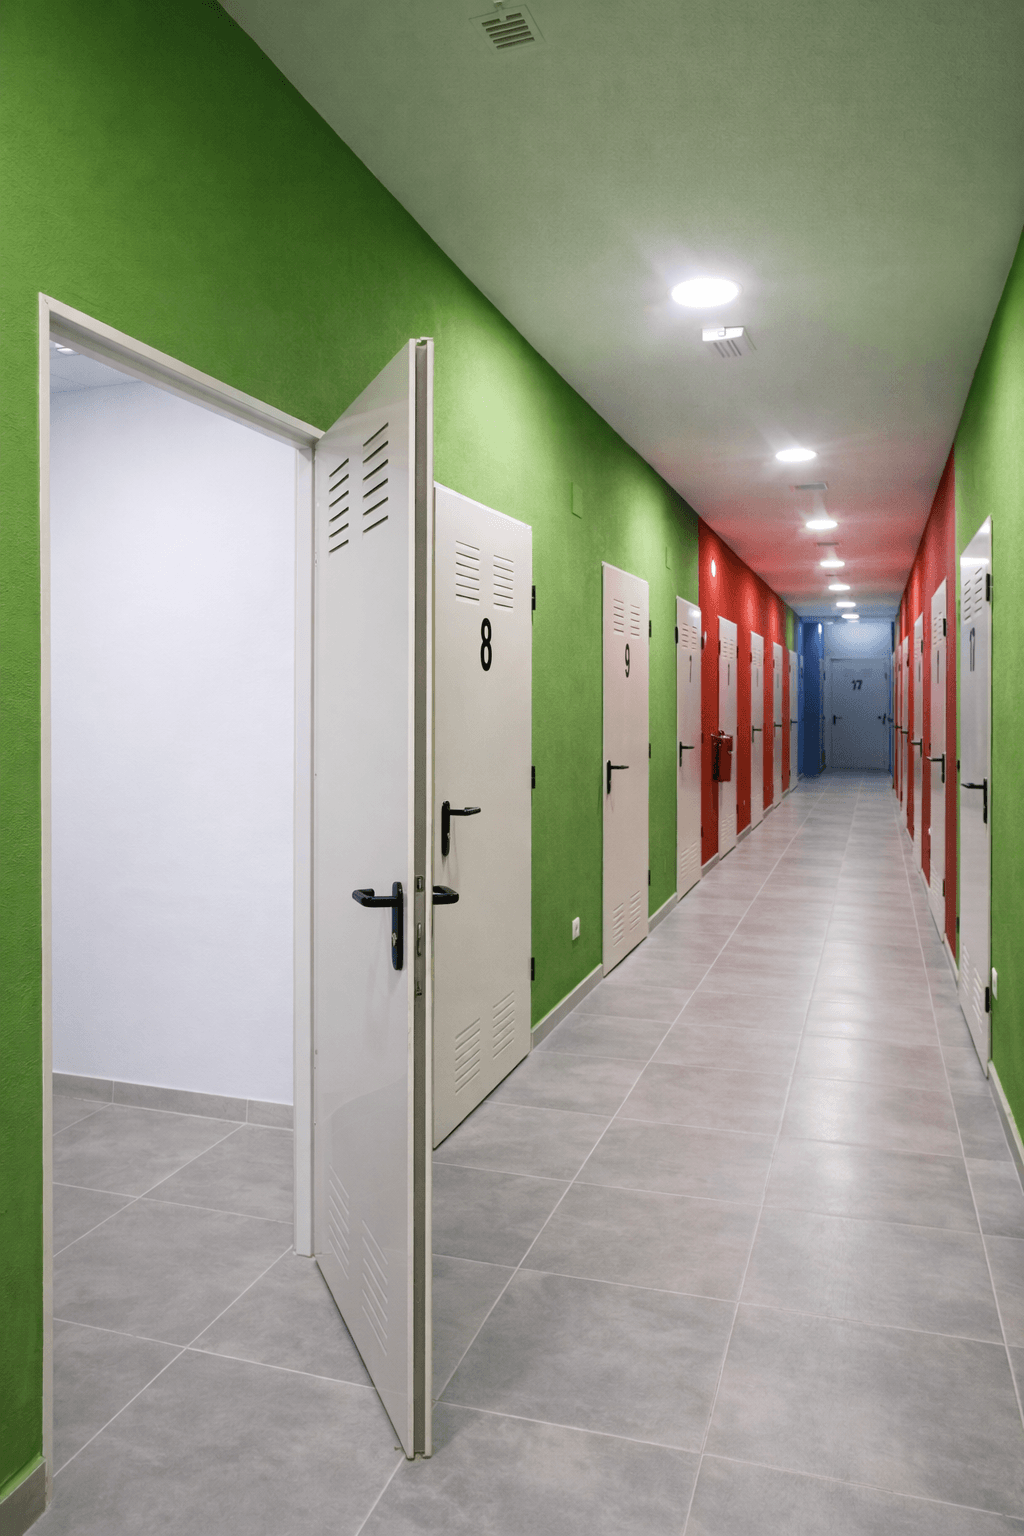 Imagen: Urbanitae
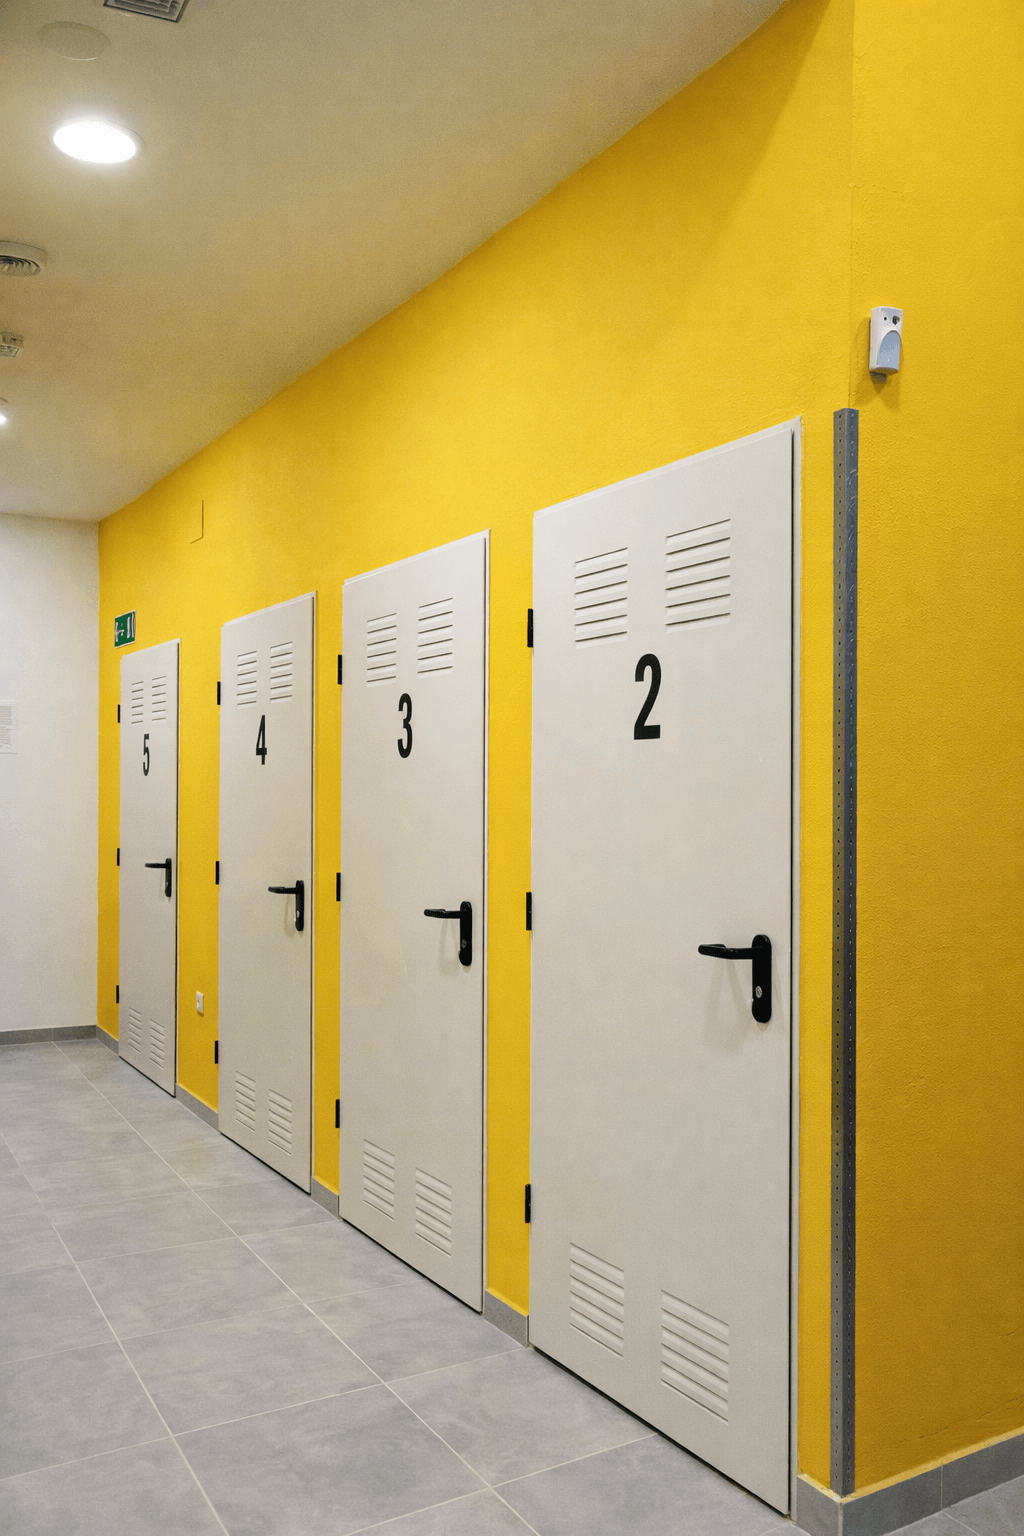 Imagen: Urbanitae
 Imagen: Urbanitae
 Imagen: Urbanitae
 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Madrid (Madrid), código INE 28079, identificado a partir de la ubicación que publica la plataforma («Paseo de los Olivos 90, Madrid»).
- Población
- 3 506 730 habitantes a 1 de enero de 2025 Instituto Nacional de Estadística (INE), Tabla 29005, «Cifras oficiales del padrón por municipio»; capturado el .
- Renta neta media por persona
- 19 632 € al año renta de 2023 El 90 % de la población de España vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estadística (INE), Tabla 30824, «Indicadores de renta media y mediana»; capturado el .
- Valor tasado medio de la vivienda libre
- 5 418 €/m² segundo trimestre de 2026; 11 686 tasaciones Ministerio de Vivienda y Agenda Urbana, Tabla 4, «Valor tasado medio de vivienda libre de los municipios mayores de 25.000 habitantes» (fichero 35103500.XLS); capturado el .
- Paro registrado
- 136 522 personas septiembre de 2026 3,9 por cada 100 habitantes (calculado por Crowdrater: paro registrado de septiembre de 2026 entre la población a 1 de enero de 2025. No es la tasa de paro, que se mide sobre la población activa). Servicio Público de Empleo Estatal (SEPE), «Paro registrado por municipios desglosado por sexo, tramos de edad y sector de la actividad económica» (fichero anual de datos abiertos); capturado el .
Elaboración propia con datos extraídos del sitio web del INE: www.ine.es. Origen de los datos: Ministerio de Vivienda y Agenda Urbana. Fuente: Servicio Público de Empleo Estatal (SEPE). Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 4,28 (fórmula 1.0.0). La nota de hoy es 5,62. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Se financia con deuda la compra de varios locales comerciales y su transformación en trasteros y apartamentos. El dinero lo ponen los inversores de Urbanitae mediante un préstamo concedido a una sociedad creada por el promotor solo para esta operación, que es quien la ejecuta. La plataforma declara una rentabilidad anual del 11 %, y el plazo de 18 meses lo derivamos nosotros a partir de sus datos: no es una cifra que ella publique tal cual. Urbanitae consta registrada como PSFP, y esa comprobación es nuestra, contra el registro de la CNMV, no una declaración suya. El importe del préstamo no lo tenemos.
Ubicación
El proyecto se sitúa en Madrid. La documentación reparte la operación entre varios locales: uno en la capital, otro en el suroeste de la ciudad y otro en un municipio del entorno metropolitano. Uno ya es propiedad del promotor y para los demás hay contratos de arras firmados con los vendedores. Sobre el entorno, la documentación se limita a justificar el producto por la falta de soluciones de este tipo en el centro de las grandes ciudades; no da precios, demanda ni competencia de las zonas concretas.
Economía
La plataforma declara una rentabilidad anual del 11 % a tipo fijo. El plazo es de 18 meses y lo derivamos nosotros de sus cifras. Los intereses se abonan al vencimiento, no durante la vida de la operación, y la documentación menciona una retribución mínima pactada para ese periodo. Dice también que los gastos se cubren entre el préstamo y recursos propios del promotor, sin repartir importes ni porcentajes. No tenemos el importe del préstamo, ni el ticket mínimo, ni el LTV de la primera disposición, ni el LTV sobre el edificio terminado. En ingresos, la documentación habla de vender los trasteros resultantes y menciona reservas ya firmadas, sin cifras.
Garantías y estructura
La estructura es deuda a tipo fijo: los inversores prestan a una sociedad vehículo creada por el promotor exclusivamente para este proyecto. Como cobertura, la plataforma declara una hipoteca de primer rango, y la documentación concreta que son promesas de hipoteca de primer rango sobre cada finca donde se levantarán los trasteros y los apartamentos, más una prenda de primer rango sobre las acciones de esa sociedad, también en forma de promesa. Hablamos de promesas, no de cargas ya inscritas, y una hipoteca de primer rango ordena el orden de cobro, no asegura que el cobro se produzca. De los cocientes entre deuda y valor no tenemos ningún dato.
Situación comercial y salida
En lo comercial, la documentación indica que parte de los trasteros ya está reservada y que la licencia se gestiona por Declaración Responsable, así que la obra puede arrancar sin esperar el informe favorable de la Administración en cuanto se cierre la financiación. La devolución al inversor llega con la venta de los trasteros, y según la documentación no hace falta colocar todas las unidades para amortizar el préstamo. El plazo pactado es de 18 meses y la documentación contempla una posible extensión. No hay cifras publicadas de reservas ni de ritmo de ventas.
Ventajas
- Rentabilidad La rentabilidad es lo que sostiene la nota: subnota de 8,62 sobre 10, en banda alta, con una confianza del 80 %, y aporta 2,15 de los 2,5 puntos que esa dimensión puede dar. La plataforma declara un 11 % anual a tipo fijo para un plazo de 18 meses que derivamos nosotros a partir de sus datos.
- Rentabilidad De las cuatro dimensiones, es la única con una confianza que supera el umbral del 60 % que fija la propia escala: un 80 %, frente al 40 % de garantías y al cero de promotor y mercado. Es la parte del análisis que se apoya en algo, aunque su estado sea de datos parciales y pierda 0,35 puntos.
Desventajas y riesgos
- Garantías Es la dimensión que más frena la nota: subnota de 4,50 sobre 10, banda media, confianza del 40 % y 1,65 puntos perdidos de los 3 que podría aportar. No tenemos el LTV de la primera disposición ni el LTV sobre el edificio terminado, que son las cifras que dirían cuánto margen hay entre la deuda y el valor de los activos.
- Garantías La cobertura son promesas de hipoteca y de prenda, no cargas ya constituidas. Una hipoteca de primer rango sitúa al prestamista el primero en la cola de cobro, pero no convierte la operación en un cobro asegurado: si la venta no llega, se ejecuta la garantía y el resultado depende del valor del activo, que aquí no está cuantificado.
- Rentabilidad El 11 % anual es un dato declarado por la plataforma, no comprobado por nosotros. Los intereses se abonan al vencimiento, así que durante la vida del préstamo no hay cobro alguno, y la documentación contempla la posibilidad de alargar el plazo. La dimensión pierde 0,35 puntos y su estado es de datos parciales.
Lo que no sabemos
- Promotor No tenemos ningún dato del promotor: ni quién es, ni su historial, ni su situación financiera. La dimensión pesa un 25 % de la nota y, al faltar los datos, deja de aportar 2,12 puntos de los 2,5 que podría dar. No calificamos esa ausencia ni bien ni mal y no afirmamos a quién corresponde.
- Licencia y preventas No tenemos ningún dato del mercado: ni precios de la zona, ni demanda, ni competencia, ni tiempos de venta esperados. La dimensión pesa un 20 % y deja de aportar 1,60 puntos de los 2 que podría dar. No decimos si esa ausencia es buena o mala, ni de quién es.
Conclusión
La nota se queda en 4,28 sobre 10 con una confianza del 32 %, por debajo del 60 % que la propia escala considera suficiente. Lo que la sostiene es la rentabilidad, con un 11 % anual declarado por la plataforma y una subnota de 8,62; lo que la frena son las garantías, en banda media y con una confianza del 40 %. El promotor pesa un 25 % y el mercado un 20 %, y de ninguno de los dos hay un solo dato, así que una parte importante de la decisión se toma sin información.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.