Análisis y valoración del proyecto Madrid | Proyecto Lavapiés 50 de Urbanitae
Urbanitae ronda cerrada
 Imagen: Urbanitae
Nota: 5,16 /10 confianza global: 79 % nota calculada el 2026-11-16
Plataforma UrbanitaeUbicación Calle de Lavapiés, 50, MadridModalidad Equity / plusvalíaImporte 3 375 000 €Plazo 26 mesesRentabilidad anual 14,54 %
Proyecto Urbanitae en 50, Madrid
Adquisición de un edificio residencial de 19 apartamentos, 19 trasteros y un local comercial en Lavapiés, Madrid, para alquiler a medio plazo y posterior conversión a alojamiento turístico bajo el Plan Reside. La inversión total es de 4.500.000 €, con 3.375.000 € aportados por inversores de Urbanitae y 1.125.000 € por Jamison Group, y financiación bancaria senior de 4.445.000 €.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 9,29 con datos, en parte pesa el 25 % de la fórmula; aporta 2,32 de los 2,50 puntos que podría aportar
- Garantías 3,66 con datos, en parte pesa el 30 % de la fórmula; aporta 1,10 de los 3,00 puntos que podría aportar
- Promotor 5,34 con datos, en parte pesa el 25 % de la fórmula; aporta 1,33 de los 2,50 puntos que podría aportar
- Licencia y preventas 2,00 con datos, en parte pesa el 20 % de la fórmula; aporta 0,40 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el .
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- Calle de Lavapiés, 50, Madrid
- Modalidad
- Equity / plusvalía
- Importe objetivo
- 3 375 000 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- 14,54 %
- Plazo
- 26 meses
Características del inmueble
- Tipo de activo
- Oficinas
- Viviendas
- 19 viviendas
- Valor objetivo de ventas
- 11 247 775 €
Situación urbanística y construcción
- Licencia de obras
- Licencia no solicitada
Promotor
- Promotor
- Jamison Group
- Capital propio del promotor
- 25,00 %
- Capital comprometido
- 1 125 000 €
- Años de experiencia
- 25 años
Garantías
- Garantía
- Sin garantía real
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Tasación actual
- 8 060 000 €
- Coste total del proyecto
- 9 708 064 €
- Margen de seguridad de la venta
- 13,68 %
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- Financiado
- Preventas
- 0,00 %
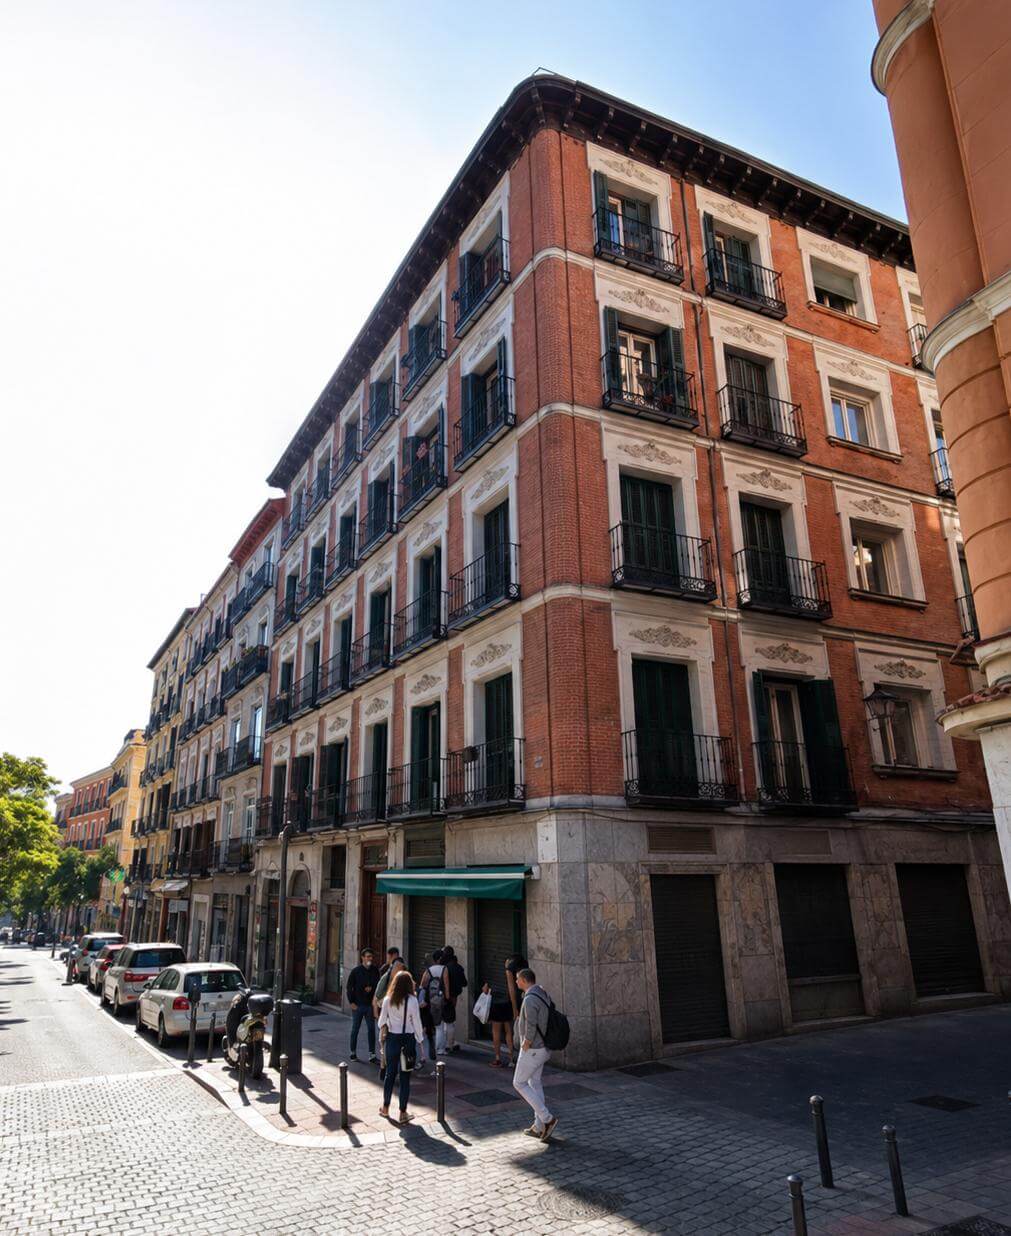 Imagen: Urbanitae
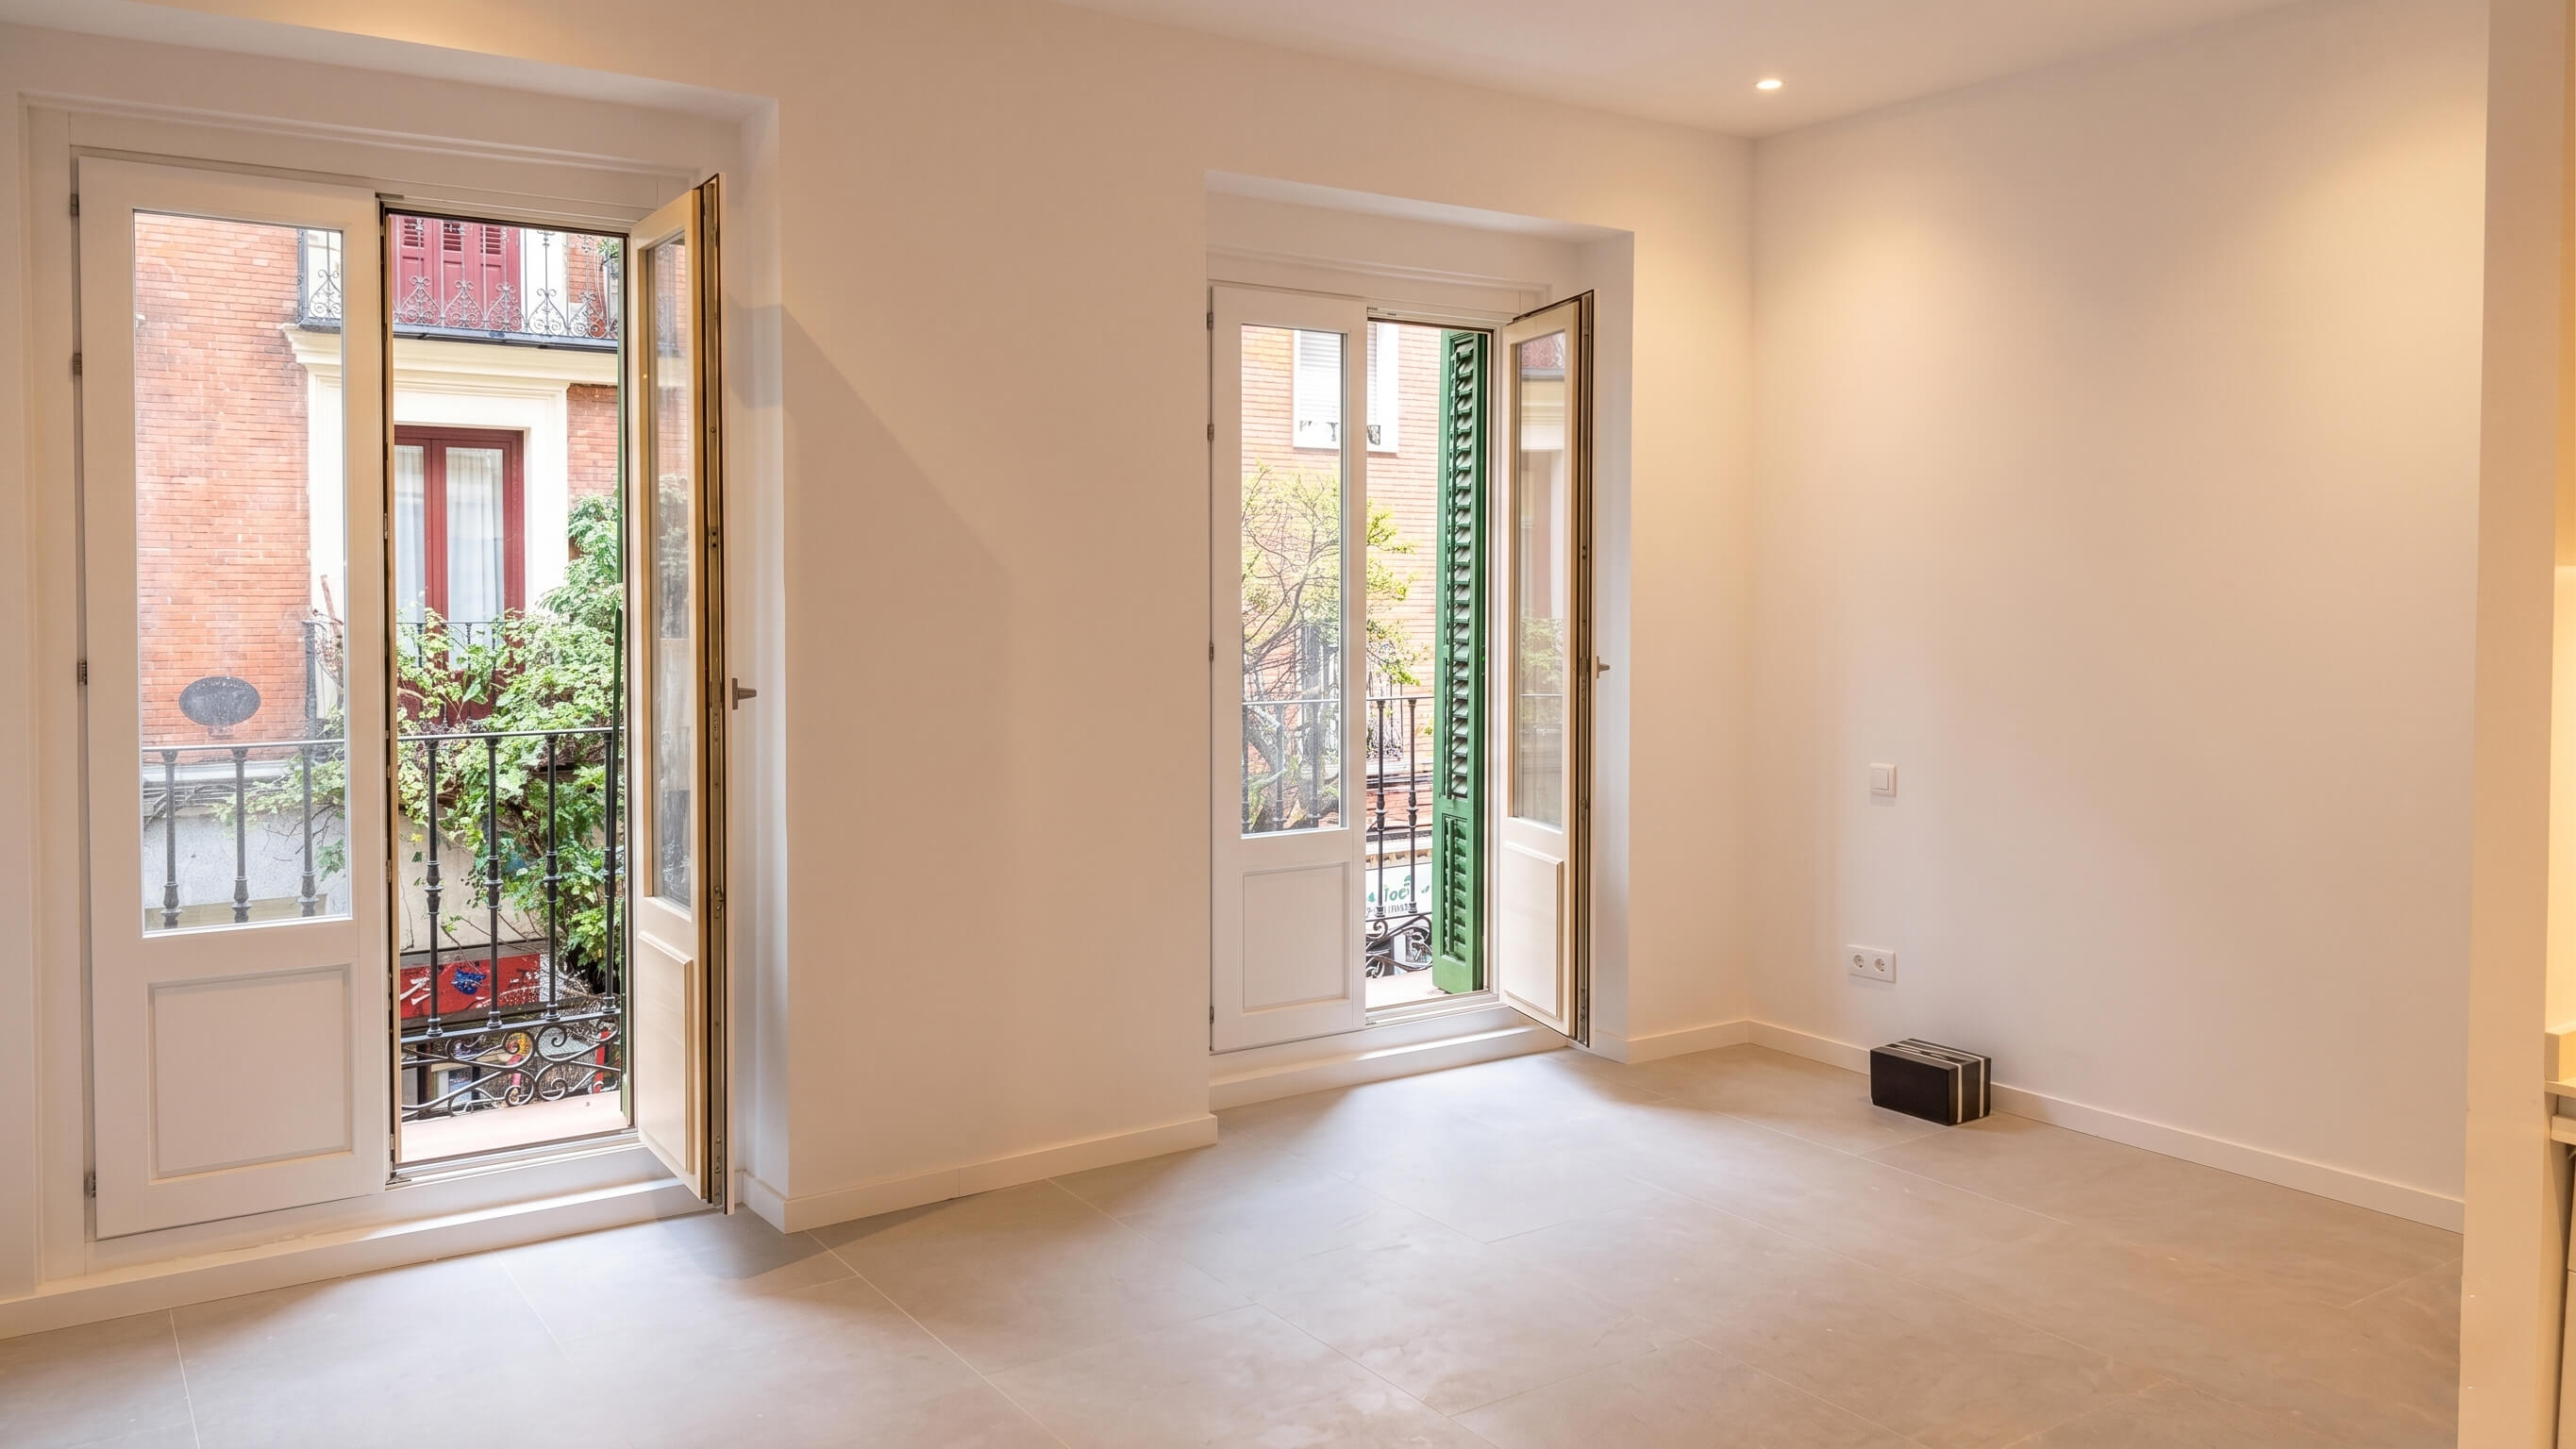 Imagen: Urbanitae
 Imagen: Urbanitae
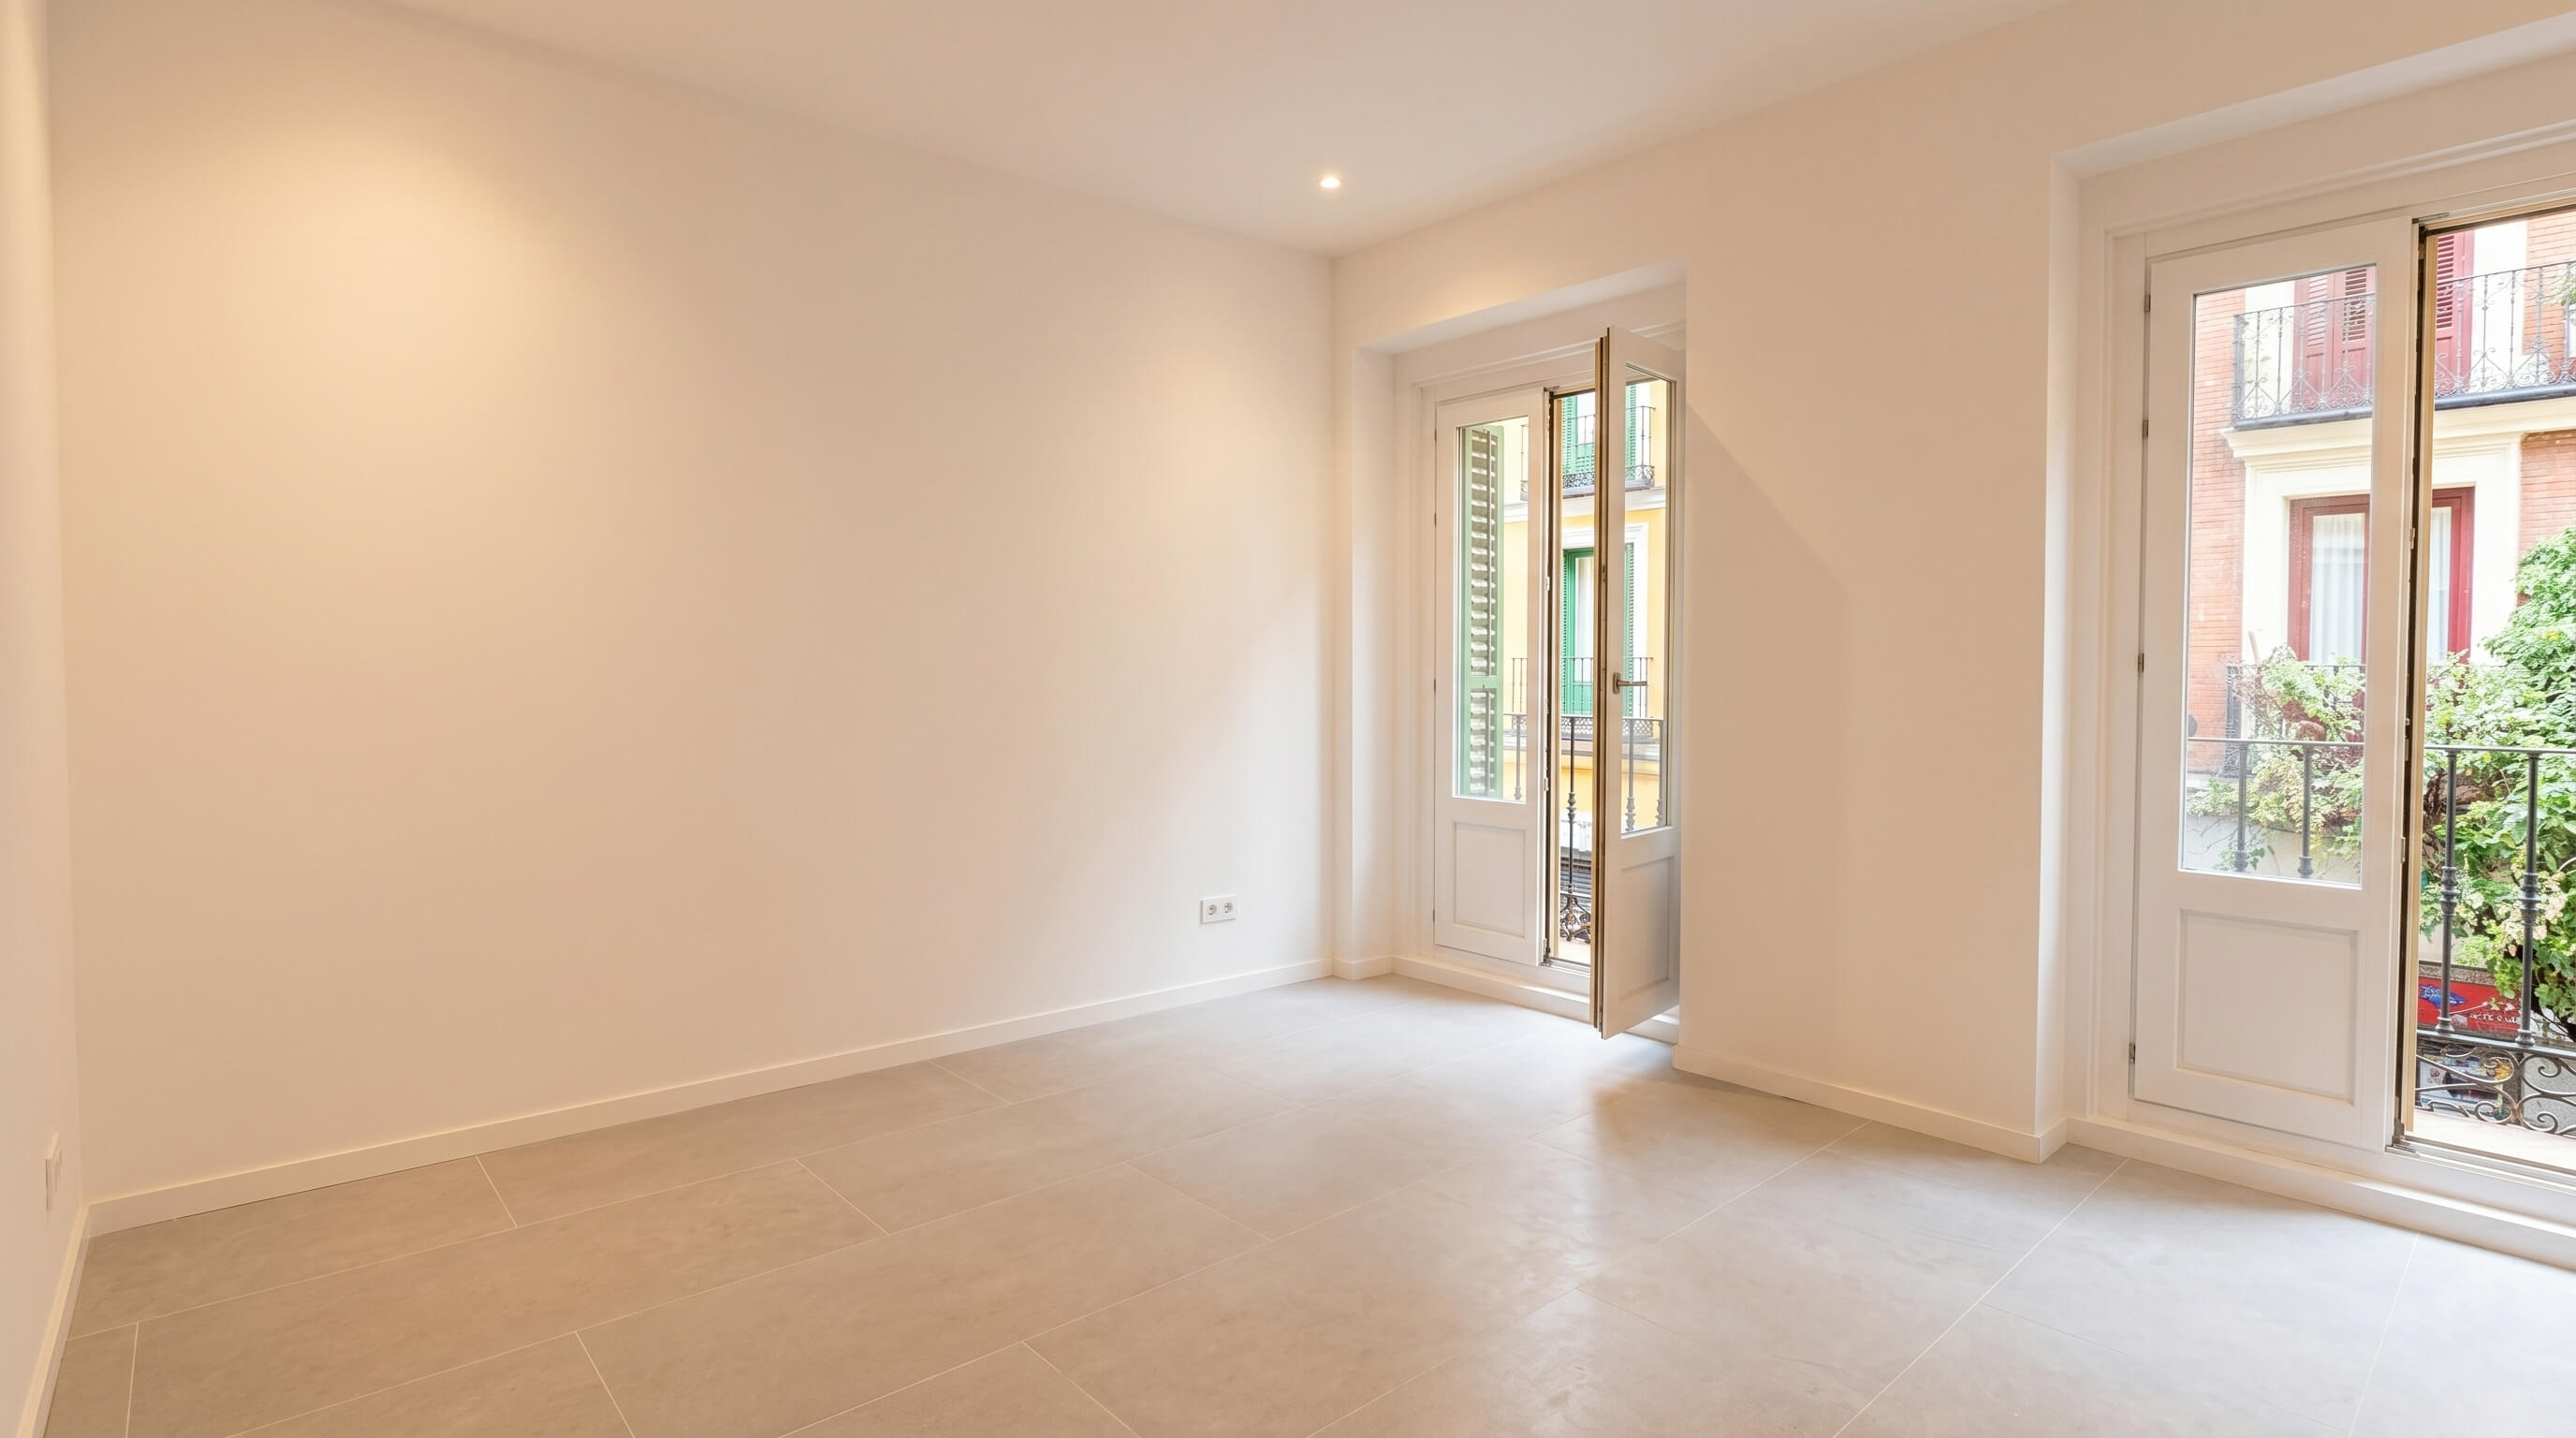 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Madrid (Madrid), código INE 28079, identificado a partir de la ubicación que publica la plataforma («Calle de Lavapiés, 50, Madrid»).
- Población
- 3 506 730 habitantes a 1 de enero de 2025 Instituto Nacional de Estadística (INE), Tabla 29005, «Cifras oficiales del padrón por municipio»; capturado el .
- Renta neta media por persona
- 19 632 € al año renta de 2023 El 90 % de la población de España vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estadística (INE), Tabla 30824, «Indicadores de renta media y mediana»; capturado el .
- Valor tasado medio de la vivienda libre
- 5 418 €/m² segundo trimestre de 2026; 11 686 tasaciones Ministerio de Vivienda y Agenda Urbana, Tabla 4, «Valor tasado medio de vivienda libre de los municipios mayores de 25.000 habitantes» (fichero 35103500.XLS); capturado el .
- Paro registrado
- 136 522 personas septiembre de 2026 3,9 por cada 100 habitantes (calculado por Crowdrater: paro registrado de septiembre de 2026 entre la población a 1 de enero de 2025. No es la tasa de paro, que se mide sobre la población activa). Servicio Público de Empleo Estatal (SEPE), «Paro registrado por municipios desglosado por sexo, tramos de edad y sector de la actividad económica» (fichero anual de datos abiertos); capturado el .
Elaboración propia con datos extraídos del sitio web del INE: www.ine.es. Origen de los datos: Ministerio de Vivienda y Agenda Urbana. Fuente: Servicio Público de Empleo Estatal (SEPE). Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 2,26 (fórmula 1.0.0). La nota de hoy es 5,16. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Se financia la adquisición de un edificio residencial en Lavapiés, en el centro de Madrid, para explotarlo primero en alquiler de media estancia y, en paralelo, tramitar la licencia municipal que permite su conversión a uso de apartamento turístico, operarlo bajo ese marco y venderlo después. El comprador es una sociedad vehículo en la que entran, mediante ampliación de capital, los inversores de la plataforma junto al promotor, que aporta su parte del equity. La estructura prevé que los inversores recuperen capital y un retorno preferente antes de que el promotor cobre. El plazo que derivamos de otras cifras de la plataforma es de 26 meses.
Ubicación
El proyecto está en Lavapiés, en el centro de Madrid. La documentación de la plataforma describe el entorno como un barrio con demanda de alojamiento turístico y de estancias medias, poca oferta de activos correctamente licenciados y buena conectividad. También señala que el edificio tiene protección patrimonial y que las adecuaciones previstas se tramitan por declaración responsable ya presentada, sin necesidad de licencia de obras. No tenemos cifras propias de la zona: la dimensión de mercado está sin datos, así que no podemos contrastar precios, demanda ni competencia.
Economía
La plataforma describe una inversión total repartida entre la aportación de los inversores, la del promotor y financiación bancaria senior ya aprobada, que entraría por subrogación de una hipoteca existente. Publica tres escenarios —favorable, moderado y desfavorable— en los que el precio de venta baja y los costes apenas cambian, de forma que el inversor solo empezaría a perder capital en el más adverso. No tenemos ninguna cifra de esas magnitudes: ni rentabilidad anual, ni ticket mínimo, ni LTV. La única cifra concreta que podemos escribir es el plazo de 26 meses, que derivamos nosotros a partir de otros datos suyos.
Garantías y estructura
La documentación describe una hipoteca senior que grava el activo y que los inversores subrogarían al comprar, y un orden de pago en el que primero se devuelve el capital de los inversores junto con su retorno preferente y solo después cobra el promotor. También menciona la aportación de equity del promotor como primer colchón de pérdidas. Todo eso es lo que la plataforma declara: no tenemos rango de garantía ni LTV, y una hipoteca de primer rango es una prelación, no una promesa de cobro. La plataforma está inscrita como PSFP según el registro de la CNMV.
Situación comercial y salida
La salida prevista es vender el edificio una vez convertido a uso turístico a un inversor de tipo institucional o patrimonial. La plataforma declara que ese producto tiene demanda activa y contempla una segunda vía: que el promotor recompra la participación de los inversores con fondos de otras desinversiones si la venta no se produce. De partida, el activo está casi reformado y las adecuaciones pendientes se tramitan por declaración responsable. No tenemos datos de preventas ni de rentabilidad anual, y la dimensión de mercado está sin datos, de modo que no podemos cuantificar la demanda ni el precio al que se vendería.
Ventajas
- Promotor Es la dimensión que más aporta a la nota, con una subnota de 4,62: suma 1,16 puntos de los 2,5 posibles. Lo que la sostiene es que el promotor entra con equity propio en la misma sociedad que los inversores, de modo que comparte el riesgo y cobra después que ellos.
- Promotor La plataforma describe al promotor como una firma con años de actividad en Madrid, que ya gestiona una cartera propia de apartamentos en alquiler de media estancia y que trabaja con plazos de desinversión de varios años. No tenemos cifras propias de su trayectoria.
Desventajas y riesgos
- Rentabilidad Es la dimensión que más resta: subnota de 1,92 y 2,02 puntos perdidos de los 2,5 posibles, con una confianza del 20 %. No tenemos el dato de rentabilidad anual, así que no podemos decir cuánto puede ganar el inversor ni contrastar el retorno preferente que anuncia la plataforma.
- Rentabilidad La plataforma publica tres escenarios de precio de venta y solo en el más adverso el inversor empezaría a perder capital; el moderado, con un precio menor, seguiría sin hacerle perder. Son estimaciones suyas, no resultados, y la confianza de esta dimensión es baja.
- Promotor La confianza de esta dimensión es del 40 %, por debajo del umbral del 60 % que usamos para dar un dato por asentado. La subnota es alta, pero lo que la sostiene está documentado solo en parte.
- Promotor Que el promotor cobre después de los inversores es una prelación, no una garantía de cobro: si el proyecto no genera fondos suficientes, el orden de pago no crea dinero.
Lo que no sabemos
- Garantías No tenemos ningún dato de garantías. Faltan el rango de garantía, el LTV de la primera disposición y el LTV sobre edificio terminado. Esa ausencia deja de aportar 2,77 puntos de los 3 posibles, el hueco mayor de la nota. No afirmamos de quién es la falta: puede ser que el dato no llegue, que la procedencia no conste o que no se publique.
- Licencia y preventas No tenemos ningún dato de mercado: ni precios, ni demanda, ni oferta de la zona. La ausencia deja de aportar 1,6 puntos de los 2 posibles. No calificamos ese hueco ni bien ni mal, y tampoco afirmamos de quién es.
Conclusión
La nota del proyecto es 2,26 sobre 10, con una confianza del 15 %, muy lejos del 60 % que exigimos para dar un dato por firme. De las cuatro dimensiones, dos están por completo vacías y una de ellas es la de más peso, garantías; lo que sostiene la nota es el promotor. Hay una operación descrita con prelación a favor del inversor, pero faltan los números para poder juzgarla.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.