Análisis y valoración del proyecto Benahavís | Villa Solana de Urbanitae
Urbanitae ronda cerrada datos inferidos
 Imagen: Urbanitae
Nota: 5,68 /10 confianza global: 56 % nota calculada el 2026-11-16
Plataforma UrbanitaeUbicación Urbanización El Herrojo 170, Benahavís, MálagaModalidad Deuda / préstamoImporte 1 150 000 €Plazo 24 mesesRentabilidad anual 10,50 %
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 8,00 con datos, en parte pesa el 25 % de la fórmula; aporta 2,00 de los 2,50 puntos que podría aportar
- Garantías 4,50 con datos, en parte pesa el 30 % de la fórmula; aporta 1,35 de los 3,00 puntos que podría aportar
- Promotor 5,33 con datos, en parte pesa el 25 % de la fórmula; aporta 1,33 de los 2,50 puntos que podría aportar
- Licencia y preventas 5,00 con datos, en parte pesa el 20 % de la fórmula; aporta 1,00 de los 2,00 puntos que podría aportar; sin preventas publicadas: en deuda, callarlas no resta, y la dimensión vale lo que la licencia
Nota calculada el ; datos del proyecto actualizados el .
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- Urbanización El Herrojo 170, Benahavís, Málaga
- Modalidad
- Deuda / préstamo
- Importe objetivo
- 1 150 000 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- 10,50 %
- Plazo
- 24 meses
- Rentabilidad total
- 21,00 %
Características del inmueble
- Tipo de activo
- Residencial
Situación urbanística y construcción
- Licencia de obras
- Licencia en trámite
Promotor
- Promotor
- AVENIA CAPITAL
- Proyectos previos del promotor
- 10 proyectos
- Capital comprometido
- 2 000 000 €
- Años de experiencia
- 10 años
Garantías
- Garantía
- Hipoteca de primer rango
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- En curso
- Preventas
- sin dato
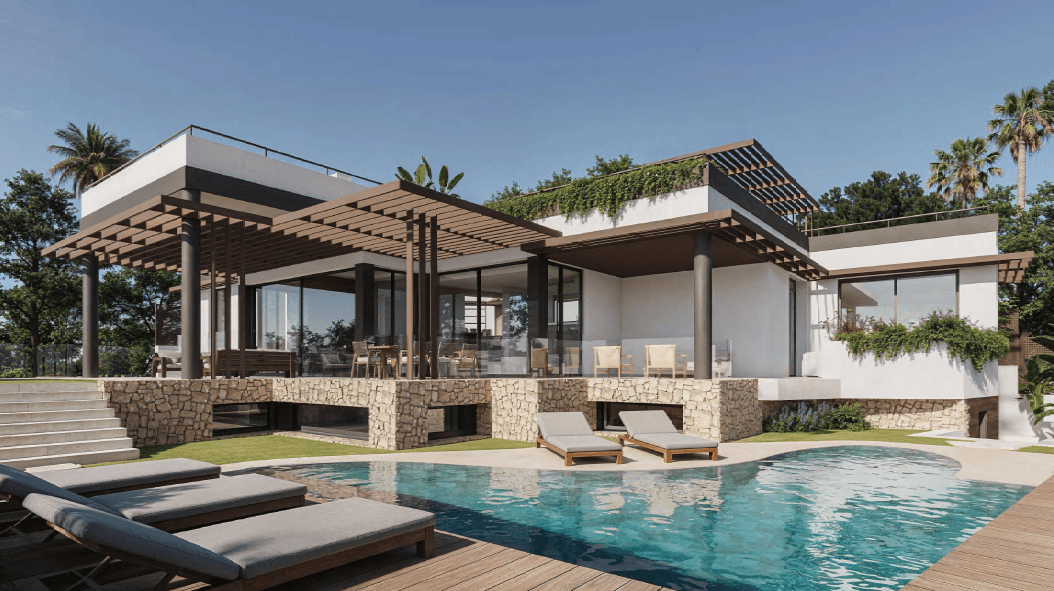 Imagen: Urbanitae
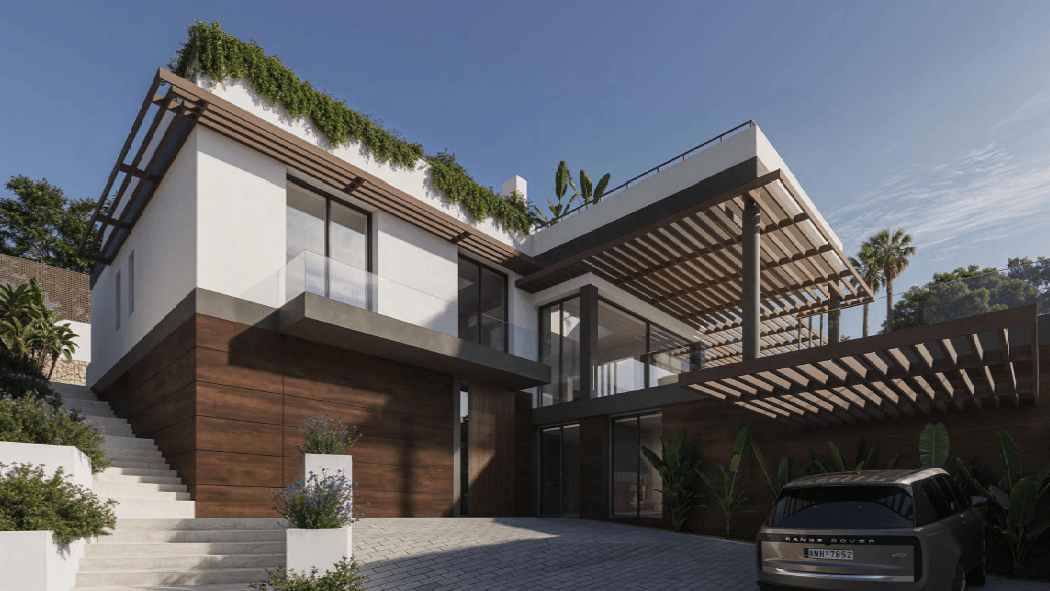 Imagen: Urbanitae
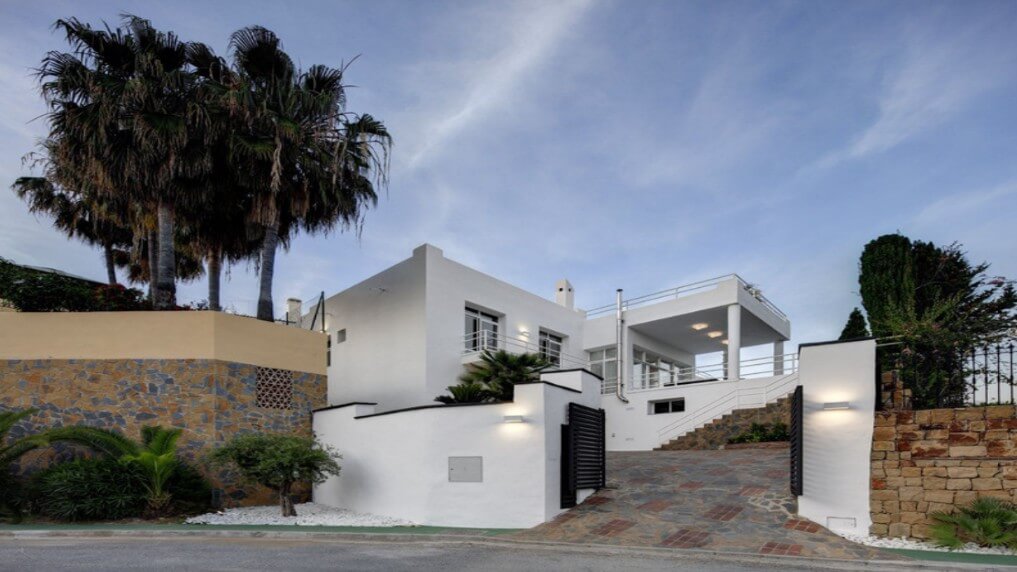 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Benahavís (Málaga), código INE 29023, identificado a partir de la ubicación que publica la plataforma («Urbanización El Herrojo 170, Benahavís, Málaga»).
- Población
- 9 472 habitantes a 1 de enero de 2025 Instituto Nacional de Estadística (INE), Tabla 29005, «Cifras oficiales del padrón por municipio»; capturado el .
- Renta neta media por persona
- 14 248 € al año renta de 2023 El 45 % de la población de España vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estadística (INE), Tabla 30824, «Indicadores de renta media y mediana»; capturado el .
- Valor tasado medio de la vivienda libre
- sin dato el ministerio solo lo publica para municipios de más de 25.000 habitantes, y no da la cifra cuando no hay tasaciones suficientes.
- Paro registrado
- 157 personas septiembre de 2026 1,7 por cada 100 habitantes (calculado por Crowdrater: paro registrado de septiembre de 2026 entre la población a 1 de enero de 2025. No es la tasa de paro, que se mide sobre la población activa). Servicio Público de Empleo Estatal (SEPE), «Paro registrado por municipios desglosado por sexo, tramos de edad y sector de la actividad económica» (fichero anual de datos abiertos); capturado el .
Elaboración propia con datos extraídos del sitio web del INE: www.ine.es. Fuente: Servicio Público de Empleo Estatal (SEPE). Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 5,30 (fórmula 1.0.0). La nota de hoy es 5,68. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Urbanitae publica un proyecto de deuda para financiar en parte la reforma y el reposicionamiento de una vivienda unifamiliar con piscina. Los inversores conceden un préstamo a tipo fijo a la sociedad titular del activo, con un interés anual declarado del 10,5 % y un plazo que situamos en 24 meses. El préstamo se compromete en dos tramos y cubre costes de reforma y costes generales. Los intereses y el principal se abonan al vencimiento, y el dinero regresa con la venta de la vivienda una vez reformada.
Ubicación
El proyecto se sitúa en Benahavís. La documentación lo describe dentro de una urbanización residencial de lujo ya consolidada, con acceso sencillo a otras zonas exclusivas de la costa, y menciona su campo de golf, su vigilancia y las panorámicas al mar y a la montaña. La vivienda es unifamiliar y aislada, con piscina y garaje, en una posición elevada orientada al mar, dentro de un entorno de casas independientes con mucha demanda entre compradores de alto poder adquisitivo.
Economía
La operación se articula como un préstamo a tipo fijo, con un interés anual declarado del 10,5 % y un plazo que situamos en 24 meses. Los intereses y el principal se abonan al final del plazo, no durante la vida del préstamo. La deuda se compromete en dos tramos y se destina a cubrir parte de los costes de reforma y los costes generales del proyecto. La documentación señala que el gestor compró el activo con fondos propios y que la parte destinada a obra se libera por certificaciones mensuales. No se anuncian preventas: la devolución depende de la venta posterior de la vivienda.
Garantías y estructura
La plataforma declara que el préstamo cuenta con una hipoteca de primer rango sobre el activo financiado. Sobre esa base, la estructura añade una prenda sobre las acciones de la sociedad titular y sobre sus cuentas bancarias, más un mandato irrevocable de venta a favor de los inversores. Un supervisor externo revisa las certificaciones de obra y autoriza los desembolsos mensuales. La dimensión de garantías se queda en banda media con una confianza del 40 %: se conoce el tipo de garantía, pero no su cobertura, porque no tenemos el dato de LTV ni el de LTV sobre el edificio terminado.
Situación comercial y salida
La devolución al inversor depende de la venta de la vivienda reformada: los intereses y el principal se pagan al vencimiento con lo que se obtenga de esa operación. La documentación indica que la comercialización la llevará un agente inmobiliario de prestigio en la zona, con experiencia previa junto al gestor, y que la estrategia pasa por lanzar la venta cuando la obra esté adelantada y con acabados de calidad. Se han hecho estudios de mercado y diligencias externas que respaldan los precios planteados. El mercado es la dimensión peor valorada: subnota de 3,5 sobre 10, banda baja y confianza del 40 %.
Ventajas
- Rentabilidad Es la dimensión mejor valorada de las cuatro: subnota de 8,0 sobre 10, banda alta y una confianza del 80 %, la más alta del análisis. La plataforma declara un interés anual del 10,5 % sobre el tramo que levantan los inversores. Aporta 2,0 de los 2,5 puntos que tiene como máximo.
- Garantías La estructura declarada no es un aval genérico: hay hipoteca de primer rango sobre el activo financiado, prendas sobre las acciones y las cuentas de la sociedad titular y un mandato de venta a favor de los inversores. La dimensión aporta 1,35 de los 3,0 puntos posibles. Con una confianza del 40 %, lo que se conoce es el tipo de garantía, no cuánto cubre.
Desventajas y riesgos
- Licencia y preventas Es la dimensión peor situada: subnota de 3,5 sobre 10, banda baja y confianza del 40 %. Deja sin aportar 1,3 de los 2,0 puntos posibles. El riesgo de fondo es comercial: si la vivienda tarda en venderse, se retrasa la devolución del préstamo, porque no hay preventas que cubran la salida.
- Garantías Es la dimensión que más puntos deja por el camino, 1,65 de 3,0, con una confianza del 40 %. Se declara hipoteca de primer rango, pero no tenemos el dato de LTV ni el de LTV sobre el edificio terminado, así que no se puede valorar qué margen hay entre la deuda y el valor del activo.
- Promotor Puntúa 5,0 sobre 10, en banda media, con una confianza del 40 % y 1,25 de los 2,5 puntos posibles sin aportar. La documentación describe experiencia del gestor en proyectos similares, pero eso no se traduce en una valoración alta.
- Rentabilidad Aunque es la dimensión mejor valorada, su confianza no es total, un 80 %, y su estado es «con datos, en parte»: deja 0,5 de los 2,5 puntos posibles. El 10,5 % es lo que declara la plataforma, no una rentabilidad ya obtenida.
Conclusión
La nota es 5,3 sobre 10, con una confianza del 50 %, por debajo del umbral del 60 % que marcaría una valoración bien asentada. La rentabilidad sostiene el resultado; mercado, garantías y promotor se quedan en banda media o baja con confianzas del 40 % y son las que más puntos dejan sin aportar. Es un préstamo con hipoteca de primer rango declarada, pero cuyo retorno depende de una venta futura que todavía no está cerrada.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.