Análisis y valoración del proyecto Oporto | Proyecto Francos III de Urbanitae
Urbanitae ronda cerrada
 Imagen: Urbanitae
Nota: 5,27 /10 confianza global: 75 % nota calculada el 2026-11-15
Plataforma UrbanitaeUbicación Rua Tenente Valdim S/N, Oporto, PortugalModalidad Equity / plusvalíaImporte 1 000 000 €Plazo 36 mesesRentabilidad anual 16,20 %
Proyecto Urbanitae en Oporto, Portugal
Participación en equity preferente para el desarrollo de un complejo de oficinas en el CBD de Oporto (Boavista), con espacios de oficinas, auditorios, coworking, locales comerciales y 180 plazas de garaje. El promotor Osborne+Co aporta capital propio y los inversores de Urbanitae cuentan con una remuneración preferente del 15% anual (TIR) sobre su capital, con plazo estimado de 32-36 meses.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 8,74 con datos, en parte pesa el 25 % de la fórmula; aporta 2,19 de los 2,50 puntos que podría aportar
- Garantías 3,96 con datos, en parte pesa el 30 % de la fórmula; aporta 1,19 de los 3,00 puntos que podría aportar
- Promotor 4,80 con datos, en parte pesa el 25 % de la fórmula; aporta 1,20 de los 2,50 puntos que podría aportar
- Licencia y preventas 3,50 con datos, en parte pesa el 20 % de la fórmula; aporta 0,70 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el . La nota se ha vuelto a calcular con esos datos y sale la misma.
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- Rua Tenente Valdim S/N, Oporto, Portugal
- Modalidad
- Equity / plusvalía
- Importe objetivo
- 1 000 000 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- 16,20 %
- Plazo
- 36 meses
Características del inmueble
- Tipo de activo
- Oficinas
- Valor objetivo de ventas
- 85 142 729 €
Situación urbanística y construcción
- Licencia de obras
- Licencia en trámite
Promotor
- Promotor
- Osborne+Co
- Proyectos previos del promotor
- 50 proyectos
- Años de experiencia
- 30 años
Garantías
- Garantía
- Sin garantía real
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Coste total del proyecto
- 71 959 928 €
- Margen de seguridad de la venta
- 15,48 %
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- Financiado
- Preventas
- 0,00 %
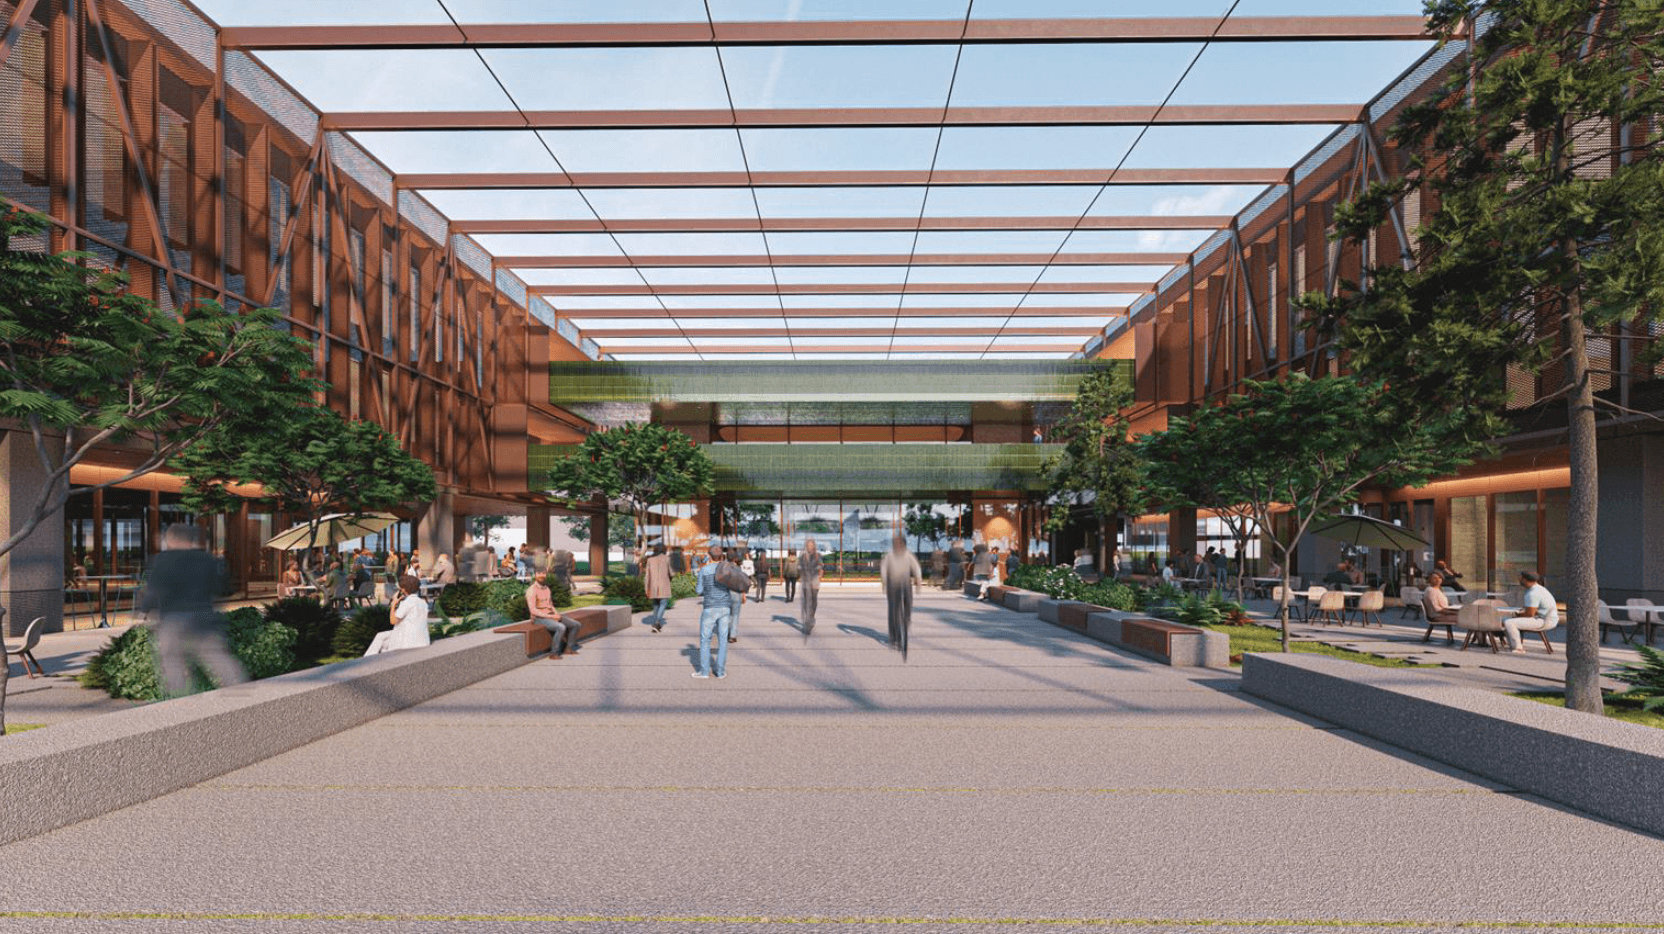 Imagen: Urbanitae
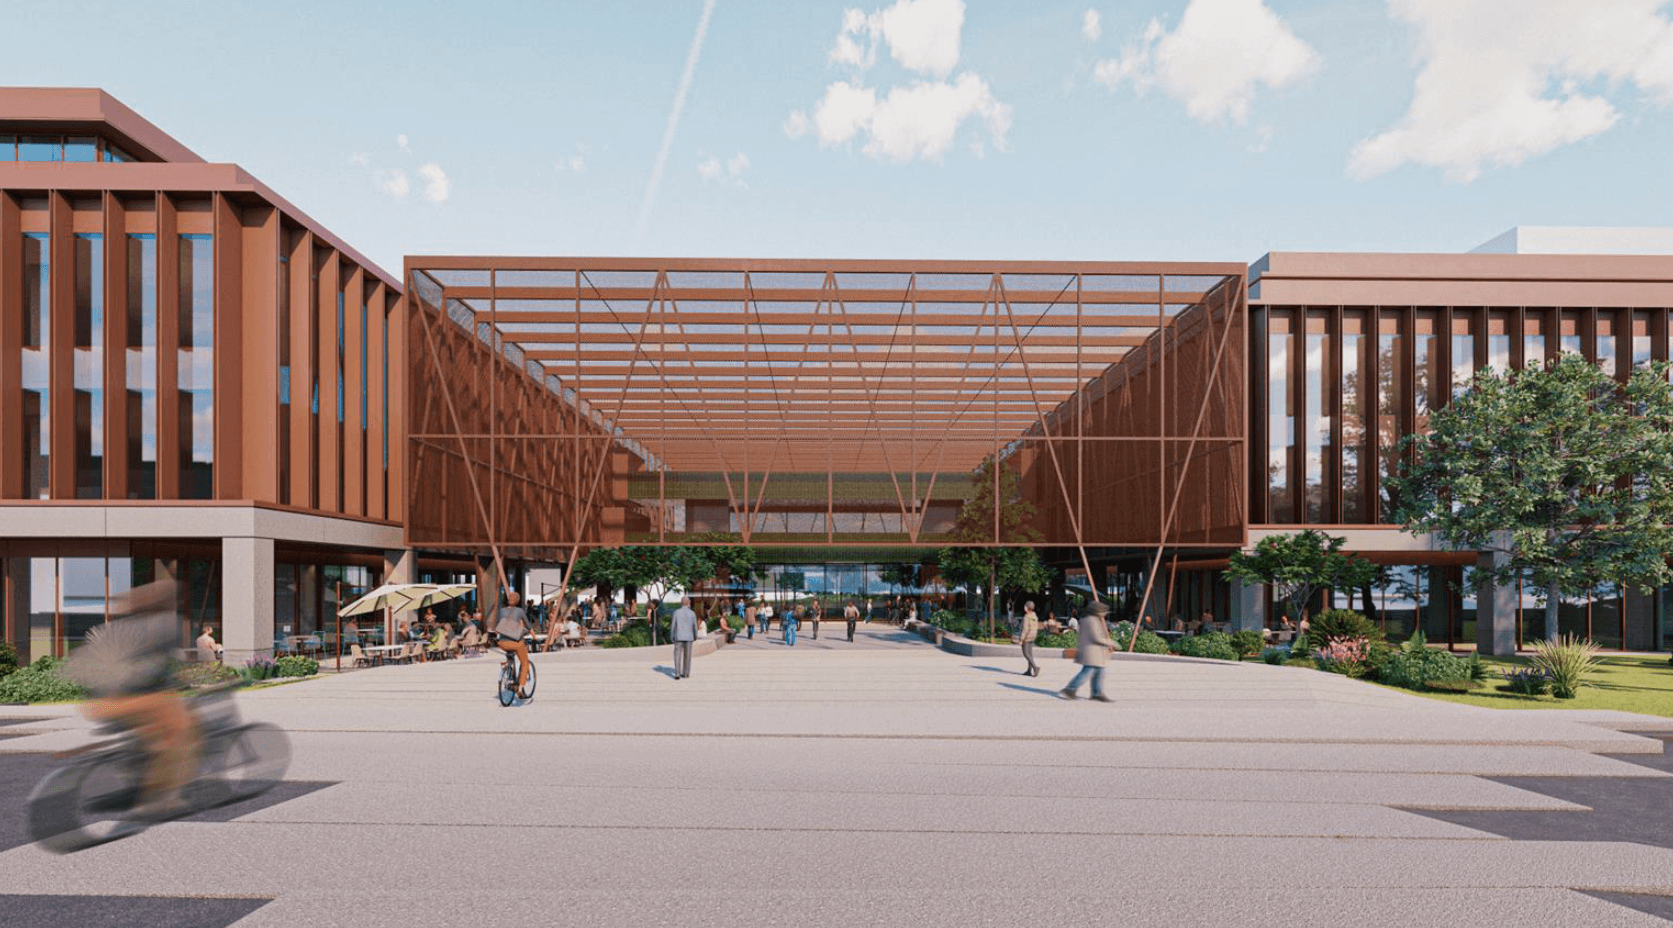 Imagen: Urbanitae
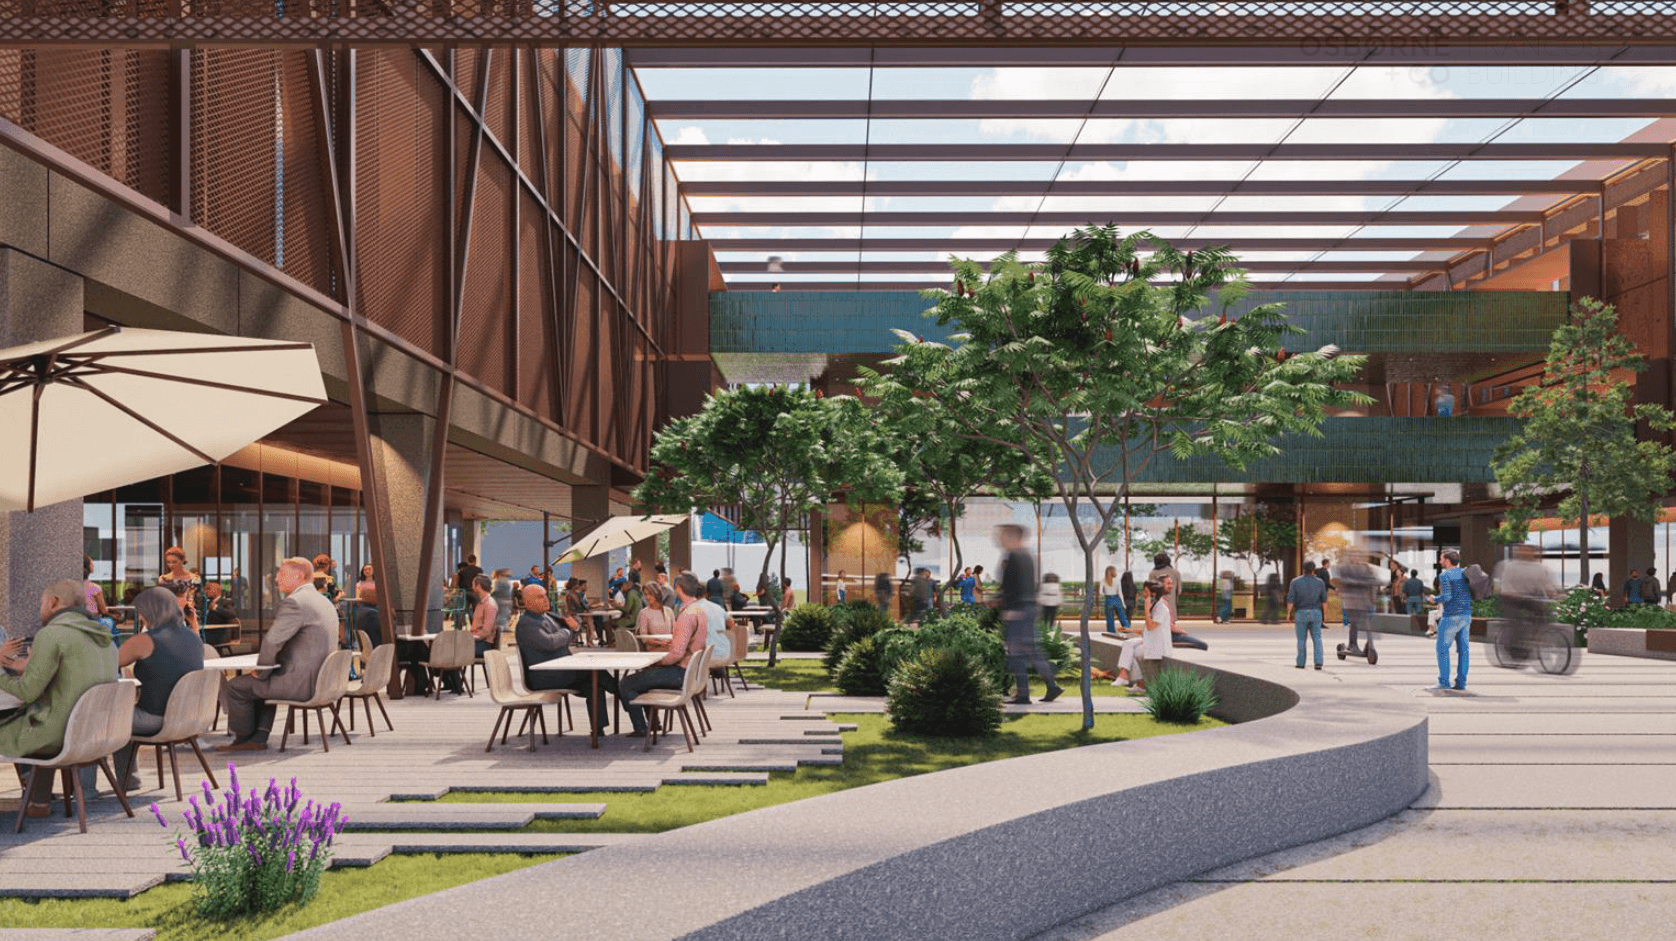 Imagen: Urbanitae
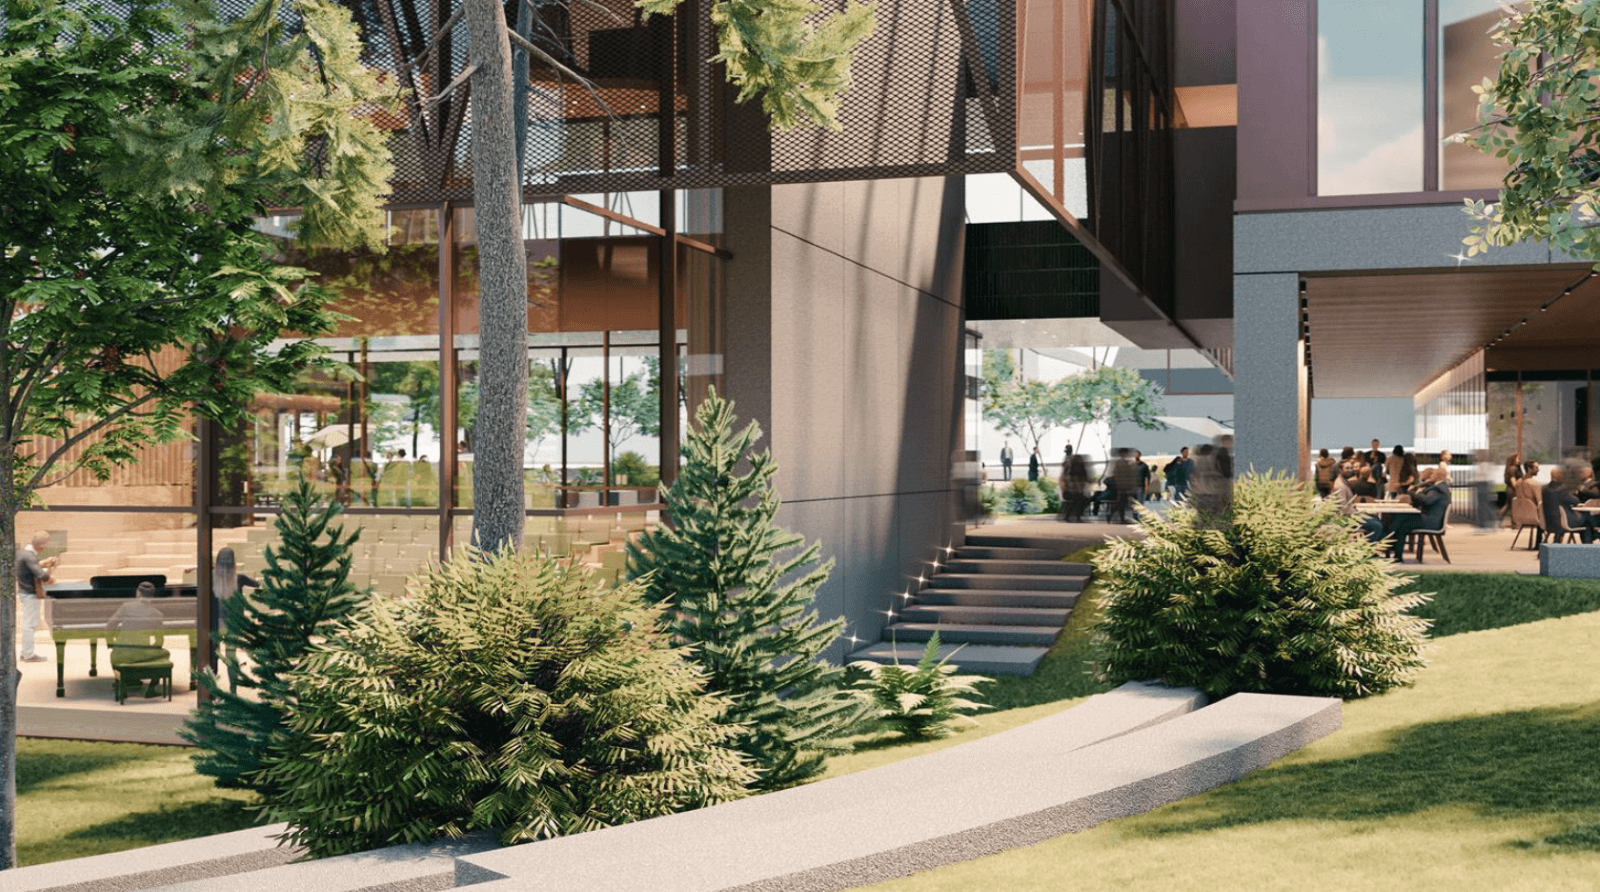 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Porto (Porto, Portugal), código del INE de Portugal 11A1312, identificado a partir de la ubicación que publica la plataforma («Rua Tenente Valdim S/N, Oporto, Portugal»).
- Población residente
- 273 476 habitantes estimación a 31 de diciembre de 2025 Instituto Nacional de Estatística (INE de Portugal), Indicador 0012918, «População residente (N.º) por Local de residência (NUTS - 2024), Sexo e Grupo etário»; capturado el .
- Renta mediana declarada por contribuyente
- 13 210 € al año rendimientos de 2024 El 71 % de la población de Portugal vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estatística (INE de Portugal), Indicador 0012757, «Valor mediano do rendimento bruto declarado deduzido do IRS liquidado por sujeito passivo (€)»; capturado el .
- Valor mediano de venta de la vivienda
- 3 510 €/m² ventas de los 12 meses hasta el 1.º trimestre de 2026 Instituto Nacional de Estatística (INE de Portugal), Indicador 0012234, «Valor mediano das vendas de alojamentos familiares nos últimos 12 meses (€/ m²)», categoría total; capturado el .
- Tasa de paro (Censo)
- 11,7 % en el Censo de 2021 Instituto Nacional de Estatística (INE de Portugal), Indicador 0012328, «Taxa de desemprego (%) por Local de residência à data dos Censos [2021] (NUTS - 2024) e Sexo», ambos sexos; capturado el .
Fuente: Instituto Nacional de Estatística, IP – Portugal. Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 2,26 (fórmula 1.0.0). La nota de hoy es 5,27. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Se financia el tercer tramo de un proyecto de equity y plusvalía para desarrollar un complejo de oficinas en Oporto, con espacios de oficinas, auditorios, zonas de coworking y locales comerciales. Los inversores de Urbanitae aportan capital a una sociedad vehículo que después entra en la sociedad promotora del proyecto. El dinero va a esa ampliación de capital y a dotar de liquidez a la sociedad para cubrir los costes que no cubran el gestor, sus socios ni la financiación bancaria, hasta la venta del edificio. La remuneración pactada para los inversores es preferente sobre el capital del promotor. La plataforma figura registrada como PSFP.
Ubicación
El activo está en Oporto, junto a una estación de metro, en una zona consolidada de oficinas del centro de negocios de la ciudad. La documentación la describe como una ubicación prime, con todo tipo de servicios alrededor. Sobre el entorno añade que la tasa de desocupación de oficinas en ese centro de negocios es baja, que buena parte de los proyectos de oficinas que se están construyendo ya tienen salida comercial y que este sería el único de nueva construcción disponible en su horizonte de entrega. Los precios de alquiler de mercado de la zona, según la documentación, superan las estimaciones del plan de negocio original.
Economía
La documentación publica tres escenarios —favorable, moderado y desfavorable— con previsiones de ingresos, costes totales y equity. El favorable parte de las estimaciones del gestor; el moderado supone que la construcción cueste más de lo previsto; y el desfavorable combina más coste de obra con menos precio de venta hasta dar pérdida parcial al inversor. Hay financiación bancaria prevista de una entidad portuguesa que cubriría el coste de la obra, además de la aportación de los inversores. No hay preventas: la estrategia es alquilar el edificio y venderlo después. Las previsiones son estimaciones sujetas a variación, según la propia documentación.
Garantías y estructura
La operación se articula como ampliación de capital: los inversores entran en una sociedad vehículo que después entra en la sociedad promotora. La documentación no describe ninguna hipoteca ni aval sobre el capital del inversor. Lo que destaca es la prelación pactada, que sitúa al inversor por delante: el promotor cobra y recupera lo suyo solo después de que el inversor haya recuperado su aportación y su rentabilidad. La financiación bancaria prevista cubre el coste de la obra y la gestiona el promotor. El grado de garantía estructurada de la operación es uno de los datos que no tenemos.
Situación comercial y salida
La comercialización de la superficie para alquiler arranca una vez iniciada la obra, en formato multi-inquilino, buscando llenar el edificio y estabilizar las rentas antes de venderlo. La documentación fija una yield de salida para esa venta y señala que los precios de alquiler y venta del plan de negocio se contrastaron con un informe de mercado. El inversor recupera su dinero con la venta del edificio y la salida de la sociedad. El plazo es de 36 meses, una cifra que calculamos a partir de otros datos y no un número que la plataforma publique.
Ventajas
- Promotor Es la dimensión que más aporta a la nota: suma 1,25 puntos sobre un máximo de 2,5 y su subnota es de 5,0 sobre 10. La confianza del 40 % limita cuánto de esa puntuación entra en el resultado, así que su aportación queda lejos del máximo.
- Promotor La documentación señala que el promotor y su constructor han comprometido capital propio en el proyecto, lo que alinea sus intereses con los de los inversores. También describe al gestor como una empresa con trayectoria larga y experiencia internacional en proyectos de oficinas.
- Promotor La documentación considera que el riesgo de licencias es reducido, porque la aprobación del proyecto de arquitectura ya está concedida y lo que queda pendiente es la presentación del proyecto de especialidades.
Desventajas y riesgos
- Rentabilidad Puntúa en banda baja: subnota de 1,54 sobre 10 y una aportación de solo 0,39 puntos de los 2,5 posibles, con una confianza del 20 %. La rentabilidad anual del proyecto no es un dato que tengamos.
- Rentabilidad La documentación describe un escenario desfavorable en el que el inversor perdería parte de su capital, y advierte de que los plazos pueden alargarse por retrasos de comercialización u obra y de que los costes pueden desviarse por imprevistos.
- Promotor Su confianza es del 40 %: de los 2,5 puntos posibles solo aporta 1,25 y deja de aportar otros 1,25. Con una subnota de 5,0 sobre 10, no es un punto fuerte que se pueda presentar como sólido.
Lo que no sabemos
- Garantías No tenemos ningún dato de garantías. Es la dimensión con más peso de la fórmula, un 30 %, y su ausencia deja de aportar 2,77 puntos sobre un máximo de 3,0. Que falte no dice que la estructura sea buena ni mala: es desconocida, y de quién es esa ausencia no lo afirmamos.
- Licencia y preventas No tenemos ningún dato de mercado. Pesa un 20 % de la nota y su ausencia deja de aportar 1,6 puntos sobre un máximo de 2,0. Es un hueco de información, no un juicio negativo sobre el proyecto.
Conclusión
La nota del proyecto es 2,26 sobre 10, con una confianza del 15 %, muy por debajo del umbral del 60 %. Casi todo lo que falta viene de dos dimensiones sin ningún dato, garantías y mercado, que juntas pesan una parte muy grande de la fórmula. Lo que sí se puede leer es un proyecto en fase de ejecución, con remuneración preferente para el inversor y un promotor que aporta capital propio, pero con la rentabilidad puntuando bajo y con muy poca información disponible detrás del conjunto.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.