Análisis y valoración del proyecto Granada | Proyecto Residencial Altay de Urbanitae
Urbanitae ronda cerrada
 Imagen: Urbanitae
Nota: 5,67 /10 confianza global: 73 % nota calculada el 2026-11-15
Plataforma UrbanitaeUbicación Calle Camino de Churriana, 64, La Armilla, GranadaModalidad Equity / plusvalíaImporte 890 000 €Plazo 35 mesesRentabilidad anual 15,54 %
Proyecto Urbanitae en La Armilla, Granada
Promoción residencial de obra nueva de 33 viviendas con plazas de garaje y trasteros, distribuida en dos bloques de planta baja, primera y áticos, sobre un solar en Armilla, Granada. Incluye terrazas y jardines en plantas bajas, piscinas privadas en los áticos y piscina común en la azotea.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 8,94 con datos, en parte pesa el 25 % de la fórmula; aporta 2,23 de los 2,50 puntos que podría aportar
- Garantías 3,63 con datos, en parte pesa el 30 % de la fórmula; aporta 1,09 de los 3,00 puntos que podría aportar
- Promotor 4,80 con datos, en parte pesa el 25 % de la fórmula; aporta 1,20 de los 2,50 puntos que podría aportar
- Licencia y preventas 5,75 con datos, en parte pesa el 20 % de la fórmula; aporta 1,15 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el . La nota se ha vuelto a calcular con esos datos y sale la misma.
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- Calle Camino de Churriana, 64, La Armilla, Granada
- Modalidad
- Equity / plusvalía
- Importe objetivo
- 890 000 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- 15,54 %
- Plazo
- 35 meses
Características del inmueble
- Tipo de activo
- Residencial
- Viviendas
- 33 viviendas
- Valor objetivo de ventas
- 8 731 897 €
Situación urbanística y construcción
- Licencia de obras
- Licencia en trámite
Promotor
- Promotor
- INVERSIONES BLASIAM
- Proyectos previos del promotor
- 3 proyectos
- Capital propio del promotor
- 30,00 %
Garantías
- Garantía
- Sin garantía real
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Coste total del proyecto
- 8 065 942 €
- Margen de seguridad de la venta
- 7,62 %
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- Financiado
- Preventas
- 45,00 %
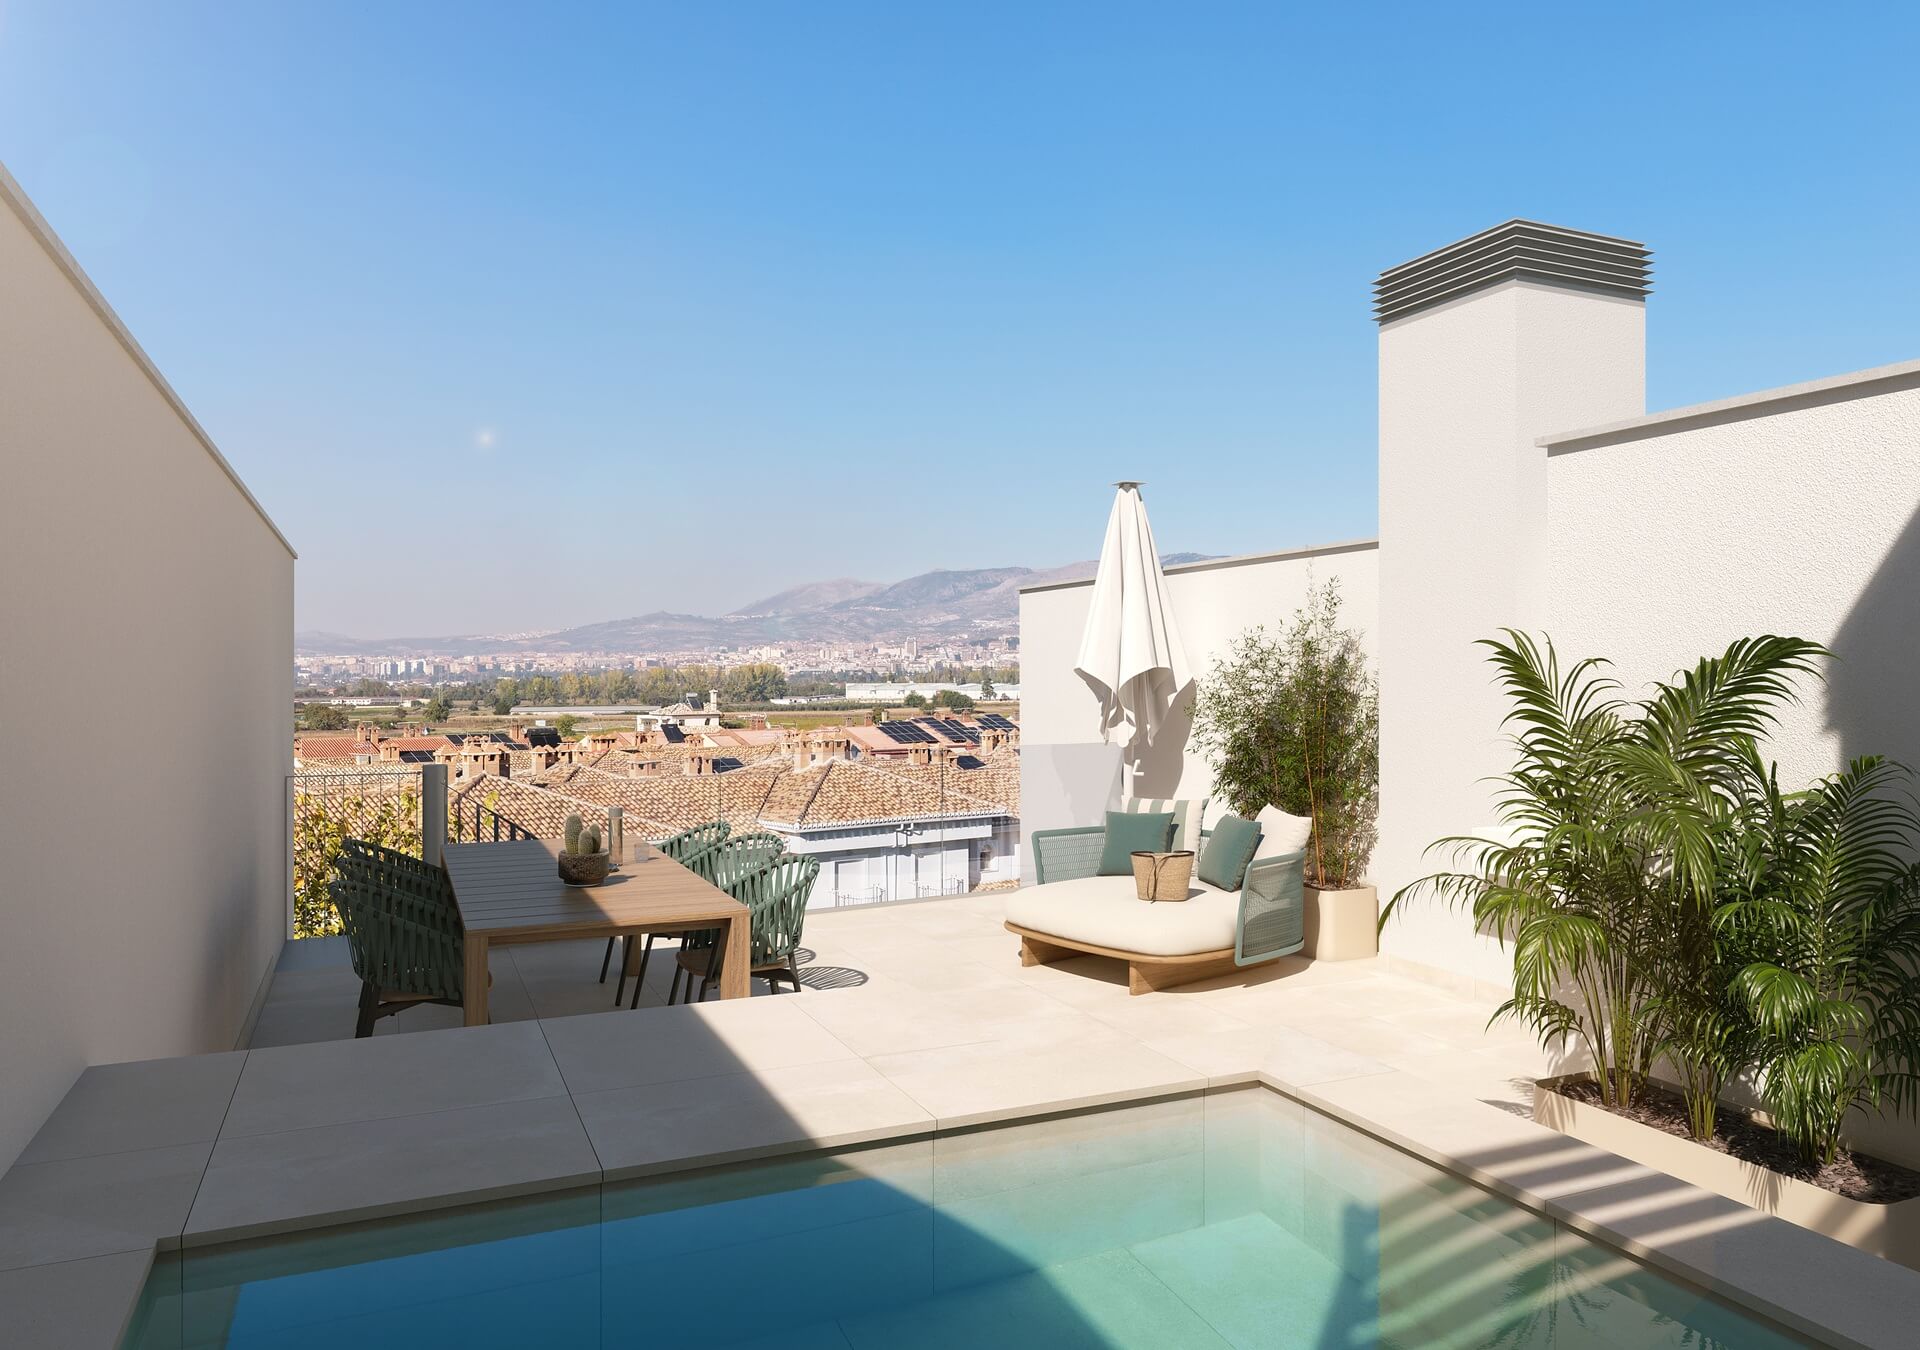 Imagen: Urbanitae
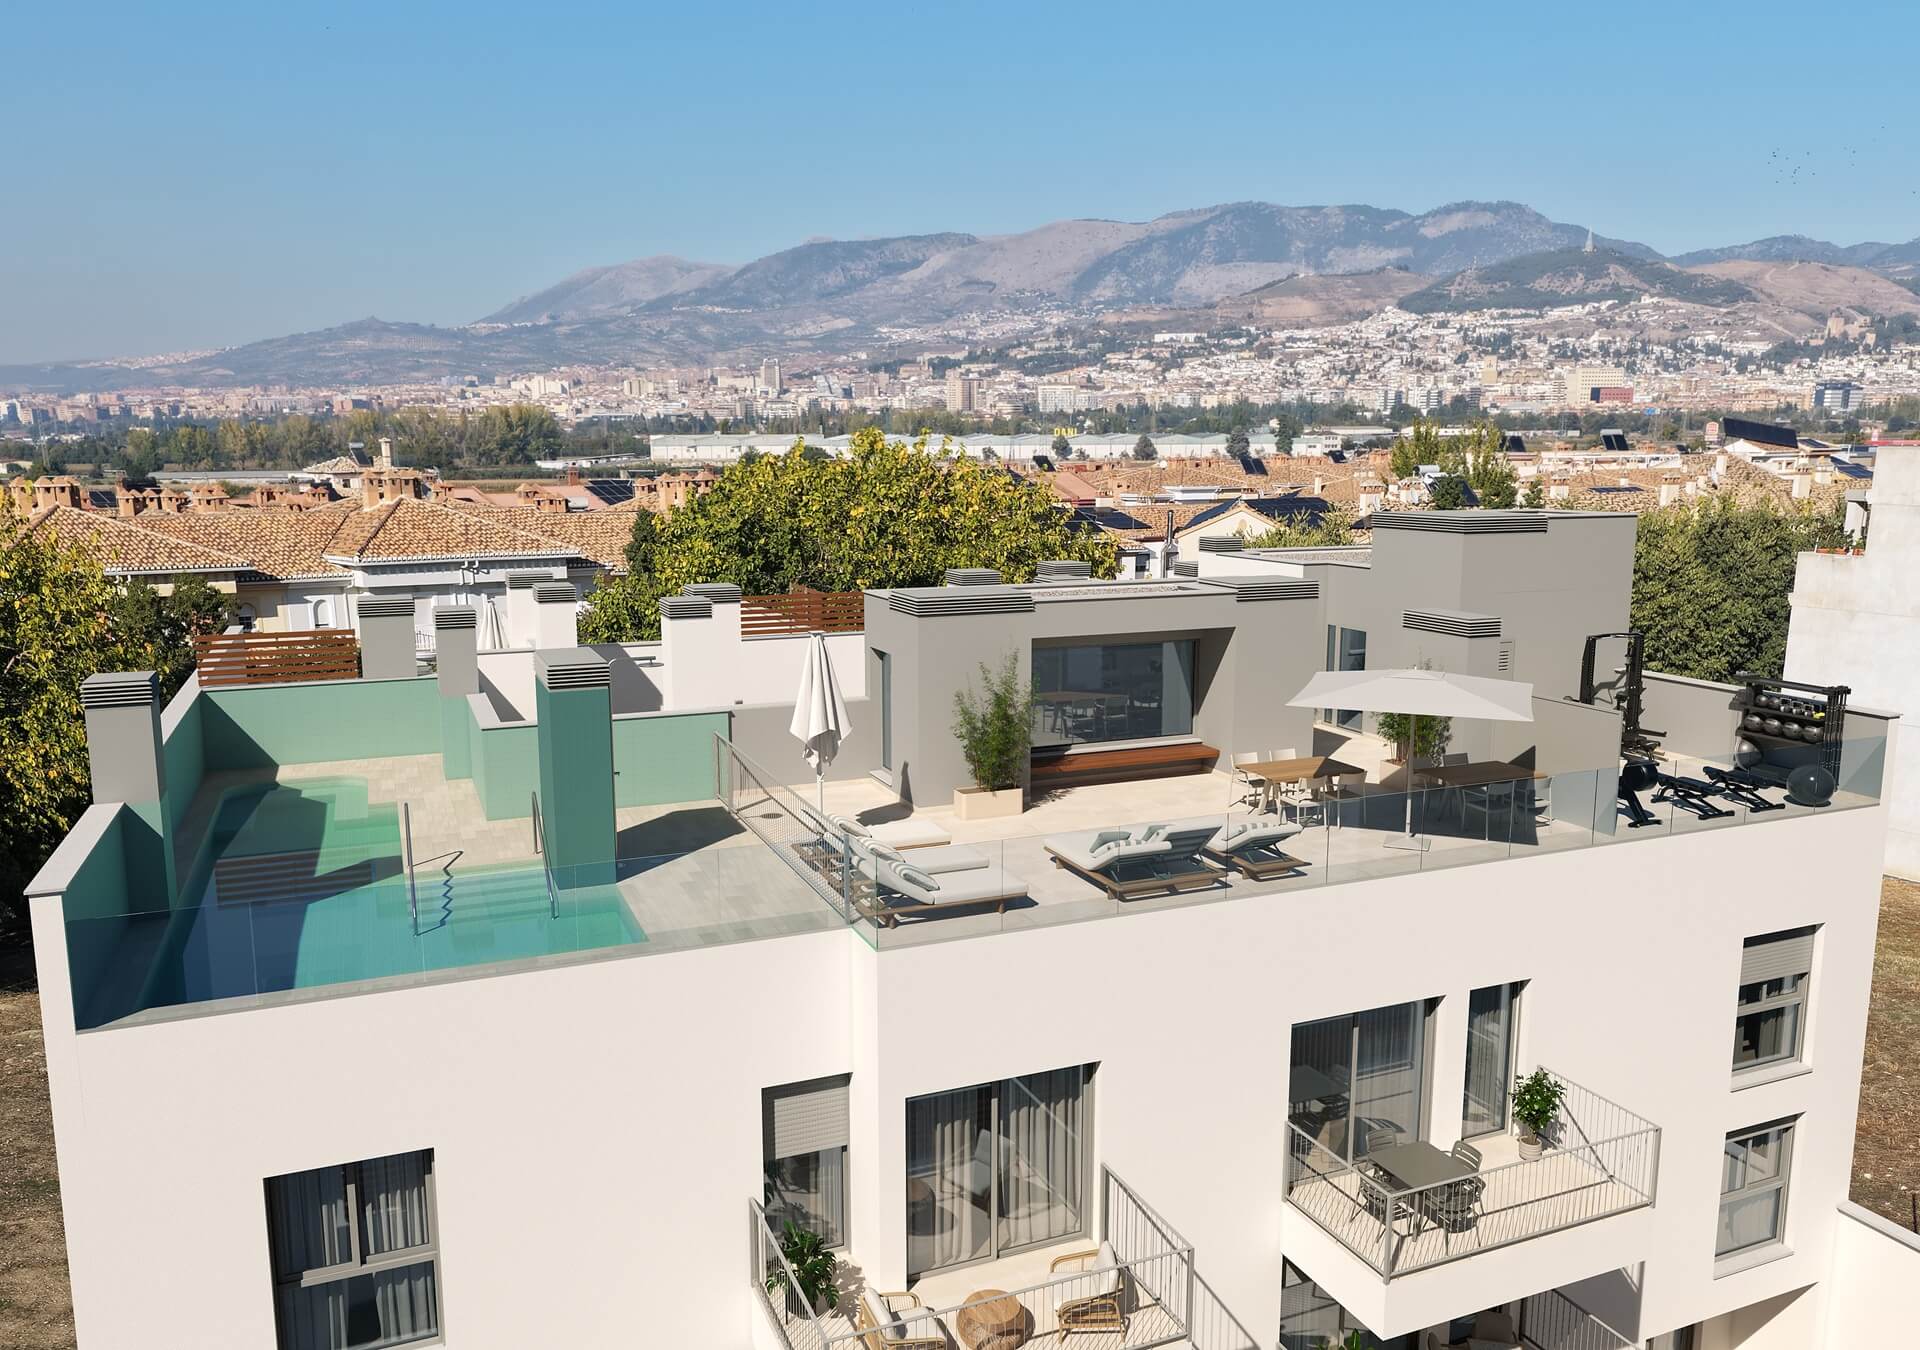 Imagen: Urbanitae
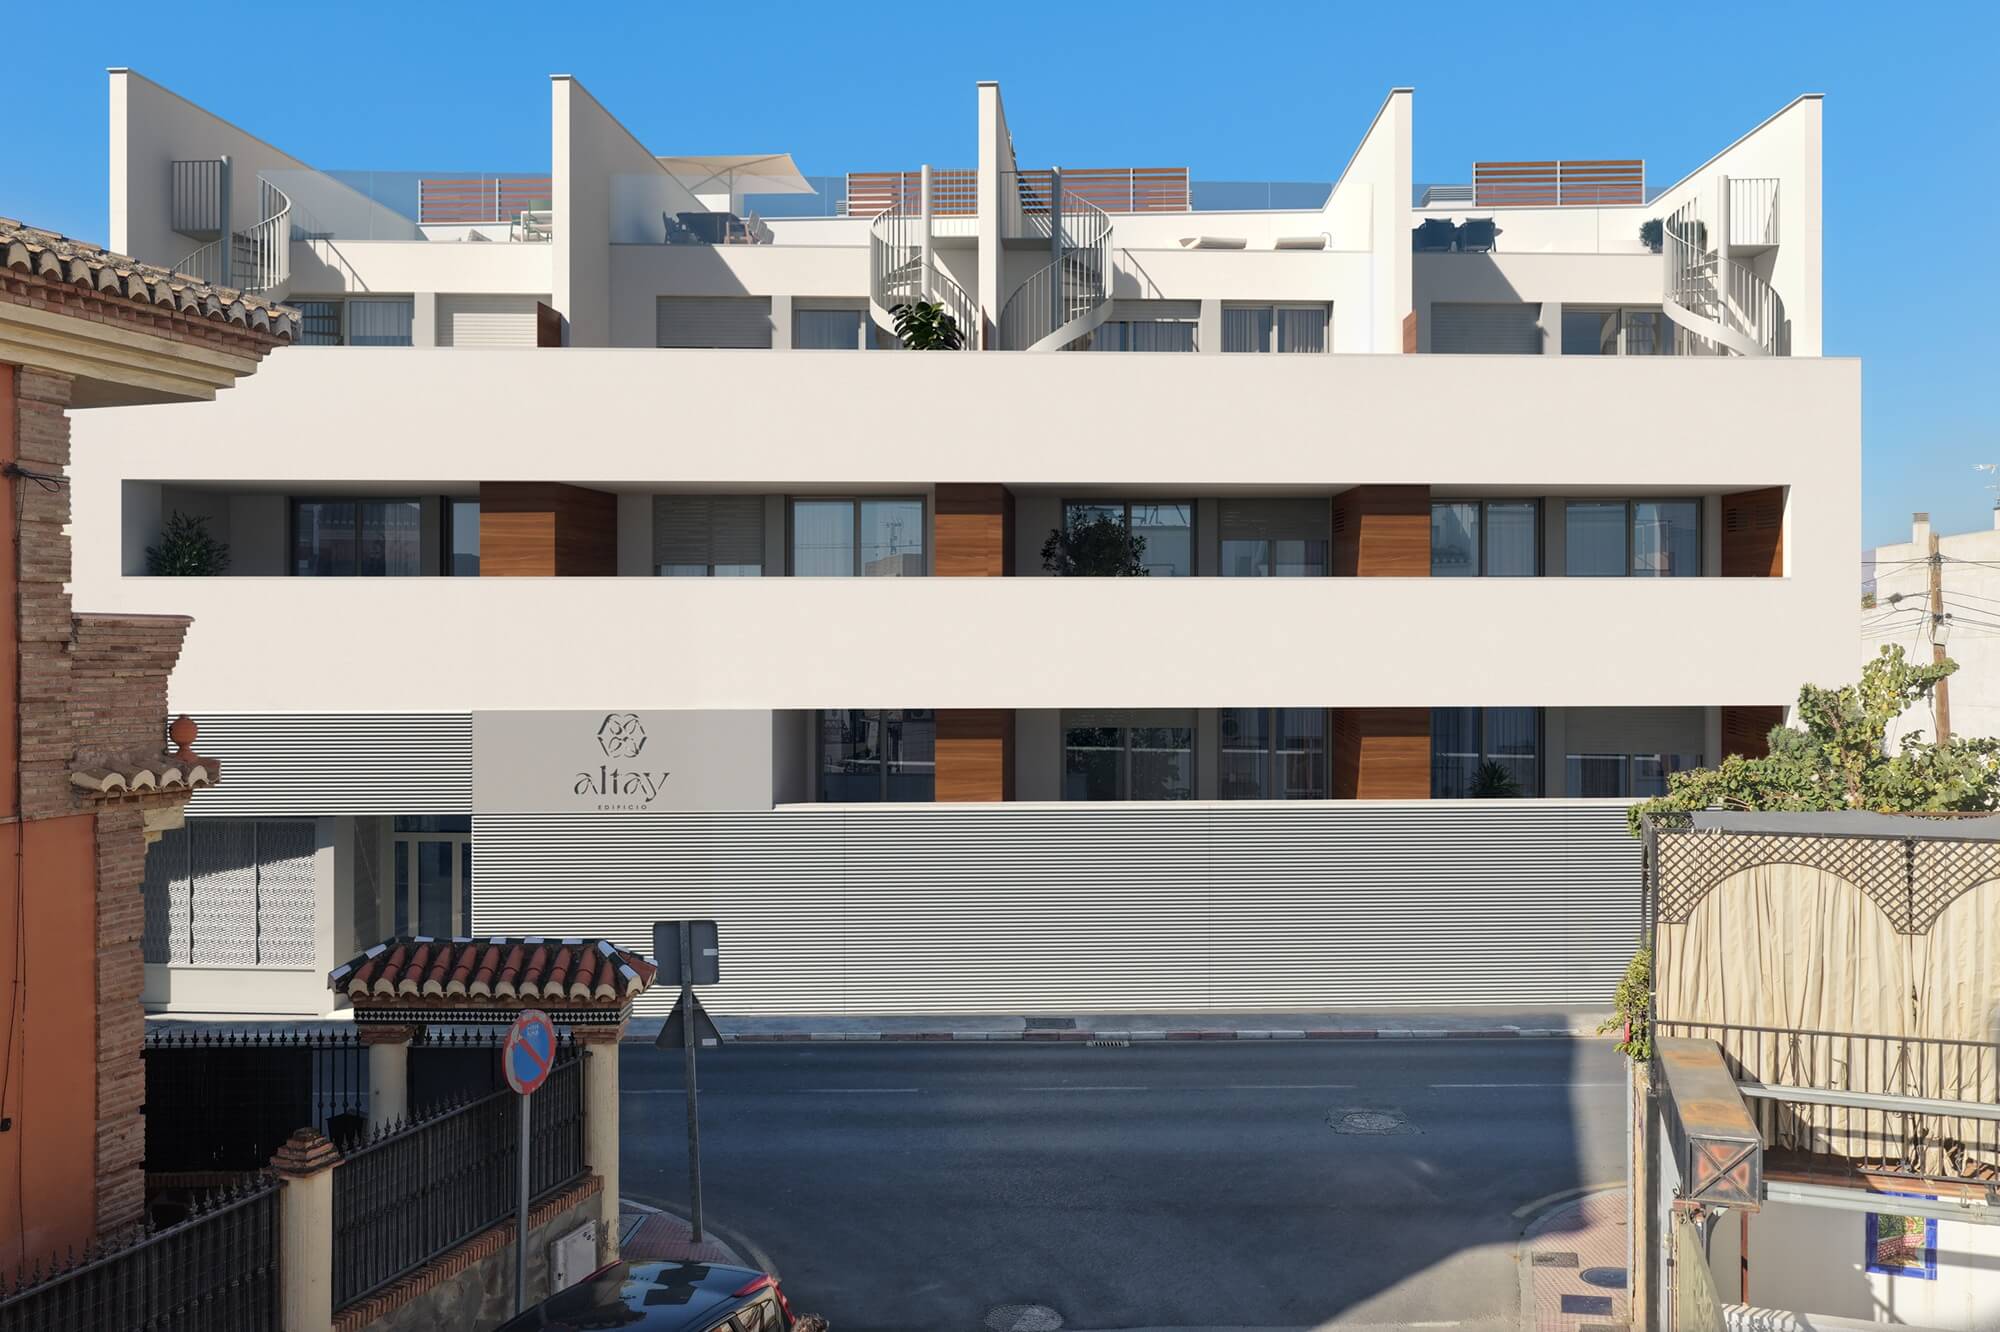 Imagen: Urbanitae
 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Sin datos públicos para esta zona: «La Armilla» no es un municipio que reconozcamos, y «Granada» nombra a la vez un municipio y su provincia: no podemos saber si el proyecto está en la capital. Qué fuentes usamos.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 5,49 (fórmula 1.0.0). La nota de hoy es 5,67. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Se financia la compra de un solar y el arranque de una promoción de vivienda plurifamiliar en Granada, con garajes y trasteros, repartida en dos bloques. La operación es de equity y plusvalía: los inversores de Urbanitae aportan capital mediante una ampliación en una sociedad vehículo, que a su vez entra en la sociedad promotora del proyecto. El gestor se encarga de la promoción y aporta también capital propio. El proyecto figura como financiado y la plataforma está registrada como PSFP.
Ubicación
El proyecto se sitúa en Granada. La documentación describe el entorno como bien dotado y con buena conexión con el centro de la ciudad y con un campus sanitario, además de colegios, centros de salud, comercios y zonas verdes, y un centro comercial en las inmediaciones. Lo presenta como un entorno urbano con servicios y a la vez residencial y tranquilo.
Economía
La documentación plantea tres escenarios. El favorable recoge las estimaciones del gestor, contrastadas por la plataforma. El moderado añade un sobrecoste de construcción sin tocar los precios de venta. El desfavorable combina ese sobrecoste con una bajada de precios y arrojaría pérdida parcial del capital aportado. La obra se financia con un préstamo promotor bancario que la documentación da por negociado. El equity total es la base del reparto y el gestor aporta una parte. La comercialización ya ha colocado parte de las viviendas.
Garantías y estructura
La estructura es de equity preferente, no una garantía de cobro. Los inversores tienen prioridad hasta recuperar su aportación más un retorno preferente; solo después cobra el gestor su capital y una rentabilidad equivalente, y el exceso se reparte entre gestor y accionariado. La financiación de la obra se apoya en un préstamo promotor bancario. No tenemos datos de garantía, de LTV ni de LTV sobre edificio terminado, así que no podemos describir la prelación ni los avales.
Situación comercial y salida
La comercialización arrancó antes del inicio de la obra y la lidera el propio gestor; parte de las viviendas ya están vendidas. La licencia de obras está solicitada y la documentación espera su concesión para arrancar. El dinero vuelve al inversor al final: tras la entrega de las viviendas se reparten los beneficios, y los inversores cobran antes que el gestor hasta recuperar su aportación y el retorno preferente. El plazo que manejamos es de 35 meses, con una rentabilidad anual calculada por nosotros del 15,54 % y un acumulado del 52,4 %.
Ventajas
- Rentabilidad La rentabilidad anual que calculamos es del 15,54 %, con un acumulado del 52,4 % para un plazo de 35 meses. La dimensión puntúa en banda alta, con una subnota de 8,94 y una confianza del 88 %, y aporta 2,23 de los 2,5 puntos posibles.
- Promotor El gestor aporta capital propio al proyecto, lo que alinea su interés con el del inversor, y la documentación destaca su experiencia en la zona. La dimensión puntúa en banda alta, con una subnota de 7,5 y una confianza del 80 %, y aporta 1,88 de los 2,5 puntos posibles.
- Licencia y preventas Parte de las viviendas ya están comercializadas antes de arrancar la obra, lo que reduce el riesgo comercial de salida. La dimensión puntúa en banda media, con una subnota de 5,75 y una confianza del 80 %, y aporta 1,15 de los 2,0 puntos posibles.
Desventajas y riesgos
- Licencia y preventas La dimensión de mercado se queda en banda media, con una subnota de 5,75, y deja de aportar 0,85 puntos de los 2,0 posibles. El escenario desfavorable de la documentación combina un sobrecoste de obra con una bajada de los precios de venta.
- Rentabilidad La rentabilidad es una previsión, no un rendimiento asegurado. El escenario desfavorable contempla pérdida parcial del capital aportado, y la propia documentación advierte de que los plazos de una promoción pueden moverse tanto al alza como a la baja.
- Promotor La confianza en la dimensión de promotor es del 80 %, no total, y deja de aportar 0,62 puntos de los 2,5 posibles. La valoración se apoya en parte en información que no tenemos completa.
Lo que no sabemos
- Garantías No tenemos ningún dato de garantías: faltan la garantía asociada, el LTV de la primera disposición y el LTV sobre edificio terminado. La dimensión queda sin subnota y deja de aportar 2,77 puntos de los 3,0 posibles. No afirmamos de quién es esa ausencia.
Conclusión
La nota se queda en 5,49 sobre 10, con una confianza del 58 % que no llega al umbral del 60 %. La sostienen la rentabilidad y el promotor, ambos en banda alta; la frenan un mercado en banda media y, sobre todo, la ausencia total de datos de garantías, que deja de aportar 2,77 puntos. Es un proyecto de equity con retorno preferente, pero sin información sobre garantías ni LTV, y con la confianza por debajo del umbral, la prudencia es lo razonable.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.