Análisis y valoración del proyecto Valencia I Proyecto Mirador Sur de Urbanitae
Urbanitae ronda cerrada
 Imagen: Urbanitae
Nota: 4,61 /10 confianza global: 74 % nota calculada el 2026-11-15
Plataforma UrbanitaeUbicación Avenida Padre Carlos Ferris, número 113, Albal, ValenciaModalidad Equity / plusvalíaImporte 2 000 000 €Plazo 54 mesesRentabilidad anual 16,37 %
Proyecto Urbanitae en Albal, Valencia
Promoción residencial de obra nueva de 240 viviendas plurifamiliares distribuidas en 3 torres en Albal, Valencia. El proyecto se estructura como equity, con aportación de 1.660.000 € del promotor y 2.000.000 € de inversores de Urbanitae, y prevé solicitar la licencia en los próximos meses tras la modificación del planeamiento municipal.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 8,12 con datos, en parte pesa el 25 % de la fórmula; aporta 2,03 de los 2,50 puntos que podría aportar
- Garantías 3,91 con datos, en parte pesa el 30 % de la fórmula; aporta 1,17 de los 3,00 puntos que podría aportar
- Promotor 4,03 con datos, en parte pesa el 25 % de la fórmula; aporta 1,01 de los 2,50 puntos que podría aportar
- Licencia y preventas 2,00 con datos, en parte pesa el 20 % de la fórmula; aporta 0,40 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el . La nota se ha vuelto a calcular con esos datos y sale la misma.
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- Avenida Padre Carlos Ferris, número 113, Albal, Valencia
- Modalidad
- Equity / plusvalía
- Importe objetivo
- 2 000 000 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- 16,37 %
- Plazo
- 54 meses
Características del inmueble
- Tipo de activo
- Residencial
- Viviendas
- 240 viviendas
- Valor objetivo de ventas
- 55 826 416 €
Situación urbanística y construcción
- Licencia de obras
- Licencia no solicitada
Promotor
- Promotor
- ConfortHogar
- Proyectos previos del promotor
- 2 proyectos
- Capital comprometido
- 1 660 000 €
Garantías
- Garantía
- Sin garantía real
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Coste total del proyecto
- 47 701 820 €
- Margen de seguridad de la venta
- 14,55 %
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- Financiado
- Preventas
- 0,00 %
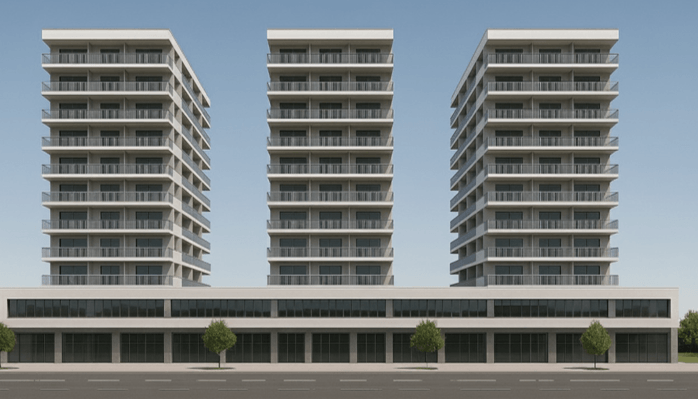 Imagen: Urbanitae
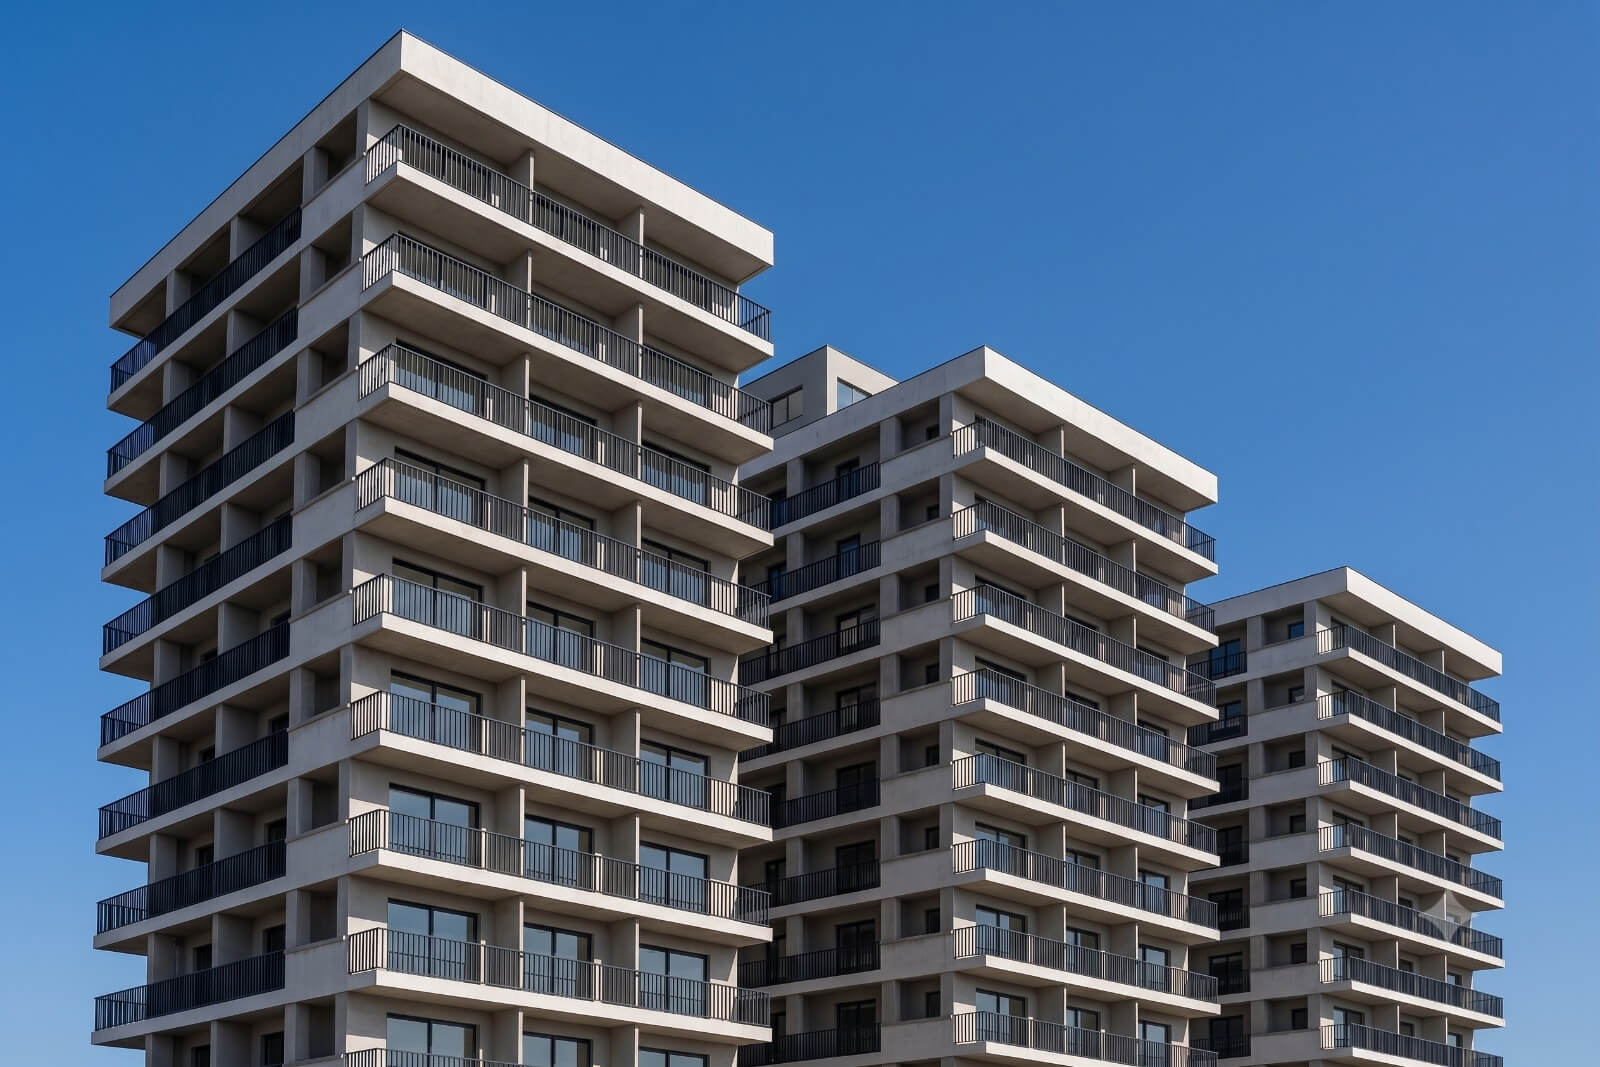 Imagen: Urbanitae
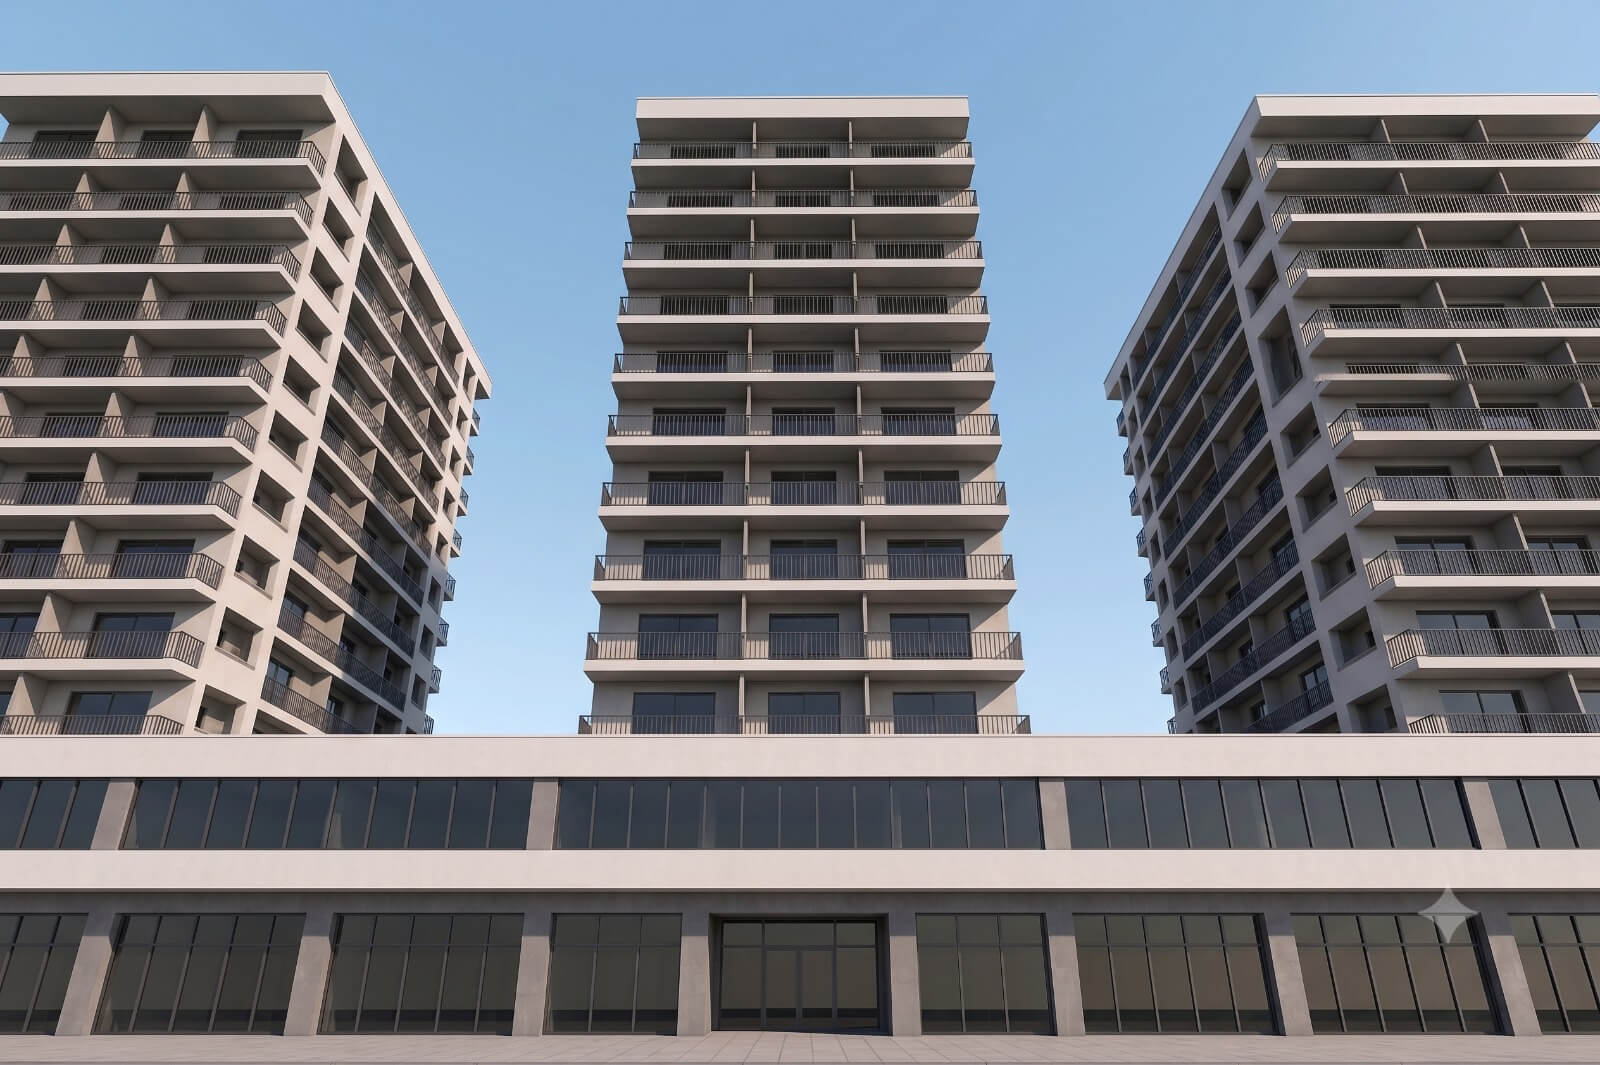 Imagen: Urbanitae
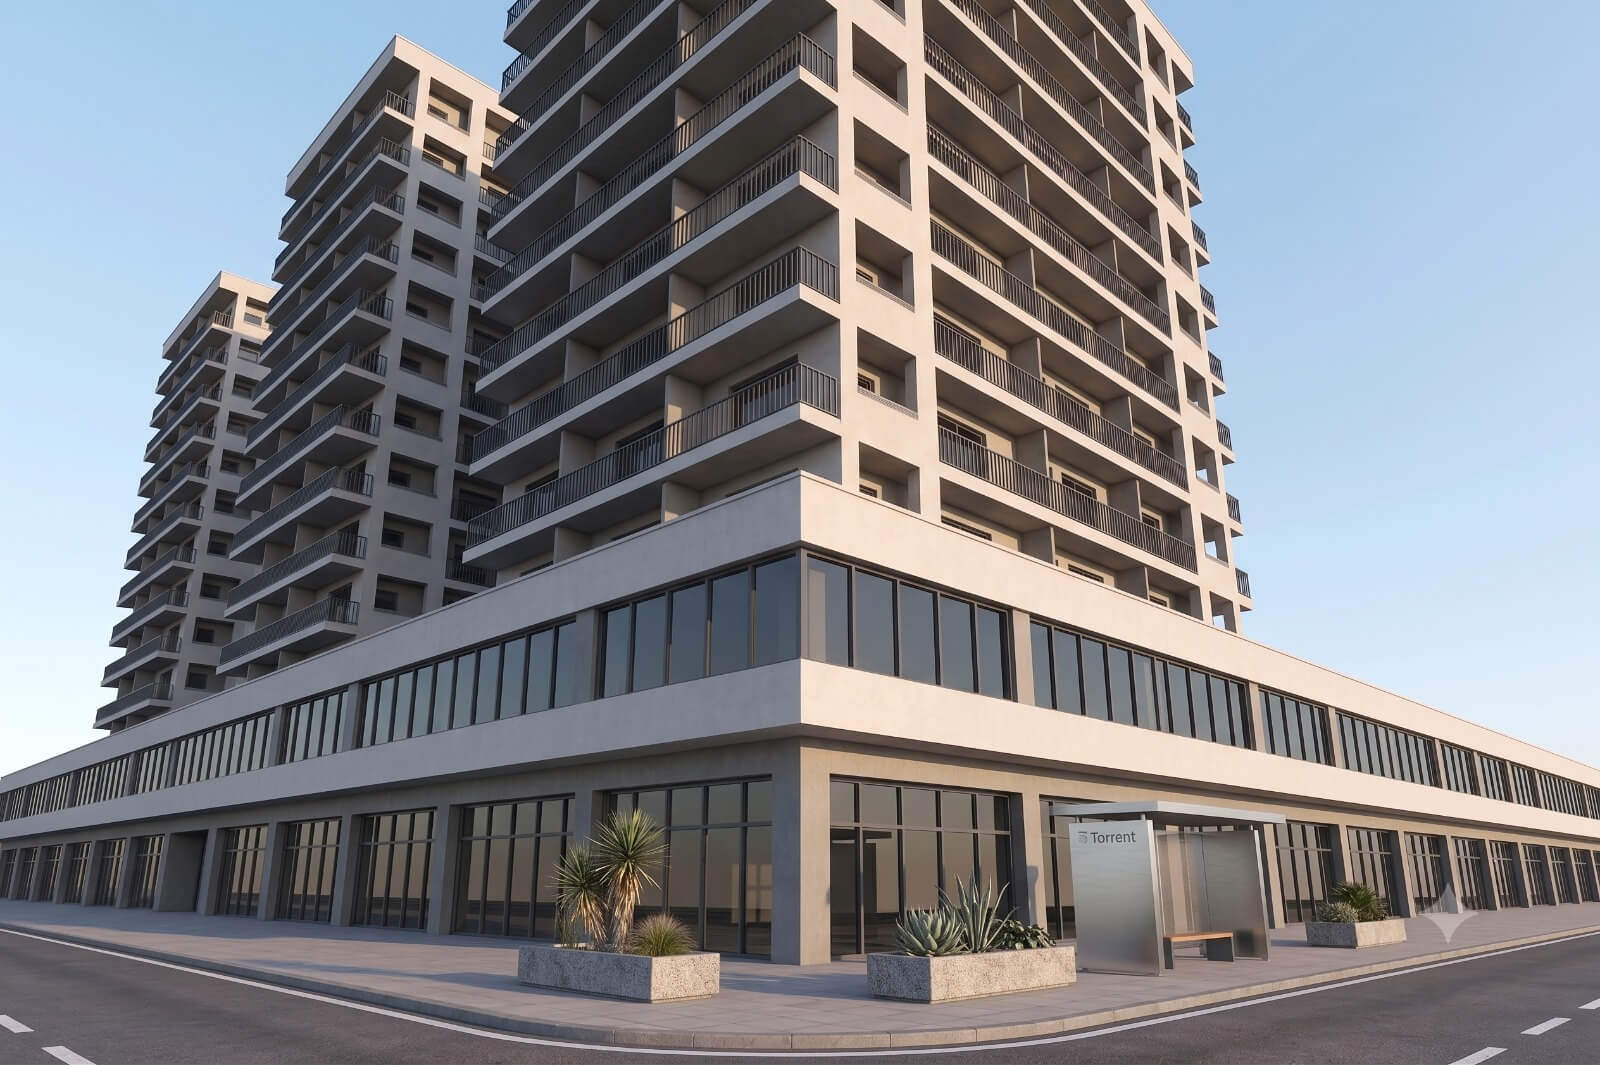 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Albal (Valencia/València), código INE 46007, identificado a partir de la ubicación que publica la plataforma («Avenida Padre Carlos Ferris, número 113, Albal, Valencia»).
- Población
- 17 365 habitantes a 1 de enero de 2025 Instituto Nacional de Estadística (INE), Tabla 29005, «Cifras oficiales del padrón por municipio»; capturado el .
- Renta neta media por persona
- 13 249 € al año renta de 2023 El 28 % de la población de España vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estadística (INE), Tabla 30824, «Indicadores de renta media y mediana»; capturado el .
- Valor tasado medio de la vivienda libre
- sin dato el ministerio solo lo publica para municipios de más de 25.000 habitantes, y no da la cifra cuando no hay tasaciones suficientes.
- Paro registrado
- 1 118 personas septiembre de 2026 6,4 por cada 100 habitantes (calculado por Crowdrater: paro registrado de septiembre de 2026 entre la población a 1 de enero de 2025. No es la tasa de paro, que se mide sobre la población activa). Servicio Público de Empleo Estatal (SEPE), «Paro registrado por municipios desglosado por sexo, tramos de edad y sector de la actividad económica» (fichero anual de datos abiertos); capturado el .
Elaboración propia con datos extraídos del sitio web del INE: www.ine.es. Fuente: Servicio Público de Empleo Estatal (SEPE). Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 1,73 (fórmula 2.0.0). La nota de hoy es 4,61. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Se financia, en formato de equity con estrategia de plusvalía, el desarrollo de una promoción de vivienda de obra nueva. Los inversores aportan capital que se canaliza mediante ampliación de capital hacia una sociedad vehículo y, después, hacia la sociedad promotora, que ejecuta la promoción. La operación se articula a través de la plataforma Urbanitae, registrada como PSFP. El horizonte previsto es de 54 meses, un plazo que calculamos nosotros a partir de sus cifras. La devolución del capital y del resultado depende de que las viviendas se construyan y se vendan.
Ubicación
La documentación sitúa la promoción en un municipio del entorno metropolitano de Valencia, en el cinturón sur del área, dentro de una zona residencial consolidada y densamente poblada. Describe conexiones viarias directas y una futura estación de tren prevista a corta distancia, que enlazaría la zona con la capital. Menciona también proximidad a centros educativos, instalaciones deportivas, comercios y zonas verdes, y una demanda local de obra nueva favorecida por la cercanía a la ciudad. No tenemos mediciones propias del mercado que confirmen esa descripción, y la dimensión de mercado puntúa en banda baja.
Economía
La documentación plantea tres escenarios. En el favorable se toman las estimaciones de ingresos y costes del gestor. En el moderado suben los costes de construcción y bajan los precios de venta. En el desfavorable la subida de costes y la caída de precios llevan a un resultado negativo, con pérdida parcial del capital. La estructura combina financiación senior bancaria, que incluye las cantidades entregadas a cuenta por los clientes, con capital de los inversores de la plataforma, del promotor y de otros inversores. El retorno sobre el capital se obtiene restando los costes previstos a los ingresos previstos y dividiendo entre el capital total. No tenemos las cifras concretas de ingresos, costes, deuda ni capital.
Garantías y estructura
La operación se apoya en financiación senior bancaria y en una estructura de prelación de cobros. Los inversores de la plataforma cobran con prioridad hasta recuperar su aportación más una rentabilidad preferente; solo después recupera el promotor su capital y un retorno equivalente. Quienes entren en un segundo tramo tienen un retorno preferente distinto. El exceso de margen por encima de esos umbrales se reparte entre el promotor, la estructuración del capital y el resto según la aportación de cada parte. En la estructura descrita no aparecen avales ni hipoteca de primer rango.
Situación comercial y salida
El proyecto figura como financiado. La devolución depende de la venta de las viviendas: la plataforma describe el inicio de la comercialización, un ritmo de ventas previsto con el que ir cerrando unidades hasta completar la promoción, y una secuencia que pasa por la obtención de la licencia y una segunda ampliación de capital, la finalización de la obra y, por último, la liquidación de la sociedad y el reparto de beneficios. Los plazos son estimaciones y la propia documentación advierte de que pueden moverse al alza o a la baja.
Desventajas y riesgos
- Rentabilidad La rentabilidad puntúa en banda baja: subnota de 0,97 con una confianza del 20 %. Aporta 0,24 de los 2,50 puntos que podría sumar y deja 2,26 sin aportar a la nota. Además, no tenemos una cifra de rentabilidad anual del proyecto, así que el retorno esperado no puede contrastarse con un número.
- Rentabilidad La documentación contempla un escenario desfavorable en el que la subida de los costes de obra y la bajada de los precios de venta llevan a un resultado negativo, con pérdida parcial del capital aportado. Es el riesgo económico que un inversor debería mirar con más atención.
- Rentabilidad El plazo previsto es de 54 meses, calculado por nosotros a partir de sus cifras. La documentación avisa de que los plazos pueden moverse y de que la licencia depende antes de una modificación urbanística, de modo que el calendario de devolución no es firme.
- Promotor La dimensión de promotor puntúa en banda baja, con subnota 3,43 y una confianza del 16 %. Aporta 0,86 de los 2,50 puntos posibles y deja 1,64 sin aportar. La documentación destaca la experiencia del gestor en obra nueva, pero no tenemos datos que respalden esa trayectoria.
- Licencia y preventas El mercado puntúa en banda baja, con subnota 2,00 y una confianza del 40 %. Aporta 0,40 de los 2,00 puntos posibles y deja 1,60 sin aportar. La documentación reconoce un riesgo comercial: el ritmo de ventas previsto puede no alcanzarse.
Lo que no sabemos
- Garantías No tenemos ningún dato de garantías: ni hipoteca, ni rango, ni LTV, ni LTV sobre edificio terminado, ni avales. Es la dimensión de mayor peso, un 30 %, y su ausencia deja 2,77 puntos sin aportar a la nota. No afirmamos de quién es esa ausencia: puede que no llegue a nuestro proceso, que no conste la procedencia o que no se publique. Una ausencia no es un defecto, es un dato desconocido.
Conclusión
La nota del proyecto es 1,73 sobre 10, con una confianza del 17 % que queda muy por debajo del umbral del 60 %. Las cuatro dimensiones están en banda baja o directamente sin datos, así que ninguna sostiene la valoración, y la de mayor peso, garantías, no tiene ningún dato. Es una inversión de equity de recorrido largo en la que conviene mirar dos veces la estructura de cobro, el calendario y la posibilidad de pérdida parcial del capital.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.