Análisis y valoración del proyecto Oporto | Proyecto Francos IV de Urbanitae
Urbanitae ronda cerrada
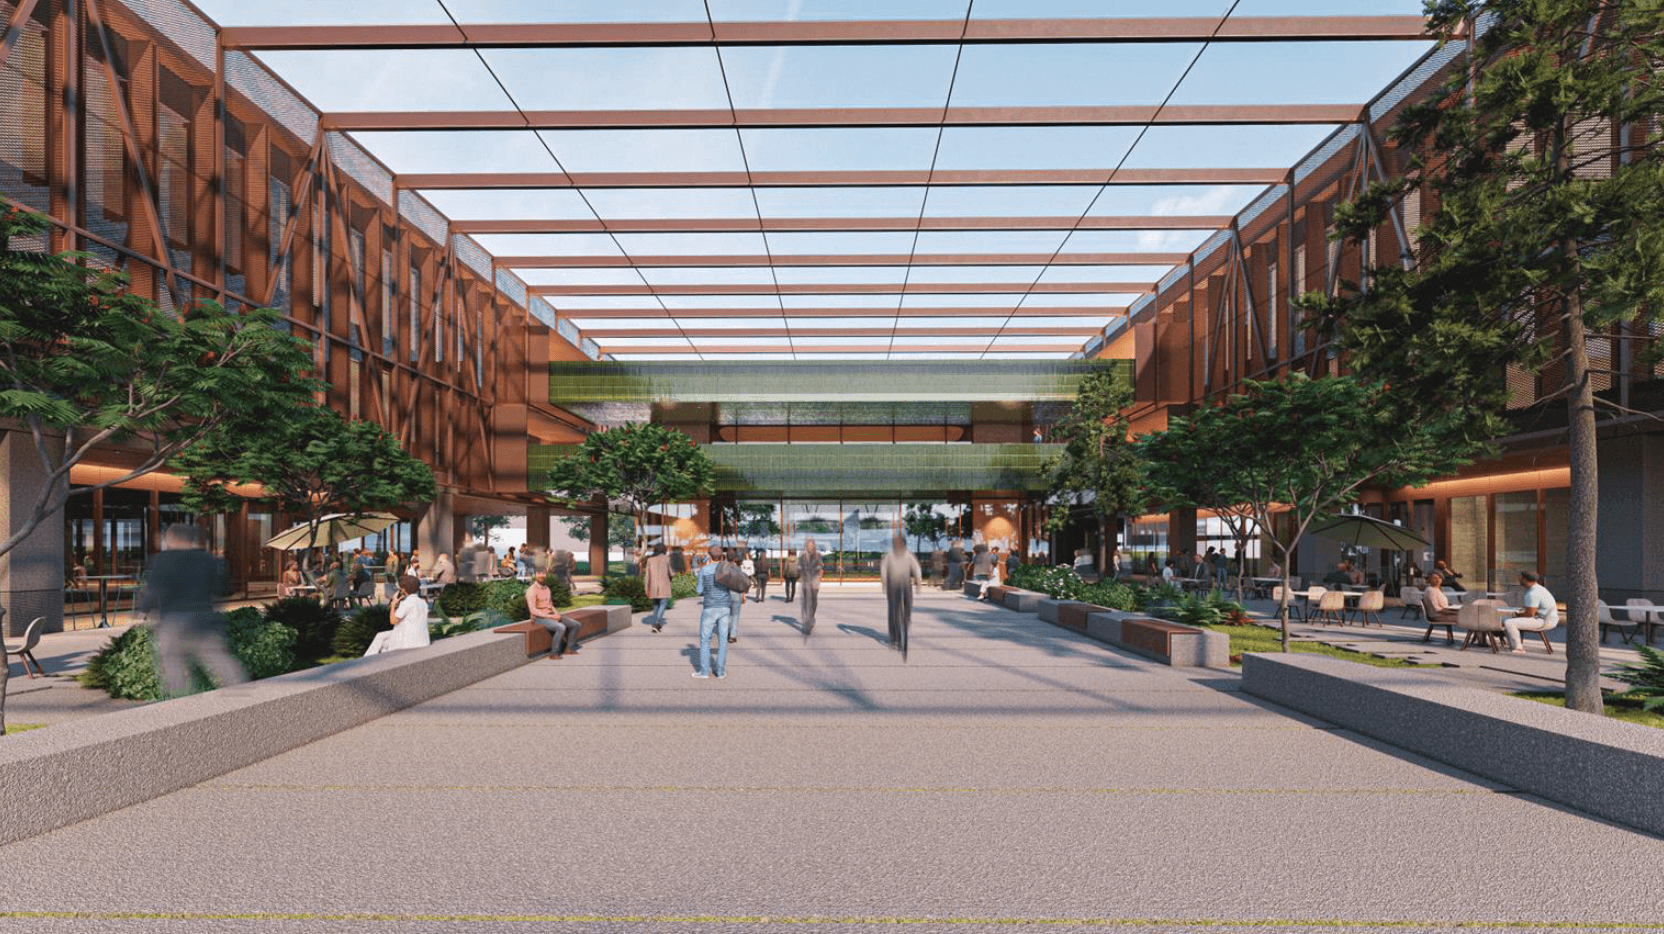 Imagen: Urbanitae
Nota: 5,27 /10 confianza global: 75 % nota calculada el 2026-11-15
Plataforma UrbanitaeUbicación Rua Tenente Valdim S/N, Oporto, PortugalModalidad Equity / plusvalíaImporte 1 000 000 €Plazo 36 mesesRentabilidad anual 16,20 %
Proyecto Urbanitae en Oporto, Portugal
Proyecto de equity para desarrollar un complejo de oficinas en Oporto, con espacios de oficinas, auditorios, coworking, locales comerciales y 180 plazas de garaje, sobre 20.588 m² construidos. La inversión se canaliza vía ampliación de capital en Colina Metafórica, LDA, con financiación bancaria prevista para la obra y remuneración preferente del 15% anual para los inversores de Urbanitae.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 8,74 con datos, en parte pesa el 25 % de la fórmula; aporta 2,19 de los 2,50 puntos que podría aportar
- Garantías 3,96 con datos, en parte pesa el 30 % de la fórmula; aporta 1,19 de los 3,00 puntos que podría aportar
- Promotor 4,80 con datos, en parte pesa el 25 % de la fórmula; aporta 1,20 de los 2,50 puntos que podría aportar
- Licencia y preventas 3,50 con datos, en parte pesa el 20 % de la fórmula; aporta 0,70 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el . La nota se ha vuelto a calcular con esos datos y sale la misma.
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- Rua Tenente Valdim S/N, Oporto, Portugal
- Modalidad
- Equity / plusvalía
- Importe objetivo
- 1 000 000 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- 16,20 %
- Plazo
- 36 meses
Características del inmueble
- Tipo de activo
- Oficinas
- Valor objetivo de ventas
- 85 142 729 €
Situación urbanística y construcción
- Licencia de obras
- Licencia en trámite
Promotor
- Promotor
- Osborne+Co
- Proyectos previos del promotor
- 50 proyectos
- Años de experiencia
- 30 años
Garantías
- Garantía
- Sin garantía real
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Coste total del proyecto
- 71 959 928 €
- Margen de seguridad de la venta
- 15,48 %
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- Financiado
- Preventas
- 0,00 %
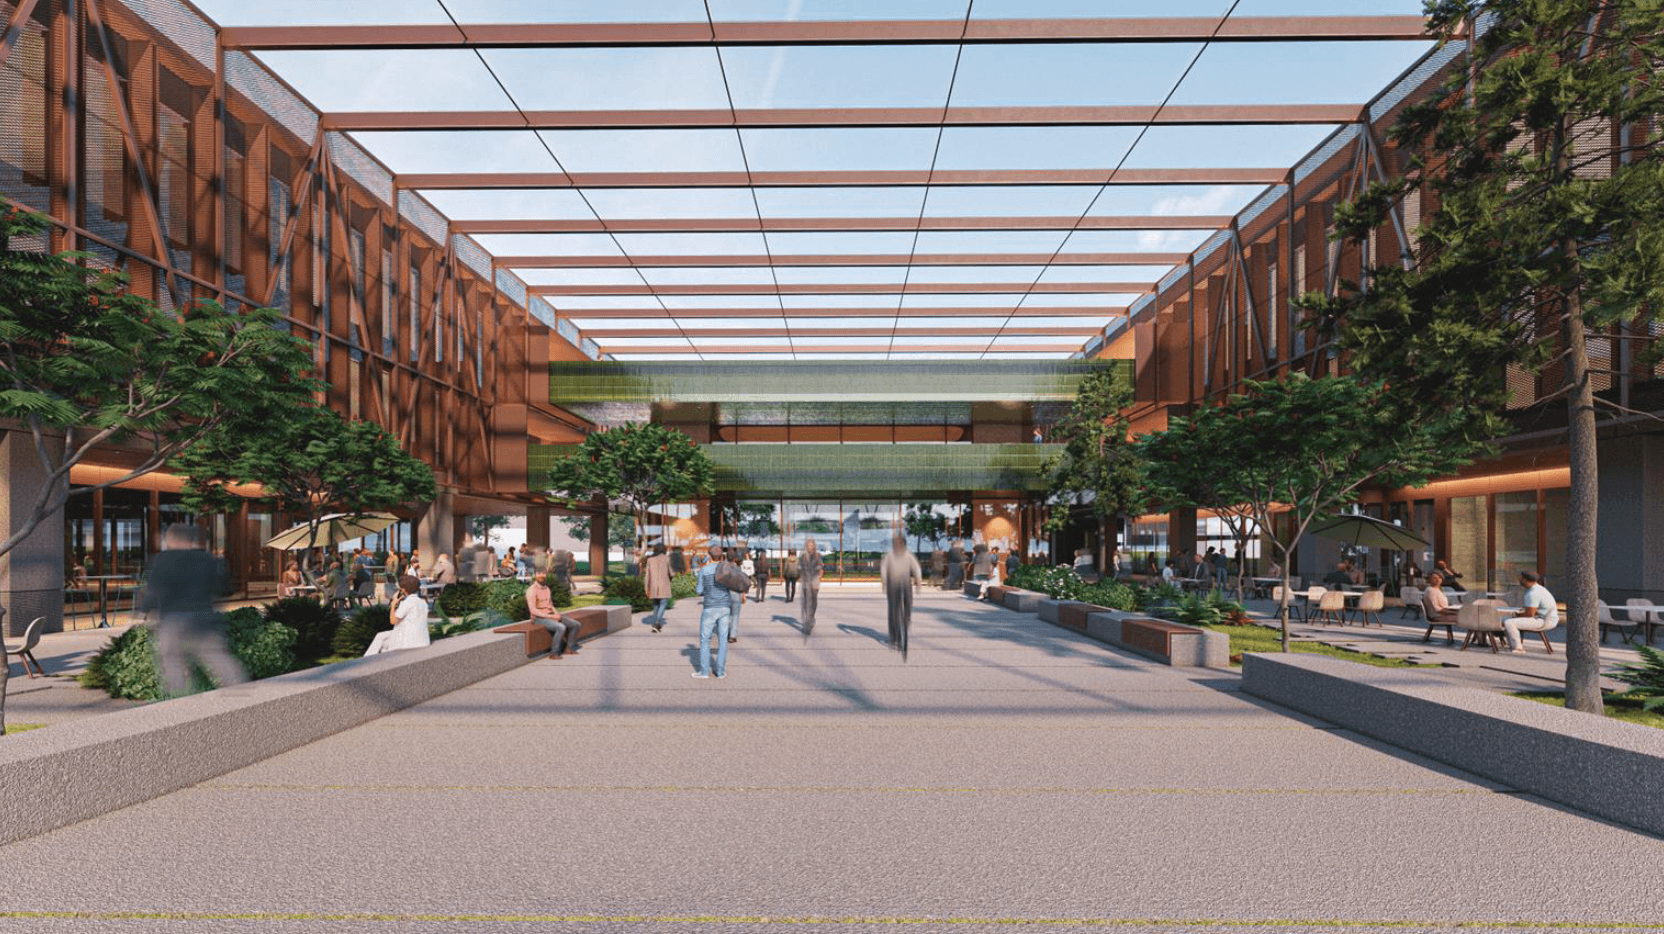 Imagen: Urbanitae
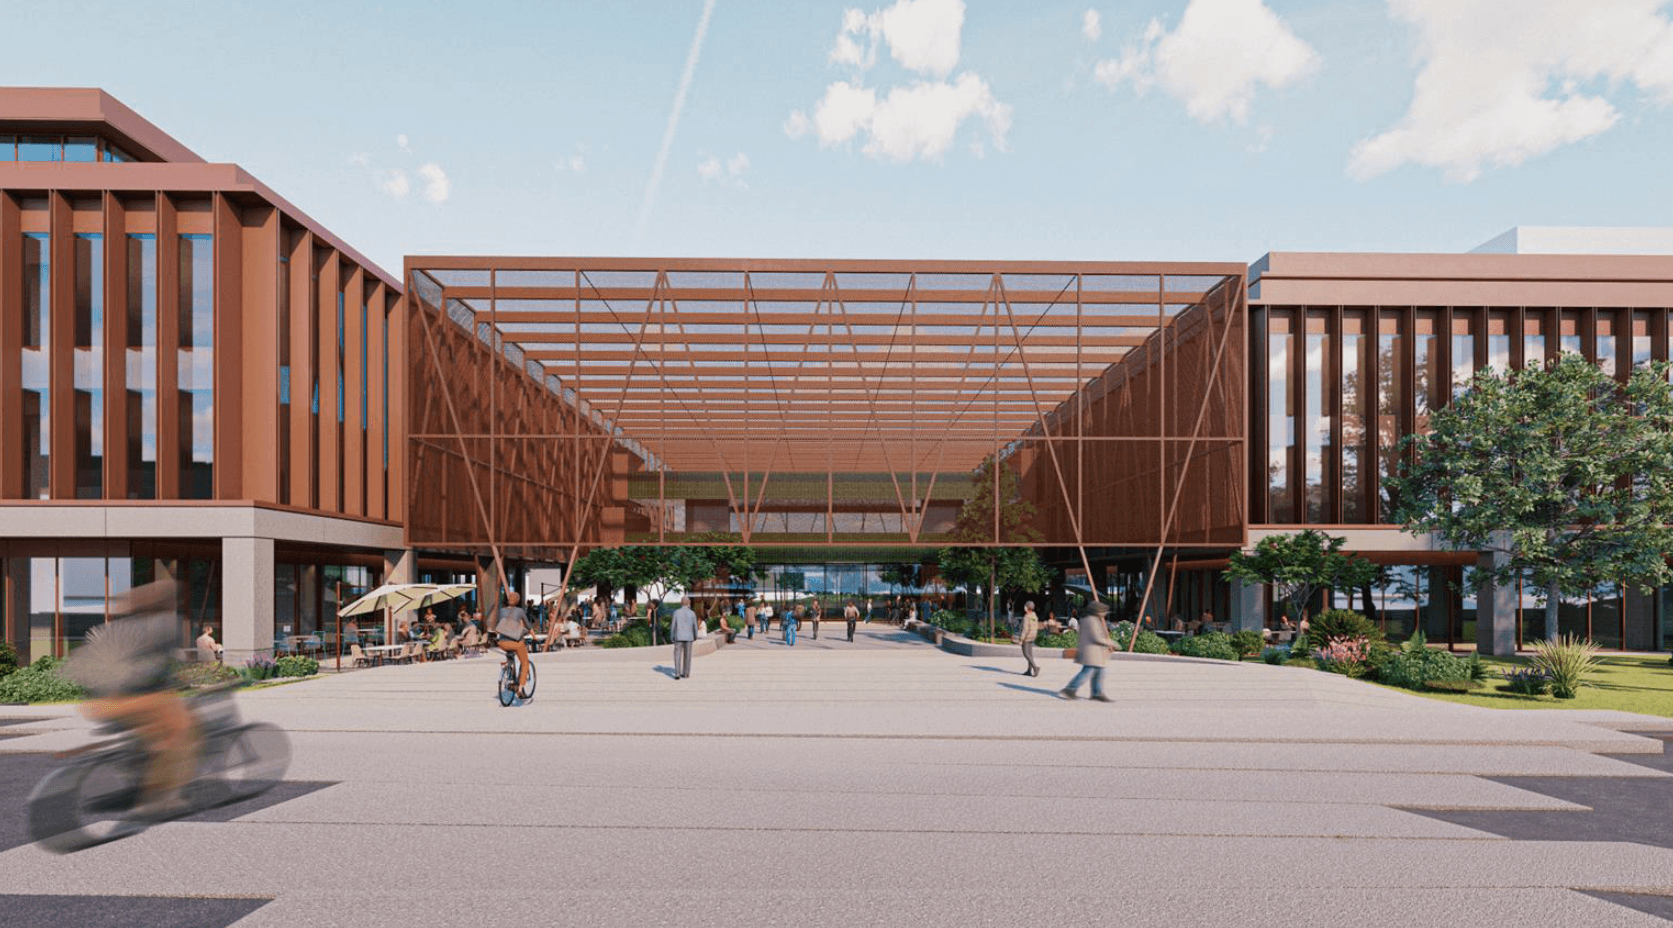 Imagen: Urbanitae
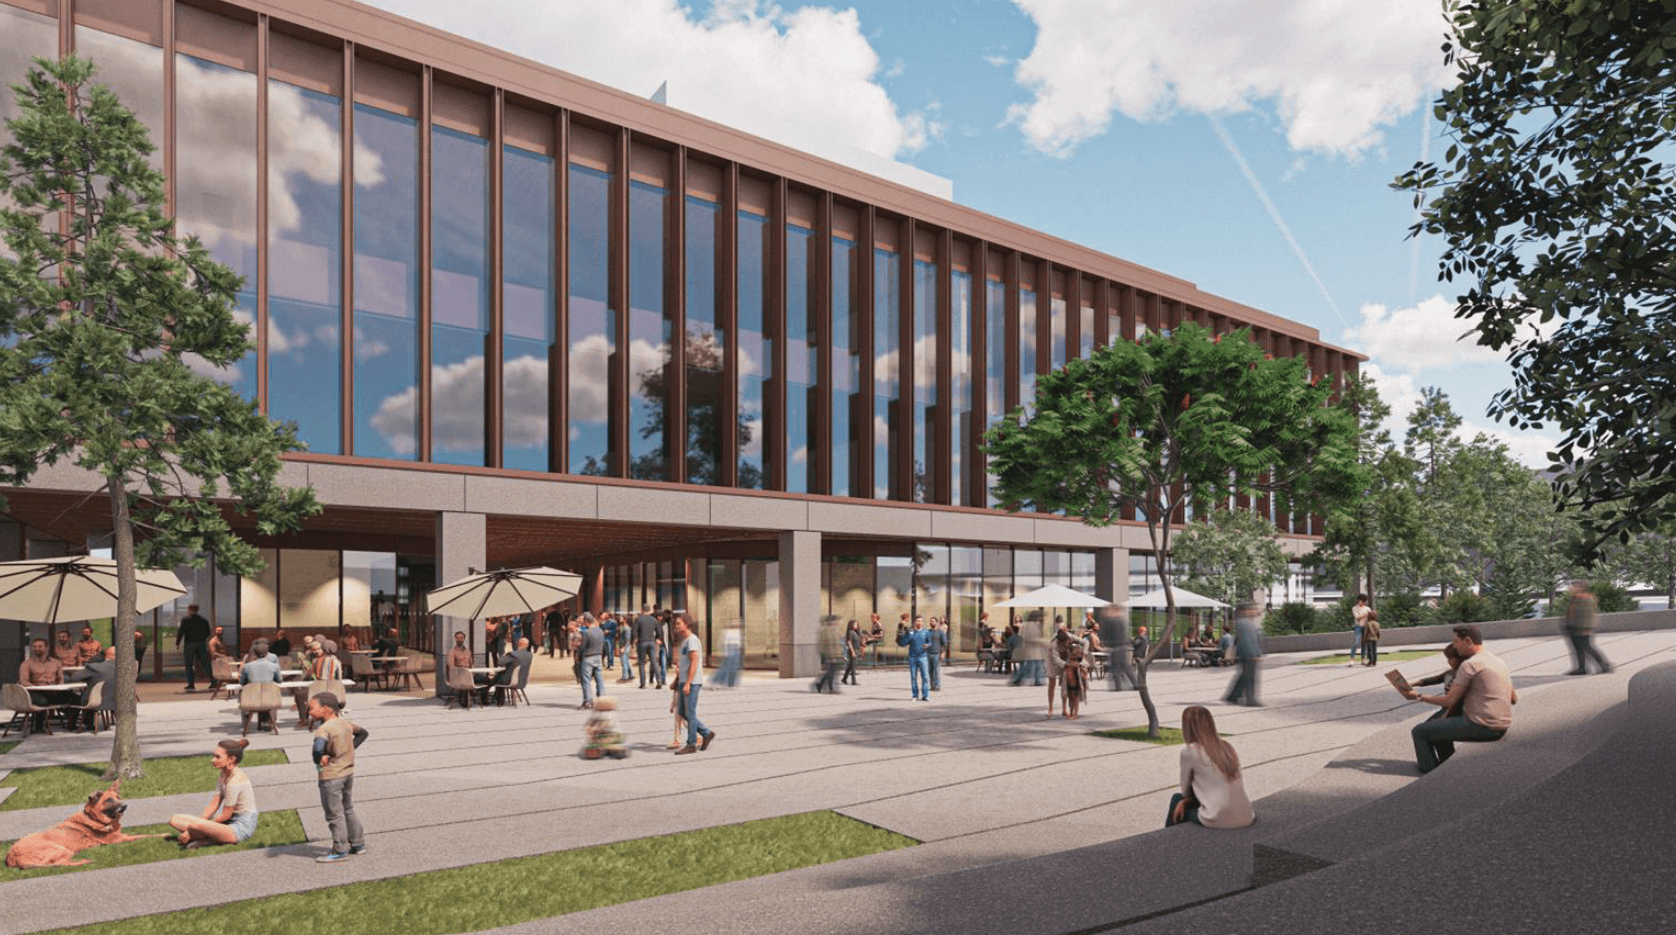 Imagen: Urbanitae
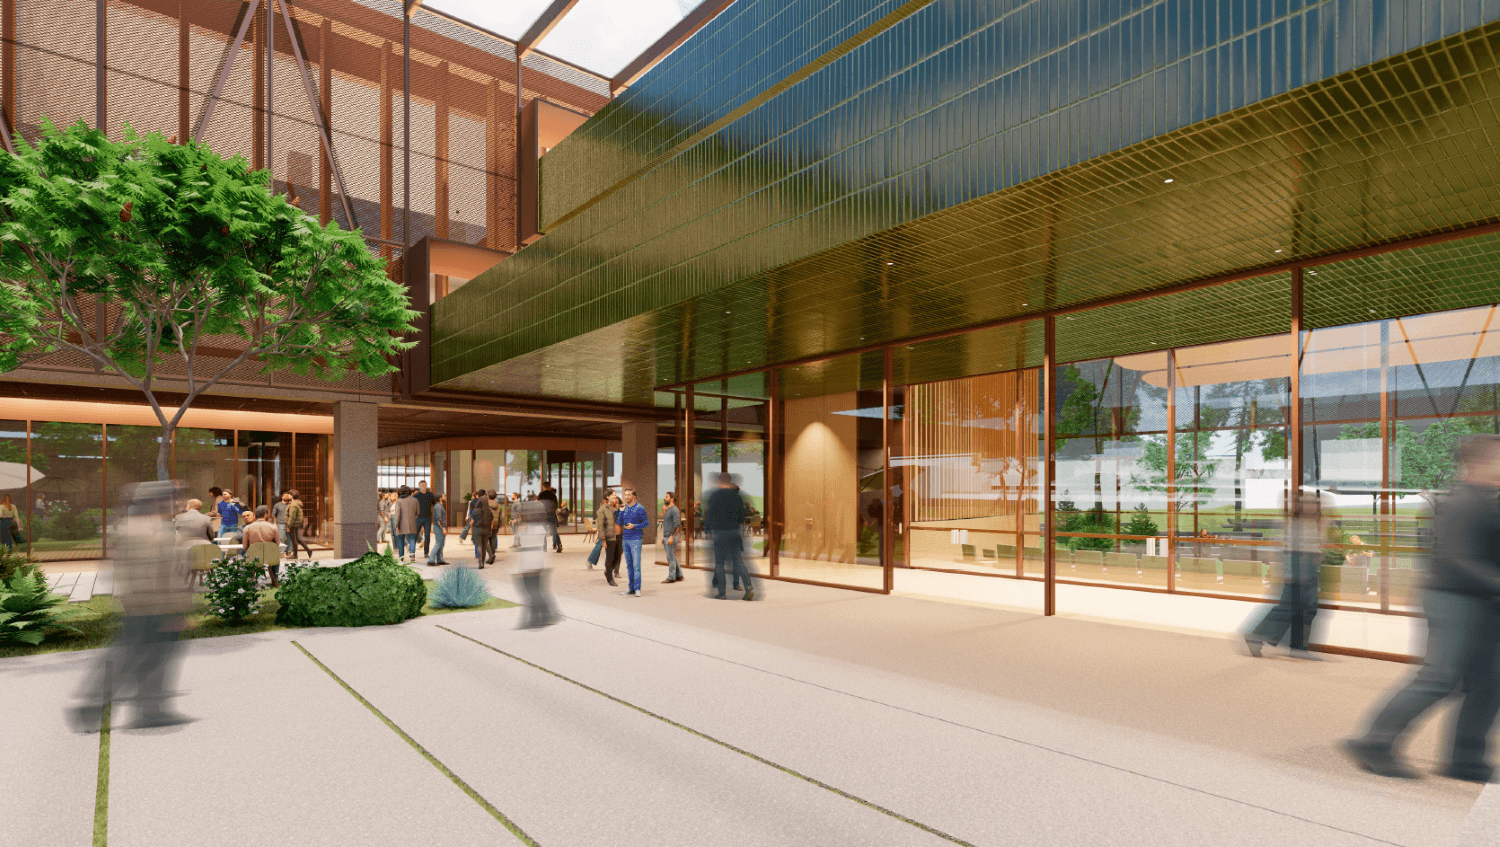 Imagen: Urbanitae
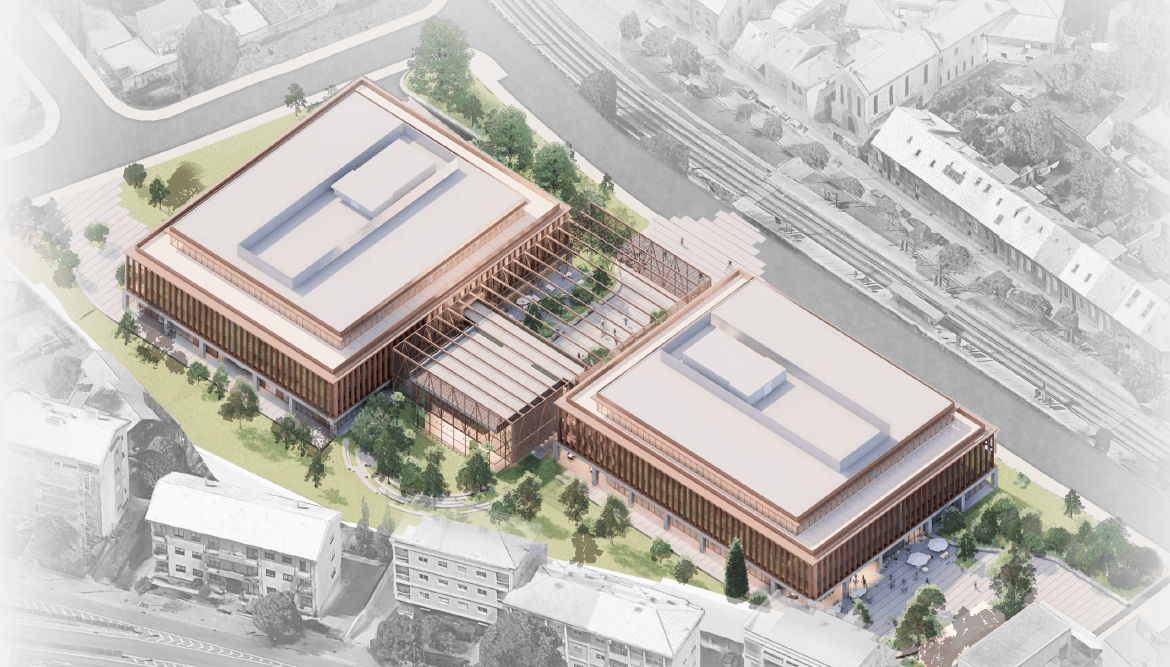 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Porto (Porto, Portugal), código del INE de Portugal 11A1312, identificado a partir de la ubicación que publica la plataforma («Rua Tenente Valdim S/N, Oporto, Portugal»).
- Población residente
- 273 476 habitantes estimación a 31 de diciembre de 2025 Instituto Nacional de Estatística (INE de Portugal), Indicador 0012918, «População residente (N.º) por Local de residência (NUTS - 2024), Sexo e Grupo etário»; capturado el .
- Renta mediana declarada por contribuyente
- 13 210 € al año rendimientos de 2024 El 71 % de la población de Portugal vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estatística (INE de Portugal), Indicador 0012757, «Valor mediano do rendimento bruto declarado deduzido do IRS liquidado por sujeito passivo (€)»; capturado el .
- Valor mediano de venta de la vivienda
- 3 510 €/m² ventas de los 12 meses hasta el 1.º trimestre de 2026 Instituto Nacional de Estatística (INE de Portugal), Indicador 0012234, «Valor mediano das vendas de alojamentos familiares nos últimos 12 meses (€/ m²)», categoría total; capturado el .
- Tasa de paro (Censo)
- 11,7 % en el Censo de 2021 Instituto Nacional de Estatística (INE de Portugal), Indicador 0012328, «Taxa de desemprego (%) por Local de residência à data dos Censos [2021] (NUTS - 2024) e Sexo», ambos sexos; capturado el .
Fuente: Instituto Nacional de Estatística, IP – Portugal. Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 2,08 (fórmula 1.0.0). La nota de hoy es 5,27. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Se financia el cuarto tramo de un proyecto de plusvalía en Oporto, promovido por un gestor especializado en oficinas y ofrecido a través de Urbanitae. Los inversores aportan capital a una sociedad vehículo que después entra en la sociedad promotora del proyecto, cuyo objeto es desarrollar un complejo de oficinas con espacios comerciales y plazas de garaje. La aportación completa el equity previsto y da liquidez a la sociedad para cubrir los costes que no asumen el gestor, los socios ni la financiación bancaria. El plazo que calculamos a partir de las cifras publicadas es de 36 meses, y el proyecto figura como financiado.
Ubicación
El proyecto está en Oporto, en una zona que la documentación describe como prime y plenamente consolidada dentro del distrito de oficinas de la ciudad. Según esa misma documentación, el activo se sitúa junto a una estación de metro y cuenta con todo tipo de servicios en el entorno. La documentación añade que se trataría del único proyecto de oficinas de nueva construcción disponible en ese mercado en el momento de su salida, en un entorno donde buena parte de los proyectos en construcción ya estaría comercializada, y que la tasa de desocupación de la zona es baja, con demanda por encima de la oferta. No se detallan más características del entorno.
Economía
La documentación publica tres escenarios con previsiones de ingresos y costes. El favorable recoge las estimaciones del gestor; el moderado añade una desviación al alza de los costes de construcción manteniendo los ingresos; y el desfavorable combina un encarecimiento de la obra con una rebaja de los precios de venta hasta arrojar un resultado negativo para el inversor, con pérdida parcial del capital aportado. La financiación bancaria prevista cubriría los costes de obra, y la aportación de los inversores completa el equity y dota de liquidez a la sociedad promotora. No hay preventas: la vía de ingresos es alquilar el complejo y venderlo después. No tenemos el dato de rentabilidad anual.
Garantías y estructura
La operación se articula mediante una ampliación de capital: los inversores entran a través de una sociedad vehículo que después participa en la sociedad promotora del proyecto. La financiación bancaria prevista, de una entidad portuguesa, cubriría el coste de desarrollo de la obra, y la aportación de los inversores completa el equity. Se ha pactado una remuneración preferente para los inversores: el promotor no recupera su capital ni recibe beneficios hasta que ellos hayan cobrado su aportación y su retorno pactado. Esa prelación es un orden de cobro sobre lo que produzca la venta, no una garantía de recuperar el dinero. La plataforma figura registrada como PSFP.
Situación comercial y salida
El proyecto está en fase de desarrollo, no de venta. La documentación explica que, una vez iniciada la obra, se empezará a comercializar la superficie para alquiler buscando la mayor ocupación posible y unas rentas estables antes de vender el activo. El formato previsto es multi-inquilino, con un periodo de operación estimado antes de la venta, y los precios de alquiler y venta del plan de negocio están contrastados con un informe de mercado. El dinero vuelve al inversor con la venta del activo y la liquidación de la sociedad, con carácter preferente sobre el capital del promotor. El proyecto figura como financiado.
Ventajas
- Licencia y preventas Es la dimensión que más aporta: subnota de 5,5 sobre 10 y 1,10 puntos de los 2,00 posibles, con una confianza del 40 %. La documentación describe la ubicación como zona prime y consolidada del mercado de oficinas de Oporto, junto a una estación de metro, con demanda por encima de la oferta y rentas de mercado que, según informes independientes, superan las estimaciones del plan de negocio.
Desventajas y riesgos
- Rentabilidad Es la dimensión peor puntuada: subnota de 1,54 sobre 10, aporta 0,39 puntos de los 2,50 posibles y deja 2,12 sin sumar, con una confianza del 20 %. No tenemos el dato de rentabilidad anual. La documentación recuerda que la normativa impide a las plataformas comunicar la rentabilidad estimada en equity, así que el inversor se queda con escenarios de ingresos y costes, no con una cifra de retorno.
- Rentabilidad La documentación publica un escenario desfavorable en el que el inversor acaba con un resultado negativo y pierde parte del capital aportado. El carácter preferente de su aportación está incluido en el cálculo y mitiga el impacto, pero no lo elimina: la prelación ordena el cobro, no asegura recuperar el dinero.
- Licencia y preventas Aunque es la dimensión mejor situada, su confianza es del 40 % y deja 0,90 puntos de los 2,00 posibles sin aportar. Lo que sostiene la lectura es un informe de mercado sobre rentas y precios, no una comprobación de precios ya cerrados ni de inquilinos comprometidos.
Lo que no sabemos
- Garantías No tenemos ningún dato de esta dimensión, la de mayor peso en la nota con un 30 %. Deja de aportar 2,77 puntos de los 3,00 posibles. El dato que falta es el rango de garantía del proyecto. No sabemos de quién es esa ausencia y no la calificamos: es información desconocida, no un defecto.
- Promotor No tenemos ningún dato de esta dimensión, que pesa un 25 % y deja de aportar 2,12 puntos de los 2,50 posibles. Nos falta información sobre el gestor del proyecto, su experiencia y su papel en la operación. No sabemos de quién es esa ausencia y no la calificamos ni bien ni mal.
Conclusión
La nota se queda en 2,08 sobre 10 con una confianza del 13 %, muy por debajo del 60 % que marca el umbral. Dos de las cuatro dimensiones, garantías y promotor, no tienen ningún dato, y pesan un 30 % y un 25 %. Lo único que sostiene el análisis es una lectura de mercado favorable, con una confianza del 40 %; el retorno, la estructura de garantías y el historial del gestor quedan fuera de lo que podemos contar, y ahí es donde un inversor debería mirar antes de decidir.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.