Análisis y valoración del proyecto Sanxenxo | Proyecto Nantes de Urbanitae en 36969 Sanxenxo, Pontevedra
Urbanitae ronda cerrada
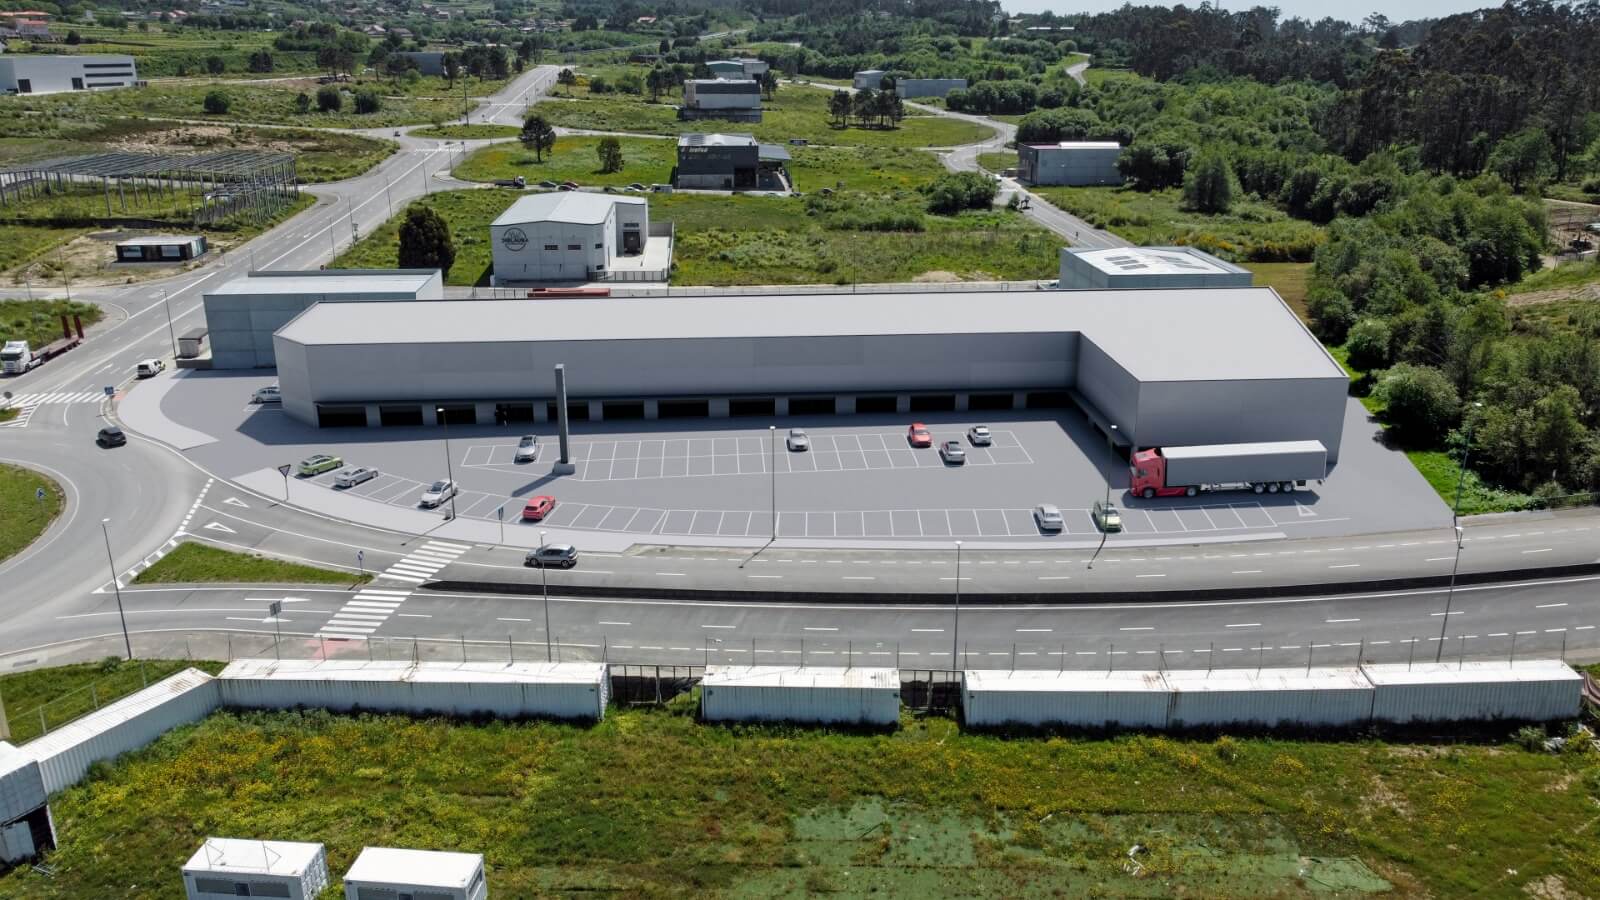 Imagen: Urbanitae
Nota: 5,72 /10 confianza global: 73 % nota calculada el 2026-11-15
Plataforma UrbanitaeUbicación Parque Empresarial de Nantes, 36969 Sanxenxo, PontevedraModalidad Equity / plusvalíaImporte 1 260 000 €Plazo 26 mesesRentabilidad anual 17,98 %
Proyecto Urbanitae en 36969 Sanxenxo, Pontevedra
Adquisición de una parcela en el Parque Empresarial de Nantes, Sanxenxo (Pontevedra), para desarrollar y vender un parque comercial de cinco medianas con unos 3.000 m² edificables. La operación se estructura mediante una ampliación de capital de 1.800.000 €, con 1.260.000 € aportados por inversores de Urbanitae (70%) y 540.000 € por el promotor Espiga 4 Capital (30%), y financiación bancaria senior de aproximadamente 2.500.000 €.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 8,67 con datos, en parte pesa el 25 % de la fórmula; aporta 2,17 de los 2,50 puntos que podría aportar
- Garantías 3,74 con datos, en parte pesa el 30 % de la fórmula; aporta 1,12 de los 3,00 puntos que podría aportar
- Promotor 4,51 con datos, en parte pesa el 25 % de la fórmula; aporta 1,13 de los 2,50 puntos que podría aportar
- Licencia y preventas 6,50 con datos, en parte pesa el 20 % de la fórmula; aporta 1,30 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el . La nota se ha vuelto a calcular con esos datos y sale la misma.
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- Parque Empresarial de Nantes, 36969 Sanxenxo, Pontevedra
- Modalidad
- Equity / plusvalía
- Importe objetivo
- 1 260 000 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- 17,98 %
- Plazo
- 26 meses
Características del inmueble
- Tipo de activo
- Oficinas
- Valor objetivo de ventas
- 5 397 686 €
Situación urbanística y construcción
- Licencia de obras
- Licencia en trámite
Promotor
- Promotor
- Espiga 4 Capital
- Capital propio del promotor
- 30,00 %
- Capital comprometido
- 540 000 €
Garantías
- Garantía
- Sin garantía real
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Coste total del proyecto
- 4 621 881 €
- Margen de seguridad de la venta
- 14,37 %
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- Financiado
- Preventas
- 60,00 %
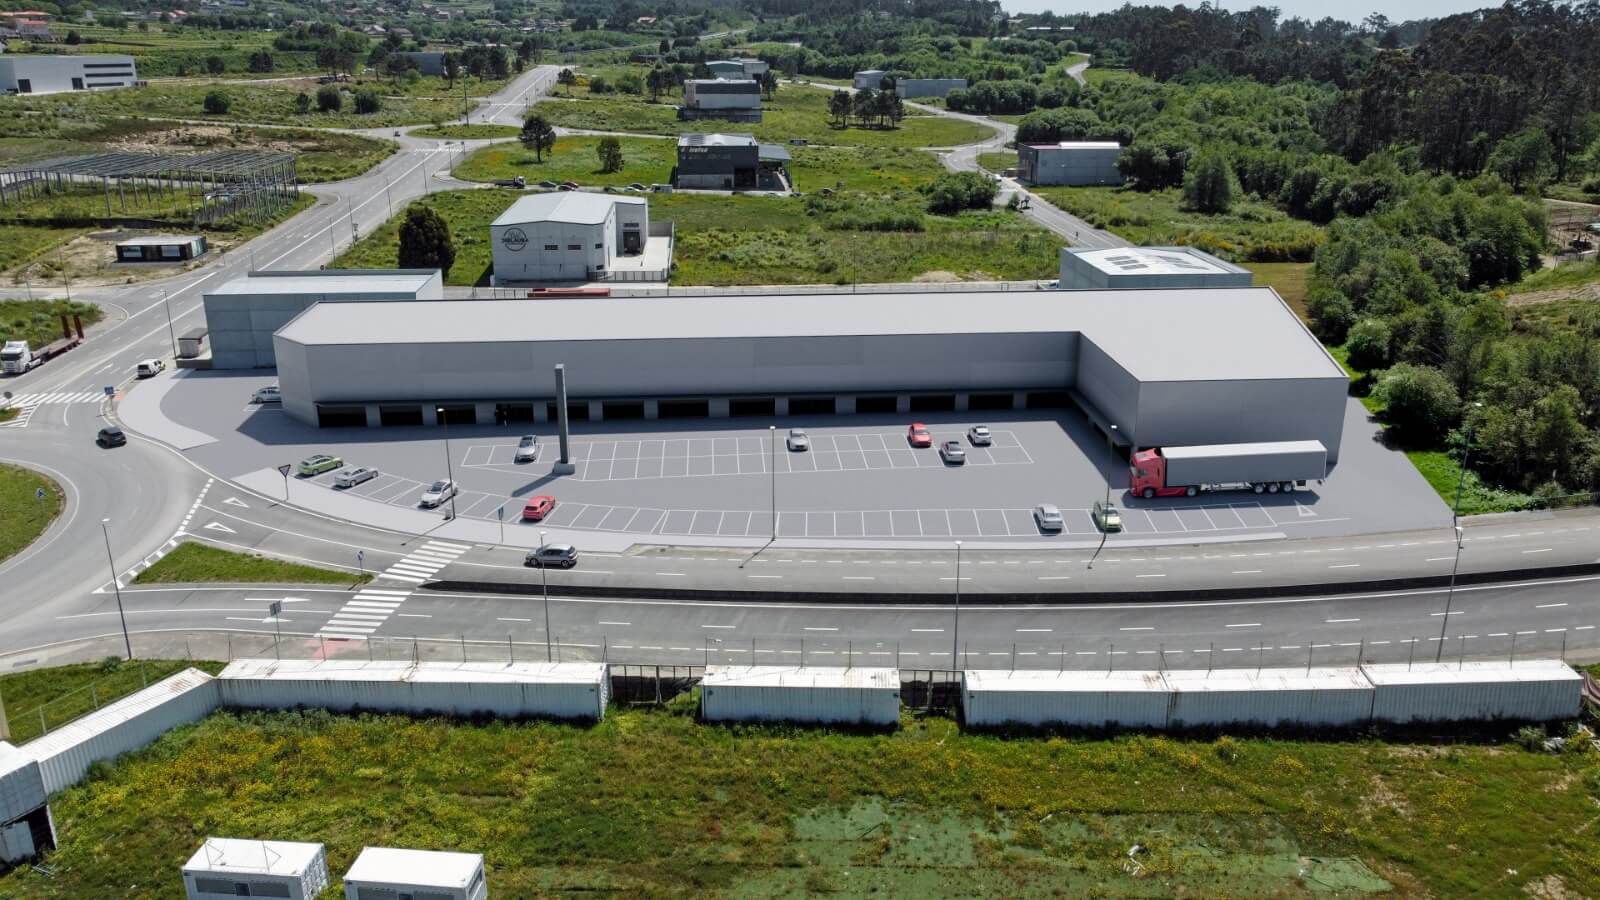 Imagen: Urbanitae
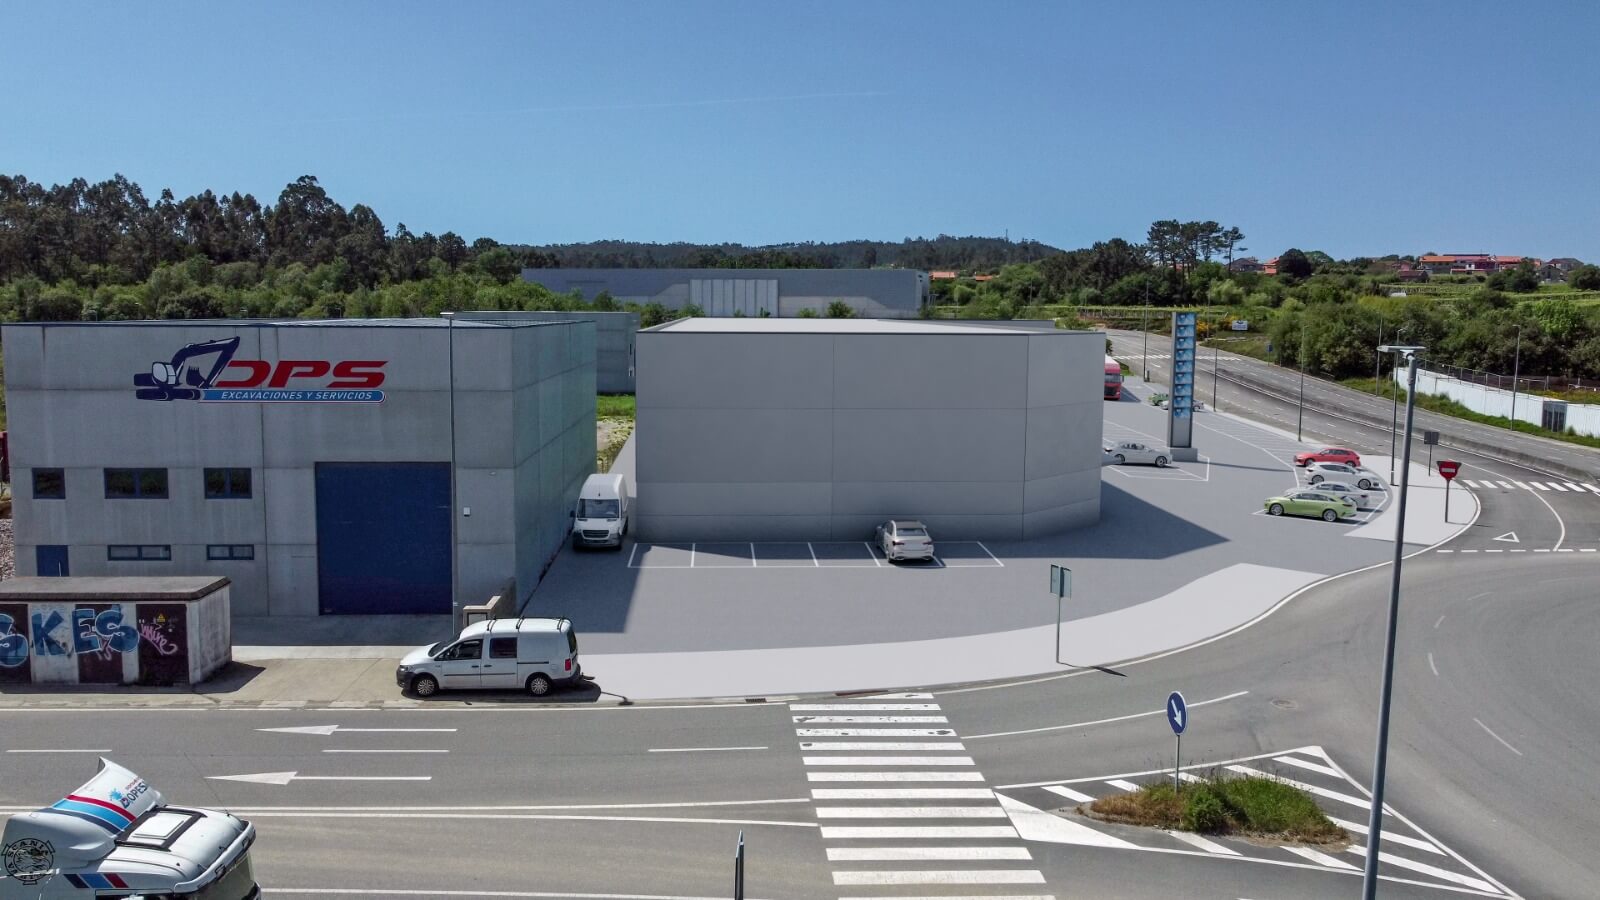 Imagen: Urbanitae
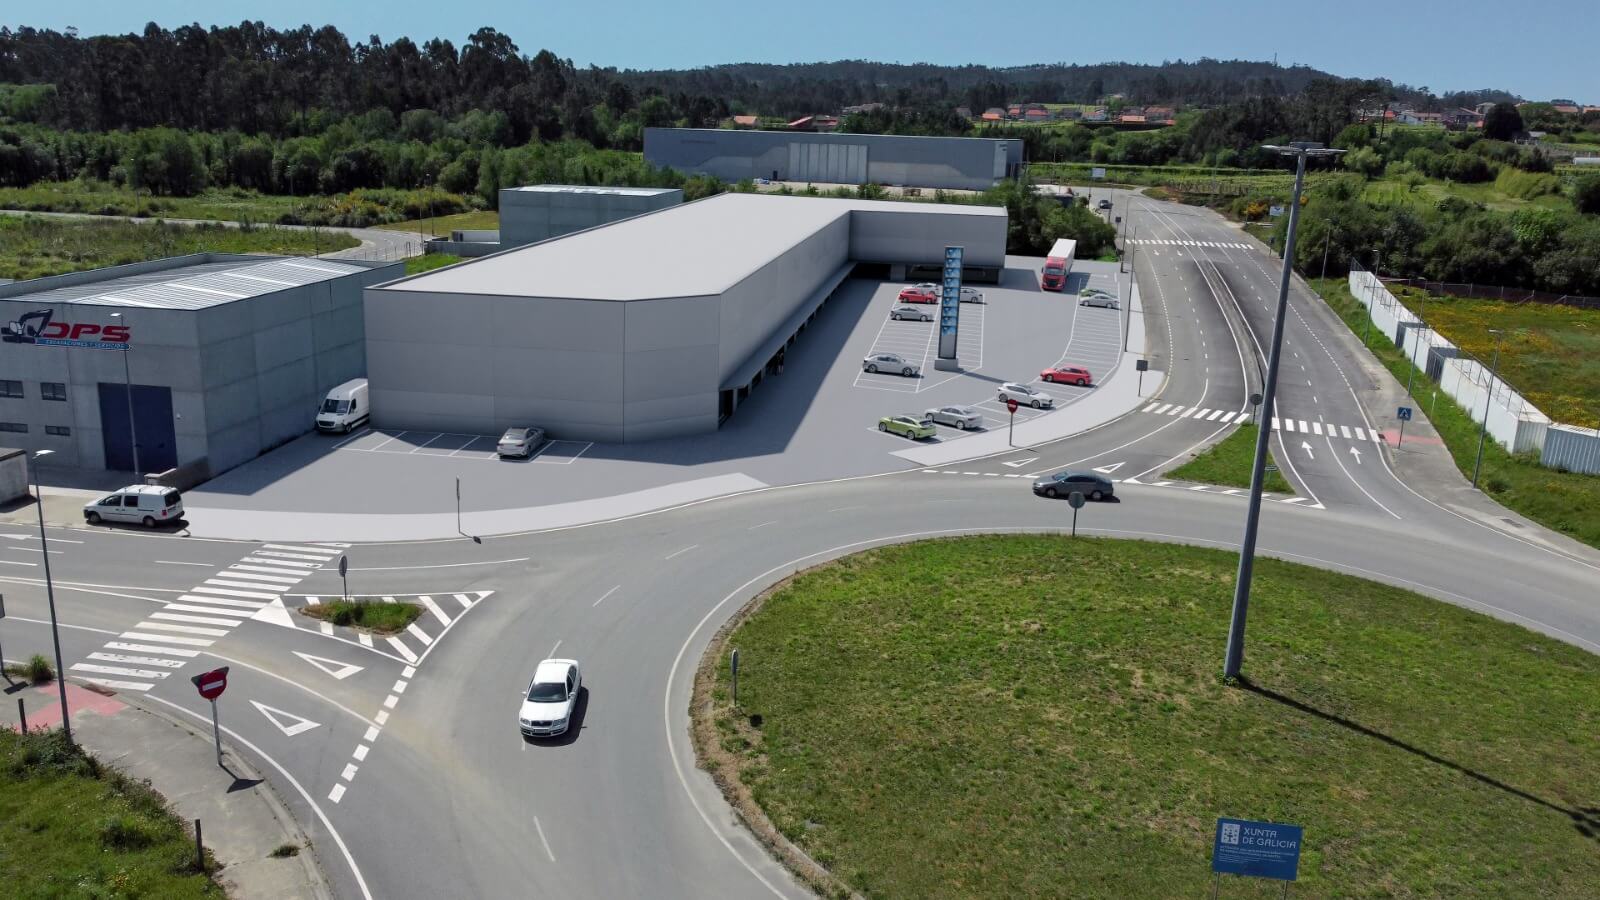 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Sanxenxo (Pontevedra), código INE 36051, identificado a partir de la ubicación que publica la plataforma («Parque Empresarial de Nantes, 36969 Sanxenxo, Pontevedra»).
- Población
- 18 016 habitantes a 1 de enero de 2025 Instituto Nacional de Estadística (INE), Tabla 29005, «Cifras oficiales del padrón por municipio»; capturado el .
- Renta neta media por persona
- 13 605 € al año renta de 2023 El 34 % de la población de España vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estadística (INE), Tabla 30824, «Indicadores de renta media y mediana»; capturado el .
- Valor tasado medio de la vivienda libre
- sin dato el ministerio solo lo publica para municipios de más de 25.000 habitantes, y no da la cifra cuando no hay tasaciones suficientes.
- Paro registrado
- 413 personas septiembre de 2026 2,3 por cada 100 habitantes (calculado por Crowdrater: paro registrado de septiembre de 2026 entre la población a 1 de enero de 2025. No es la tasa de paro, que se mide sobre la población activa). Servicio Público de Empleo Estatal (SEPE), «Paro registrado por municipios desglosado por sexo, tramos de edad y sector de la actividad económica» (fichero anual de datos abiertos); capturado el .
Elaboración propia con datos extraídos del sitio web del INE: www.ine.es. Fuente: Servicio Público de Empleo Estatal (SEPE). Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 3,32 (fórmula 1.0.0). La nota de hoy es 5,72. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Se financia la compra de una parcela y el desarrollo posterior de un parque comercial de medianas en Sanxenxo, con la idea de alquilarlo, estabilizarlo y venderlo. La operación es de equity: los inversores de Urbanitae entran mediante una ampliación de capital en una sociedad vehículo que adquiere el suelo y suscribe un contrato de gestión con el promotor, que aporta su parte del capital y ejecuta la obra. El proyecto se completa con financiación bancaria senior de una entidad de ámbito nacional. La plataforma está registrada como PSFP y el proyecto consta como financiado. El plazo que manejamos, calculado por nosotros, es de 26 meses.
Ubicación
El proyecto se sitúa en Sanxenxo, en un parque empresarial. La documentación lo presenta como un enclave comercial en crecimiento, con operadores de primer nivel ya instalados en la zona, buenas comunicaciones y un fuerte atractivo turístico, dentro de un área de influencia amplia. Ese entorno, dice, favorece la captación de operadores y el tránsito de clientes. Es todo lo que la documentación cuenta del entorno: no detalla población, rentas de la zona ni competencia.
Economía
La operación se monta con una ampliación de capital en la que los inversores de la plataforma ponen la mayor parte del equity y el promotor el resto, más una financiación bancaria senior. La documentación publica, junto al escenario base, un escenario moderado y otro desfavorable, con previsiones de ingresos y costes: en el moderado los ingresos bajan y el proyecto seguiría devolviendo el capital a los inversores, y en el desfavorable los ingresos quedarían por debajo de los costes y los inversores asumirían pérdidas sobre lo aportado. El reparto de retornos se hace en proporción al capital hasta alcanzar un determinado nivel de TIR y, por encima de él, con un sesgo favorable a los inversores. En comercialización, la documentación habla de operadores comprometidos y cartas de intención. No disponemos de las cifras de ingresos, costes, deuda ni equity, así que no las reproducimos.
Garantías y estructura
La estructura es una sociedad vehículo de nueva creación en la que participan los inversores de la plataforma y el promotor; esa sociedad adquiere el suelo y firma un contrato de gestión con el promotor. Sobre el proyecto se sitúa una financiación bancaria senior de una entidad de ámbito nacional, para la que la documentación dice que ya se han recibido propuestas. La documentación no detalla hipoteca, orden de prelación ni avales, y no tenemos el rango de garantía, el LTV de la primera disposición ni el LTV sobre edificio terminado. Garantías es la dimensión de más peso de la fórmula, un 30 %, y es la que se queda sin datos.
Situación comercial y salida
La documentación describe la comercialización como avanzada: hay operadores comprometidos con cartas de intención presentadas y negociación de contratos en fase avanzada, y parte de la superficie alquilable ya está comprometida. La documentación prevé arrendamientos de duración larga, lo que da estabilidad a las rentas del activo. La salida prevista es la venta del parque ya estabilizado a inversores patrimoniales, que la documentación considera el comprador natural por la duración de los contratos. El dinero del inversor vuelve, por tanto, con esa desinversión, dentro del plazo que manejamos de 26 meses, calculado por nosotros.
Ventajas
- Licencia y preventas Es la dimensión mejor sostenida de las cuatro: subnota 6,5 sobre 10 y una confianza del 80 %, la más alta de la fórmula. Se apoya en una comercialización avanzada, con operadores comprometidos y arrendamientos de duración larga, y en un entorno comercial en crecimiento. Aporta 1,3 de los 2,0 puntos que puede sumar.
- Promotor El promotor aporta su parte del equity y ejecuta la obra, lo que alinea sus intereses con los de los inversores. La dimensión puntúa en banda media, con una subnota de 5,25 sobre 10, y aporta 1,31 de los 2,5 puntos posibles. Su confianza es del 40 %, así que lo que sabemos del promotor es solo una parte.
Desventajas y riesgos
- Rentabilidad Es la dimensión que más lastra la nota: subnota 1,92 sobre 10, banda baja, y una confianza del 20 %. Aporta solo 0,48 de los 2,5 puntos posibles y deja 2,02 sin sumar. Además no tenemos la rentabilidad anual del proyecto, así que no podemos decir cuánto se espera ganar.
- Promotor La confianza en esta dimensión es del 40 %: sabemos parte de lo que hace el promotor, no todo. La subnota es 5,25 sobre 10, en banda media, y deja 1,19 puntos sin aportar. La ejecución se apoya en una constructora vinculada al propio promotor, algo que conviene mirar con detalle.
- Licencia y preventas Aunque es la dimensión con más confianza, su banda es media: subnota 6,5 sobre 10 y 0,7 puntos que no aporta. La salida depende de vender el parque ya estabilizado a un inversor patrimonial, y eso no está cerrado.
Lo que no sabemos
- Garantías No tenemos ningún dato de garantías: ni el rango de garantía, ni el LTV de la primera disposición, ni el LTV sobre edificio terminado. Es la dimensión de más peso de la fórmula, un 30 %, y su ausencia deja 2,77 puntos sin aportar de los 3,0 posibles. No sabemos a qué se debe la ausencia y no la atribuimos a nadie.
Conclusión
La nota se queda en 3,32 sobre 10 y la confianza en el 31 %, por debajo del umbral del 60 % que la escala marca para dar por buena una puntuación. Lo que sostiene el proyecto es el mercado, con la comercialización avanzada y arrendamientos largos, y en menor medida el promotor; lo que lo frena es una rentabilidad que puntúa bajo y, sobre todo, una dimensión de garantías de la que no tenemos ningún dato y que pesa un 30 %. Se lee como una operación de equity con salida por venta del activo estabilizado, pero con demasiados huecos como para sacar conclusiones firmes.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.