Análisis y valoración del proyecto Lisboa | Proyecto Tomás Ribeiro de Urbanitae en 1050-169 Lisboa, Portugal
Urbanitae ronda cerrada
 Imagen: Urbanitae
Nota: 5,51 /10 confianza global: 74 % nota calculada el 2026-11-15
Plataforma UrbanitaeUbicación R. Tomás Ribeiro 89, 1050-169 Lisboa, PortugalModalidad Equity / plusvalíaImporte 1 700 000 €Plazo 30 mesesRentabilidad anual 18,44 %
Proyecto Urbanitae en 1050-169 Lisboa, Portugal
Participación en una sociedad vehículo para desarrollar un edificio residencial de alta gama en Rua Tomás Ribeiro 89, Lisboa, compuesto por 6 viviendas de 2 a 5 dormitorios, 17 plazas de garaje y zonas comunes con piscina, jardines y gimnasio. La licencia de construcción ya está concedida y la obra se iniciará tras la adquisición prevista para septiembre de 2026.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 8,29 con datos, en parte pesa el 25 % de la fórmula; aporta 2,07 de los 2,50 puntos que podría aportar
- Garantías 3,86 con datos, en parte pesa el 30 % de la fórmula; aporta 1,16 de los 3,00 puntos que podría aportar
- Promotor 4,70 con datos, en parte pesa el 25 % de la fórmula; aporta 1,18 de los 2,50 puntos que podría aportar
- Licencia y preventas 5,50 con datos, en parte pesa el 20 % de la fórmula; aporta 1,10 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el .
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- R. Tomás Ribeiro 89, 1050-169 Lisboa, Portugal
- Modalidad
- Equity / plusvalía
- Importe objetivo
- 1 700 000 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- 18,44 %
- Plazo
- 30 meses
Características del inmueble
- Tipo de activo
- Residencial
- Viviendas
- 6 viviendas
- Valor objetivo de ventas
- 27 447 650 €
Situación urbanística y construcción
- Licencia de obras
- Licencia concedida
Promotor
- Promotor
- Mexto
- Proyectos previos del promotor
- 1 proyectos
- Capital propio del promotor
- 45,00 %
Garantías
- Garantía
- Sin garantía real
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Coste total del proyecto
- 23 675 400 €
- Margen de seguridad de la venta
- 13,74 %
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- Financiado
- Preventas
- 0,00 %
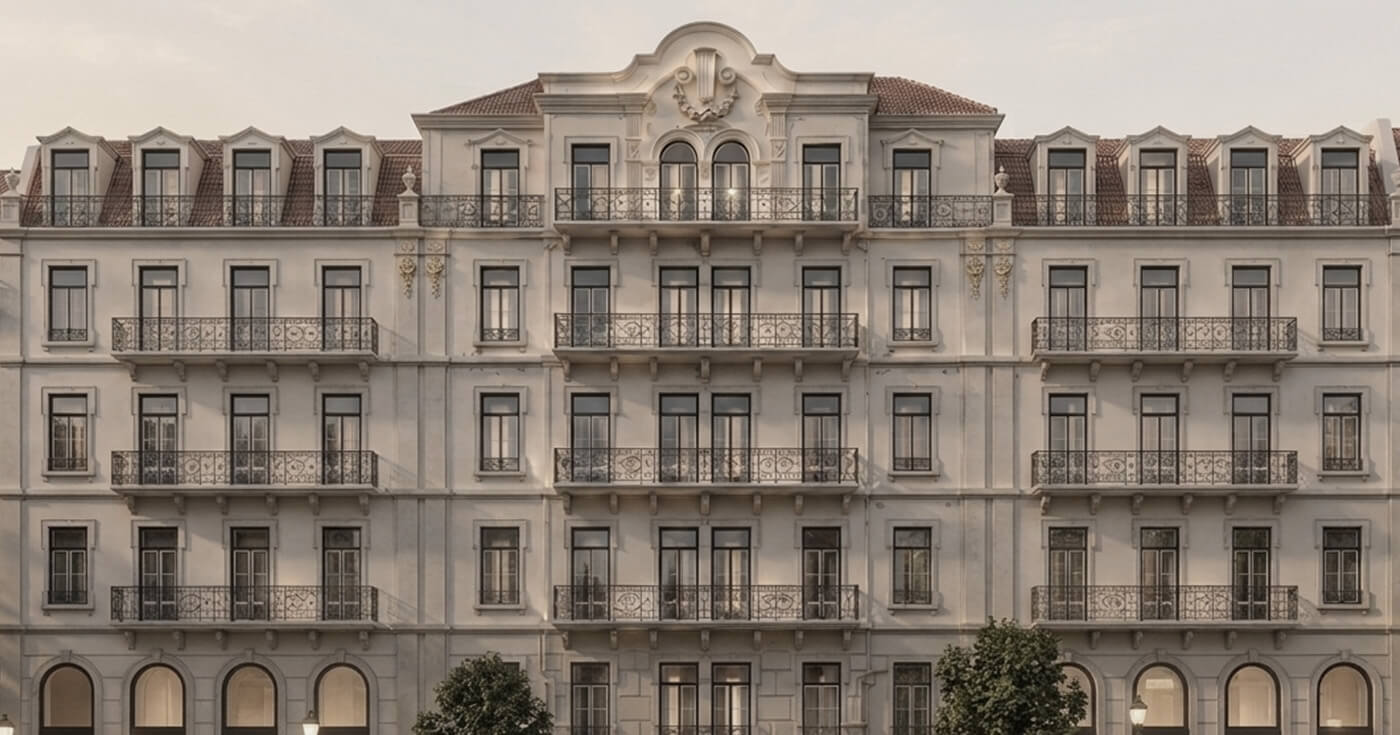 Imagen: Urbanitae
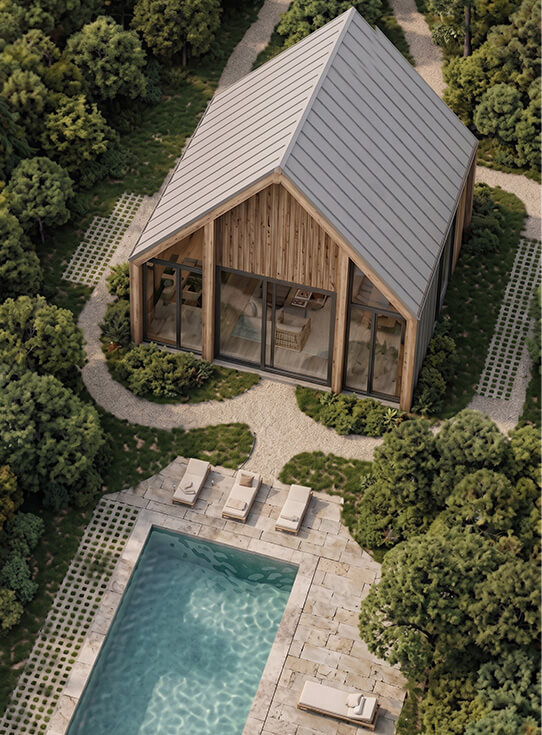 Imagen: Urbanitae
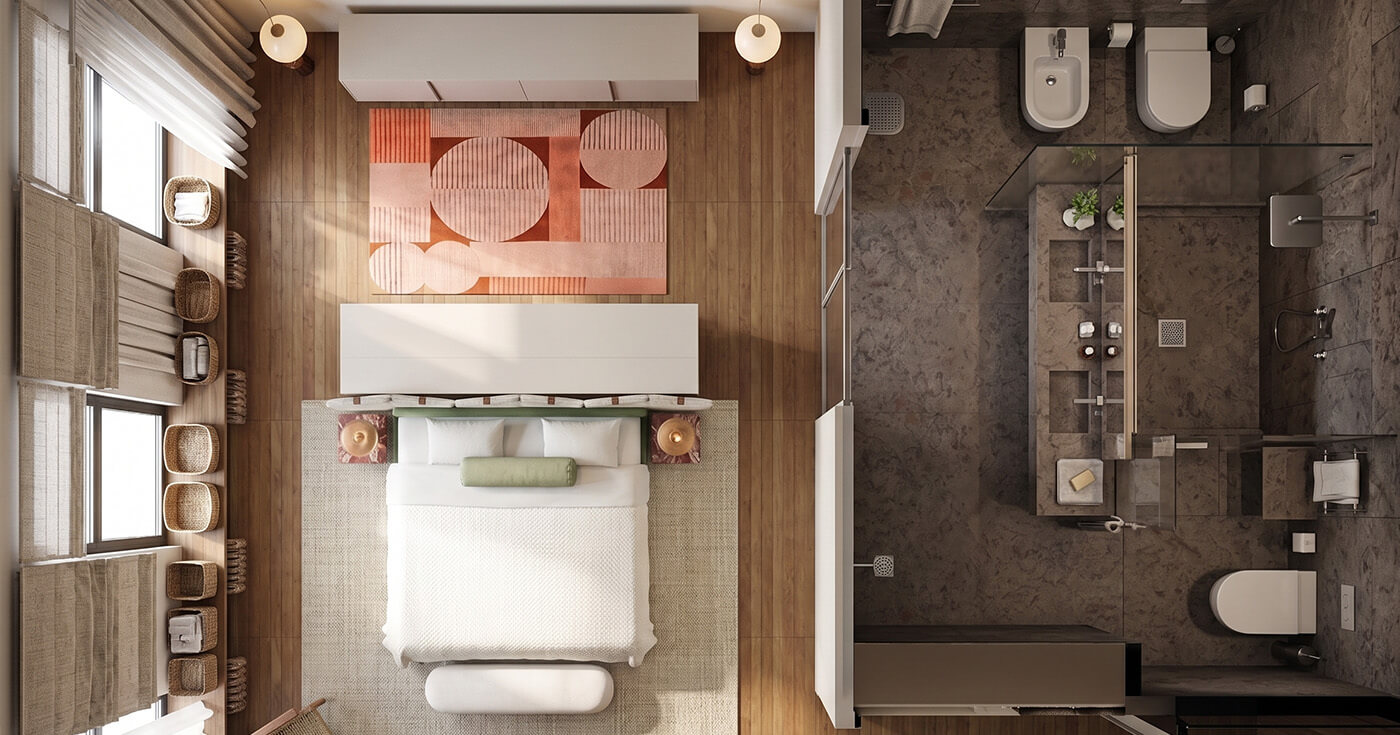 Imagen: Urbanitae
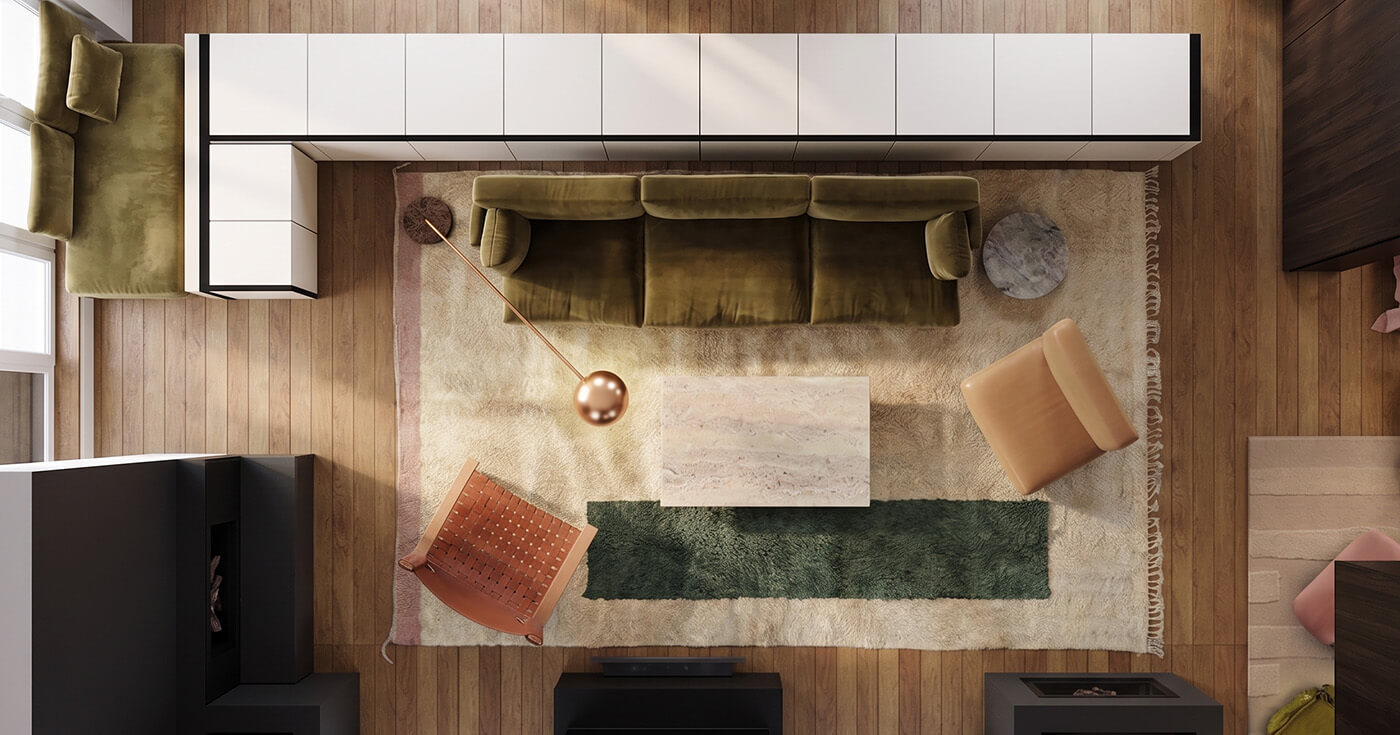 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Lisboa (Lisboa, Portugal), código del INE de Portugal 1A01106, identificado a partir de la ubicación que publica la plataforma («R. Tomás Ribeiro 89, 1050-169 Lisboa, Portugal»).
- Población residente
- 658 236 habitantes estimación a 31 de diciembre de 2025 Instituto Nacional de Estatística (INE de Portugal), Indicador 0012918, «População residente (N.º) por Local de residência (NUTS - 2024), Sexo e Grupo etário»; capturado el .
- Renta mediana declarada por contribuyente
- 15 188 € al año rendimientos de 2024 El 93 % de la población de Portugal vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estatística (INE de Portugal), Indicador 0012757, «Valor mediano do rendimento bruto declarado deduzido do IRS liquidado por sujeito passivo (€)»; capturado el .
- Valor mediano de venta de la vivienda
- 5 082 €/m² ventas de los 12 meses hasta el 1.º trimestre de 2026 Instituto Nacional de Estatística (INE de Portugal), Indicador 0012234, «Valor mediano das vendas de alojamentos familiares nos últimos 12 meses (€/ m²)», categoría total; capturado el .
- Tasa de paro (Censo)
- 8,4 % en el Censo de 2021 Instituto Nacional de Estatística (INE de Portugal), Indicador 0012328, «Taxa de desemprego (%) por Local de residência à data dos Censos [2021] (NUTS - 2024) e Sexo», ambos sexos; capturado el .
Fuente: Instituto Nacional de Estatística, IP – Portugal. Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 2,86 (fórmula 2.0.0). La nota de hoy es 5,51. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Se trata de una operación de equity con estrategia de plusvalía, no de un préstamo: el inversor aporta capital y su retorno depende del resultado de la promoción, sin un tipo pactado. El dinero entra mediante una ampliación de capital en una sociedad vehículo, que a su vez toma participación en la sociedad portuguesa que desarrolla el edificio residencial de alta gama. La plataforma que lo publica es Urbanitae, y su condición de PSFP es un dato de procedencia nuestra contra el registro de la CNMV, no una declaración suya. El proyecto figura como financiado y, al lanzarse, la licencia de construcción ya estaba concedida y las demoliciones hechas. El plazo de 30 meses lo hemos calculado nosotros a partir de otras cifras.
Ubicación
El activo está en Lisboa, en un entorno residencial ya asentado del centro, con servicios de todo tipo alrededor, según la documentación de la plataforma. Esa misma documentación lo presenta como un eje con mucha demanda de vivienda de calidad y con muy poca obra nueva, y señala que el producto previsto —viviendas amplias con terrazas y zonas comunes— es poco habitual en ese mercado, donde lo común son tamaños bastante menores. No tenemos datos propios del entorno: ni precios de referencia de la zona ni series de demanda. Lo que se cuenta aquí es lo que la plataforma publica, sin más.
Economía
De la parte económica tenemos la estructura y el plazo, no las cantidades. El proyecto se declara financiado y el plazo de 30 meses es un cálculo nuestro a partir de otras cifras suyas; no hay ticket mínimo publicado. La plataforma publica una previsión de ingresos por ventas, una estimación de costes y un equity total, y explica que la rentabilidad estimada es esa resta dividida entre el equity. Añade escenarios: el favorable, con las cifras del plan; el moderado, en el que suben los costes de construcción y los ingresos se mantienen; y el desfavorable, con costes al alza y precios de venta a la baja hasta dar un resultado negativo para el inversor, con pérdida parcial de lo aportado. Las cifras de esos escenarios no las tenemos. La promotora cuenta con financiación bancaria aprobada para el desarrollo, y al lanzamiento no había preventas.
Garantías y estructura
El montaje es de capital, no de deuda: el inversor entra como socio en una sociedad vehículo que después amplía capital en la sociedad promotora portuguesa del proyecto. Por eso no hay una hipoteca sobre el activo que respalde la devolución del dinero al inversor; la financiación bancaria aprobada es deuda de la promotora frente a una entidad, destinada a cubrir el desarrollo de la obra, y no un préstamo al inversor. La documentación describe un reparto de beneficios por tramos de TIR: el capital se remunera al mismo nivel entre los socios hasta el primer tramo y, por encima de determinados umbrales, el gestor percibe una retribución variable creciente sobre el exceso. La devolución queda así ligada al resultado de la promoción.
Situación comercial y salida
La salida es la venta: las viviendas se colocan a compradores finales y después se desinvierte la sociedad; no hay alquiler ni cupón. La plataforma dice que la comercialización empieza al arrancar la obra y que el objetivo es acumular el mayor ritmo de preventas posible antes de acabar la promoción. En el momento del lanzamiento las preventas no habían comenzado, por lo que la visibilidad sobre el ritmo de absorción era limitada, en palabras de la propia plataforma. La secuencia que describe es aportación del capital y cierre de la compra, inicio de obra, fin de obra y finalización de las ventas, dentro de un plazo de 30 meses que calculamos nosotros. El inversor cobra si esas ventas se cierran y el resultado de la sociedad es positivo.
Ventajas
- Licencia y preventas La dimensión de mercado es la única con confianza alta: 80 %, por encima del umbral del 60 %, y su subnota es 5,5 dentro de una banda media. Se apoya en lo que publica la plataforma: un entorno residencial ya asentado, con mucha demanda de vivienda de calidad y poca obra nueva, en el centro de Lisboa, y un producto amplio y poco frecuente en ese mercado.
- Licencia y preventas La plataforma declara que los precios de venta de su plan están contrastados con comparables de obra nueva de la zona y con otro proyecto suyo del mismo entorno, y que tiene un estudio de mercado y una due diligence comercial favorables a esos precios. Es la parte que sostiene la nota, aunque la dimensión aporta 1,10 de los 2,00 puntos posibles.
Desventajas y riesgos
- Rentabilidad No tenemos el dato de rentabilidad anual. La dimensión queda en subnota 1,75, banda baja y confianza del 20 %: aporta 0,44 de los 2,50 puntos posibles y deja 2,06 sin sumar. En una operación de plusvalía el retorno sale del resultado de la venta, y el escenario desfavorable contempla un resultado negativo con pérdida parcial de lo aportado.
- Promotor El promotor tiene una subnota de 4,4, pero la banda es baja y la confianza se queda en el 16 %, muy por debajo del umbral del 60 %: aporta 1,10 de 2,50 y deja 1,40 puntos sin sumar. Lo que sabemos de su trayectoria y de su capital comprometido procede de lo que declara la documentación, no de una comprobación nuestra.
- Licencia y preventas El mercado es la dimensión mejor leída, pero está en banda media y aporta 1,10 de los 2,00 puntos posibles. La plataforma reconoce que al lanzamiento no había preventas y que la visibilidad sobre el ritmo de absorción era limitada, y enumera entre sus riesgos los retrasos en la venta y la posibilidad de tener que rebajar precios.
Lo que no sabemos
- Garantías No tenemos ningún dato de garantías: ni el rango de garantía, ni el LTV de la primera disposición, ni el LTV sobre edificio terminado (HET). Esta dimensión pesa un 30 % en la nota, el mayor de las cuatro, y su ausencia deja 2,77 puntos sin aportar de los 3,00 posibles. De quién es esa ausencia no lo afirmamos.
Conclusión
La nota final es 2,86 sobre 10 con una confianza del 25 %, muy por debajo del umbral del 60 % que la escala exige para dar una nota por asentada: es una valoración provisional. Lo que más la lastra es la dimensión de garantías, que pesa un 30 % y no tiene ningún dato. Lo mejor es el mercado, con subnota 5,5 y confianza del 80 %, pero pesa solo el 20 % y está en banda media. El dinero del inversor depende de que las viviendas se vendan a los precios previstos y de que la promoción se ejecute en plazo: no hay un rendimiento pactado y nadie se compromete a devolver el capital, y el escenario desfavorable contempla una pérdida parcial de lo aportado.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.