Análisis y valoración del proyecto Málaga | Proyecto La Algaba II de Urbanitae
Urbanitae ronda cerrada
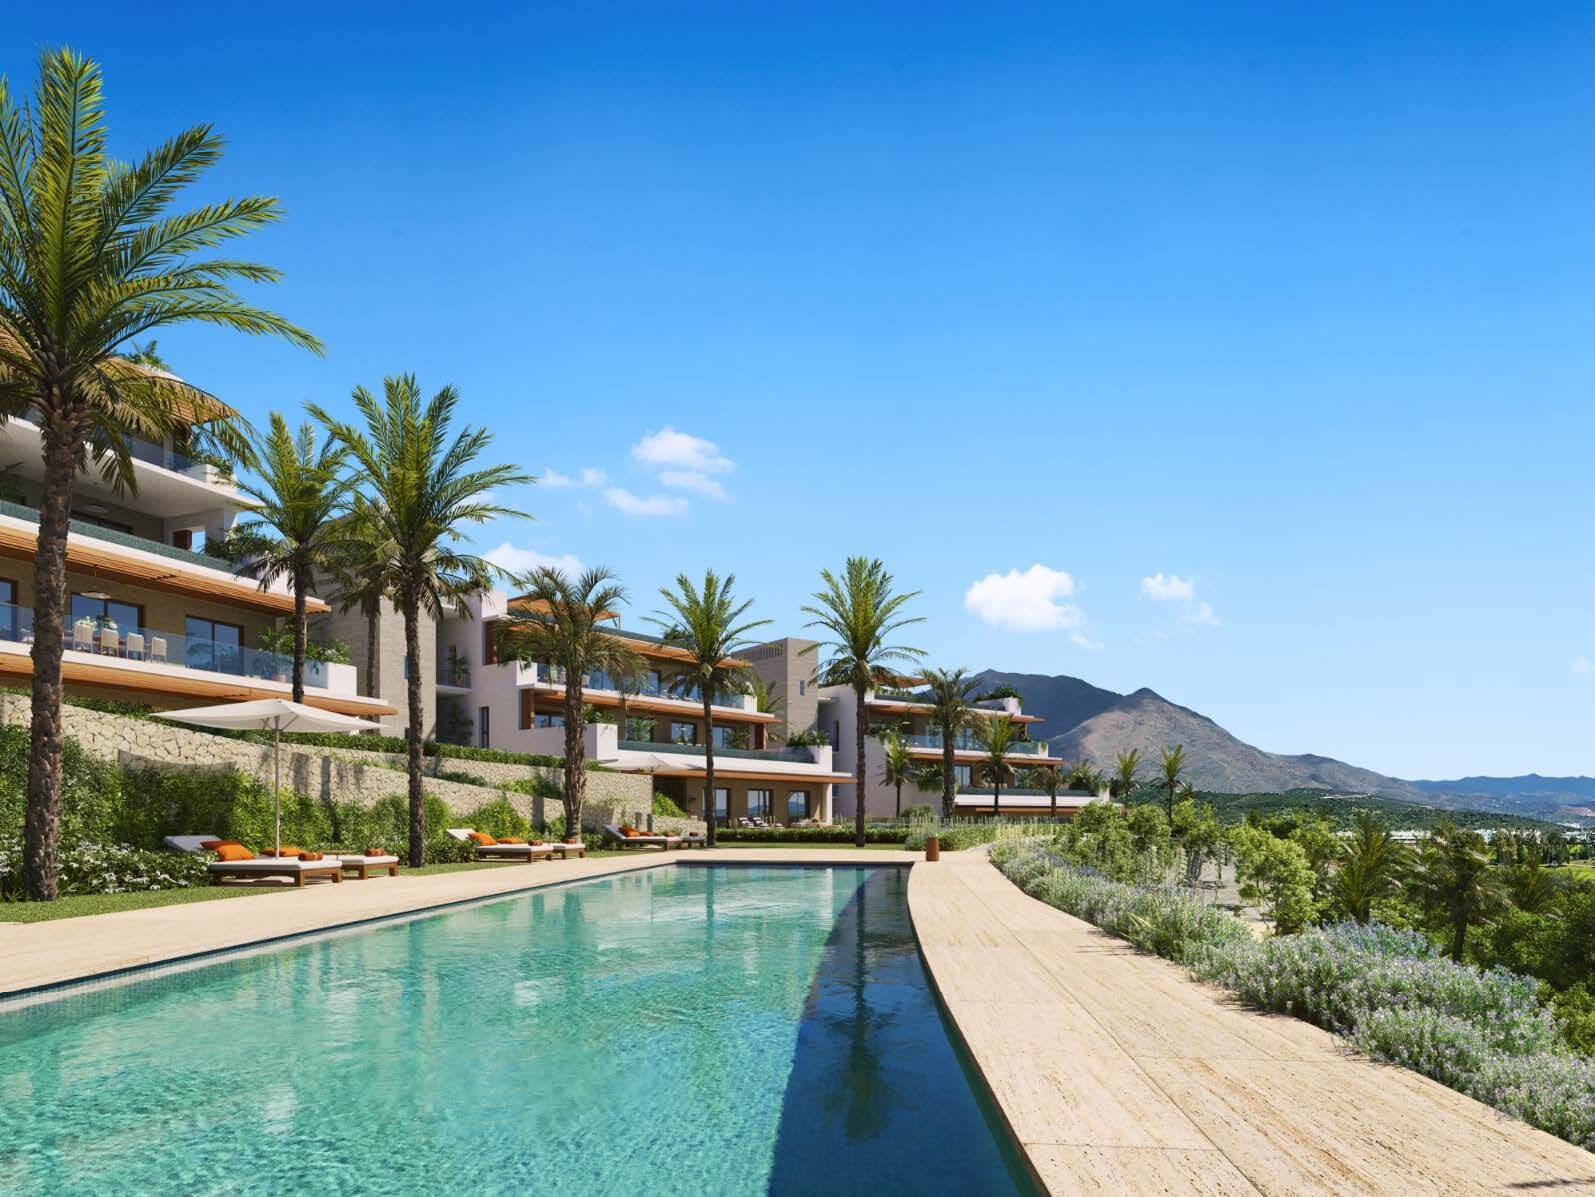 Imagen: Urbanitae
Nota: 6,11 /10 confianza global: 61 % nota calculada el 2026-11-15
Plataforma UrbanitaeUbicación Urbanización Cortesin, 74B, 29690, Casares, MálagaModalidad Deuda / préstamoImporte 2 525 000 €Plazo 19 mesesRentabilidad anual 10,75 %
Proyecto Urbanitae en Casares, Málaga
Préstamo de deuda (Tramo B) de 2.525.000 € a 19 meses para financiar parcialmente la construcción de una urbanización residencial de lujo de 5 bloques y 19 viviendas en Finca Cortesín, Casares (Málaga). El proyecto cuenta con licencia de obras concedida y 8 de las 19 viviendas ya comercializadas.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 8,40 con datos, en parte pesa el 25 % de la fórmula; aporta 2,10 de los 2,50 puntos que podría aportar
- Garantías 4,50 con datos, en parte pesa el 30 % de la fórmula; aporta 1,35 de los 3,00 puntos que podría aportar
- Promotor 3,45 con datos, en parte pesa el 25 % de la fórmula; aporta 0,86 de los 2,50 puntos que podría aportar
- Licencia y preventas 9,00 con datos, en parte pesa el 20 % de la fórmula; aporta 1,80 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el .
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- Urbanización Cortesin, 74B, 29690, Casares, Málaga
- Modalidad
- Deuda / préstamo
- Importe objetivo
- 2 525 000 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- 10,75 %
- Plazo
- 19 meses
- Rentabilidad total
- 13,44 %
Características del inmueble
- Tipo de activo
- Residencial
- Viviendas
- 19 viviendas
Situación urbanística y construcción
- Licencia de obras
- Licencia concedida
Promotor
- Promotor
- GRUPO ARUA
- Proyectos previos del promotor
- 1 proyectos
- Años de experiencia
- 23 años
Garantías
- Garantía
- Hipoteca de primer rango
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- Financiado
- Preventas
- 42,00 %
 Imagen: Urbanitae
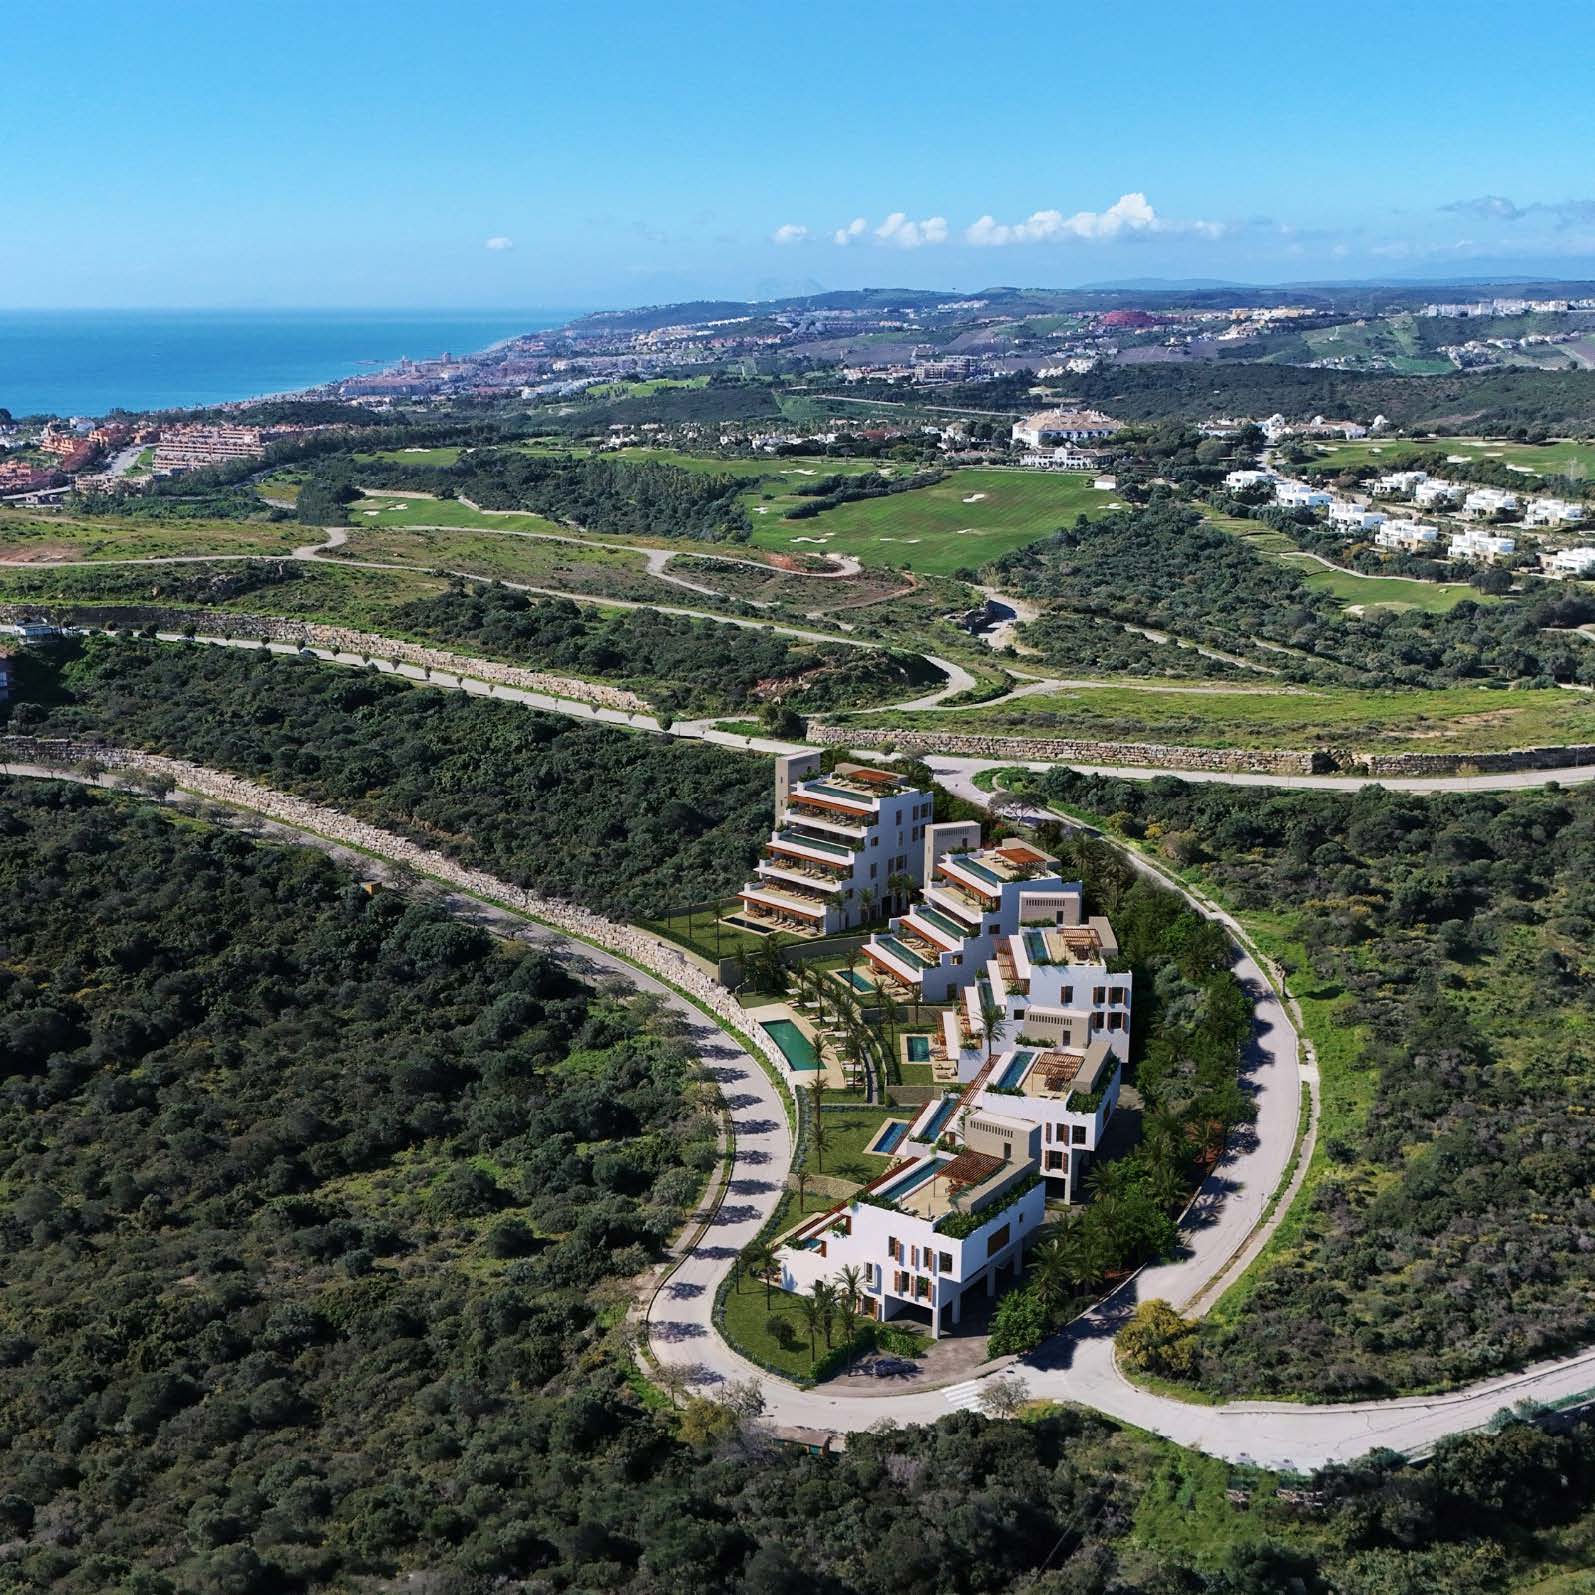 Imagen: Urbanitae
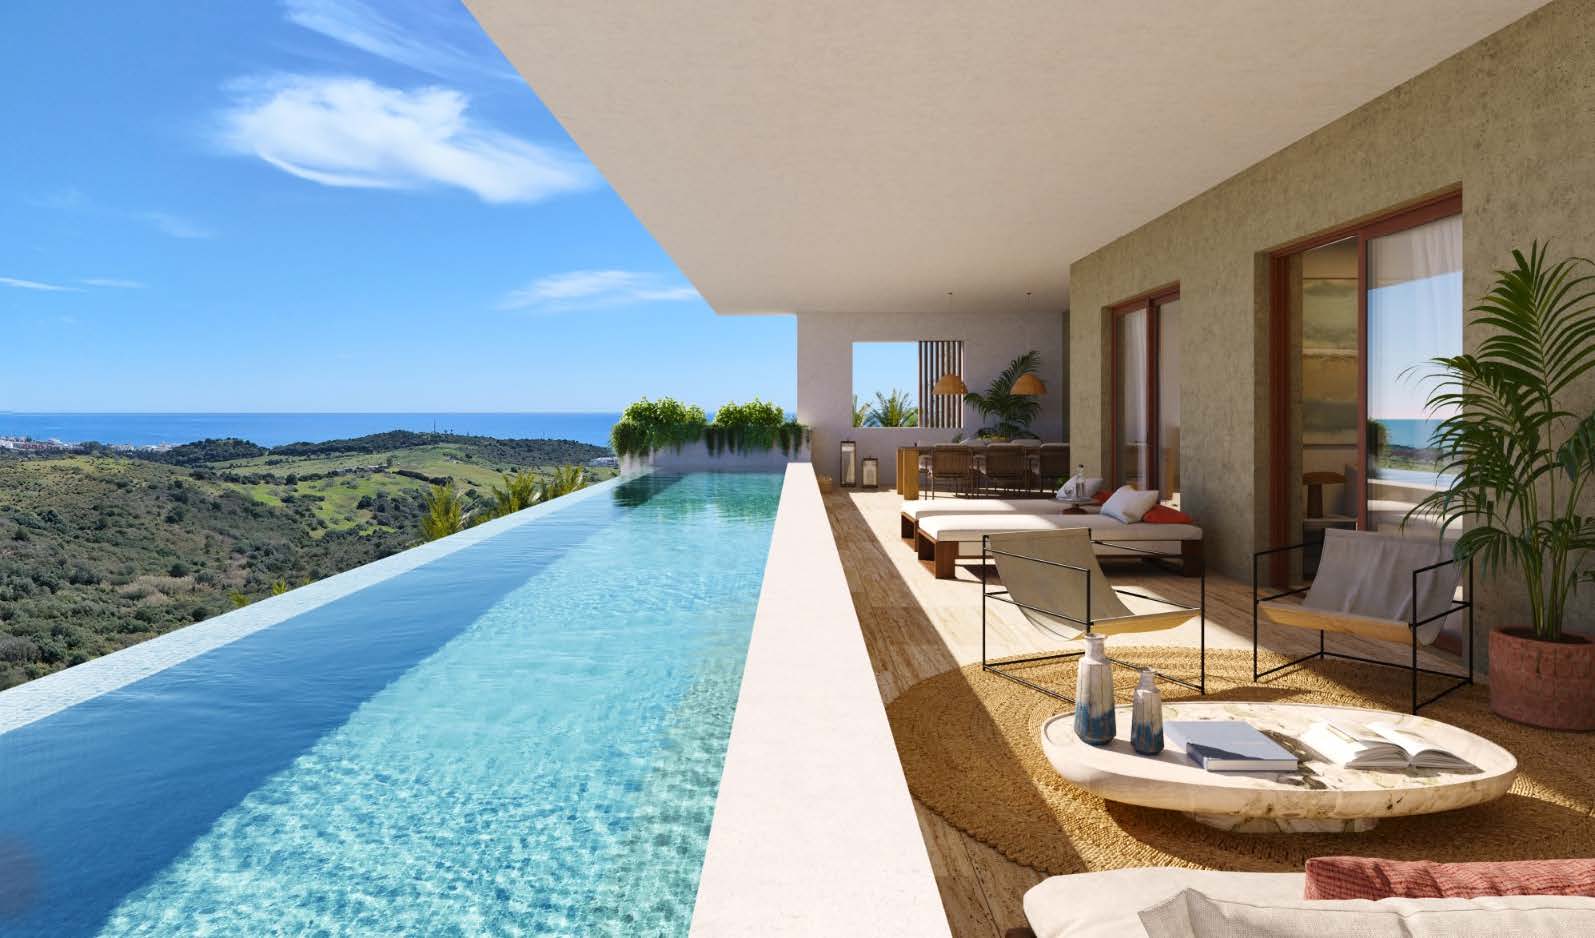 Imagen: Urbanitae
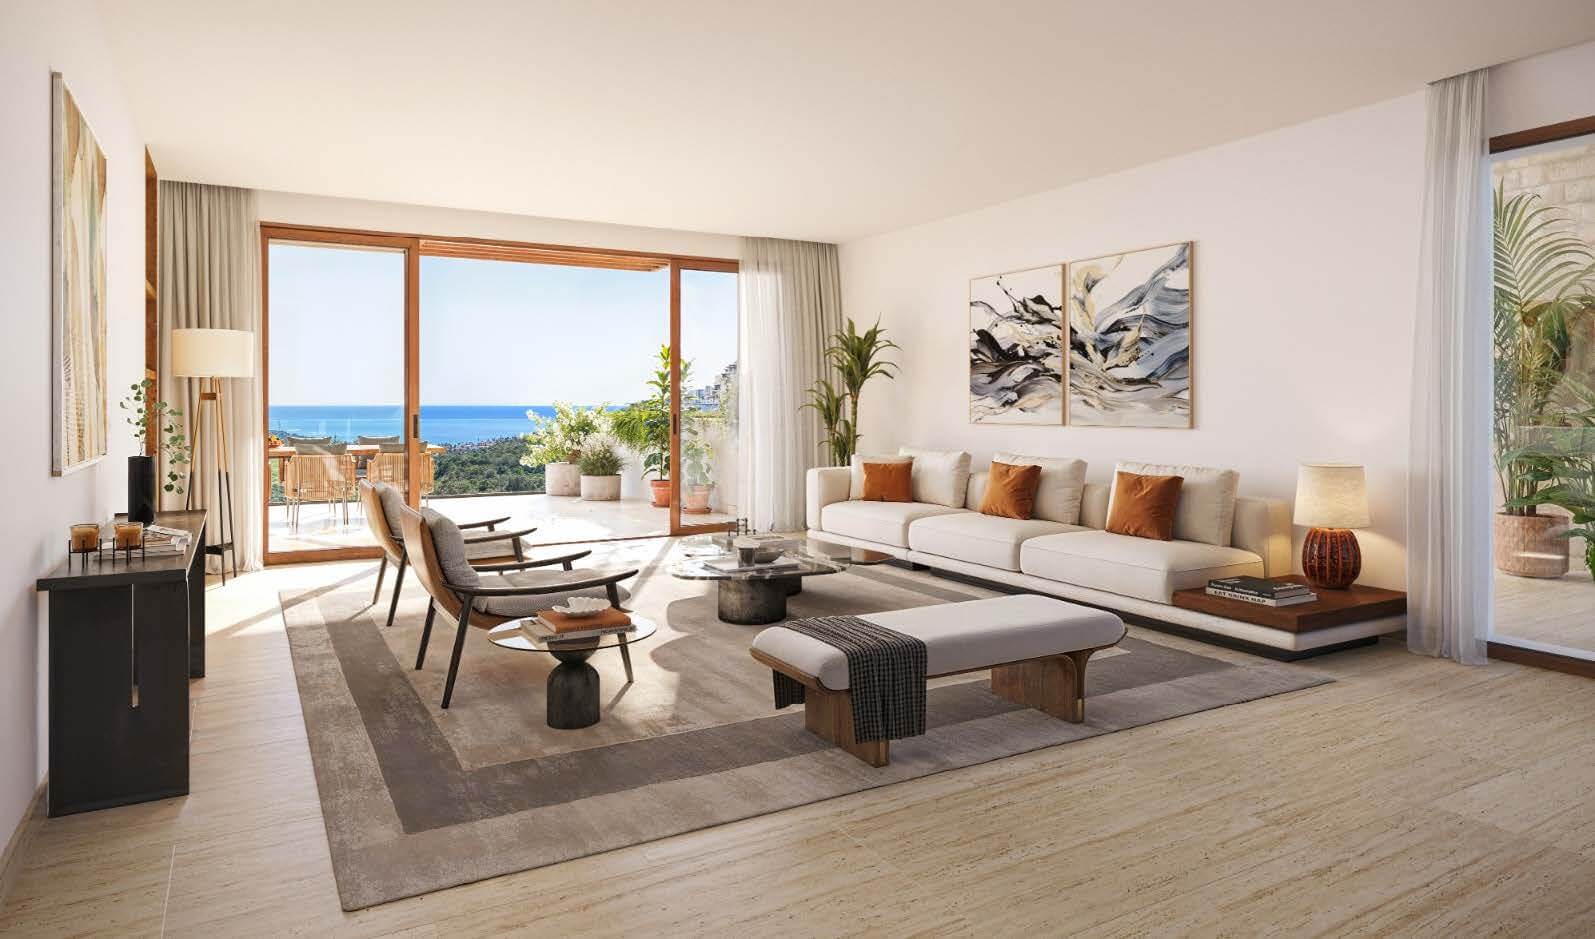 Imagen: Urbanitae
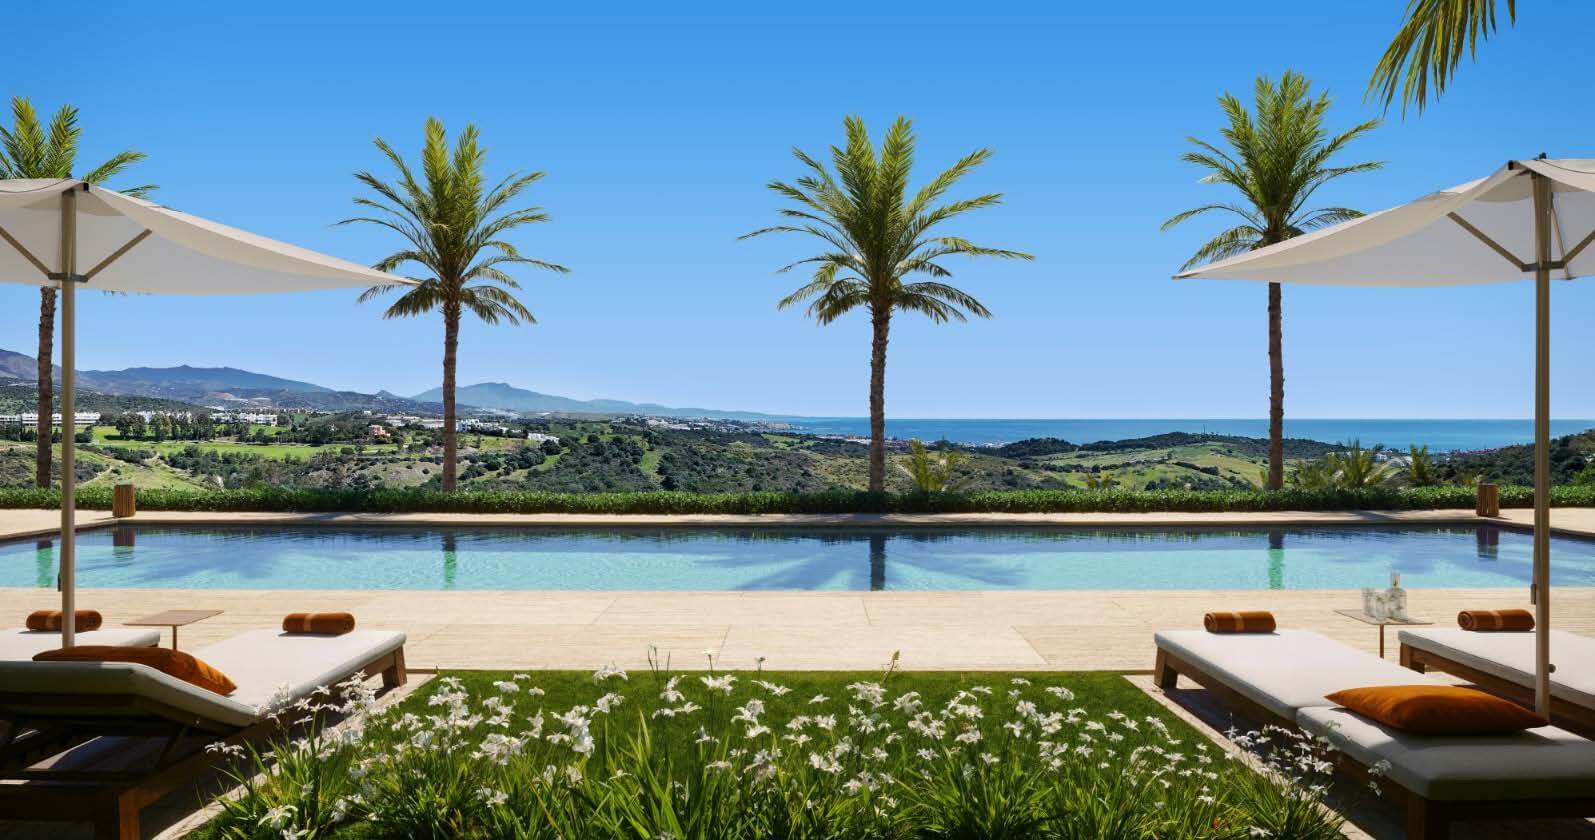 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Casares (Málaga), código INE 29041, identificado a partir de la ubicación que publica la plataforma («Urbanización Cortesin, 74B, 29690, Casares, Málaga»).
- Población
- 9 009 habitantes a 1 de enero de 2025 Instituto Nacional de Estadística (INE), Tabla 29005, «Cifras oficiales del padrón por municipio»; capturado el .
- Renta neta media por persona
- 12 763 € al año renta de 2023 El 23 % de la población de España vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estadística (INE), Tabla 30824, «Indicadores de renta media y mediana»; capturado el .
- Valor tasado medio de la vivienda libre
- sin dato el ministerio solo lo publica para municipios de más de 25.000 habitantes, y no da la cifra cuando no hay tasaciones suficientes.
- Paro registrado
- 328 personas septiembre de 2026 3,6 por cada 100 habitantes (calculado por Crowdrater: paro registrado de septiembre de 2026 entre la población a 1 de enero de 2025. No es la tasa de paro, que se mide sobre la población activa). Servicio Público de Empleo Estatal (SEPE), «Paro registrado por municipios desglosado por sexo, tramos de edad y sector de la actividad económica» (fichero anual de datos abiertos); capturado el .
Elaboración propia con datos extraídos del sitio web del INE: www.ine.es. Fuente: Servicio Público de Empleo Estatal (SEPE). Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el con una versión anterior de nuestra metodología (fórmula 2.3.0), sobre la misma nota que hoy, 6,11. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Proyecto de deuda. Los inversores que entran a través de la plataforma conceden un préstamo a tipo fijo a la sociedad que promueve una urbanización residencial. Se trata del segundo tramo de un préstamo mayor, destinado a cubrir parte de los costes de construcción pendientes de la promoción. La plataforma declara un tipo fijo anual simple del 10,75 % para este tramo, y el plazo de 19 meses lo derivamos nosotros de otras cifras suyas. Los intereses y el principal se abonan al vencimiento. La operación figura como financiada.
Ubicación
El proyecto se sitúa en Málaga, dentro de un recinto privado que cuenta con un hotel de lujo y un campo de golf de renombre internacional. La ficha describe el entorno como un enclave exclusivo, con seguridad y servicios propios, y lo presenta como atractivo para compradores de alto poder adquisitivo. La promoción se levanta a pocos minutos en coche del hotel y del campo de golf del recinto, y la documentación menciona la cercanía a otros destinos conocidos de la zona.
Economía
La operación se articula como un préstamo a tipo fijo que la plataforma declara del 10,75 % anual simple para este tramo, con un plazo de 19 meses que derivamos de sus cifras. Los intereses y el principal se abonan al vencimiento, y la parte destinada a obra se dispone contra certificaciones mensuales de construcción. El préstamo se reparte en varios tramos y este es el segundo; una parte la levantan los inversores de la plataforma y otra la aportan otros inversores que se suman a la deuda ya existente. La documentación dice que la parcela se adquirió con fondos propios del gestor y que una parte de las viviendas ya está comercializada, pero no manejamos las cifras de importes, costes, deuda ni precio de venta.
Garantías y estructura
La garantía que declara la plataforma es una hipoteca de primer rango sobre el activo financiado. La documentación añade una prenda sobre las cuentas bancarias de la sociedad prestataria y un mecanismo por el que el importe de las ventas, totales o parciales, se destina a amortizar la deuda. También se prevé un monitor de proyecto que revisa las certificaciones de obra y aprueba los desembolsos mensuales. La dimensión de garantías puntúa en banda media, con una subnota de 4,5 sobre 10 y una confianza del 40 %, por debajo del umbral del 60 %. La plataforma figura registrada como PSFP.
Situación comercial y salida
La documentación indica que una parte de las viviendas ya está comercializada y que la venta se canaliza desde la oficina del propio complejo hotelero, que capta a los clientes que pasan por sus instalaciones. La devolución del dinero al inversor depende de esa comercialización: según la documentación, con el importe de una parte de las unidades el promotor tendría liquidez suficiente para amortizar el préstamo. El préstamo admite amortización anticipada en cualquier momento, con un retorno mínimo de intereses pactado. No tenemos las cifras de unidades comercializadas ni de precio de venta.
Ventajas
- Rentabilidad La plataforma declara un tipo fijo anual simple del 10,75 % para este tramo, con intereses y principal abonados al vencimiento. Es la dimensión con la confianza más alta de las cuatro, un 95 %, y su subnota es 8,4 sobre 10, en banda alta.
- Rentabilidad El plazo que derivamos de las cifras de la plataforma es de 19 meses, con posible extensión. La dimensión de rentabilidad aporta 2,1 de los 2,5 puntos que tiene como máximo.
- Licencia y preventas La documentación recoge un estudio de mercado y una due diligence comercial encargada a un agente externo, cuyo informe respalda los precios de venta que plantea el gestor. La dimensión puntúa en banda alta, con una subnota de 9 sobre 10 y una confianza del 80 %.
- Licencia y preventas El activo se ubica en un recinto con hotel y campo de golf de renombre, y la documentación destaca la exclusividad y los servicios del entorno como argumento de demanda para un público de alto poder adquisitivo.
Desventajas y riesgos
- Garantías La hipoteca de primer rango es una estructura, no una promesa de cobro. La dimensión de garantías se queda en banda media, con una subnota de 4,5 sobre 10 y una confianza del 40 %, muy por debajo del umbral del 60 %. Además no tenemos el LTV ni el LTV sobre edificio terminado, dos datos que ayudarían a medir la cobertura real de la deuda.
- Promotor La dimensión de promotor puntúa en banda baja, con una subnota de 3,45 sobre 10 y una confianza del 36 %. Aporta 0,86 de los 2,5 puntos posibles, la contribución más baja del proyecto. La documentación describe la experiencia del gestor en la zona y una promoción anterior similar, pero no tenemos cifras que respalden esa trayectoria.
- Licencia y preventas La documentación señala como riesgo principal un posible retraso en la venta de las viviendas, que a su vez retrasaría la devolución del préstamo. La salida del inversor depende de esa comercialización, y parte de las unidades aún no está vendida.
- Rentabilidad El plazo de 19 meses admite una posible extensión, lo que alargaría la devolución. El tipo es fijo, así que la rentabilidad declarada no sube si el proyecto va mejor, pero el cobro sigue dependiendo de que la promoción se venda.
- Promotor La documentación reconoce riesgo de desviaciones en los plazos y en los costes de construcción. Dice que se mitiga con la supervisión de un monitor de proyecto y con condiciones sobre los tramos sucesivos de fondos, pero la dimensión de promotor, que es la que mide la capacidad de ejecución, es la peor puntuada.
Conclusión
La nota es 6,11 sobre 10, con una confianza del 61 % que supera por poco el umbral del 60 %. Lo que sostiene la puntuación es la rentabilidad declarada y el mercado, mientras que garantías y promotor aportan menos de lo que podrían por la confianza limitada de sus datos. Es una operación de deuda con hipoteca de primer rango declarada sobre el activo, cuyo retorno depende de que la promoción se venda y se cobre en plazo.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.