Análisis y valoración del proyecto Málaga | Proyecto Palo Alto Sur de Urbanitae
Urbanitae ronda cerrada datos inferidos
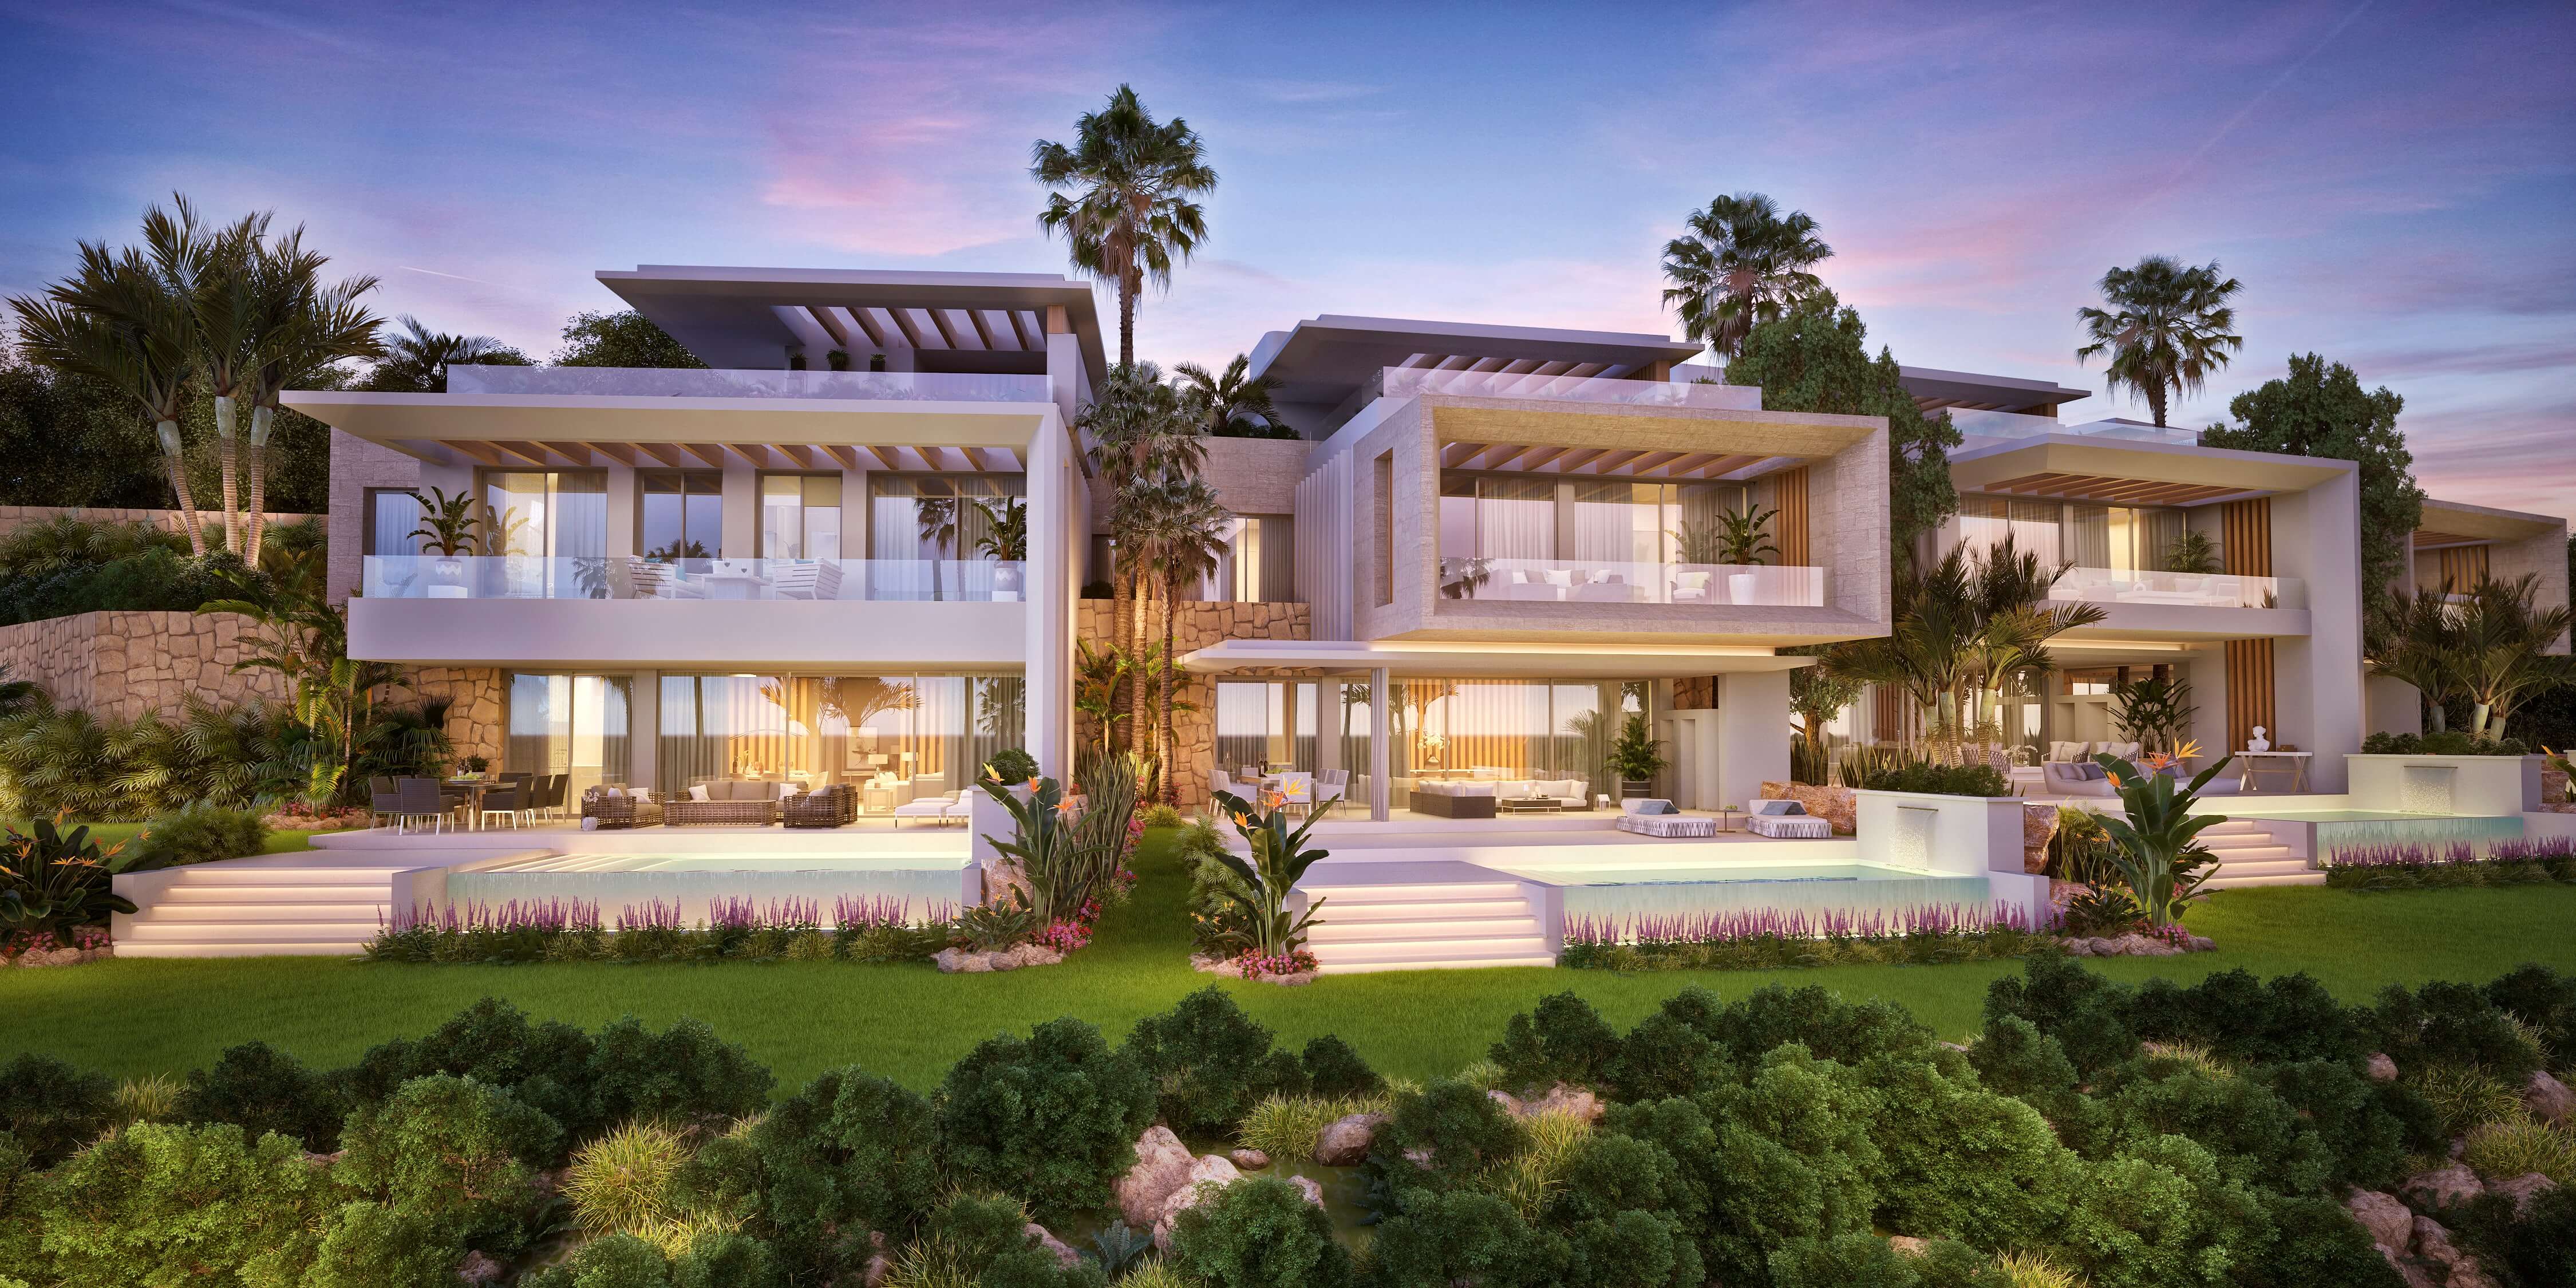 Imagen: Urbanitae
Nota: 6,45 /10 confianza global: 56 % nota calculada el 2026-11-15
Plataforma UrbanitaeUbicación V19 y V40, Urbanización Palo Alto Sur, Ojén, Marbella, MálagaModalidad Deuda / préstamoImporte 1 560 000 €Plazo 24 mesesRentabilidad anual 10,50 %
Proyecto Urbanitae en Marbella, Málaga
Préstamo de 1.560.000 € (Tramo A de un total de hasta 4.670.000 € en tres tramos) a 24 meses, con tipo fijo anual del 10,5%, para financiar la construcción de dos villas de lujo en Palo Alto Sur, Ojén (Málaga). Se construirán dos viviendas unifamiliares aisladas sobre parcelas de 1.077 m² y 1.129 m², de 668 m² cada una, con piscina, jardín, garaje y solárium.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 8,00 con datos, en parte pesa el 25 % de la fórmula; aporta 2,00 de los 2,50 puntos que podría aportar
- Garantías 4,50 con datos, en parte pesa el 30 % de la fórmula; aporta 1,35 de los 3,00 puntos que podría aportar
- Promotor 5,19 con datos, en parte pesa el 25 % de la fórmula; aporta 1,30 de los 2,50 puntos que podría aportar
- Licencia y preventas 9,00 con datos, en parte pesa el 20 % de la fórmula; aporta 1,80 de los 2,00 puntos que podría aportar; sin preventas publicadas: en deuda, callarlas no resta, y la dimensión vale lo que la licencia
Nota calculada el ; datos del proyecto actualizados el . La nota se ha vuelto a calcular con esos datos y sale la misma.
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- V19 y V40, Urbanización Palo Alto Sur, Ojén, Marbella, Málaga
- Modalidad
- Deuda / préstamo
- Importe objetivo
- 1 560 000 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- 10,50 %
- Plazo
- 24 meses
- Rentabilidad total
- 21,00 %
Características del inmueble
- Tipo de activo
- Residencial
- Viviendas
- 2 viviendas
- Valor objetivo de ventas
- 8 000 000 €
Situación urbanística y construcción
- Licencia de obras
- Licencia concedida
Promotor
- Promotor
- ROEL HOMES
- Capital comprometido
- 2 100 000 €
- Viviendas entregadas
- 298 viviendas
- Años de experiencia
- 50 años
Garantías
- Garantía
- Hipoteca de primer rango
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- Financiado
- Preventas
- sin dato
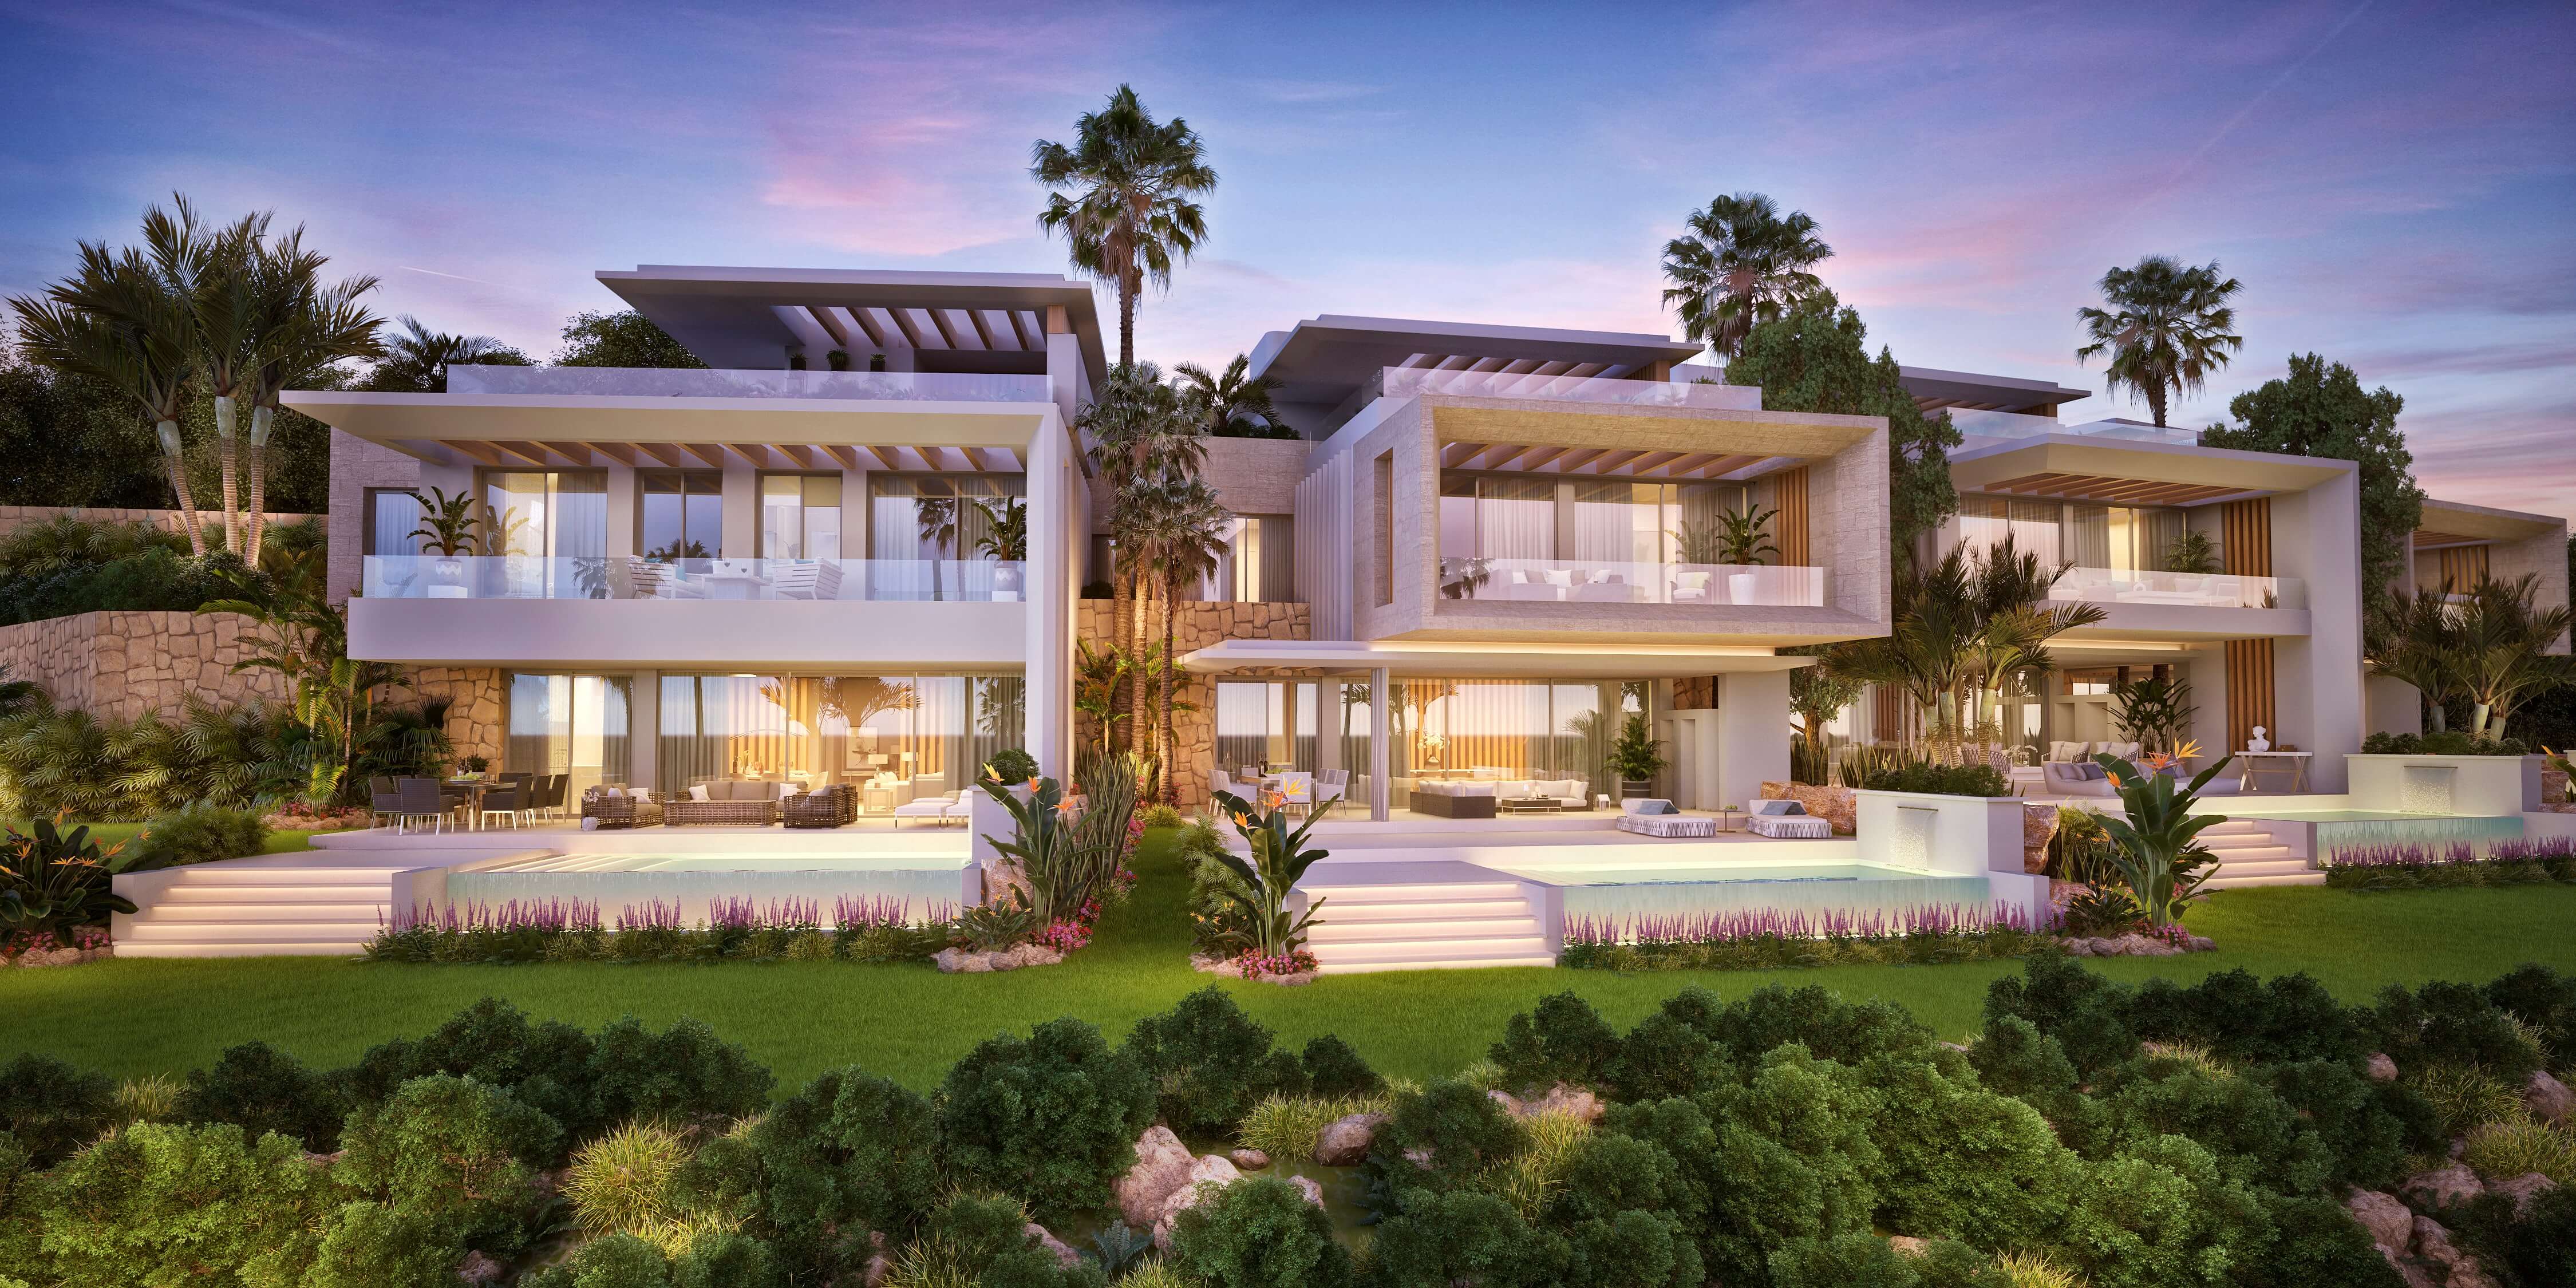 Imagen: Urbanitae
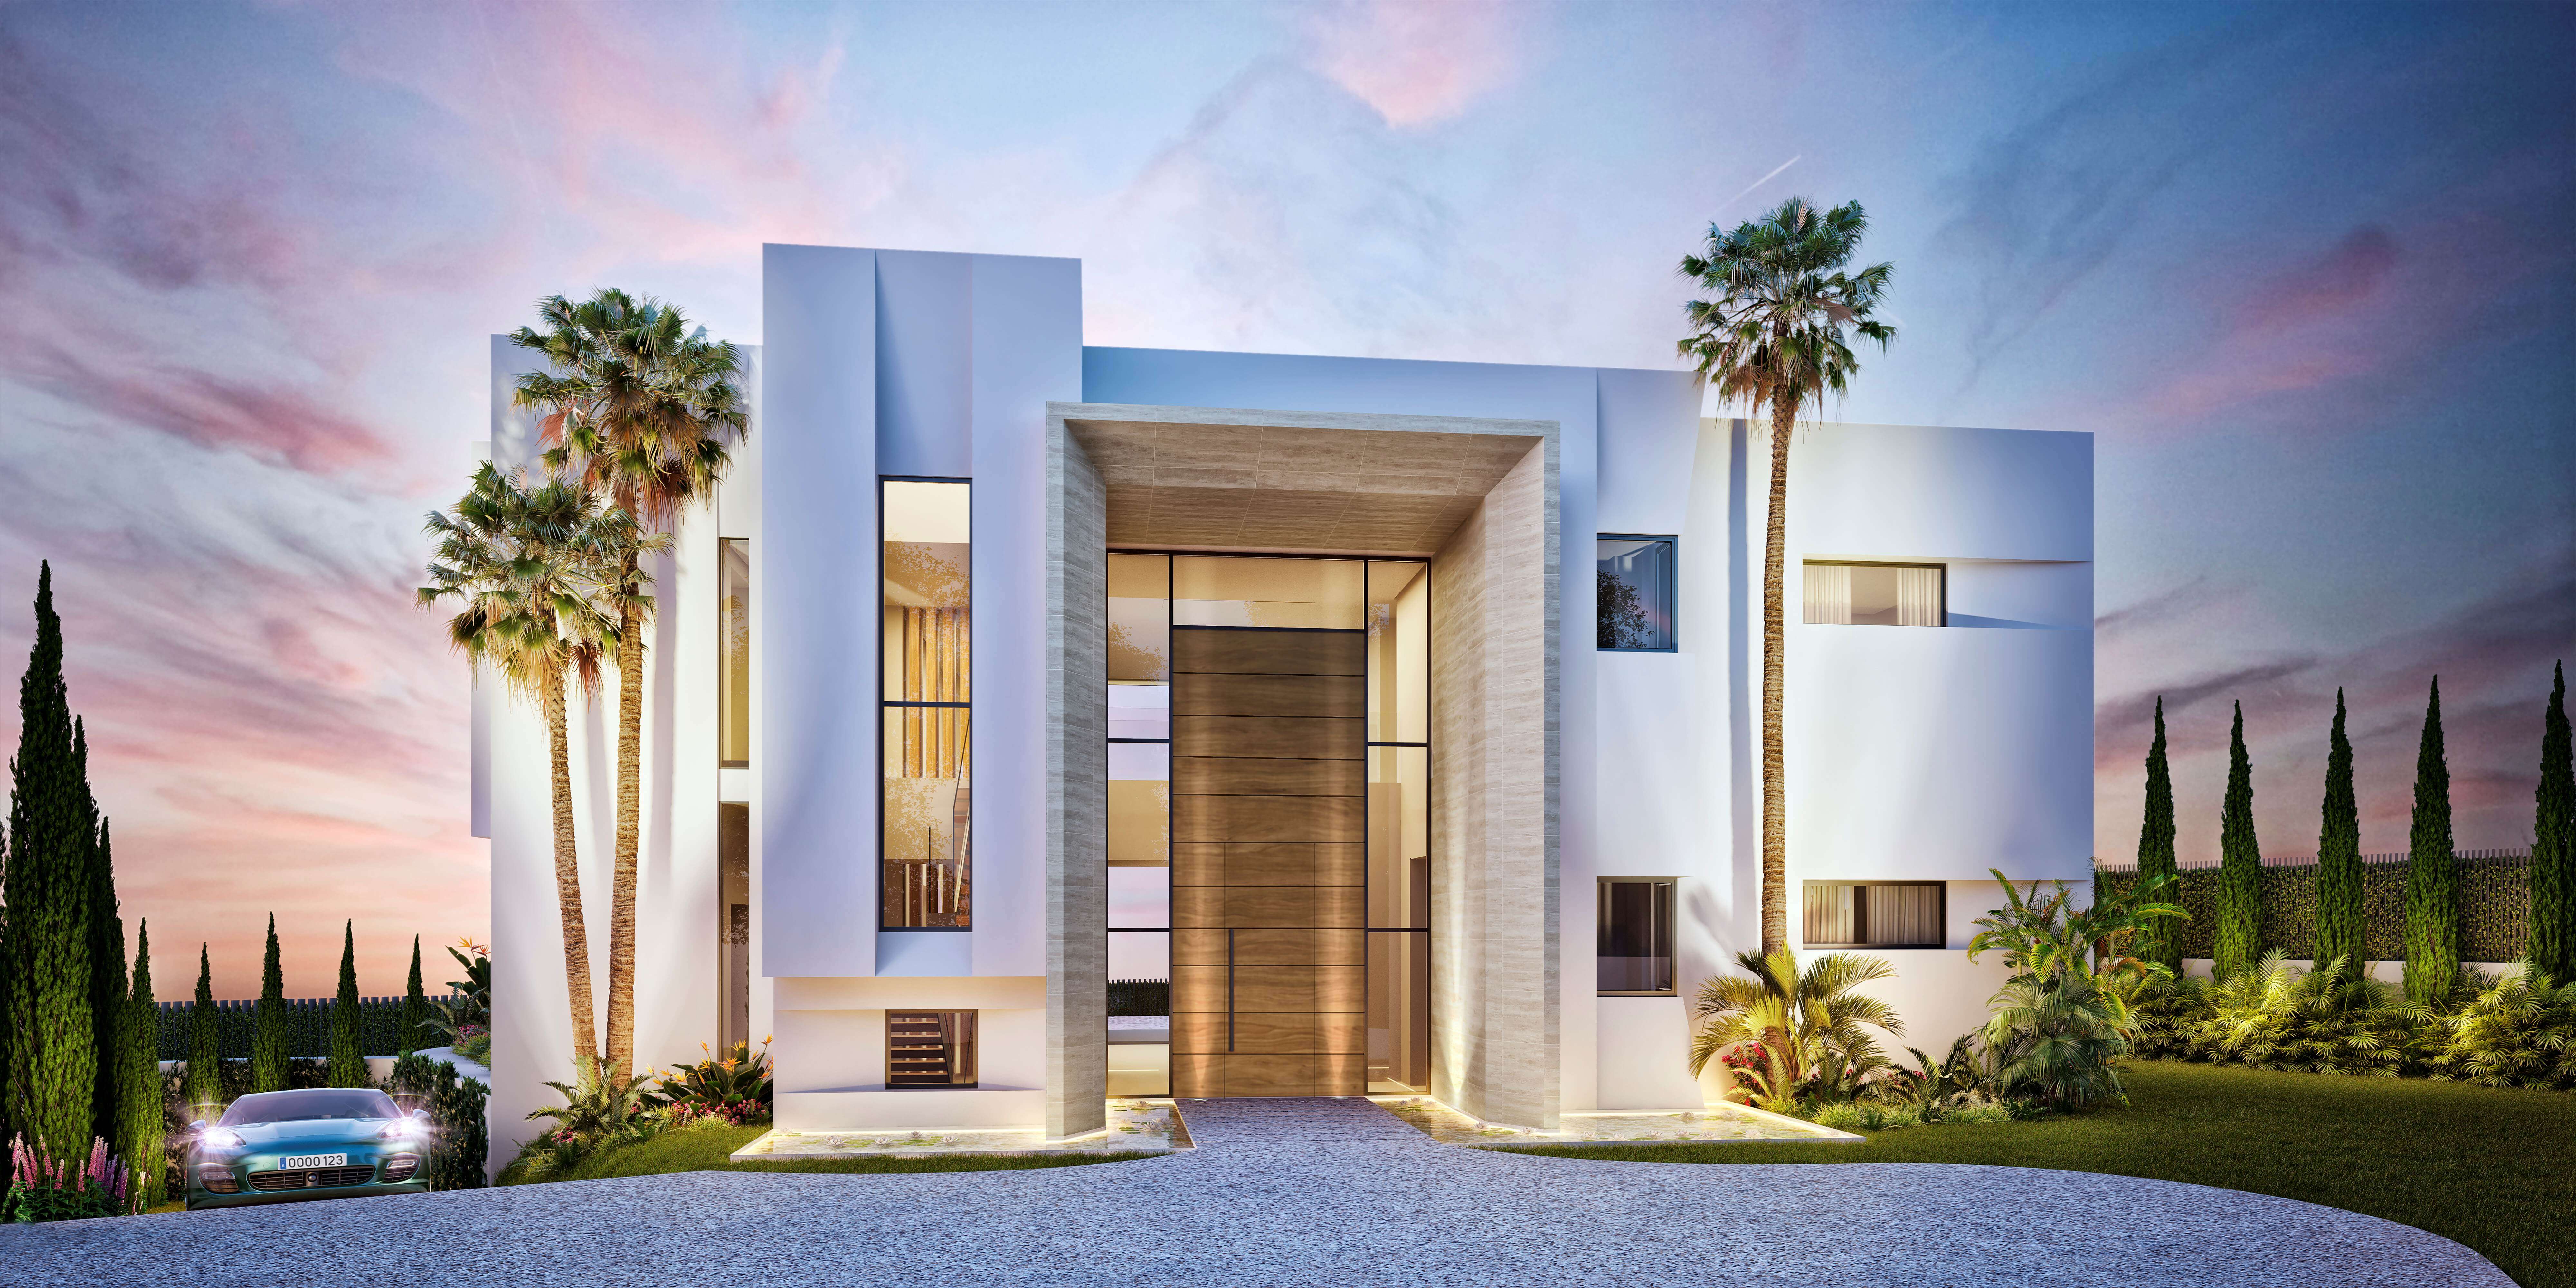 Imagen: Urbanitae
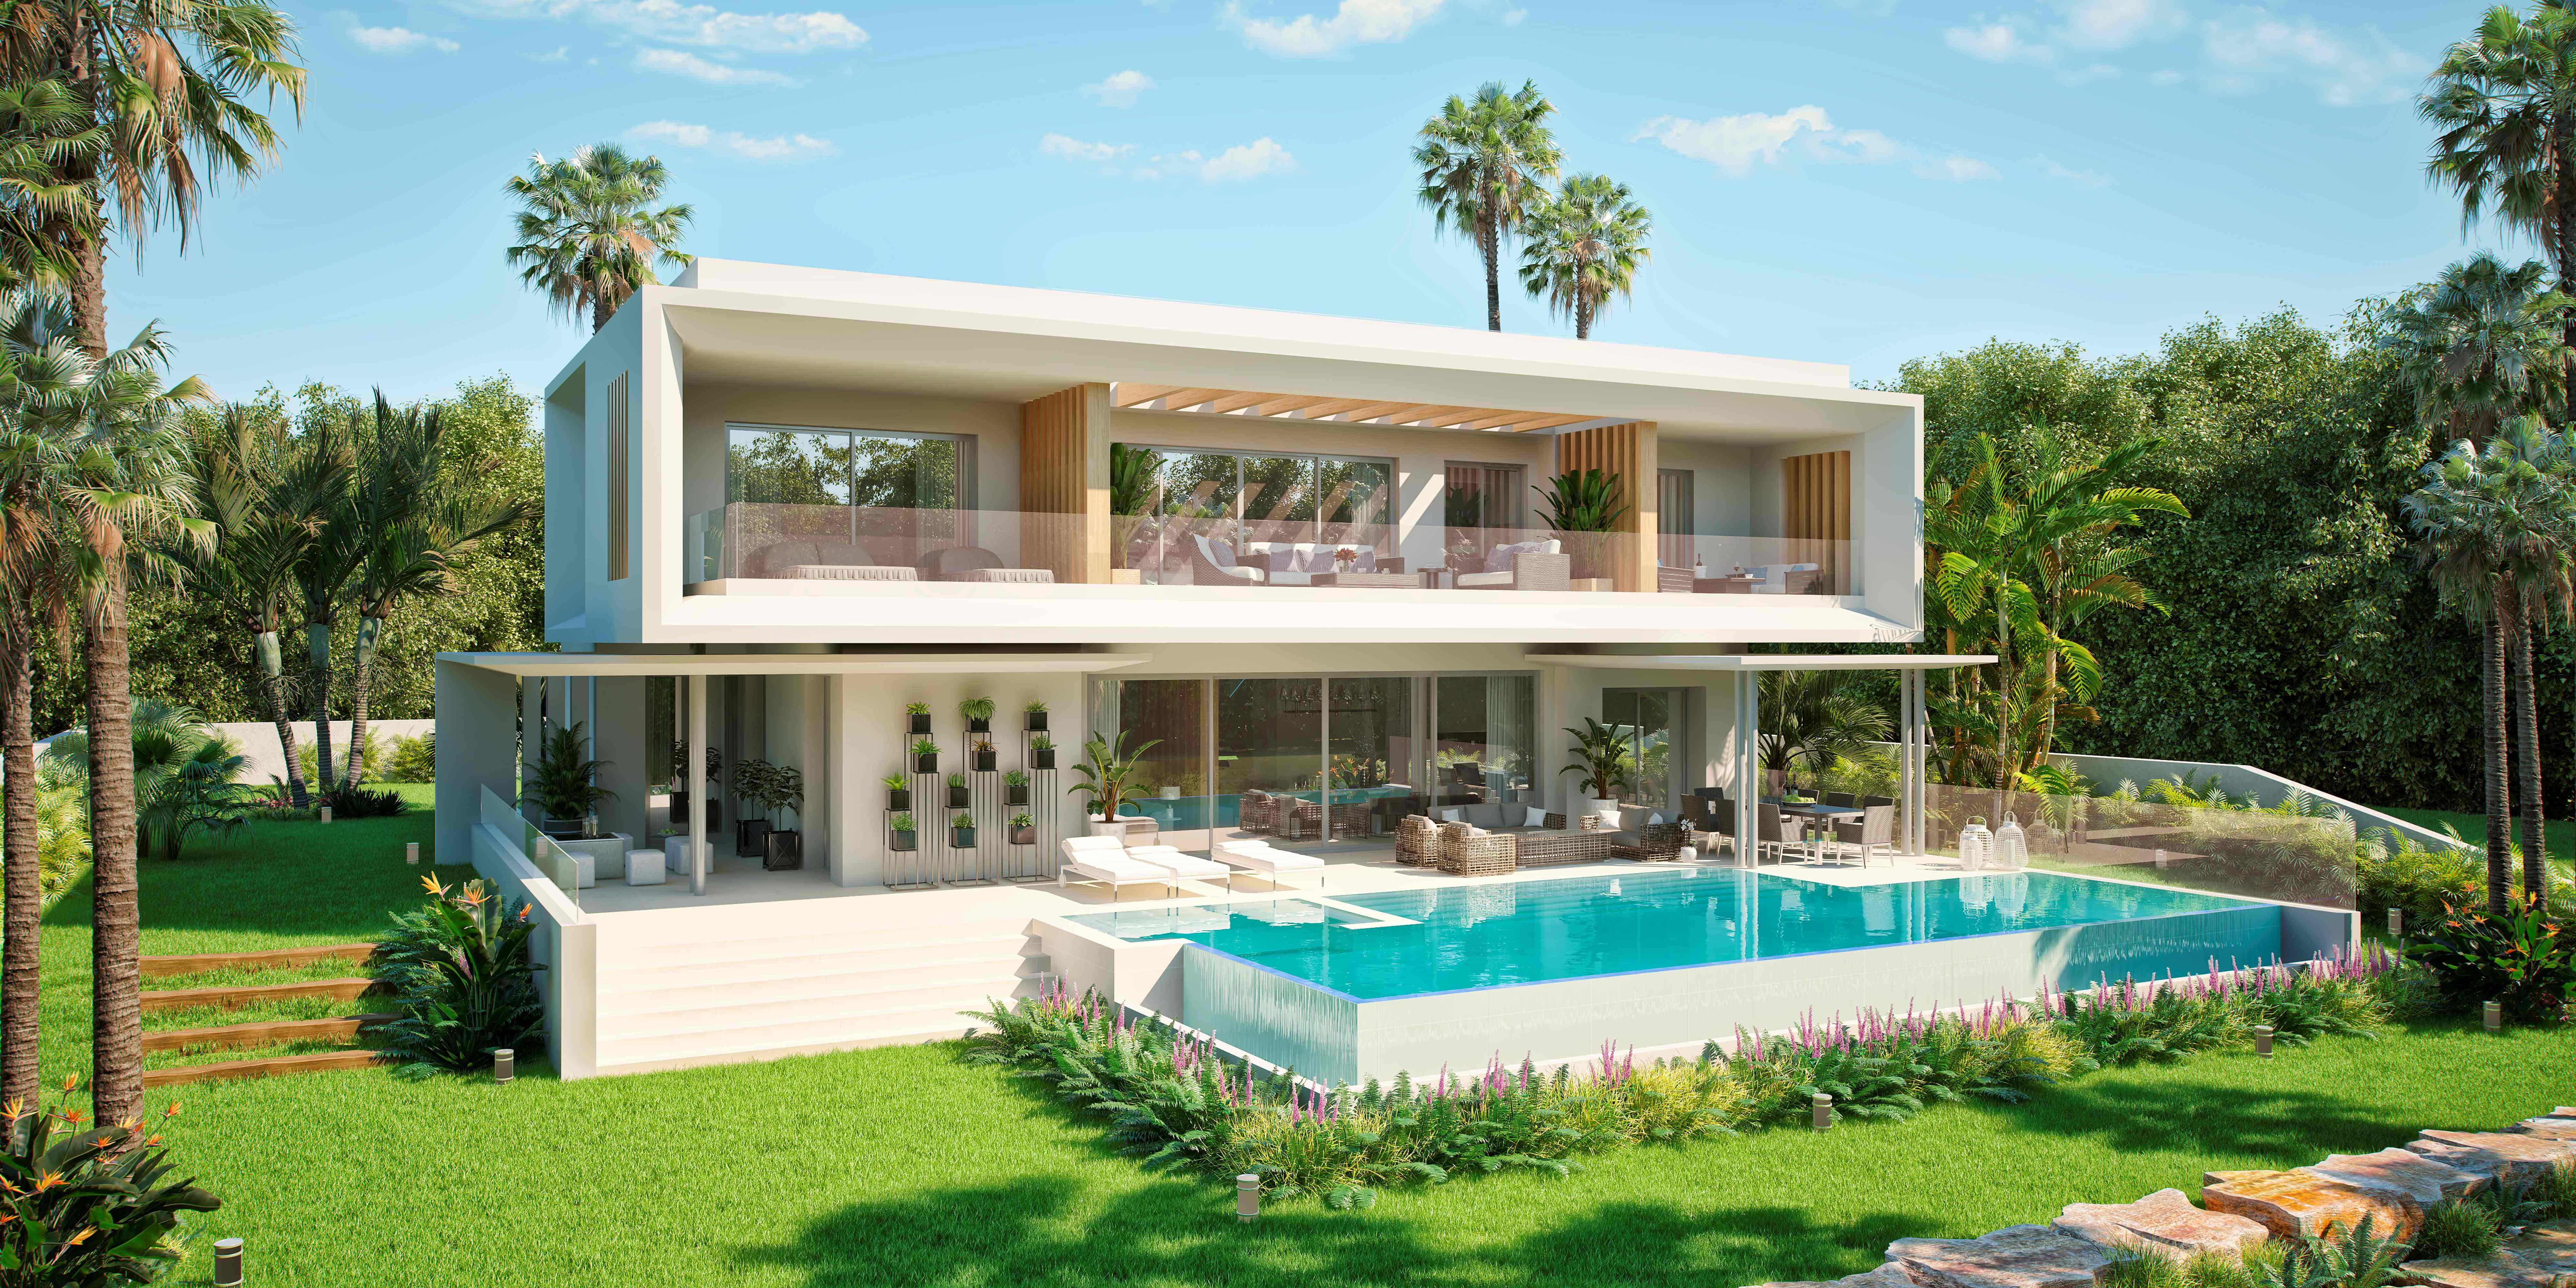 Imagen: Urbanitae
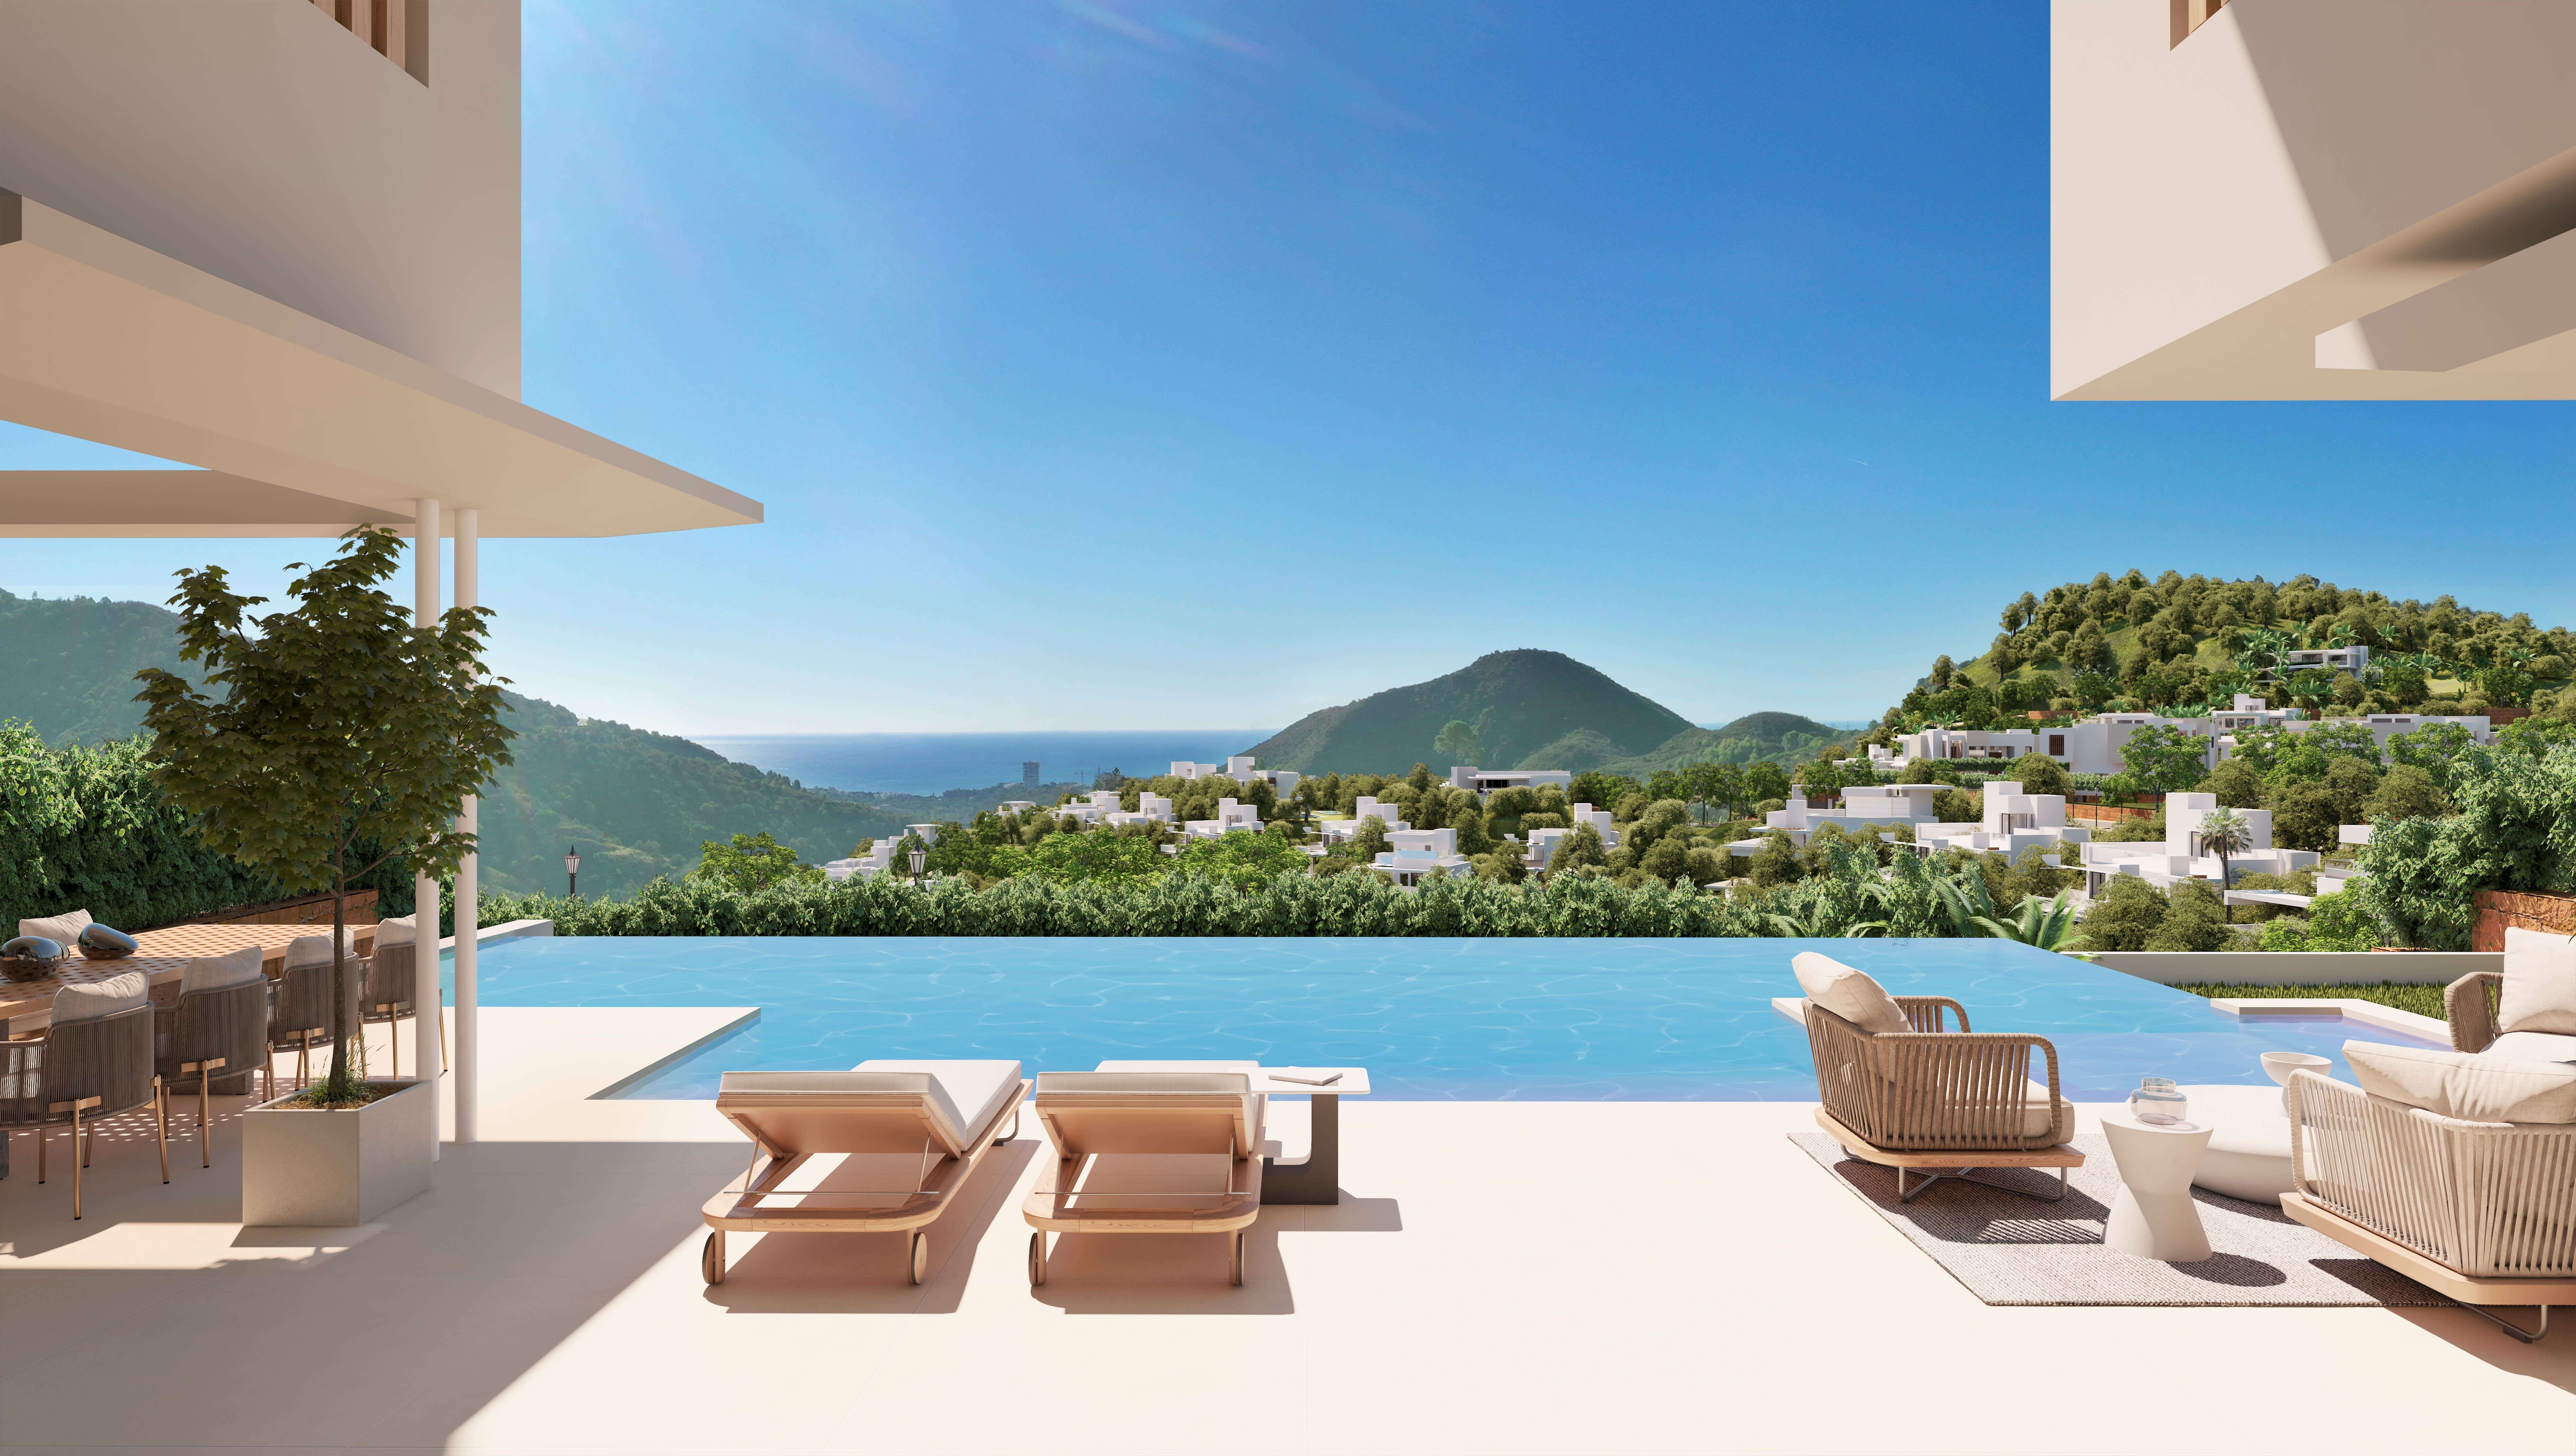 Imagen: Urbanitae
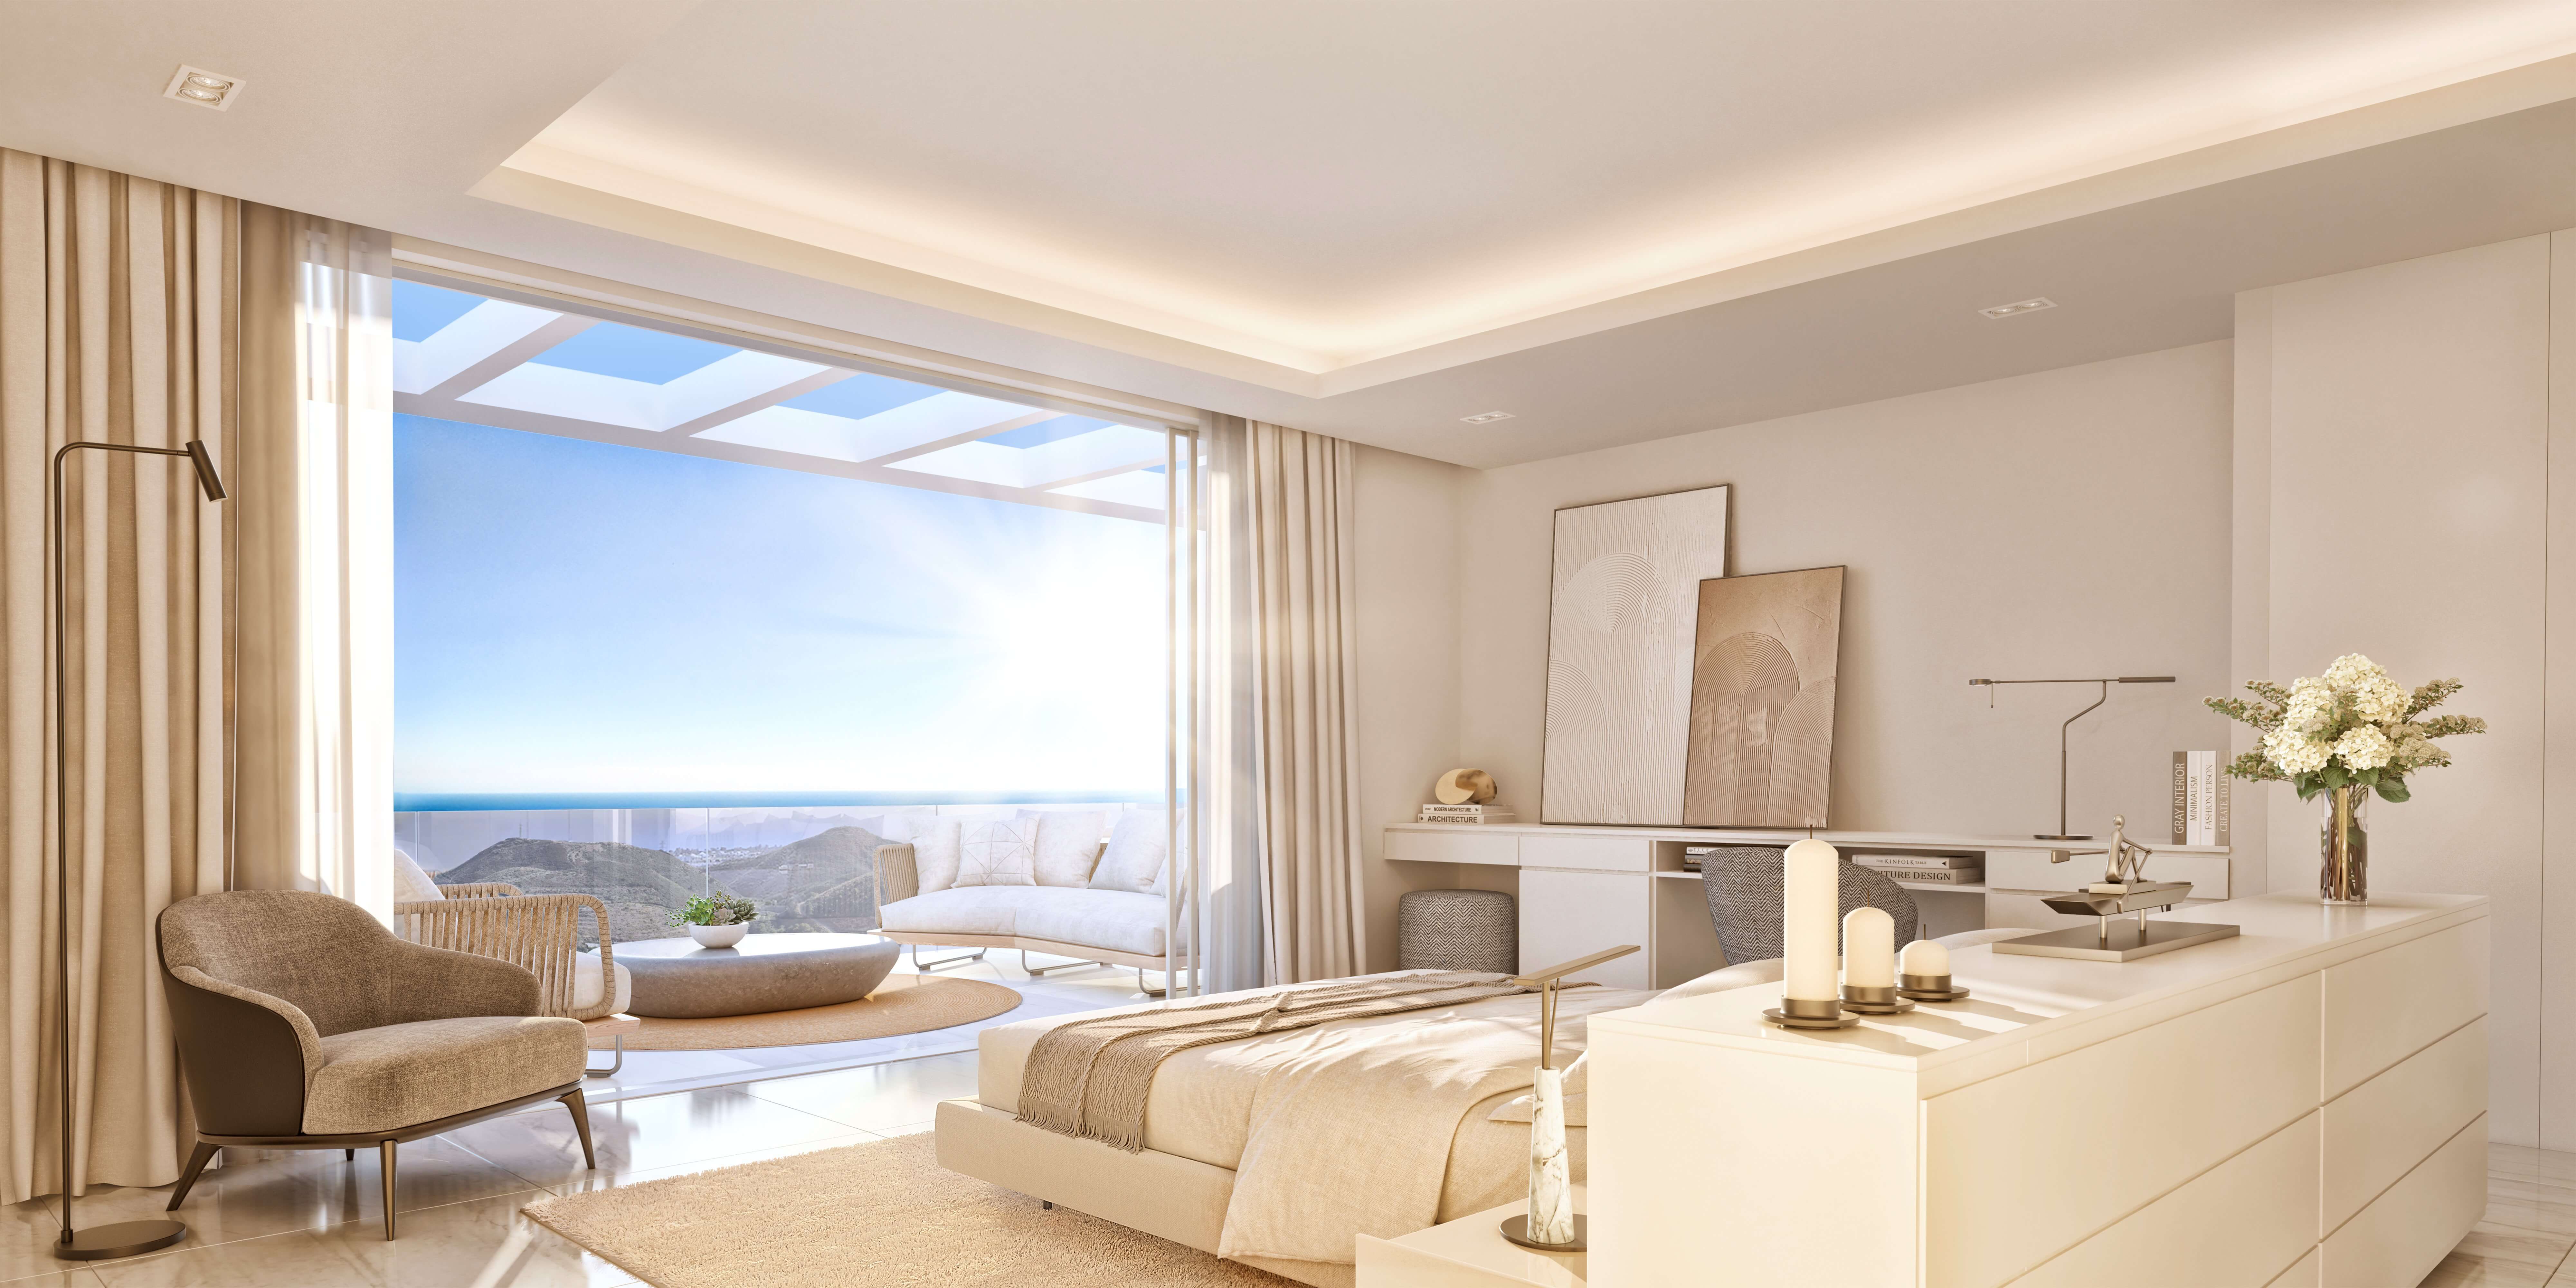 Imagen: Urbanitae
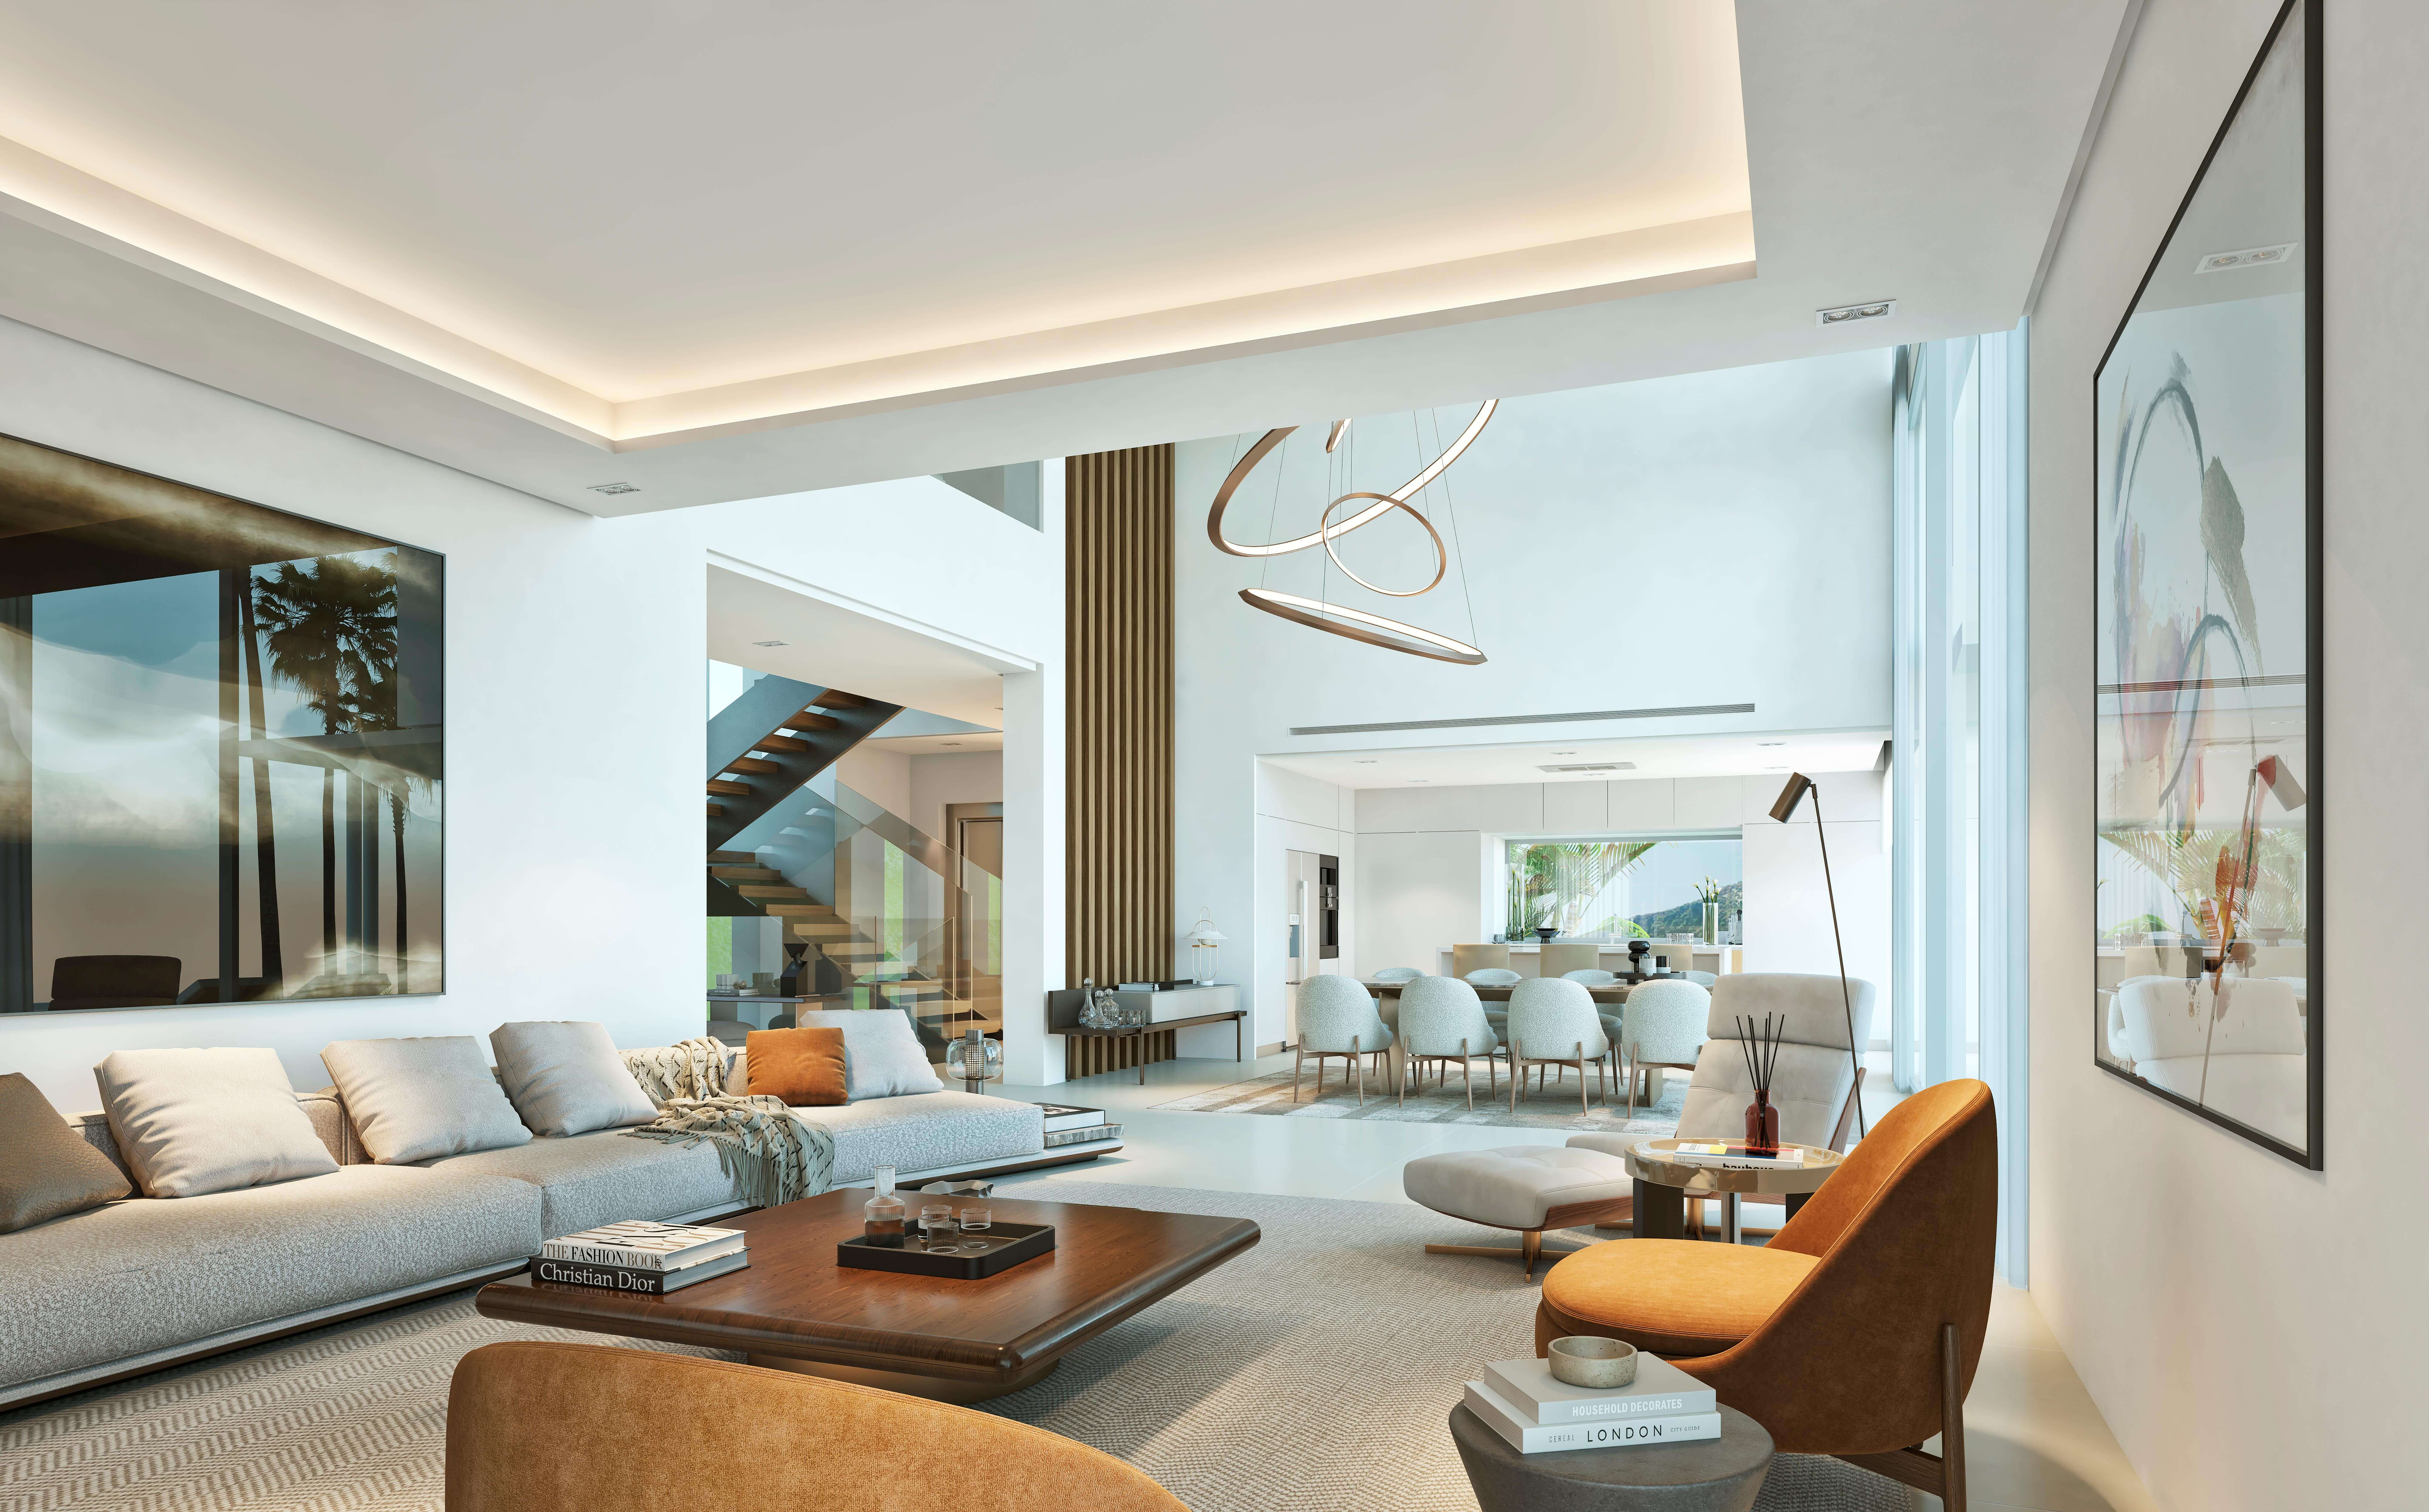 Imagen: Urbanitae
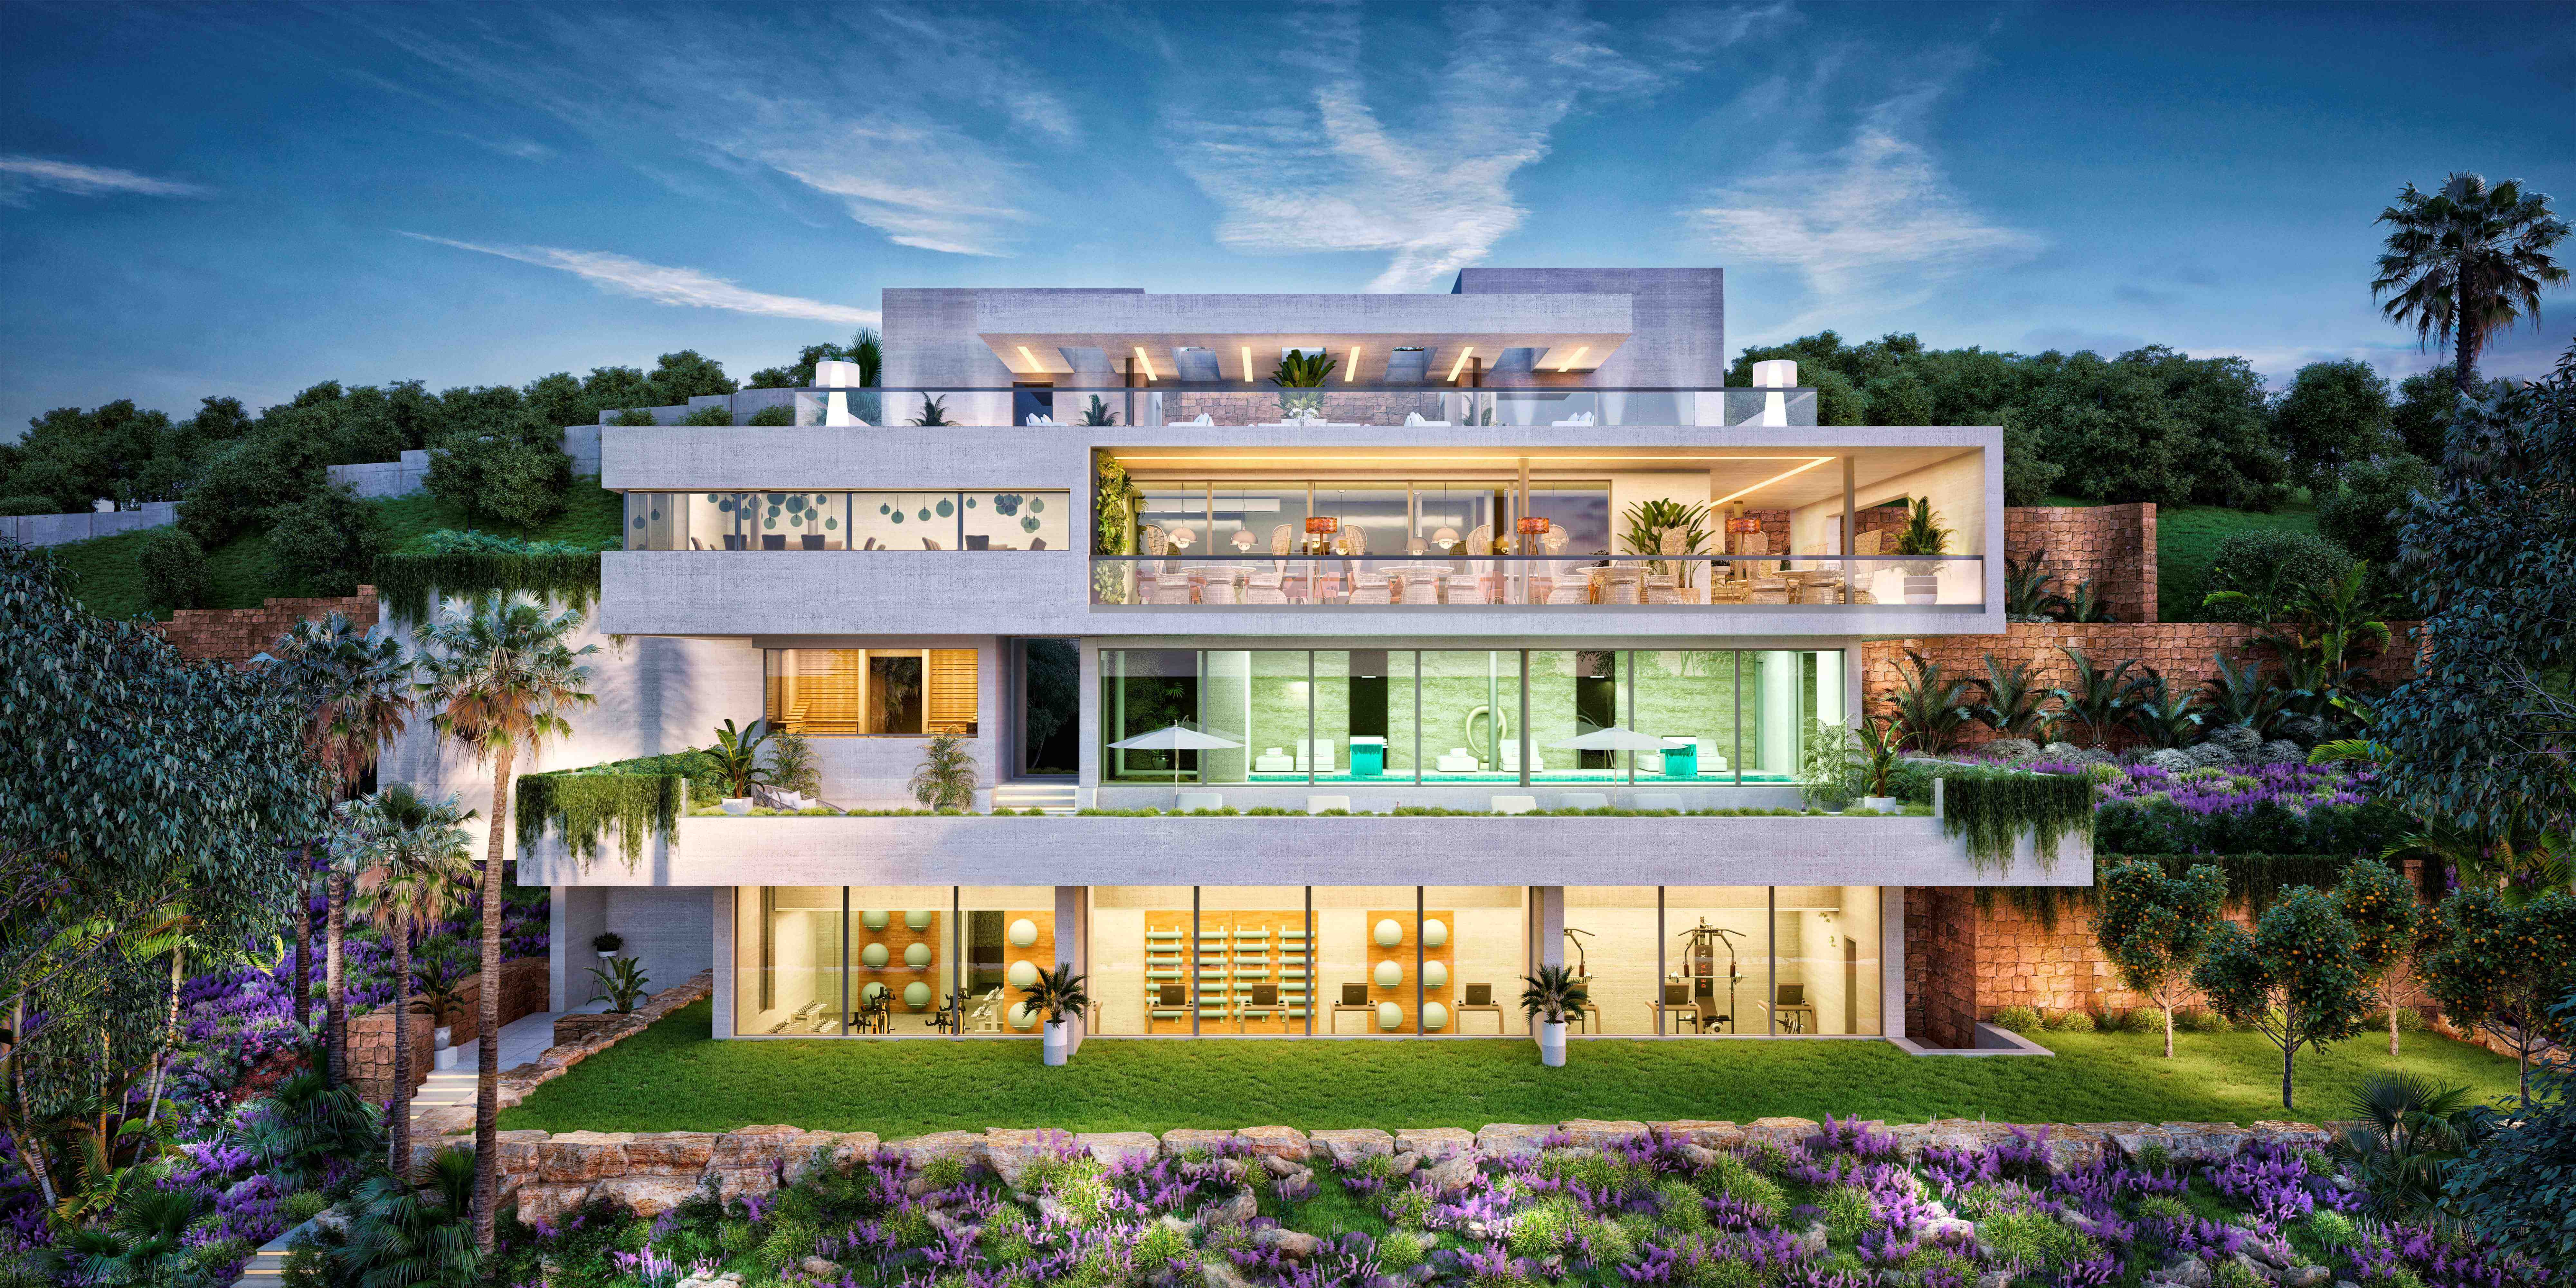 Imagen: Urbanitae
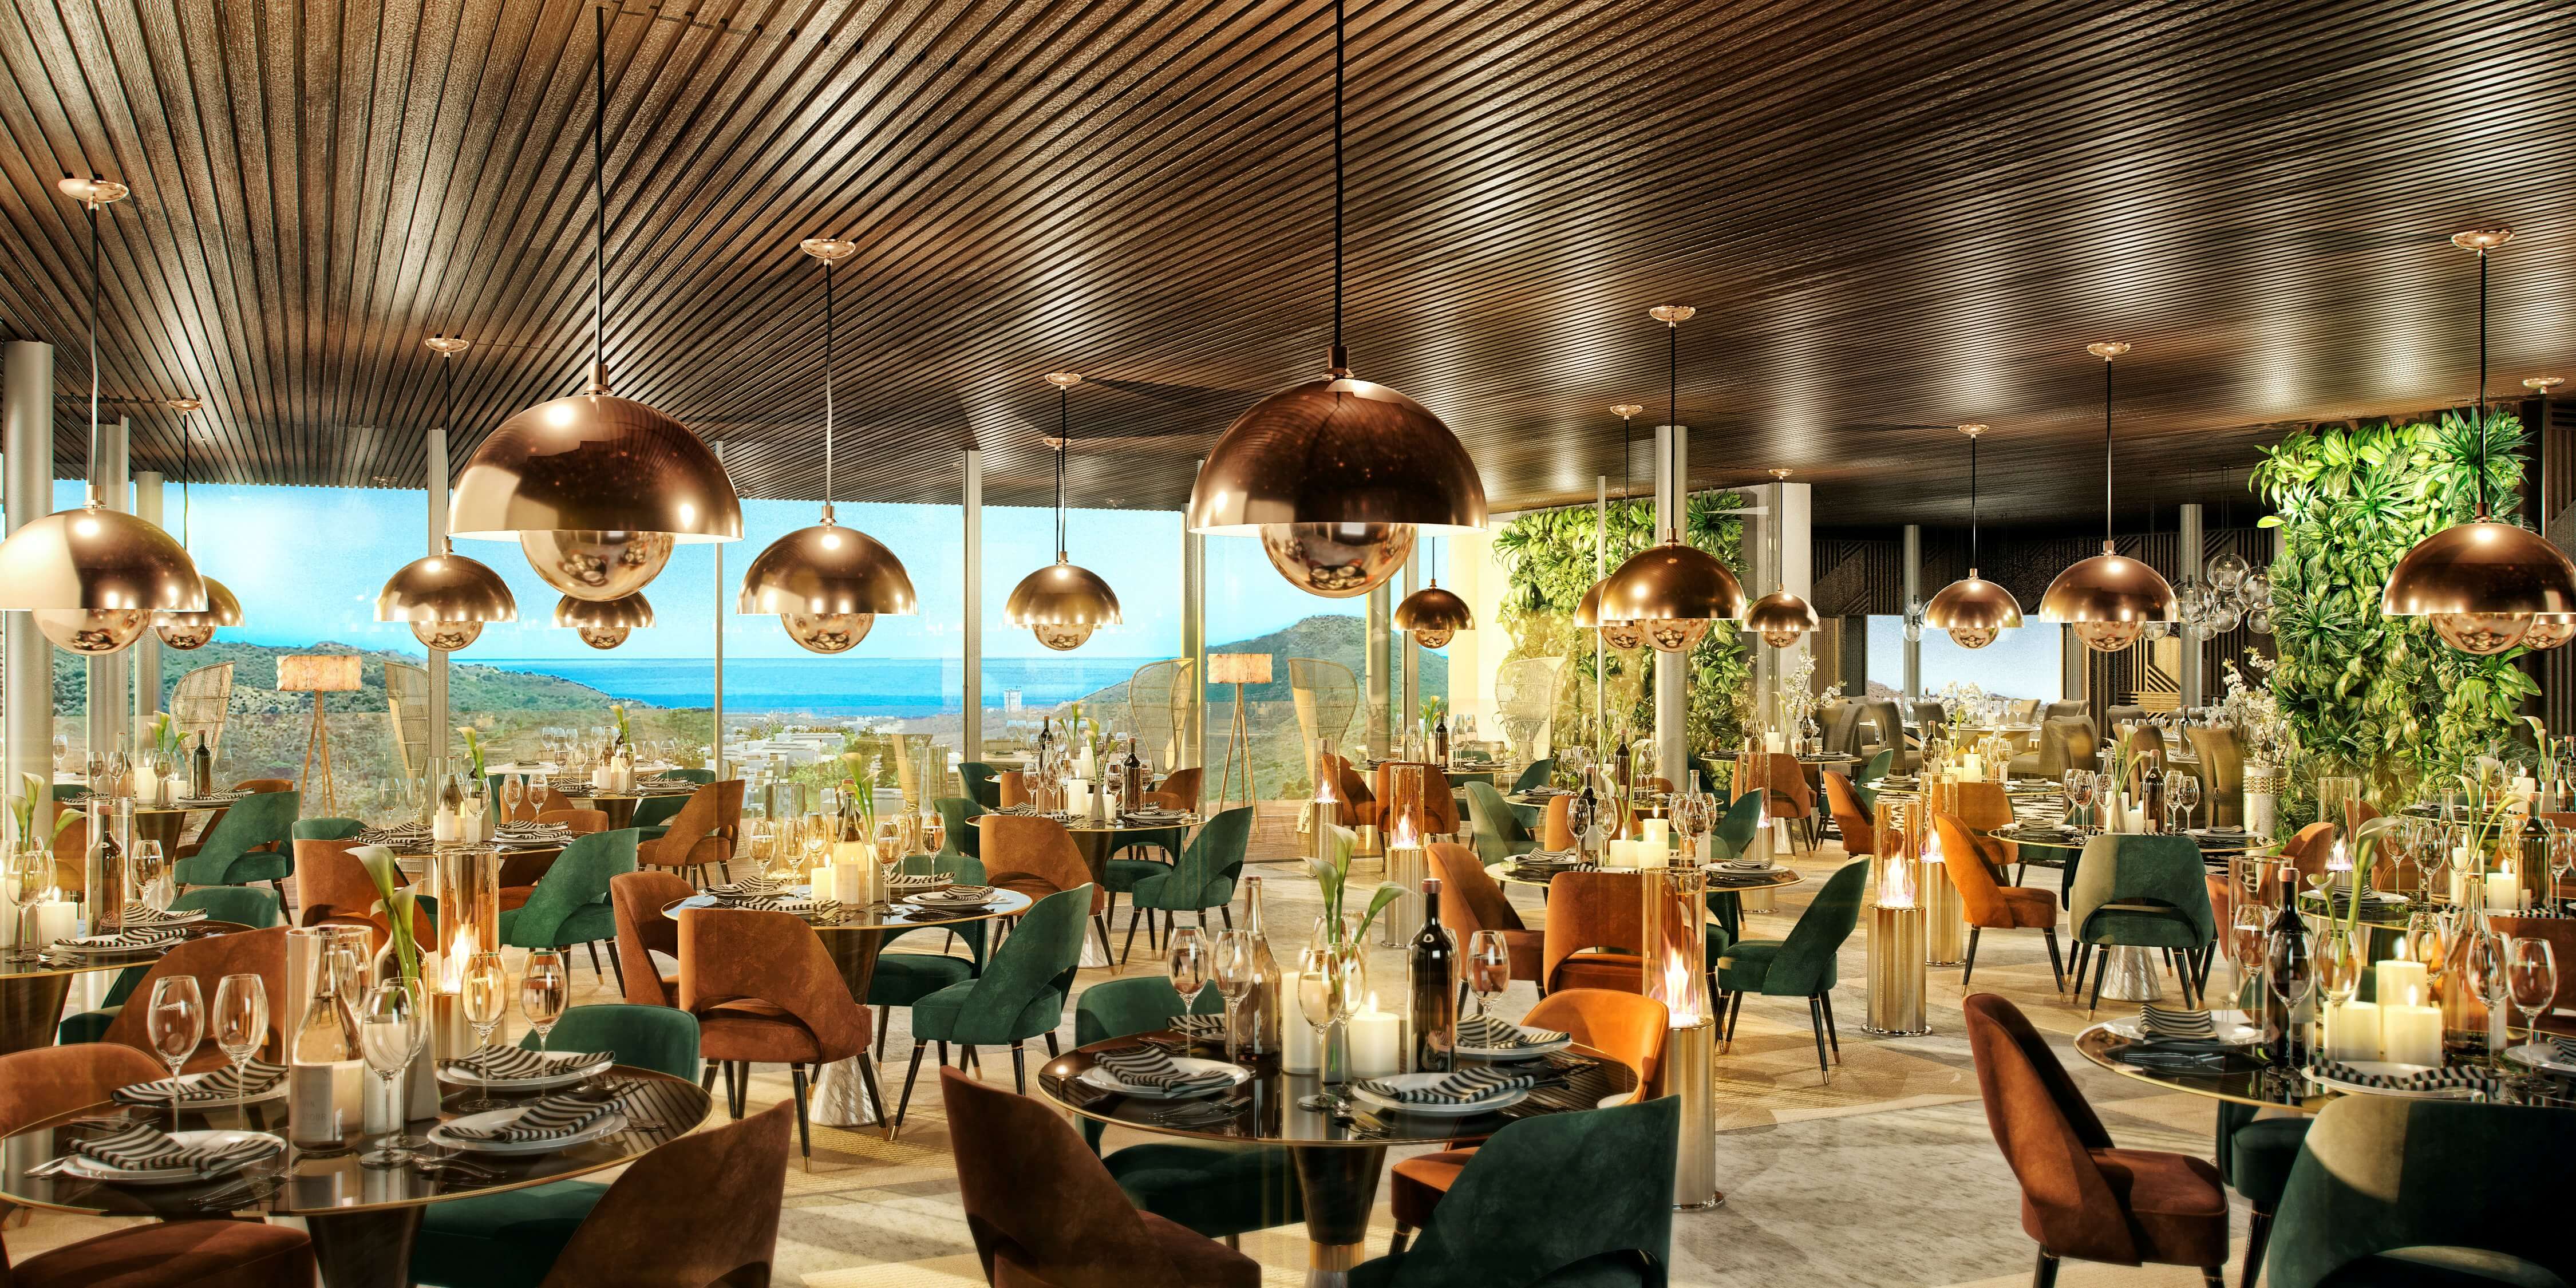 Imagen: Urbanitae
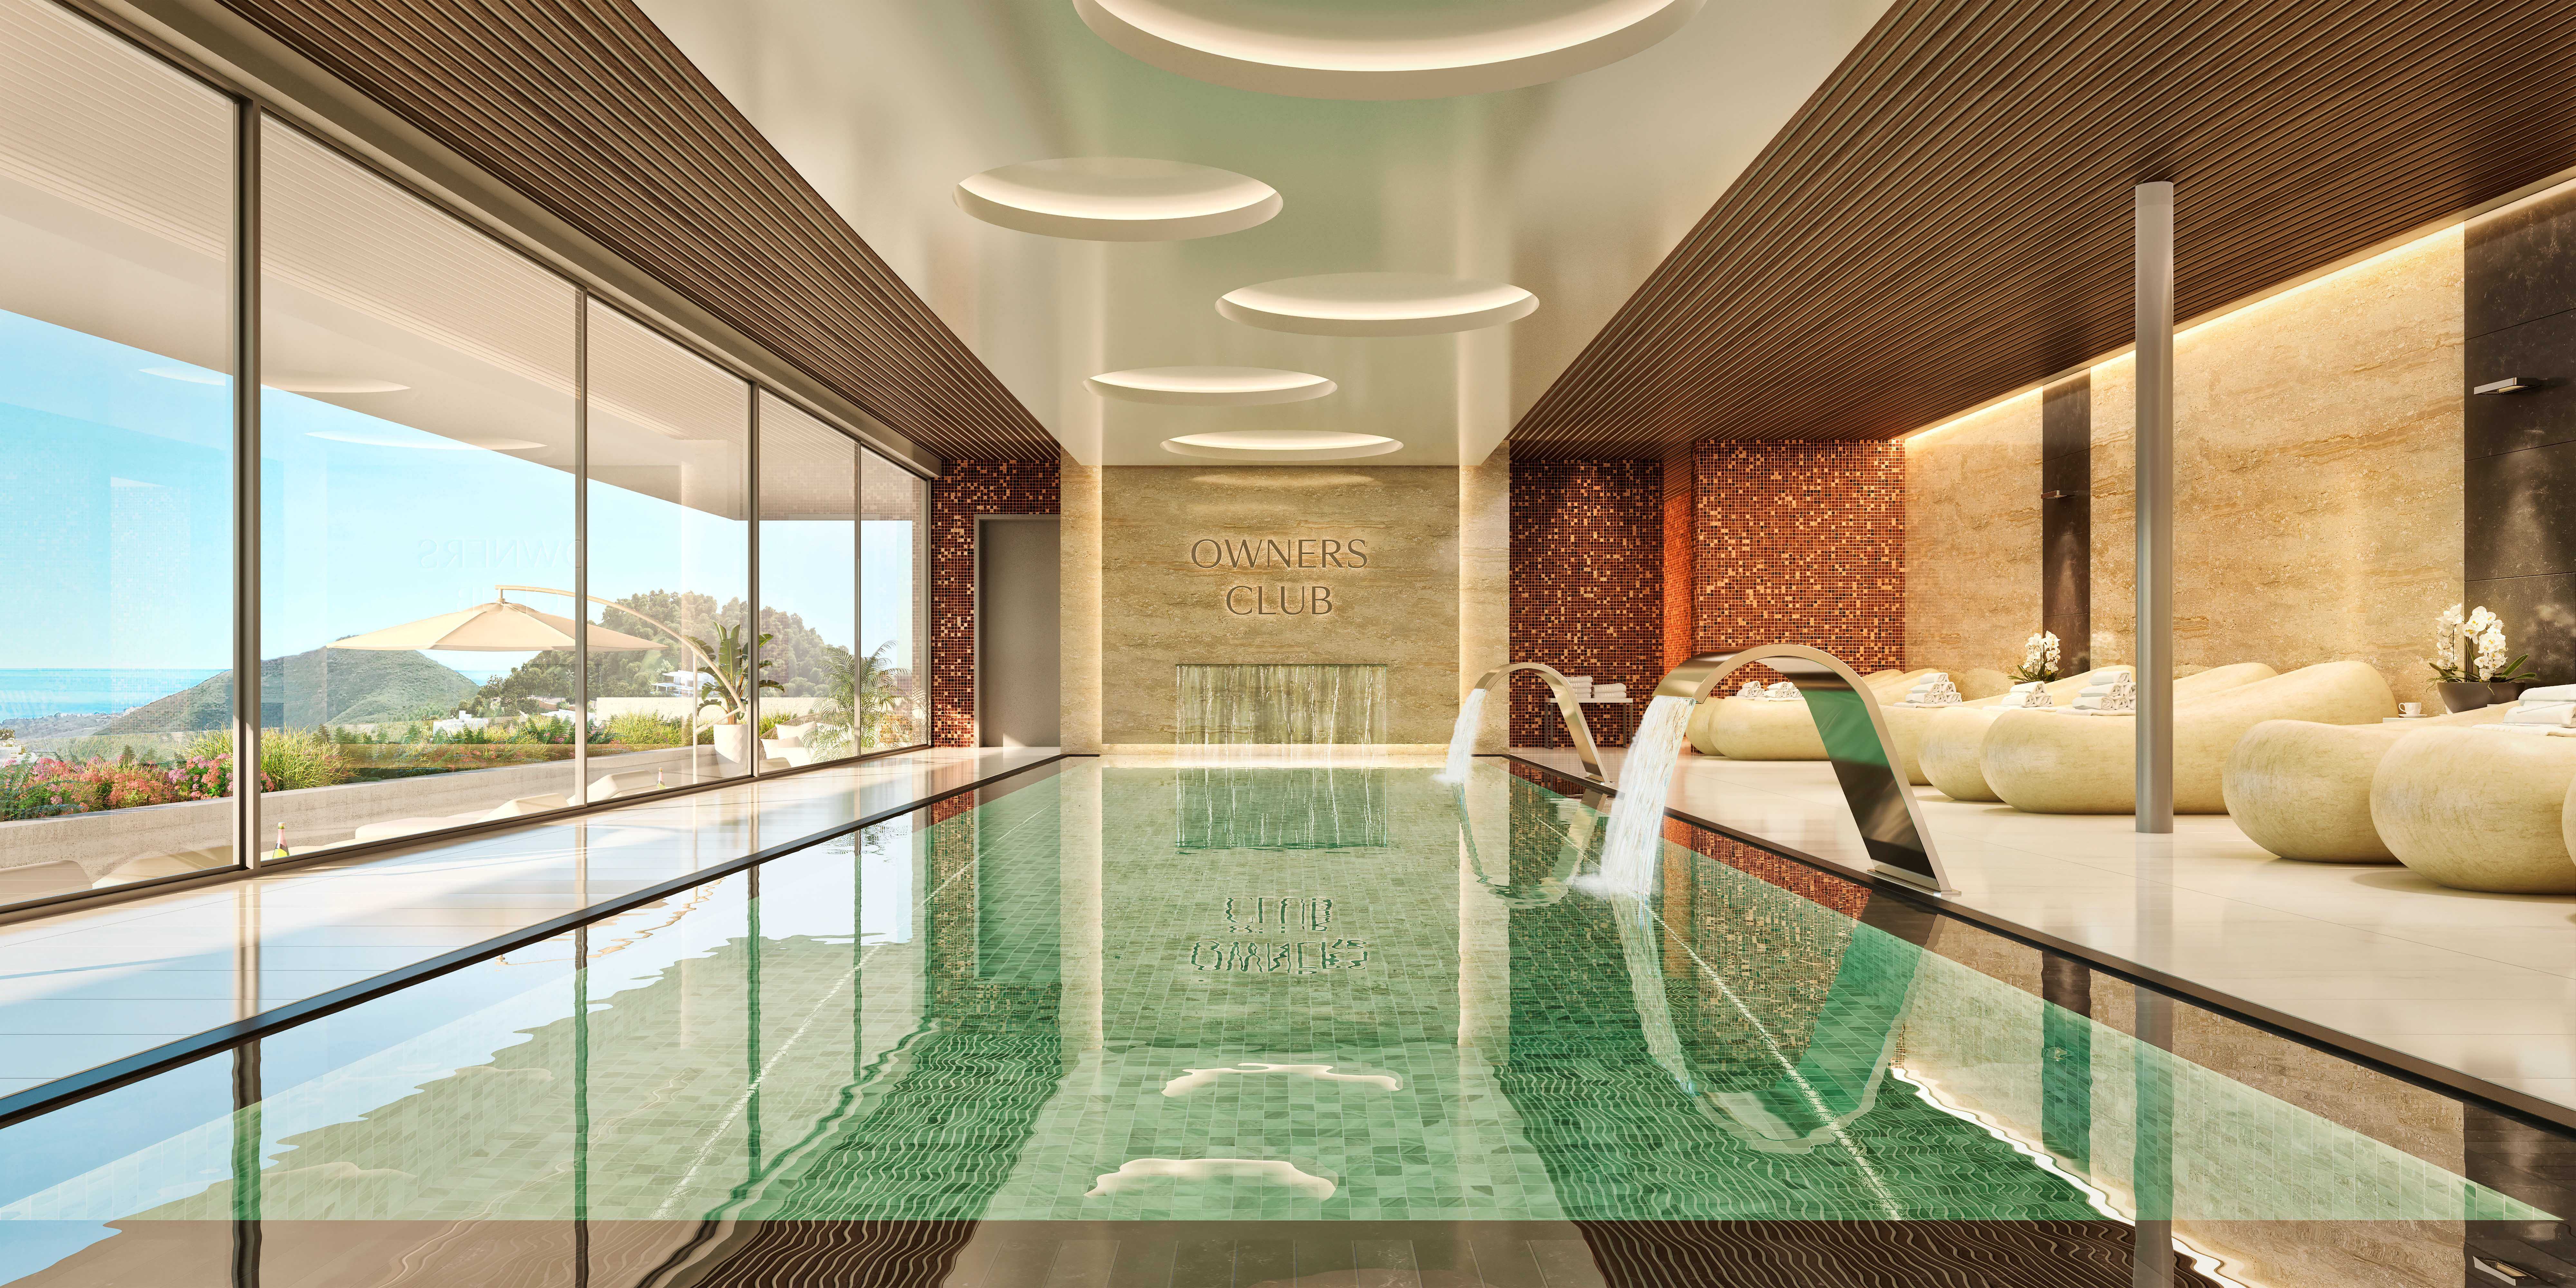 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Sin datos públicos para esta zona: la ubicación nombra más de un municipio: Marbella, Ojén. Qué fuentes usamos.
Qué dice esta nota, en palabras
Análisis escrito el con una versión anterior de nuestra metodología (fórmula 2.7.0), sobre la misma nota que hoy, 6,45. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Se financia la construcción de dos viviendas unifamiliares aisladas en una urbanización privada de la provincia de Málaga, dentro del proyecto que la plataforma publica como Palo Alto Sur. El dinero de los inversores entra como deuda: un préstamo hipotecario a tipo fijo que la plataforma articula en varios tramos, de los que ahora se abre el primero. El prestatario es una sociedad vehículo del proyecto y el gestor es un promotor con trayectoria en la zona. La devolución depende de la venta de las dos viviendas una vez construidas.
Ubicación
El proyecto se sitúa en la provincia de Málaga, en una urbanización privada de uso mixto con un único acceso y seguridad permanente, según la documentación de la plataforma. Esa misma documentación describe el entorno como un enclave residencial de montaña con club ecuestre, pistas de tenis, zonas de bienestar y restauración, y lo presenta como una zona de segunda residencia de lujo con demanda internacional. La ficha menciona buena conectividad con núcleos turísticos y comerciales cercanos.
Economía
La operación es deuda: los inversores prestan a una sociedad del proyecto a un tipo fijo anual del 10,5 %, cifra que la plataforma declara. El plazo es de 24 meses, un dato que calculamos nosotros a partir de otras cifras suyas y no un número que ella publique. El préstamo se compromete en varios tramos y el que ahora se abre financia la primera fase de los costes de construcción y los costes generales. El gestor aporta fondos propios desembolsados antes de que se disponga del préstamo y se compromete a cubrir sobrecostes no previstos. En cuanto a preventas, la documentación indica que una fase anterior de villas se vendió íntegramente sobre plano antes de empezar las obras y que parte de la fase en construcción ya está vendida.
Garantías y estructura
La garantía principal que la plataforma declara es una hipoteca de primer rango sobre los dos activos financiados. Sobre esa base, la documentación añade pignoración de las participaciones de la sociedad prestataria y de sus cuentas bancarias, un barrido de caja sobre los ingresos de la venta de las viviendas, un mandato irrevocable de venta activable al final del plazo y un compromiso del promotor de aportar capital adicional si aparecen sobrecostes. También recoge la prohibición de constituir garantías adicionales, la subordinación de la deuda con los socios y el diferimiento de los honorarios de gestión hasta el repago. La dimensión de garantías puntúa 4,5 sobre 10, en banda media, con una confianza del 40 %.
Situación comercial y salida
El dinero vuelve con la venta de las dos viviendas. La documentación describe que la comercialización se hará sobre todo por canales internos del gestor y agencias de la zona, con un precio de salida por debajo del de una vivienda terminada comparable en la urbanización, lo que busca acelerar la colocación. Los ingresos de esas ventas se canalizan mediante un barrido de caja hacia la amortización del préstamo, y existe un mandato irrevocable de venta que el prestamista puede activar al final del plazo si la comercialización se retrasa. Los desembolsos para obra se hacen contra certificaciones mensuales validadas por un Project Monitor externo designado por la plataforma. La documentación reconoce el retraso en la venta como el principal riesgo comercial.
Ventajas
- Rentabilidad El tipo es fijo y anual, del 10,5 %, y lo declara la plataforma. La dimensión de rentabilidad es la mejor situada de las cuatro: subnota de 8,0 sobre 10, banda alta y una confianza del 95 %, la más elevada del conjunto. Aporta 2,0 de los 2,5 puntos que tiene como máximo.
- Licencia y preventas Es la dimensión que más aporta en proporción: 1,8 de los 2,0 puntos posibles, con una subnota de 9,0 sobre 10 en banda alta. La documentación respalda el encaje del producto con un estudio de mercado y una due diligence comercial favorables.
Desventajas y riesgos
- Garantías Es la dimensión que más resta: subnota de 4,5 sobre 10 en banda media, confianza del 40 % y solo 1,35 de los 3,0 puntos posibles, con 1,65 puntos que no aporta. Además no tenemos el LTV de la primera disposición, ni el LTV sobre el edificio terminado, ni el ticket mínimo de la inversión.
- Promotor La dimensión de promotor se queda en una subnota de 5,19 sobre 10, en banda media, con una confianza del 48 %. Aporta 1,3 de los 2,5 puntos posibles y deja 1,2 sin aportar. La información disponible sobre su desempeño es parcial.
- Licencia y preventas La subnota de mercado es alta, 9,0 sobre 10, pero se apoya en una confianza del 40 %, por debajo del umbral del 60 % que fija la propia escala. Un dato favorable con poco respaldo no debería leerse como una certeza.
- Rentabilidad El plazo de 24 meses que acompaña al tipo no lo publica la plataforma: lo calculamos nosotros a partir de otras cifras suyas. La dimensión pierde 0,5 de los 2,5 puntos posibles.
Conclusión
La nota se queda en 6,45 sobre 10 con una confianza del 56 %, por debajo del umbral del 60 % que marca la escala. Lo que la sostiene es la rentabilidad, con un tipo fijo del 10,5 % anual declarado por la plataforma y la confianza más alta de las cuatro dimensiones, junto con un mercado de subnota elevada pero solo un 40 % de confianza. Lo que la frena son unas garantías que aportan menos de la mitad de lo que podrían y un promotor del que solo tenemos información parcial. La estructura de deuda está bien descrita; lo que falta son cifras de endeudamiento y de ticket mínimo.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.