Análisis y valoración del proyecto Marbella | Proyecto Alcalá 4 Golf II de Urbanitae
Urbanitae ronda cerrada datos inferidos
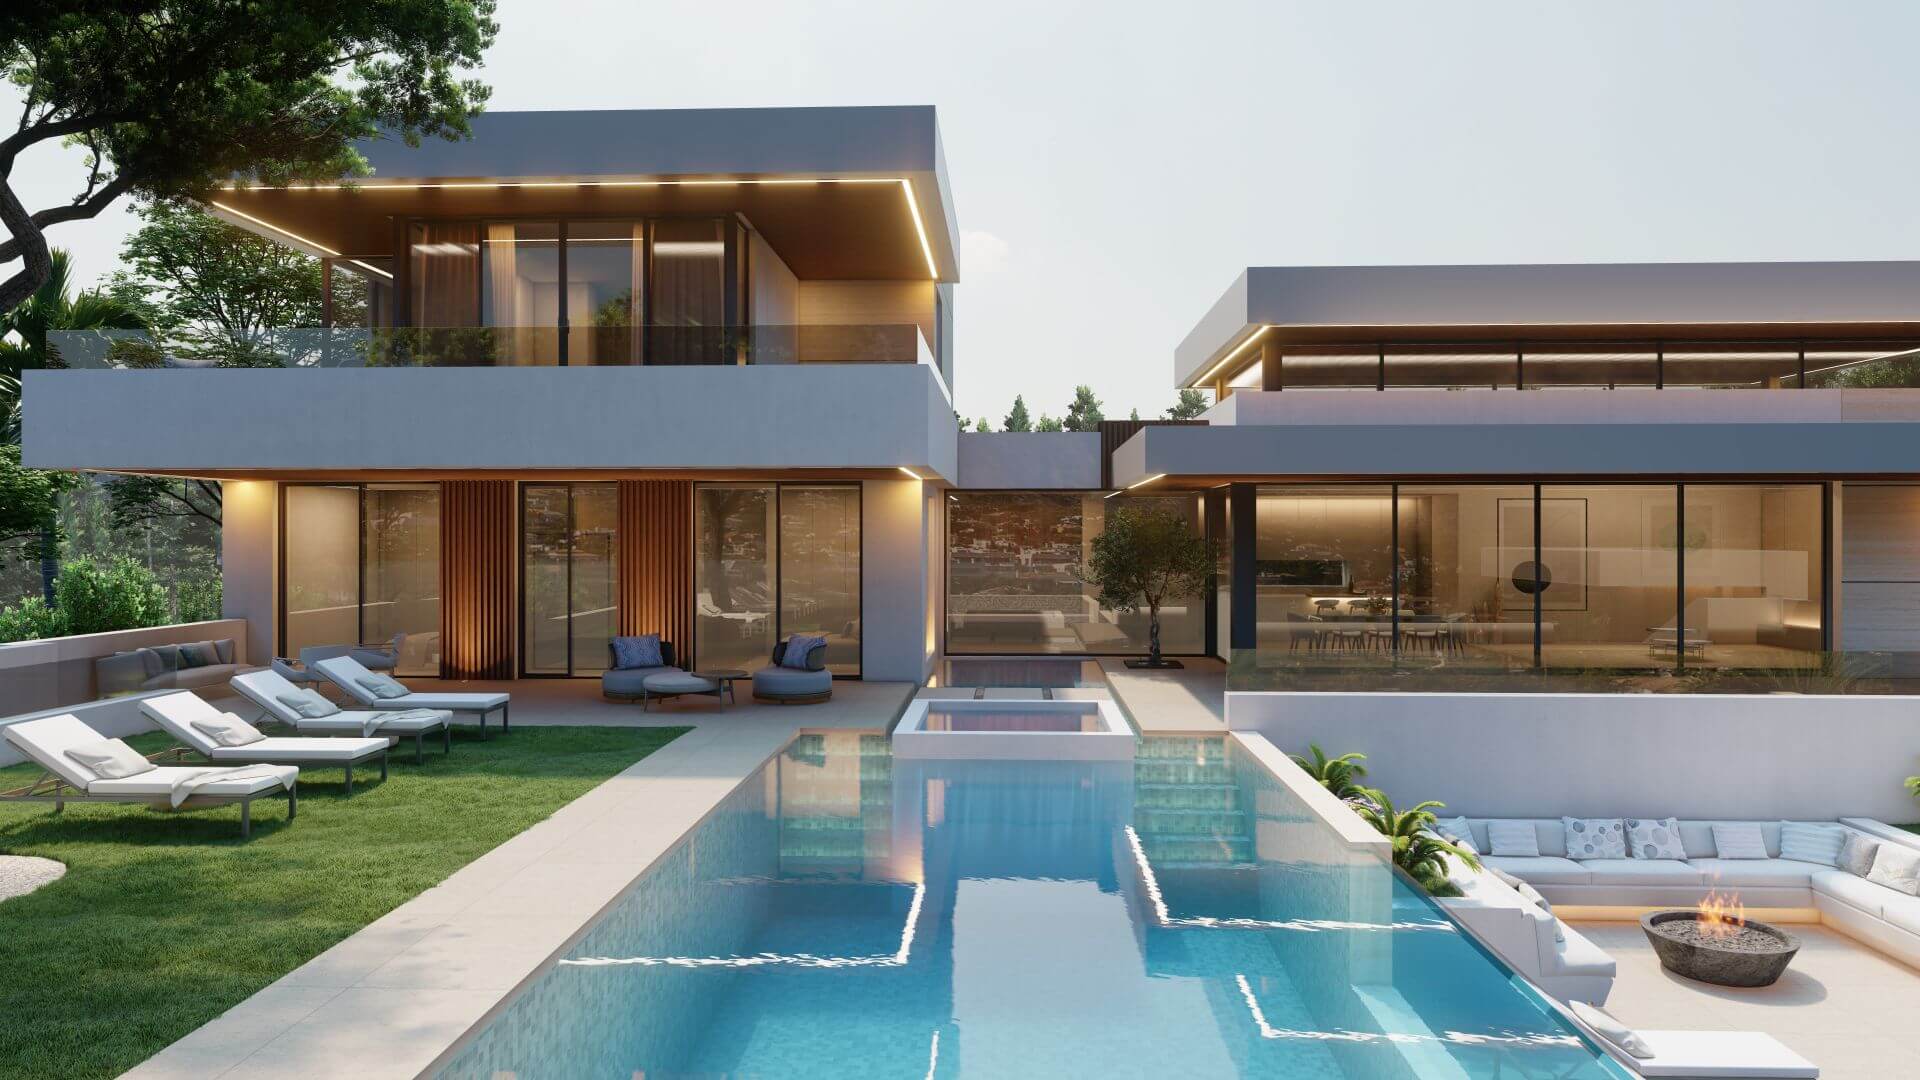 Imagen: Urbanitae
Nota: 6,49 /10 confianza global: 58 % nota calculada el 2026-11-15
Plataforma UrbanitaeUbicación C. Alcalá 15-D, 4G, Marbella, MálagaModalidad Deuda / préstamoImporte 1 955 000 €Plazo 12 mesesRentabilidad anual 10,00 %
Proyecto Urbanitae en Marbella, Málaga
Préstamo de deuda para financiar la construcción de una villa unifamiliar aislada de lujo en Nueva Andalucía, Marbella. El Tramo B del préstamo asciende a 1.955.000 €, con un tipo fijo anual del 10,0% y vencimiento a 12 meses prorrogable 6 meses, y la garantía principal es una hipoteca de primer rango sobre el activo.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 7,75 con datos, en parte pesa el 25 % de la fórmula; aporta 1,94 de los 2,50 puntos que podría aportar
- Garantías 4,50 con datos, en parte pesa el 30 % de la fórmula; aporta 1,35 de los 3,00 puntos que podría aportar
- Promotor 5,60 con datos, en parte pesa el 25 % de la fórmula; aporta 1,40 de los 2,50 puntos que podría aportar
- Licencia y preventas 9,00 con datos, en parte pesa el 20 % de la fórmula; aporta 1,80 de los 2,00 puntos que podría aportar; sin preventas publicadas: en deuda, callarlas no resta, y la dimensión vale lo que la licencia
Nota calculada el ; datos del proyecto actualizados el .
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- C. Alcalá 15-D, 4G, Marbella, Málaga
- Modalidad
- Deuda / préstamo
- Importe objetivo
- 1 955 000 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- 10,00 %
- Plazo
- 12 meses
- Rentabilidad total
- 10,00 %
Características del inmueble
- Tipo de activo
- Residencial
- Viviendas
- 1 viviendas
Situación urbanística y construcción
- Licencia de obras
- Licencia concedida
Promotor
- Promotor
- COGITARI HOMES
- Proyectos previos del promotor
- 15 proyectos
- Capital comprometido
- 28 000 000 €
- Años de experiencia
- 10 años
Garantías
- Garantía
- Hipoteca de primer rango
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- Financiado
- Preventas
- sin dato
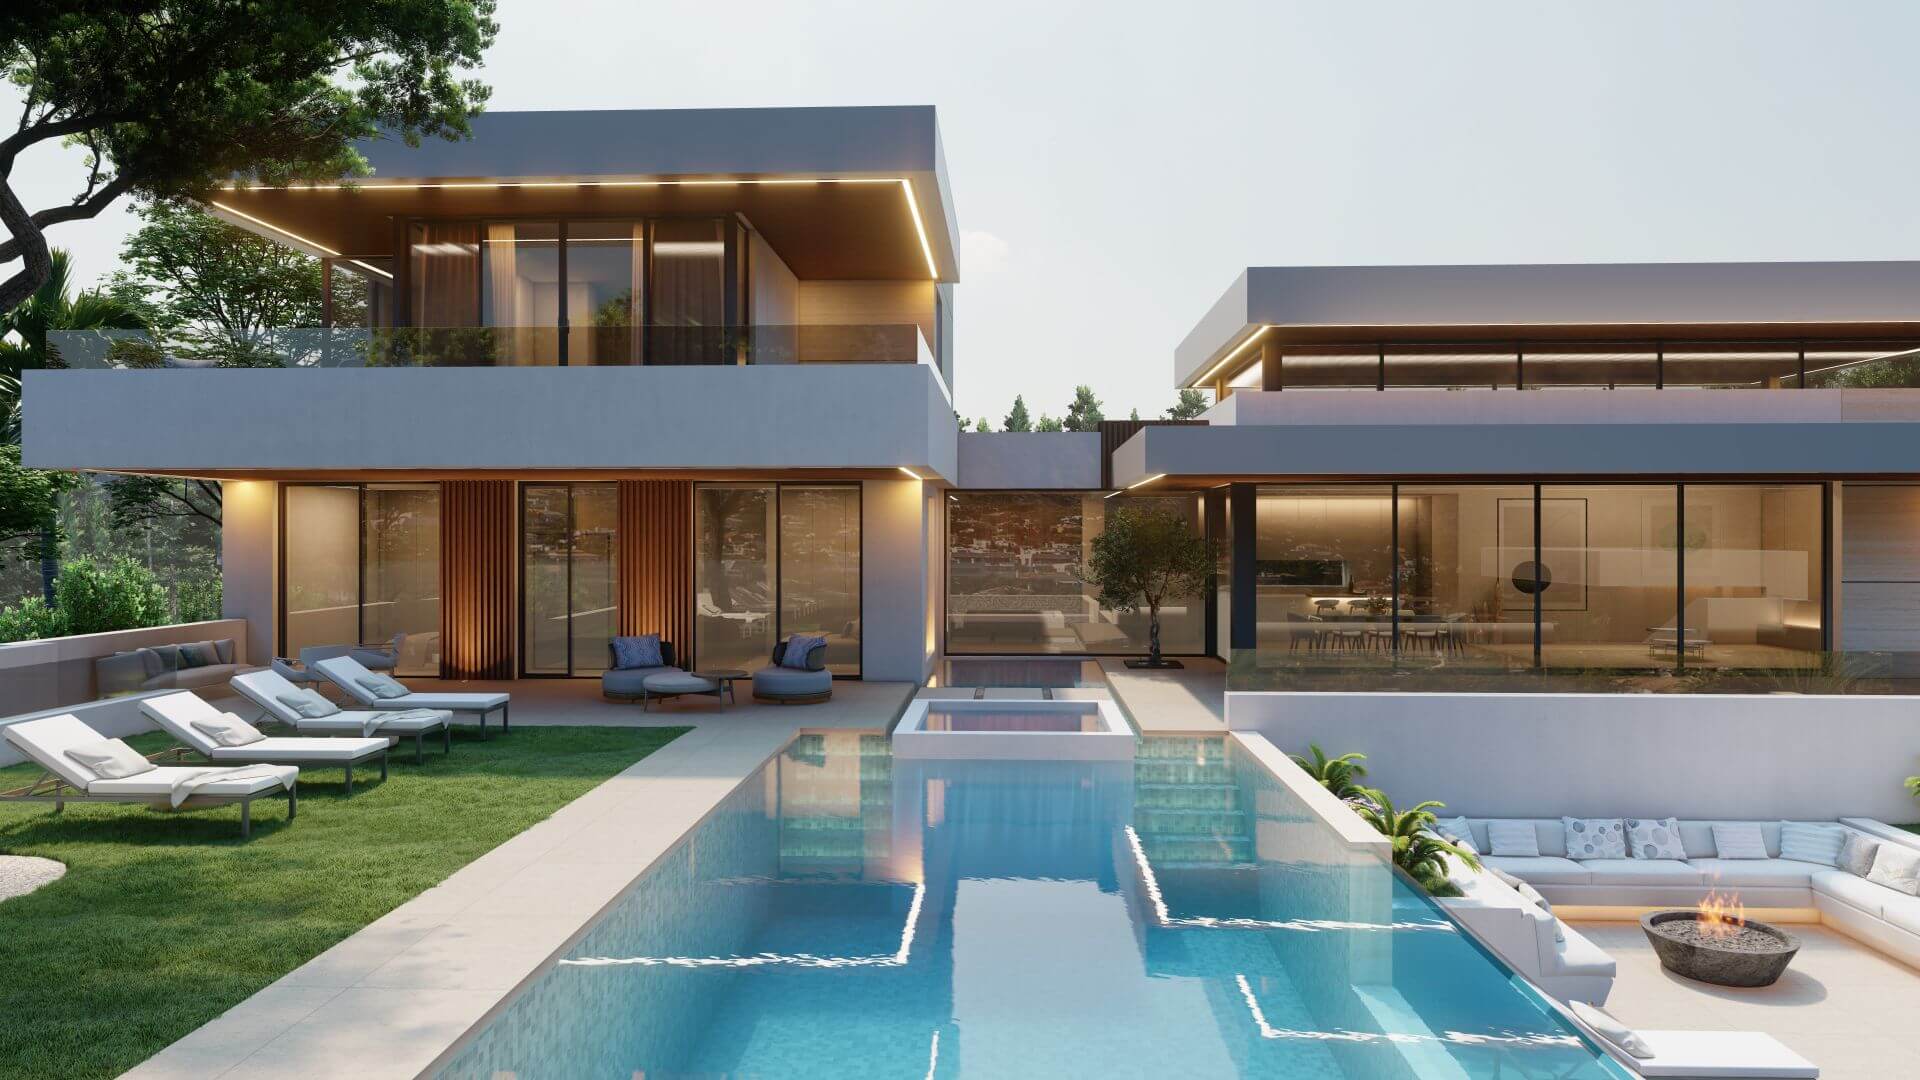 Imagen: Urbanitae
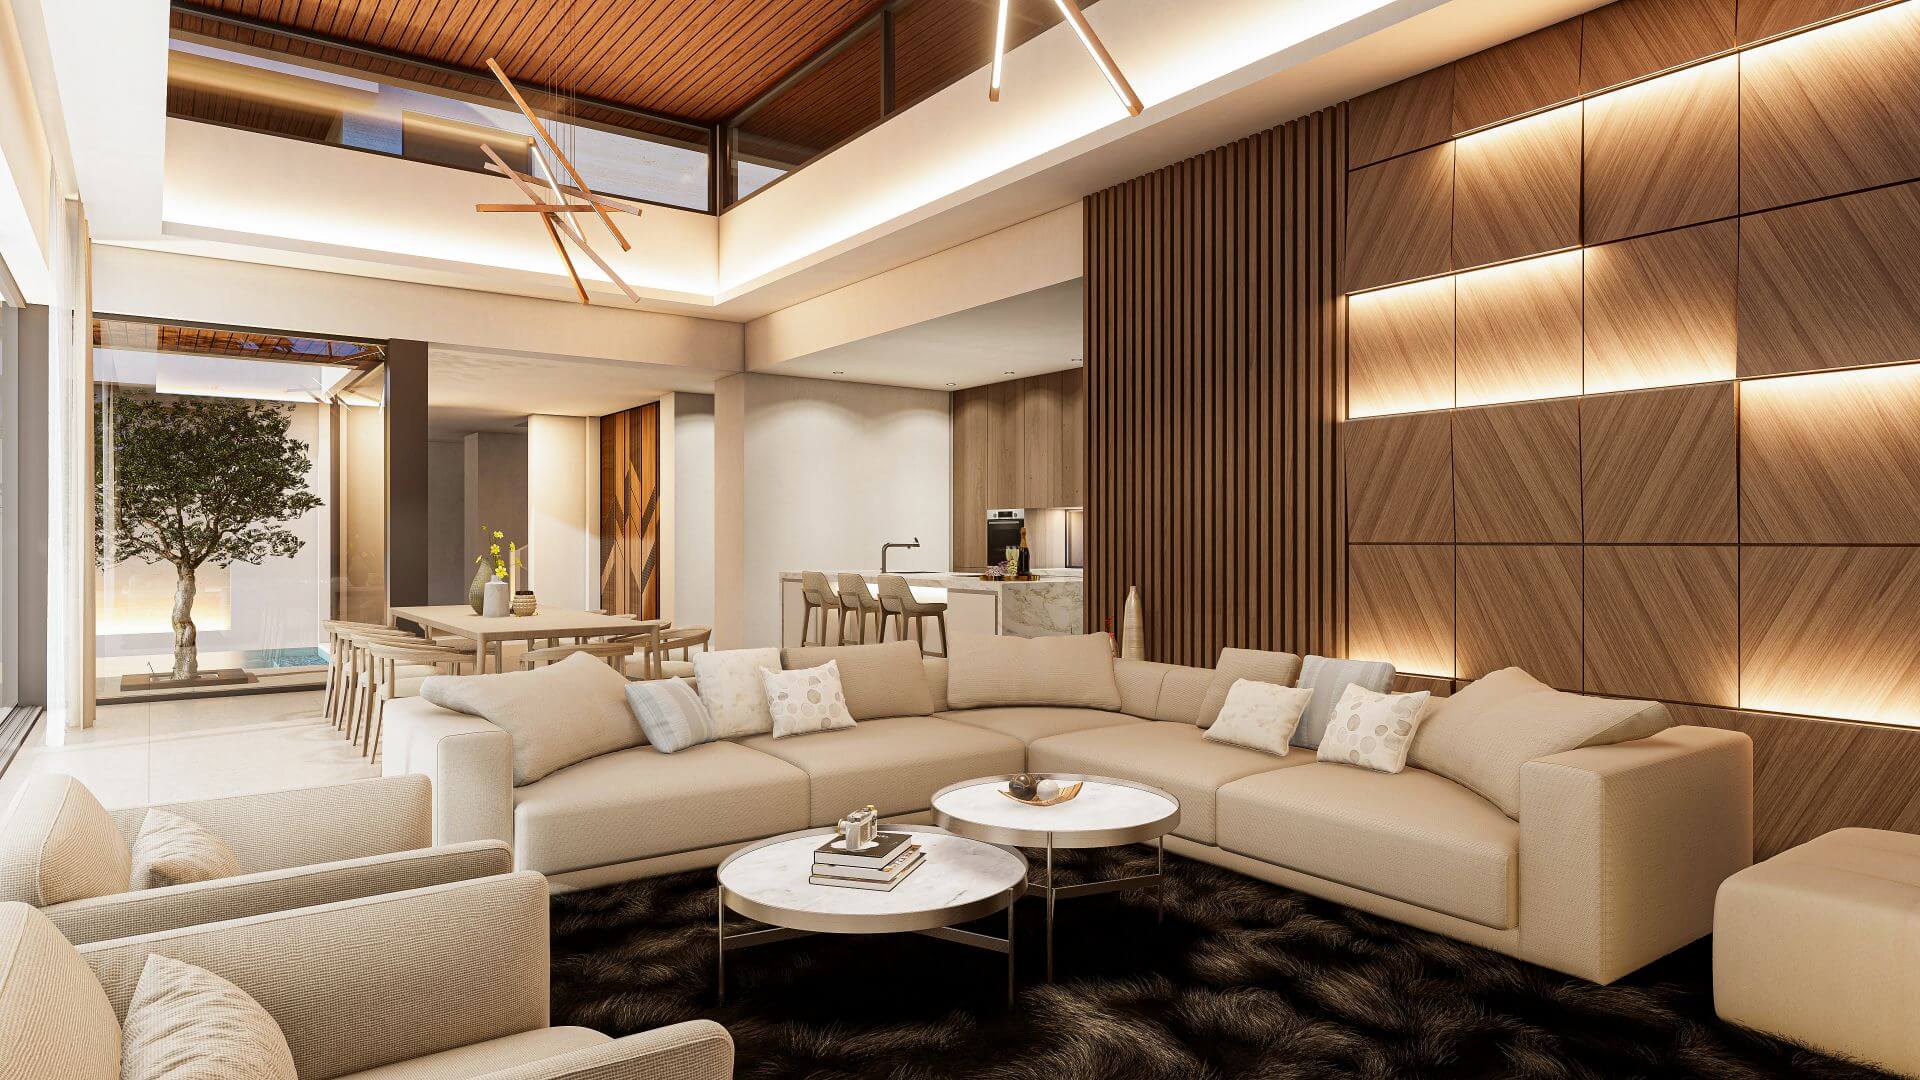 Imagen: Urbanitae
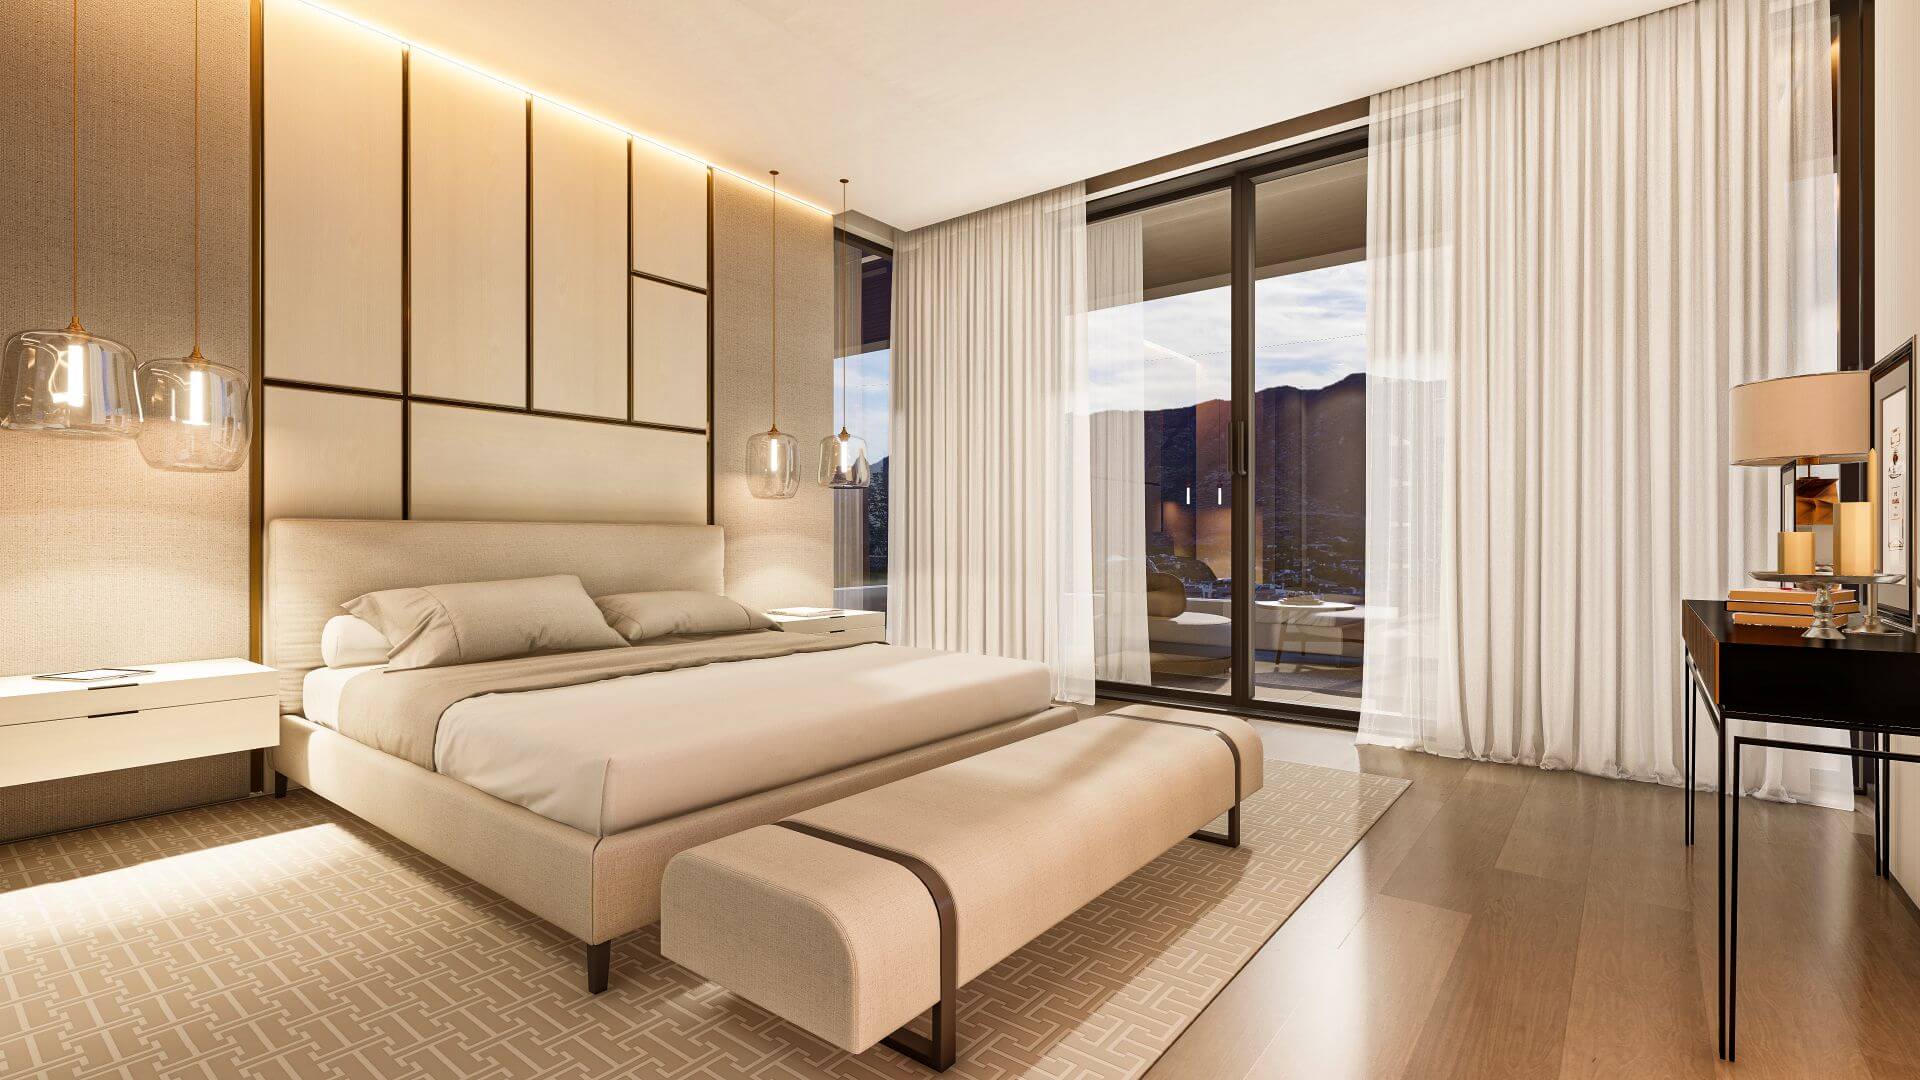 Imagen: Urbanitae
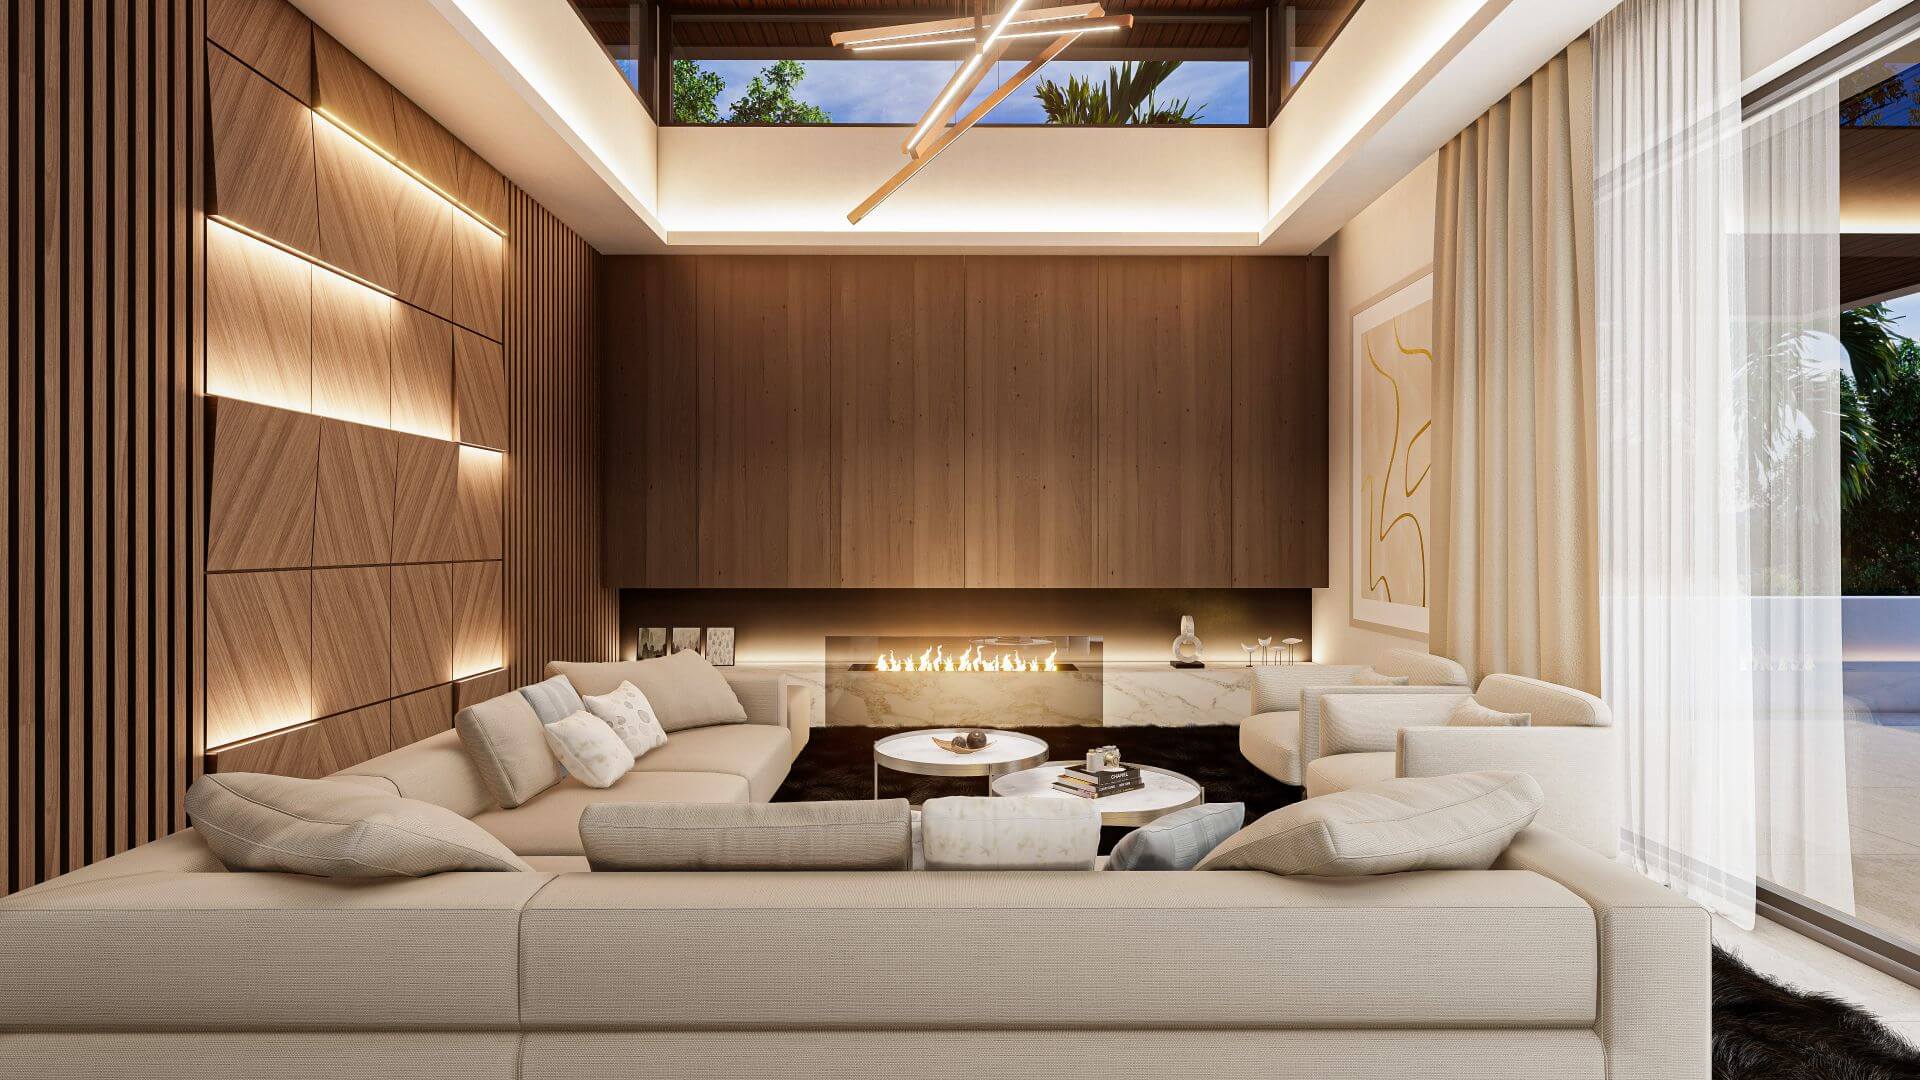 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Marbella (Málaga), código INE 29069, identificado a partir de la ubicación que publica la plataforma («C. Alcalá 15-D, 4G, Marbella, Málaga»).
- Población
- 159 786 habitantes a 1 de enero de 2025 Instituto Nacional de Estadística (INE), Tabla 29005, «Cifras oficiales del padrón por municipio»; capturado el .
- Renta neta media por persona
- 13 384 € al año renta de 2023 El 31 % de la población de España vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estadística (INE), Tabla 30824, «Indicadores de renta media y mediana»; capturado el .
- Valor tasado medio de la vivienda libre
- 4 528 €/m² segundo trimestre de 2026; 748 tasaciones Ministerio de Vivienda y Agenda Urbana, Tabla 4, «Valor tasado medio de vivienda libre de los municipios mayores de 25.000 habitantes» (fichero 35103500.XLS); capturado el .
- Paro registrado
- 6 246 personas septiembre de 2026 3,9 por cada 100 habitantes (calculado por Crowdrater: paro registrado de septiembre de 2026 entre la población a 1 de enero de 2025. No es la tasa de paro, que se mide sobre la población activa). Servicio Público de Empleo Estatal (SEPE), «Paro registrado por municipios desglosado por sexo, tramos de edad y sector de la actividad económica» (fichero anual de datos abiertos); capturado el .
Elaboración propia con datos extraídos del sitio web del INE: www.ine.es. Origen de los datos: Ministerio de Vivienda y Agenda Urbana. Fuente: Servicio Público de Empleo Estatal (SEPE). Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el con una versión anterior de nuestra metodología (fórmula 2.3.0), sobre la misma nota que hoy, 6,49. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Segundo tramo de un préstamo que los inversores de la plataforma conceden a la sociedad que promueve una vivienda de lujo en construcción en Marbella. El dinero de este tramo se destina a costes de construcción y gastos generales de la obra y a los costes de estructuración de la operación. Se trata de deuda a tipo fijo: la plataforma declara una rentabilidad anual del 10,0 %, y el plazo de doce meses es el que resulta de nuestro cálculo a partir de sus cifras. Los intereses y el principal se abonan a vencimiento, y la vivienda se levanta sobre una parcela que el gestor adquirió con fondos propios. La plataforma consta registrada como PSFP.
Ubicación
El proyecto está en Marbella, en una urbanización residencial de alto nivel. La documentación la describe como una zona de entorno natural y privacidad, con buenas conexiones con los núcleos de la costa y vistas a un campo de golf, y con varios campos de golf más en las inmediaciones. Marbella aparece como uno de los principales destinos turísticos de la zona, con playas, espacios naturales, complejos residenciales de lujo, comercios y restaurantes, y con demanda nacional e internacional de alto poder adquisitivo. La vivienda, unifamiliar y distribuida en cuatro niveles, cuenta con piscina exterior, aparcamiento subterráneo, jardín y una planta sótano con espacios de ocio. El entorno inmediato combina zonas ajardinadas y vegetación natural.
Economía
El tramo financia costes de construcción y gastos generales de la obra durante los próximos meses, además de los costes de estructuración. El préstamo total se organiza en tres tramos: los inversores de la plataforma levantan el primero y el segundo, y también parte del tercero, que se completa con co-inversores que se adhieren a la deuda existente. El promotor compromete capital propio en el proyecto y firma una carta de compromiso para aportar fondos adicionales si los costes se desvían. No consta que haya preventas: la comercialización arranca cuando la obra alcanza cierto grado de avance. La rentabilidad declarada es del 10,0 % anual simple.
Garantías y estructura
La plataforma declara una hipoteca en primer rango sobre el inmueble como garantía principal. Sobre ella se añaden una prenda sobre las acciones de la sociedad prestataria, otra sobre las cuentas bancarias del proyecto y un mandato de venta a favor de los inversores, que se activa si no se produce la extensión del plazo o si hay incumplimiento. El promotor firma además una carta de compromiso de capital para cubrir aportaciones adicionales. Esta es la dimensión que más puntos deja de aportar: su subnota es de 4,5 sobre 10 y la confianza del 40 %, y no tenemos el LTV de la primera disposición ni el LTV sobre edificio terminado.
Situación comercial y salida
La salida prevista es la venta de la vivienda. La comercialización la lleva una agencia inmobiliaria de primer nivel en régimen de exclusividad, y la campaña empieza cuando la construcción alcanza un grado de avance determinado, como es habitual en este tipo de activos. Con esa venta se repaga el préstamo, y los intereses y el principal se abonan a vencimiento. La amortización anticipada total está permitida en cualquier momento, con un retorno mínimo de intereses para este tramo equivalente a doce meses. La documentación señala el retraso en la venta como principal riesgo comercial y lo liga al informe favorable de una due diligence comercial externa.
Ventajas
- Rentabilidad La plataforma declara una rentabilidad anual del 10,0 % para este tramo, y la dimensión de rentabilidad es la de mayor confianza de todo el análisis, un 95 %, con una subnota de 7,75 sobre 10. Aporta 1,94 de los 2,5 puntos que puede llegar a sumar. La amortización anticipada total, además, exige un retorno mínimo de intereses equivalente a doce meses.
- Licencia y preventas El mercado puntúa 9,0 sobre 10, en banda alta, y aporta 1,8 de los 2,0 puntos posibles, casi el máximo de su peso. La confianza es del 40 %, por debajo del umbral, así que la puntuación se apoya en información parcial: hay un estudio de mercado y una due diligence comercial externa con informe favorable, pero no alcanza el nivel de certeza de otras dimensiones.
Desventajas y riesgos
- Garantías La dimensión de garantías es la que más frena la nota: pesa un 30 % y aporta 1,35 de los 3,0 puntos posibles, con una subnota de 4,5 sobre 10 y una confianza del 40 %. La hipoteca de primer rango es una estructura, no una garantía de cobro, y faltan el LTV de la primera disposición y el LTV sobre edificio terminado.
- Promotor El promotor se queda en banda media, con una subnota de 5,6 sobre 10 y una confianza del 56 %, y deja de aportar 1,1 puntos de los 2,5 que pesa. La documentación destaca su experiencia en la zona y el conocimiento previo que la plataforma tiene de él, pero la puntuación no acompaña a ese relato.
- Rentabilidad Los intereses y el principal se cobran a vencimiento, así que el 10,0 % anual declarado no se recibe hasta el final y depende de que el préstamo se repague en el plazo previsto de doce meses. La operación contempla una posible extensión del plazo, que alargaría la espera sin cambiar el tipo.
- Licencia y preventas La puntuación de mercado, 9,0 sobre 10, descansa en una confianza del 40 %, de las más bajas del análisis. La salida depende de vender la vivienda, y la propia documentación reconoce el riesgo de retraso en esa venta como el principal riesgo comercial del proyecto.
Conclusión
La nota es 6,49 sobre 10 con una confianza global del 58 %, por debajo del 60 % que la fórmula usa como umbral. El atractivo se apoya en una rentabilidad declarada del 10,0 % anual, que es la dimensión con más confianza (95 %), y en un mercado de puntuación alta pero con una confianza del 40 %. Las garantías, que pesan un 30 %, dejan de aportar 1,65 puntos, y el promotor, que pesa un 25 %, deja 1,1. La estructura es de deuda con hipoteca de primer rango, y el cobro depende de la venta de la vivienda.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.