Análisis y valoración del proyecto Huelva | Proyecto Azurea El Rompido de Urbanitae
Urbanitae ronda cerrada
 Imagen: Urbanitae
Nota: 5,38 /10 confianza global: 84 % nota calculada el 2026-11-15
Plataforma UrbanitaeUbicación UR NUEVO ROMPIDO OESTE, Parcela 7, El Rompido, HuelvaModalidad Equity / plusvalíaImporte 920 000 €Plazo 34 mesesRentabilidad anual 15,94 %
Proyecto Urbanitae en El Rompido, Huelva
Segunda fase del Proyecto El Rompido, consistente en la construcción de 12 viviendas unifamiliares con parcela privada, aparcamiento y trastero en suelo urbano consolidado de El Rompido (Huelva). La operación se estructura como proyecto de plusvalía mediante ampliación de capital, con un equity total de 1.150.000 € aportado por los inversores de Urbanitae (920.000 €) y el promotor (230.000 €).
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 8,88 con datos, en parte pesa el 25 % de la fórmula; aporta 2,22 de los 2,50 puntos que podría aportar
- Garantías 3,64 con datos, en parte pesa el 30 % de la fórmula; aporta 1,09 de los 3,00 puntos que podría aportar
- Promotor 5,49 con datos, en parte pesa el 25 % de la fórmula; aporta 1,37 de los 2,50 puntos que podría aportar
- Licencia y preventas 3,50 con datos, en parte pesa el 20 % de la fórmula; aporta 0,70 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el .
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- UR NUEVO ROMPIDO OESTE, Parcela 7, El Rompido, Huelva
- Modalidad
- Equity / plusvalía
- Importe objetivo
- 920 000 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- 15,94 %
- Plazo
- 34 meses
Características del inmueble
- Tipo de activo
- Residencial
- Viviendas
- 12 viviendas
- Valor objetivo de ventas
- 6 720 000 €
Situación urbanística y construcción
- Licencia de obras
- Licencia en trámite
Promotor
- Promotor
- EDISTAA HOGAR
- Capital propio del promotor
- 20,00 %
- Capital comprometido
- 230 000 €
- Viviendas entregadas
- 400 viviendas
- Años de experiencia
- 50 años
Garantías
- Garantía
- Sin garantía real
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Coste total del proyecto
- 6 121 343 €
- Margen de seguridad de la venta
- 8,90 %
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- Financiado
- Preventas
- 0,00 %
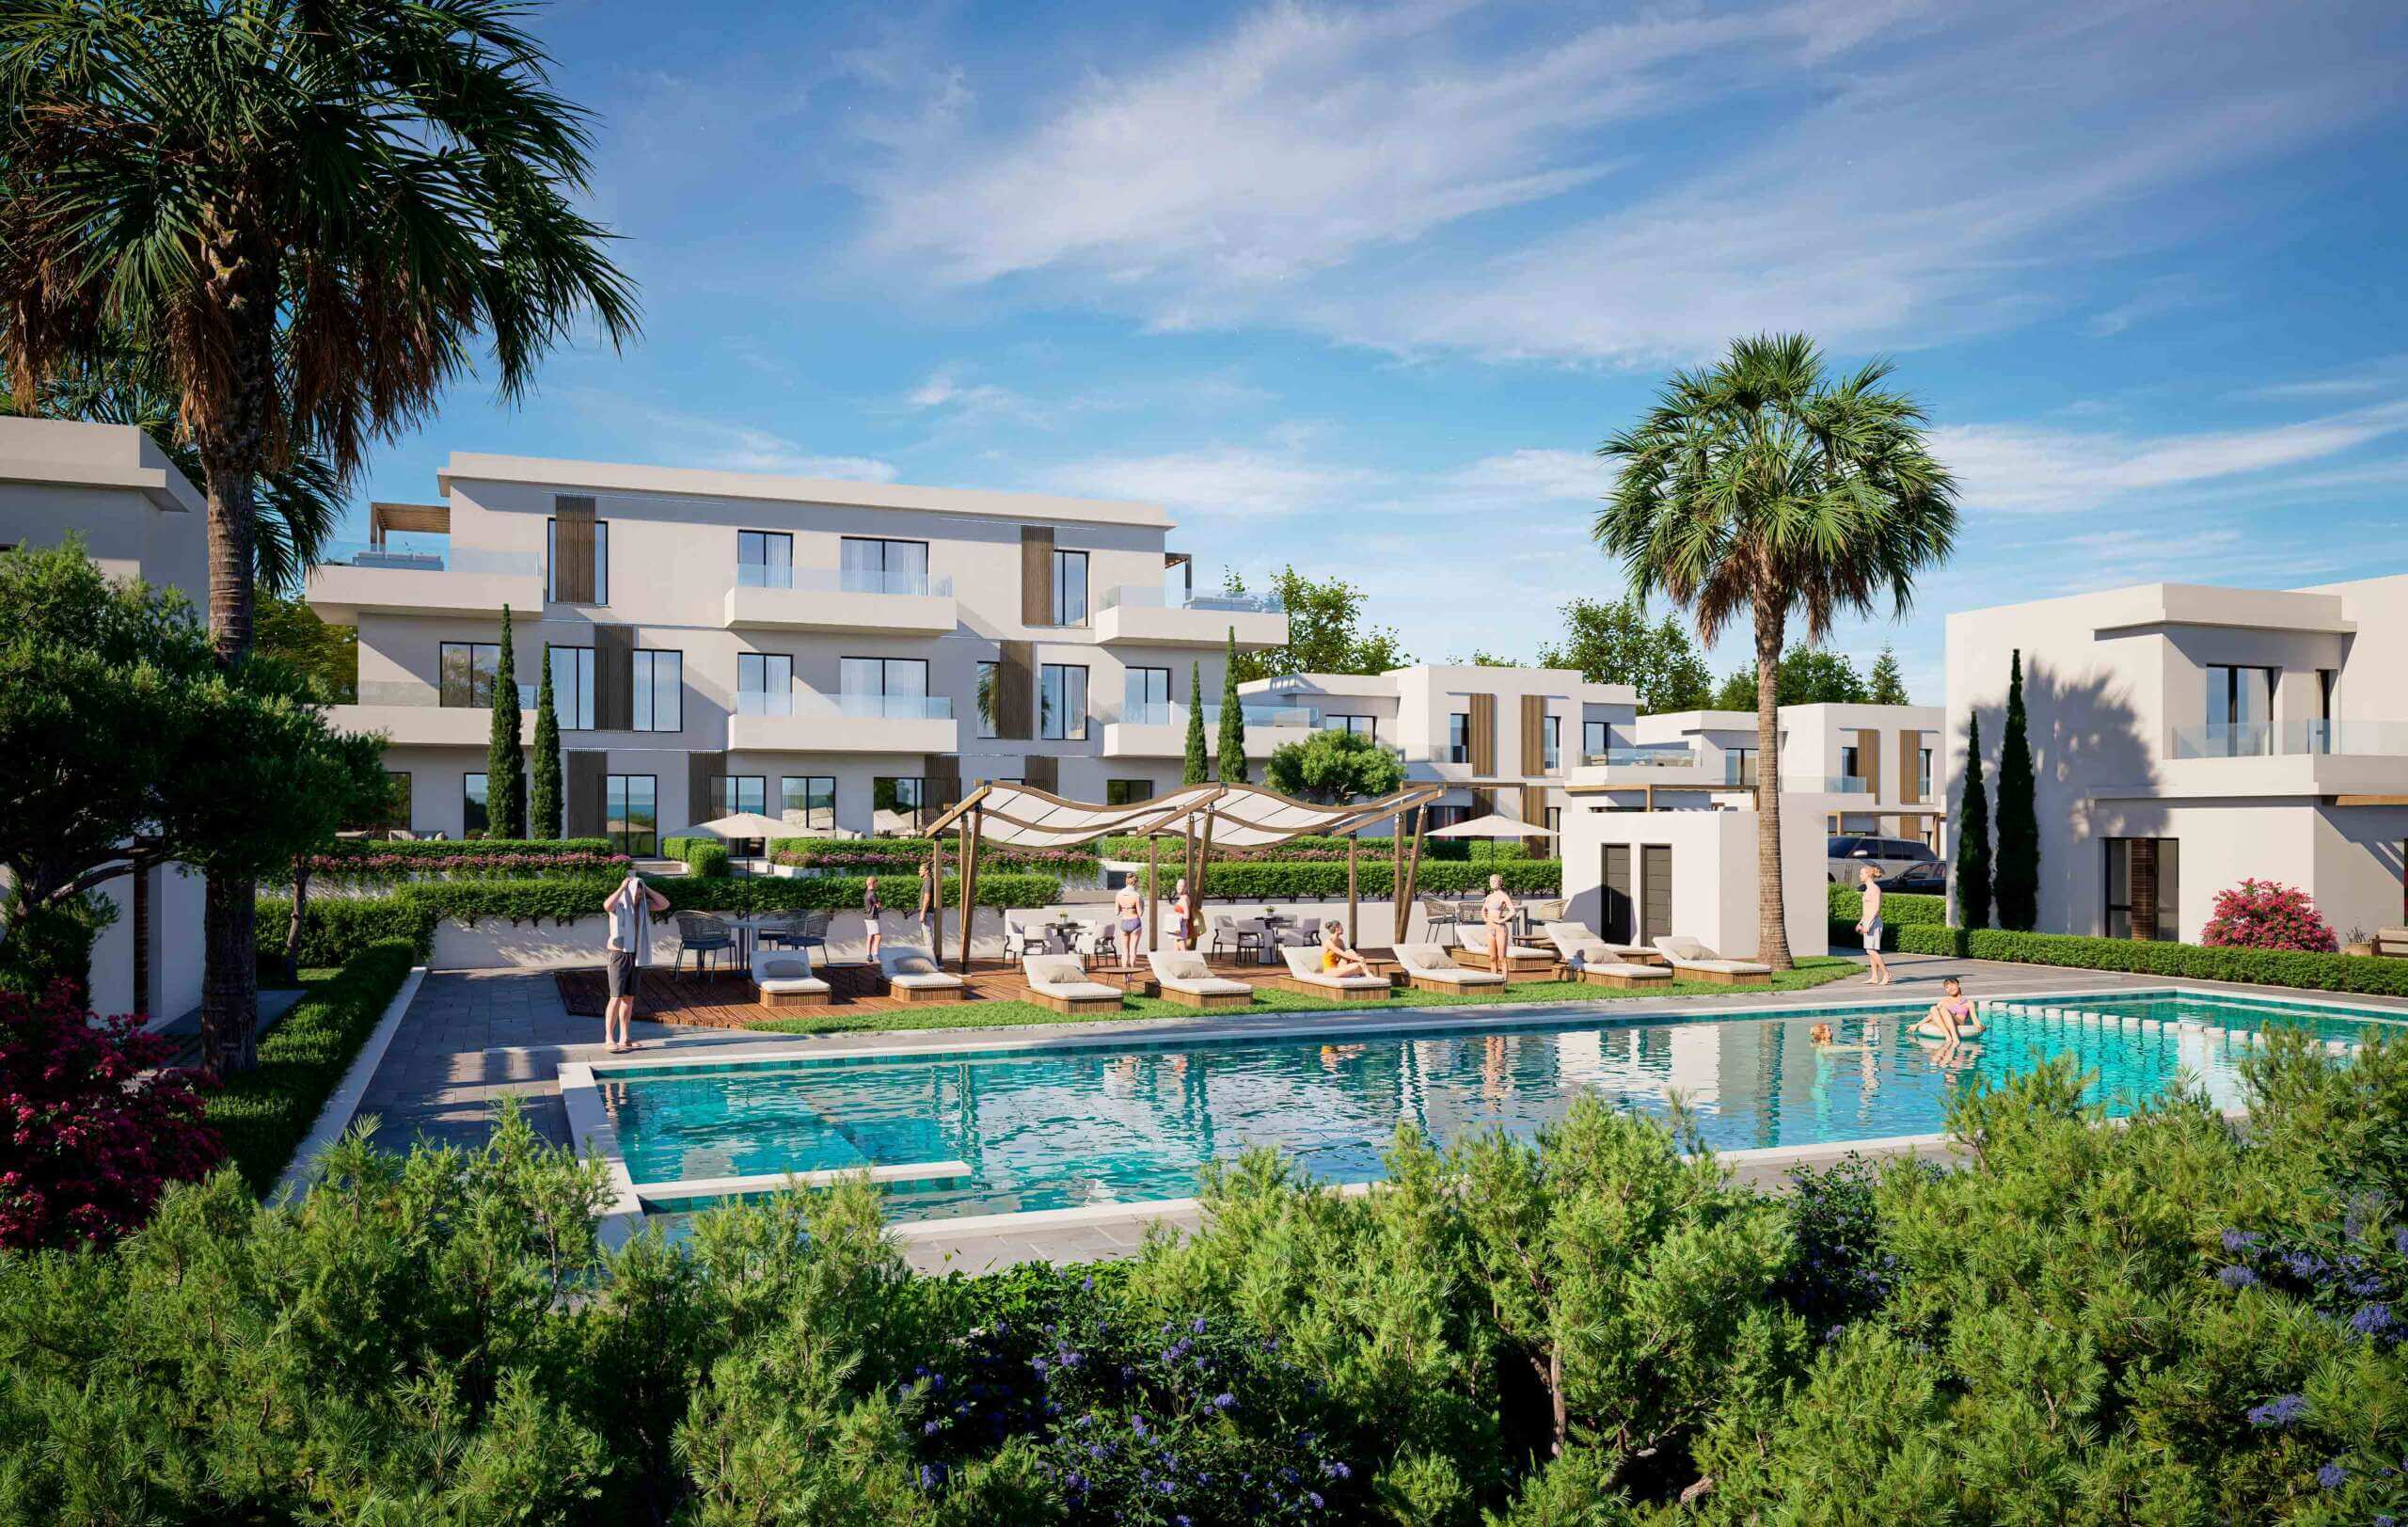 Imagen: Urbanitae
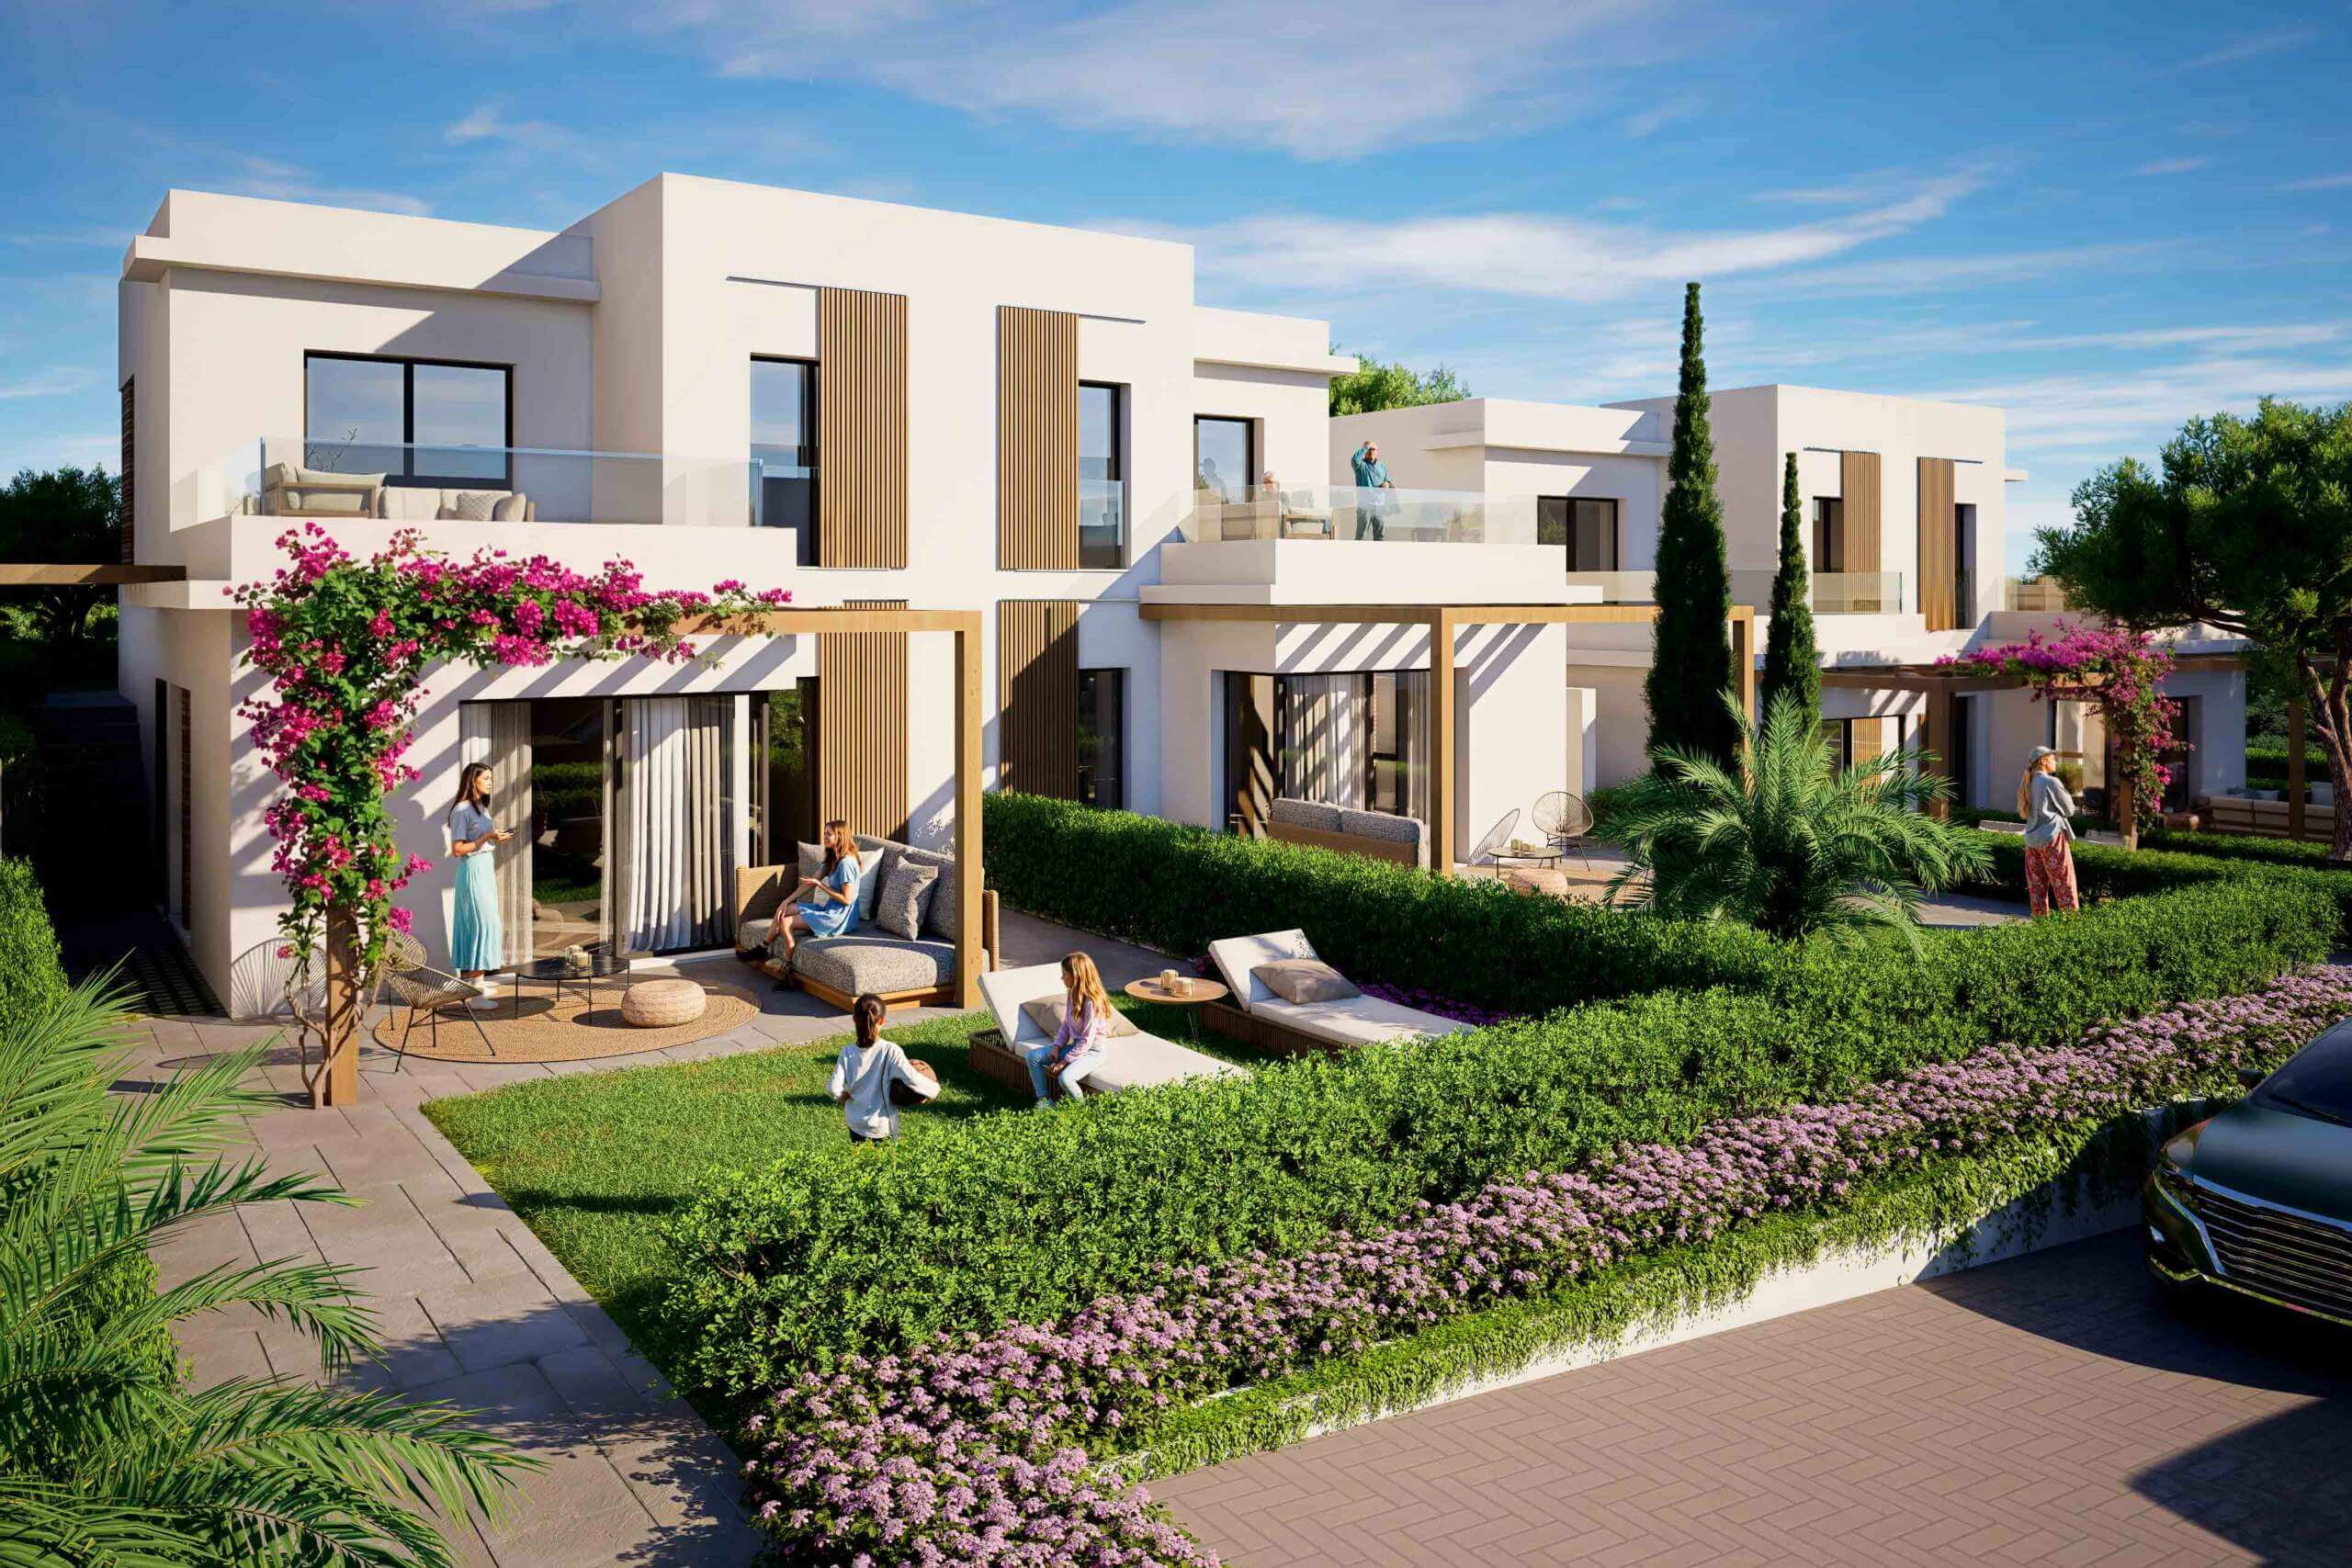 Imagen: Urbanitae
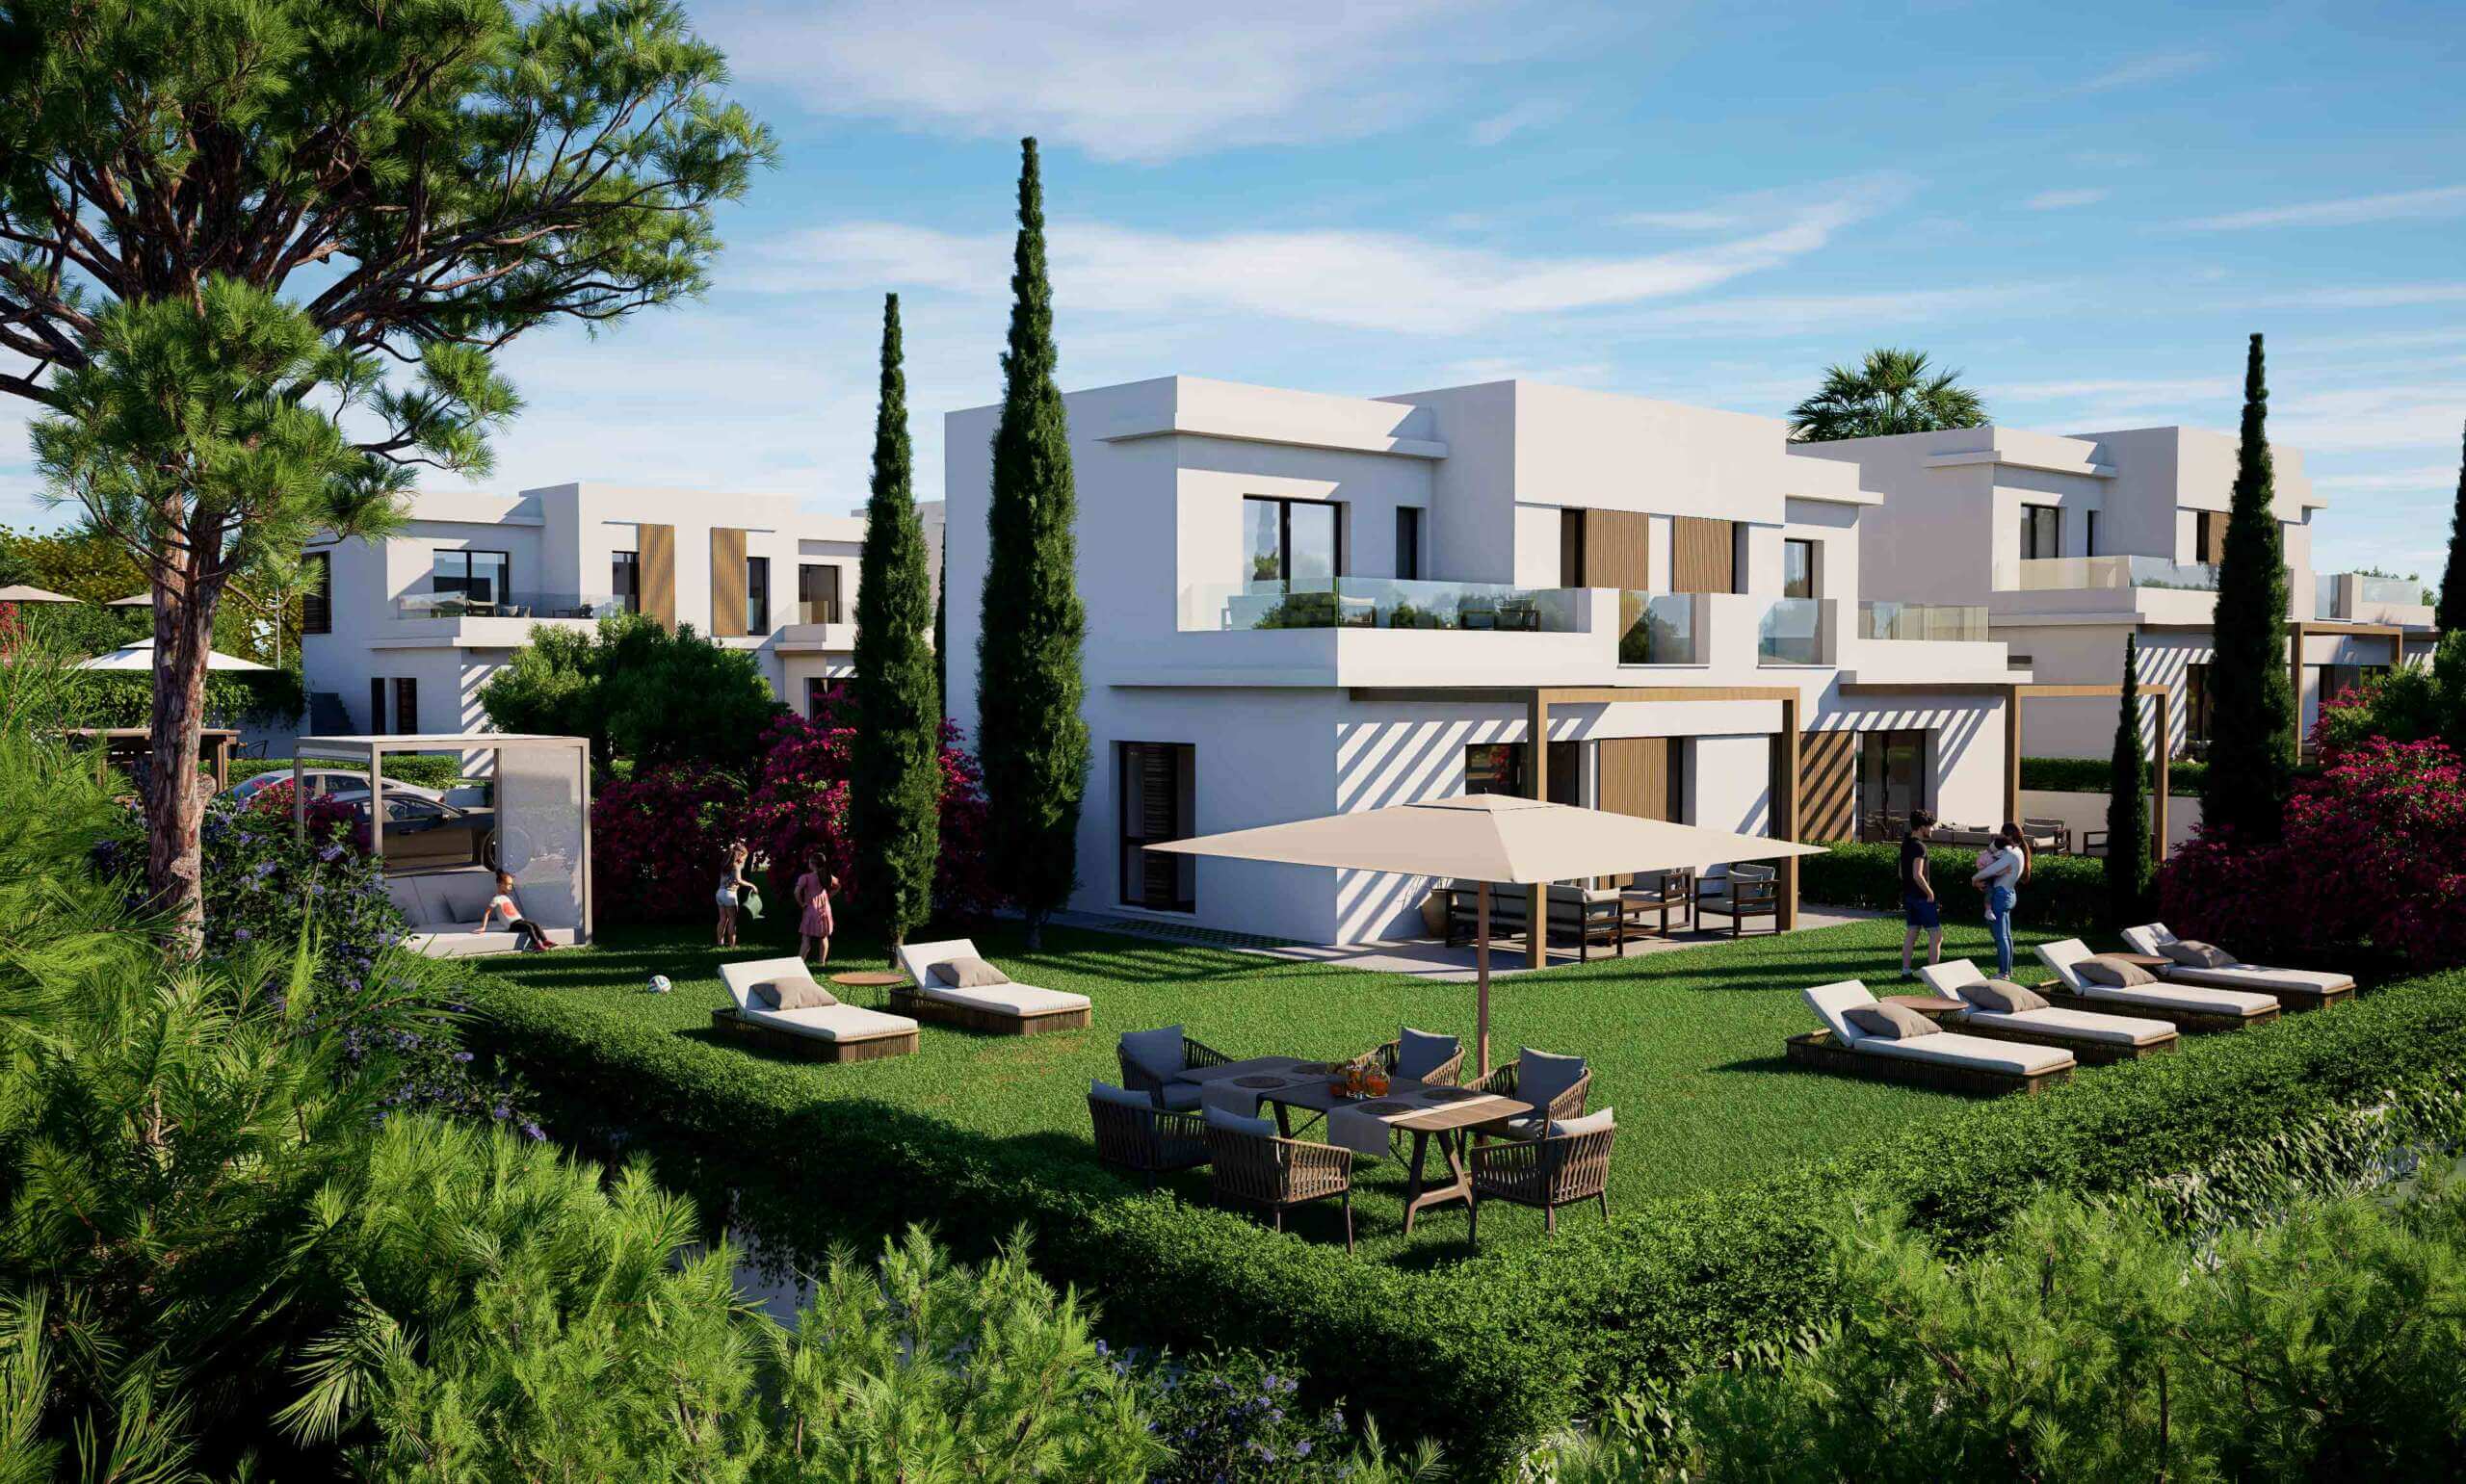 Imagen: Urbanitae
 Imagen: Urbanitae
 Imagen: Urbanitae
 Imagen: Urbanitae
 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Cartaya (Huelva), código INE 21021, identificado a partir de la ubicación que publica la plataforma («UR NUEVO ROMPIDO OESTE, Parcela 7, El Rompido, Huelva»). «El Rompido» es una localidad de ese municipio según el Nomenclátor del INE: las cifras son del municipio entero, no de la localidad.
- Población
- 21 471 habitantes a 1 de enero de 2025 Instituto Nacional de Estadística (INE), Tabla 29005, «Cifras oficiales del padrón por municipio»; capturado el .
- Renta neta media por persona
- 11 294 € al año renta de 2023 El 9 % de la población de España vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estadística (INE), Tabla 30824, «Indicadores de renta media y mediana»; capturado el .
- Valor tasado medio de la vivienda libre
- sin dato el ministerio solo lo publica para municipios de más de 25.000 habitantes, y no da la cifra cuando no hay tasaciones suficientes.
- Paro registrado
- 742 personas septiembre de 2026 3,5 por cada 100 habitantes (calculado por Crowdrater: paro registrado de septiembre de 2026 entre la población a 1 de enero de 2025. No es la tasa de paro, que se mide sobre la población activa). Servicio Público de Empleo Estatal (SEPE), «Paro registrado por municipios desglosado por sexo, tramos de edad y sector de la actividad económica» (fichero anual de datos abiertos); capturado el .
Elaboración propia con datos extraídos del sitio web del INE: www.ine.es. Fuente: Servicio Público de Empleo Estatal (SEPE). Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 4,15 (fórmula 1.0.0). La nota de hoy es 5,38. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Operación de equity con estrategia de plusvalía sobre una promoción de viviendas unifamiliares. Los inversores aportan su capital a una sociedad vehículo, que entra en la sociedad promotora para comprar el suelo y cubrir los gastos de arranque. La promotora asume la gestión integral del desarrollo y participa también con capital propio. La obra se financia aparte con un préstamo promotor bancario ya pactado. La operación consta como financiada y se plantea como la segunda fase de una promoción anterior ya publicada en la plataforma, cuya primera fase ya tiene licencia.
Ubicación
El proyecto se ubica en El Rompido, en la provincia de Huelva. La documentación describe un núcleo costero consolidado como destino de segunda residencia, junto a marismas y a una formación arenosa litoral de valor ecológico, con puerto deportivo y campos de golf en el entorno inmediato. La parcela está en la parte más elevada del sector, lo que permite vistas al mar y a la desembocadura del río. El suelo es urbano consolidado y la urbanización ya está ejecutada, con las redes de servicios instaladas y solo pendiente el trámite de recepción final. El acceso rodado enlaza con las vías principales, el núcleo urbano y las áreas comerciales cercanas.
Economía
La documentación plantea tres escenarios. El favorable recoge las estimaciones del gestor; el moderado añade un encarecimiento de los costes de construcción; y el desfavorable combina más coste de obra y menos precio de venta, hasta el punto de arrojar pérdida parcial del capital aportado. La obra se sostiene con un préstamo promotor bancario ya pactado, y el equity lo forman la aportación de los inversores y la de la promotora, que co-invierte. No disponemos de las cifras de ingresos, costes ni equity de esta operación. Lo que sí publicamos es la rentabilidad anual que derivamos por nuestra cuenta: un 15,94 %, sobre un plazo de 34 meses y un acumulado del 52,06 %, con el supuesto de una distribución única al vencimiento. Sobre preventas, la fase anterior ya cuenta con licencia y con ventas por encima de los precios previstos.
Garantías y estructura
Los fondos de los inversores se canalizan mediante una ampliación de capital hacia una sociedad vehículo, que a su vez amplía capital en la sociedad promotora para adquirir el suelo y afrontar el arranque. La construcción se financia después con un préstamo promotor bancario ya pactado con una entidad financiera. La documentación menciona la garantía de la constructora del grupo promotor. En el reparto de resultados hay prelación para los inversores: recuperan primero su capital y después su retorno preferente, antes de que el gestor recupere el suyo o perciba retribución a éxito. No tenemos datos de hipoteca ni de avales cuantificados: faltan el rango de garantía, el LTV de primera disposición y el LTV sobre edificio terminado. La plataforma está registrada como PSFP.
Situación comercial y salida
La promoción la comercializa directamente la promotora. Según la documentación, la comercialización arrancará más adelante, con expectativas apoyadas en el comportamiento de la fase anterior, que ya cuenta con licencia y ventas por encima de lo previsto. La devolución al inversor depende de la venta de las viviendas: la rentabilidad anual que publicamos se deriva asumiendo una distribución única al vencimiento, en un plazo de 34 meses. El reparto sigue una cascada con prelación para los inversores: primero su capital, luego su retorno preferente, después el capital y el retorno del gestor, y a partir de ahí una retribución a éxito para el gestor, con el excedente repartido entre ambas partes. La documentación advierte de que las previsiones son estimaciones sujetas a variaciones.
Ventajas
- Rentabilidad La rentabilidad es la única de las cuatro dimensiones en banda alta: aporta 2,22 de los 2,5 puntos posibles, con una confianza del 88 % y una subnota de 8,88 sobre 10. Es lo que más sostiene la nota del proyecto.
- Rentabilidad Anualizamos su rentabilidad acumulada en un 15,94 % con el método CAGR, partiendo de un 52,06 % acumulado y un plazo de 34 meses, y asumiendo una distribución única al vencimiento. Es una cifra derivada de otras suyas, no un dato que la plataforma declare.
Desventajas y riesgos
- Promotor El promotor puntúa en banda baja: subnota de 4,0 sobre 10 y una confianza del 40 %. Aporta 1,0 de los 2,5 puntos posibles y deja 1,5 sin aportar. Lo que sabemos de esta dimensión es parcial.
- Licencia y preventas El mercado puntúa en banda baja: subnota de 3,5 sobre 10 y confianza del 40 %. Aporta 0,7 de los 2,0 puntos posibles y deja 1,3 por el camino.
- Rentabilidad Aunque es la dimensión mejor situada, su cifra no es un dato declarado: la anualizamos nosotros bajo el supuesto de una distribución única al vencimiento. La dimensión deja además 0,28 puntos de su peso sin aportar.
Lo que no sabemos
- Garantías No tenemos ningún dato de garantías: ni hipoteca, ni prelación, ni avales. Es la dimensión con más peso, un 30 %, y su ausencia deja 2,77 de los 3,0 puntos posibles sin aportar. No afirmamos de quién es esa ausencia: puede que el dato no nos llegue o que no conste su procedencia. No la valoramos ni bien ni mal. Tampoco tenemos el ticket mínimo, el rango de garantía ni los LTV.
Conclusión
La nota es 4,15 sobre 10, con una confianza del 40 %, por debajo del umbral del 60 % que exigimos para darla por bien asentada. Lo que la sostiene es la rentabilidad, en banda alta y con confianza del 88 %; lo que la frena es el promotor y el mercado, ambos en banda baja, y sobre todo la ausencia total de datos de garantías, que pesa un 30 % y deja 2,77 puntos sin aportar. Con esa confianza, conviene leer la nota como una aproximación incompleta: una estructura con prelación a favor del inversor no equivale a una garantía de cobro, y el escenario desfavorable contempla pérdida parcial del capital.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.