Análisis y valoración del proyecto Málaga | Proyecto Kala II de Urbanitae
Urbanitae datos inferidos
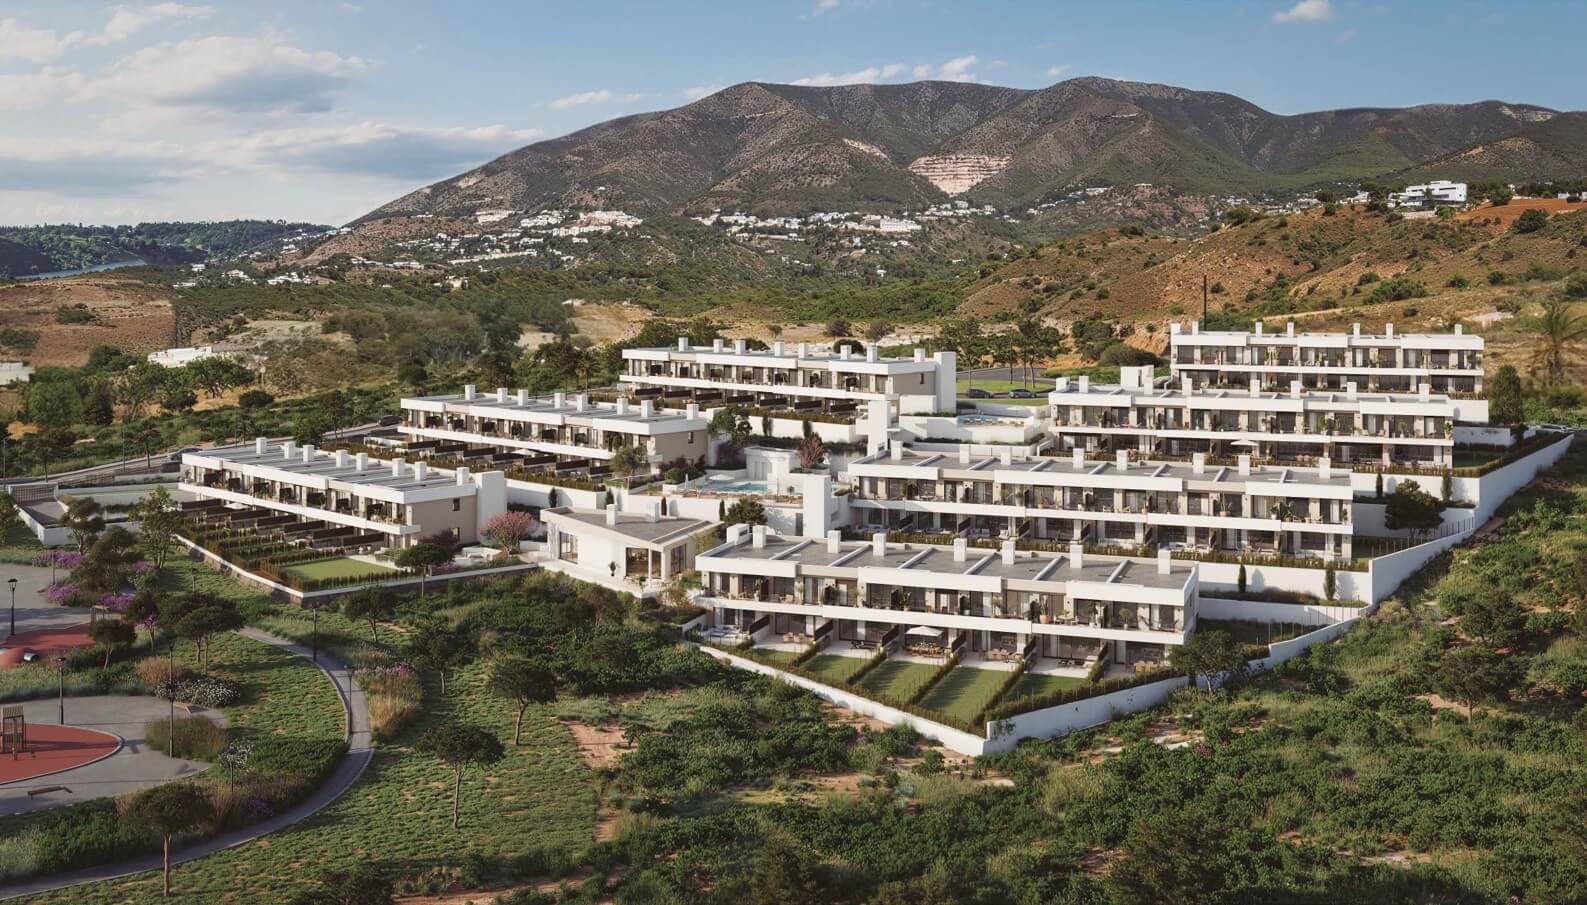 Imagen: Urbanitae
Nota: 2,02 /10 confianza global: 25 % nota de 2026-09-23, con los datos de entonces
Plataforma UrbanitaeUbicación Calle las Golondrinas 52, Fuengirola, MálagaModalidad Equity / plusvalíaImporte 1 800 000 €Plazo 44 meses
Proyecto Urbanitae en Fuengirola, Málaga
Promoción residencial de obra nueva de 52 viviendas unifamiliares distribuidas en 7 bloques en Fuengirola, Málaga, con zonas comunes que incluyen dos piscinas exteriores, gimnasio, sala multiusos y coworking. La segunda fase de financiación, de 1.800.000 €, se destina al pago aplazado del suelo; el proyecto cuenta con licencia de obras concedida y financiación bancaria.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 1,26 con datos, en parte pesa el 25 % de la fórmula; aporta 0,32 de los 2,50 puntos que podría aportar
- Garantías 0,75 con datos, en parte pesa el 30 % de la fórmula; aporta 0,23 de los 3,00 puntos que podría aportar
- Promotor — sin datos — resta hasta 2,12 puntos a la nota; no es un juicio sobre esta dimensión pesa el 25 % de la fórmula
- Mercado 5,50 con datos, en parte pesa el 20 % de la fórmula; aporta 1,10 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el .
Esta nota se calculó con la versión vigente de la fórmula (1.0.0).
Características del proyecto
- Plataforma
- Urbanitae Registrarse en Urbanitae
- Abre
- sin dato
- Localización
- Calle las Golondrinas 52, Fuengirola, Málaga
- Modalidad
- Equity / plusvalía
- Importe objetivo
- 1 800 000 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- sin dato
- Plazo
- 44 meses
Características del inmueble
- Tipo de activo
- Residencial
- Viviendas
- 52 viviendas
- Valor objetivo de ventas
- 61 260 000 €
Situación urbanística y construcción
- Licencia de obras
- Licencia concedida
Garantías
- Garantía
- Sin garantía real
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- Descubierto, sin detalle
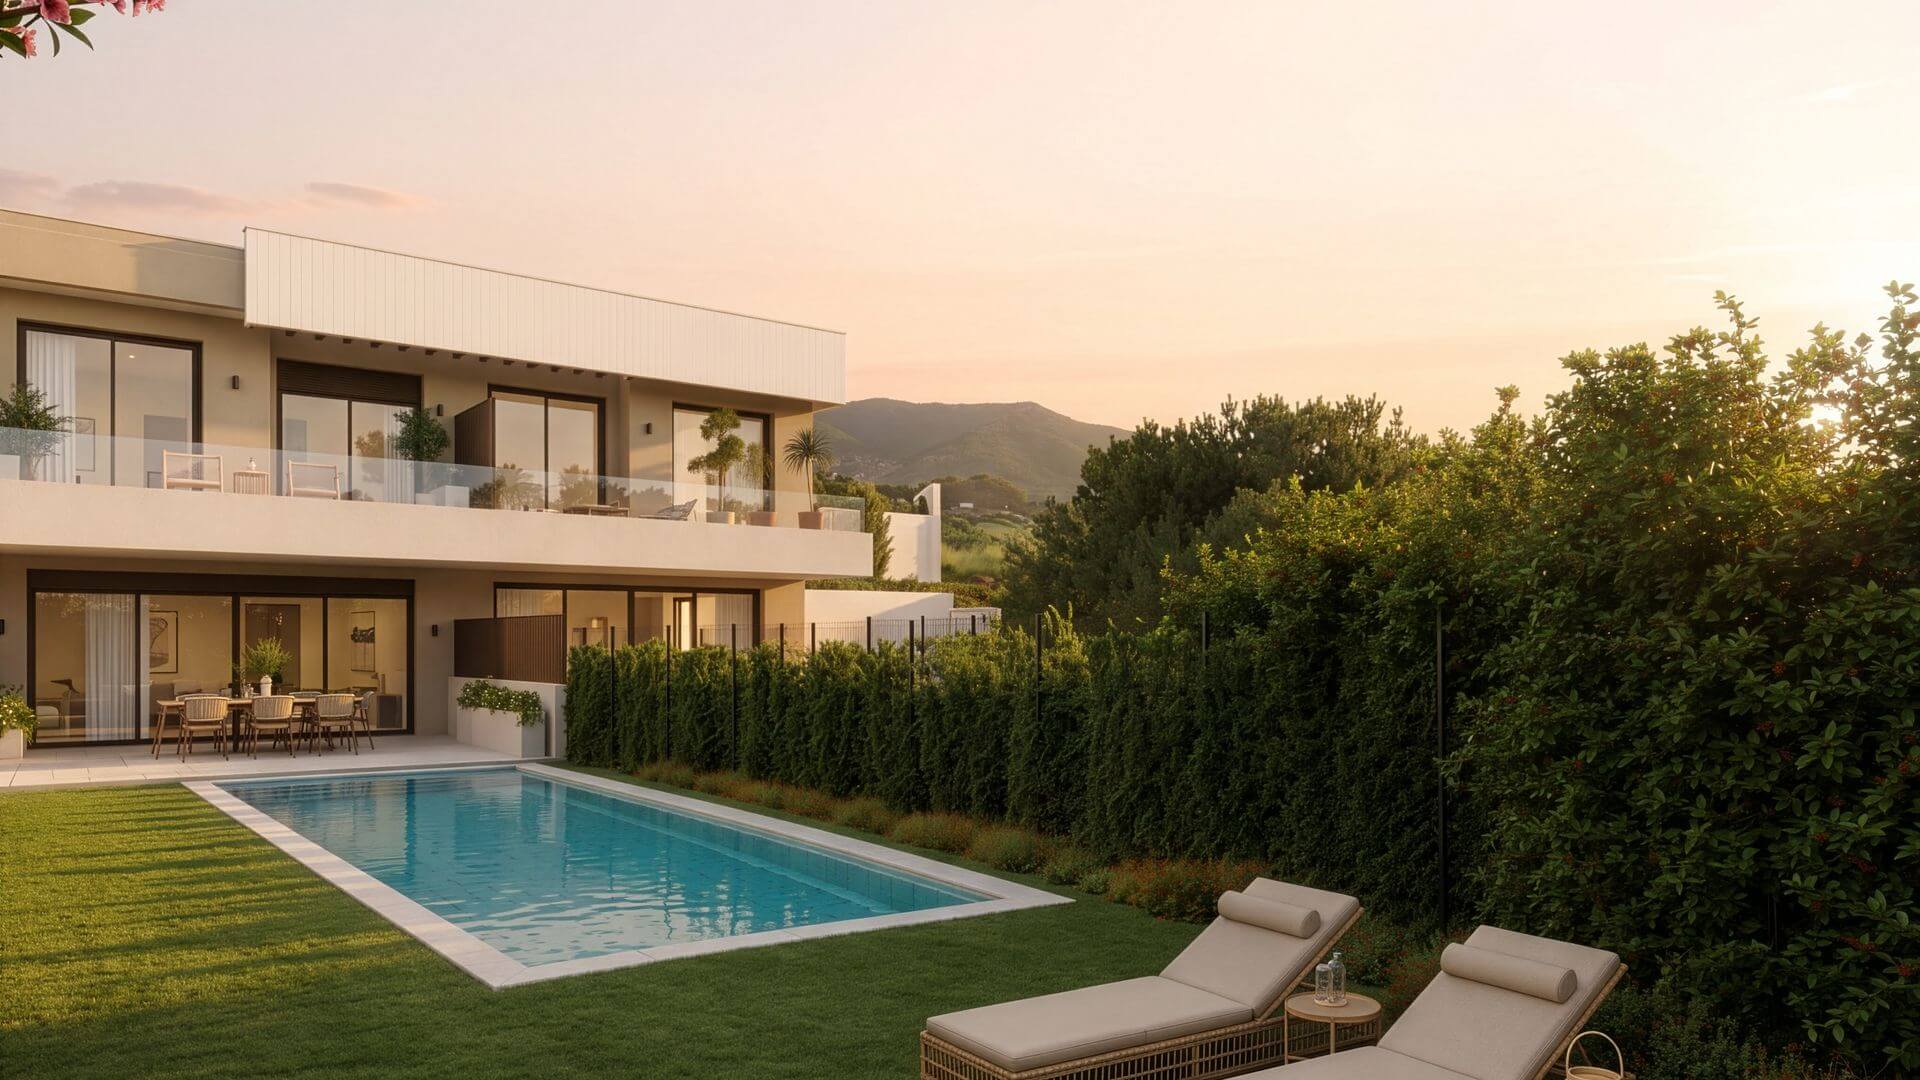 Imagen: Urbanitae
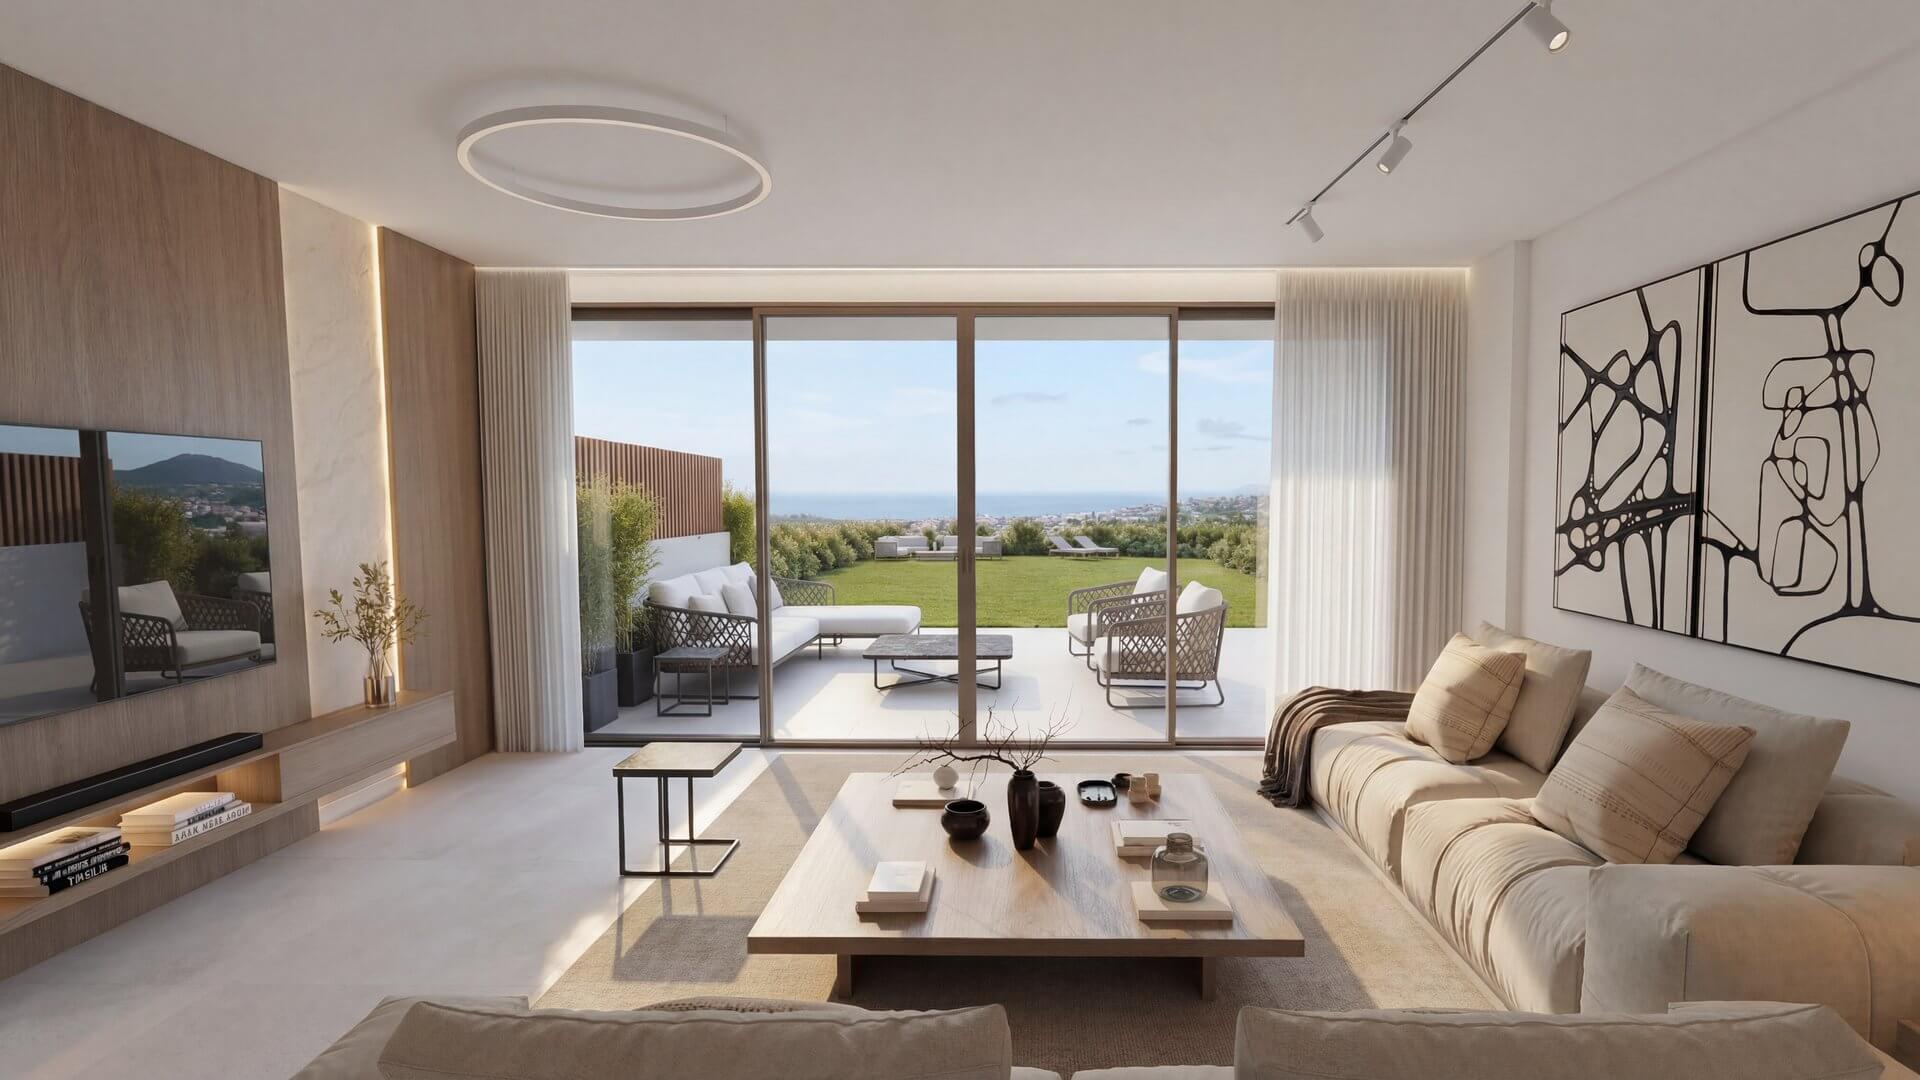 Imagen: Urbanitae
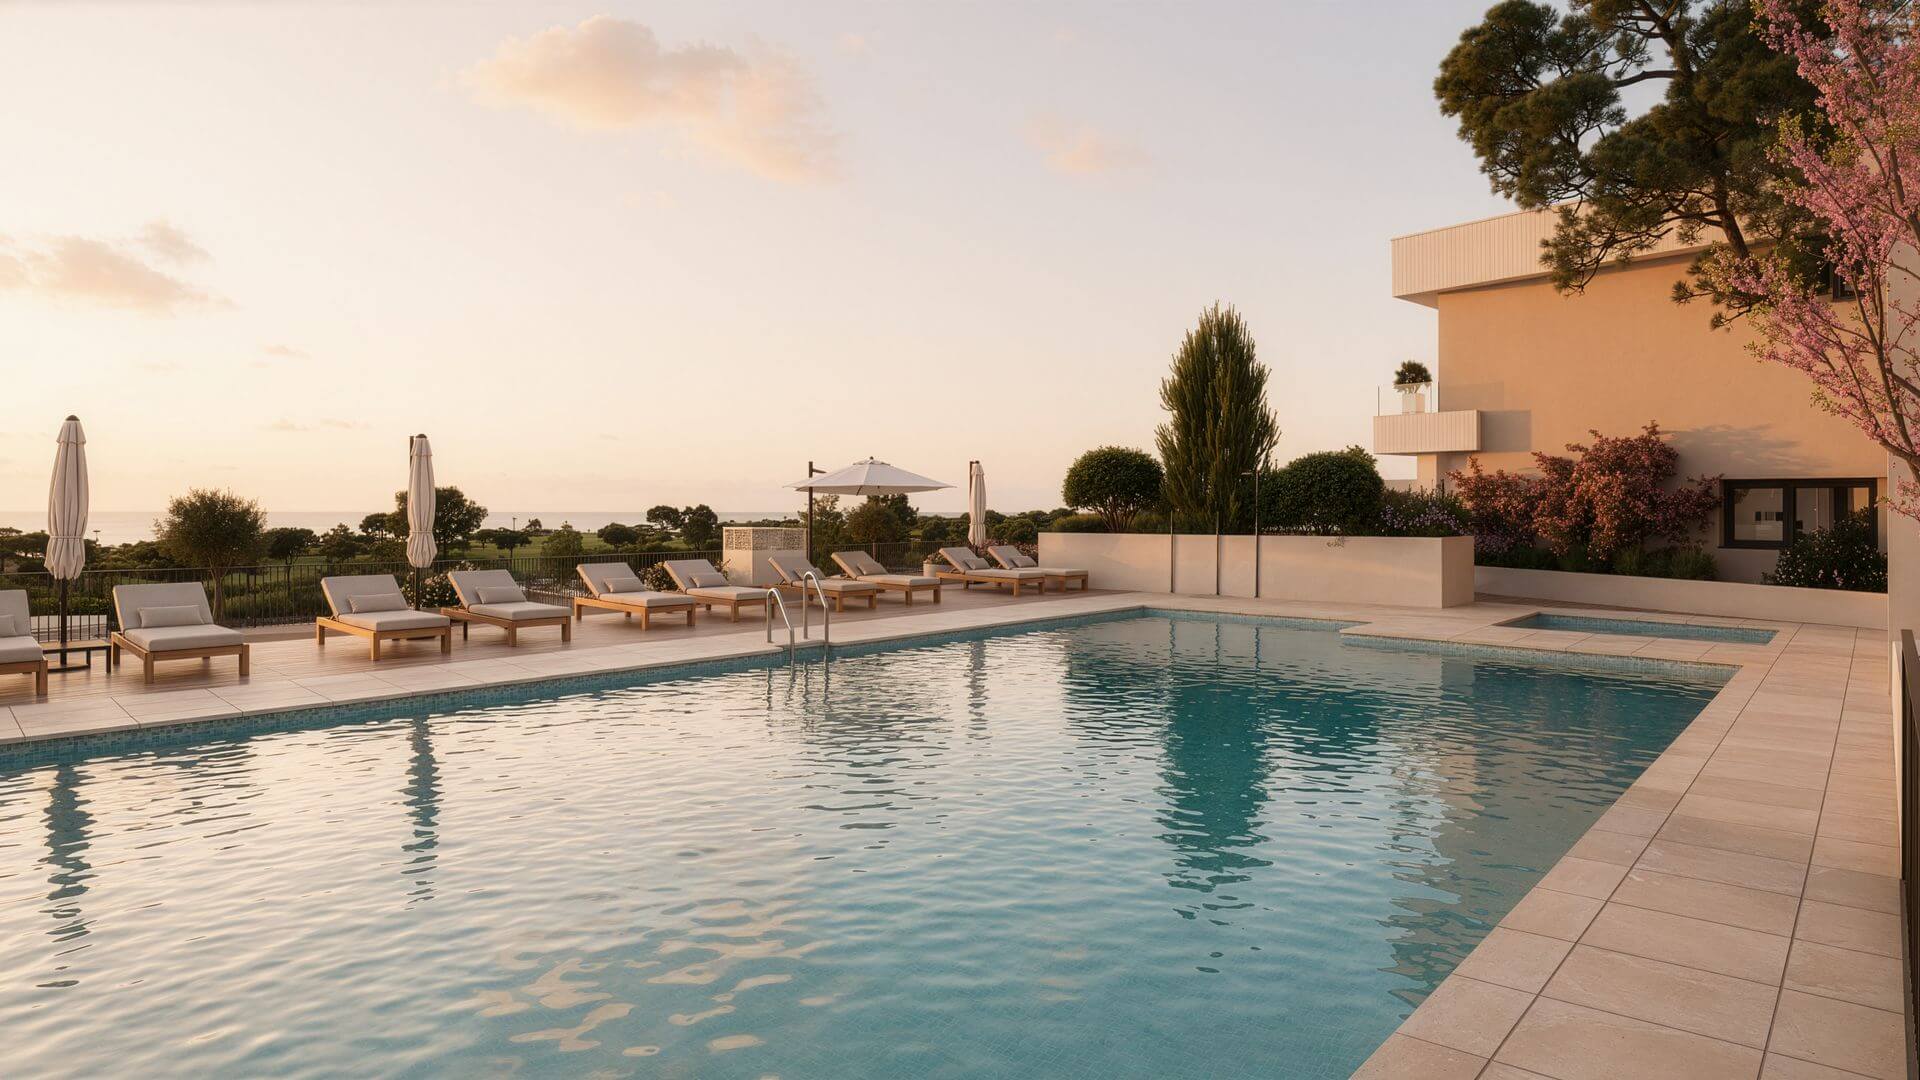 Imagen: Urbanitae
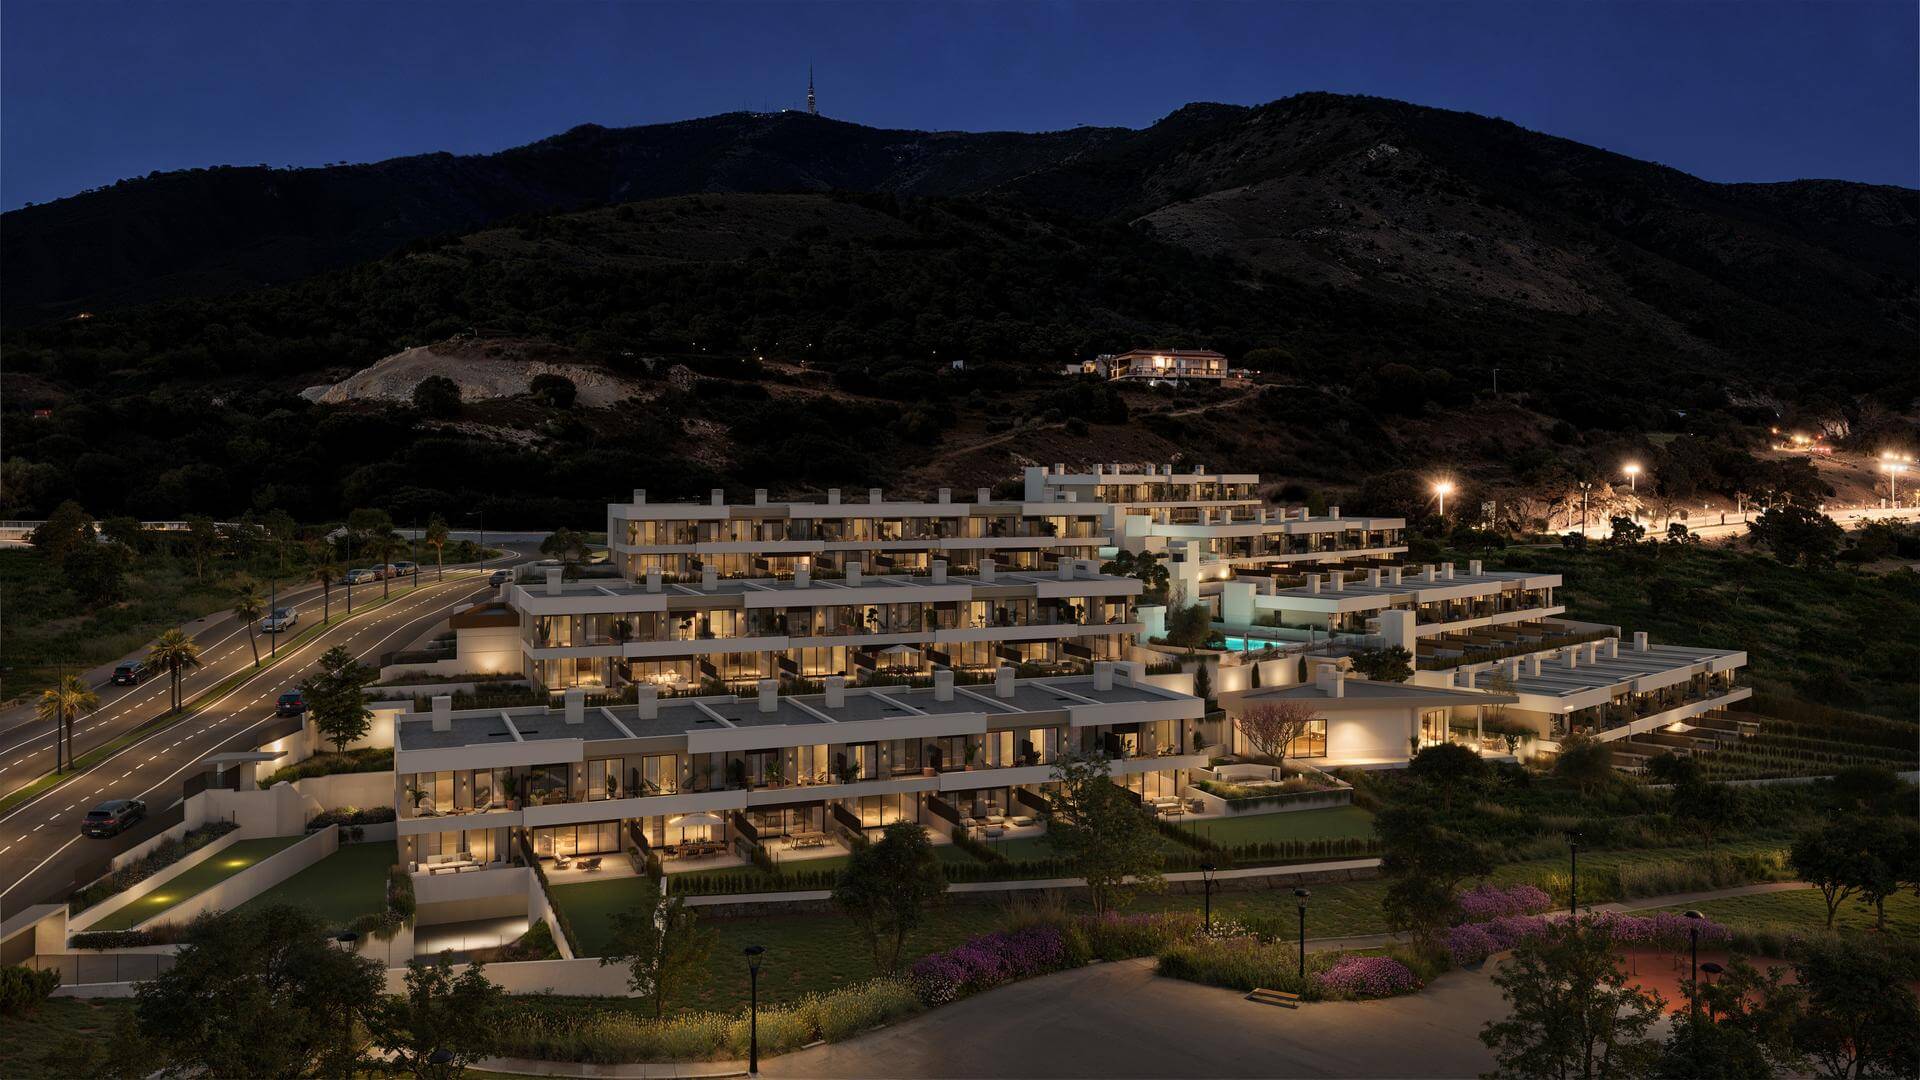 Imagen: Urbanitae
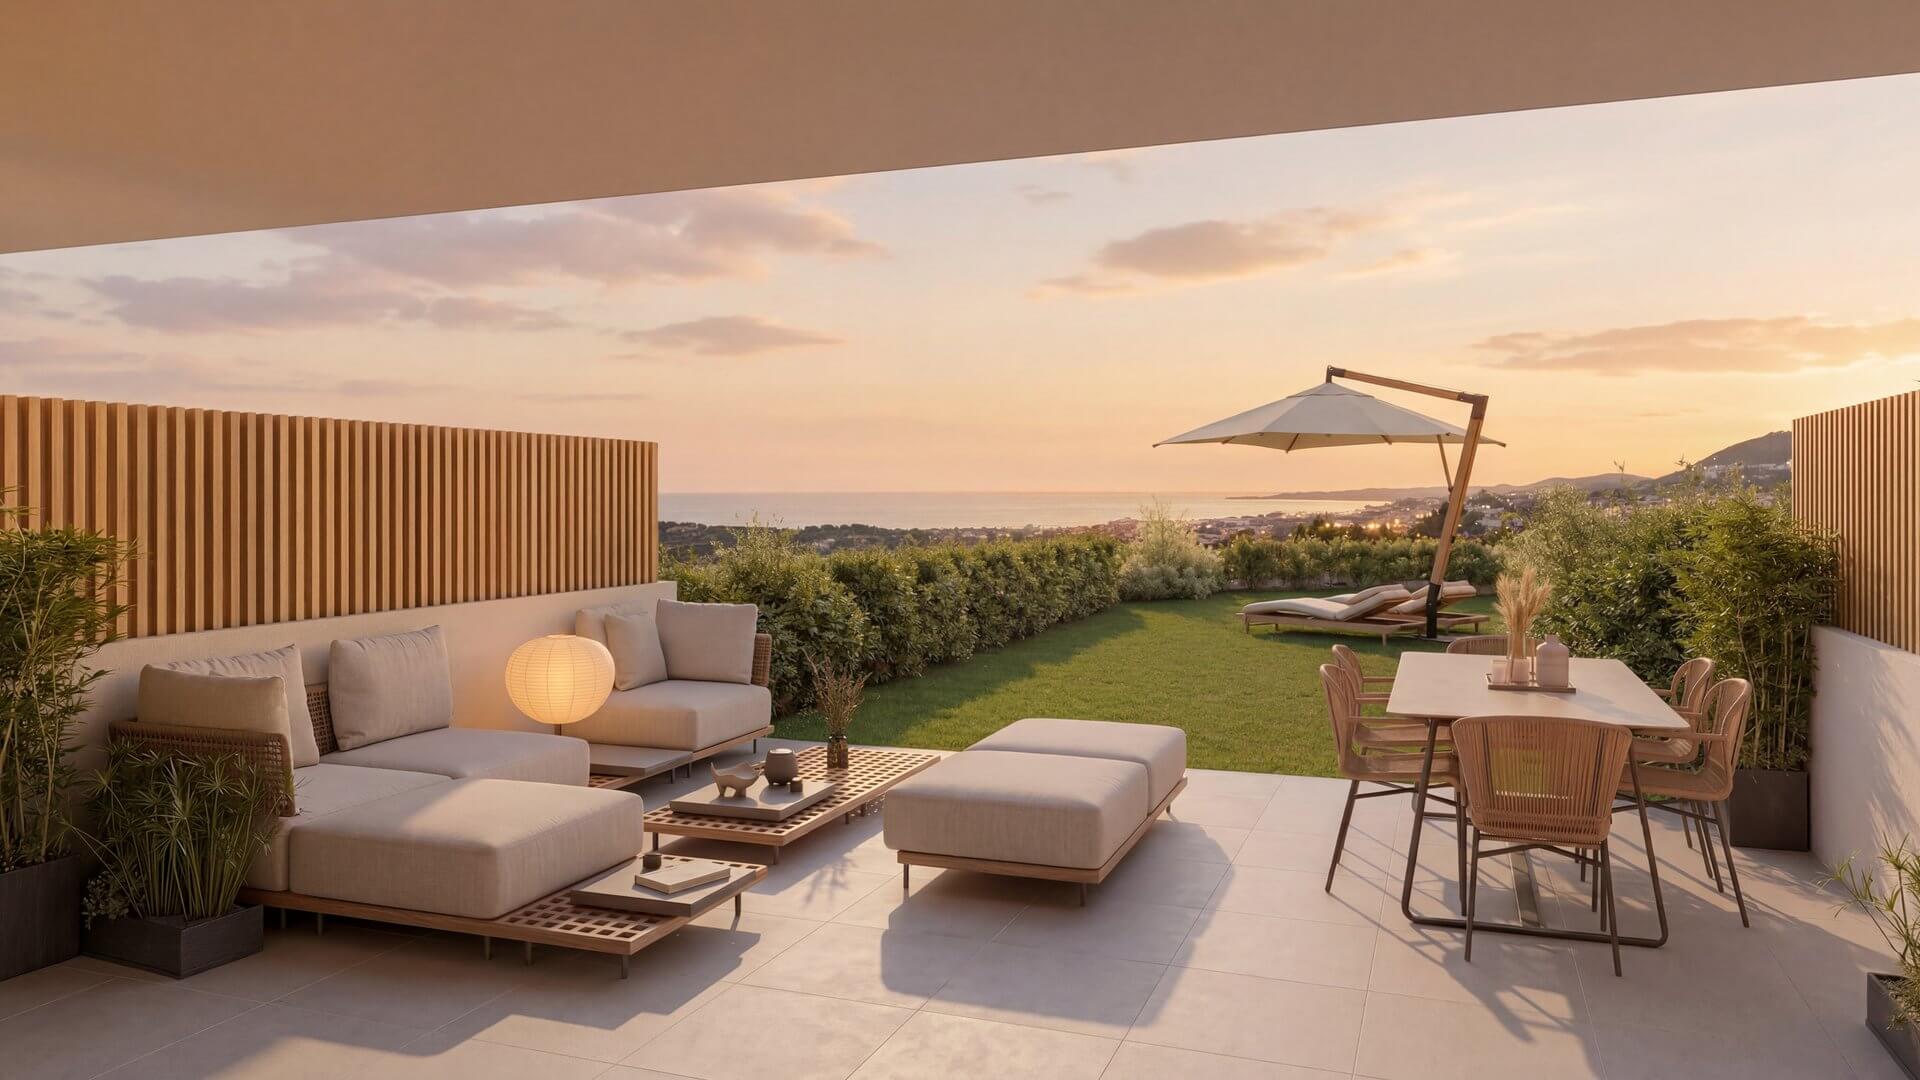 Imagen: Urbanitae
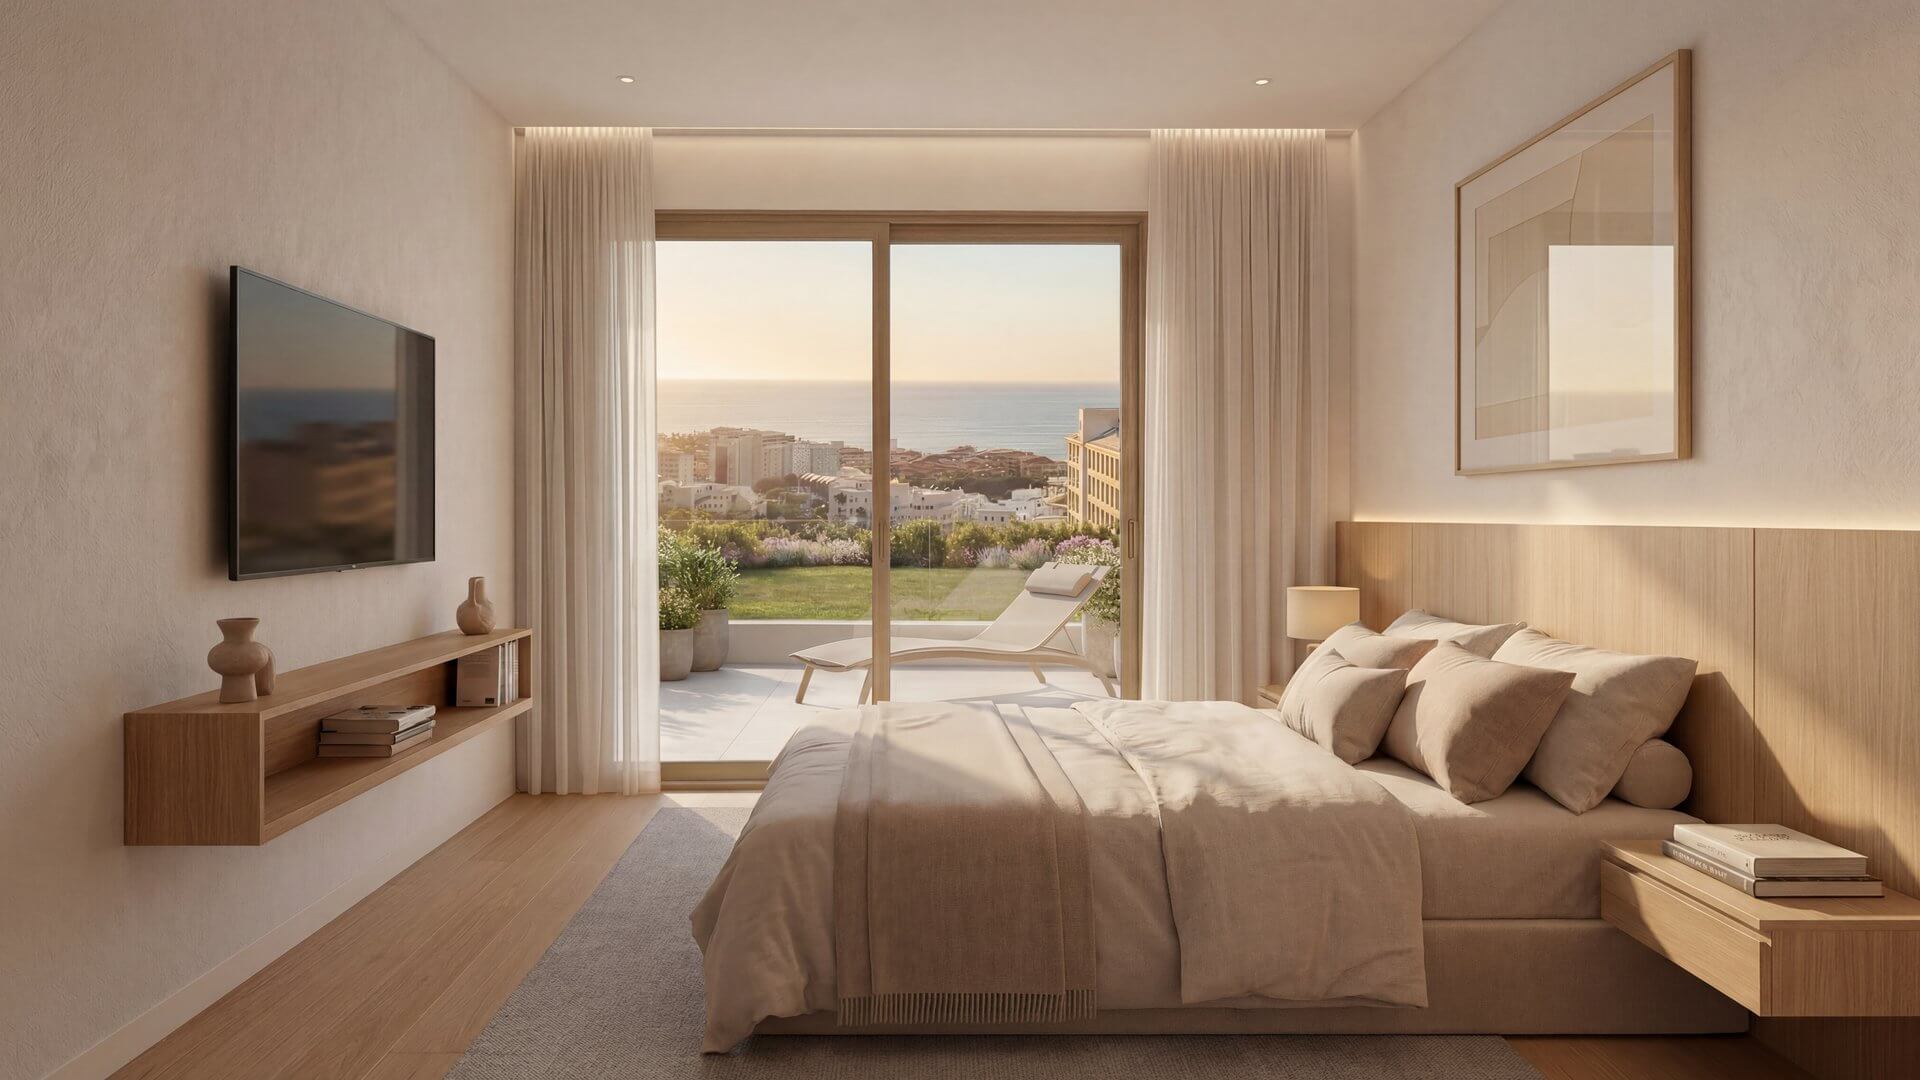 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Qué dice esta nota, en palabras
De qué va
Segunda fase de financiación de una promoción residencial de obra nueva en Málaga, encuadrada como equity con estrategia de plusvalía. La estructura es una ampliación de capital: el dinero de los inversores entra en una sociedad vehículo que después capitaliza a la sociedad promotora del proyecto. Con esa aportación se cubre la parte del precio del suelo que quedó aplazada y los gastos corrientes del desarrollo. Aportan los inversores de Urbanitae y también el gestor, que pone capital propio. El retorno depende de la venta de las viviendas una vez construidas.
Ubicación
El proyecto se sitúa en Málaga. La plataforma lo describe en una zona elevada entre dos municipios de la costa, con vistas al mar para la mayor parte de las viviendas, buena conexión con la autovía y proximidad al aeropuerto. Habla de infraestructuras consolidadas —entre ellas un hotel con instalaciones deportivas y de ocio— y de una oferta residencial de obra nueva de gama media-alta en un entorno que ha crecido urbanísticamente en los últimos años. La promoción se adapta al desnivel de la parcela para aprovechar esas vistas.
Economía
La operación es de equity y se articula por ampliación de capital. Aportan los inversores de la plataforma, inversores terceros y el gestor, que también compromete capital propio. En deuda, el proyecto tiene financiación bancaria ya concedida, con un tramo de suelo dispuesto y otro de obra pendiente de novación y ampliación. El suelo se adquirió con parte del precio aplazado, y la aportación de esta fase se destina a ese pago y a los gastos corrientes. En preventas, la comercialización ya está en marcha y hay alguna unidad reservada. No tenemos la rentabilidad anual, el ticket mínimo ni el LTV.
Garantías y estructura
La estructura es de capital, no de deuda participada: ampliación de capital en la sociedad vehículo. En garantías, la plataforma declara que la operación va sin garantía real, y no tenemos dato de LTV ni de LTV sobre edificio terminado. Sí hay financiación bancaria concedida, con un tramo de suelo ya dispuesto y un tramo de obra que está previsto novar y ampliar cuando se alcance el grado de comercialización que pide la entidad. No aparece ningún aval en la estructura descrita. La plataforma consta registrada como PSFP en el registro de la CNMV.
Situación comercial y salida
La comercialización ya está en marcha y hay alguna unidad reservada. La venta se ha encomendado a una comercializadora con presencia en la zona, después de que un acuerdo previo con otra no llegara a materializarse, y la plataforma señala que las expectativas comerciales de este arranque superan las de la fase anterior. El arranque acumuló retraso por ese cambio de comercializadora y por la cimentación, y la plataforma dice que ambos extremos están resueltos y ya incorporados al calendario. La salida es la entrega de las viviendas: la promoción va en dos fases, la liquidación de la primera llega con la entrega de parte de las viviendas de la segunda, y con ella los inversores recuperan capital y parte del rendimiento; el resto se completa con la segunda. El plazo que calculamos a partir de otras cifras de la operación es de 44 meses.
Ventajas
- Mercado De las cuatro dimensiones, el mercado es la única que no cae en banda baja: subnota de 5,5 y 1,10 puntos aportados sobre un máximo de 2,00. Es lo que más sostiene la nota, aunque su confianza es del 40 % y deja 0,90 puntos sin aportar.
- Mercado La plataforma destaca del entorno la ubicación elevada con vistas al mar, la conexión con la autovía y la proximidad al aeropuerto, en una zona con oferta de obra nueva de gama media-alta. Es el soporte de la única dimensión que llega a banda media.
Desventajas y riesgos
- Rentabilidad La rentabilidad está en banda baja: subnota de 1,26, 0,32 puntos aportados sobre 2,50 y una confianza del 20 %, con 2,19 puntos que no se aportan. No tenemos el dato de rentabilidad anual, y el plazo que calculamos, 44 meses, alarga el tiempo hasta recuperar el capital.
- Garantías Las garantías también están en banda baja: subnota de 0,75, 0,23 puntos aportados sobre 3,00 y una confianza del 40 %, con 2,77 puntos perdidos. La plataforma declara que la operación va sin garantía real, y no tenemos dato de LTV ni de LTV sobre edificio terminado. La financiación bancaria es una estructura de pago, no una garantía de cobro.
- Mercado El mercado, aun siendo lo mejor situado, se queda en banda media: subnota de 5,5, contribución de 1,10 sobre 2,00 y confianza del 40 %, con 0,90 puntos sin aportar. Los datos de esta dimensión son parciales y no sostienen una posición fuerte.
Lo que no sabemos
- Promotor Del promotor no tenemos ningún dato: ni subnota ni contribución, y deja 2,12 puntos de los 2,50 posibles sin aportar. Es una ausencia de información, no un juicio sobre el gestor ni sobre la operación, y no afirmamos de quién es esa falta.
Conclusión
La nota queda en 2,02 sobre 10 con una confianza del 25 %, lejos del umbral del 60 %. Solo el mercado llega a banda media; rentabilidad y garantías están en banda baja y del promotor no tenemos ningún dato. La estructura se entiende —capital, financiación bancaria y salida por entrega de viviendas—, pero sin garantía real y sin cifras de rentabilidad no hay base para sostener una expectativa de retorno concreta.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones. Si la nota cambia, este texto deja de publicarse hasta que se vuelve a escribir sobre las cifras nuevas.