Análisis y valoración del proyecto Madrid | Proyecto Holiday Inn Express II de Urbanitae
Urbanitae ronda cerrada
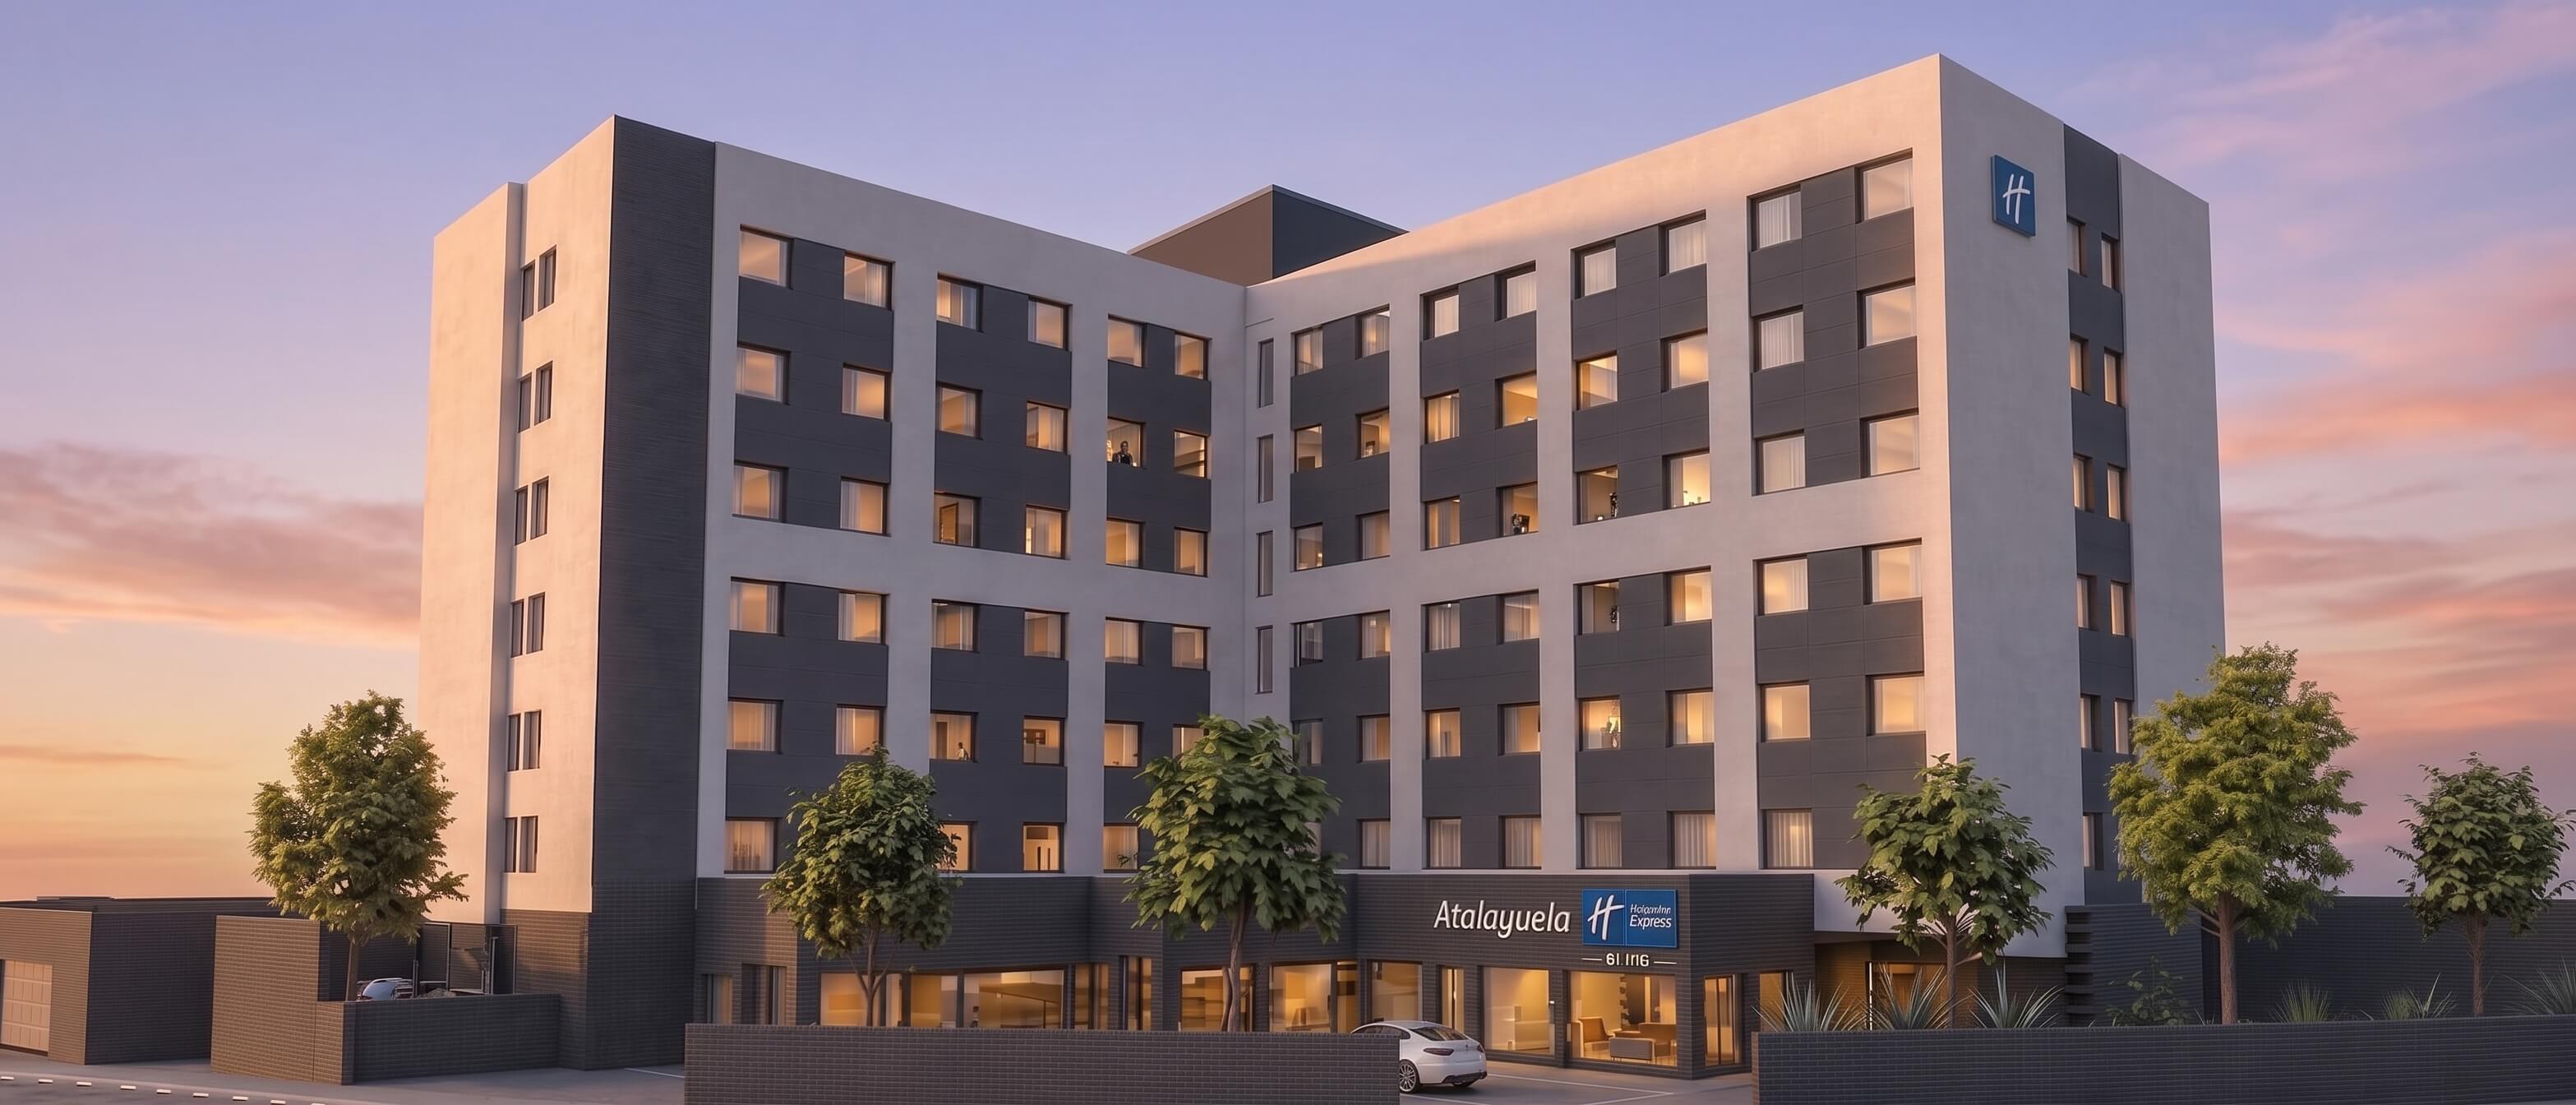 Imagen: Urbanitae
Nota: 5,06 /10 confianza global: 75 % nota calculada el 2026-11-15
Plataforma UrbanitaeUbicación CR VILLAVERDE A VALLECAS 240, MadridModalidad Equity / plusvalíaImporte 1 000 000 €Plazo 48 mesesRentabilidad anual 18,84 %
Proyecto Urbanitae en CR VILLAVERDE A VALLECAS 240, Madrid
Proyecto de equity para la adquisición de una parcela en el entorno de Mercamadrid (Vallecas, Madrid) y el desarrollo, construcción y estabilización de un hotel de nueva planta de 210 habitaciones bajo la marca Holiday Inn Express, con 114 plazas de aparcamiento. La operación se articula mediante ampliación de capital, con Alta Real Estate como promotor delegado bajo contrato llave en mano a coste y plazo fijos, y contempla la posterior venta del activo estabilizado a un inversor institucional.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 7,48 con datos, en parte pesa el 25 % de la fórmula; aporta 1,87 de los 2,50 puntos que podría aportar
- Garantías 4,31 con datos, en parte pesa el 30 % de la fórmula; aporta 1,29 de los 3,00 puntos que podría aportar
- Promotor 4,80 con datos, en parte pesa el 25 % de la fórmula; aporta 1,20 de los 2,50 puntos que podría aportar
- Licencia y preventas 3,50 con datos, en parte pesa el 20 % de la fórmula; aporta 0,70 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el . La nota se ha vuelto a calcular con esos datos y sale la misma.
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- CR VILLAVERDE A VALLECAS 240, Madrid
- Modalidad
- Equity / plusvalía
- Importe objetivo
- 1 000 000 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- 18,84 %
- Plazo
- 48 meses
Características del inmueble
- Tipo de activo
- Oficinas
- Valor objetivo de ventas
- 40 813 096 €
Situación urbanística y construcción
- Licencia de obras
- Licencia en trámite
Promotor
- Promotor
- Alta Real Estate
- Proyectos previos del promotor
- 100 proyectos
- Años de experiencia
- 30 años
Garantías
- Garantía
- Sin garantía real
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Coste total del proyecto
- 30 654 607 €
- Margen de seguridad de la venta
- 24,89 %
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- Financiado
- Preventas
- 0,00 %
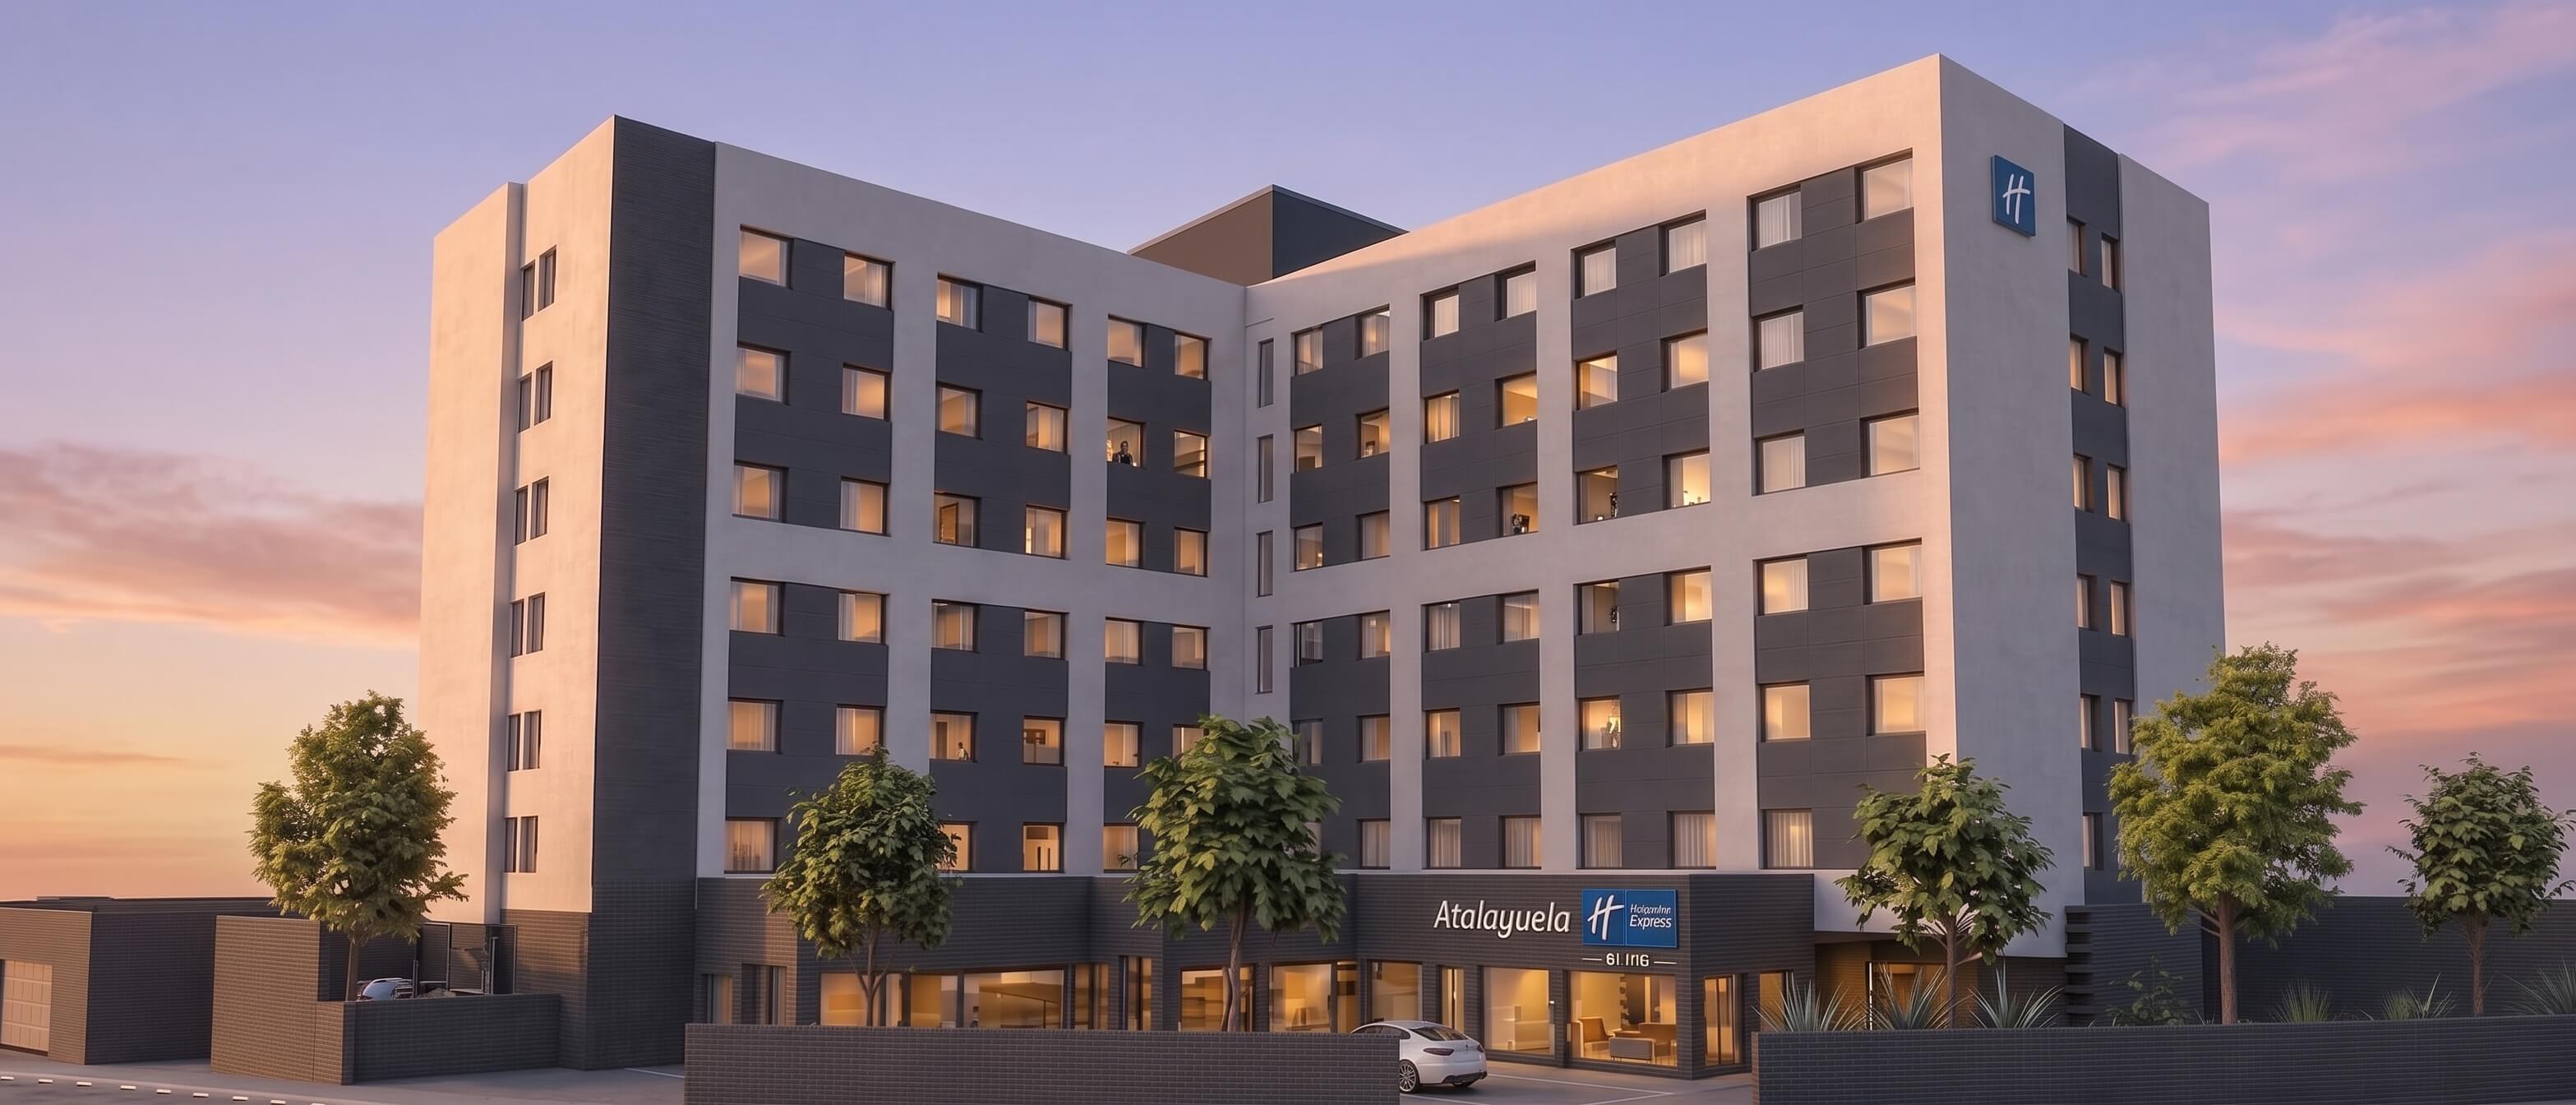 Imagen: Urbanitae
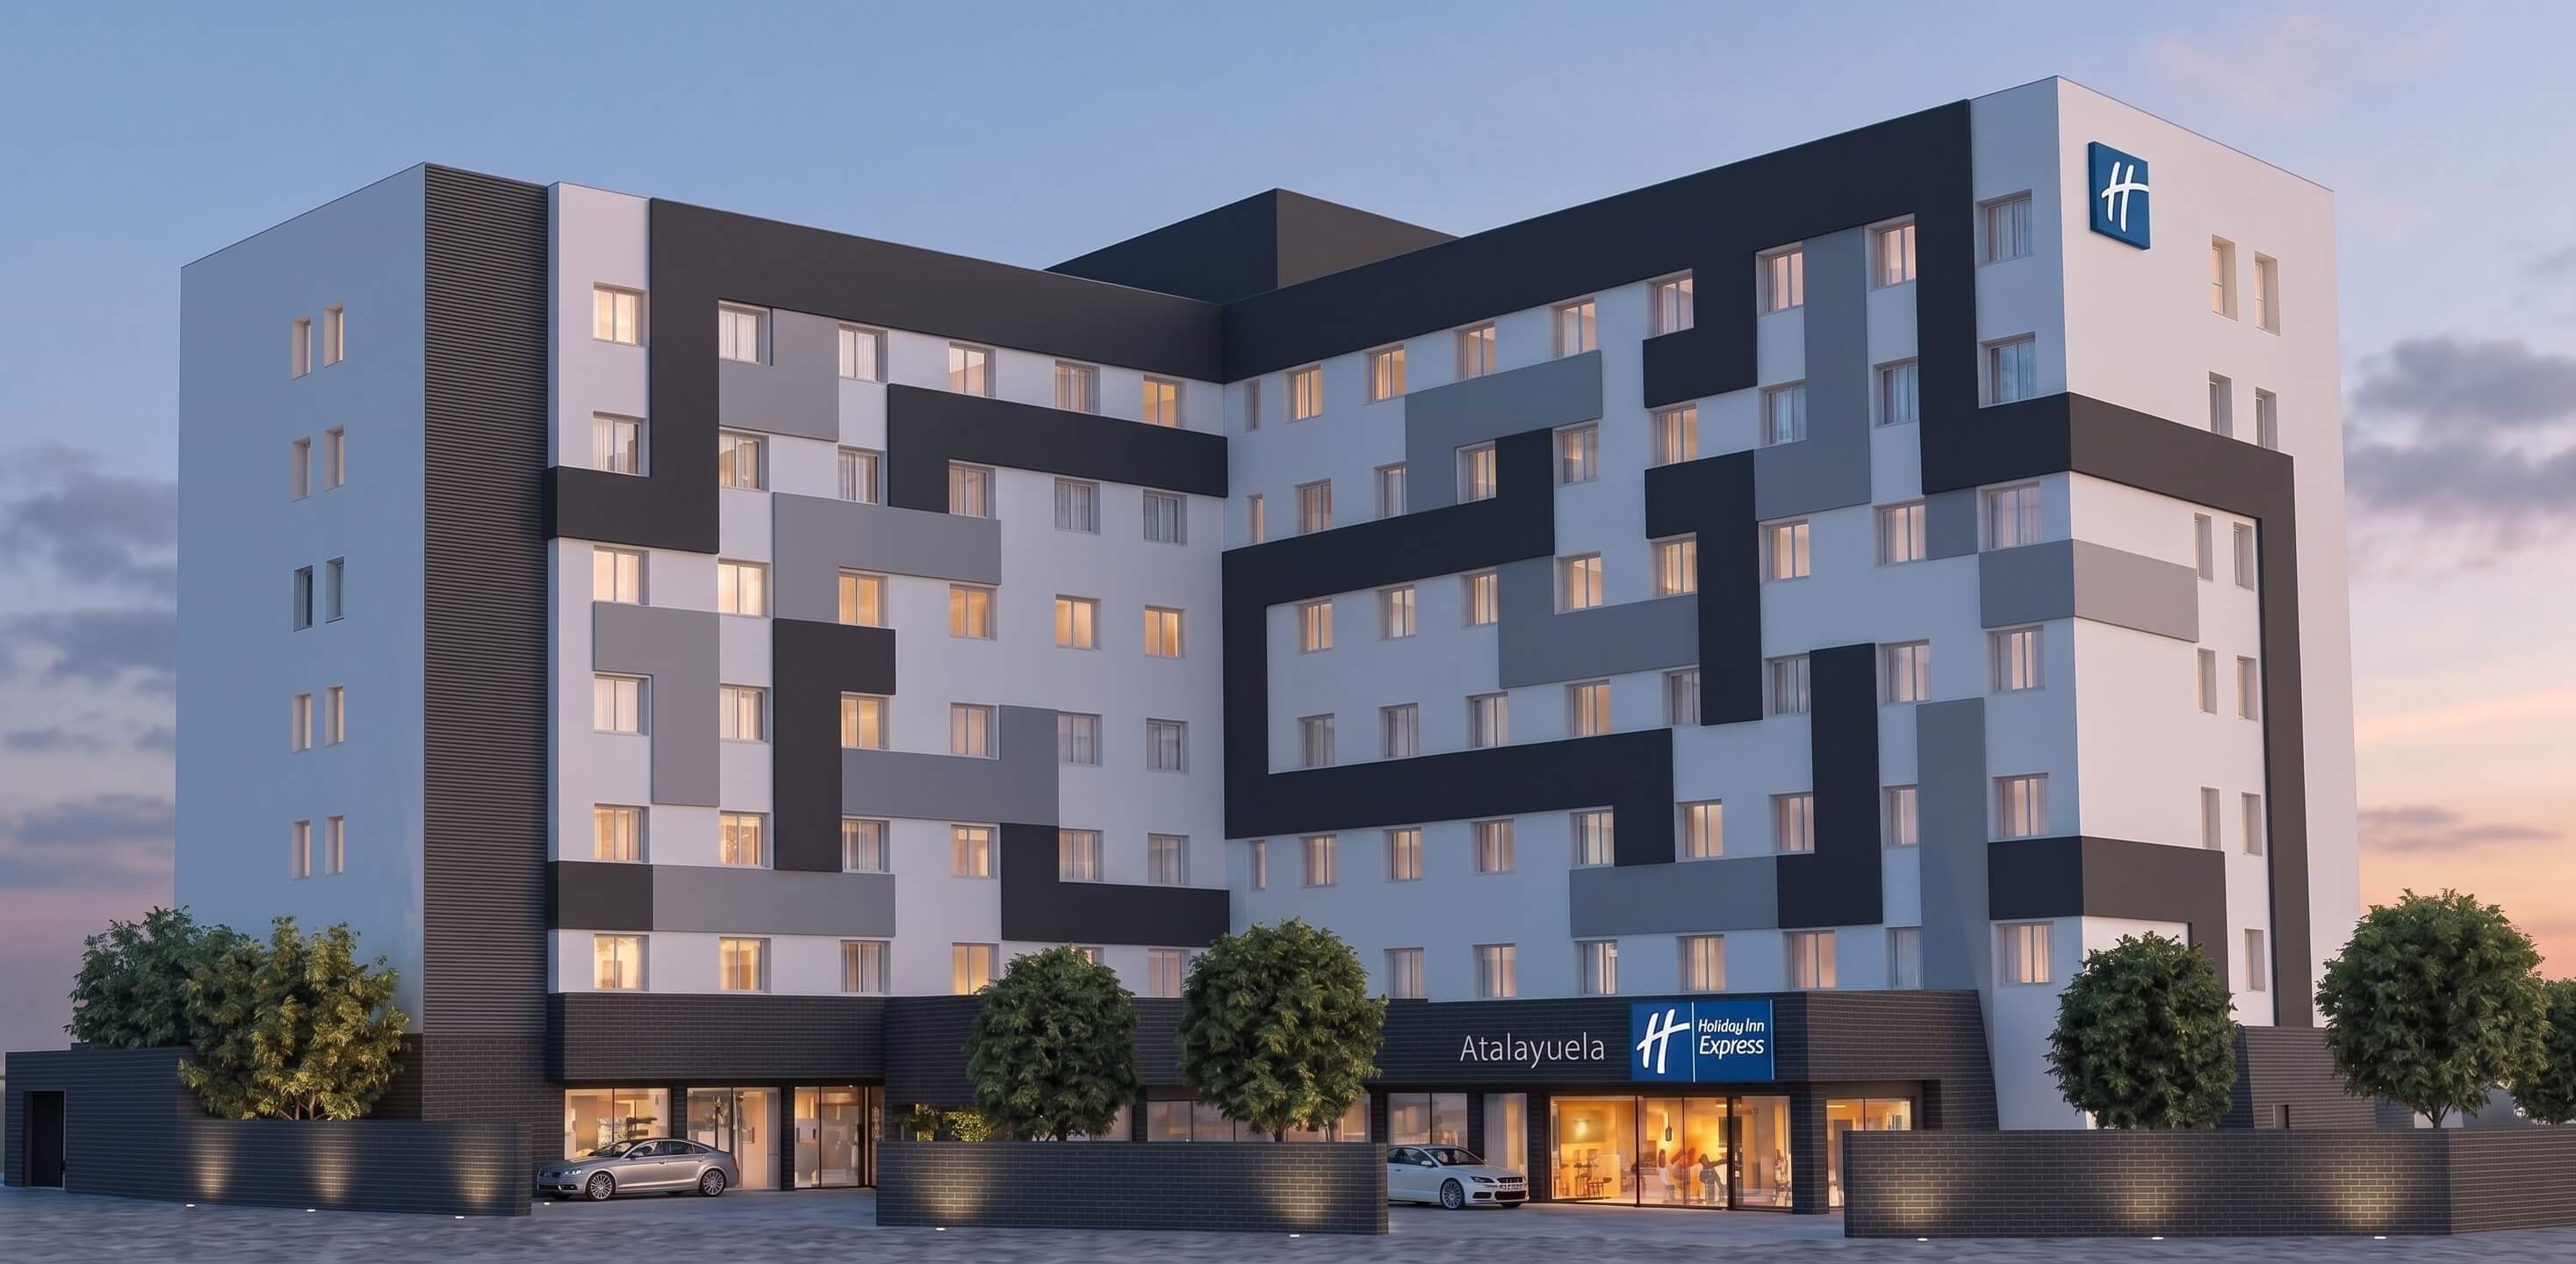 Imagen: Urbanitae
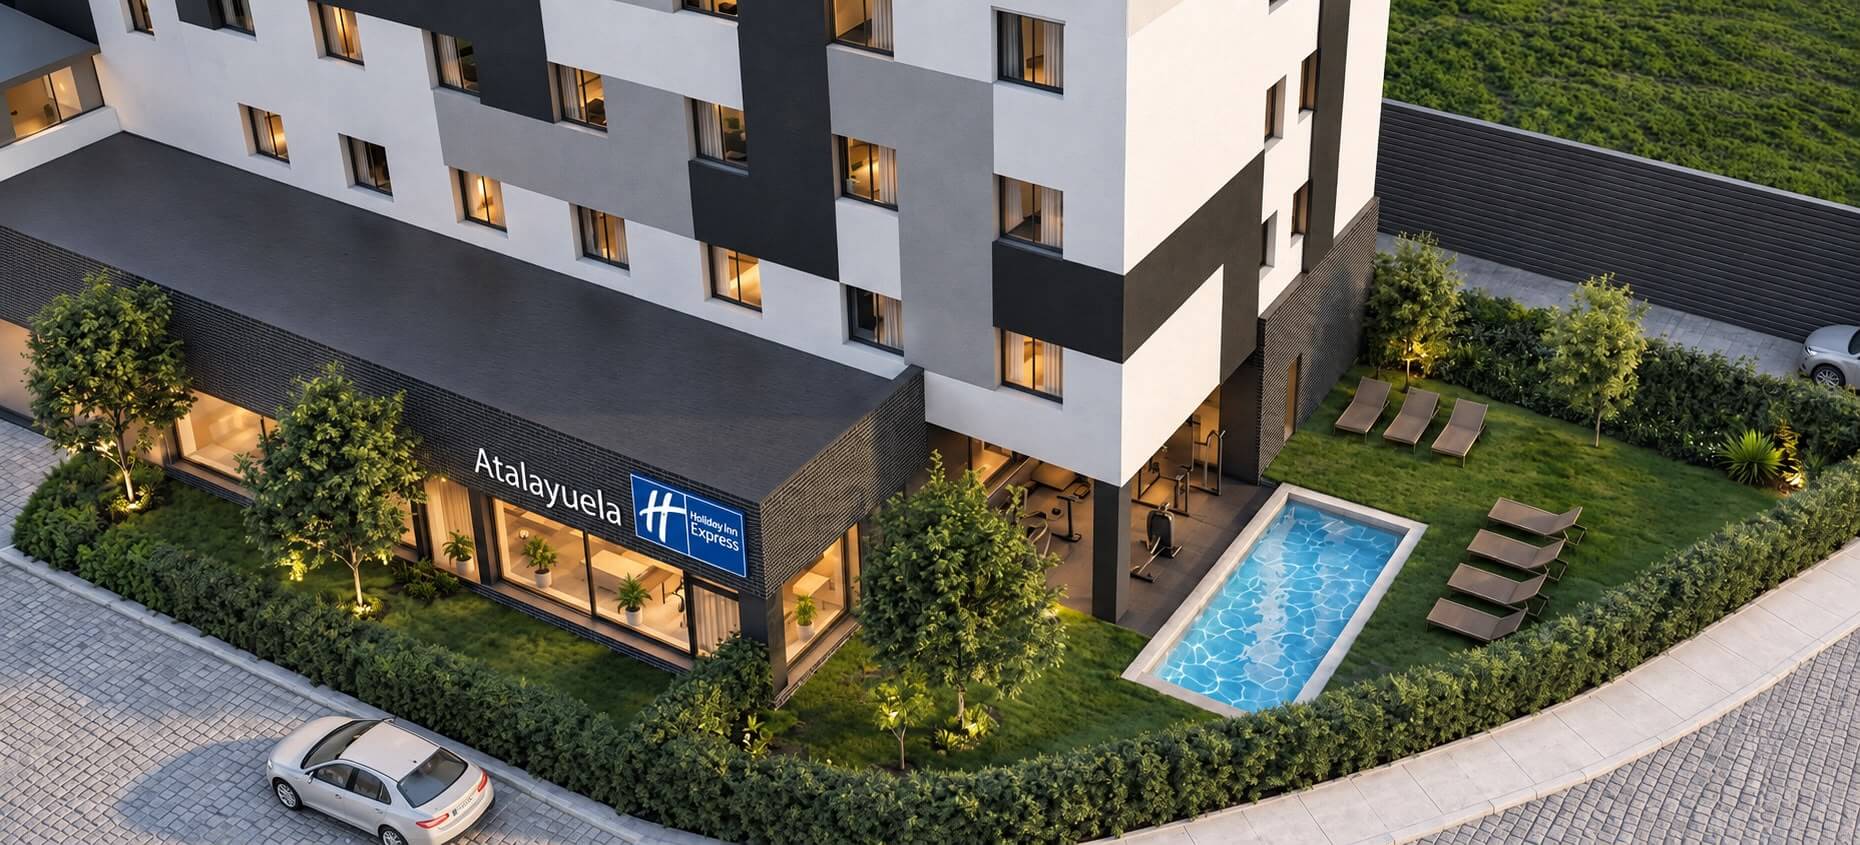 Imagen: Urbanitae
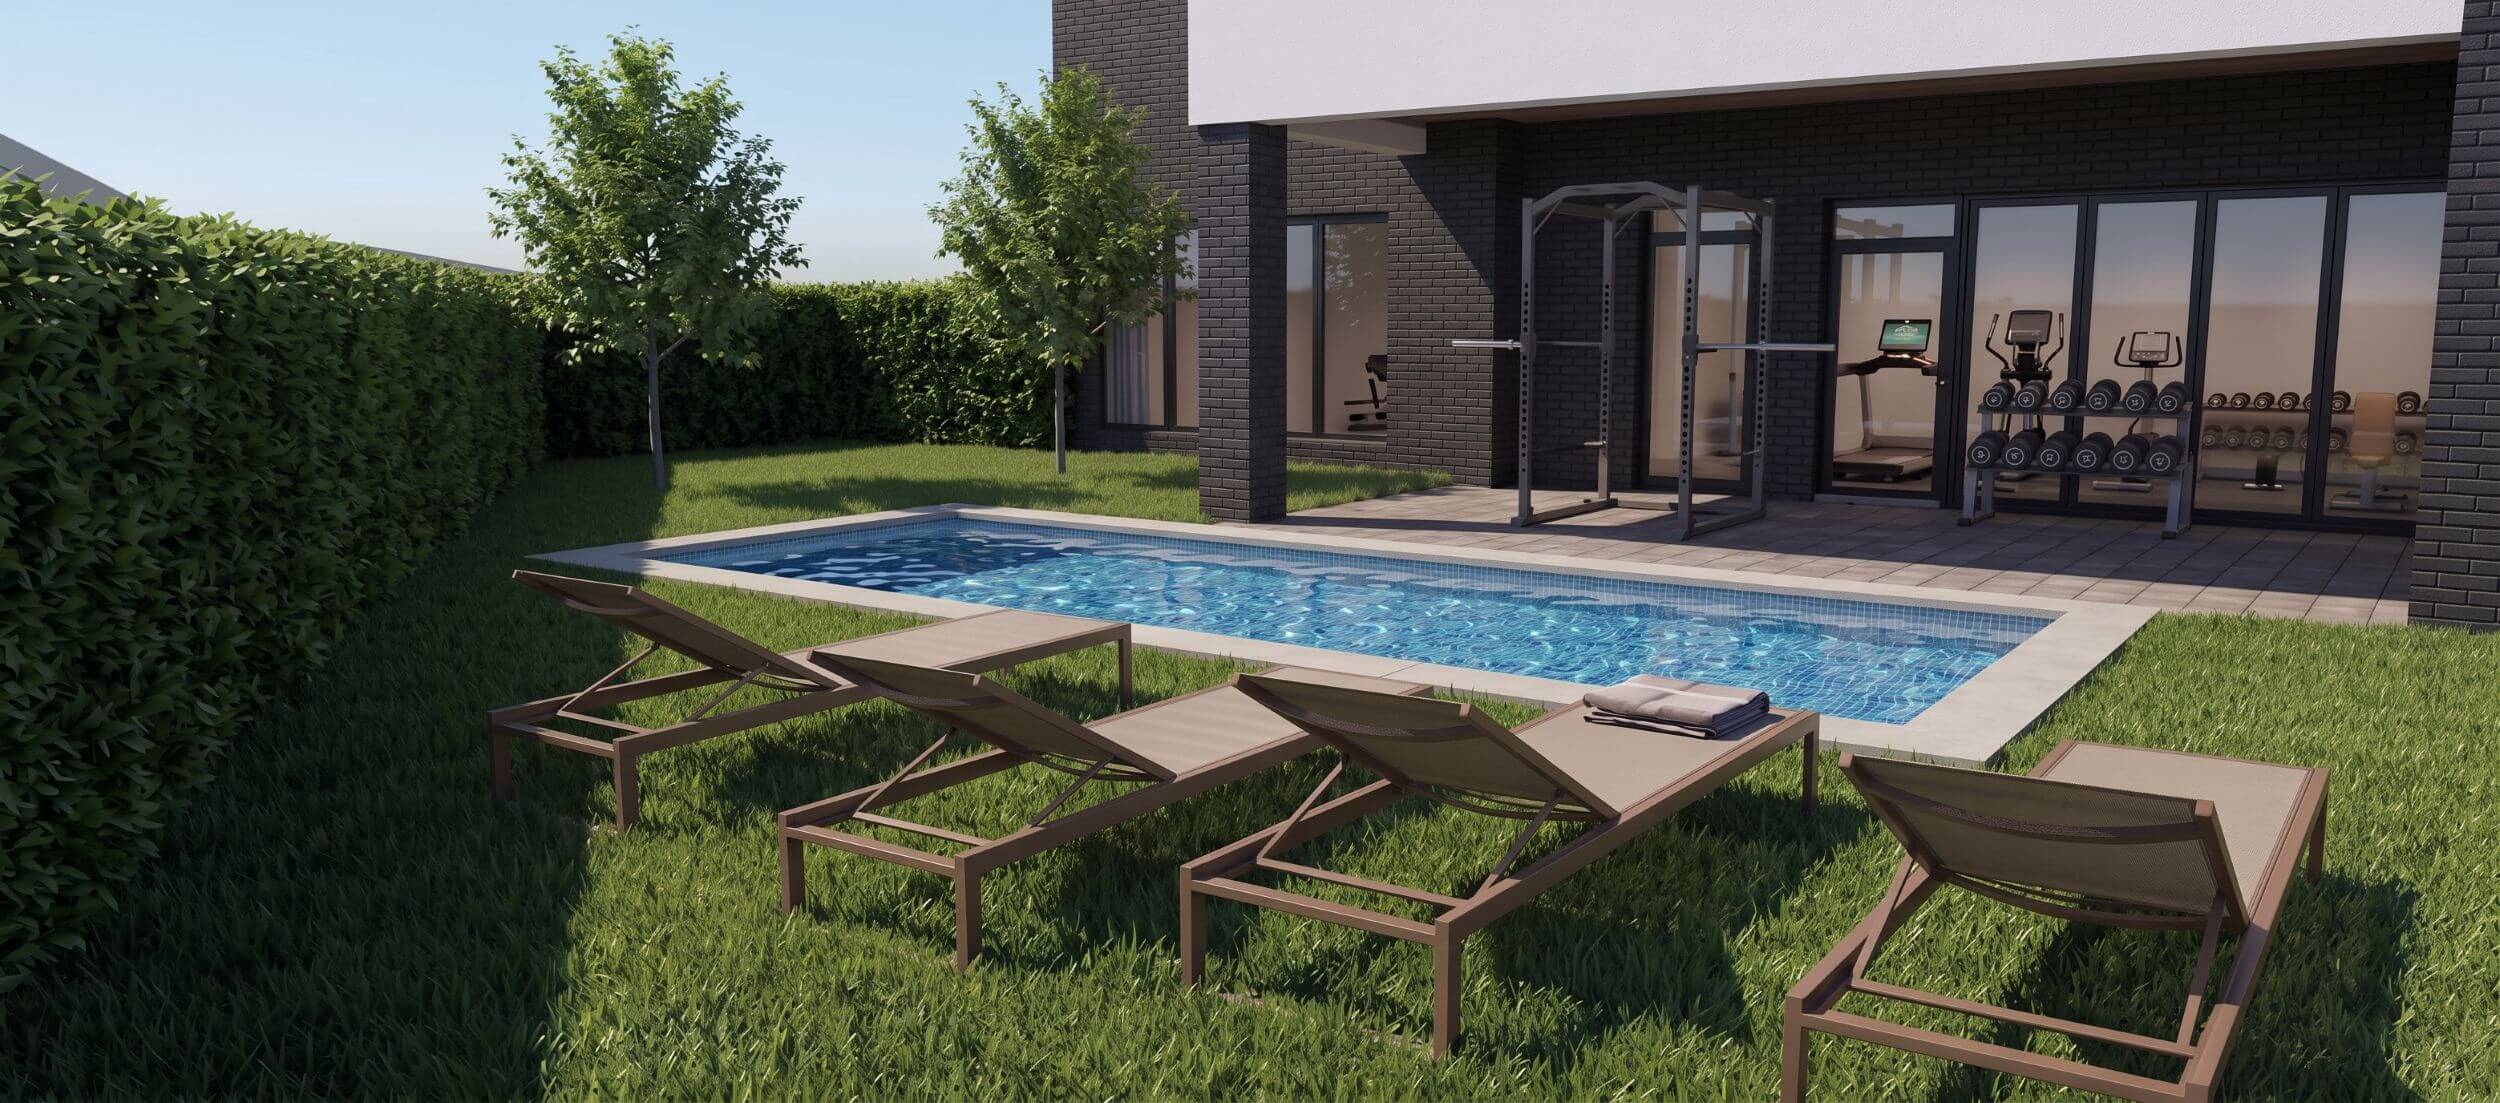 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Madrid (Madrid), código INE 28079, identificado a partir de la ubicación que publica la plataforma («CR VILLAVERDE A VALLECAS 240, Madrid»).
- Población
- 3 506 730 habitantes a 1 de enero de 2025 Instituto Nacional de Estadística (INE), Tabla 29005, «Cifras oficiales del padrón por municipio»; capturado el .
- Renta neta media por persona
- 19 632 € al año renta de 2023 El 90 % de la población de España vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estadística (INE), Tabla 30824, «Indicadores de renta media y mediana»; capturado el .
- Valor tasado medio de la vivienda libre
- 5 418 €/m² segundo trimestre de 2026; 11 686 tasaciones Ministerio de Vivienda y Agenda Urbana, Tabla 4, «Valor tasado medio de vivienda libre de los municipios mayores de 25.000 habitantes» (fichero 35103500.XLS); capturado el .
- Paro registrado
- 136 522 personas septiembre de 2026 3,9 por cada 100 habitantes (calculado por Crowdrater: paro registrado de septiembre de 2026 entre la población a 1 de enero de 2025. No es la tasa de paro, que se mide sobre la población activa). Servicio Público de Empleo Estatal (SEPE), «Paro registrado por municipios desglosado por sexo, tramos de edad y sector de la actividad económica» (fichero anual de datos abiertos); capturado el .
Elaboración propia con datos extraídos del sitio web del INE: www.ine.es. Origen de los datos: Ministerio de Vivienda y Agenda Urbana. Fuente: Servicio Público de Empleo Estatal (SEPE). Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el con una versión anterior de nuestra metodología (fórmula 2.8.0), sobre la misma nota que hoy, 5,06. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Se financia el desarrollo de un hotel de nueva planta en Madrid, desde la compra de la parcela hasta su construcción, puesta en operación, estabilización y venta posterior a un inversor institucional. La inversión se articula como equity: los inversores entran en el capital de la sociedad promotora mediante una ampliación, y un socio asesor hotelero aporta capital en paralelo. La plataforma Urbanitae canaliza la aportación de sus inversores en el proyecto Holiday Inn Express II, que figura abierto a financiación.
Ubicación
El proyecto se sitúa en Madrid, en el corredor sureste de la ciudad, sobre una parcela en un entorno de perfil industrial y logístico. La documentación describe una zona bien conectada con los principales ejes viarios y próxima a grandes generadores de tráfico, con una densidad de oferta hotelera baja en comparación con otras zonas de la ciudad. Señala también la proximidad a infraestructura empresarial consolidada y un contexto urbano en crecimiento, con desarrollos residenciales previstos que podrían generar demanda futura. No se detallan precios, ocupación ni comparables concretos de la zona.
Economía
La operación se estructura como equity: los inversores aportan capital a la sociedad promotora mediante una ampliación, y un socio asesor hotelero aporta capital en paralelo. La documentación plantea tres escenarios —favorable, moderado y desfavorable— con precios de salida y resultados distintos, y en el desfavorable contempla pérdida parcial del capital aportado. Publica previsiones de ingresos y costes totales para cada escenario, pero sus importes no están entre los datos que podemos dar, igual que el equity total, la deuda prevista y el ticket mínimo. Lo que sí podemos publicar: anualizando un acumulado del 99,495 % a 48 meses, la rentabilidad anual resulta del 18,85 %, y no consta preventa alguna, lo que puntuamos como cero.
Garantías y estructura
La estructura no cuenta con garantía real: la calificamos como «sin garantía real». La documentación menciona que está previsto acudir a financiación bancaria para el desarrollo y la construcción, con términos indicativos ya recibidos para un préstamo hipotecario promotor, pero no disponemos del LTV de primera disposición ni del LTV sobre edificio terminado. El desarrollo se ejecuta mediante un contrato llave en mano con coste y plazo cerrados, con garantías y penalizaciones a cargo del promotor delegado. La plataforma figura registrada como PSFP.
Situación comercial y salida
La salida prevista es la venta del activo ya estabilizado a un inversor institucional, después de su puesta en operación. La licencia de obras está solicitada pero todavía no concedida, y no consta preventa alguna: calculamos las preventas en el 0,0 %. El plazo estimado es de 48 meses, con una distribución única al vencimiento, de modo que el inversor no recibe retornos periódicos y recupera el capital en la salida. La documentación apoya el plan en una due diligence comercial y en hipótesis de desinversión, y contempla escenarios en los que el precio de venta cae y el resultado se vuelve negativo.
Ventajas
- Rentabilidad La rentabilidad anual que resulta de anualizar un acumulado del 99,495 % a 48 meses es del 18,85 %. La dimensión de rentabilidad puntúa 7,48 sobre 10, en banda alta y con una confianza del 88 %, y aporta 1,87 de los 2,5 puntos posibles.
- Garantías La plataforma figura registrada como PSFP, una de las señales que mide la dimensión de garantías. Esa dimensión puntúa 4,31 sobre 10, en banda media, con una confianza del 90 %.
Desventajas y riesgos
- Garantías La estructura no tiene garantía real, y no disponemos del LTV de primera disposición ni del LTV sobre edificio terminado. La dimensión de garantías puntúa 4,31 sobre 10, en banda media, y deja de aportar 1,71 de los 3,0 puntos posibles.
- Promotor La dimensión de promotor puntúa 4,8 sobre 10, en banda baja, y su confianza es la más floja de las cuatro, un 36 %. Deja de aportar 1,3 de los 2,5 puntos posibles. No tenemos datos sobre proyectos previos, capital propio comprometido, años de experiencia ni viviendas entregadas.
- Licencia y preventas La licencia de obras está solicitada pero no concedida, y no consta preventa alguna. La dimensión de licencia y preventas puntúa 3,5 sobre 10, en banda baja, y deja de aportar 1,3 de los 2,0 puntos posibles.
- Rentabilidad El plazo es de 48 meses y la distribución es única al vencimiento: el inversor no cobra nada hasta la salida. La dimensión de rentabilidad deja de aportar 0,63 de los 2,5 puntos posibles.
Conclusión
La nota del proyecto es 5,06 sobre 10, con una confianza del 75 %, por encima del umbral del 60 % que exigimos. Lo que sostiene la nota es la rentabilidad —un 18,85 % anual calculado a partir de sus cifras, en banda alta— y, en menor medida, la estructura; lo que la frena es el promotor, en banda baja y con la confianza más floja, y la licencia y las preventas, también en banda baja. Es una operación de equity a 48 meses, sin garantía real y sin preventas, con escenarios que contemplan pérdida parcial del capital.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.1.0 de nuestras instrucciones.