Análisis y valoración del proyecto Alicante | Proyecto Isea Bonalba de Urbanitae
Urbanitae ronda no abierta
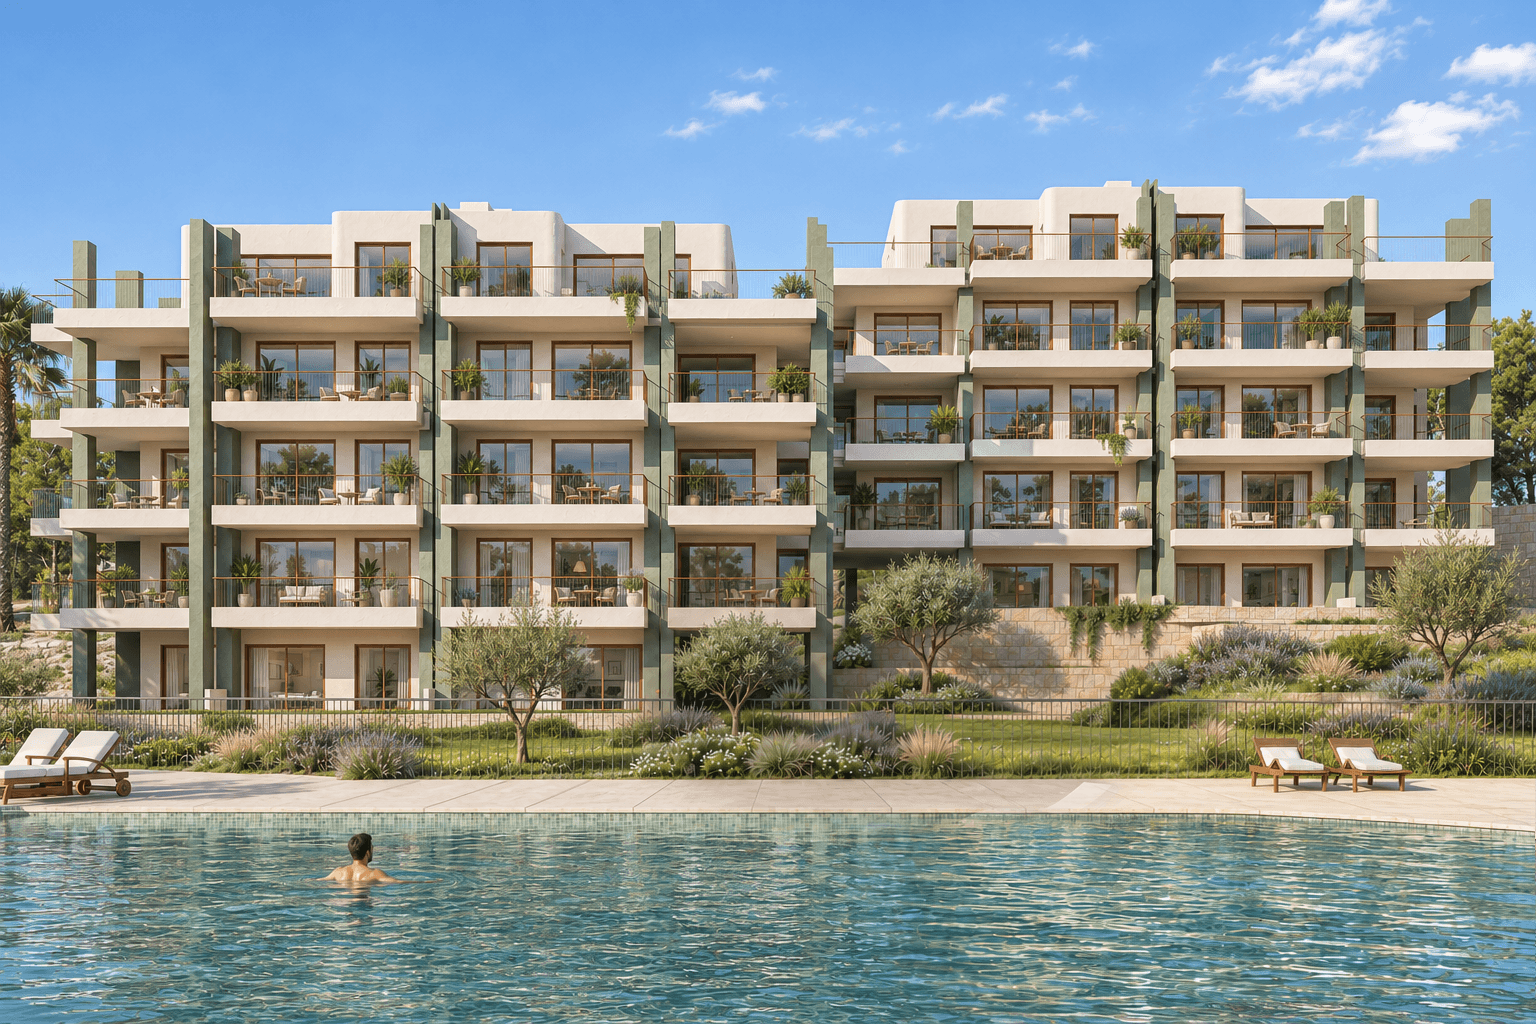 Imagen: Urbanitae
Nota: 5,47 /10 confianza global: 83 % nota calculada el 2026-11-15
Plataforma UrbanitaeUbicación Carrer de la Boira, 2, 03110 Mutxamel, AlicanteModalidad Equity / plusvalíaImporte 1 500 000 €Plazo 38 mesesRentabilidad anual 12,14 %
Proyecto Urbanitae en 03110 Mutxamel, Alicante
Promoción residencial de obra nueva de 119 viviendas de uno, dos y tres dormitorios en la Urbanización Bonalba Golf, Mutxamel (Alicante). La operación consiste en una ampliación de capital en ISEA BONALBA, S.L. para adquirir el suelo y desarrollar las subfases 1.1 y 1.2, incluyendo la venta posterior del suelo de una segunda fase de 60 viviendas.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 8,17 con datos, en parte pesa el 25 % de la fórmula; aporta 2,04 de los 2,50 puntos que podría aportar
- Garantías 3,75 con datos, en parte pesa el 30 % de la fórmula; aporta 1,12 de los 3,00 puntos que podría aportar
- Promotor 7,61 con datos, en parte pesa el 25 % de la fórmula; aporta 1,90 de los 2,50 puntos que podría aportar
- Licencia y preventas 2,00 con datos, en parte pesa el 20 % de la fórmula; aporta 0,40 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el . La nota se ha vuelto a calcular con esos datos y sale la misma.
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abre
- Localización
- Carrer de la Boira, 2, 03110 Mutxamel, Alicante
- Modalidad
- Equity / plusvalía
- Importe objetivo
- 1 500 000 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- 12,14 %
- Plazo
- 38 meses
Características del inmueble
- Tipo de activo
- Residencial
- Viviendas
- 119 viviendas
- Valor objetivo de ventas
- 44 555 196 €
Situación urbanística y construcción
- Licencia de obras
- Licencia no solicitada
Promotor
- Promotor
- ISEA BONALBA, S.L.
- Capital propio del promotor
- 28,00 %
- Capital comprometido
- 2 743 745 €
- Viviendas entregadas
- 7 500 viviendas
- Años de experiencia
- 50 años
Garantías
- Garantía
- Sin garantía real
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Coste total del proyecto
- 40 244 570 €
- Margen de seguridad de la venta
- 9,67 %
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- En estudio
- Preventas
- 0,00 %
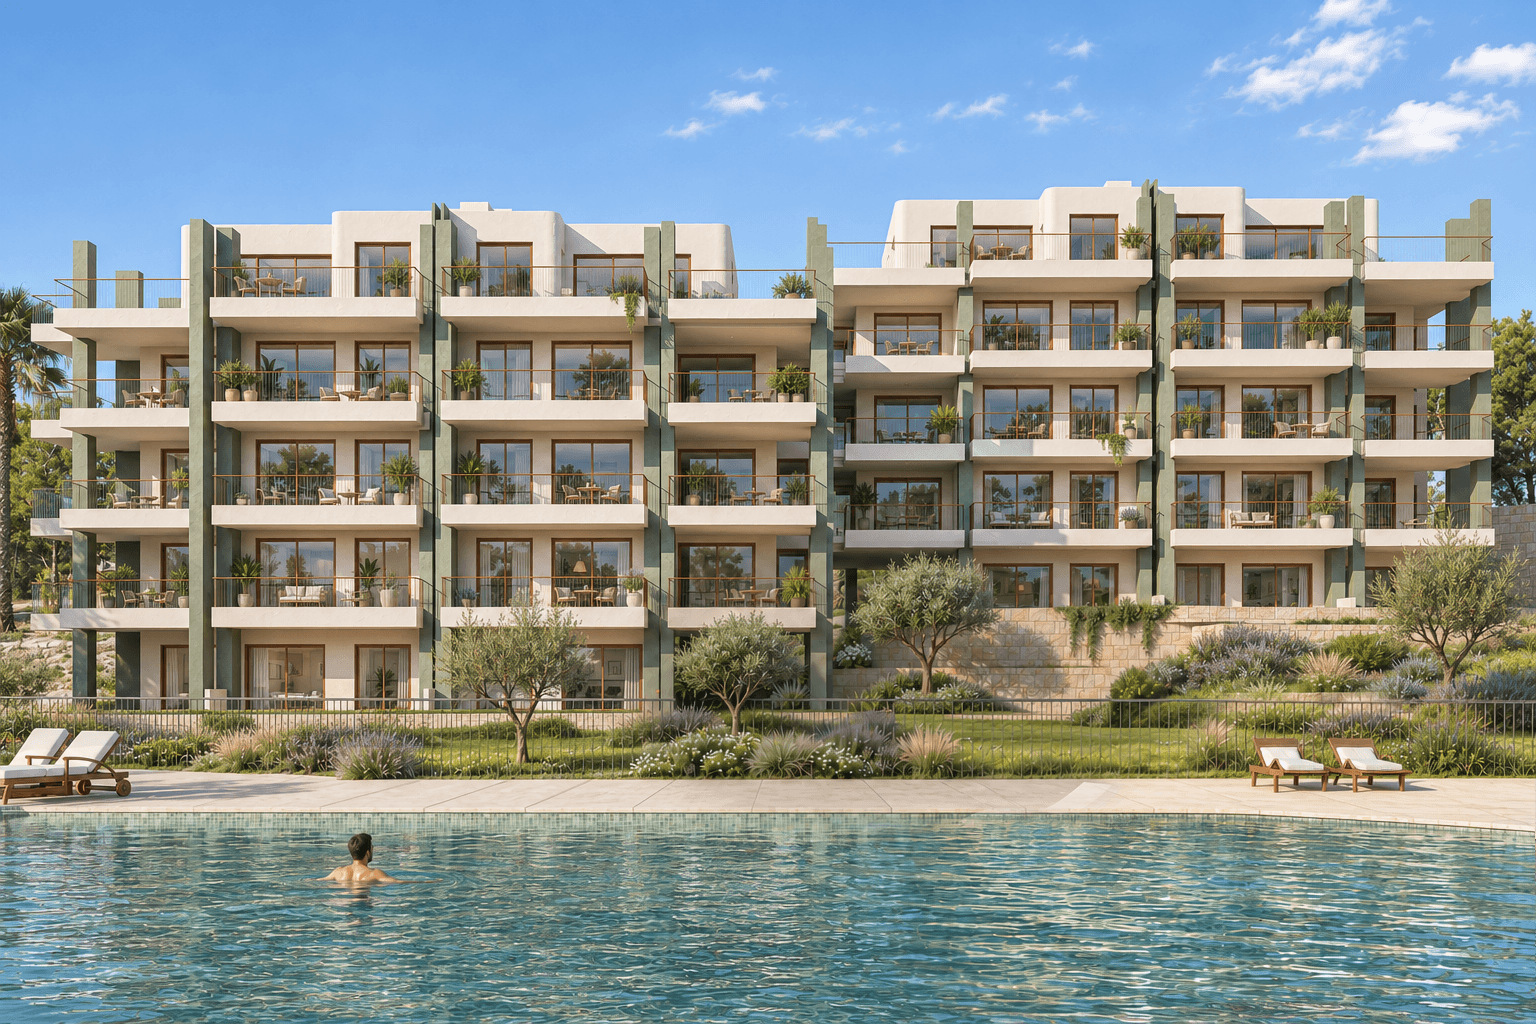 Imagen: Urbanitae
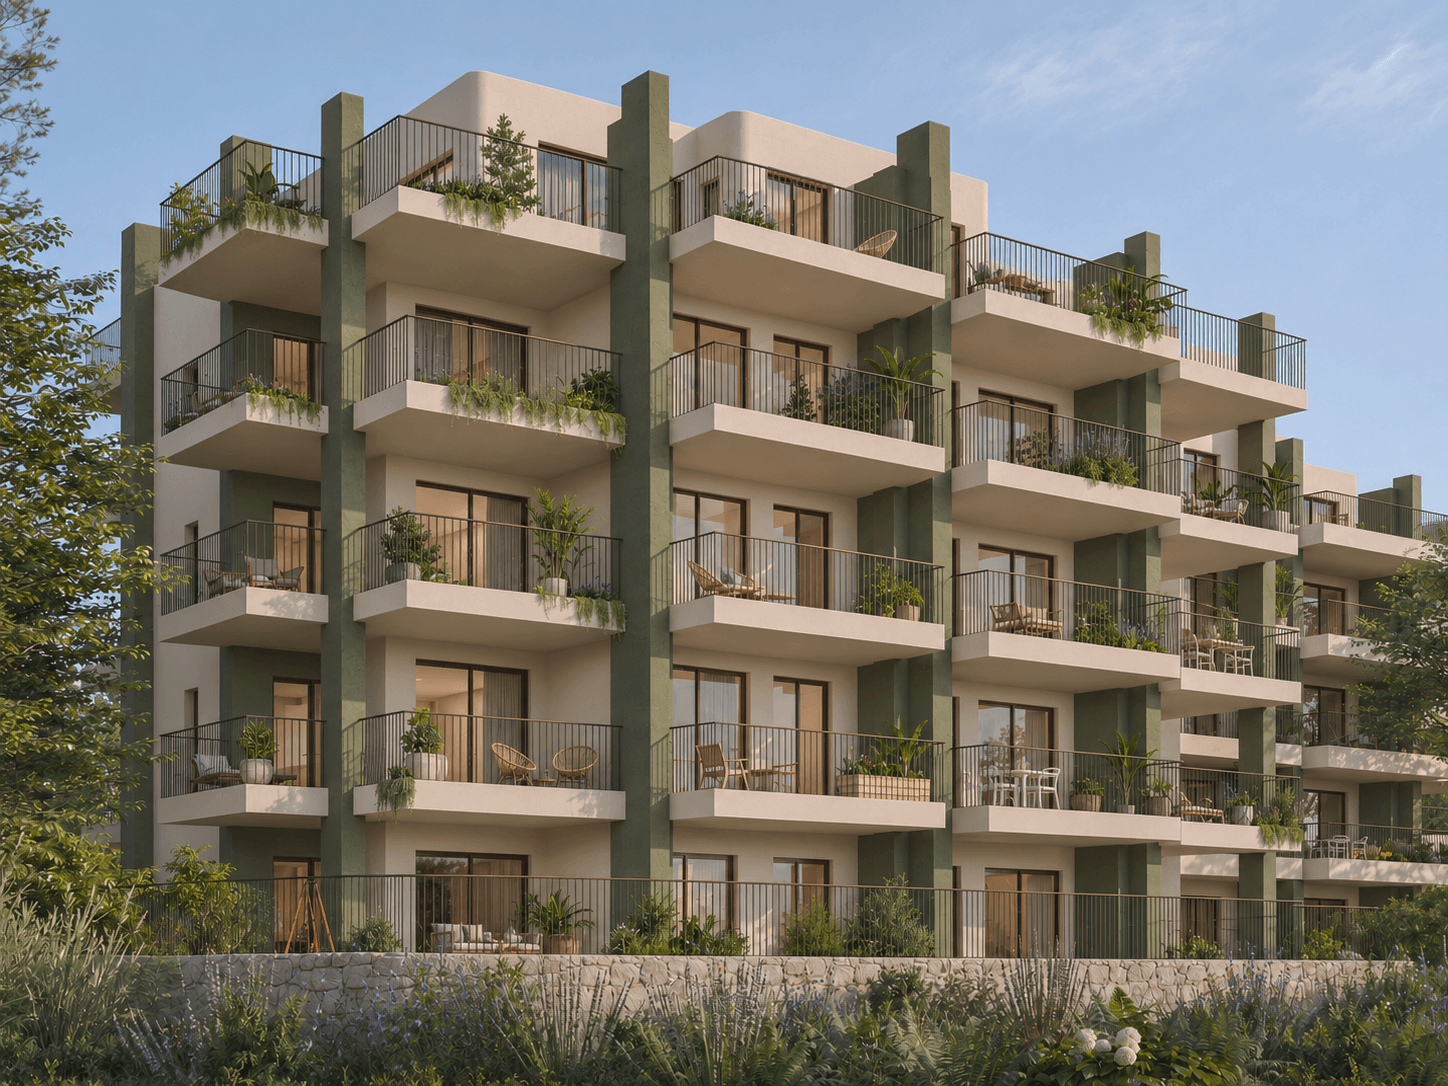 Imagen: Urbanitae
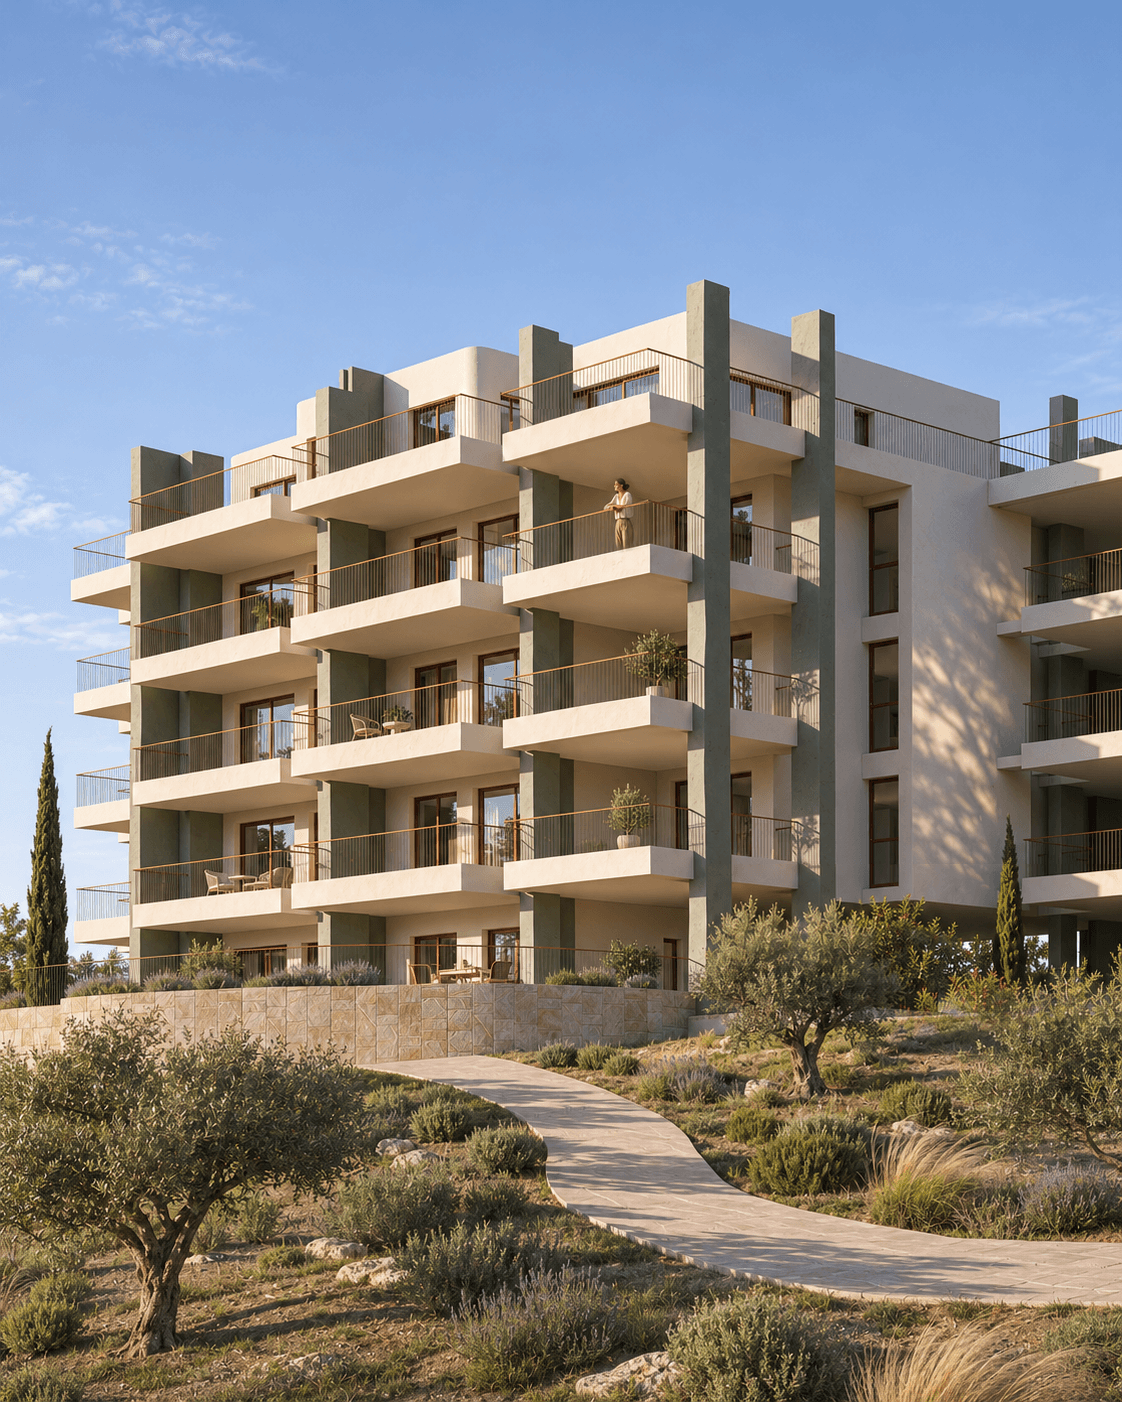 Imagen: Urbanitae
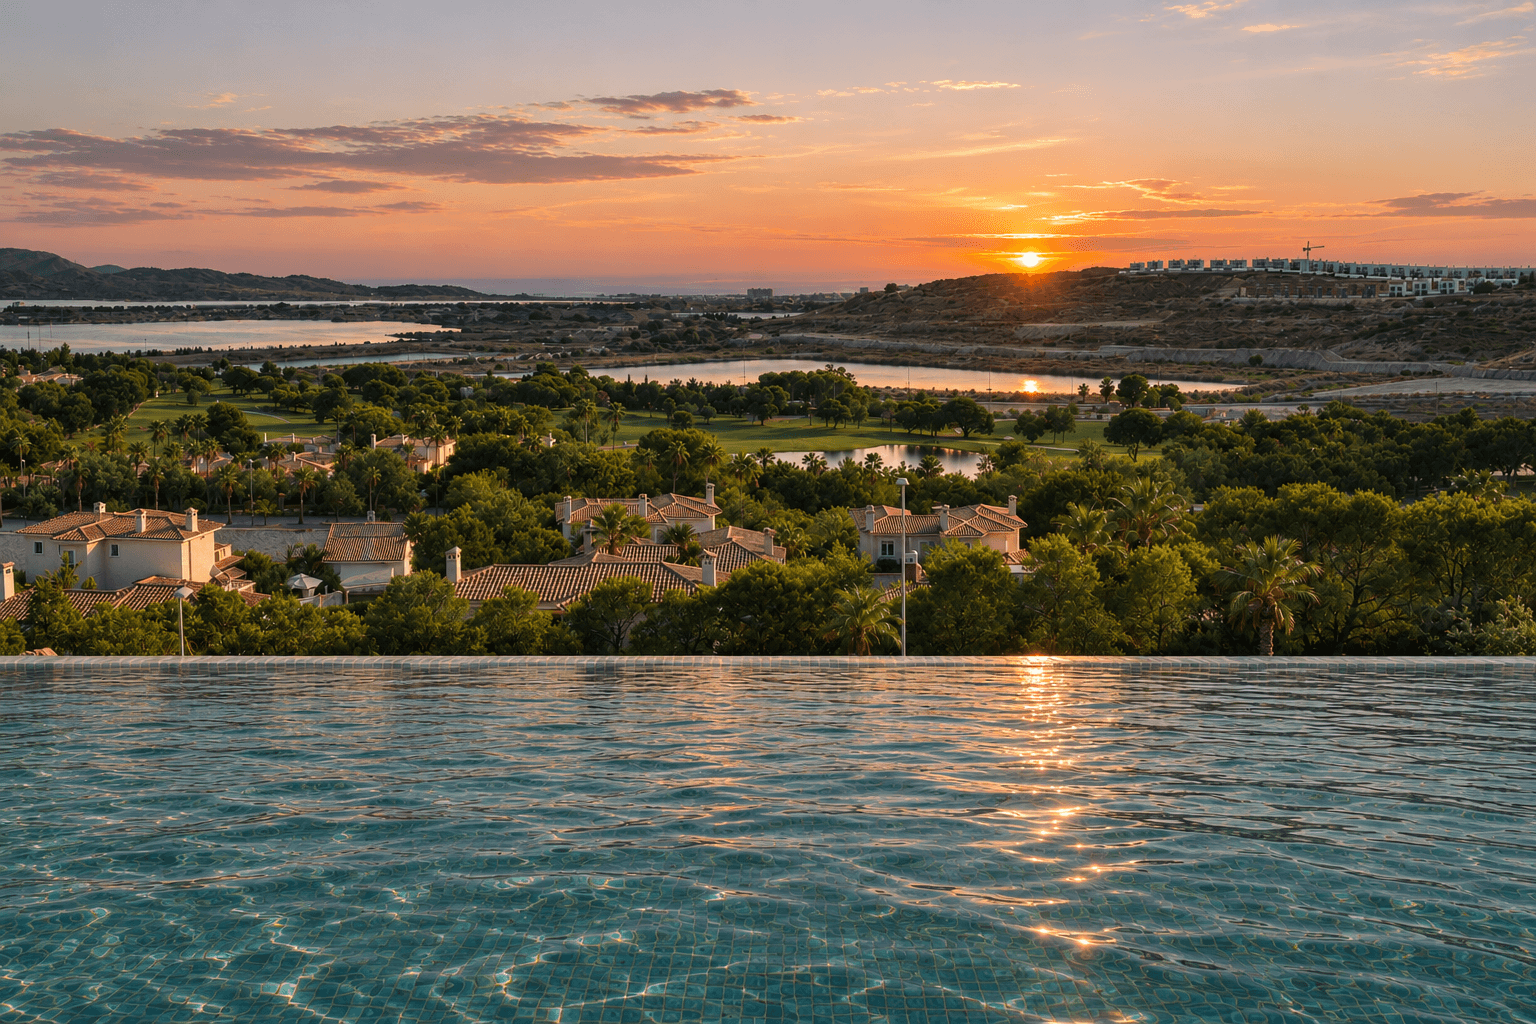 Imagen: Urbanitae
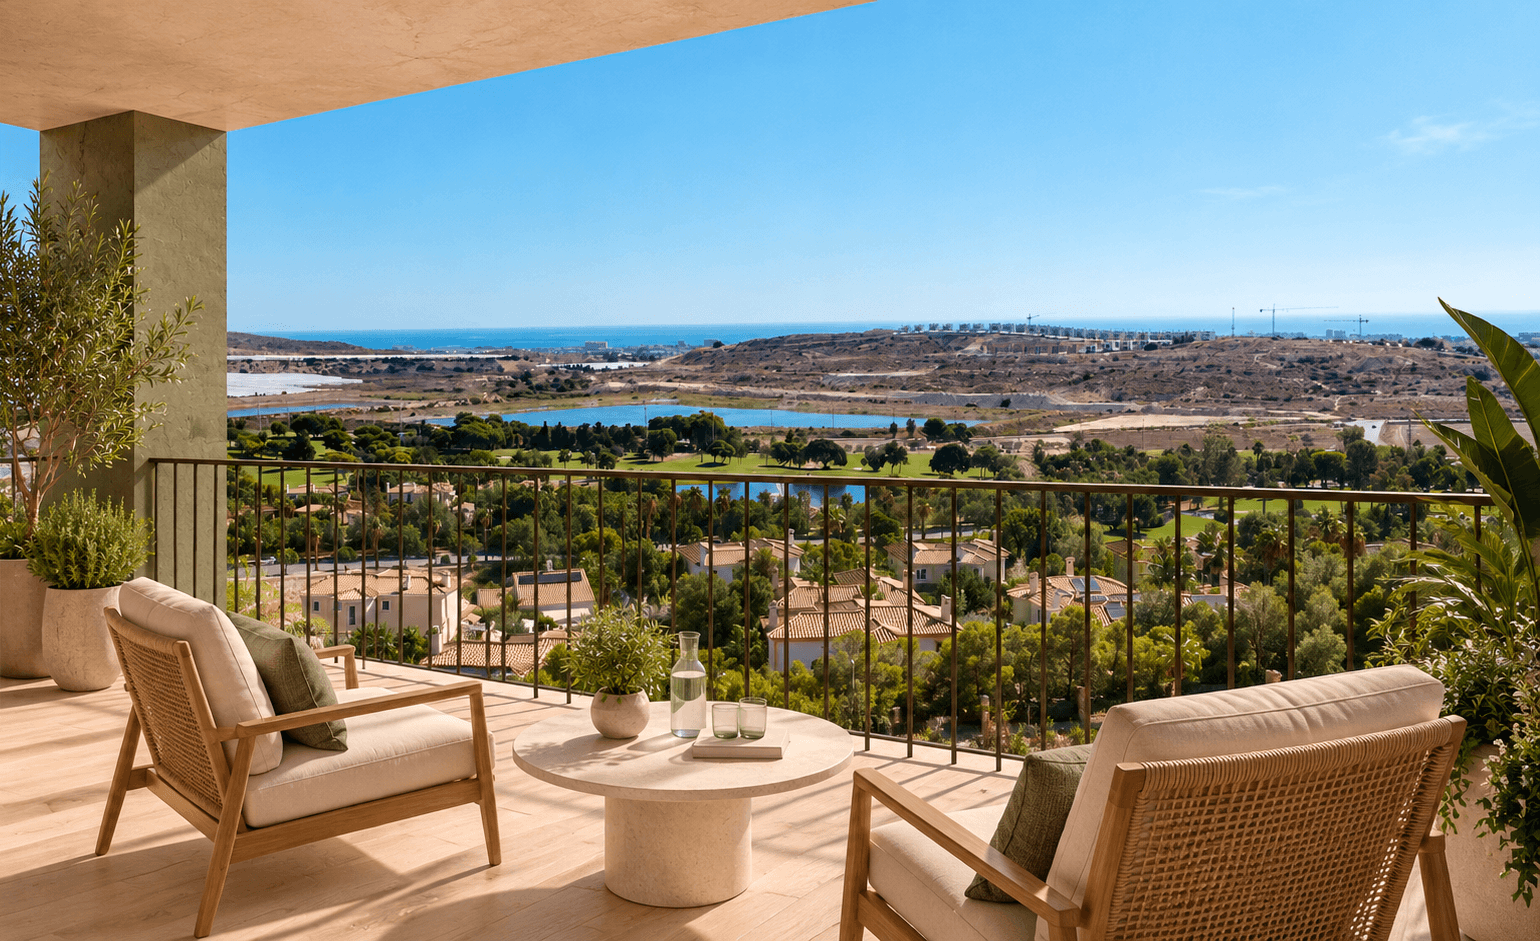 Imagen: Urbanitae
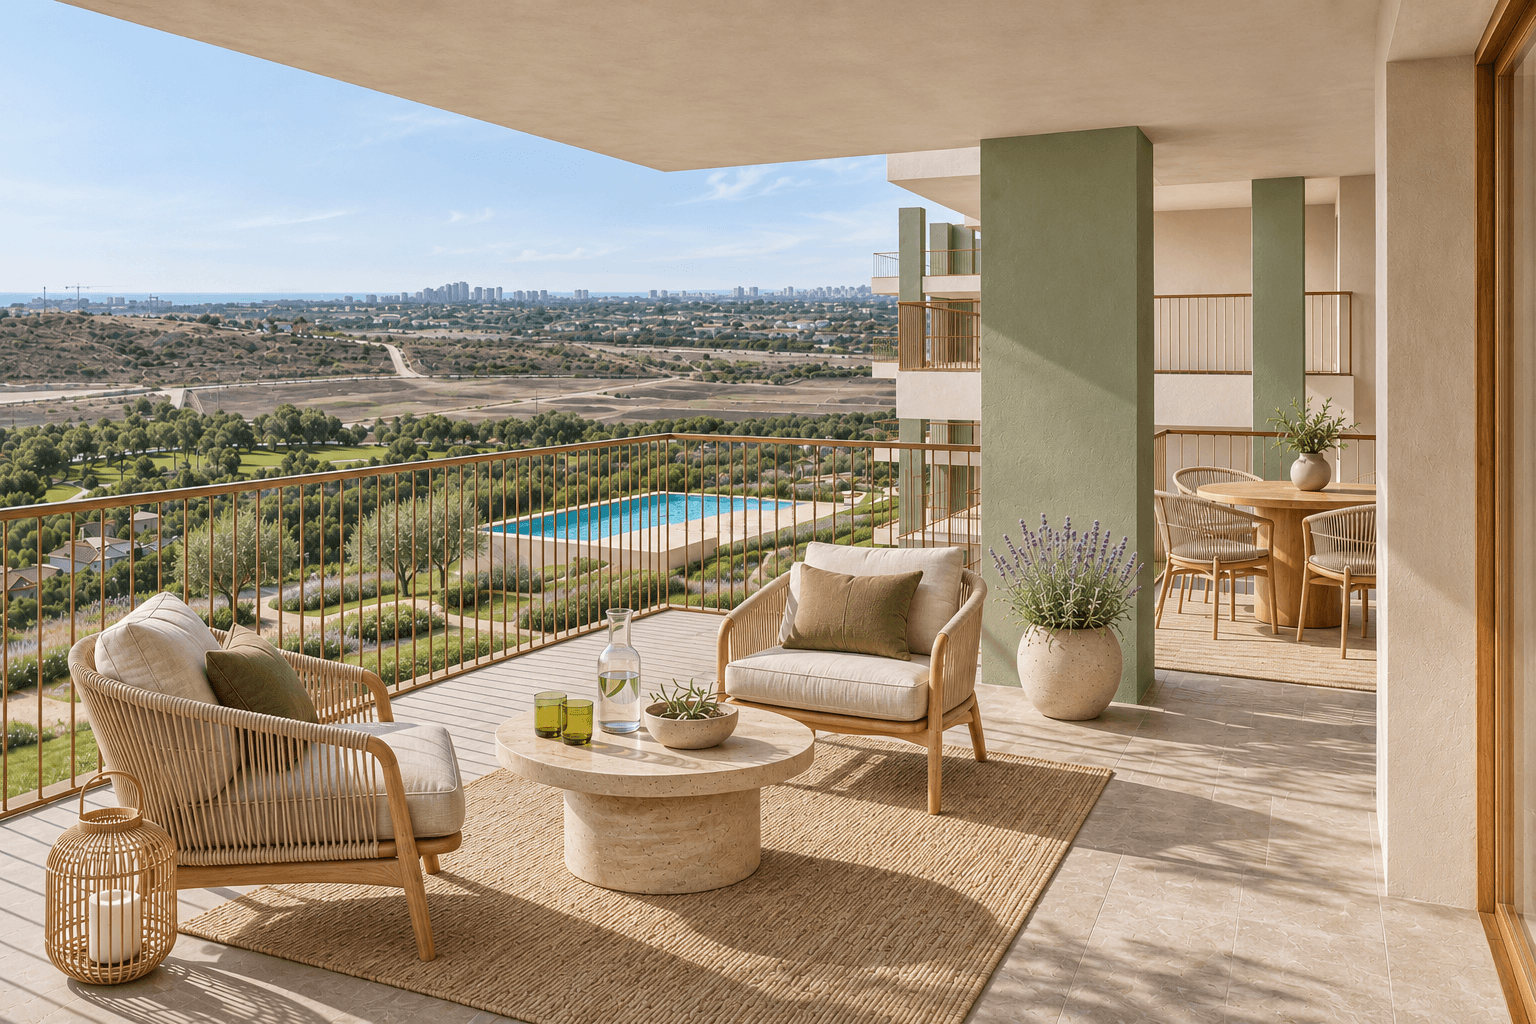 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Mutxamel (Alicante/Alacant), código INE 03090, identificado a partir de la ubicación que publica la plataforma («Carrer de la Boira, 2, 03110 Mutxamel, Alicante»).
- Población
- 28 621 habitantes a 1 de enero de 2025 Instituto Nacional de Estadística (INE), Tabla 29005, «Cifras oficiales del padrón por municipio»; capturado el .
- Renta neta media por persona
- 14 135 € al año renta de 2023 El 44 % de la población de España vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estadística (INE), Tabla 30824, «Indicadores de renta media y mediana»; capturado el .
- Valor tasado medio de la vivienda libre
- sin dato el ministerio solo lo publica para municipios de más de 25.000 habitantes, y no da la cifra cuando no hay tasaciones suficientes.
- Paro registrado
- 1 294 personas septiembre de 2026 4,5 por cada 100 habitantes (calculado por Crowdrater: paro registrado de septiembre de 2026 entre la población a 1 de enero de 2025. No es la tasa de paro, que se mide sobre la población activa). Servicio Público de Empleo Estatal (SEPE), «Paro registrado por municipios desglosado por sexo, tramos de edad y sector de la actividad económica» (fichero anual de datos abiertos); capturado el .
Elaboración propia con datos extraídos del sitio web del INE: www.ine.es. Fuente: Servicio Público de Empleo Estatal (SEPE). Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
De qué va
Se financia, en formato de equity y con estrategia de plusvalía, el desarrollo de una promoción residencial de obra nueva de viviendas de uno, dos y tres dormitorios, con aparcamientos, trasteros y amplias zonas comunes. Las aportaciones de los inversores de la plataforma se canalizan mediante una ampliación de capital hacia la sociedad vehículo que agrupa su inversión, y esta realiza a su vez otra ampliación en la sociedad promotora del proyecto. El retorno depende de la venta de las viviendas de las dos primeras subfases y de la venta de un suelo a una nueva sociedad para una segunda fase, no del resultado de esa fase posterior. El proyecto figura en estado de estudio.
Ubicación
El proyecto se ubica en Alicante, en la zona central y más elevada de una urbanización de golf de muy baja densidad, en un entorno natural y residencial, con vistas despejadas al mar y al campo de golf. La documentación lo sitúa cerca de playas y del núcleo urbano, con conexión por carretera con el aeropuerto y la estación de alta velocidad. El municipio ha ganado población en la última década y una parte relevante de sus residentes es de origen extranjero, mayoritariamente europeo. La documentación no detalla más sobre el entorno inmediato del proyecto.
Economía
La estructura es de equity: las aportaciones de los inversores se destinan a adquirir la participación de los propietarios actuales del suelo y a cubrir los costes iniciales hasta la formalización del préstamo promotor, con el que la sociedad prevé financiar la obra. La documentación plantea tres escenarios —favorable, moderado y desfavorable—; en el desfavorable contempla una bajada de precios y un alza de costes que reducirían el resultado y podrían provocar pérdida parcial del capital aportado. Nuestro cálculo anualiza la rentabilidad acumulada en un 12,15 % para un plazo de 38 meses, con una única distribución al vencimiento. El dato de preventas que entra en la nota es un 0,0 %, calculado por nosotros bajo el supuesto de que, en equity, la falta de preventa se puntúa como nada vendido. No tenemos el dato del ticket mínimo.
Garantías y estructura
La operación se articula mediante ampliaciones de capital, no mediante deuda con garantía real: el rango de garantía que entra en la nota es «sin garantía real». La sociedad promotora tiene previsto acudir a financiación bancaria para la obra, pero la documentación indica que a la fecha no se han iniciado formalmente las negociaciones del crédito hipotecario promotor. No tenemos los datos de LTV en primera disposición ni de LTV sobre edificio terminado, de modo que la dimensión de garantías se queda en una subnota de 3,75 sobre 10 y aporta 1,12 de los 3,0 puntos posibles. La plataforma figura registrada como PSFP.
Situación comercial y salida
La comercialización de las viviendas arrancará liderada directamente por el gestor, que cuenta con una red amplia de agencias internacionales, y la formalización de los contratos privados de compraventa se producirá tras la concesión de la licencia de obras y en paralelo al inicio de la ejecución. El retorno de la inversión depende de la venta de las viviendas de las dos primeras subfases y de la venta de un suelo a una nueva sociedad para la segunda fase, no del resultado de esa fase posterior. En el momento del análisis no hay preventas: el dato que entra en la nota es un 0,0 %. La documentación señala que la paralización del mercado en la zona durante años ha generado demanda acumulada.
Ventajas
- Rentabilidad La dimensión de rentabilidad puntúa 8,17 sobre 10, en banda alta, con una confianza del 88 %, y aporta 2,04 de los 2,5 puntos posibles. Mide la rentabilidad anual y el plazo: nuestro cálculo anualiza la rentabilidad acumulada en un 12,15 % para un plazo de 38 meses, con una única distribución al vencimiento.
- Promotor La dimensión de promotor puntúa 7,61 sobre 10, en banda alta, y aporta 1,9 de los 2,5 puntos posibles. Mide los proyectos previos del promotor, su capital propio en el proyecto, sus años de experiencia, las viviendas entregadas y el capital comprometido. La documentación describe un gestor con amplia trayectoria y capital propio invertido en la operación.
Desventajas y riesgos
- Garantías La dimensión de garantías puntúa 3,75 sobre 10, en banda media, y aporta solo 1,12 de los 3,0 puntos posibles. El rango de garantía que entra en la nota es «sin garantía real», y no tenemos los datos de LTV en primera disposición ni de LTV sobre edificio terminado. La documentación indica que las negociaciones del crédito hipotecario promotor no se han iniciado formalmente.
- Licencia y preventas La dimensión de licencia y preventas puntúa 2,0 sobre 10, en banda baja, y aporta 0,4 de los 2,0 puntos posibles. Mide el estado de la licencia y las preventas: el dato de preventas que entra en la nota es un 0,0 %, y la licencia de obras de la primera subfase se solicitará justo antes del cierre de la inversión, con concesión estimada para más adelante.
- Promotor La dimensión de promotor, aunque en banda alta, es la de menor confianza de las cuatro, un 68 %, y deja 0,6 puntos sin aportar de los 2,5 posibles. La lectura es de datos favorables con menos respaldo que el resto.
Conclusión
La nota del proyecto es 5,47 sobre 10, con una confianza del 83 %, por encima del umbral del 60 %. Lo que sostiene la nota es la rentabilidad y el promotor, ambos en banda alta; lo que la frena son las garantías, sin garantía real y con los LTV sin dato, y sobre todo la licencia y las preventas, en banda baja y con las preventas en el 0,0 %. El retorno depende de la venta de las viviendas y de un suelo, y la documentación contempla un escenario desfavorable con riesgo de pérdida parcial del capital.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.1.0 de nuestras instrucciones.