Análisis y valoración del proyecto Alentejo-Sines de Wecity
Wecity ronda cerrada datos inferidos
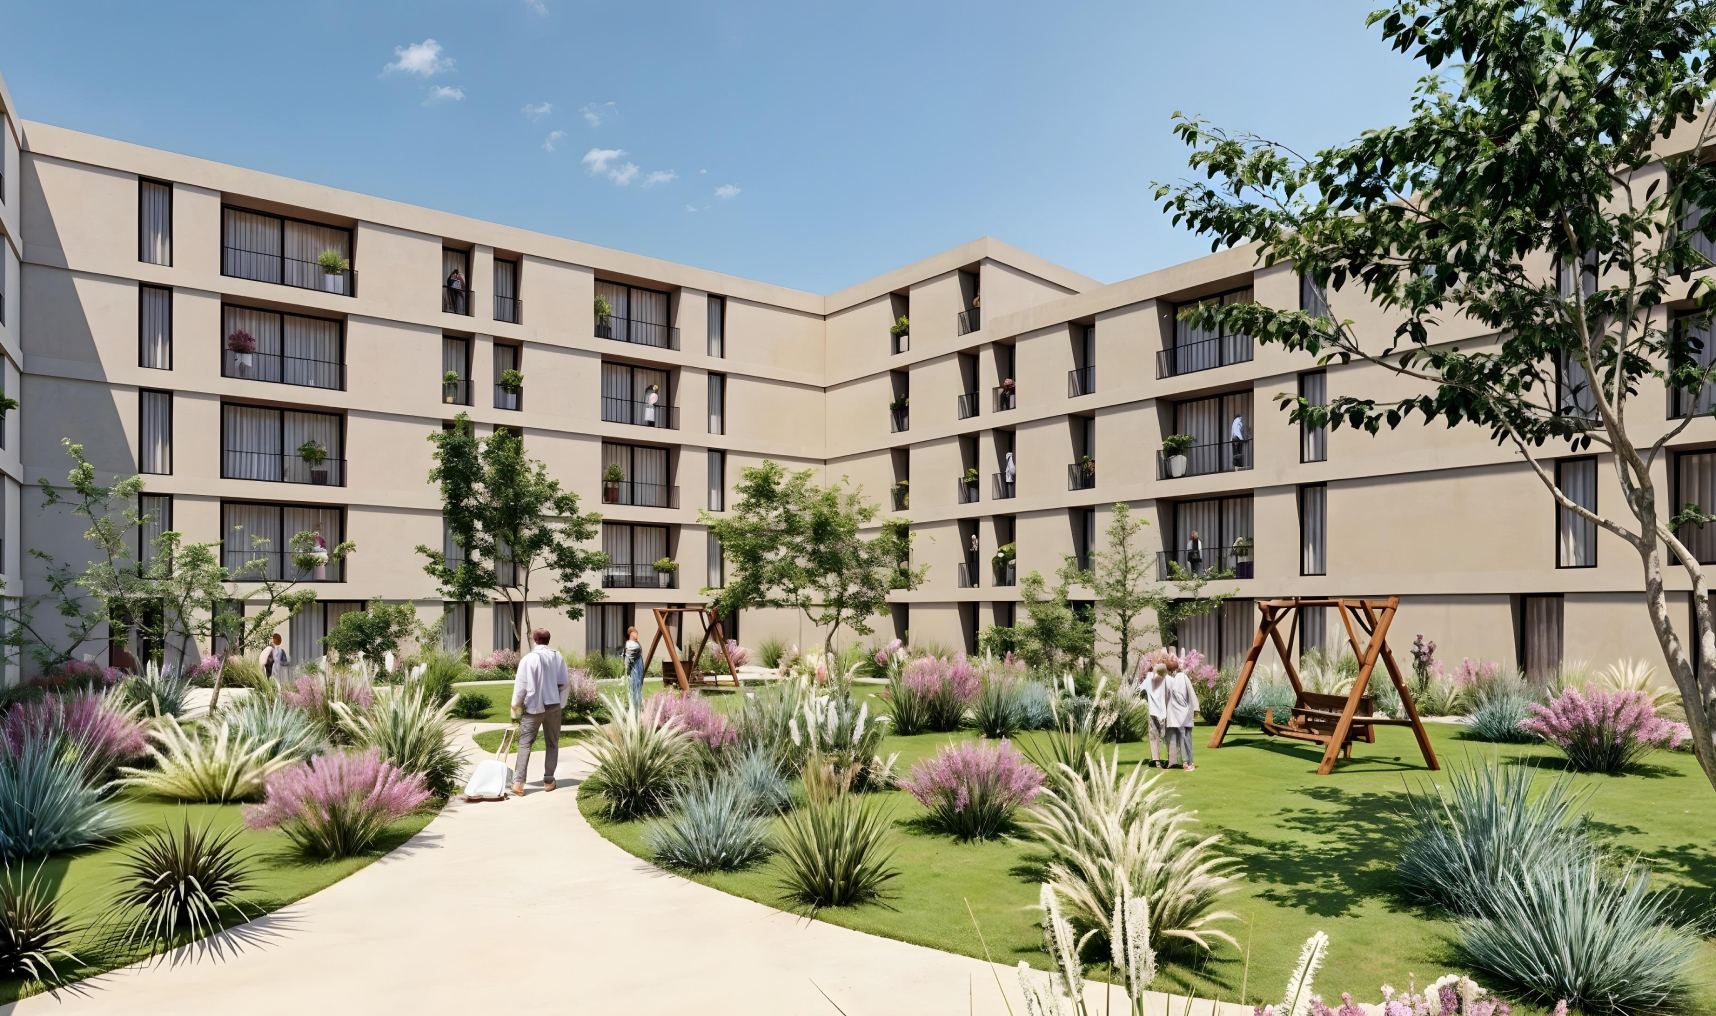 Imagen: Wecity
Nota: 6,10 /10 confianza global: 58 % nota calculada el 2026-11-15
Nota orientativa: faltan datos clave (la licencia y las preventas); a lo que falta se le imputa el peor valor conocido.
Plataforma WecityUbicación Alentejo, PortugalModalidad Deuda / préstamoImporte 1 600 000 €Plazo 9 mesesRentabilidad anual 12,00 %
Proyecto Wecity en Alentejo, Portugal
Préstamo hipotecario de primer rango para financiar la adquisición de un solar y las obras de urbanización en Courela da Cruz, lote 7, Sines (Portugal), donde se desarrollará una promoción de 100 viviendas. La operación incluye garantía adicional de primer rango sobre una villa terminada en Comporta, plazo de 9 meses, tipo fijo del 12% anual y rentabilidad total estimada del 9%.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 8,72 con datos pesa el 25 % de la fórmula; aporta 2,18 de los 2,50 puntos que podría aportar
- Garantías 8,56 con datos, en parte pesa el 30 % de la fórmula; aporta 2,57 de los 3,00 puntos que podría aportar
- Promotor 3,82 con datos, en parte pesa el 25 % de la fórmula; aporta 0,95 de los 2,50 puntos que podría aportar
- Licencia y preventas — sin datos — resta hasta 1,60 puntos a la nota; no es un juicio sobre esta dimensión pesa el 20 % de la fórmula; sin preventas publicadas: en deuda, callarlas no resta, y la dimensión vale lo que la licencia
Nota calculada el ; datos del proyecto actualizados el .
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Plataforma
- Wecity Registrarse en Wecity Ver el proyecto en Wecity Código de Crowdrater en Wecity: GIAPUC.
- Abrió
- Localización
- Alentejo, Portugal
- Modalidad
- Deuda / préstamo
- Importe objetivo
- 1 600 000 €
- Ticket mínimo
- 500 €
- Rating de Wecity
- AA
Rentabilidad y plazo
- Rentabilidad anual
- 12,00 %
- Plazo
- 9 meses
- Rentabilidad total
- 9,00 %
- Retención en origen con el convenio (se deduce en la Renta)
- 15 %
Características del inmueble
- Tipo de activo
- Suelo
- Viviendas
- 100 viviendas
Promotor
- Promotor
- SOCCAL E VAZ INVEST, LDA
- Capital comprometido
- 1 135 000 €
- Años de experiencia
- 15 años
Garantías
- Garantía
- Hipoteca de primer rango
- LTV (1ª disposición)
- 19,01 %
- LTV sobre edificio terminado (HET)
- 35,64 %
- Tasación actual
- 5 323 900 €
- LTV del préstamo completo sobre la tasación actual
- 56,35 %
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- Cerrado / reembolsado
- Preventas
- sin dato
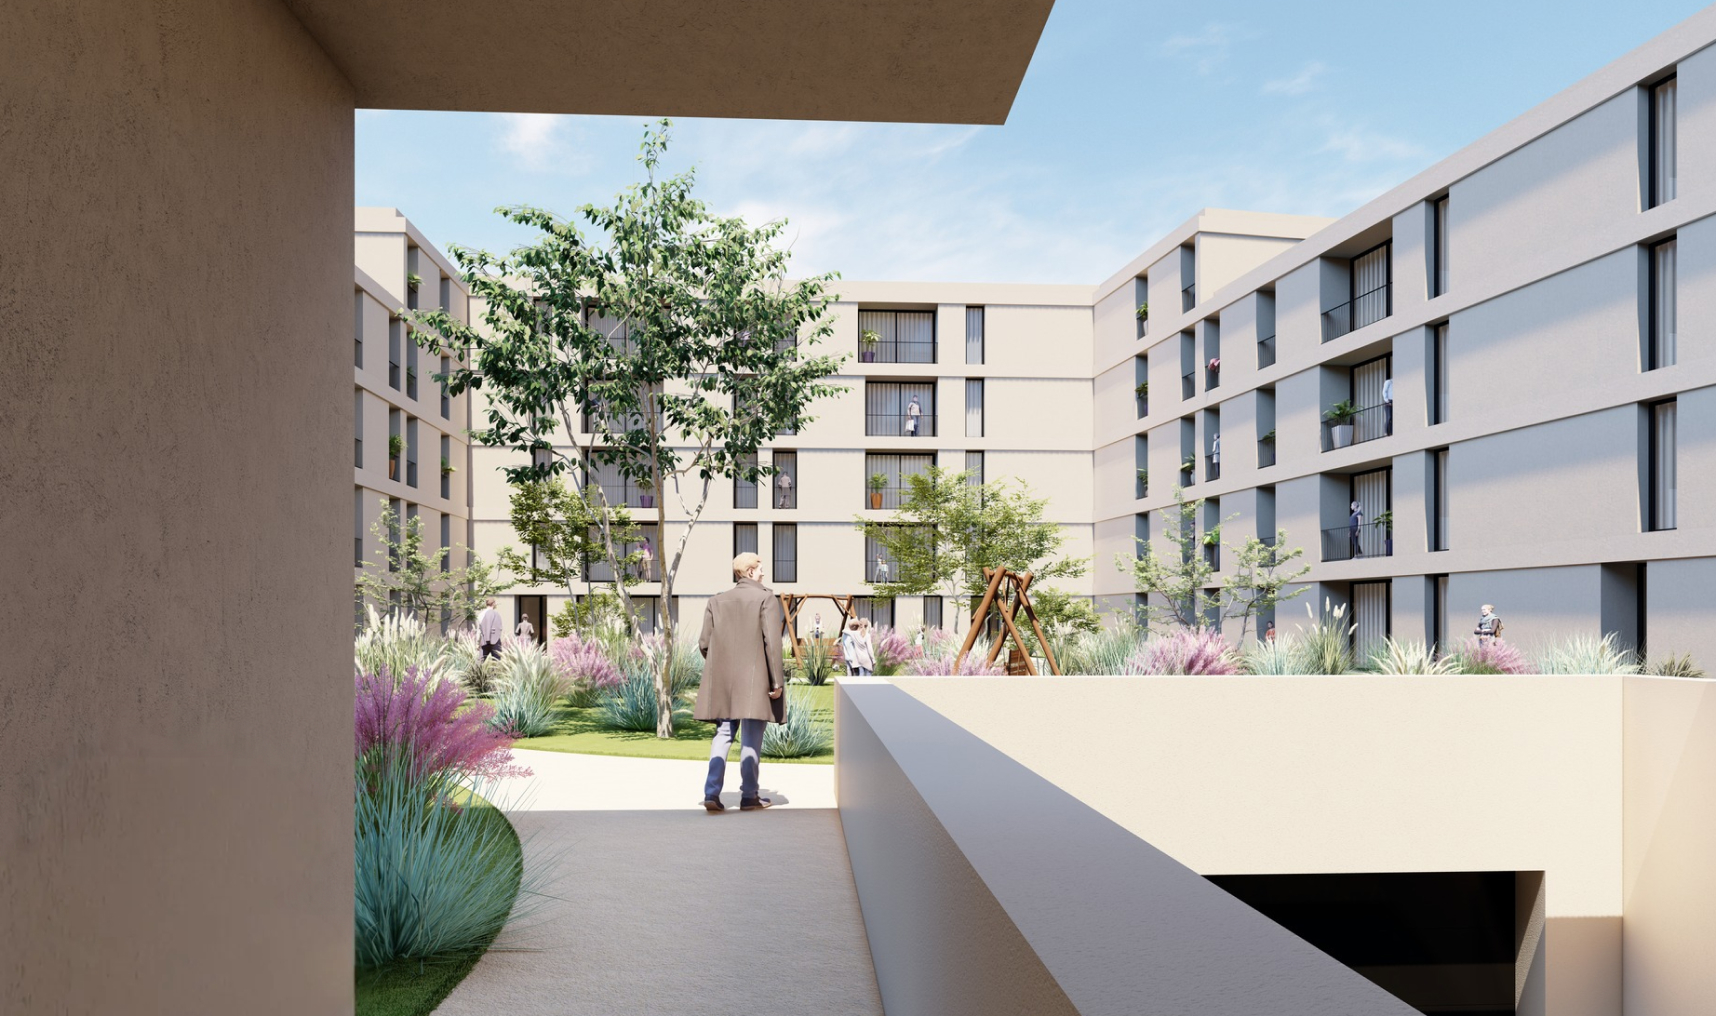 Imagen: Wecity
 Imagen: Wecity
 Imagen: Wecity
 Imagen: Wecity
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Sines (Setúbal, Portugal), código del INE de Portugal 1C11513, identificado a partir de la ubicación («Alentejo, Portugal») y del título («Alentejo-Sines») que publica la plataforma: el municipio lo nombra el título.
- Población residente
- 16 943 habitantes estimación a 31 de diciembre de 2025 Instituto Nacional de Estatística (INE de Portugal), Indicador 0012918, «População residente (N.º) por Local de residência (NUTS - 2024), Sexo e Grupo etário»; capturado el .
- Renta mediana declarada por contribuyente
- 13 442 € al año rendimientos de 2024 El 78 % de la población de Portugal vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estatística (INE de Portugal), Indicador 0012757, «Valor mediano do rendimento bruto declarado deduzido do IRS liquidado por sujeito passivo (€)»; capturado el .
- Valor mediano de venta de la vivienda
- 2 473 €/m² ventas de los 12 meses hasta el 1.º trimestre de 2026 Instituto Nacional de Estatística (INE de Portugal), Indicador 0012234, «Valor mediano das vendas de alojamentos familiares nos últimos 12 meses (€/ m²)», categoría total; capturado el .
- Tasa de paro (Censo)
- 8,2 % en el Censo de 2021 Instituto Nacional de Estatística (INE de Portugal), Indicador 0012328, «Taxa de desemprego (%) por Local de residência à data dos Censos [2021] (NUTS - 2024) e Sexo», ambos sexos; capturado el .
Fuente: Instituto Nacional de Estatística, IP – Portugal. Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 5,71 (fórmula 1.0.0). La nota de hoy es 6,10. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Se financia con deuda la adquisición de un solar y su urbanización, mediante un préstamo canalizado por la plataforma Wecity. El prestatario es el promotor del proyecto, que aporta además capital propio a la operación. El préstamo se articula en dos fases: una primera destinada a la compra del suelo y una segunda que el promotor puede activar para las obras de urbanización mientras comercializa las viviendas. El proyecto aparece bajo el nombre Alentejo-Sines y figura como cerrado o reembolsado.
Ubicación
La documentación sitúa el proyecto en una ciudad costera con un puerto industrial, que la plataforma presenta como motor de su crecimiento económico y de su atractivo inmobiliario. Del entorno menciona una playa, un castillo, un centro histórico, un centro de artes y la cercanía de un parque natural, elementos que asocia tanto a residentes como a proyectos turísticos. El solar concreto se describe como una parcela identificada dentro de una urbanización, sobre la que se desarrollaría una promoción de viviendas.
Economía
El préstamo se reparte en dos fases: la primera cubre la adquisición del suelo junto con la aportación del promotor, y la segunda el promotor puede activarla para las obras de urbanización. La plataforma declara un tipo anual del 12 %, un plazo de 9 meses y un ticket mínimo de 500 €. El LTV sobre la primera disposición es del 19,01 % y el LTV sobre el edificio terminado del 35,64 %; ambos los declara la plataforma y el segundo no entra en la nota. La documentación menciona las preventas de las viviendas como una de las vías de devolución. No tenemos los importes de coste del suelo, del préstamo ni de la aportación del promotor.
Garantías y estructura
El préstamo cuenta con una hipoteca de primer rango declarada por la plataforma sobre el solar, y con una segunda hipoteca también de primer rango sobre otro inmueble terminado y a la venta, según la documentación. El LTV sobre la primera disposición es del 19,01 % y el LTV sobre el edificio terminado del 35,64 %, ambos declarados por la plataforma. La documentación indica que la constitución, conservación y, en su caso, ejecución de la garantía corresponde a un agente externo a la plataforma, y que el uso de los fondos lo monitoriza otra empresa también externa. En un concurso del promotor, la documentación sitúa estos créditos como privilegiados especiales, con la salvedad de que parte del importe podría reclasificarse como ordinario o subordinado. La plataforma figura registrada como PSFP ante la CNMV.
Situación comercial y salida
La devolución del préstamo se apoya, según la documentación, en las preventas de las viviendas de la promoción o en la venta del inmueble terminado que sirve de garantía adicional. Los intereses y el capital se pagan a vencimiento, no durante la vida del préstamo. El plazo publicado es de 9 meses, con una prórroga posible y un tramo de cumplimiento obligatorio que la documentación detalla. El proyecto figura como cerrado o reembolsado.
Ventajas
- Rentabilidad La dimensión de rentabilidad está en banda alta, con una subnota de 8,72 sobre 10 y una confianza del 100 %. Aporta 2,18 de los 2,5 puntos que pone en juego. La plataforma declara un tipo anual del 12 % para un plazo de 9 meses y un ticket mínimo de 500 €.
- Garantías La dimensión de garantías está en banda alta, con una subnota de 9,18 sobre 10 y una confianza del 70 %. Aporta 2,75 de los 3,0 puntos posibles. La plataforma declara una hipoteca de primer rango sobre el solar y un LTV del 19,01 % sobre la primera disposición.
Desventajas y riesgos
- Rentabilidad La rentabilidad deja 0,32 puntos de su contribución máxima sin aportar. El tipo anual del 12 % lo declara la plataforma, no lo hemos comprobado, y el pago es a vencimiento, sin cobros intermedios. La documentación distingue entre ese tipo anual y una rentabilidad total estimada para el conjunto del periodo, inferior a él.
- Garantías La confianza en las garantías es del 70 %, no del 100 %, y deja 0,25 puntos sin aportar. Una hipoteca de primer rango ordena la prelación en un concurso, pero no asegura el cobro: depende de que el activo se realice por su valor de tasación. El LTV sobre el edificio terminado es del 35,64 %, frente al 19,01 % de la primera disposición, y no entra en la nota.
- Garantías La documentación advierte de riesgo de crédito, es decir, de que el promotor no abone capital o intereses, y de riesgo de incumplimiento. Señala además que, en un concurso, parte del crédito podría acabar clasificado como ordinario o subordinado según la ley concursal.
Lo que no sabemos
- Promotor No tenemos ningún dato sobre el promotor: ni quién es, ni su experiencia, ni su capacidad financiera. Esta dimensión pesa un 25 % de la nota y su ausencia deja de aportar 2,12 puntos. No afirmamos de quién es esa ausencia.
- Licencia y preventas No tenemos ningún dato de mercado: ni precios, ni demanda, ni ritmo de venta en la zona donde se ubica el proyecto. Esta dimensión pesa un 20 % de la nota y su ausencia deja de aportar 1,6 puntos. No afirmamos de quién es esa ausencia.
Conclusión
La nota es 5,71 sobre 10 con una confianza del 46 %, por debajo del umbral del 60 % que fija la escala. Lo que la sostiene son la rentabilidad y las garantías, ambas en banda alta; lo que la frena es que no hay ningún dato sobre el promotor ni sobre el mercado, que pesan un 25 % y un 20 % respectivamente. El proyecto figura como cerrado o reembolsado.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.