Análisis y valoración del proyecto Alicante Laguna Salada de Wecity
Wecity ronda cerrada
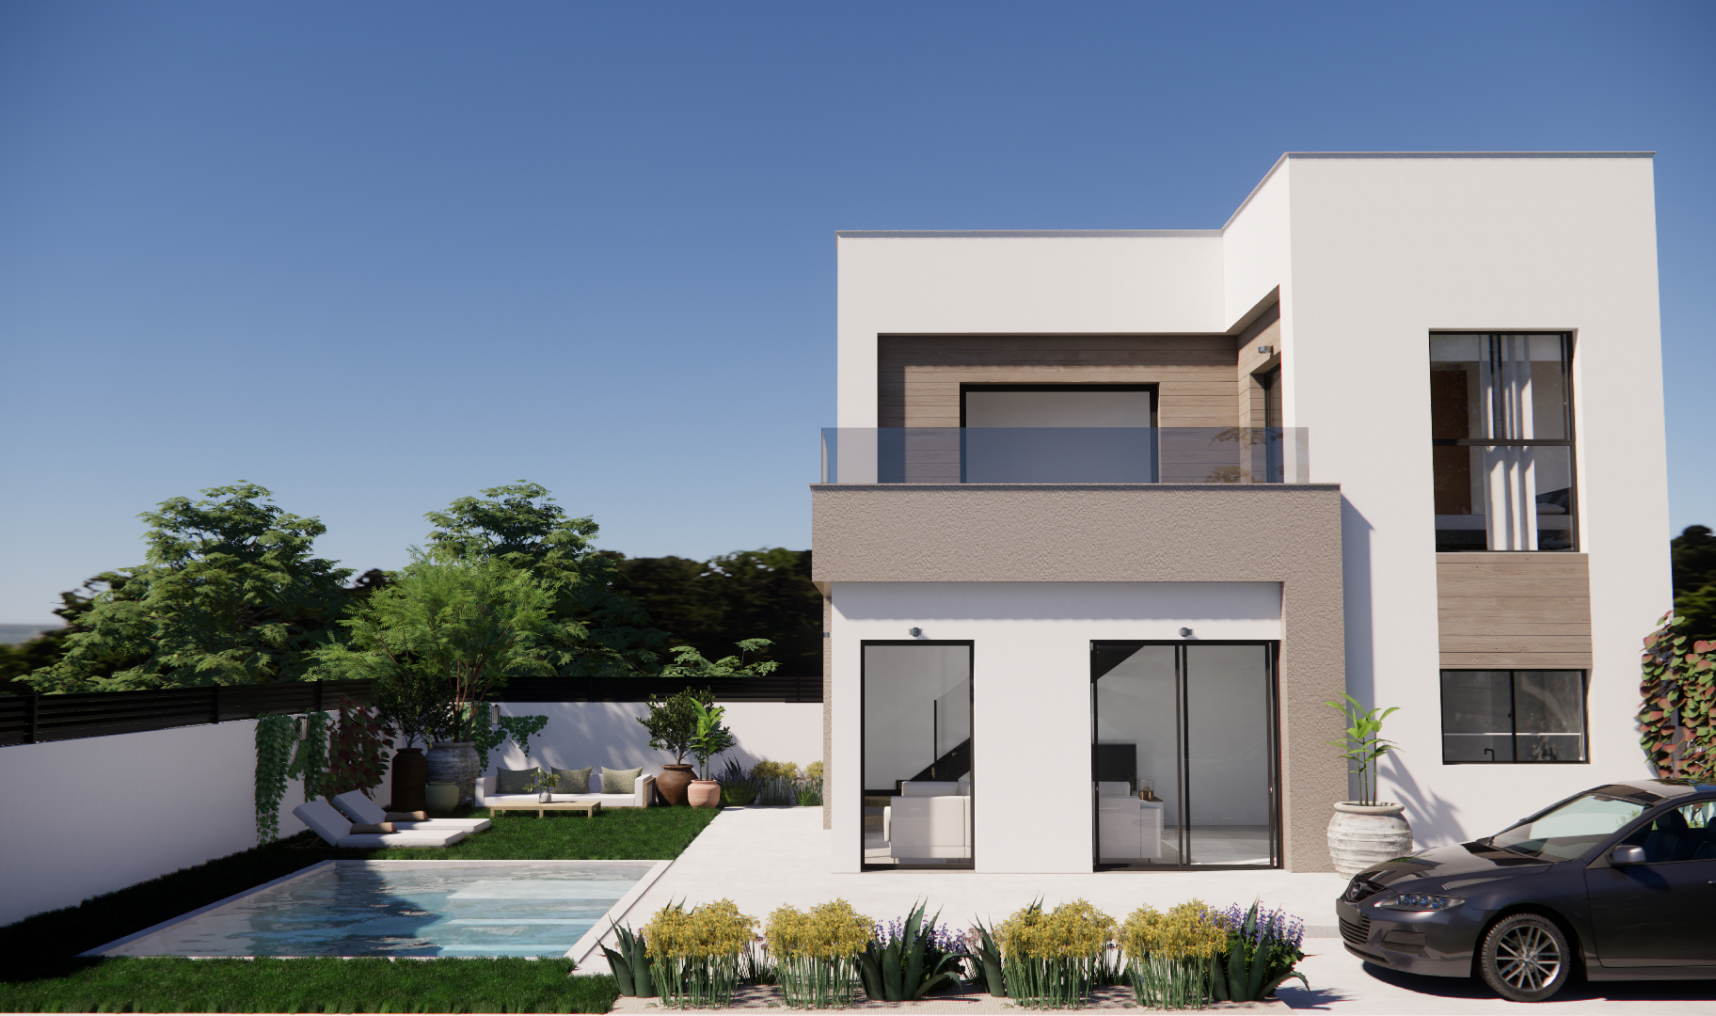 Imagen: Wecity
Nota: 7,04 /10 confianza global: 82 % nota calculada el 2026-11-15
Plataforma WecityUbicación AlicanteModalidad Deuda / préstamoImporte 1 400 000 €Plazo 9 mesesRentabilidad anual 10,00 %
Proyecto Wecity en Alicante
Préstamo hipotecario a tipo fijo de 1.400.000 € para financiar la compra y parte de la obra de una promoción de 6 viviendas en Los Montesinos, Alicante. El proyecto cuenta con licencia de obras en vigor, está ejecutado al 48,46% y las 6 unidades ya están vendidas.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 7,69 con datos pesa el 25 % de la fórmula; aporta 1,92 de los 2,50 puntos que podría aportar
- Garantías 6,14 con datos, en parte pesa el 30 % de la fórmula; aporta 1,84 de los 3,00 puntos que podría aportar
- Promotor 5,49 con datos, en parte pesa el 25 % de la fórmula; aporta 1,37 de los 2,50 puntos que podría aportar
- Licencia y preventas 9,50 con datos, en parte pesa el 20 % de la fórmula; aporta 1,90 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el . La nota se ha vuelto a calcular con esos datos y sale la misma.
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Plataforma
- Wecity Registrarse en Wecity Ver el proyecto en Wecity Código de Crowdrater en Wecity: GIAPUC.
- Abrió
- Localización
- Alicante
- Modalidad
- Deuda / préstamo
- Importe objetivo
- 1 400 000 €
- Ticket mínimo
- 500 €
- Rating de Wecity
- AA
Rentabilidad y plazo
- Rentabilidad anual
- 10,00 %
- Plazo
- 9 meses
- Rentabilidad total
- 7,50 %
Características del inmueble
- Tipo de activo
- Residencial
- Viviendas
- 6 viviendas
Situación urbanística y construcción
- Licencia de obras
- Licencia concedida
Promotor
- Promotor
- Proyectos Alba Salina SL
- Proyectos previos del promotor
- 3 proyectos
- Capital comprometido
- 789 425 €
- Años de experiencia
- 40 años
Garantías
- Garantía
- Hipoteca de primer rango
- LTV (1ª disposición)
- 67,39 %
- LTV sobre edificio terminado (HET)
- 54,17 %
- Tasación actual
- 1 343 483 €
- Tasación del edificio terminado
- 2 584 518 €
- LTV del préstamo completo sobre la tasación actual
- 104,21 %
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- En curso
- Preventas
- 100,00 %
 Imagen: Wecity
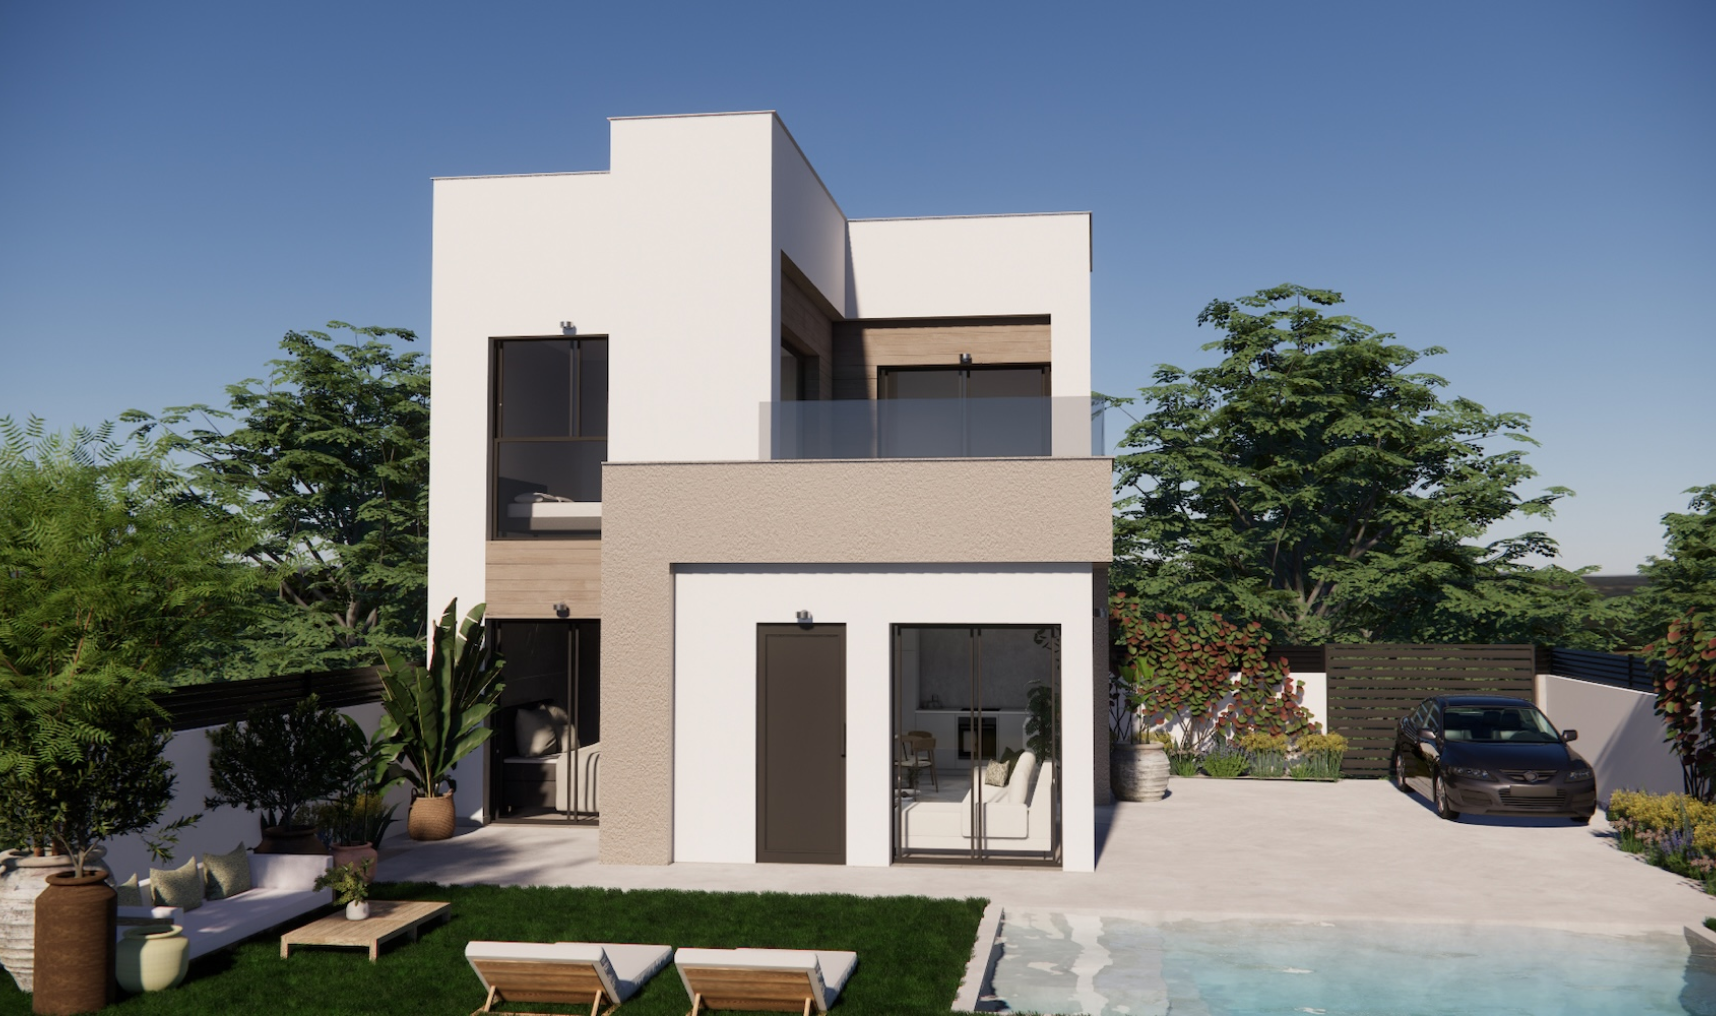 Imagen: Wecity
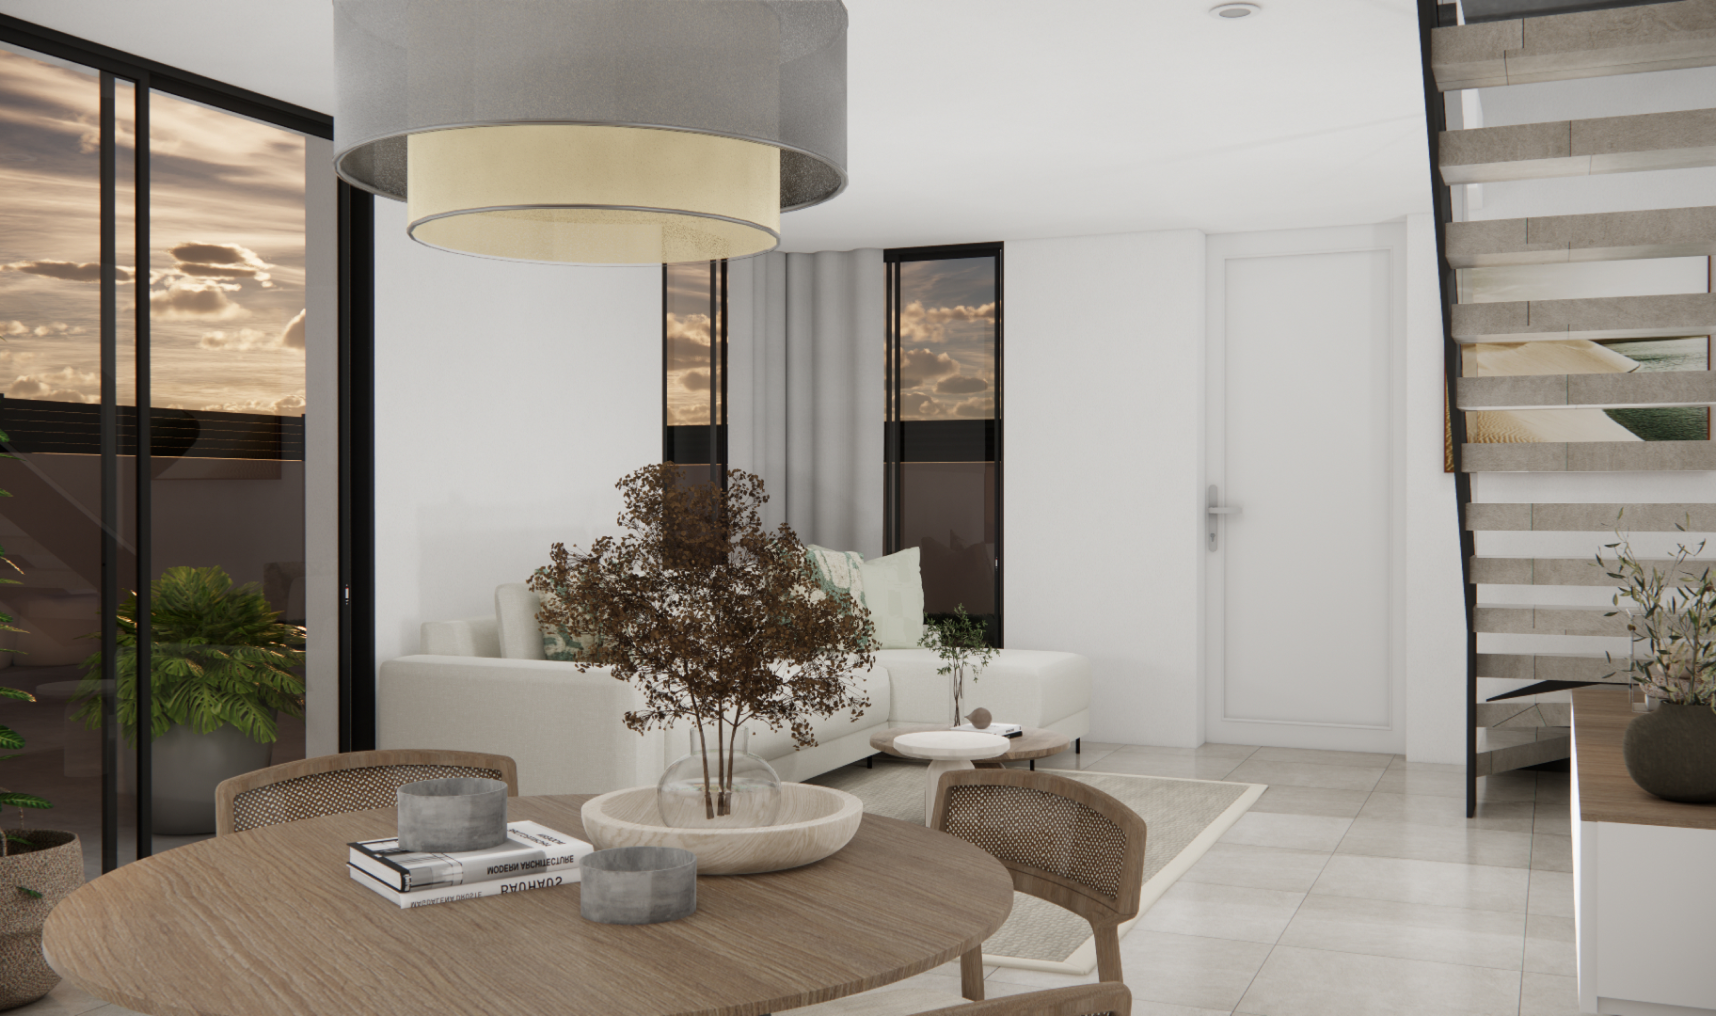 Imagen: Wecity
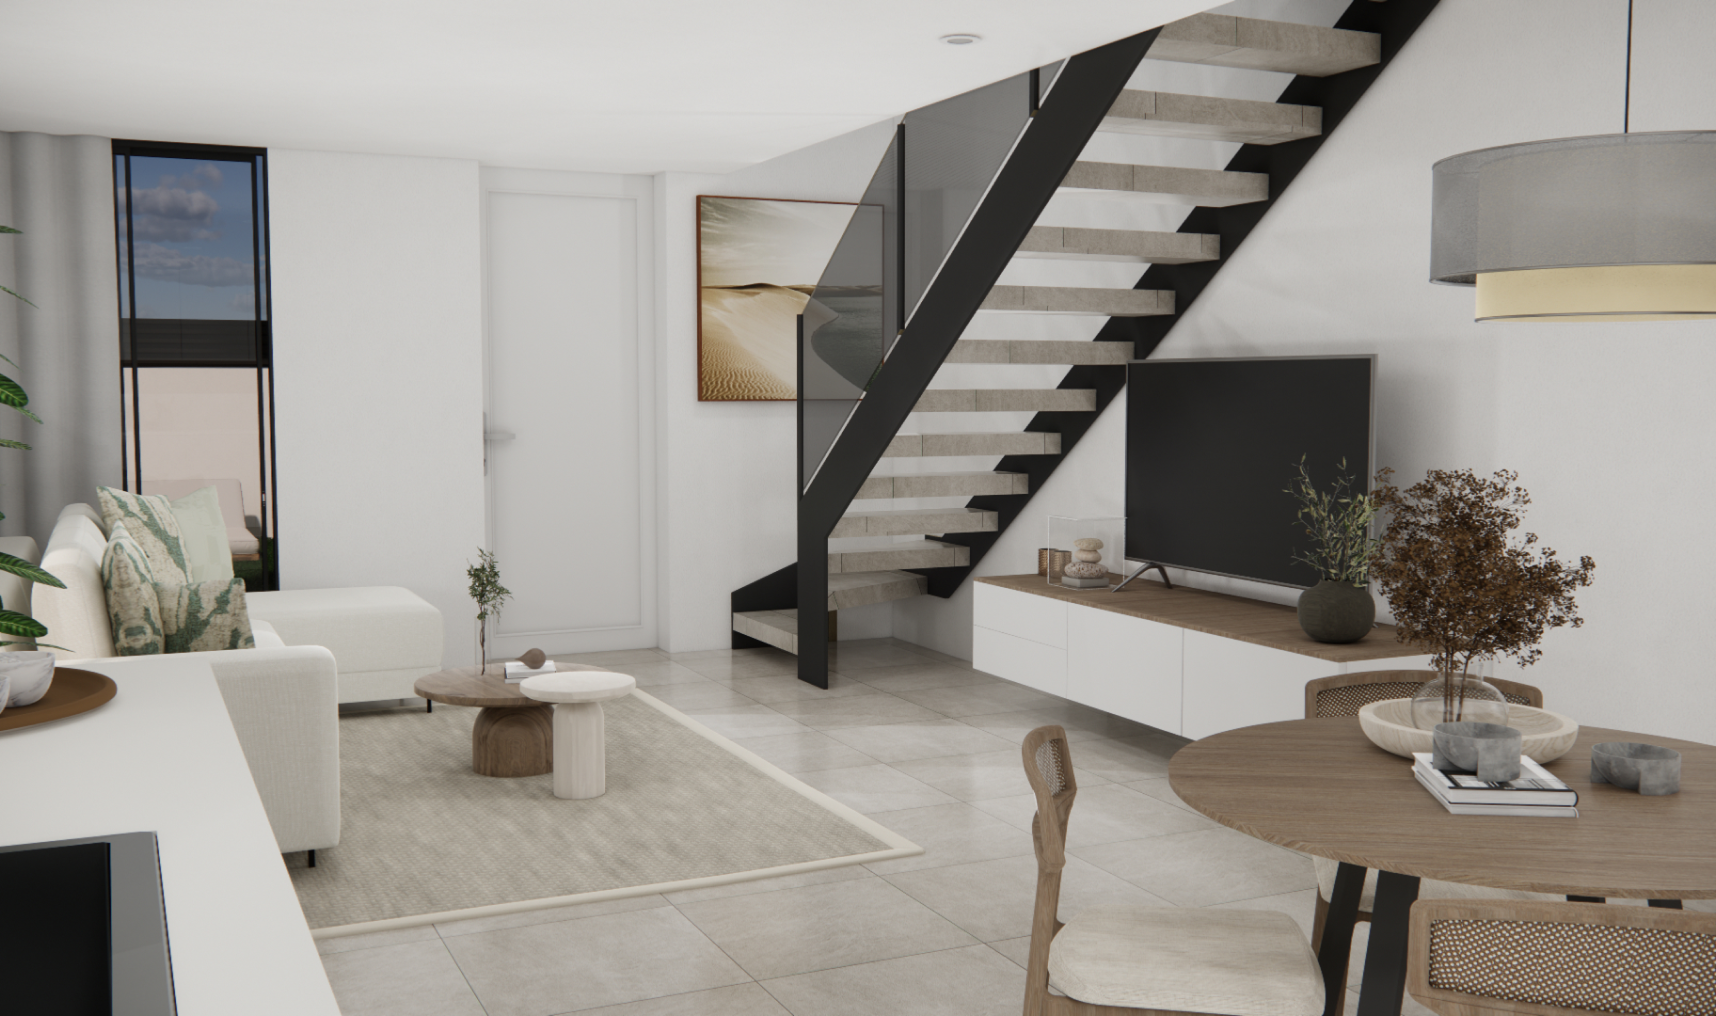 Imagen: Wecity
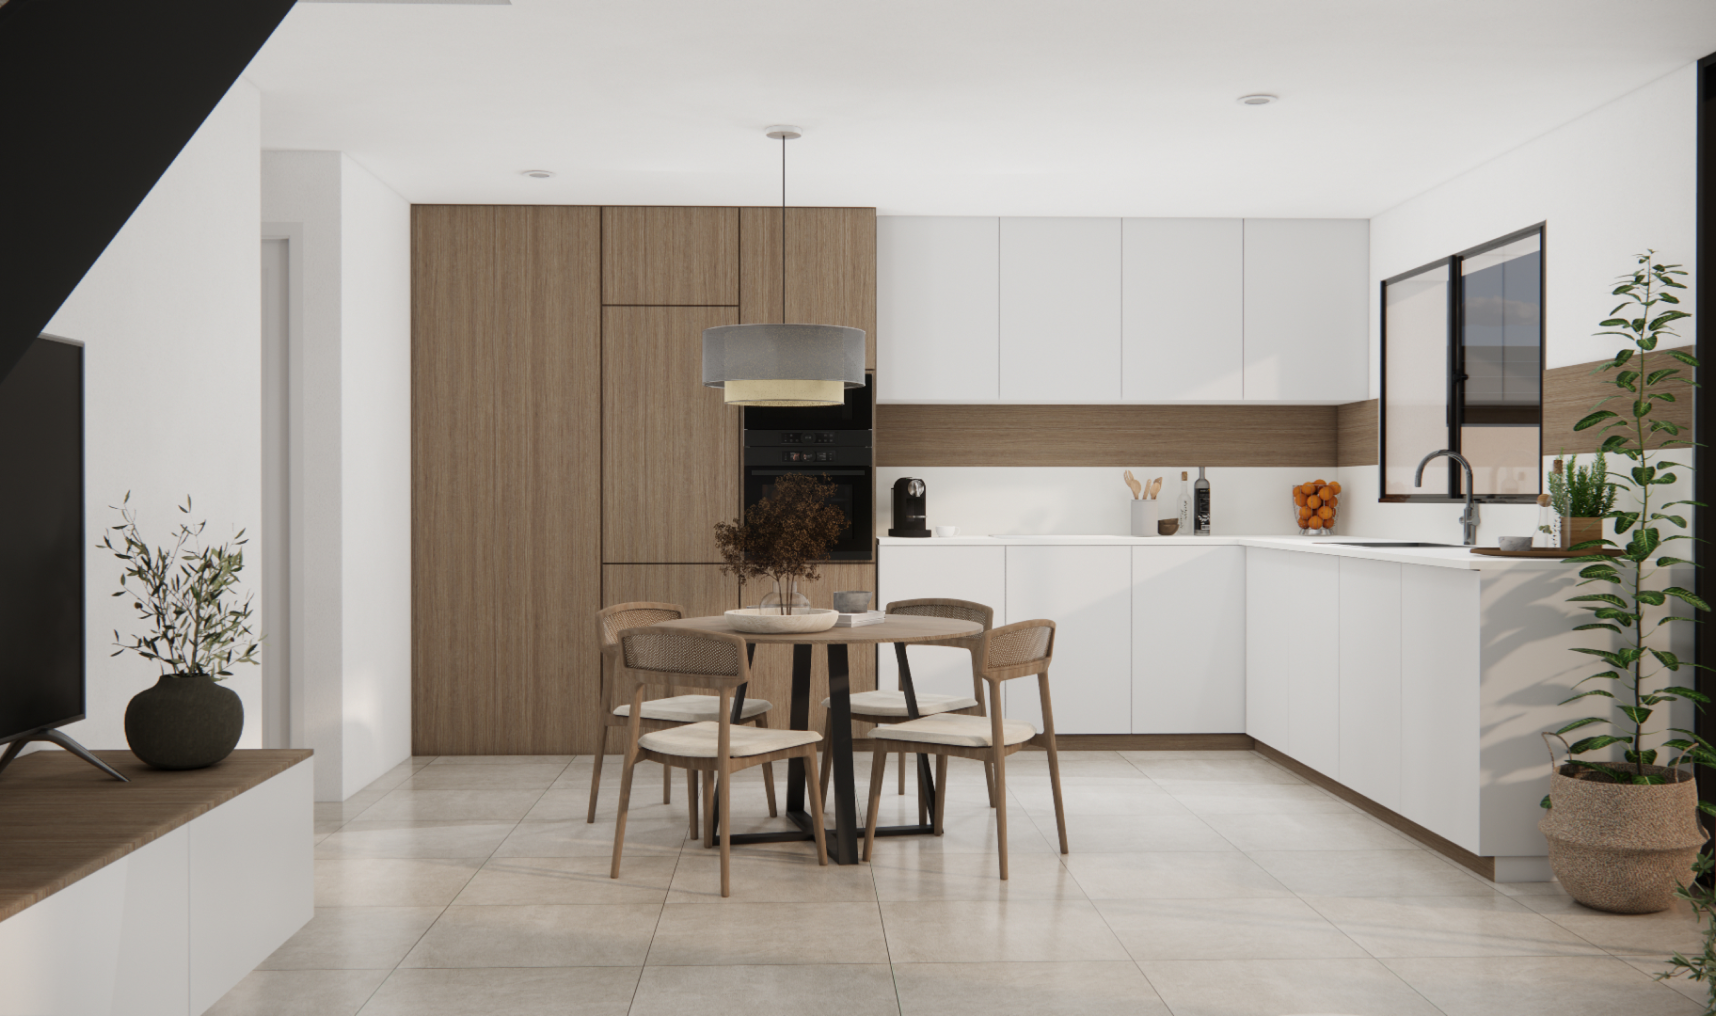 Imagen: Wecity
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Alacant/Alicante (Alicante/Alacant), código INE 03014, identificado a partir de la ubicación que publica la plataforma («Alicante»).
- Población
- 366 221 habitantes a 1 de enero de 2025 Instituto Nacional de Estadística (INE), Tabla 29005, «Cifras oficiales del padrón por municipio»; capturado el .
- Renta neta media por persona
- 13 681 € al año renta de 2023 El 34 % de la población de España vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estadística (INE), Tabla 30824, «Indicadores de renta media y mediana»; capturado el .
- Valor tasado medio de la vivienda libre
- 2 279 €/m² segundo trimestre de 2026; 1 213 tasaciones Ministerio de Vivienda y Agenda Urbana, Tabla 4, «Valor tasado medio de vivienda libre de los municipios mayores de 25.000 habitantes» (fichero 35103500.XLS); capturado el .
- Paro registrado
- 25 618 personas septiembre de 2026 7,0 por cada 100 habitantes (calculado por Crowdrater: paro registrado de septiembre de 2026 entre la población a 1 de enero de 2025. No es la tasa de paro, que se mide sobre la población activa). Servicio Público de Empleo Estatal (SEPE), «Paro registrado por municipios desglosado por sexo, tramos de edad y sector de la actividad económica» (fichero anual de datos abiertos); capturado el .
Elaboración propia con datos extraídos del sitio web del INE: www.ine.es. Origen de los datos: Ministerio de Vivienda y Agenda Urbana. Fuente: Servicio Público de Empleo Estatal (SEPE). Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
De qué va
Se levanta deuda para financiar una promoción de vivienda unifamiliar nueva —aislada y pareada— de arquitectura actual, en Alicante. La sociedad que promueve y comercializa las casas está administrada y gestionada por una promotora con una trayectoria larga en el sector: ha desarrollado desde edificios y actuaciones urbanas hasta conjuntos de villas. El inversor presta dinero y recibe, según declara la plataforma, una rentabilidad anual del 10 % sobre un ticket mínimo de 500 €, con un vencimiento a nueve meses. El proyecto está en curso.
Ubicación
El proyecto se identifica como Alicante Laguna Salada y la ficha lo sitúa en un entorno del sur provincial que destaca por su clima, su conectividad y la cercanía al mar, dentro de una zona de promoción residencial. La documentación explica que la sociedad promotora trabaja allí casas unifamiliares de diseño actual, pero no entra a describir el barrio, la demanda existente ni los precios de la zona. Nada en el análisis permite valorar el comportamiento del mercado local: no hay datos de oferta, de absorción ni de valores de venta.
Economía
La operación es deuda: la plataforma declara una rentabilidad anual del 10 % y un plazo de nueve meses, con un ticket mínimo de 500 €. La estructura se apoya en una hipoteca de primer rango, y el LTV que la plataforma declara en la primera disposición es del 67,39 %; el LTV sobre el edificio ya terminado que publica es del 54,17 %. No tenemos cifras de coste de obra, de ingresos por ventas, del importe total del préstamo, del capital propio que el promotor pone en el proyecto ni de preventas. Sin esas piezas no puede reconstruirse la cuenta completa de la promoción.
Garantías y estructura
La plataforma declara que el préstamo está garantizado con hipoteca de primer rango, lo que coloca al inversor por delante de otros acreedores sobre el inmueble. El LTV declarado en la primera disposición es del 67,39 % y el LTV sobre edificio terminado es del 54,17 %. La plataforma consta registrada como PSFP, condición que no procede de su propia declaración sino del registro de la CNMV. La dimensión de garantías obtiene 6,14 sobre 10 con una confianza del 90 %: está en banda alta, pero deja 1,16 puntos de los tres posibles sin aportar. No tenemos datos de avales ni de garantías adicionales que refuercen la posición, y una hipoteca ordena la prelación, no asegura el cobro.
Situación comercial y salida
Las señales comerciales que se miden —estado de la licencia y preventas— obtienen 9,50 sobre 10 con una confianza del 80 %: es la subnota más alta de las cuatro y deja solo 0,10 puntos sin aportar. No tenemos a la vista el detalle de cada señal, así que no podemos decir cuántas unidades están reservadas ni en qué punto está el permiso. El dinero del inversor se recupera con la devolución del préstamo al final de los nueve meses de plazo, más la rentabilidad anual del 10 % que declara la plataforma. Cómo se cobran los intereses si el calendario se estira, y qué liquidez tiene el préstamo, quedan fuera de lo que este análisis alcanza a valorar.
Ventajas
- Rentabilidad La plataforma declara una rentabilidad anual del 10 % con un plazo de nueve meses. La dimensión que mide exactamente eso, rentabilidad anual y plazo, obtiene 7,69 sobre 10 y una confianza del 100 %, y aporta 1,92 de los 2,50 puntos que podría sumar.
- Garantías La garantía declarada es una hipoteca de primer rango. El LTV en la primera disposición es del 67,39 % y el LTV sobre edificio terminado, del 54,17 %. La dimensión de garantías está en banda alta, con 6,14 sobre 10 y una confianza del 90 %.
- Garantías La plataforma figura registrada como PSFP según el registro de la CNMV, y no por una declaración propia. Es una de las señales que alimenta la dimensión de garantías.
- Licencia y preventas La dimensión de licencia y preventas es la mejor puntuada de las cuatro: 9,50 sobre 10, con una confianza del 80 %, y aporta 1,90 de los 2,00 puntos posibles. Deja solo 0,10 sin sumar.
Desventajas y riesgos
- Promotor La dimensión de promotor es la más baja, 5,49 sobre 10, y está en banda media con una confianza del 54 %. Deja 1,13 puntos de los 2,50 posibles sin aportar. No tenemos cifras de proyectos previos, del capital propio comprometido en la operación ni de viviendas entregadas.
- Garantías La dimensión de garantías deja 1,16 puntos sin aportar de los tres que podría sumar, y su subnota es 6,14 con una confianza del 90 %. No tenemos el LTV del préstamo completo sobre la tasación actual. Una hipoteca de primer rango ordena quién cobra antes, pero no convierte la posición en un cobro asegurado.
- Rentabilidad La dimensión de rentabilidad deja 0,58 puntos de los 2,50 posibles sin aportar. Se apoya en la rentabilidad anual y el plazo que declara la plataforma, y no tenemos con qué contrastar esa cifra.
- Licencia y preventas La dimensión de licencia y preventas puntúa alto, pero su confianza es del 80 %, por debajo del 100 % de rentabilidad y del 90 % de garantías, y no tenemos a la vista el estado concreto de la licencia ni cifras de preventas.
Conclusión
La operación se queda en 7,04 sobre 10, con una confianza del 82 %, por encima del umbral del 60 % que se exige para publicar. La sostienen las señales de licencia y preventas, con 9,50, y una rentabilidad declarada del 10 % anual a nueve meses, con hipoteca de primer rango y un LTV del 67,39 % en la primera disposición. La frenan el promotor, 5,49 sobre 10 con una confianza del 54 %, y los 1,16 puntos que garantías deja sin aportar. El peso recae en una cifra de rentabilidad declarada por la plataforma y en unas señales comerciales cuyo detalle no se ve.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.1.0 de nuestras instrucciones.