Análisis y valoración del proyecto Barcelona-Premià de Dalt II de Wecity
Wecity ronda cerrada
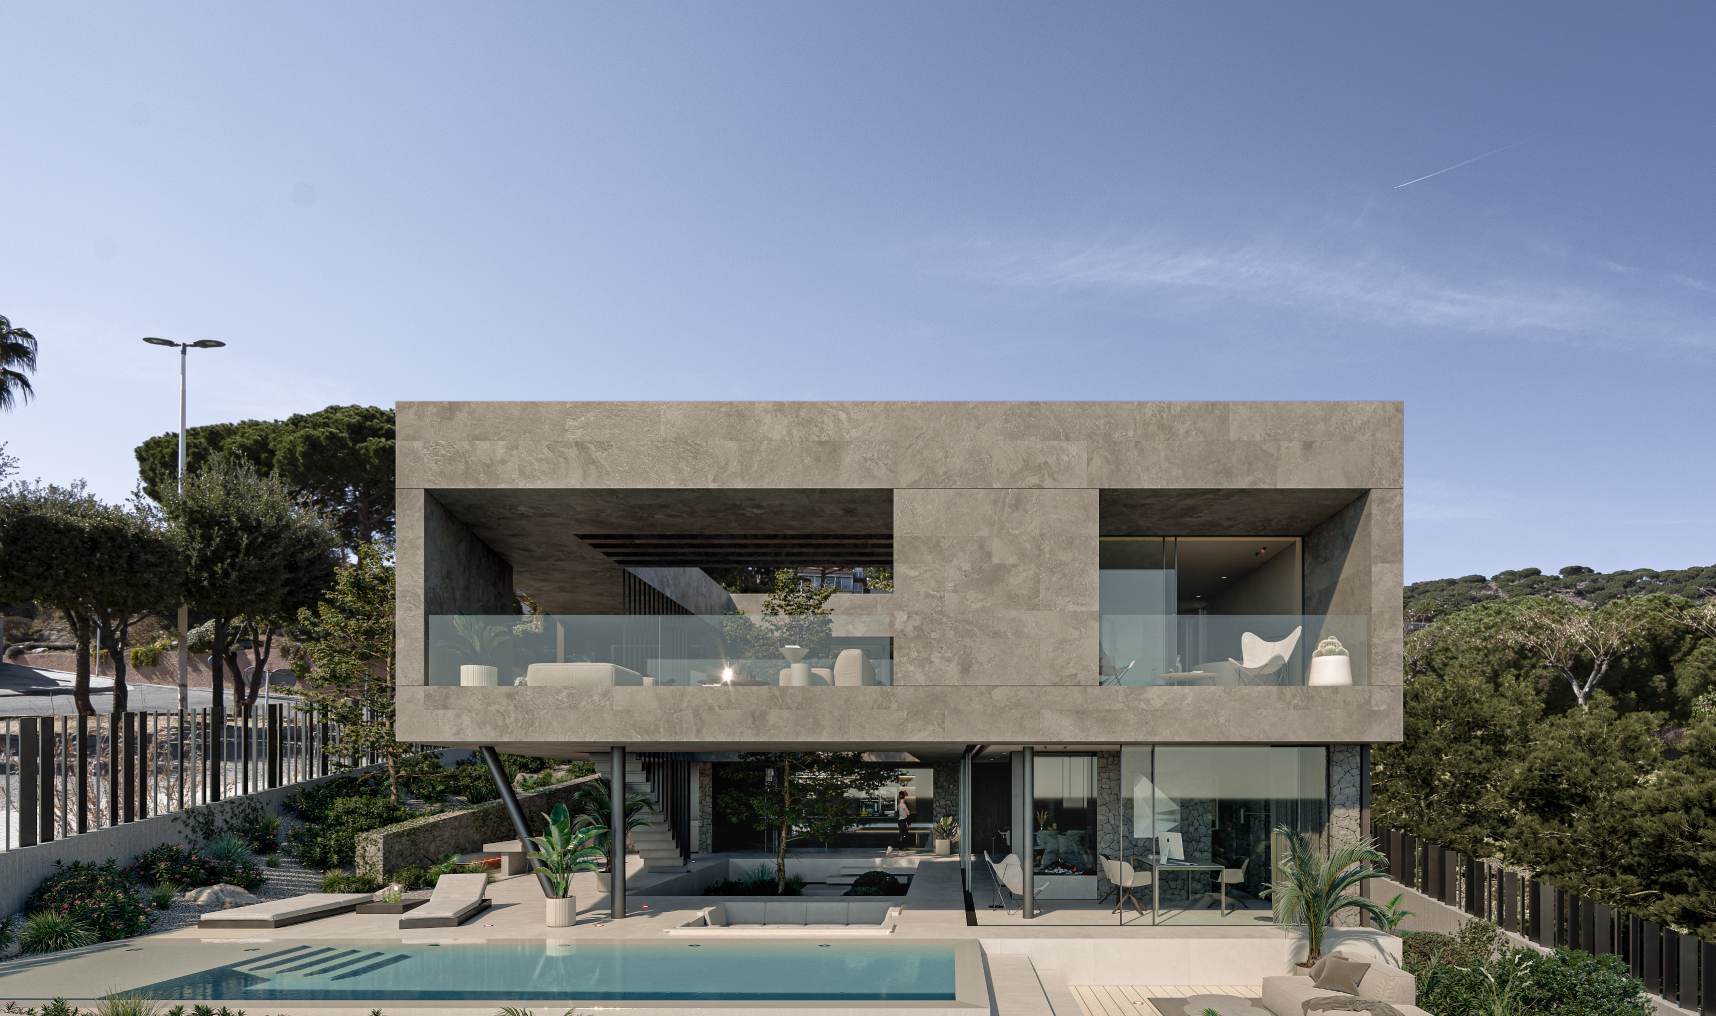 Imagen: Wecity
Nota: 7,40 /10 confianza global: 70 % nota calculada el 2026-11-15
Plataforma WecityUbicación BarcelonaModalidad Deuda / préstamoImporte 500 000 €Plazo 8 mesesRentabilidad anual 11,00 %
Proyecto Wecity en Barcelona
Préstamo de 500.000 € a tipo fijo del 11% anual para financiar la Fase II de la ejecución de obra de una villa de lujo de 588,15 m² sobre una parcela de 800 m² en Teià, Barcelona. La vivienda, con 5 dormitorios, jardín y piscina, está en comercialización con un precio de venta de 4.200.000 € y el préstamo cuenta con garantía hipotecaria de primer grado.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 8,42 con datos pesa el 25 % de la fórmula; aporta 2,10 de los 2,50 puntos que podría aportar
- Garantías 7,08 con datos, en parte pesa el 30 % de la fórmula; aporta 2,12 de los 3,00 puntos que podría aportar
- Promotor 5,50 con datos, en parte pesa el 25 % de la fórmula; aporta 1,38 de los 2,50 puntos que podría aportar
- Licencia y preventas 9,00 con datos, en parte pesa el 20 % de la fórmula; aporta 1,80 de los 2,00 puntos que podría aportar; sin preventas publicadas: en deuda, callarlas no resta, y la dimensión vale lo que la licencia
Nota calculada el ; datos del proyecto actualizados el .
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Plataforma
- Wecity Registrarse en Wecity Ver el proyecto en Wecity Código de Crowdrater en Wecity: GIAPUC.
- Abrió
- Localización
- Barcelona
- Modalidad
- Deuda / préstamo
- Importe objetivo
- 500 000 €
- Ticket mínimo
- 500 €
- Rating de Wecity
- AA
Rentabilidad y plazo
- Rentabilidad anual
- 11,00 %
- Plazo
- 8 meses
- Rentabilidad total
- 7,33 %
Características del inmueble
- Tipo de activo
- Residencial
- Viviendas
- 1 viviendas
Situación urbanística y construcción
- Licencia de obras
- Licencia concedida
Promotor
- Promotor
- Prosperity Grounds, S.L
- Proyectos previos del promotor
- 1 proyectos
- Capital propio del promotor
- 51,44 %
- Capital comprometido
- 794 592 €
Garantías
- Garantía
- Hipoteca de primer rango
- LTV (1ª disposición)
- 70,00 %
- LTV sobre edificio terminado (HET)
- 48,61 %
- Tasación actual
- 1 128 910 €
- Tasación del edificio terminado
- 4 114 475 €
- LTV del préstamo completo sobre la tasación actual
- 44,29 %
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- Cerrado / reembolsado
- Preventas
- sin dato
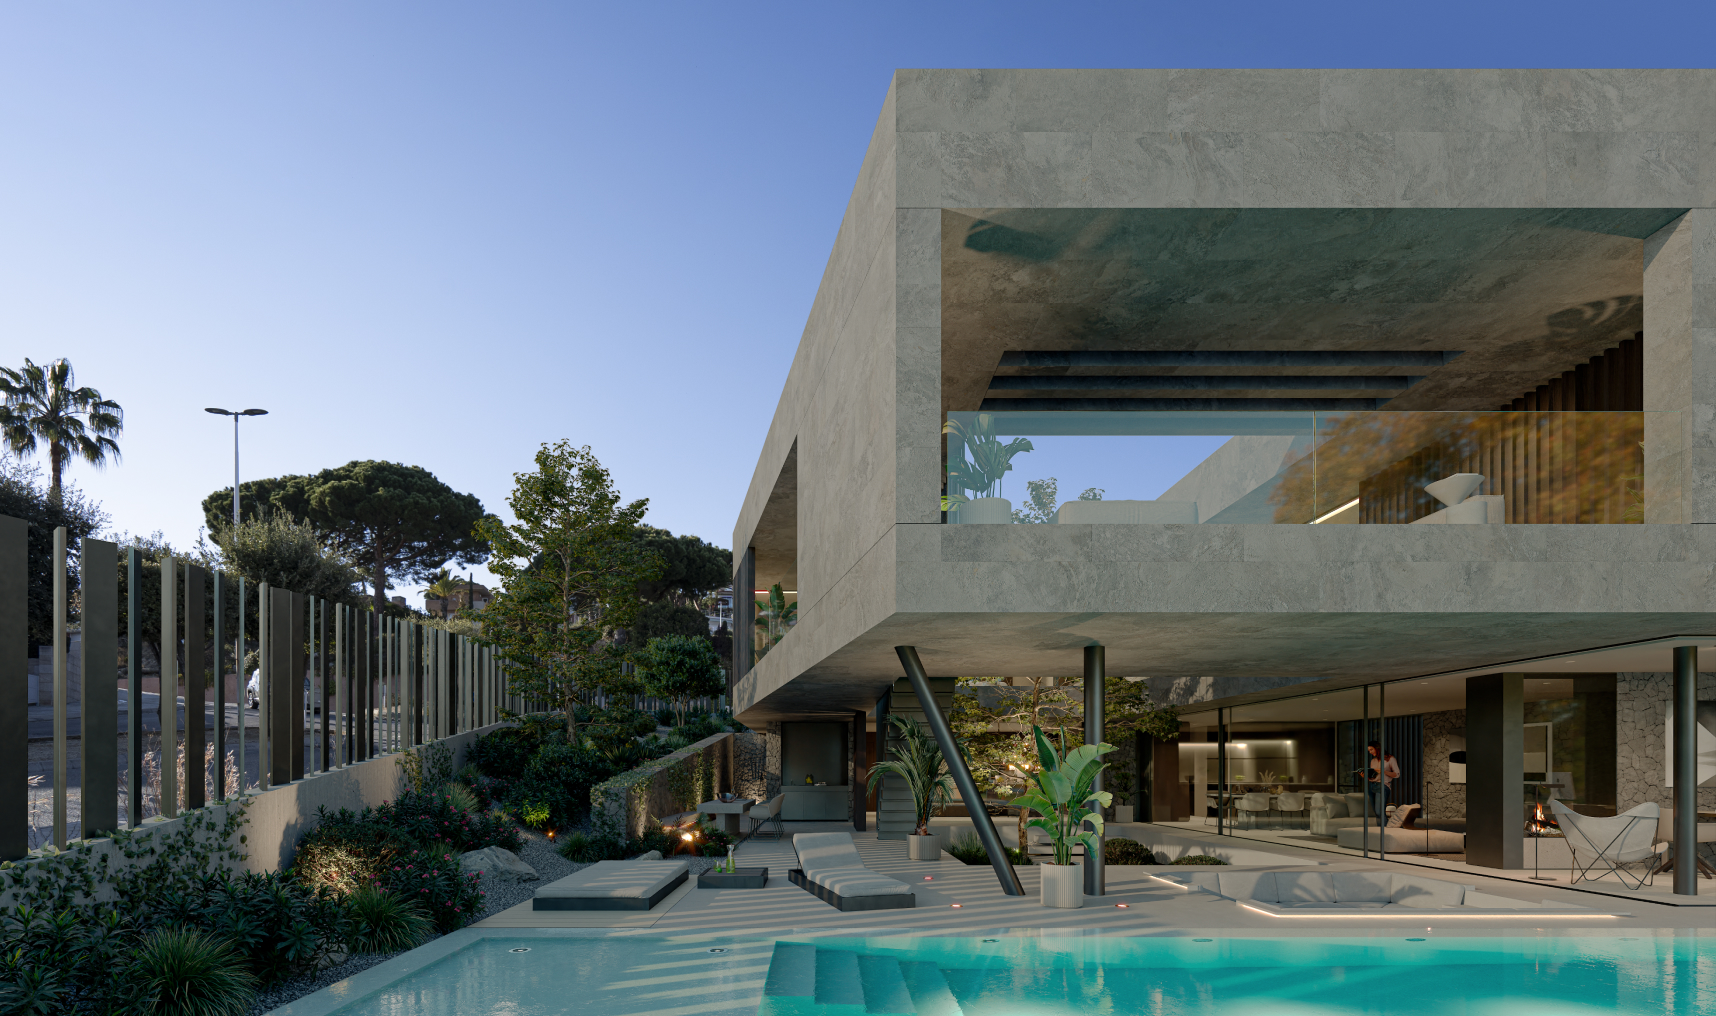 Imagen: Wecity
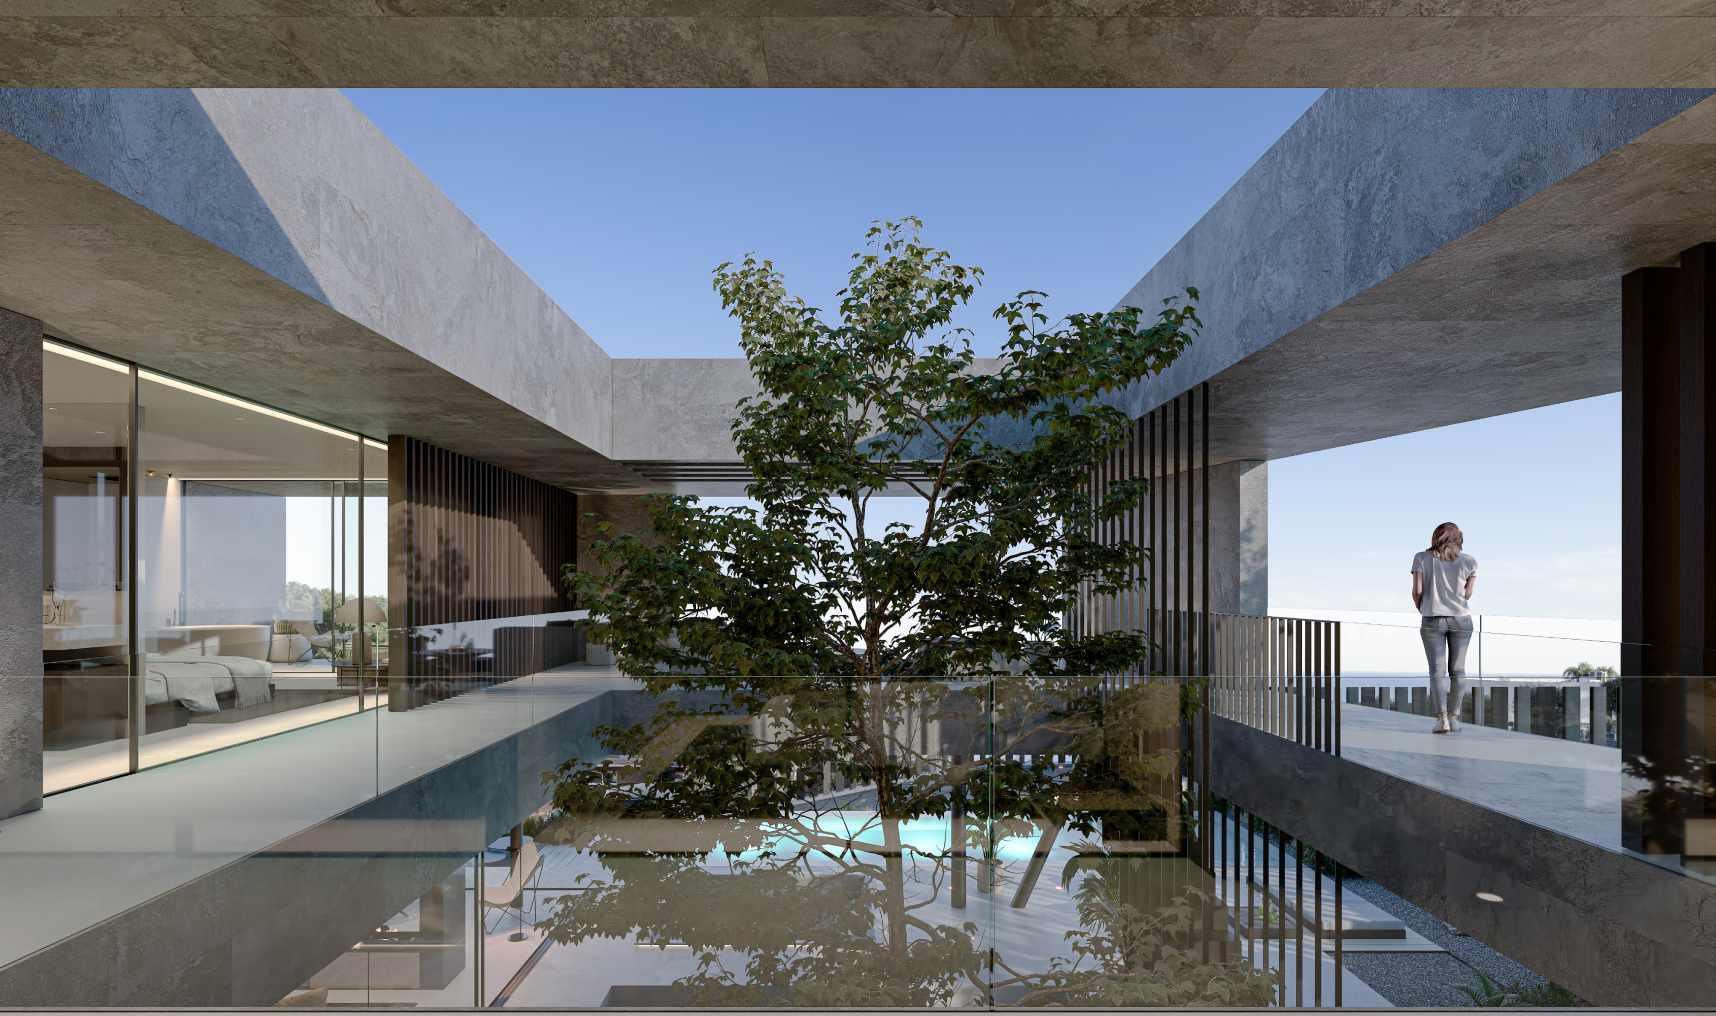 Imagen: Wecity
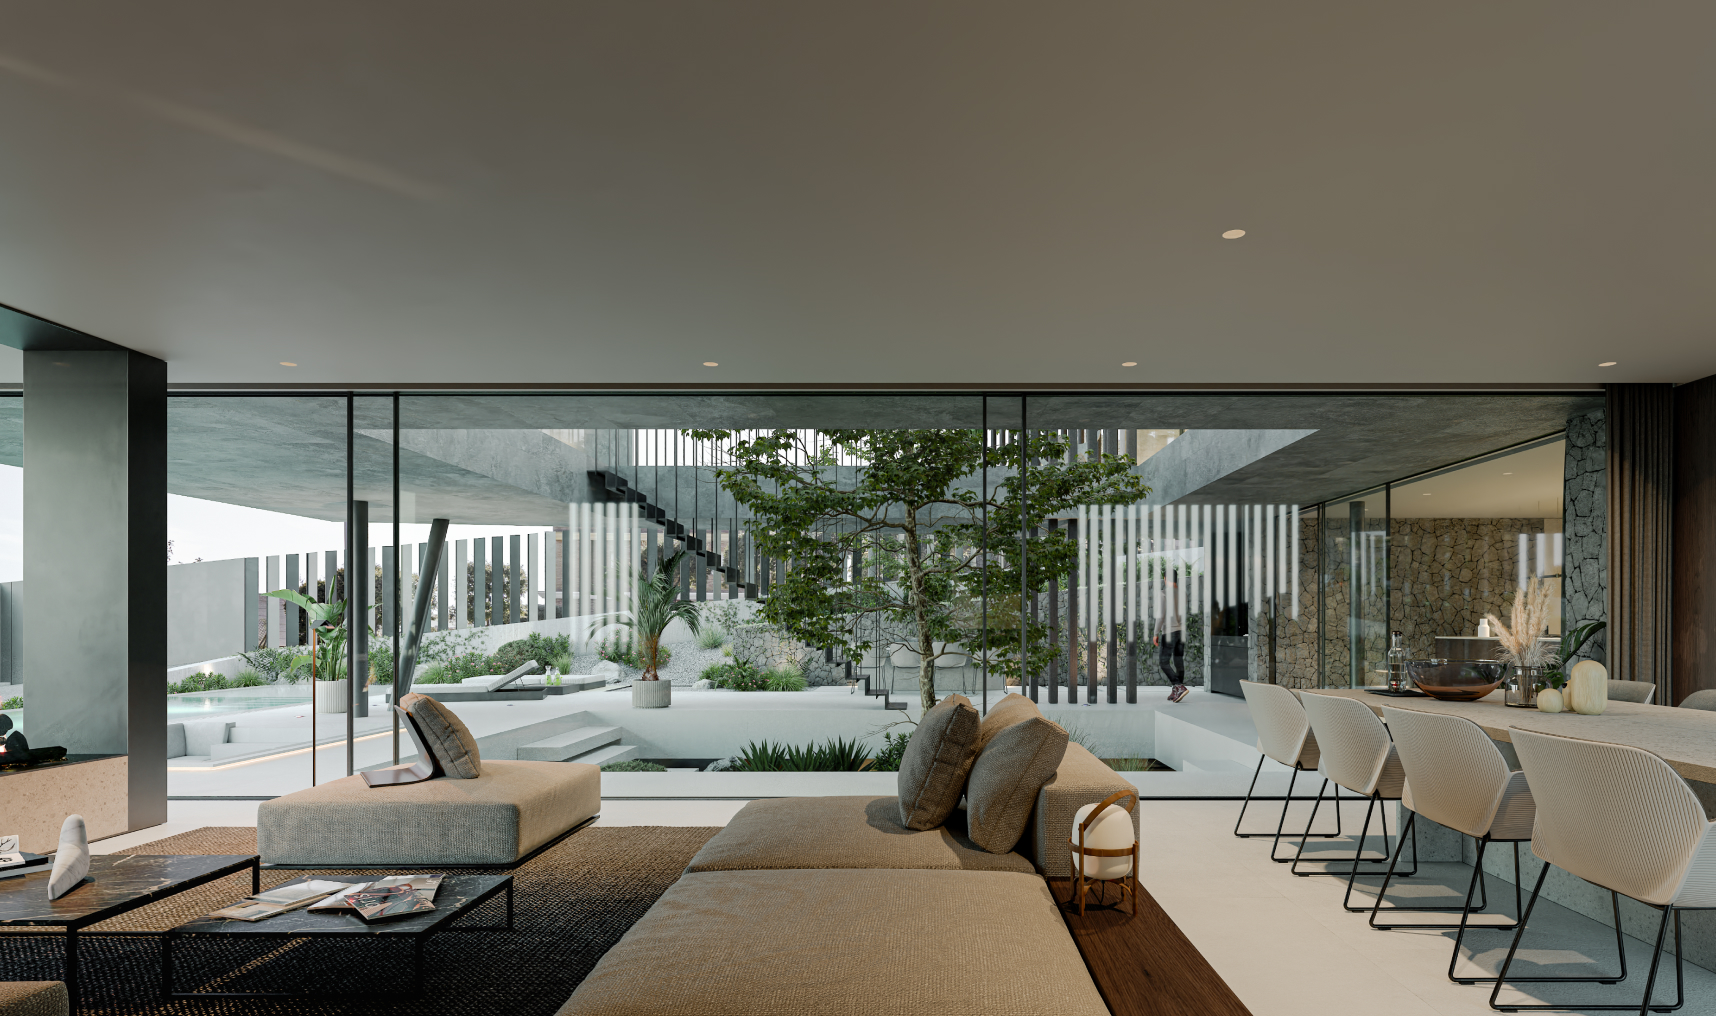 Imagen: Wecity
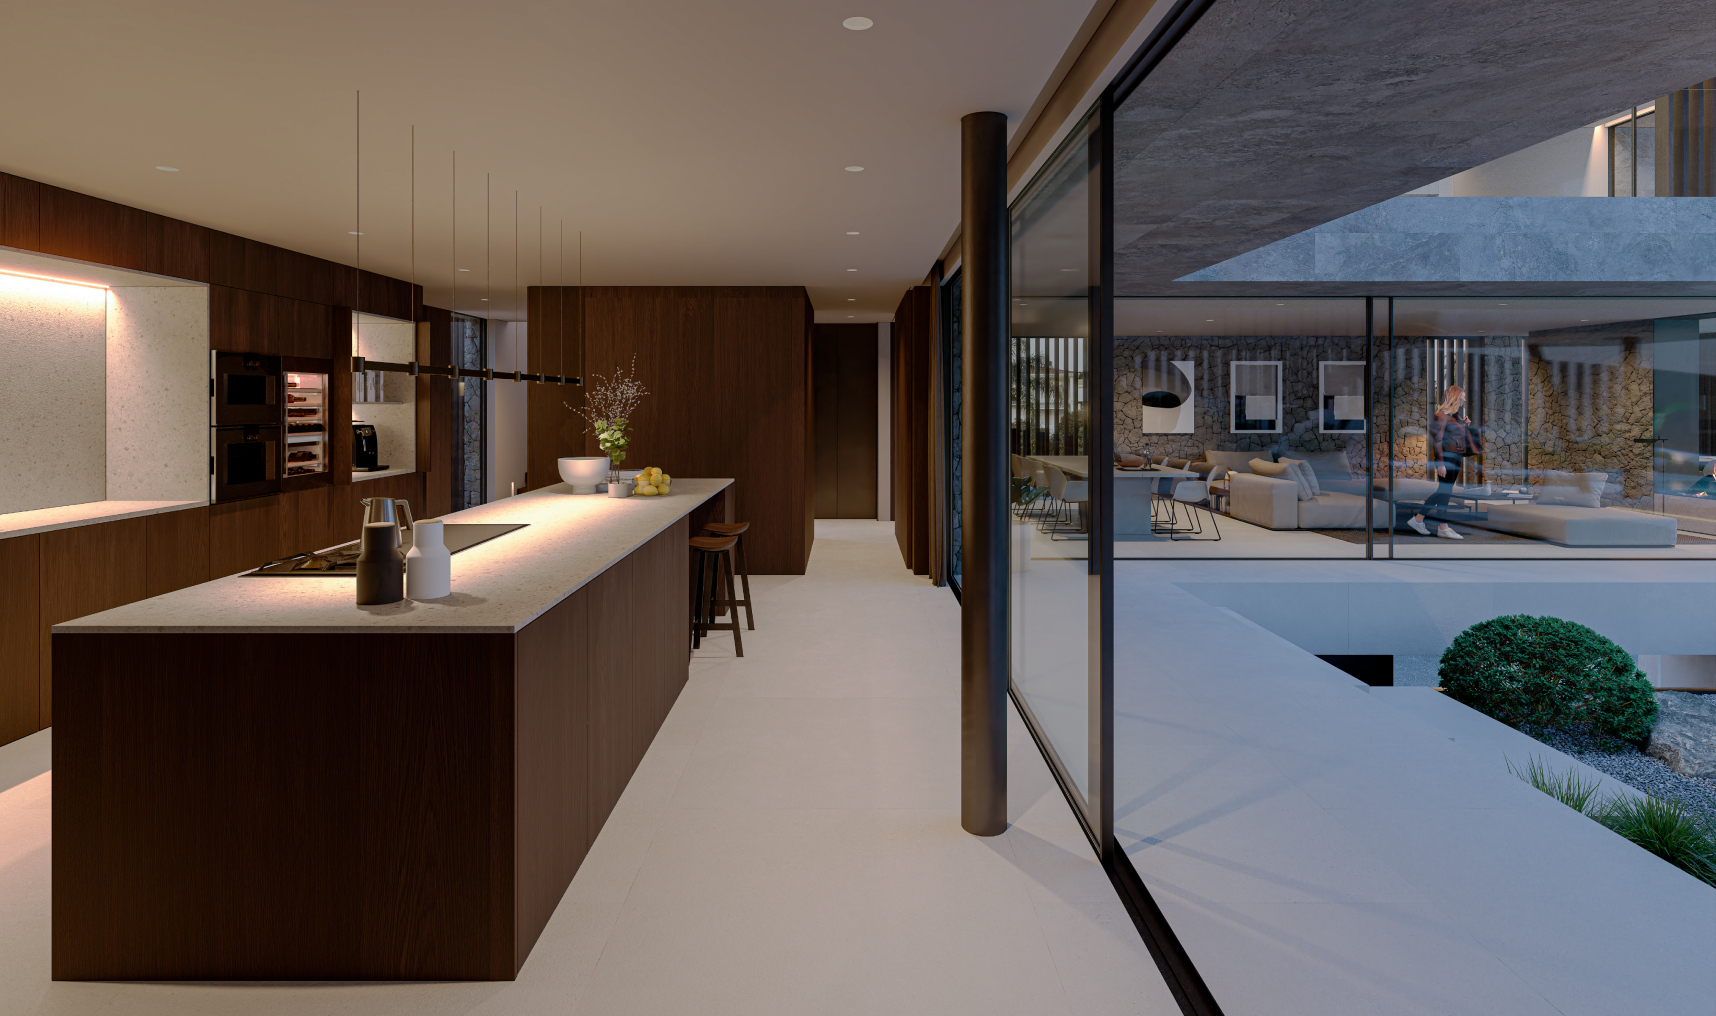 Imagen: Wecity
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Barcelona (Barcelona), código INE 08019, identificado a partir de la ubicación que publica la plataforma («Barcelona»).
- Población
- 1 731 649 habitantes a 1 de enero de 2025 Instituto Nacional de Estadística (INE), Tabla 29005, «Cifras oficiales del padrón por municipio»; capturado el .
- Renta neta media por persona
- 19 527 € al año renta de 2023 El 86 % de la población de España vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estadística (INE), Tabla 30824, «Indicadores de renta media y mediana»; capturado el .
- Valor tasado medio de la vivienda libre
- 4 602 €/m² segundo trimestre de 2026; 5 519 tasaciones Ministerio de Vivienda y Agenda Urbana, Tabla 4, «Valor tasado medio de vivienda libre de los municipios mayores de 25.000 habitantes» (fichero 35103500.XLS); capturado el .
- Paro registrado
- 65 991 personas septiembre de 2026 3,8 por cada 100 habitantes (calculado por Crowdrater: paro registrado de septiembre de 2026 entre la población a 1 de enero de 2025. No es la tasa de paro, que se mide sobre la población activa). Servicio Público de Empleo Estatal (SEPE), «Paro registrado por municipios desglosado por sexo, tramos de edad y sector de la actividad económica» (fichero anual de datos abiertos); capturado el .
Elaboración propia con datos extraídos del sitio web del INE: www.ine.es. Origen de los datos: Ministerio de Vivienda y Agenda Urbana. Fuente: Servicio Público de Empleo Estatal (SEPE). Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 6,95 (fórmula 1.0.0). La nota de hoy es 7,40. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
El proyecto consiste en un préstamo para financiar la ejecución de obra de una vivienda unifamiliar de lujo en la provincia de Barcelona. El capital lo aportan inversores a través de la plataforma Wecity, y el prestatario es la sociedad promotora de la obra. Es la segunda fase de un préstamo mayor, cuya primera fase ya se financió. La plataforma declara un tipo fijo del 11 % anual y un plazo de ocho meses, con una inversión mínima de 500 euros. Wecity figura registrada como PSFP, según comprobación propia contra el registro de la CNMV, y el proyecto aparece con estado cerrado o reembolsado.
Ubicación
La documentación sitúa la vivienda en la provincia de Barcelona, en una zona residencial de la costa mediterránea con vistas al mar. Describe el entorno como un núcleo tranquilo, con centro histórico, senderos naturales y una oferta creciente de servicios y comercio, donde conviven la tradición y la vida moderna. La parcela se encuentra en la parte alta del municipio, según ese mismo relato, y la vivienda se presenta con jardín y piscina privada. No añadimos más datos de entorno porque los que da la documentación no vienen acompañados de cifra.
Economía
El préstamo declarado es a tipo fijo del 11 % anual, con un plazo declarado de ocho meses y una inversión mínima de 500 euros por inversor. La plataforma declara una garantía de hipoteca de primer rango, un LTV del 70 % en la primera disposición y un LTV del 48,61 % sobre la hipótesis de edificio terminado. No tenemos cifras de coste de obra, de aportación de fondos propios del promotor, de precio de venta de la vivienda ni de preventas. La documentación describe el pago de intereses y la devolución del capital al vencimiento, y prevé que ese retorno llegue con la venta del inmueble.
Garantías y estructura
La operación se apoya en una hipoteca de primer rango sobre el activo y la construcción, según declara la plataforma, con un LTV del 70 % en la primera disposición y del 48,61 % sobre la hipótesis de edificio terminado. La documentación añade que la constitución, la gestión y, en su caso, la ejecución de la garantía corresponden a una entidad externa a la plataforma. En caso de concurso del promotor, la documentación sitúa a los titulares del crédito como acreedores con privilegio especial, dentro del orden de prelación que marca la ley concursal. No aparece descrito un aval personal del promotor.
Situación comercial y salida
Según la documentación, la vivienda estaba en proceso de comercialización y la devolución del préstamo a los inversores se prevé con la venta del inmueble. El pago de intereses y la devolución del capital se realizan al vencimiento, no de forma periódica, dentro de un plazo declarado de ocho meses. El proyecto figura con estado cerrado o reembolsado. No tenemos cifras de preventas, de precio de venta ni de grado de avance comercial, así que no podemos medir la salida con ningún número.
Ventajas
- Rentabilidad La dimensión de rentabilidad es la mejor situada: subnota de 8,42 sobre diez, confianza máxima del 100 % y banda alta. Aporta 2,10 de los 2,50 puntos que podría sumar. La plataforma declara un tipo anual del 11 % sobre un plazo de ocho meses.
- Garantías Las garantías son la dimensión con más peso en la nota, un 30 % del total. Su subnota es 7,08, con una confianza del 90 %, y aporta 2,12 de los 3,00 puntos posibles. La estructura declarada es una hipoteca de primer rango, con un LTV del 70 % en la primera disposición y del 48,61 % sobre la hipótesis de edificio terminado.
Desventajas y riesgos
- Promotor El promotor se queda en banda media, con subnota de 6,50 y una confianza del 40 %, por debajo del umbral del 60 % que la fórmula considera suficiente. Pesa un 25 % en la nota y aporta 1,62 de los 2,50 puntos posibles. Lo que sabemos de esta dimensión es parcial.
- Licencia y preventas El mercado también está en banda media: subnota de 5,50 y confianza del 40 %. Aporta 1,10 de los 2,00 puntos posibles. La devolución depende de la venta de la vivienda y no tenemos cifras de preventas, de precio de venta ni de avance comercial.
- Garantías Aunque la garantía puntúa en banda alta, deja 0,88 puntos de los 3,00 sin sumar: su contribución es 2,12. El LTV del 48,61 % se calcula sobre la hipótesis de edificio terminado, es decir, sobre un valor que aún depende de que la obra se complete. Una hipoteca de primer rango ordena el cobro, no asegura que se cobre.
- Rentabilidad La rentabilidad aporta 2,10 de los 2,50 puntos posibles, con 0,40 que no llega a sumar pese a tener la confianza máxima. Un tipo fijo alto no compensa por sí solo un retraso en la salida: el pago de intereses se produce al vencimiento.
Conclusión
La nota final es 6,95 sobre diez, con una confianza del 70 %, por encima del umbral del 60 % que fija la propia fórmula. La sostienen la rentabilidad declarada y la garantía hipotecaria; la frenan un promotor y un mercado de los que solo hay información parcial. El proyecto figura como cerrado o reembolsado, de modo que esto describe una operación ya resuelta y no una oportunidad abierta.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.