Análisis y valoración del proyecto Barcelona-Teià de Wecity
Wecity ronda cerrada datos inferidos
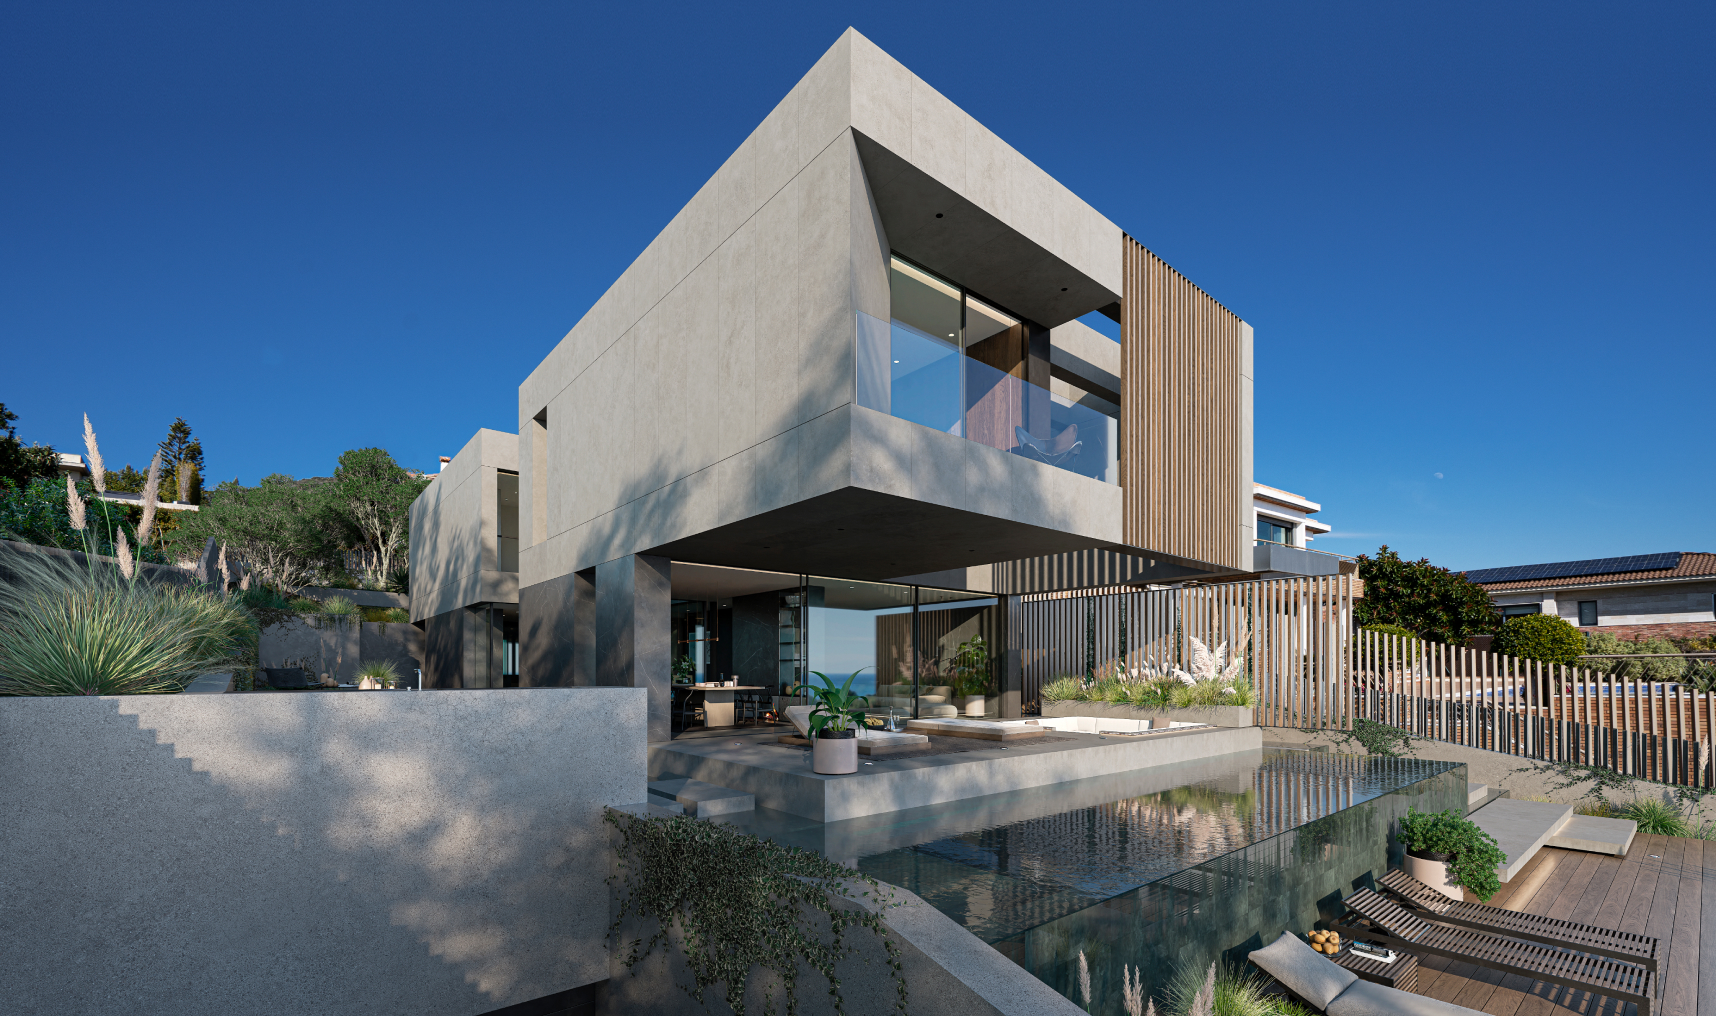 Imagen: Wecity
Nota: 6,47 /10 confianza global: 57 % nota calculada el 2026-11-15
Nota orientativa: faltan datos clave (la licencia y las preventas); a lo que falta se le imputa el peor valor conocido.
Plataforma WecityUbicación BarcelonaModalidad Deuda / préstamoImporte 800 000 €Plazo 12 mesesRentabilidad anual 11,00 %
Proyecto Wecity en Barcelona
Préstamo hipotecario de 800.000 € a tipo fijo del 11% anual para financiar la finalización de la obra de una villa de lujo en Teià, Barcelona. La villa, de 610 m² sobre una parcela de 800 m², cuenta con 5 dormitorios, jardín y piscina, está en comercialización con un precio de venta de 4.900.000 € y las obras se encuentran al 32,56% de avance.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 8,50 con datos pesa el 25 % de la fórmula; aporta 2,12 de los 2,50 puntos que podría aportar
- Garantías 8,69 con datos, en parte pesa el 30 % de la fórmula; aporta 2,61 de los 3,00 puntos que podría aportar
- Promotor 5,35 con datos, en parte pesa el 25 % de la fórmula; aporta 1,34 de los 2,50 puntos que podría aportar
- Licencia y preventas — sin datos — resta hasta 1,60 puntos a la nota; no es un juicio sobre esta dimensión pesa el 20 % de la fórmula; sin preventas publicadas: en deuda, callarlas no resta, y la dimensión vale lo que la licencia
Nota calculada el ; datos del proyecto actualizados el . La nota se ha vuelto a calcular con esos datos y sale la misma.
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Plataforma
- Wecity Registrarse en Wecity Ver el proyecto en Wecity Código de Crowdrater en Wecity: GIAPUC.
- Abrió
- Localización
- Barcelona
- Modalidad
- Deuda / préstamo
- Importe objetivo
- 800 000 €
- Ticket mínimo
- 500 €
- Rating de Wecity
- AA
Rentabilidad y plazo
- Rentabilidad anual
- 11,00 %
- Plazo
- 12 meses
- Rentabilidad total
- 11,00 %
Características del inmueble
- Tipo de activo
- Residencial
- Viviendas
- 1 viviendas
Promotor
- Promotor
- TAILOR & BAU
- Capital propio del promotor
- 62,87 %
- Capital comprometido
- 1 354 468 €
Garantías
- Garantía
- Hipoteca de primer rango
- LTV (1ª disposición)
- 18,32 %
- LTV sobre edificio terminado (HET)
- 38,06 %
- Tasación actual
- 1 560 864 €
- Tasación del edificio terminado
- 4 203 896 €
- LTV del préstamo completo sobre la tasación actual
- 51,25 %
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- Cerrado / reembolsado
- Preventas
- sin dato
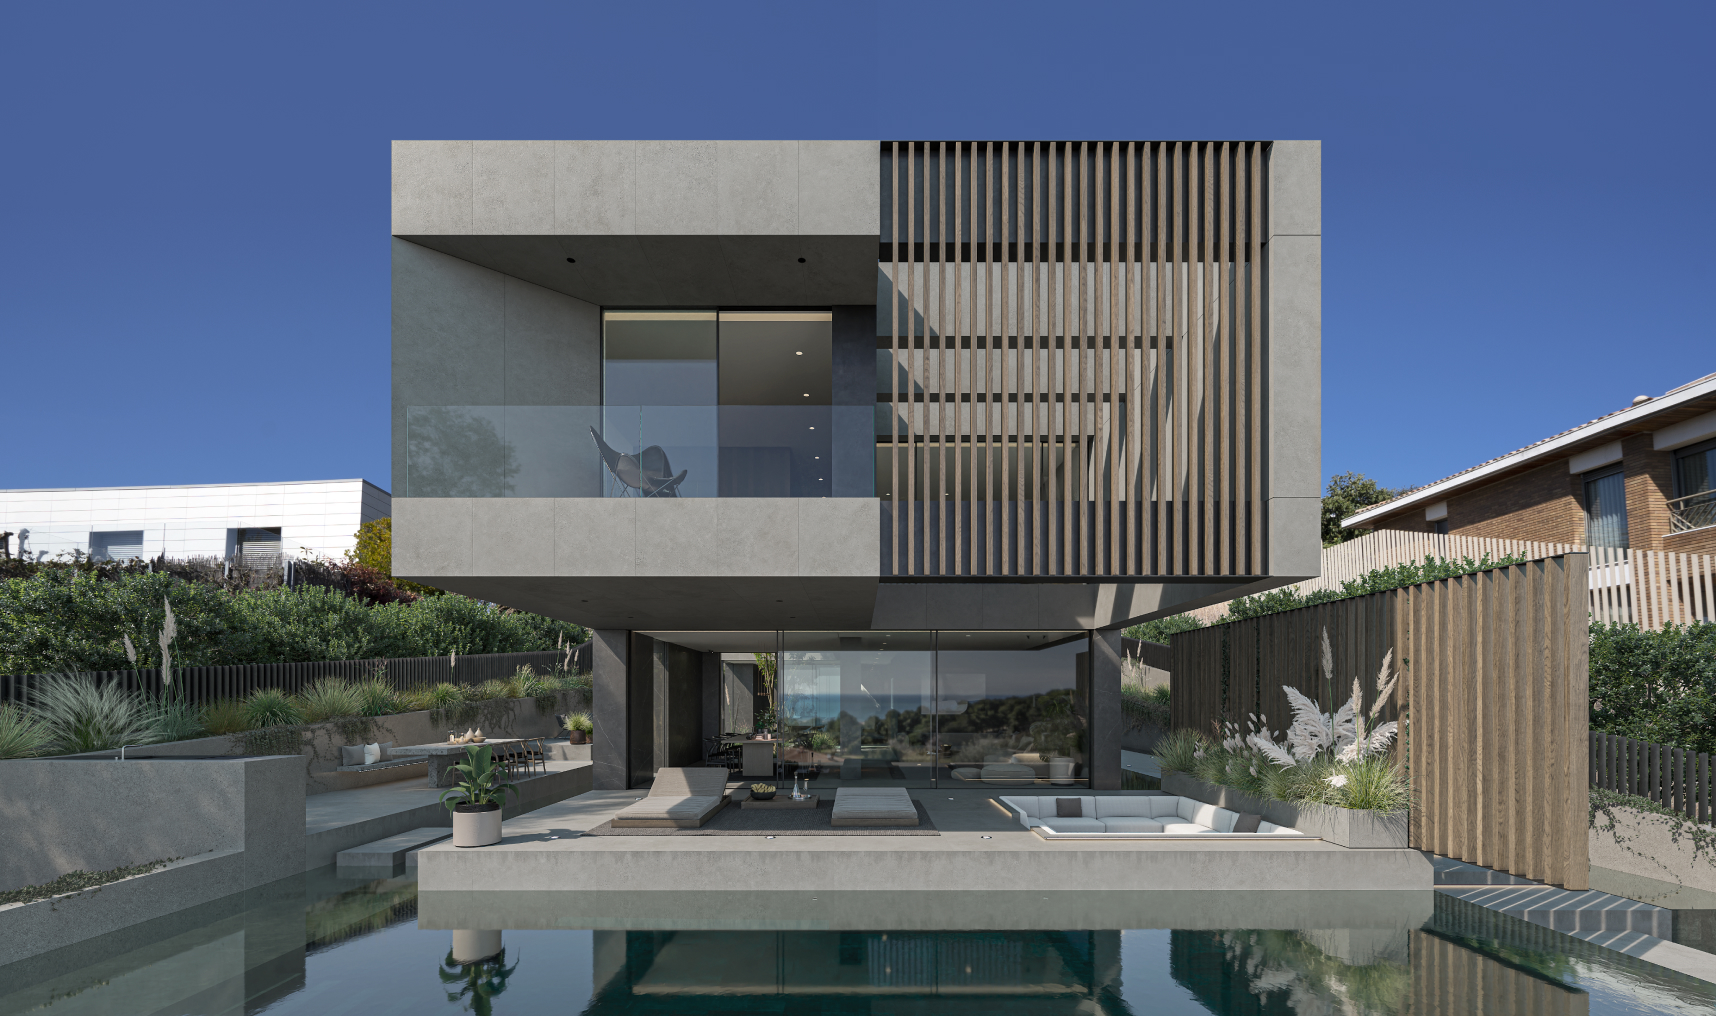 Imagen: Wecity
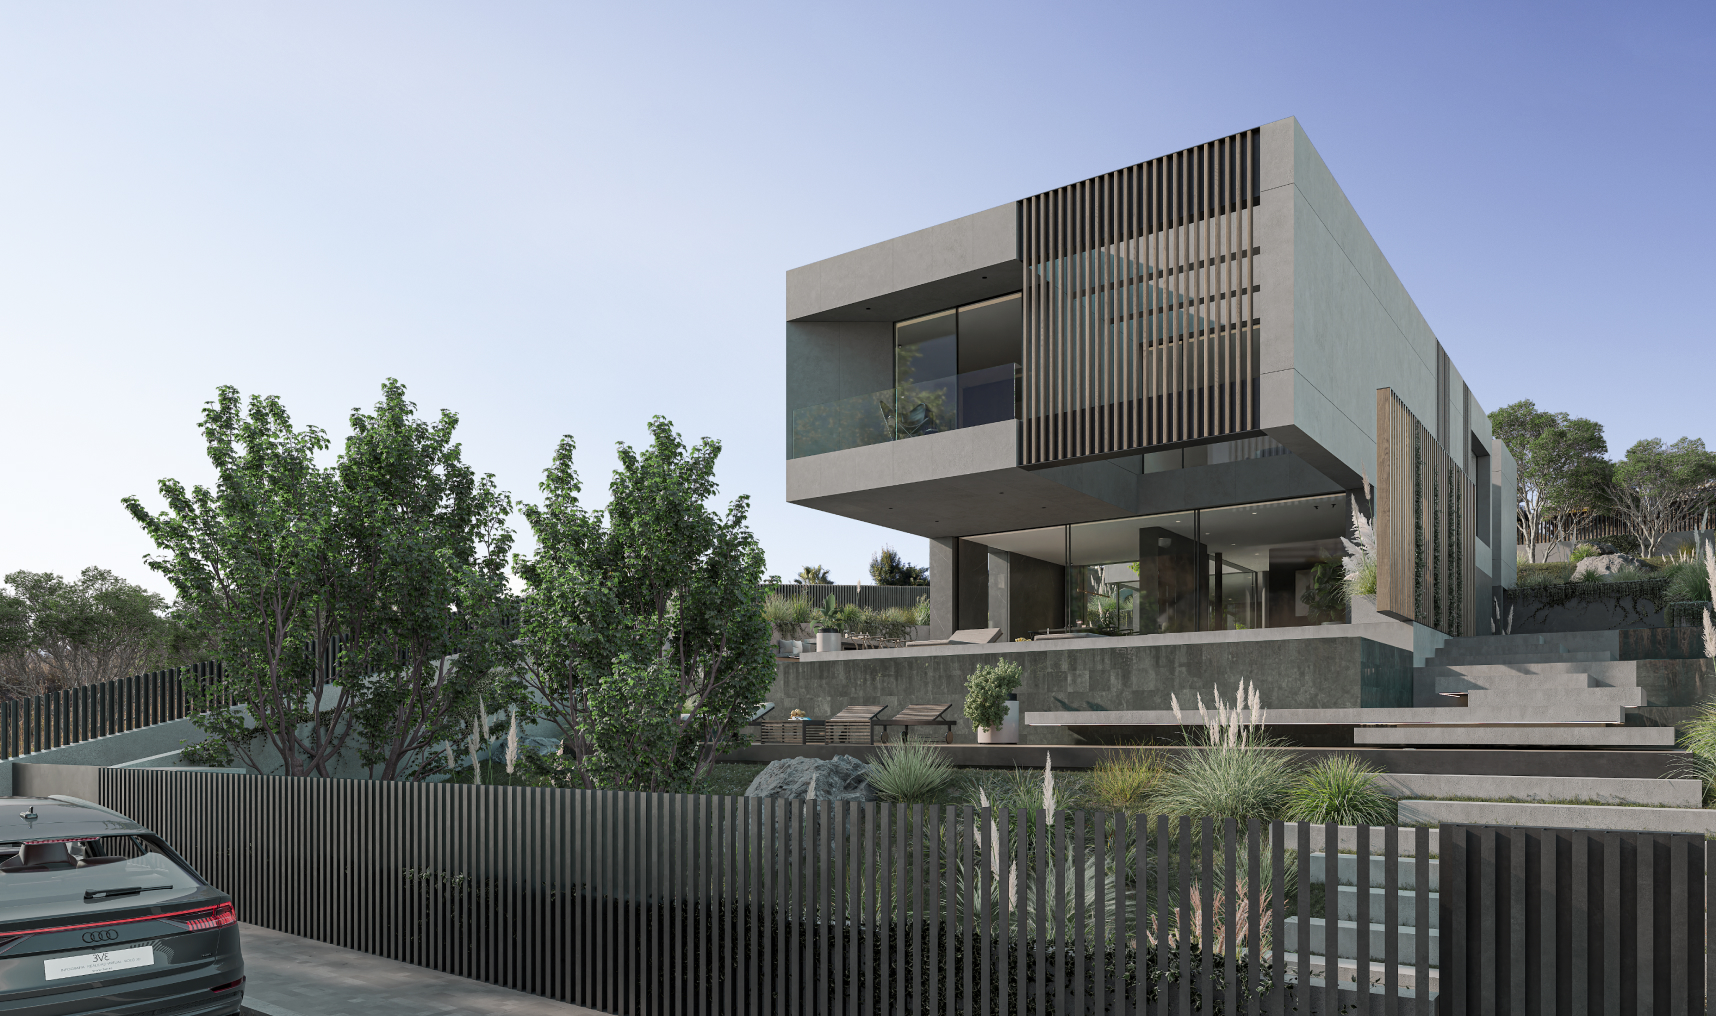 Imagen: Wecity
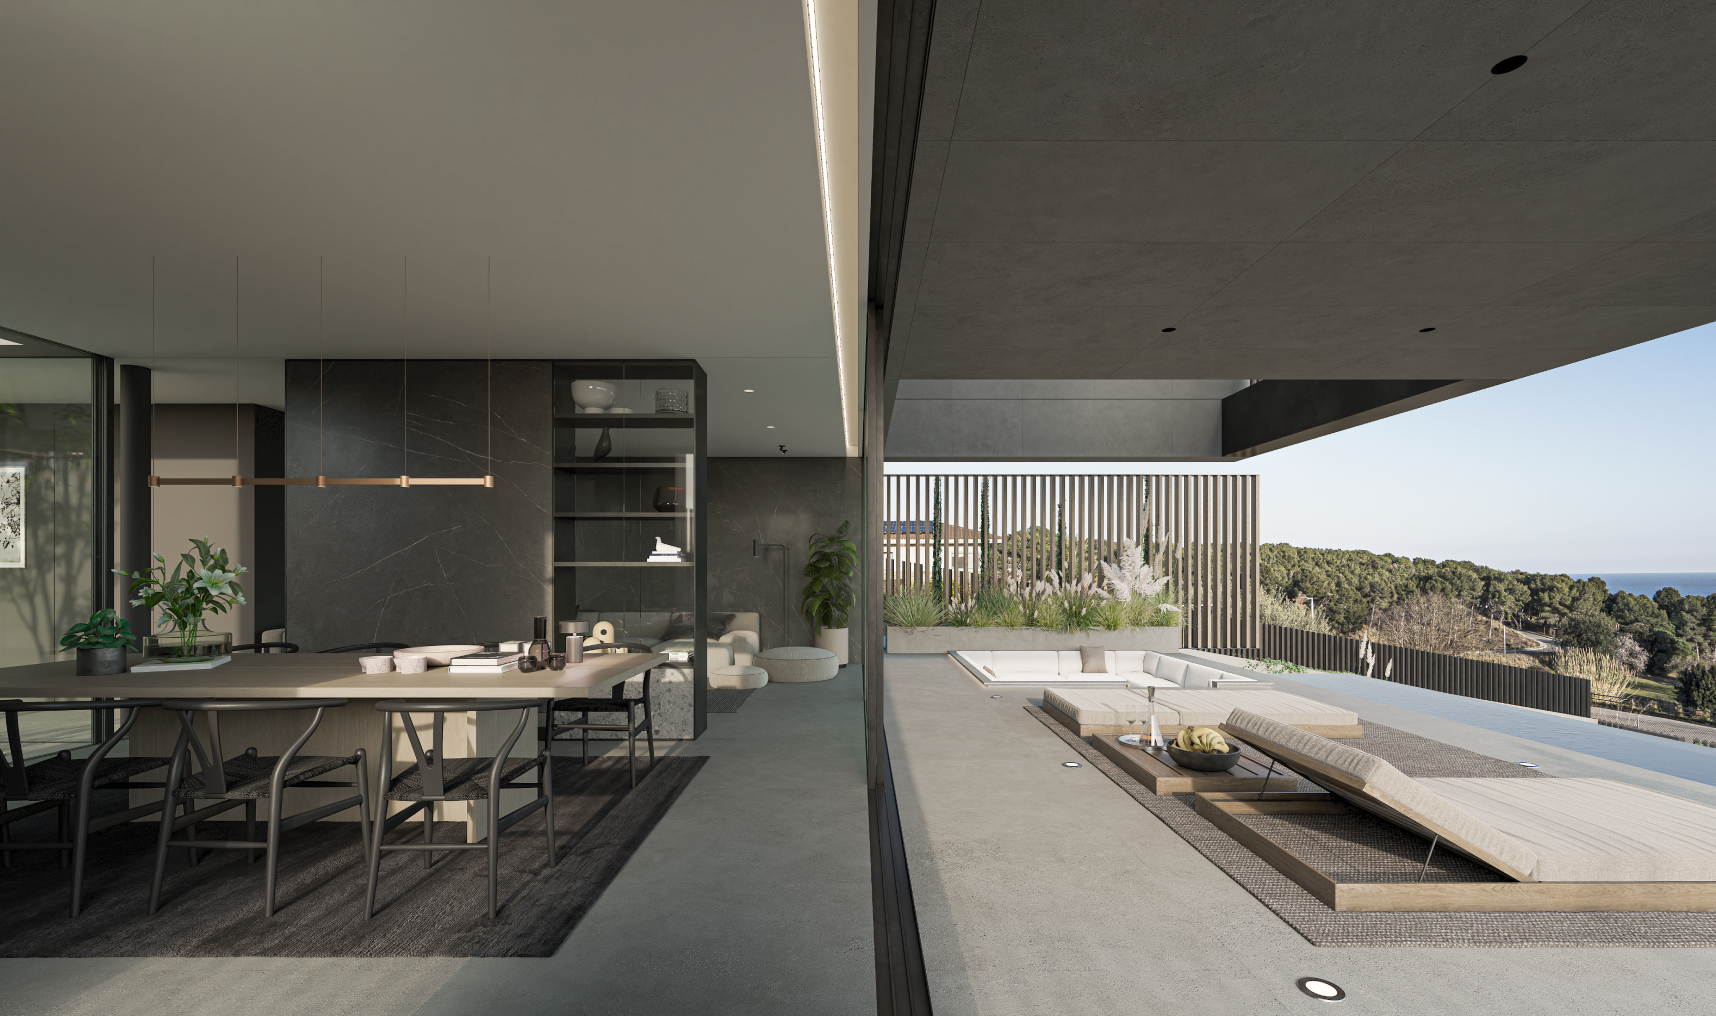 Imagen: Wecity
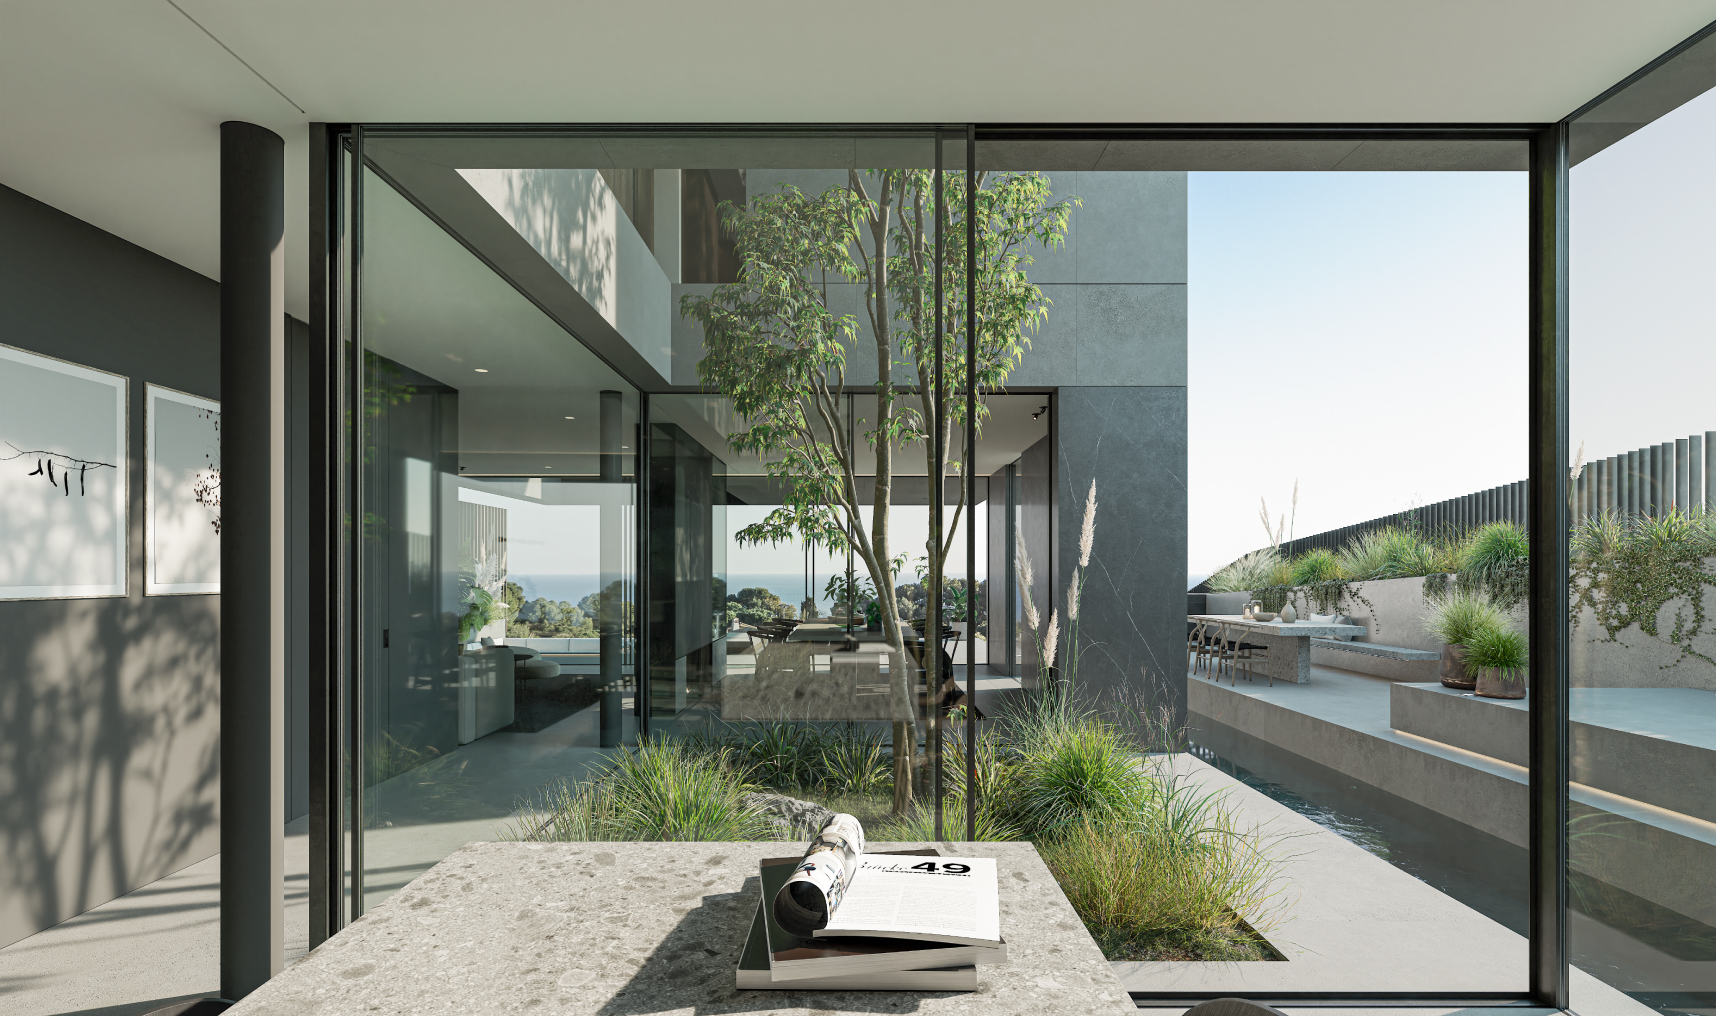 Imagen: Wecity
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Teià (Barcelona), código INE 08281, identificado a partir de la ubicación («Barcelona») y del título («Barcelona-Teià») que publica la plataforma: el municipio lo nombra el título.
- Población
- 6 898 habitantes a 1 de enero de 2025 Instituto Nacional de Estadística (INE), Tabla 29005, «Cifras oficiales del padrón por municipio»; capturado el .
- Renta neta media por persona
- 23 351 € al año renta de 2023 El 99 % de la población de España vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estadística (INE), Tabla 30824, «Indicadores de renta media y mediana»; capturado el .
- Valor tasado medio de la vivienda libre
- sin dato el ministerio solo lo publica para municipios de más de 25.000 habitantes, y no da la cifra cuando no hay tasaciones suficientes.
- Paro registrado
- 179 personas septiembre de 2026 2,6 por cada 100 habitantes (calculado por Crowdrater: paro registrado de septiembre de 2026 entre la población a 1 de enero de 2025. No es la tasa de paro, que se mide sobre la población activa). Servicio Público de Empleo Estatal (SEPE), «Paro registrado por municipios desglosado por sexo, tramos de edad y sector de la actividad económica» (fichero anual de datos abiertos); capturado el .
Elaboración propia con datos extraídos del sitio web del INE: www.ine.es. Fuente: Servicio Público de Empleo Estatal (SEPE). Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 6,91 (fórmula 1.0.0). La nota de hoy es 6,47. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Se financia parte del coste de ejecución de las obras de una vivienda unifamiliar de lujo cuya construcción ya ha comenzado. El dinero de los inversores se canaliza a través de Wecity, plataforma que consta inscrita como PSFP en el registro de la CNMV, extremo que comprobamos nosotros y que no es una declaración suya. El promotor recibe un préstamo a tipo fijo con un 11 % anual declarado y un plazo estimado de doce meses, y la aportación mínima es de 500 €. La devolución prevista depende de la venta de la vivienda terminada, y la documentación contempla una posible prórroga del plazo.
Ubicación
El proyecto se llama Barcelona-Teià. La documentación lo sitúa en un núcleo residencial de costa, en un entorno tranquilo, con vistas al mar y a la ladera, y describe la zona como un municipio con centro histórico, senderos naturales y una oferta creciente de servicios y comercio, donde conviven la tradición y la vida moderna. La vivienda se levanta en una parcela amplia, con jardín y piscina privada, y la ficha destaca el empleo de materiales de primera calidad.
Economía
Las cifras que acompañan a esta nota son las del préstamo: un 11 % anual que declara la plataforma, un plazo estimado de doce meses y una aportación mínima de 500 €. La operación se plantea en dos fases y esta es la primera, de modo que el importe total del préstamo puede acabar siendo mayor. Según la documentación, el promotor ha aportado ya fondos propios por la mayor parte del coste, repartidos entre la compra del suelo y la obra, y los trabajos de ejecución se sufragarán de forma conjunta entre la plataforma y el promotor. La vivienda está en comercialización y su venta es la fuente prevista para devolver el principal; no tenemos constancia de preventas cerradas.
Garantías y estructura
El préstamo cuenta con hipoteca de primer rango sobre la vivienda y la construcción, según declara la plataforma. Sobre la primera disposición publica un LTV del 18,32 %, y sobre la hipótesis de edificio terminado, del 38,06 %; esta segunda cifra no entra en el cálculo de la nota. La gestión de los derechos de hipoteca en nombre de los inversores corresponde a una entidad externa a la plataforma, y el uso de los fondos por parte del promotor queda sujeto a justificación y seguimiento por una empresa también ajena a ella. La documentación recuerda que, en un concurso, los créditos con garantía hipotecaria tienen la consideración de privilegio especial, con las excepciones que fija la normativa concursal. Una hipoteca de primer rango ordena la prelación, pero no asegura el cobro.
Situación comercial y salida
La vivienda está en comercialización y la salida prevista para el inversor es su venta: con ese dinero se devuelve el principal y se abonan los intereses, que la documentación sitúa a vencimiento y no a lo largo de la vida del préstamo. El plazo estimado es de doce meses, con una prórroga posible que la documentación contempla. El calendario depende, por tanto, de que la obra termine y la vivienda encuentre comprador; no tenemos constancia de un compromiso de compra firmado.
Ventajas
- Rentabilidad La plataforma declara un 11 % anual y un plazo estimado de doce meses. Es la dimensión mejor documentada de la nota: confianza del 100 %, subnota de 8,5 sobre 10 y banda alta. Aporta 2,12 de los 2,5 puntos que podría llegar a sumar.
- Garantías El préstamo se asegura con hipoteca de primer rango, con un LTV publicado del 18,32 % sobre la primera disposición y del 38,06 % sobre la hipótesis de edificio terminado. Es la dimensión que más pesa, un 30 %, y la que más aporta, 2,76 puntos de 3, con la subnota más alta, 9,19. La confianza, del 70 %, indica que la información llega en parte.
- Garantías La constitución, la gestión y, en su caso, la ejecución de la hipoteca en nombre de los inversores quedan en manos de una entidad externa a la plataforma, y el destino de los fondos que recibe el promotor se justifica y se sigue con una empresa también ajena a ella.
Desventajas y riesgos
- Promotor La dimensión del promotor se queda en banda media: subnota de 6,5 y una confianza del 40 %, la más baja de las tres que tienen datos. Aporta 1,62 de los 2,5 puntos posibles y deja 0,88 sin sumar. Lo que se sabe del promotor es parcial, y esa parcialidad pesa en la nota final.
- Garantías El LTV del 38,06 % se calcula sobre una hipótesis de edificio terminado, no sobre el valor de hoy, y el préstamo es la primera fase de una estructura que puede ampliarse en una segunda. La hipoteca de primer rango ordena la prelación en un concurso, pero no asegura el cobro: si la venta no llega, hay que ejecutar.
- Rentabilidad El 11 % anual y el plazo de doce meses son declaraciones de la plataforma, y el pago de intereses se sitúa a vencimiento. Todo el retorno depende de que el promotor devuelva en plazo y de que la vivienda se venda, no de un calendario de pagos periódicos.
Lo que no sabemos
- Licencia y preventas De esta dimensión no tenemos ningún dato: no hay subnota ni contribución. Pesa un 20 % de la nota y su ausencia deja hasta 1,6 puntos sin aportar. No sabemos cómo se comporta el entorno donde se vende la vivienda ni con qué compararlo, y no afirmamos de quién es esa ausencia.
Conclusión
La operación se sostiene sobre dos patas: un 11 % anual declarado a doce meses, con la confianza más alta de la nota, y una garantía hipotecaria de primer rango con un LTV del 18,32 % sobre la primera disposición. Lo que la frena es la información parcial sobre el promotor y la falta de datos en una de las cuatro dimensiones. El resultado es un 6,91 sobre 10 con una confianza del 56 %, por debajo del umbral del 60 %: conviene leer los números sabiendo qué no sabemos.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.