Análisis y valoración del proyecto Cantabria Castañeda de Wecity
Wecity ronda cerrada
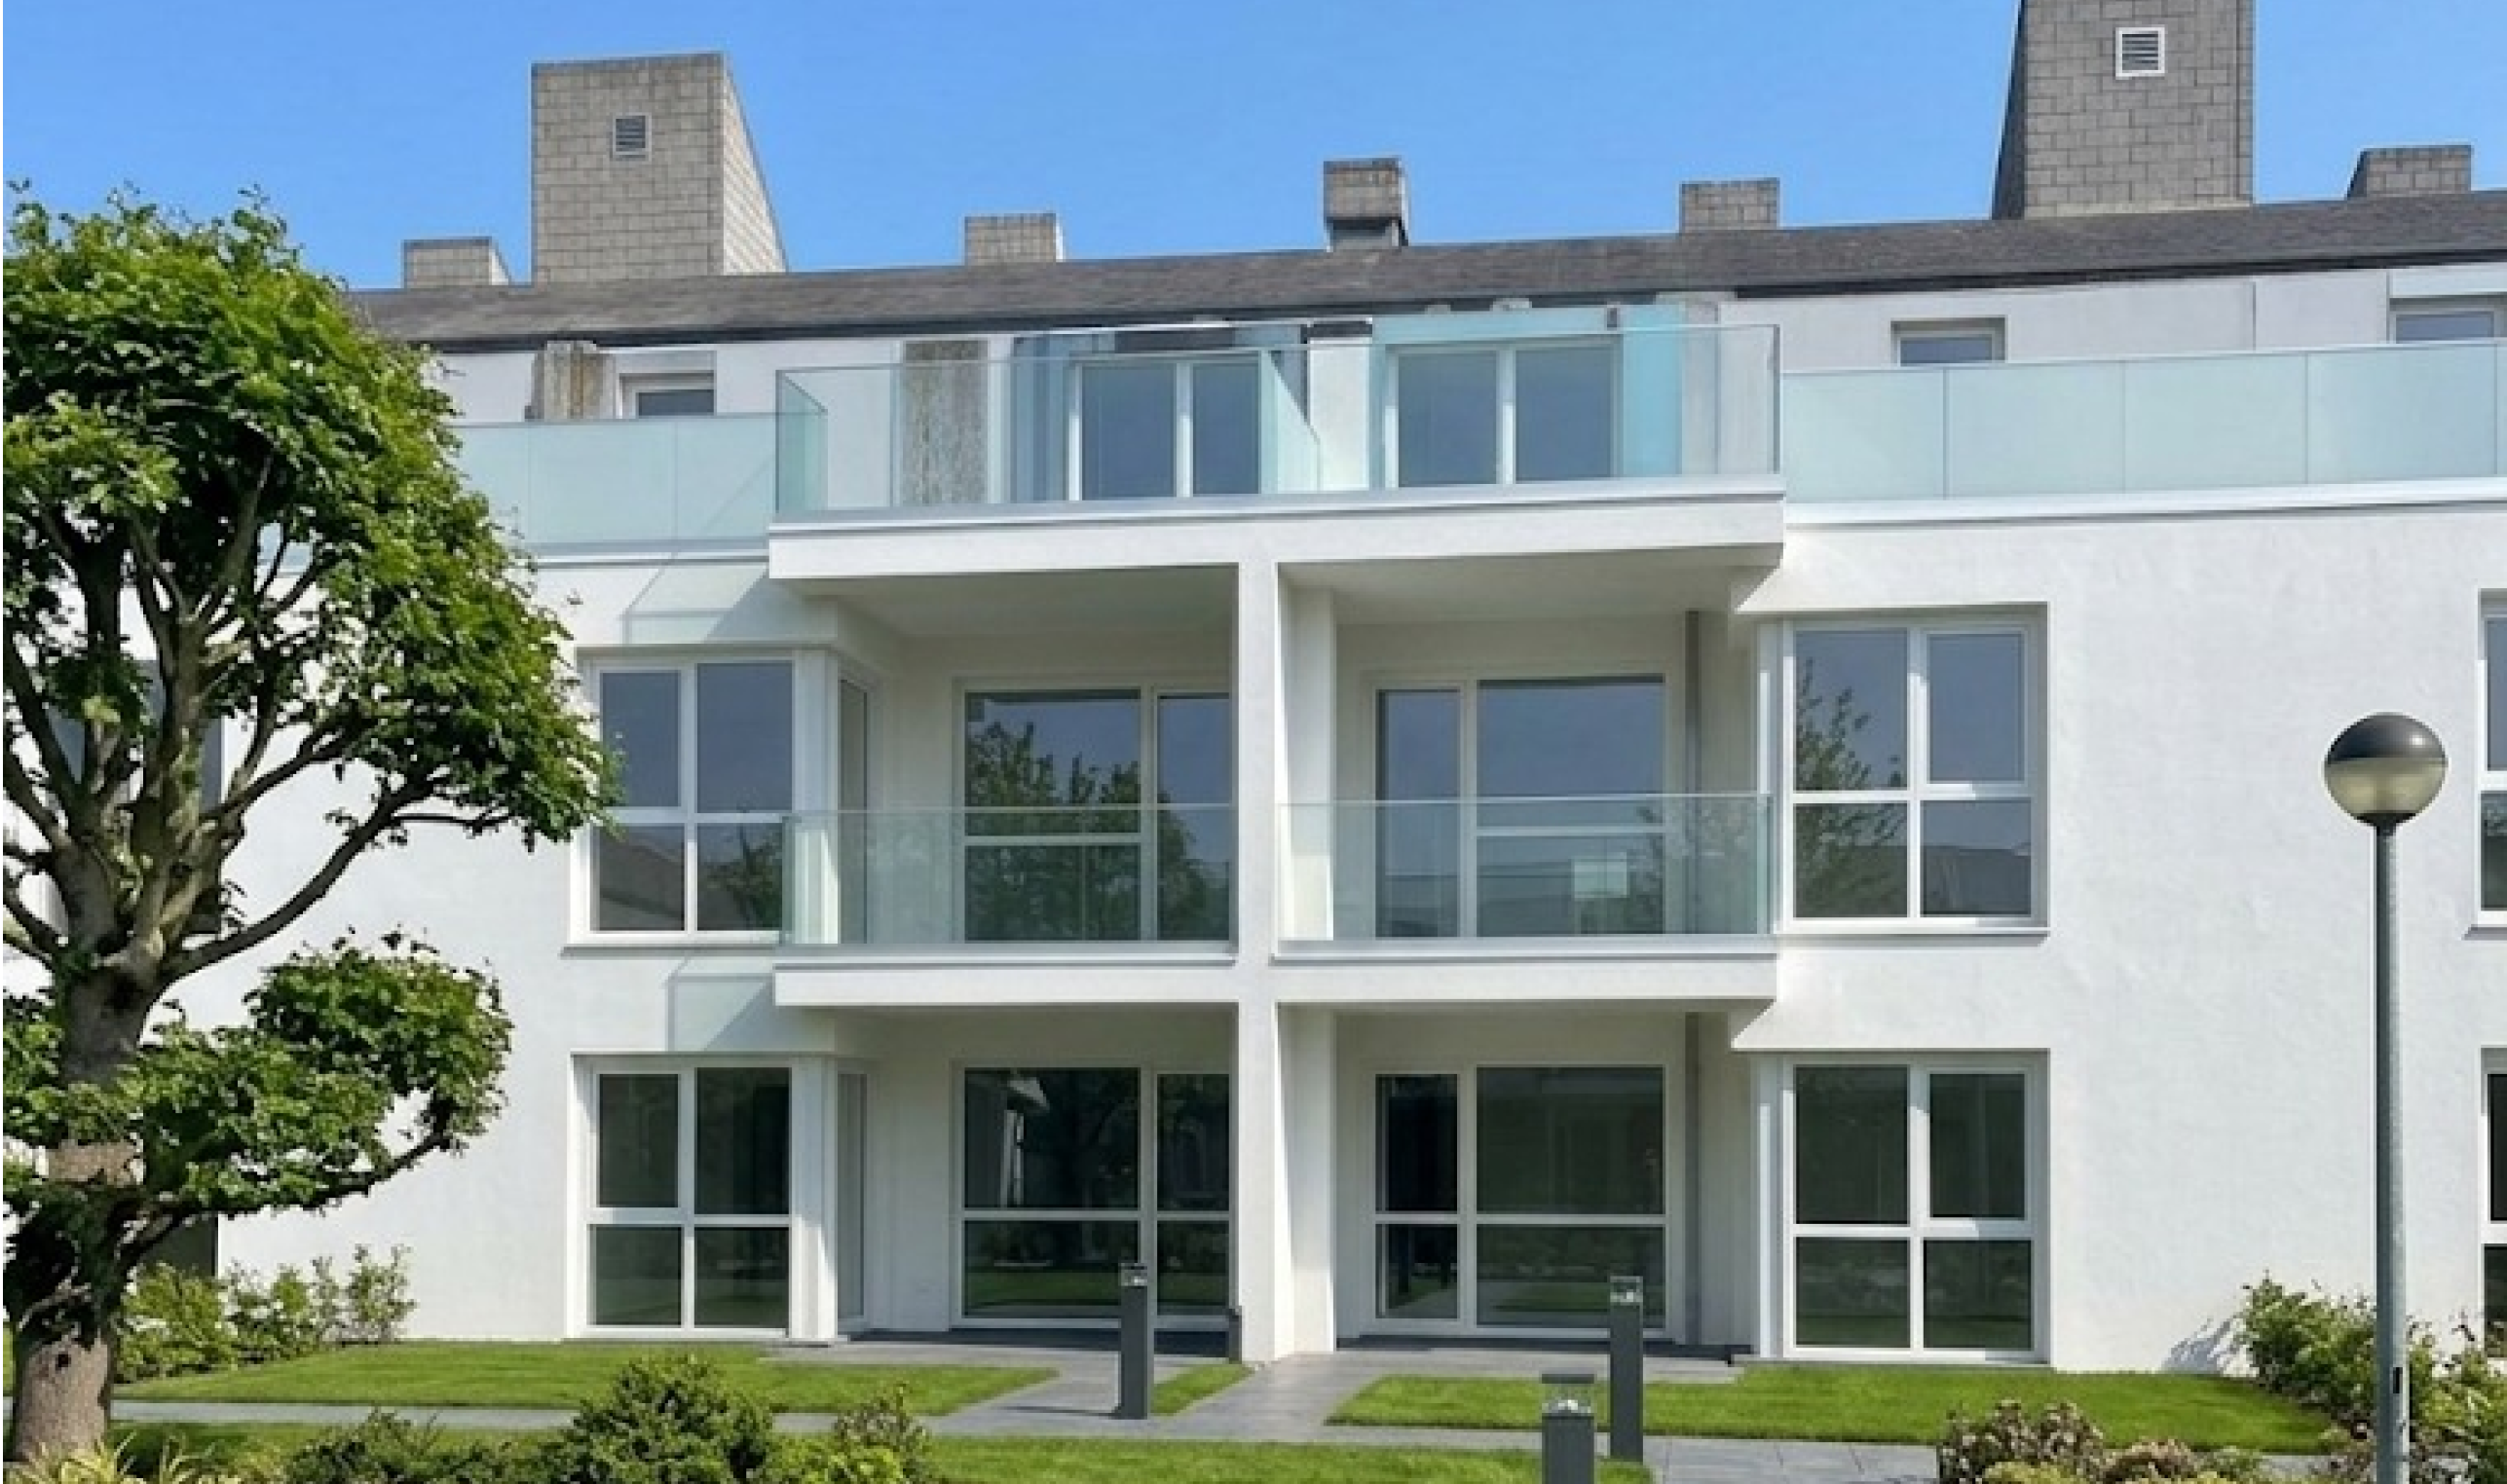 Imagen: Wecity
Nota: 7,46 /10 confianza global: 69 % nota calculada el 2026-11-15
Plataforma WecityUbicación CantabriaModalidad Deuda / préstamoImporte 825 000 €Plazo 12 mesesRentabilidad anual 11,00 %
Proyecto Wecity en Cantabria
Adquisición de varias parcelas y un edificio en Calle Villabañez, 78, Castañeda (Cantabria) para desarrollar una promoción residencial de seis edificios con 80 viviendas; el préstamo financia la primera fase de 26 viviendas, con garajes y trasteros. El solar cuenta con licencia de obras concedida y la comercialización de la primera fase está en el 0% (0 de 26 unidades vendidas).
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 8,50 con datos pesa el 25 % de la fórmula; aporta 2,12 de los 2,50 puntos que podría aportar
- Garantías 9,25 con datos, en parte pesa el 30 % de la fórmula; aporta 2,77 de los 3,00 puntos que podría aportar
- Promotor 3,05 con datos, en parte pesa el 25 % de la fórmula; aporta 0,76 de los 2,50 puntos que podría aportar
- Licencia y preventas 9,00 con datos, en parte pesa el 20 % de la fórmula; aporta 1,80 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el .
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Plataforma
- Wecity Registrarse en Wecity Ver el proyecto en Wecity Código de Crowdrater en Wecity: GIAPUC.
- Abrió
- Localización
- Cantabria
- Modalidad
- Deuda / préstamo
- Importe objetivo
- 825 000 €
- Ticket mínimo
- 500 €
- Rating de Wecity
- AA
Rentabilidad y plazo
- Rentabilidad anual
- 11,00 %
- Plazo
- 12 meses
- Rentabilidad total
- 11,00 %
Características del inmueble
- Tipo de activo
- Residencial
- Viviendas
- 80 viviendas
Situación urbanística y construcción
- Licencia de obras
- Licencia concedida
Promotor
- Promotor
- Cooper Rental S.L., sociedad gestionada por Cooperhousing Gestora
- Capital comprometido
- 591 718 €
Garantías
- Garantía
- Hipoteca de primer rango
- LTV (1ª disposición)
- 15,03 %
- LTV sobre edificio terminado (HET)
- sin dato
- Tasación actual
- 5 486 271 €
- LTV del préstamo completo sobre la tasación actual
- 15,04 %
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- En curso
- Preventas
- 0,00 %
 Imagen: Wecity
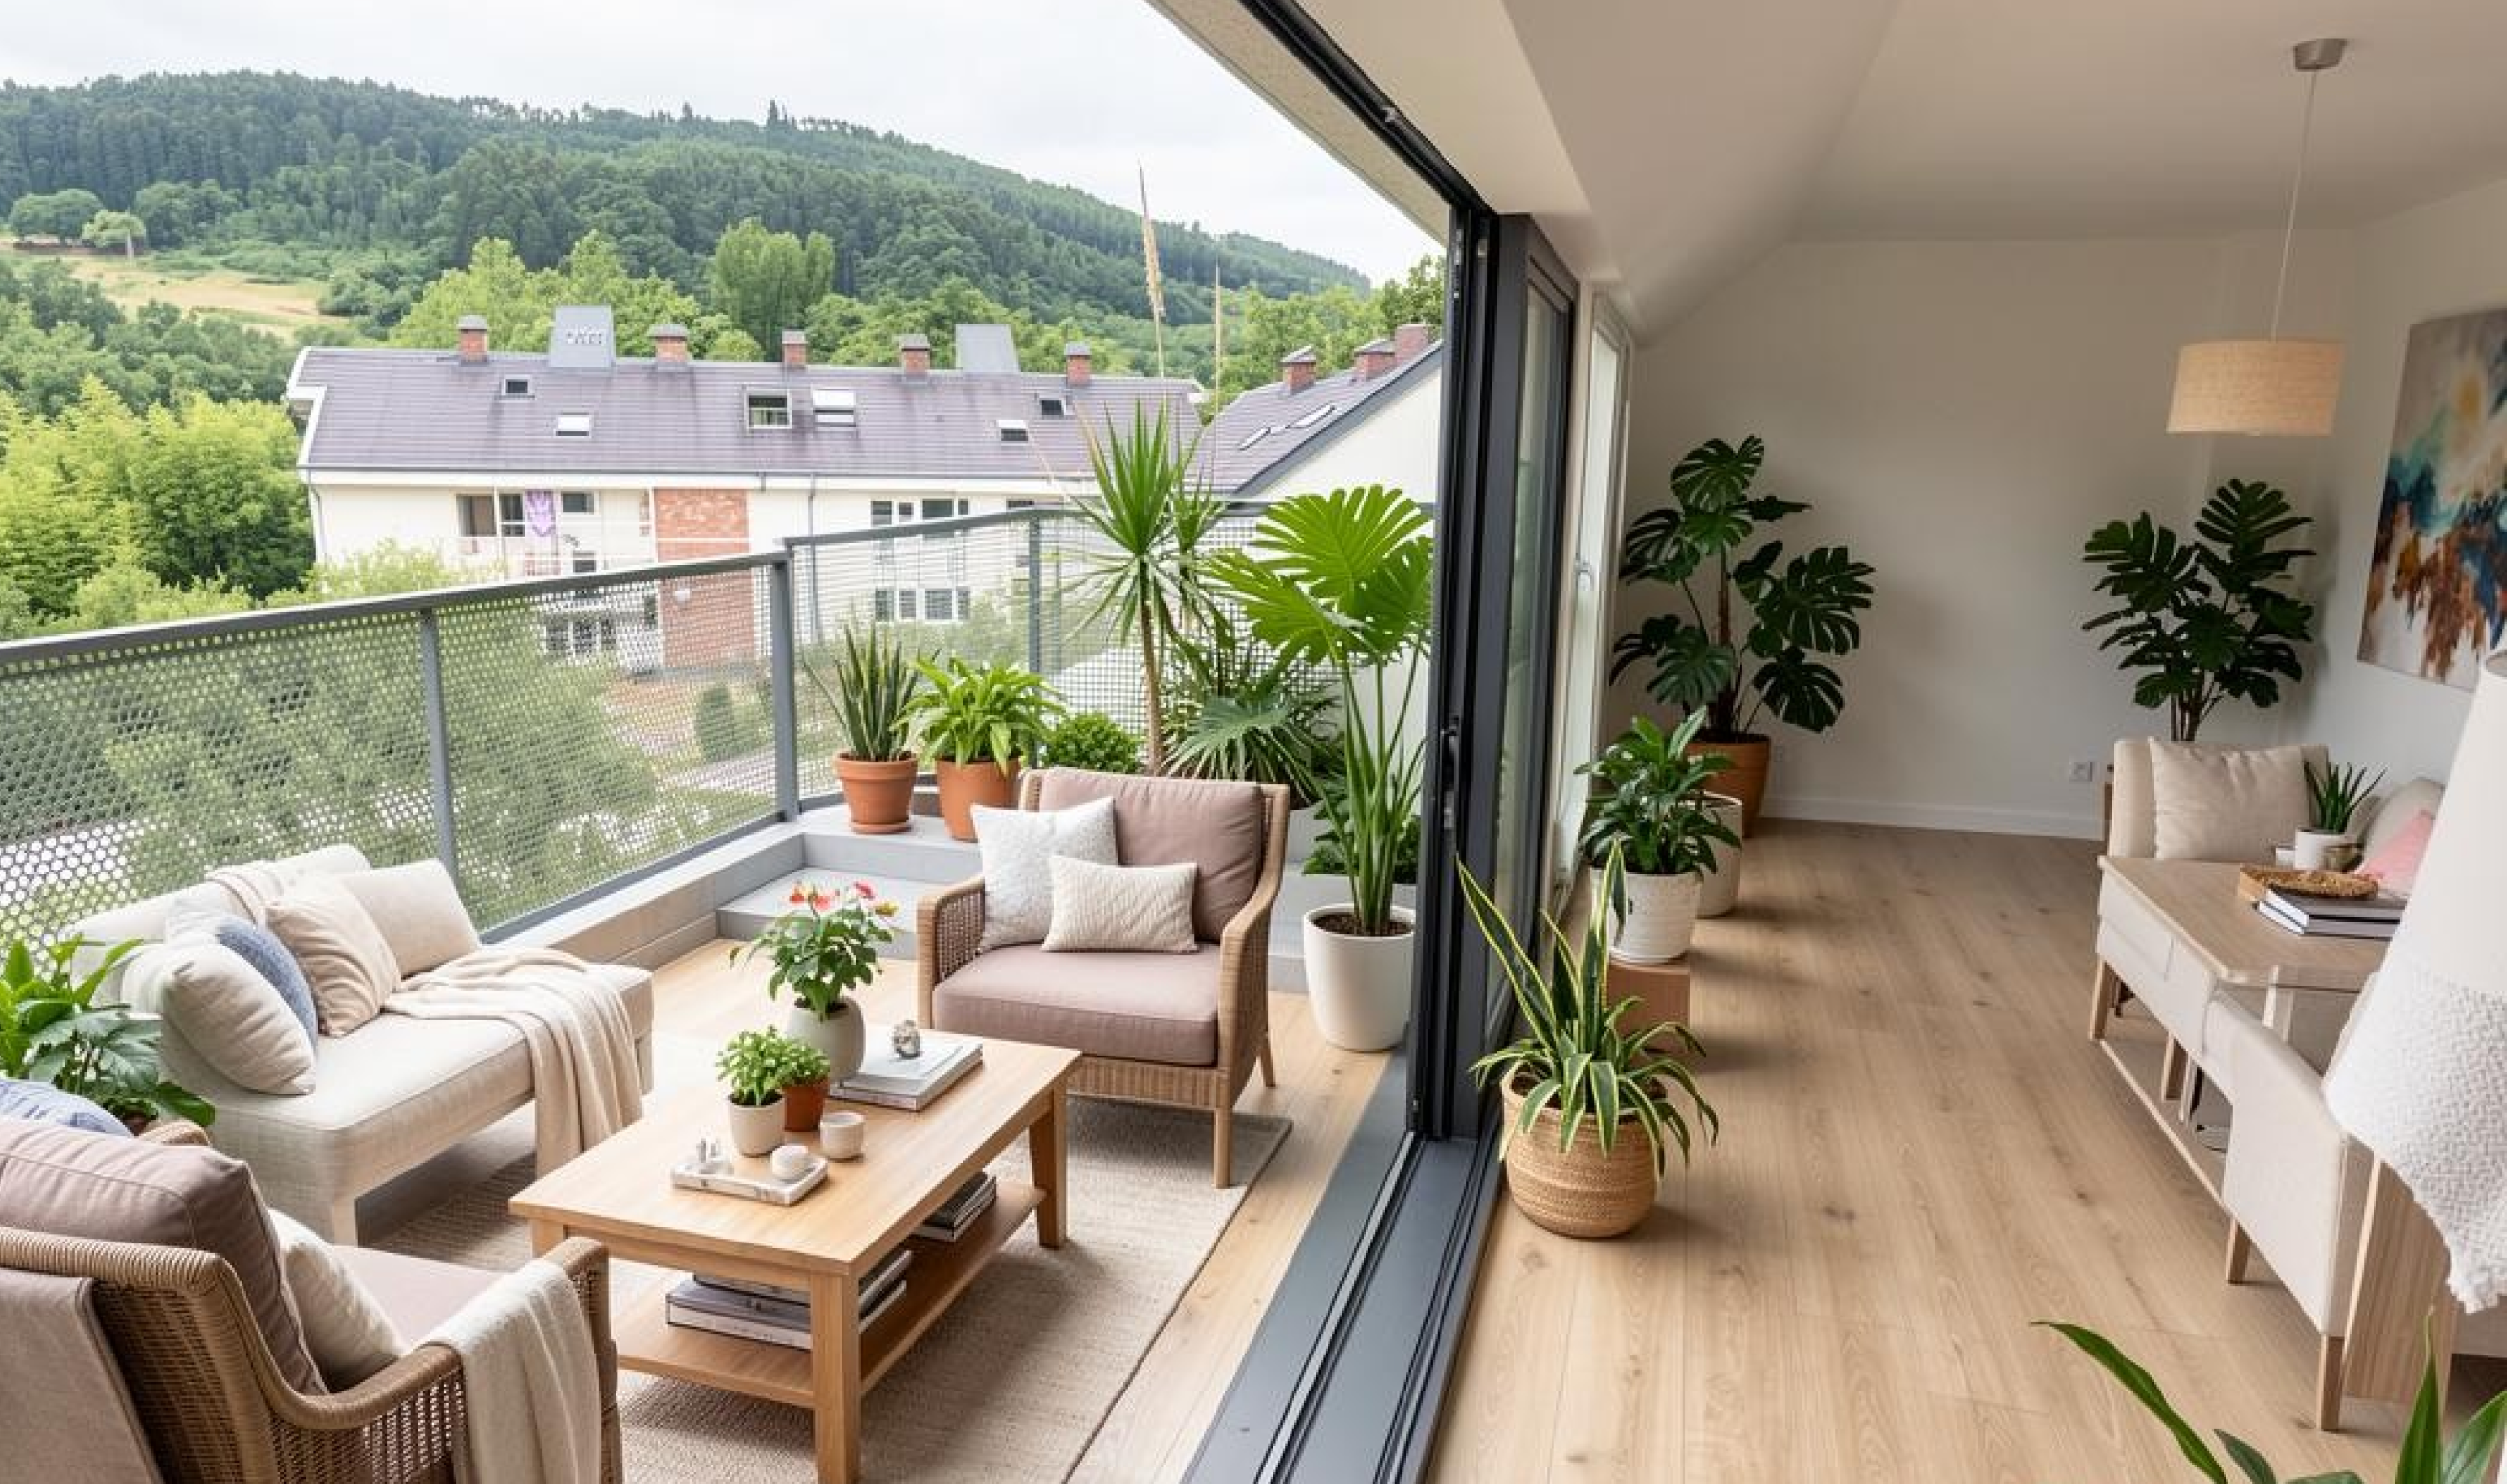 Imagen: Wecity
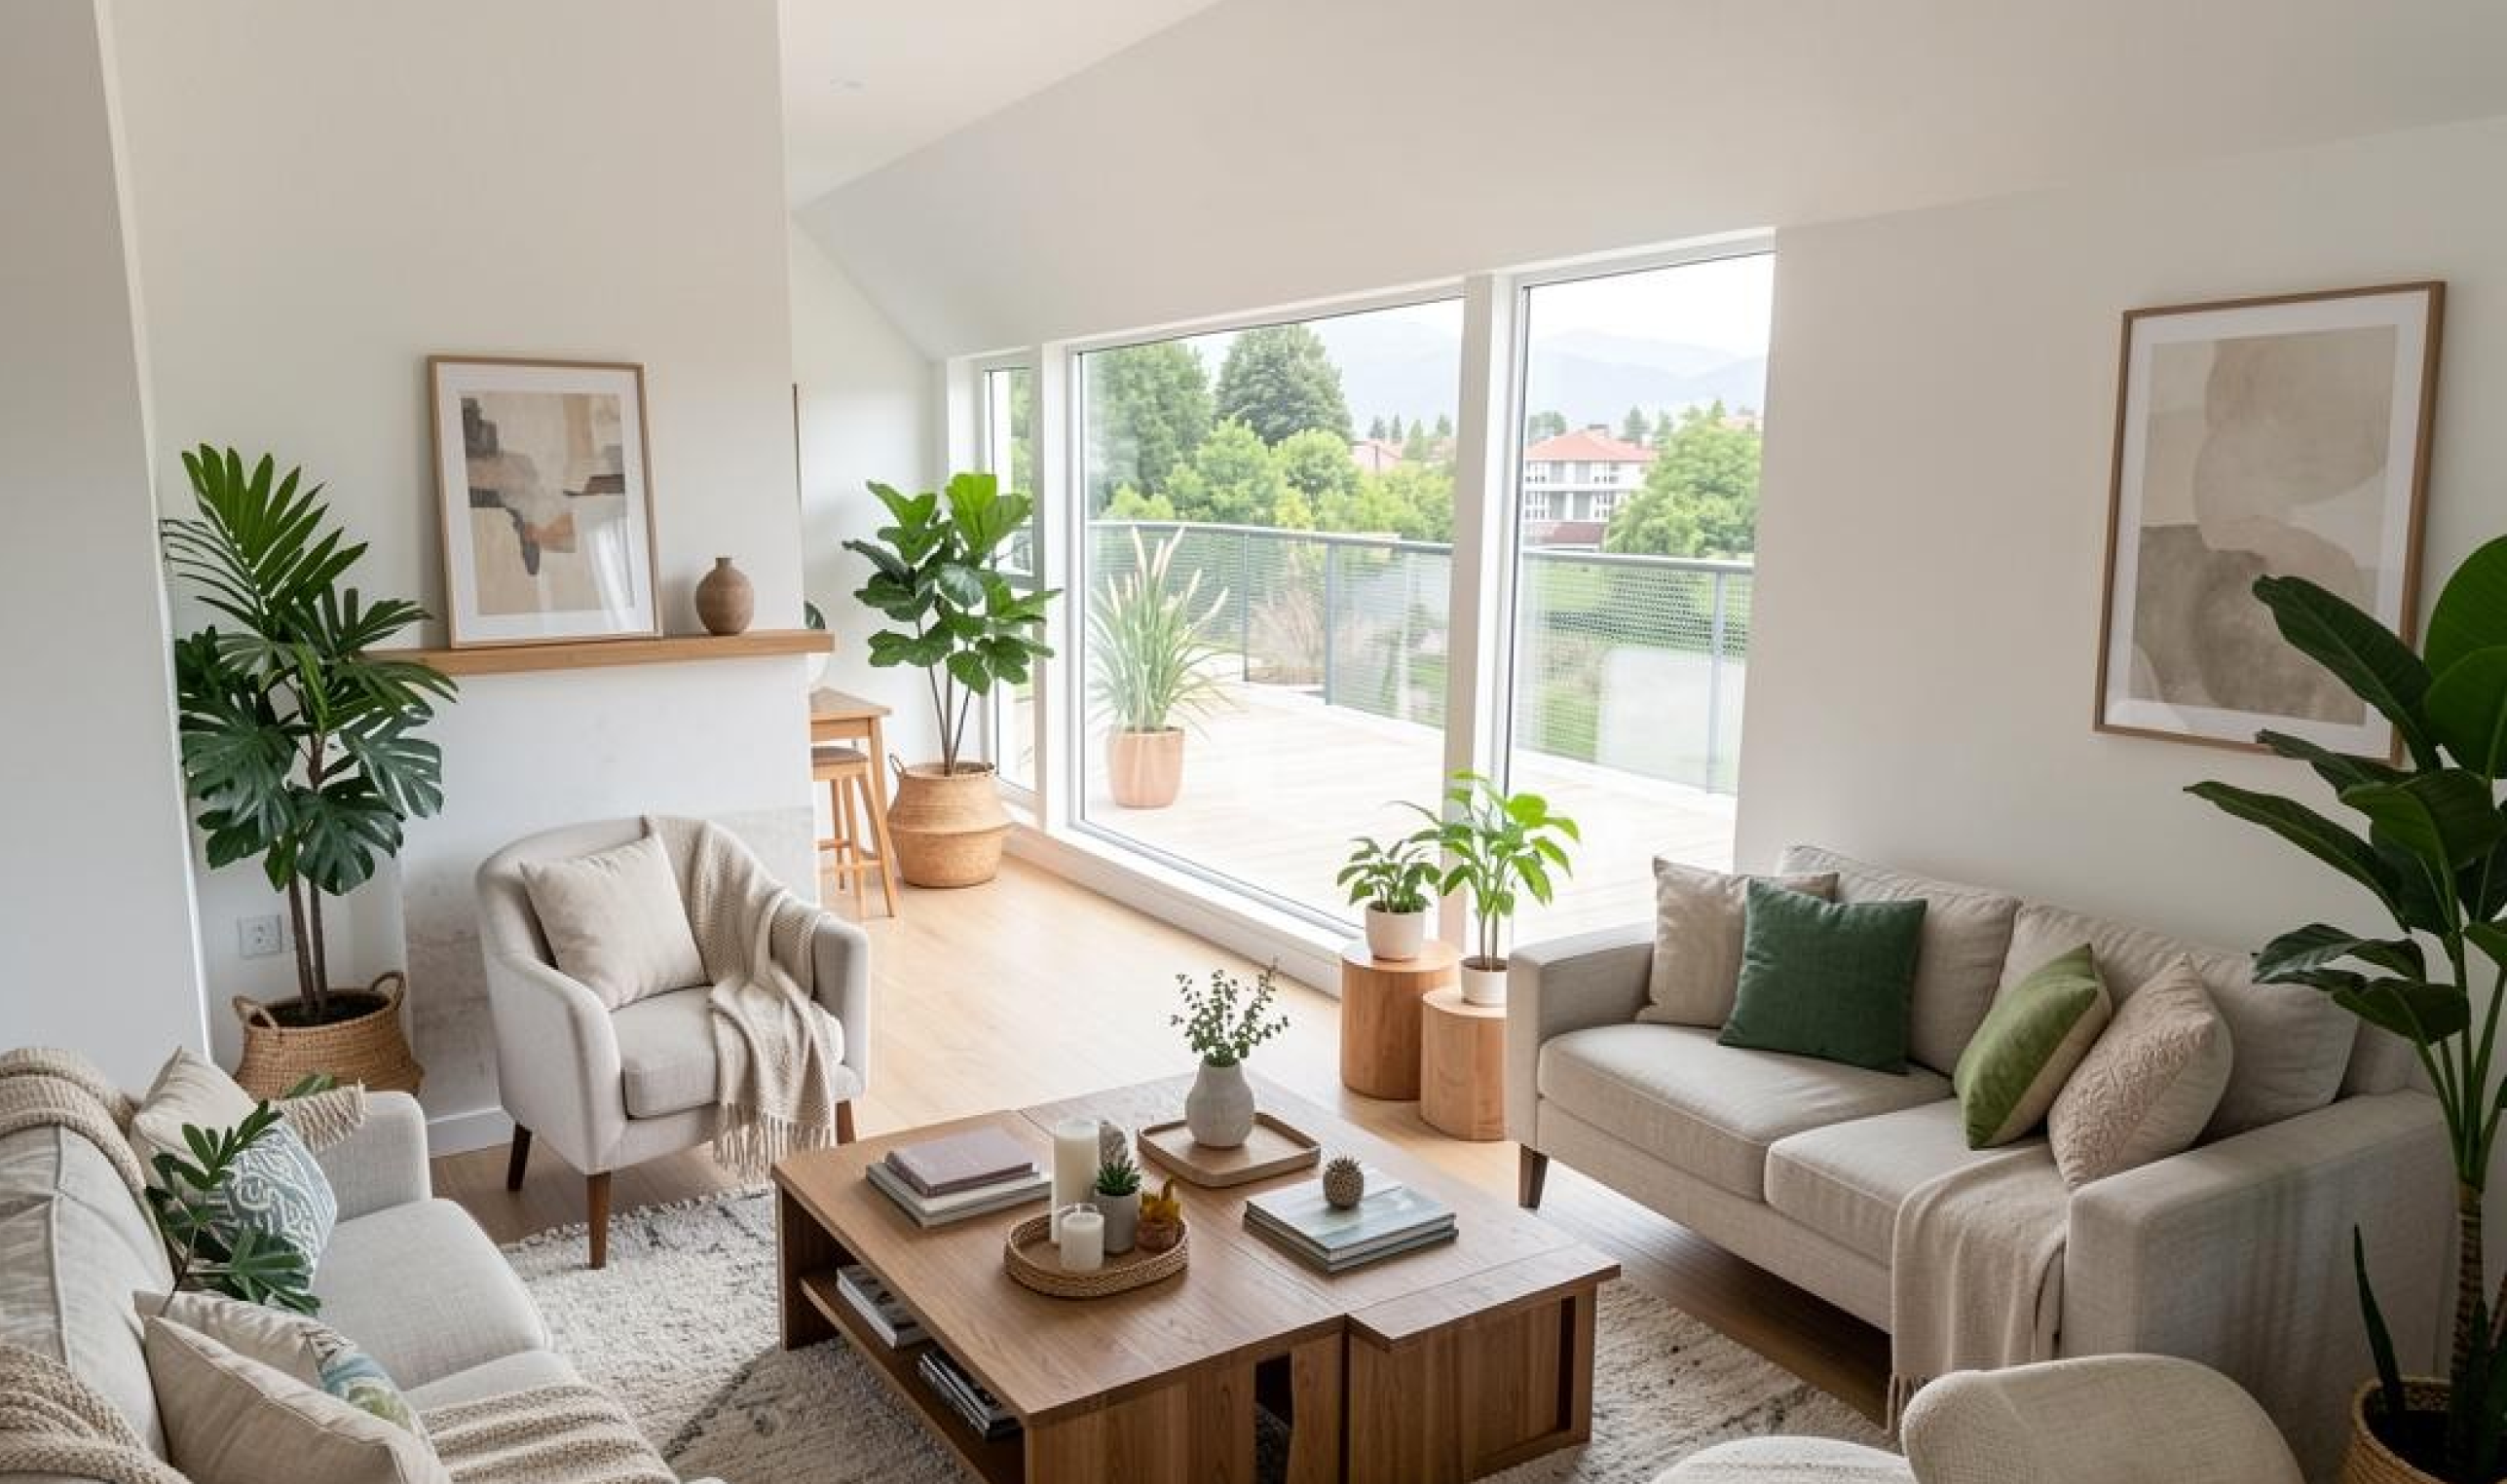 Imagen: Wecity
 Imagen: Wecity
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Castañeda (Cantabria), código INE 39019, identificado a partir de la ubicación («Cantabria») y del título («Cantabria Castañeda») que publica la plataforma: el municipio lo nombra el título.
- Población
- 3 290 habitantes a 1 de enero de 2025 Instituto Nacional de Estadística (INE), Tabla 29005, «Cifras oficiales del padrón por municipio»; capturado el .
- Renta neta media por persona
- 13 961 € al año renta de 2023 El 41 % de la población de España vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estadística (INE), Tabla 30824, «Indicadores de renta media y mediana»; capturado el .
- Valor tasado medio de la vivienda libre
- sin dato el ministerio solo lo publica para municipios de más de 25.000 habitantes, y no da la cifra cuando no hay tasaciones suficientes.
- Paro registrado
- 166 personas septiembre de 2026 5,0 por cada 100 habitantes (calculado por Crowdrater: paro registrado de septiembre de 2026 entre la población a 1 de enero de 2025. No es la tasa de paro, que se mide sobre la población activa). Servicio Público de Empleo Estatal (SEPE), «Paro registrado por municipios desglosado por sexo, tramos de edad y sector de la actividad económica» (fichero anual de datos abiertos); capturado el .
Elaboración propia con datos extraídos del sitio web del INE: www.ine.es. Fuente: Servicio Público de Empleo Estatal (SEPE). Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el con una versión anterior de nuestra metodología (fórmula 2.3.0), sobre la misma nota que hoy, 7,46. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Se financia, a través de la plataforma Wecity, un préstamo destinado a la adquisición de unas parcelas y un edificio en Cantabria sobre los que se desarrollará una promoción residencial. La operación se articula como deuda: el inversor presta su capital al promotor y este devuelve principal e intereses. Se financia la primera fase de la promoción, que incluye viviendas con garaje y trastero. La plataforma está registrada como PSFP en la CNMV, según la comprobación que hacemos nosotros contra el registro, no según su propia declaración.
Ubicación
El proyecto se denomina Cantabria Castañeda y la documentación lo sitúa en Cantabria. Según esa misma documentación, el solar sobre el que se desarrolla la promoción tiene licencia de obras concedida y las obras presentan un avance relevante. La promoción se plantea en varias fases y esta operación financia la primera de ellas. La documentación no detalla el entorno, la demanda de la zona ni los precios de la vivienda en el área.
Economía
Los fondos del préstamo se aplican por completo a la compra del activo. El promotor aporta fondos propios en el momento de la firma, también destinados a la adquisición. La plataforma declara una rentabilidad anual del 11 %, un plazo de 12 meses y un ticket mínimo de 500 €. Los intereses se pagan al vencimiento. No contamos con el importe total del préstamo, la tasación del activo ni el detalle de preventas para esta nota.
Garantías y estructura
El préstamo cuenta con una hipoteca de primer rango sobre el activo, según declara la plataforma. El LTV sobre la primera disposición es del 15,03 %, también declarado por la plataforma. La constitución, conservación y, en su caso, ejecución de la garantía corresponden a un agente de garantías externo a la plataforma, y el uso de los fondos por parte del promotor está monitorizado por una empresa también externa. En caso de concurso del promotor, la hipoteca sitúa a los inversores entre los acreedores con privilegio especial, con las excepciones que contempla la ley concursal. No tenemos el LTV sobre el edificio terminado.
Situación comercial y salida
La comercialización de la promoción acaba de iniciarse y, según la documentación, no hay unidades vendidas. La devolución del préstamo se apoya en la financiación bancaria que el promotor prevé incorporar. Los intereses se abonan al vencimiento, no de forma periódica. La documentación no concreta plazos ni condiciones de esa financiación bancaria.
Ventajas
- Rentabilidad La dimensión de rentabilidad puntúa en banda alta, con una subnota de 8,5 y una confianza del 100 %, y aporta 2,12 de los 2,5 puntos posibles. La plataforma declara una rentabilidad anual del 11 % para un plazo de 12 meses, con pago de intereses al vencimiento.
- Garantías La dimensión de garantías es la de mayor peso de la fórmula, un 30 %, y puntúa en banda alta con una subnota de 9,25 y una confianza del 77 %. Aporta 2,77 de los 3,0 puntos posibles. La plataforma declara una hipoteca de primer rango sobre el activo y un LTV del 15,03 % sobre la primera disposición.
- Licencia y preventas La dimensión de mercado puntúa en banda alta, con una subnota de 9,0 y una confianza del 80 %, y aporta 1,8 de los 2,0 puntos posibles, con una pérdida de 0,2 puntos respecto a su máximo.
Desventajas y riesgos
- Promotor La dimensión de promotor es la que más frena la nota: puntúa en banda baja, con una subnota de 3,05 y una confianza del 20 %, y solo aporta 0,76 de los 2,5 puntos posibles, con una pérdida de 1,74 puntos. La información disponible sobre el promotor es parcial y con muy poca confianza.
- Garantías La confianza en la dimensión de garantías es del 77 %, no completa, y no tenemos el LTV sobre el edificio terminado, un dato que ayudaría a valorar la cobertura una vez construido. Una hipoteca de primer rango es una estructura de prelación de créditos, no una garantía de cobro.
- Rentabilidad Los intereses se abonan al vencimiento y no de forma periódica, de modo que un retraso o un incumplimiento afecta a la totalidad del rendimiento esperado. La dimensión de rentabilidad pierde 0,38 puntos respecto a su máximo.
- Licencia y preventas La dimensión de mercado pierde 0,2 puntos respecto a su máximo y su confianza es del 80 %, no completa. La documentación no aporta datos sobre la demanda de la zona ni sobre precios de la vivienda en el área.
Conclusión
La nota del proyecto es 7,46 sobre 10, con una confianza del 69 %, por encima del umbral del 60 %. Tres de las cuatro dimensiones puntúan en banda alta —rentabilidad, garantías y mercado—, mientras que el promotor puntúa en banda baja con una confianza del 20 % y es el principal lastre. La estructura de garantías y el LTV declarado sostienen la nota; la información sobre el promotor y la ausencia del LTV sobre edificio terminado son los puntos que un inversor debería mirar con más detenimiento.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.