Análisis y valoración del proyecto Lleida Pi i Margall de Wecity
Wecity ronda cerrada
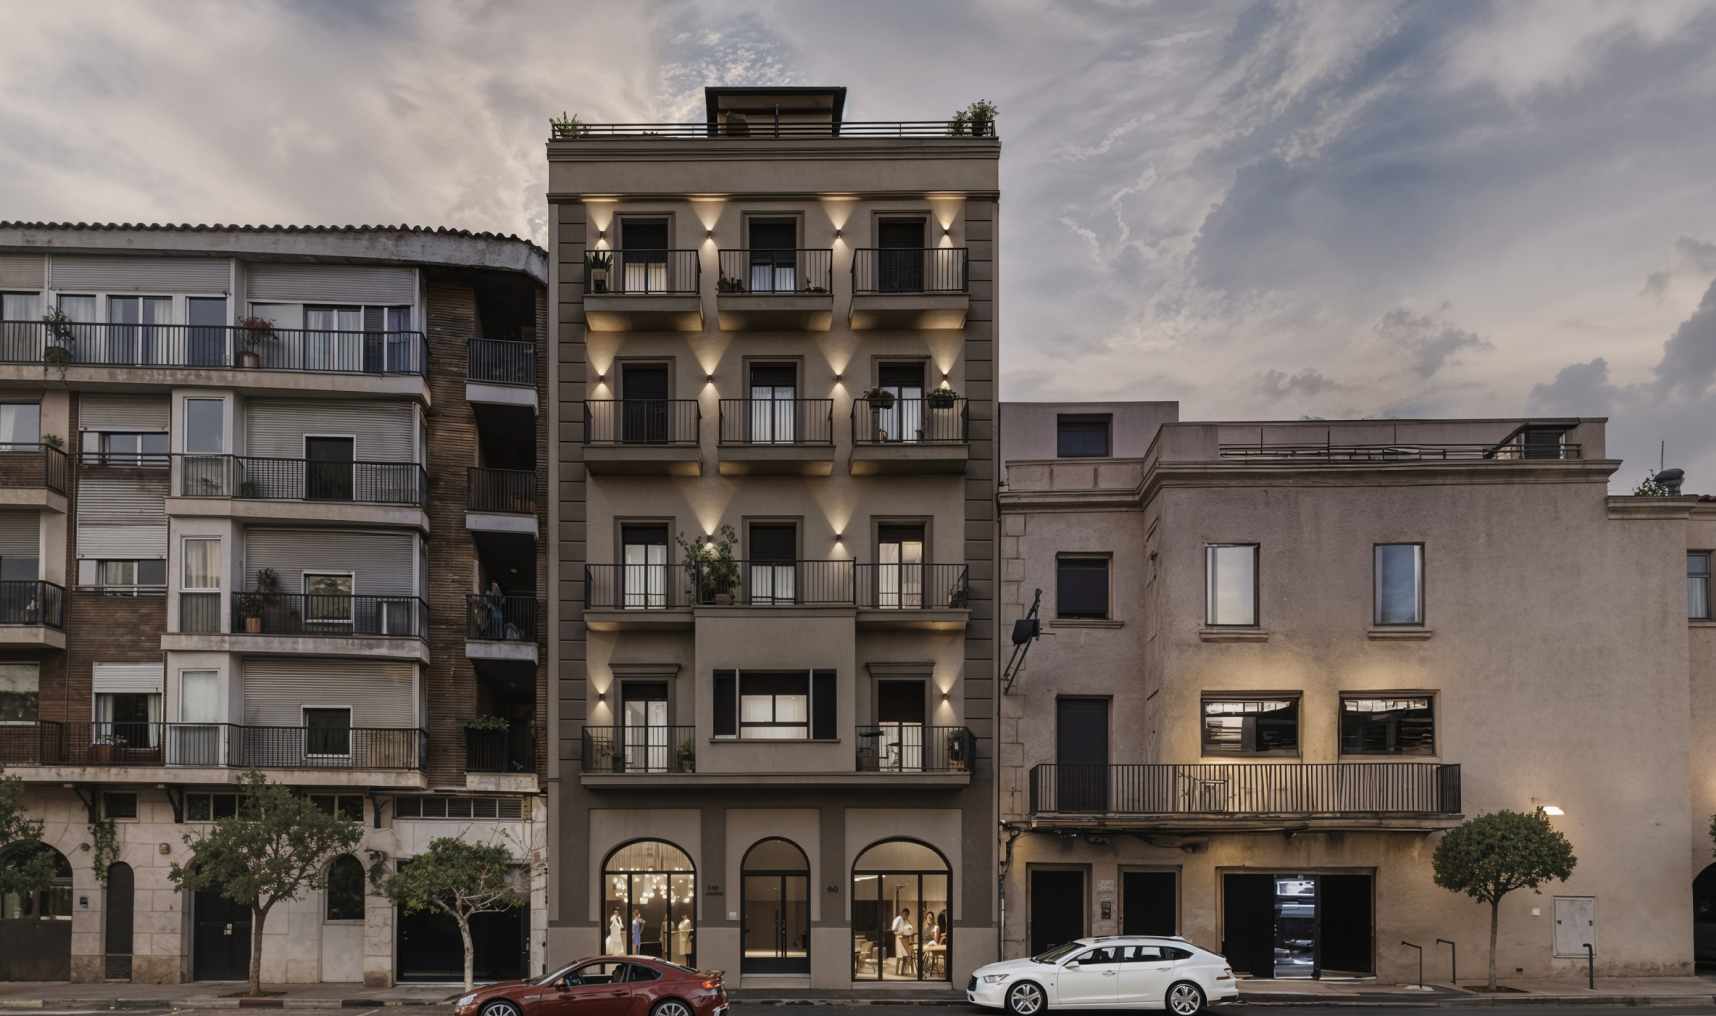 Imagen: Wecity
Nota: 6,23 /10 confianza global: 69 % nota calculada el 2026-11-15
Plataforma WecityUbicación LleidaModalidad Deuda / préstamoImporte 800 000 €Plazo 18 mesesRentabilidad anual 11,25 %
Proyecto Wecity en Lleida
Préstamo hipotecario de 800.000 € a 18 meses, con interés fijo del 11,25% anual, para financiar la rehabilitación de un edificio de 10 viviendas y 2 locales comerciales en la calle Pi i Margall, 40, Lleida. El promotor Terranest Capital S.L. aporta 688.423 € y tiene reservadas 4 de las 10 viviendas (40%).
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 8,70 con datos pesa el 25 % de la fórmula; aporta 2,17 de los 2,50 puntos que podría aportar
- Garantías 8,25 con datos, en parte pesa el 30 % de la fórmula; aporta 2,48 de los 3,00 puntos que podría aportar
- Promotor 3,12 con datos, en parte pesa el 25 % de la fórmula; aporta 0,78 de los 2,50 puntos que podría aportar
- Licencia y preventas 4,00 con datos, en parte pesa el 20 % de la fórmula; aporta 0,80 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el .
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Plataforma
- Wecity Registrarse en Wecity Ver el proyecto en Wecity Código de Crowdrater en Wecity: GIAPUC.
- Abrió
- Localización
- Lleida
- Modalidad
- Deuda / préstamo
- Importe objetivo
- 800 000 €
- Ticket mínimo
- 500 €
- Rating de Wecity
- A
Rentabilidad y plazo
- Rentabilidad anual
- 11,25 %
- Plazo
- 18 meses
- Rentabilidad total
- 16,88 %
Características del inmueble
- Tipo de activo
- Residencial
- Viviendas
- 10 viviendas
Situación urbanística y construcción
- Licencia de obras
- Licencia no solicitada
Promotor
- Promotor
- Terranest Capital S.L
- Capital comprometido
- 688 423 €
Garantías
- Garantía
- Hipoteca de primer rango
- LTV (1ª disposición)
- 14,24 %
- LTV sobre edificio terminado (HET)
- 35,50 %
- Tasación actual
- 1 174 042 €
- Tasación del edificio terminado
- 2 253 056 €
- LTV del préstamo completo sobre la tasación actual
- 68,14 %
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- En curso
- Preventas
- 40,00 %
 Imagen: Wecity
 Imagen: Wecity
 Imagen: Wecity
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Lleida (Lleida), código INE 25120, identificado a partir de la ubicación que publica la plataforma («Lleida»).
- Población
- 146 266 habitantes a 1 de enero de 2025 Instituto Nacional de Estadística (INE), Tabla 29005, «Cifras oficiales del padrón por municipio»; capturado el .
- Renta neta media por persona
- 15 062 € al año renta de 2023 El 55 % de la población de España vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estadística (INE), Tabla 30824, «Indicadores de renta media y mediana»; capturado el .
- Valor tasado medio de la vivienda libre
- 1 369 €/m² segundo trimestre de 2026; 450 tasaciones Ministerio de Vivienda y Agenda Urbana, Tabla 4, «Valor tasado medio de vivienda libre de los municipios mayores de 25.000 habitantes» (fichero 35103500.XLS); capturado el .
- Paro registrado
- 7 058 personas septiembre de 2026 4,8 por cada 100 habitantes (calculado por Crowdrater: paro registrado de septiembre de 2026 entre la población a 1 de enero de 2025. No es la tasa de paro, que se mide sobre la población activa). Servicio Público de Empleo Estatal (SEPE), «Paro registrado por municipios desglosado por sexo, tramos de edad y sector de la actividad económica» (fichero anual de datos abiertos); capturado el .
Elaboración propia con datos extraídos del sitio web del INE: www.ine.es. Origen de los datos: Ministerio de Vivienda y Agenda Urbana. Fuente: Servicio Público de Empleo Estatal (SEPE). Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 6,13 (fórmula 1.0.0). La nota de hoy es 6,23. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Se financia con deuda la rehabilitación de un edificio residencial en Lleida que combina diez viviendas y dos locales comerciales. Una sociedad promotora pide a través de la plataforma un préstamo destinado íntegramente a cubrir costes de obra, con vencimiento previsto en dieciocho meses. La operación se instrumenta como préstamo hipotecario de primer rango sobre el propio activo. La devolución del principal y de los intereses se apoya en la venta y entrega de las viviendas una vez terminadas las obras. La plataforma figura inscrita como proveedor de servicios de financiación participativa (PSFP) en el registro de la CNMV.
Ubicación
El proyecto se sitúa en Lleida, en la calle Pi i Margall, según la dirección que acompaña a la oportunidad. La documentación lo coloca en una zona consolidada de la ciudad, a pocos minutos de un gran eje comercial peatonal con tiendas, restaurantes y servicios, y con colegios y supermercados cerca. Menciona también buenas conexiones con el resto de la ciudad, la cercanía a varios hitos históricos y culturales y paseos junto al río. Más allá de esa descripción del entorno, no se detallan cifras de precios ni de demanda de la zona.
Economía
La financiación se destina por completo a costes de obra. La plataforma declara una rentabilidad anual del 11,25 %, un plazo de dieciocho meses y un ticket mínimo de 500 euros. Declara además un LTV del 14,24 % sobre la primera disposición y del 35,5 % sobre el edificio ya terminado. Según la documentación, el promotor ha aportado fondos propios para la adquisición del activo y para costes técnicos, demolición interior y licencias; esa aportación no aparece entre las cifras publicadas. Parte de las viviendas está reservada, y la documentación no detalla el precio de venta previsto.
Garantías y estructura
El préstamo lleva hipoteca de primer rango sobre el activo, según lo que declara la plataforma. La documentación añade que la constitución, conservación, gestión y, en su caso, ejecución de la garantía quedan en manos de un agente externo a la plataforma. En un escenario de concurso del promotor, los créditos de los inversores tendrían la consideración de privilegio especial por estar cubiertos con hipoteca, con las salvedades que marca la normativa concursal. El destino de los fondos se justifica en cada disposición y lo vigila una empresa externa.
Situación comercial y salida
Parte de las viviendas ya está reservada, según la documentación, que no publica el importe ni el calendario de esas reservas. Los intereses se pagan al vencimiento y no de forma periódica. La devolución del préstamo a los inversores está prevista con la venta y entrega de las viviendas. No existe un mercado de negociación activo para este tipo de préstamo, de modo que ceder la posición antes del vencimiento puede resultar difícil o no ser posible.
Ventajas
- Rentabilidad Puntúa en banda alta, con una subnota de 8,7 sobre 10 y una confianza del 100 %. Aporta 2,17 de los 2,5 puntos que tiene disponibles, sobre un peso del 25 % en la fórmula. La plataforma declara una rentabilidad anual del 11,25 % para un plazo de dieciocho meses.
- Garantías Puntúa en banda alta, 9,26 sobre 10, y aporta 2,78 de los 3 puntos disponibles sobre el peso más alto de la fórmula, el 30 %. La confianza es del 70 % y el dato llega en parte: lo conocido apunta a una estructura con hipoteca de primer rango, sin que el cuadro esté completo.
Desventajas y riesgos
- Licencia y preventas Es la dimensión peor puntuada: subnota 4,0 sobre 10, banda baja, y una aportación de 0,80 sobre los 2 puntos posibles, con un peso del 20 %. La confianza es del 80 %, de modo que la debilidad no viene de falta de datos. La documentación describe el entorno urbano, pero no da cifras de precios ni de demanda de la zona.
Lo que no sabemos
- Promotor No tenemos ningún dato sobre el promotor: ni solvencia, ni experiencia, ni historial de pago. Esta dimensión pesa el 25 % de la fórmula y deja de aportar 2,12 puntos. Al tratarse de una ausencia y no de una mala señal, no la calificamos ni bien ni mal, y no afirmamos de quién depende que no la tengamos.
Conclusión
La nota queda en 6,13 sobre 10, con una confianza del 62 %, justo por encima del umbral del 60 %. La sostienen una rentabilidad bien puntuada y una garantía hipotecaria de primer rango; la frenan un mercado flojo y, sobre todo, la ausencia total de información sobre el promotor, que pesa una cuarta parte de la fórmula. Quien lea esto decide con eso delante: una estructura razonable y un hueco de información importante.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.