Análisis y valoración del proyecto Lucca San Concordio de Wecity
Wecity ronda cerrada
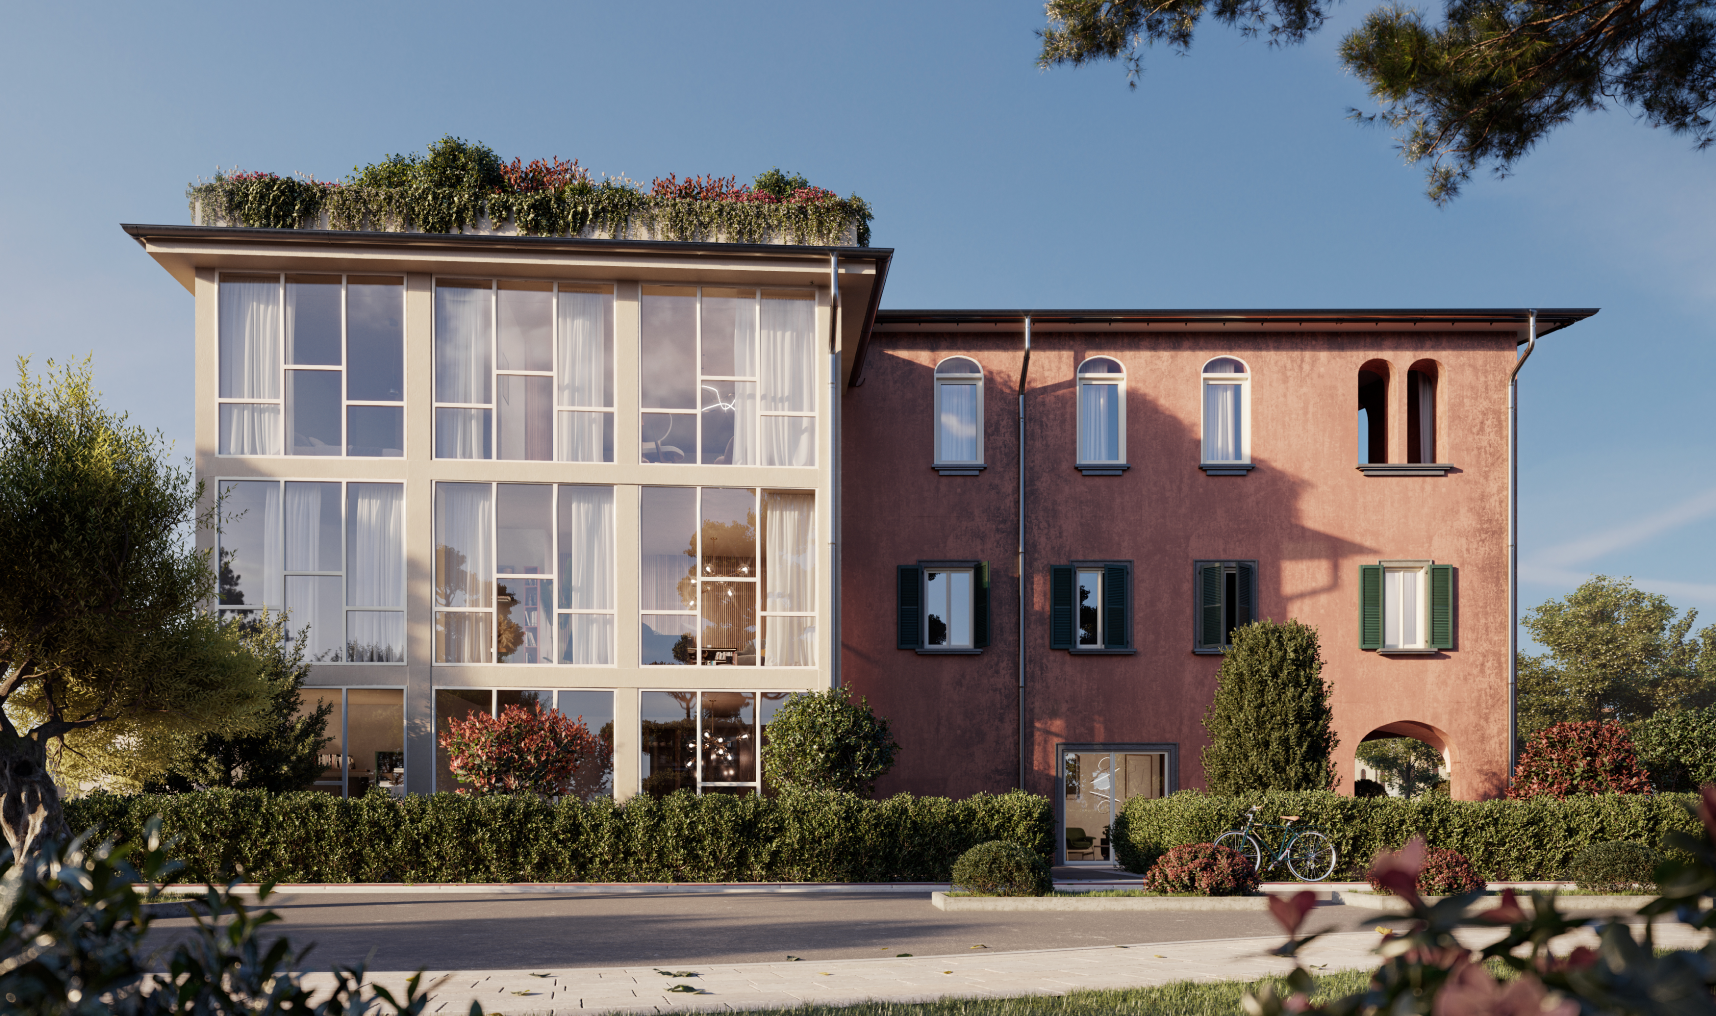 Imagen: Wecity
Nota: 7,75 /10 confianza global: 73 % nota calculada el 2026-11-15
Plataforma WecityUbicación Lucca, ItaliaModalidad Deuda / préstamoImporte 1 100 000 €Plazo 12 mesesRentabilidad anual 11,25 %
Proyecto Wecity en Lucca, Italia
Préstamo hipotecario de primer rango a tipo fijo del 11,25% anual, con plazo de 12 meses prorrogable 6, para adquirir y rehabilitar un edificio en Via Teresa Bandettini 580, Lucca (Italia). El inmueble se destinará a 11 apartamentos y 22 plazas de parking, con licencia concedida en 2025 y 1 de 11 viviendas vendidas (9%).
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 8,57 con datos pesa el 25 % de la fórmula; aporta 2,14 de los 2,50 puntos que podría aportar
- Garantías 8,63 con datos, en parte pesa el 30 % de la fórmula; aporta 2,59 de los 3,00 puntos que podría aportar
- Promotor 4,87 con datos, en parte pesa el 25 % de la fórmula; aporta 1,22 de los 2,50 puntos que podría aportar
- Licencia y preventas 9,00 con datos, en parte pesa el 20 % de la fórmula; aporta 1,80 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el .
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Plataforma
- Wecity Registrarse en Wecity Ver el proyecto en Wecity Código de Crowdrater en Wecity: GIAPUC.
- Abrió
- Localización
- Lucca, Italia
- Modalidad
- Deuda / préstamo
- Importe objetivo
- 1 100 000 €
- Ticket mínimo
- 500 €
- Rating de Wecity
- A
Rentabilidad y plazo
- Rentabilidad anual
- 11,25 %
- Plazo
- 12 meses
- Rentabilidad total
- 11,25 %
- Retención en origen con el convenio (se deduce en la Renta)
- 12 %
Características del inmueble
- Tipo de activo
- Residencial
- Viviendas
- 11 viviendas
Situación urbanística y construcción
- Licencia de obras
- Licencia concedida
Promotor
- Promotor
- Effea srl
- Capital propio del promotor
- 31,97 %
- Capital comprometido
- 1 063 000 €
Garantías
- Garantía
- Hipoteca de primer rango
- LTV (1ª disposición)
- 39,91 %
- LTV sobre edificio terminado (HET)
- 43,98 %
- Tasación actual
- 2 756 000 €
- Tasación del edificio terminado
- 4 774 000 €
- LTV del préstamo completo sobre la tasación actual
- 39,91 %
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- En curso
- Preventas
- 9,00 %
 Imagen: Wecity
 Imagen: Wecity
 Imagen: Wecity
 Imagen: Wecity
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Lucca (Lucca, Italia), código Istat IT046017, identificado a partir de la ubicación que publica la plataforma («Lucca, Italia»).
- Población residente
- 88 464 habitantes a 1 de enero de 2026 (estimación) Istituto Nazionale di Statistica (Istat), Fichero «POSAS_<año>_it_Comuni», fila de total (edad 999); capturado el .
- Renta imponible media por declarante (IRPEF)
- 27 121 € al año renta de 2024; 64 905 declarantes El 73 % de la población de Italia vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Ministero dell'Economia e delle Finanze (MEF), «Reddito imponibile»: importe total ÷ número de declarantes, por municipio; capturado el .
Fuente: Istat. Fuente: Ministero dell'Economia e delle Finanze – Dipartimento delle Finanze. Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 7,30 (fórmula 1.0.0). La nota de hoy es 7,75. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Se financia, mediante financiación participativa, un préstamo hipotecario a tipo fijo destinado a comprar y rehabilitar un edificio en Lucca. El promotor recibe el capital en dos fases y esta primera se dirige a la adquisición y a la obra. Los inversores aportan desde un mínimo de 500 € y cobran un interés fijo declarado del 11,25 % anual. La devolución se apoya en la venta posterior de las viviendas que se desarrollen en el inmueble.
Ubicación
El proyecto se ubica en Lucca, en la zona que da nombre a la operación. La documentación identifica la dirección del edificio y describe un inmueble urbano que se rehabilitará para uso residencial, con viviendas y plazas de aparcamiento, además de un solar en la misma ubicación. La licencia urbanística ya está obtenida y en vigor. Más allá de eso, la documentación no aporta datos sobre demanda, precios de la zona ni competencia de otros desarrollos, así que del entorno no podemos decir mucho más.
Economía
El préstamo es a tipo fijo del 11,25 % anual, según declara la plataforma, con un plazo de 12 meses y un ticket mínimo de 500 €. Los intereses se pagan al vencimiento. La plataforma declara un LTV del 39,91 % sobre la primera disposición y del 43,98 % sobre el edificio terminado. El promotor aporta fondos propios para esta primera fase del proyecto. En el plano comercial, la documentación indica que la preventa está en una fase muy inicial: solo una parte mínima de las viviendas está ya comprometida.
Garantías y estructura
La garantía declarada por la plataforma es una hipoteca de primer rango sobre el activo. La documentación añade que la constitución, la gestión y, si llega el caso, la ejecución del derecho real quedan en manos de un agente de garantías externo a la plataforma, y que el destino de los fondos se somete a seguimiento por una empresa también ajena a ella. Ante un concurso del promotor, la documentación señala que estos créditos tendrían la consideración de privilegio especial por estar respaldados con hipoteca. La dimensión de garantías puntúa 8,63 sobre diez, en banda alta, pero con una confianza del 70 % y datos solo parciales.
Situación comercial y salida
La salida prevista para el inversor es la venta de las viviendas. La documentación reconoce que la comercialización está poco avanzada, con apenas una parte mínima de las unidades vendida, lo que deja la devolución muy expuesta al ritmo de ventas. Los intereses se abonan al vencimiento, dentro de un plazo ordinario de 12 meses que admite prórroga. La dimensión de mercado puntúa 5,95 sobre diez con una confianza del 80 %, en banda media, y es una de las que más rebajan la nota.
Ventajas
- Rentabilidad La plataforma declara un 11,25 % anual a tipo fijo. La dimensión de rentabilidad puntúa 8,57 sobre diez con una confianza del 100 %, en banda alta, y aporta 2,14 de los 2,5 puntos posibles.
- Garantías Hipoteca de primer rango sobre el activo y LTV declarado del 39,91 % en primera disposición. La dimensión de garantías puntúa 8,63 sobre diez en banda alta y aporta 2,59 de los 3 puntos posibles, con una confianza del 70 %.
Desventajas y riesgos
- Promotor Es la dimensión que más resta: pierde 1,12 puntos de los 2,5 posibles. Puntúa 5,5 sobre diez en banda media y solo tenemos datos parciales sobre el promotor, con una confianza del 40 %, la más baja de las cuatro dimensiones.
- Licencia y preventas Banda media con 5,95 sobre diez y una pérdida de 0,81 puntos. La confianza es del 80 %, pero los datos son parciales y la comercialización está muy poco avanzada, con apenas una parte mínima de las viviendas vendida.
- Garantías Aunque la dimensión está en banda alta, los datos son solo parciales y la confianza se queda en el 70 %, con 0,41 puntos sin capturar. Una hipoteca de primer rango describe la estructura, no asegura el cobro.
- Rentabilidad La dimensión puntúa alto, pero deja 0,36 puntos sin capturar sobre su máximo. La rentabilidad declarada es la del préstamo, no una ganancia ya obtenida.
Conclusión
La nota global es 7,3 sobre 10 con una confianza del 72 %, por encima del umbral del 60 %. La sostienen las garantías y la rentabilidad; la rebajan el promotor y el mercado, que son además las dos dimensiones con información más incompleta. Quien valore invertir aquí debería fijarse en el grado real de avance de las ventas y en cuánto se sabe del promotor, porque de eso depende la devolución.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.