Análisis y valoración del proyecto Madeira Aurora II de Wecity
Wecity ronda cerrada
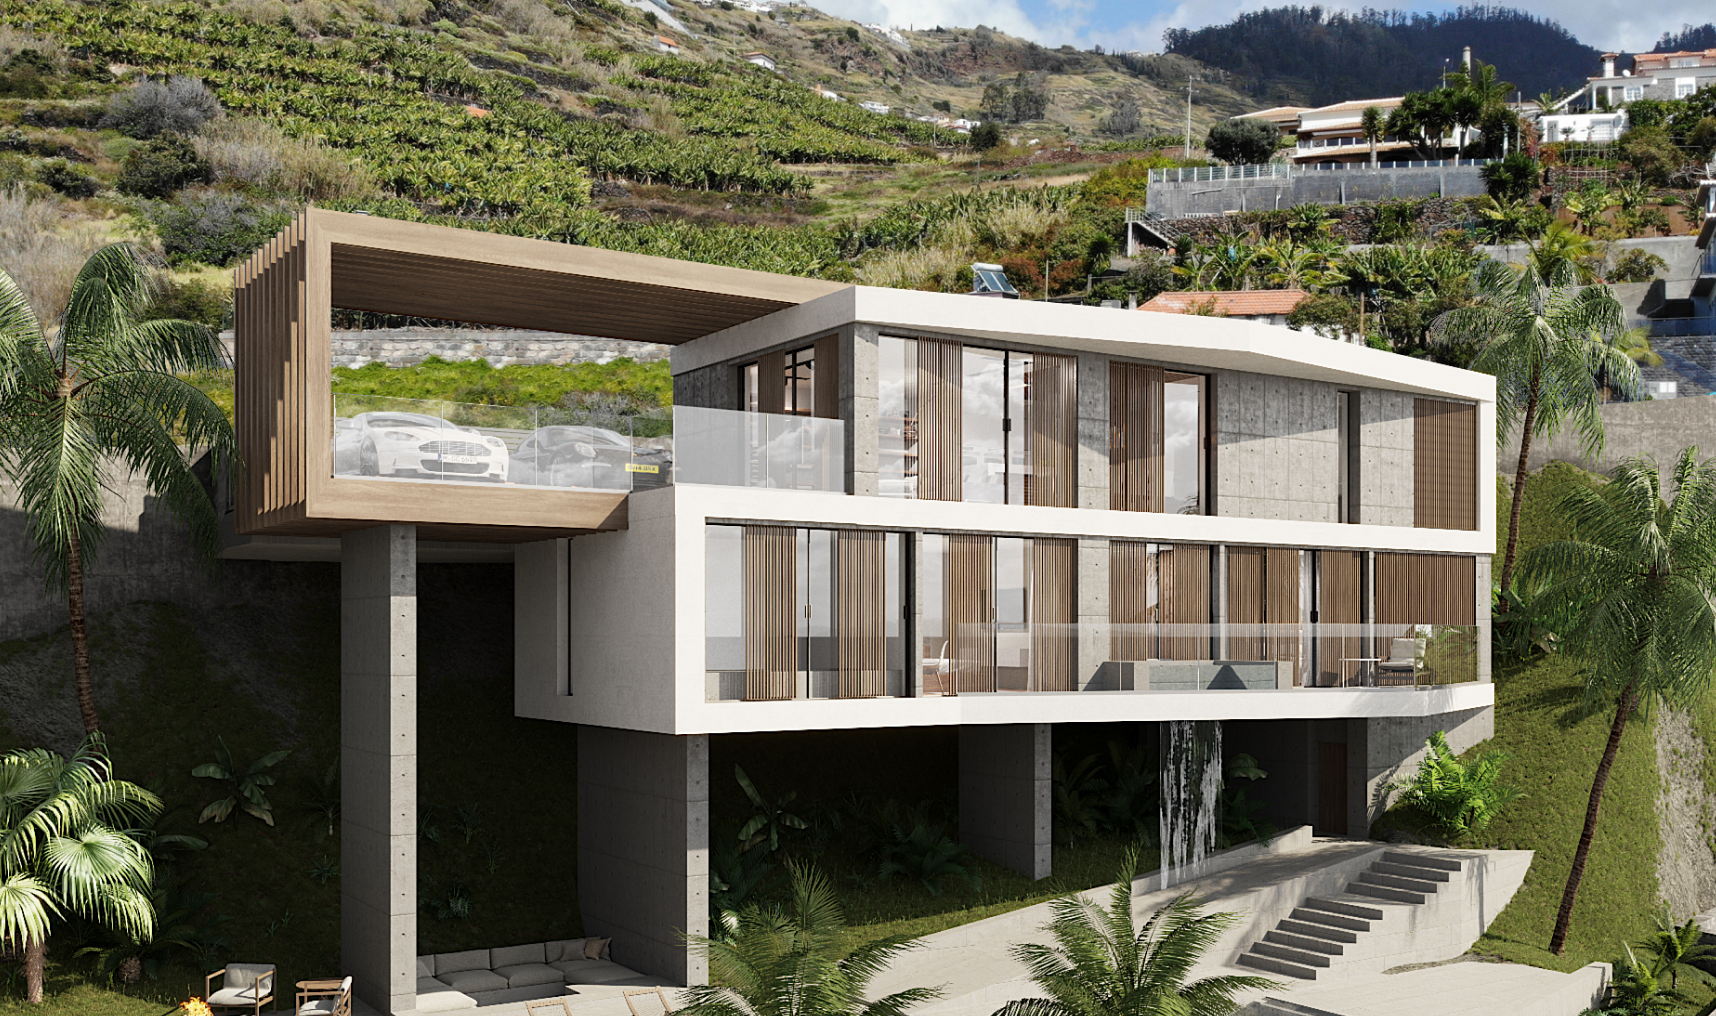 Imagen: Wecity
Nota: 7,52 /10 confianza global: 61 % nota calculada el 2026-11-15
Plataforma WecityUbicación Madeira, PortugalModalidad Deuda / préstamoImporte 650 000 €Plazo 14 mesesRentabilidad anual 12,00 %
Proyecto Wecity en Madeira, Portugal
Préstamo de 650.000 € para financiar la Fase II de las obras de terminación de una vivienda unifamiliar de lujo en Arco da Calheta, Madeira. El préstamo total es de 1.650.000 € en dos fases, con garantía hipotecaria de primer grado, tipo fijo anual del 12% y plazo de 14 meses más 6 de posible prórroga; el promotor ha aportado 1.220.000 €.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 8,82 con datos pesa el 25 % de la fórmula; aporta 2,21 de los 2,50 puntos que podría aportar
- Garantías 8,21 con datos, en parte pesa el 30 % de la fórmula; aporta 2,46 de los 3,00 puntos que podría aportar
- Promotor 4,21 con datos, en parte pesa el 25 % de la fórmula; aporta 1,05 de los 2,50 puntos que podría aportar
- Licencia y preventas 9,00 con datos, en parte pesa el 20 % de la fórmula; aporta 1,80 de los 2,00 puntos que podría aportar; sin preventas publicadas: en deuda, callarlas no resta, y la dimensión vale lo que la licencia
Nota calculada el ; datos del proyecto actualizados el .
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Plataforma
- Wecity Registrarse en Wecity Ver el proyecto en Wecity Código de Crowdrater en Wecity: GIAPUC.
- Abrió
- Localización
- Madeira, Portugal
- Modalidad
- Deuda / préstamo
- Importe objetivo
- 650 000 €
- Ticket mínimo
- 500 €
- Rating de Wecity
- A
Rentabilidad y plazo
- Rentabilidad anual
- 12,00 %
- Plazo
- 14 meses
- Rentabilidad total
- 14,00 %
- Retención en origen con el convenio (se deduce en la Renta)
- 15 %
Características del inmueble
- Tipo de activo
- Residencial
- Viviendas
- 1 viviendas
Situación urbanística y construcción
- Licencia de obras
- Licencia concedida
Promotor
- Promotor
- PROMUGAL UNIPESSOAL LDA
- Proyectos previos del promotor
- 3 proyectos
- Capital comprometido
- 1 220 000 €
Garantías
- Garantía
- Hipoteca de primer rango
- LTV (1ª disposición)
- 50,88 %
- LTV sobre edificio terminado (HET)
- 55,00 %
- Tasación actual
- 2 287 000 €
- Tasación del edificio terminado
- 3 000 000 €
- LTV del préstamo completo sobre la tasación actual
- 28,42 %
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- En curso
- Preventas
- sin dato
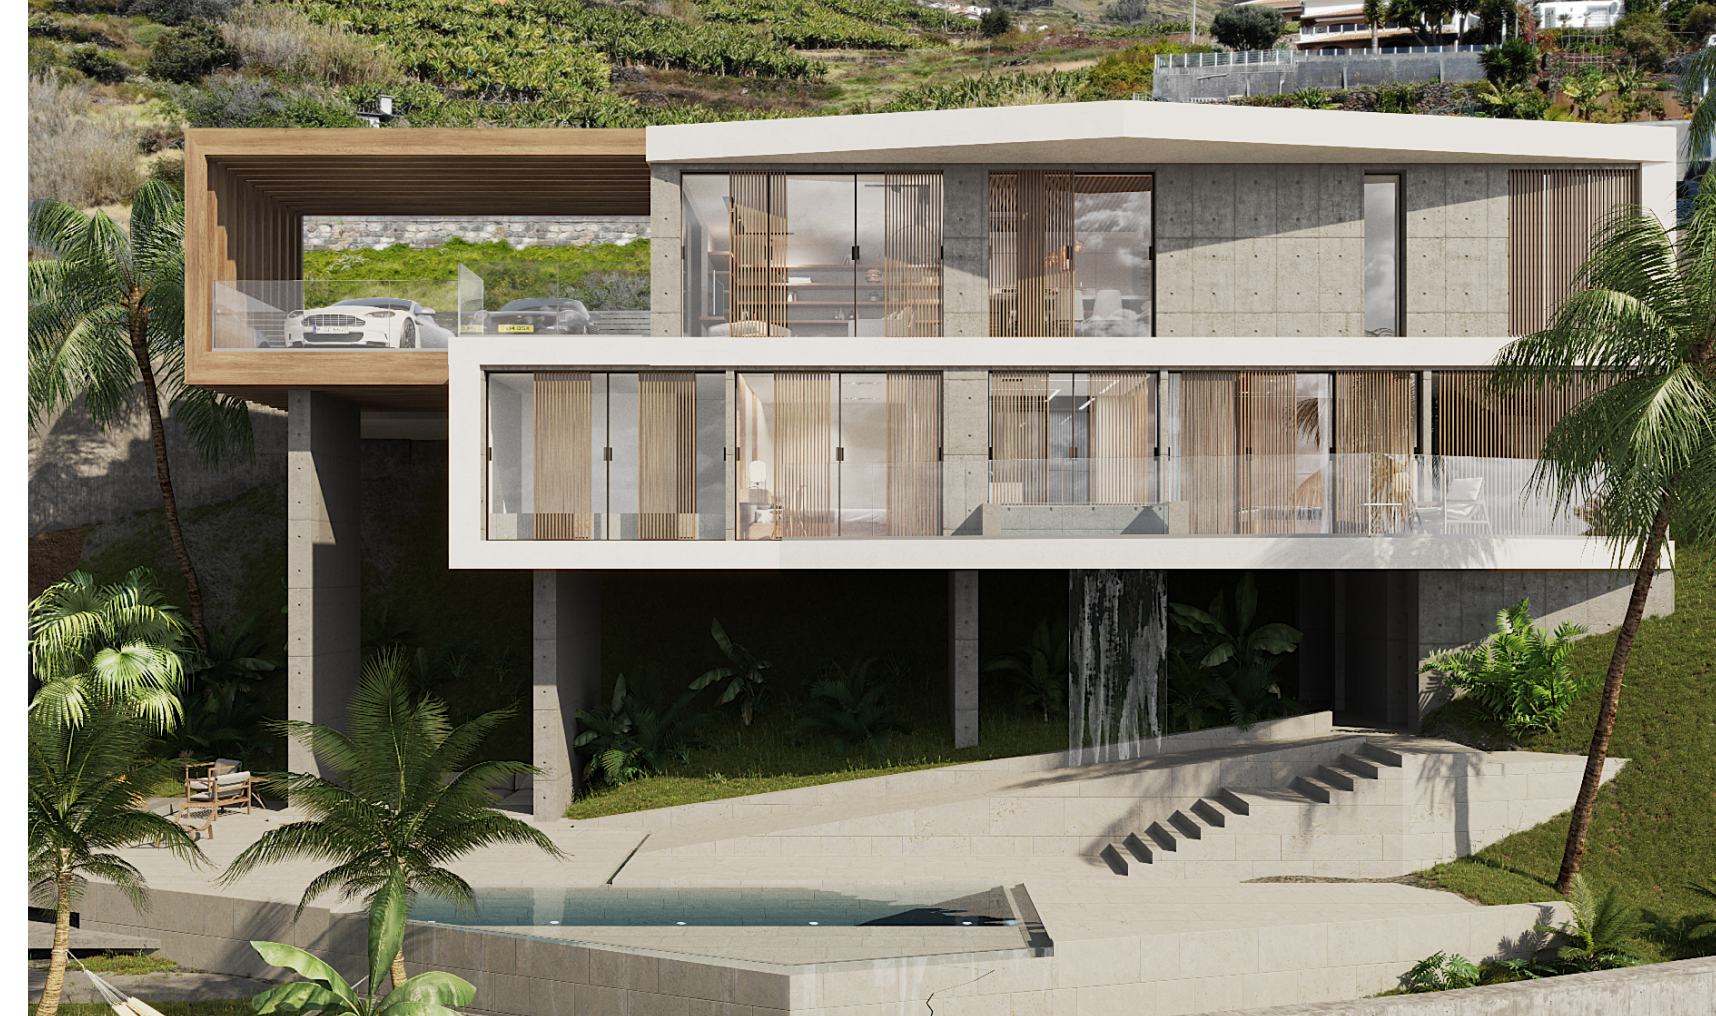 Imagen: Wecity
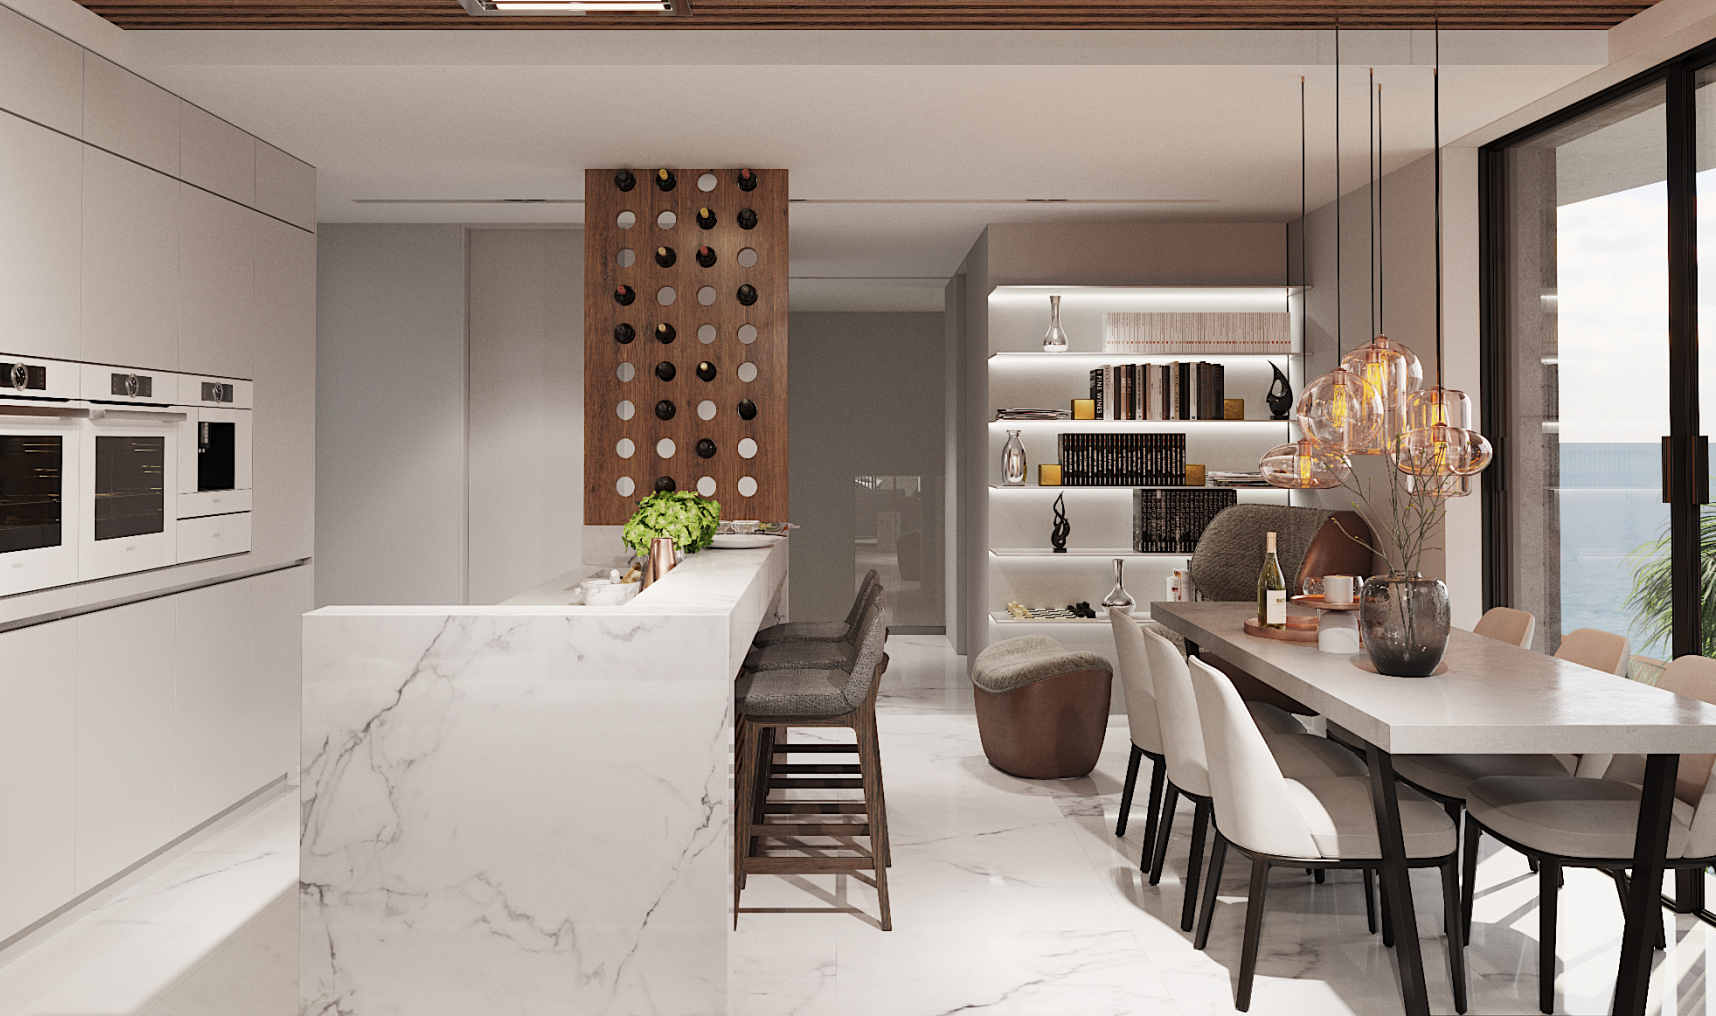 Imagen: Wecity
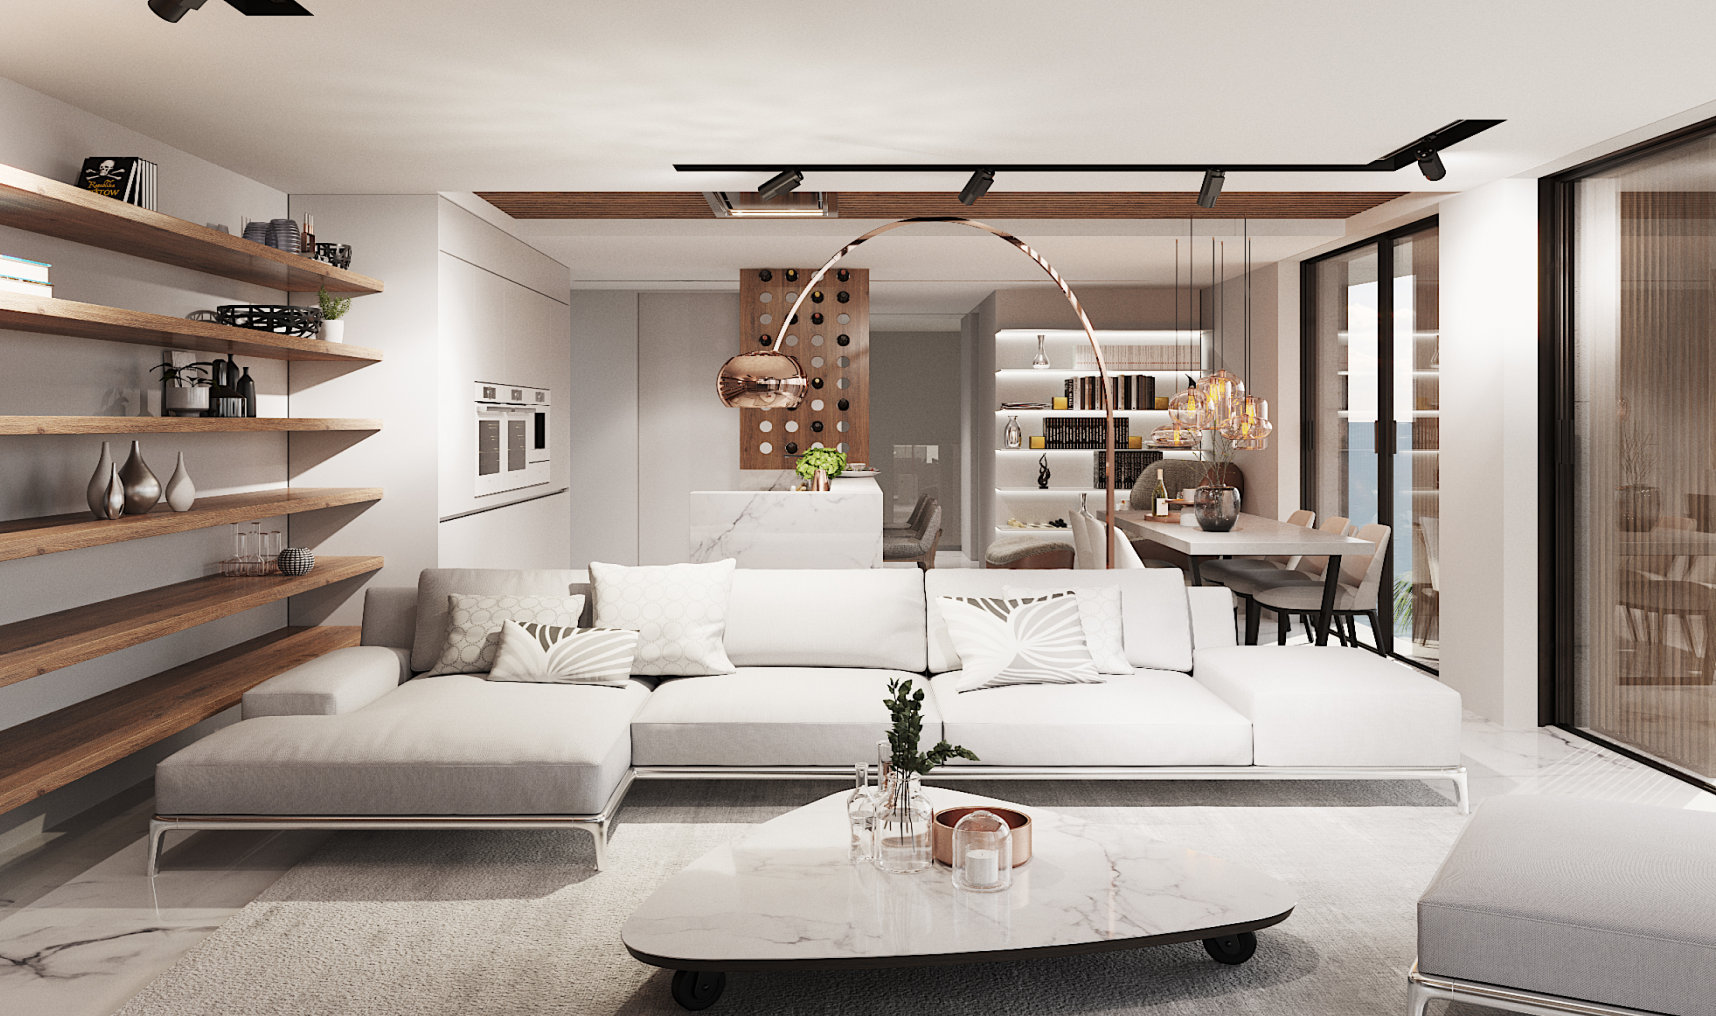 Imagen: Wecity
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Sin datos públicos para esta zona: la ubicación no nombra ningún municipio que reconozcamos en la geografía oficial del INE de Portugal. Qué fuentes usamos.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 6,14 (fórmula 1.0.0). La nota de hoy es 7,52. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Madeira Aurora II es una operación de deuda participativa de Wecity: un préstamo destinado a financiar los costes de obra de una vivienda unifamiliar de lujo en la isla de Madeira. Se trata de la segunda fase de un préstamo que la plataforma ya había abierto antes, y en esta ocasión el dinero se dirige a terminar la construcción. El prestatario es el promotor del proyecto, que aporta fondos propios además del préstamo. El inversor presta a un tipo fijo anual del 12 % declarado por la plataforma, con un plazo de 14 meses y un ticket mínimo de 500 €, y cobra intereses y capital a vencimiento.
Ubicación
El proyecto se sitúa en Madeira, en una parcela con vistas al Atlántico dentro de una zona residencial del oeste de la isla. La documentación describe el entorno como un área de villas independientes recientes, muchas con piscina, orientadas al segmento premium y con demanda de compradores extranjeros por el clima suave, la orientación sur y las vistas abiertas. La zona cuenta con buenas conexiones por carretera y aparcamiento sencillo, aunque el transporte público es limitado y la mayoría de las viviendas resuelve el estacionamiento en parcela privada. La documentación no detalla precios de la zona ni plazos de venta.
Economía
La plataforma declara una rentabilidad anual del 12 % para un plazo de 14 meses, con un ticket mínimo de 500 €. El préstamo se articula en dos fases y esta segunda se destina a costes de obra; el promotor aporta fondos propios que, según la documentación, incluyen también la compra del terreno. El LTV declarado sobre la primera disposición es del 50,88 %, y sobre la hipótesis de edificio terminado del 55 %. Los intereses se pagan a vencimiento, no de forma periódica, y la documentación no menciona preventas ni ingresos ya contratados.
Garantías y estructura
El préstamo cuenta con una hipoteca de primer rango sobre el activo, según declara la plataforma, con un LTV del 50,88 % sobre la primera disposición y del 55 % sobre la hipótesis de edificio terminado. La documentación añade otras capas: una garantía personal del promotor, una hipoteca sobre un segundo terreno de su propiedad y un poder irrevocable de venta. La gestión y, en su caso, ejecución de la garantía corresponde a un agente externo a la plataforma, y el uso de los fondos se somete a justificación y seguimiento por una empresa también externa. Una hipoteca de primer rango ordena la prelación en un concurso, pero no asegura el cobro.
Situación comercial y salida
La salida prevista es la venta de la vivienda una vez terminada la obra, obtenidos los permisos y entregada al comprador; con ese dinero se devuelve el capital y se pagan los intereses. El pago de intereses y la devolución del principal se producen a vencimiento, no durante la vida del préstamo, de modo que el inversor no cobra nada hasta el final. La documentación no menciona compradores comprometidos ni preventas, y el entorno descrito es de demanda de compradores extranjeros en el segmento premium. Existe un periodo de reflexión precontractual para inversores no experimentados.
Ventajas
- Rentabilidad La rentabilidad puntúa en banda alta, con una subnota de 8,82 sobre diez y una confianza del 100 %: es el bloque mejor sostenido de la nota. La plataforma declara un tipo fijo anual del 12 % para un plazo de 14 meses y un ticket mínimo de 500 €. Aporta 2,21 de los 2,5 puntos que puede sumar.
- Garantías Las garantías puntúan en banda alta, con subnota 8,21 y una confianza del 70 %, por encima del umbral del 60 % que la nota exige. La estructura se apoya en una hipoteca de primer rango declarada por la plataforma, con un LTV del 50,88 % sobre la primera disposición y del 55 % sobre la hipótesis de edificio terminado. Aporta 2,46 de los 3 puntos posibles.
Desventajas y riesgos
- Licencia y preventas El mercado puntúa en banda media, con subnota 5,5 y una confianza del 40 %, la más baja entre las dimensiones con datos. Aporta 1,1 de los 2 puntos posibles y deja 0,9 sin sumar. La lectura del entorno y de la demanda se apoya en información parcial, de modo que la salida depende de que el segmento premium de la zona mantenga su ritmo de compra.
- Garantías Las garantías se puntúan con datos solo en parte y una confianza del 70 %, y dejan 0,54 puntos sin aportar. La hipoteca de primer rango ordena la prelación en un concurso, pero no convierte el préstamo en un cobro asegurado. La garantía personal y la hipoteca sobre un segundo terreno se describen sin cifra, así que no se puede medir cuánto cubren.
- Rentabilidad La rentabilidad puntúa alto, pero todo el cobro se concentra en un único pago a vencimiento: el inversor no recibe intereses durante la vida del préstamo. La documentación contempla una posible prórroga del plazo, y si la venta de la vivienda se retrasa, el retorno se retrasa con ella. La dimensión deja 0,29 puntos sin aportar.
Lo que no sabemos
- Promotor No tenemos ningún dato del promotor: ni quién es, ni su experiencia, ni su capacidad financiera. Es la mayor pérdida de la nota, 2,12 puntos sobre los 2,5 que la dimensión podría aportar, y su confianza es del 0 %. No calificamos esa ausencia ni bien ni mal, y no atribuimos su origen a nadie.
Conclusión
Madeira Aurora II obtiene una nota de 6,14 sobre 10 con una confianza del 54 %, por debajo del umbral del 60 % que la escala exige para dar la nota por bien sostenida. Lo que la sostiene son la rentabilidad y las garantías, ambas en banda alta; lo que la frena es un mercado en banda media con poca confianza y, sobre todo, la ausencia total de datos sobre el promotor, que deja 2,12 puntos sin aportar. El inversor cobra capital e intereses de una sola vez al vencimiento y depende de que la vivienda se venda al terminar la obra.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.