Análisis y valoración del proyecto Madrid-Alcalá 358 de Wecity
Wecity ronda cerrada
 Imagen: Wecity
Nota: 5,17 /10 confianza global: 67 % nota calculada el 2026-11-15
Plataforma WecityUbicación MadridModalidad Equity / plusvalíaImporte 700 000 €Plazo 54 mesesRentabilidad anual 44,88 %
Proyecto Wecity en Madrid
Adquisición de un local comercial de 222 m² en la calle Alcalá 358, Madrid, actualmente alquilado y operado por The Good Burger (Grupo Restalia). La operación es de equity, con un objetivo de financiación de 1.900.000 €, un dividendo anual estimado del 3,5%, un plazo estimado de 54 meses y una rentabilidad total estimada del 29% después de impuestos.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 3,97 con datos pesa el 25 % de la fórmula; aporta 0,99 de los 2,50 puntos que podría aportar
- Garantías 8,81 con datos, en parte pesa el 30 % de la fórmula; aporta 2,64 de los 3,00 puntos que podría aportar
- Promotor 4,52 con datos, en parte pesa el 25 % de la fórmula; aporta 1,13 de los 2,50 puntos que podría aportar
- Licencia y preventas 2,00 con datos, en parte pesa el 20 % de la fórmula; aporta 0,40 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el . La nota se ha vuelto a calcular con esos datos y sale la misma.
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Plataforma
- Wecity Registrarse en Wecity Ver el proyecto en Wecity Código de Crowdrater en Wecity: GIAPUC.
- Abrió
- Localización
- Madrid
- Modalidad
- Equity / plusvalía
- Importe objetivo
- 700 000 €
- Ticket mínimo
- 10000 €
Rentabilidad y plazo
- Rentabilidad anual
- 44,88 %
- Plazo
- 54 meses
- Rentabilidad total
- 201,96 %
Características del inmueble
- Tipo de activo
- Local
Promotor
- Promotor
- Cornisa Real Estate Alcalá 358 SLU
- Capital propio del promotor
- 16,00 %
- Capital comprometido
- 200 000 €
- Años de experiencia
- 30 años
Garantías
- Garantía
- Hipoteca de primer rango
- LTV (1ª disposición)
- 35,00 %
- LTV sobre edificio terminado (HET)
- sin dato
- Tasación actual
- 2 000 000 €
- LTV del préstamo completo sobre la tasación actual
- 35,00 %
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- Cerrado / reembolsado
- Preventas
- 0,00 %
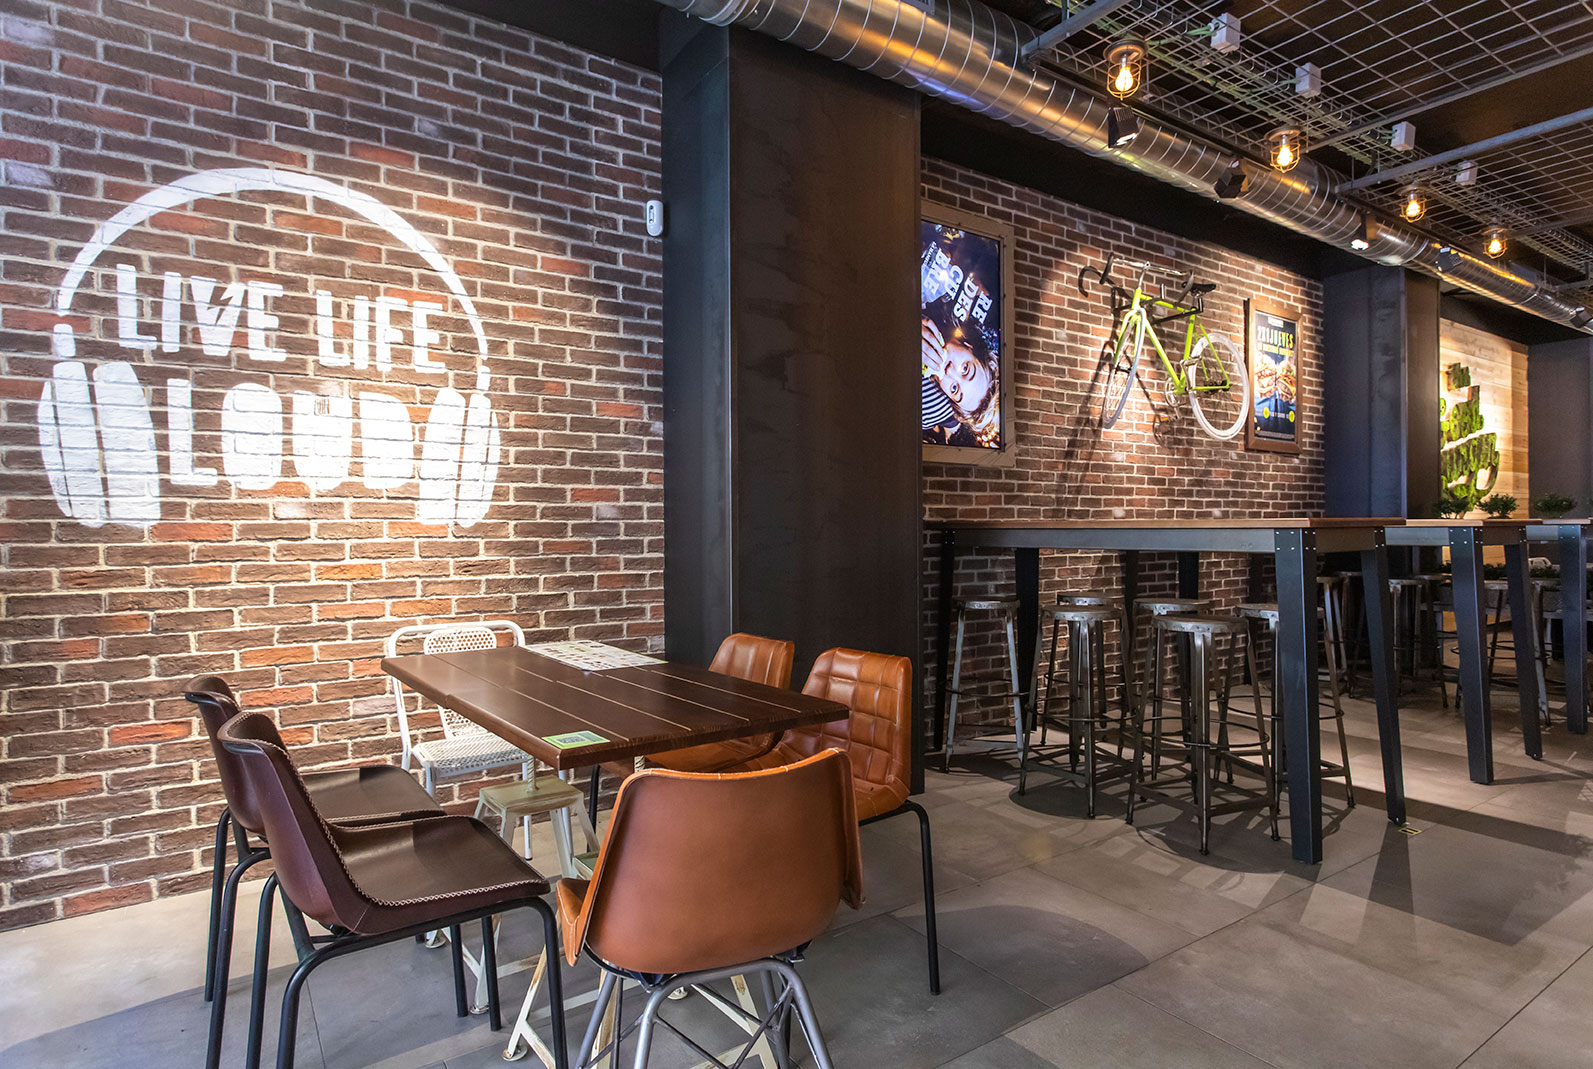 Imagen: Wecity
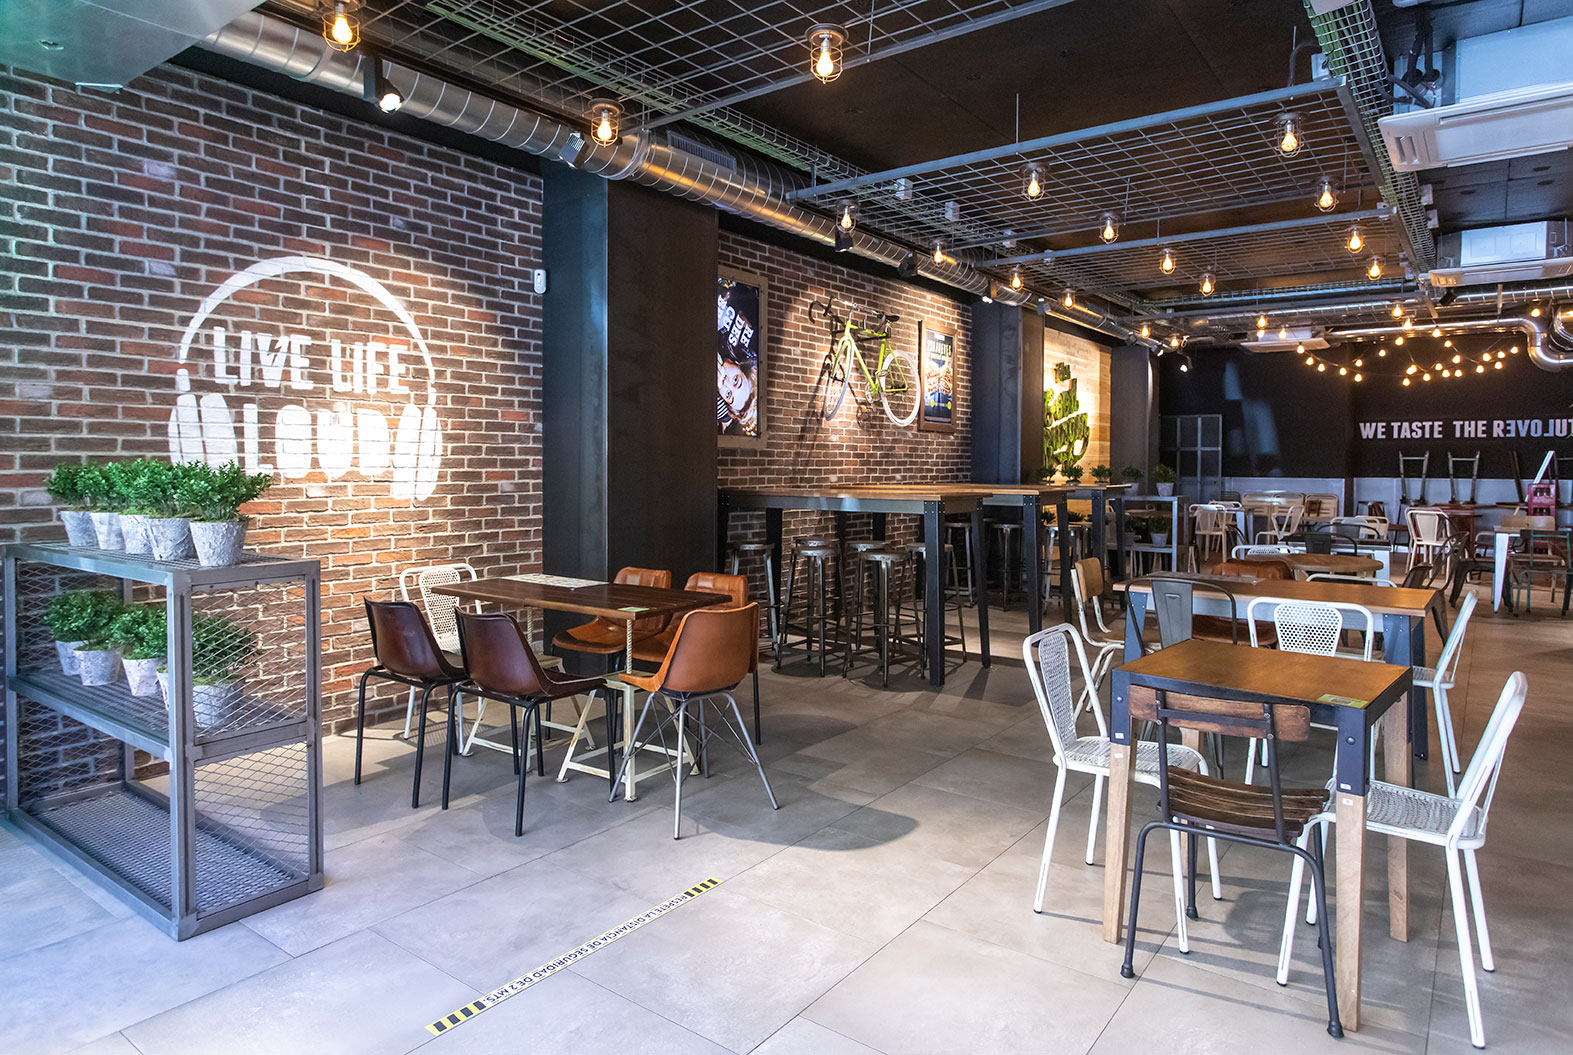 Imagen: Wecity
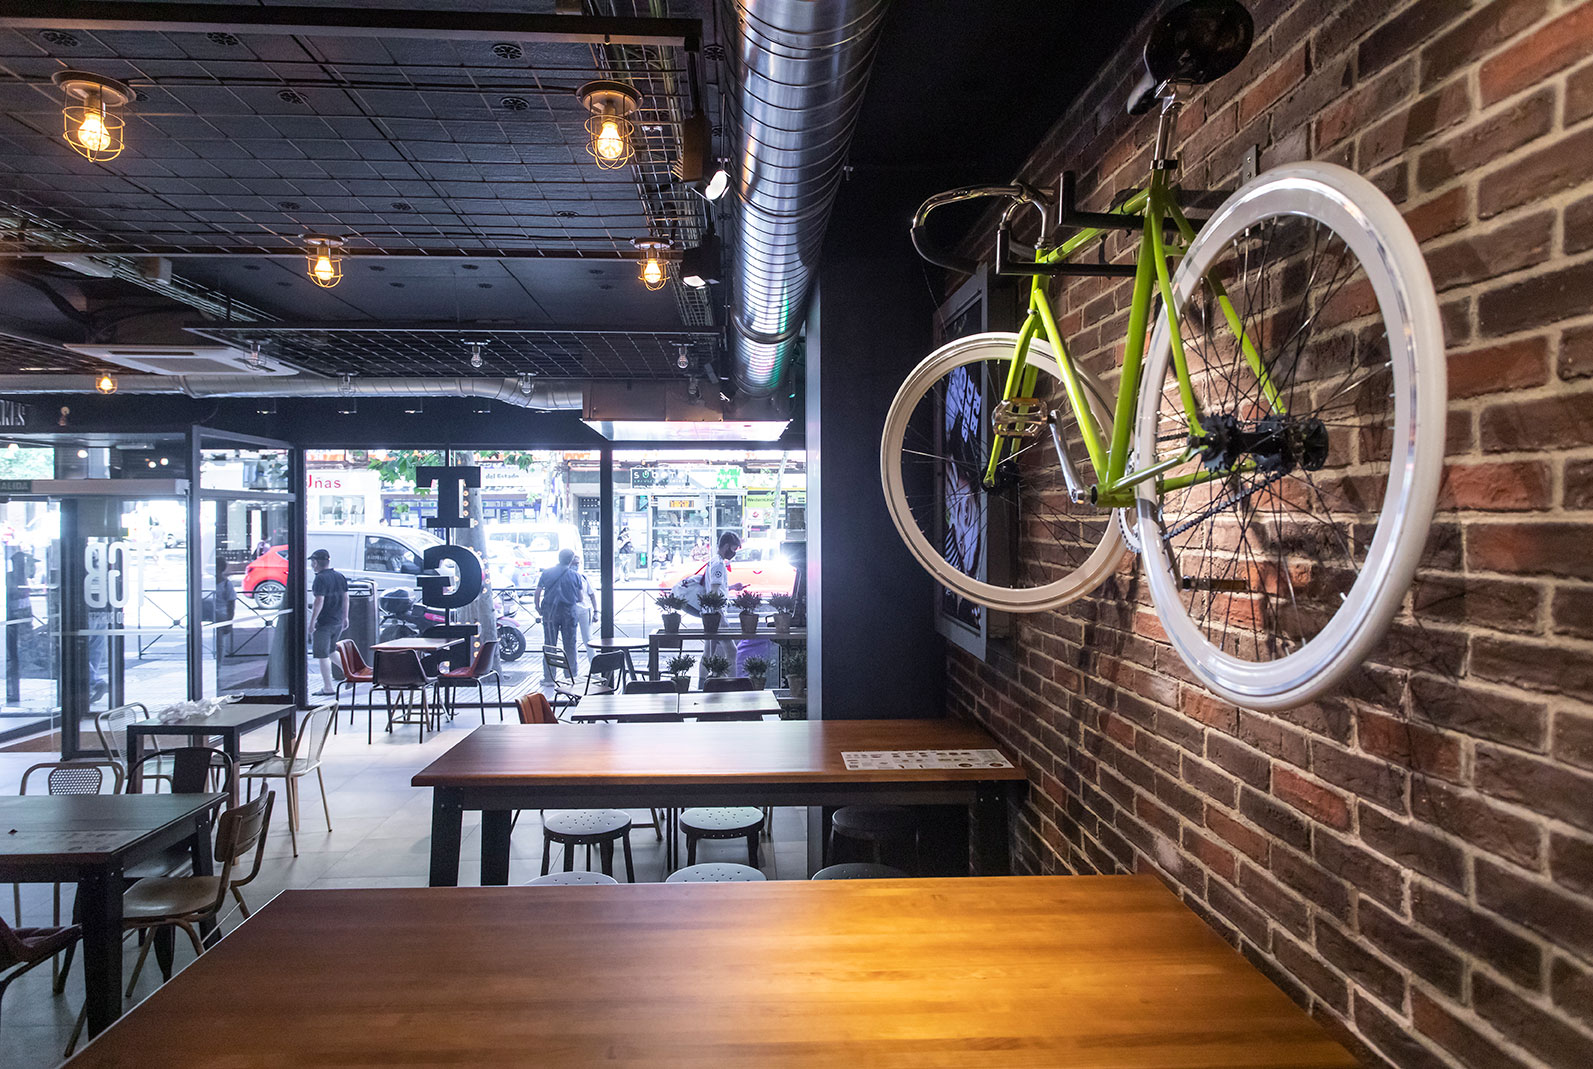 Imagen: Wecity
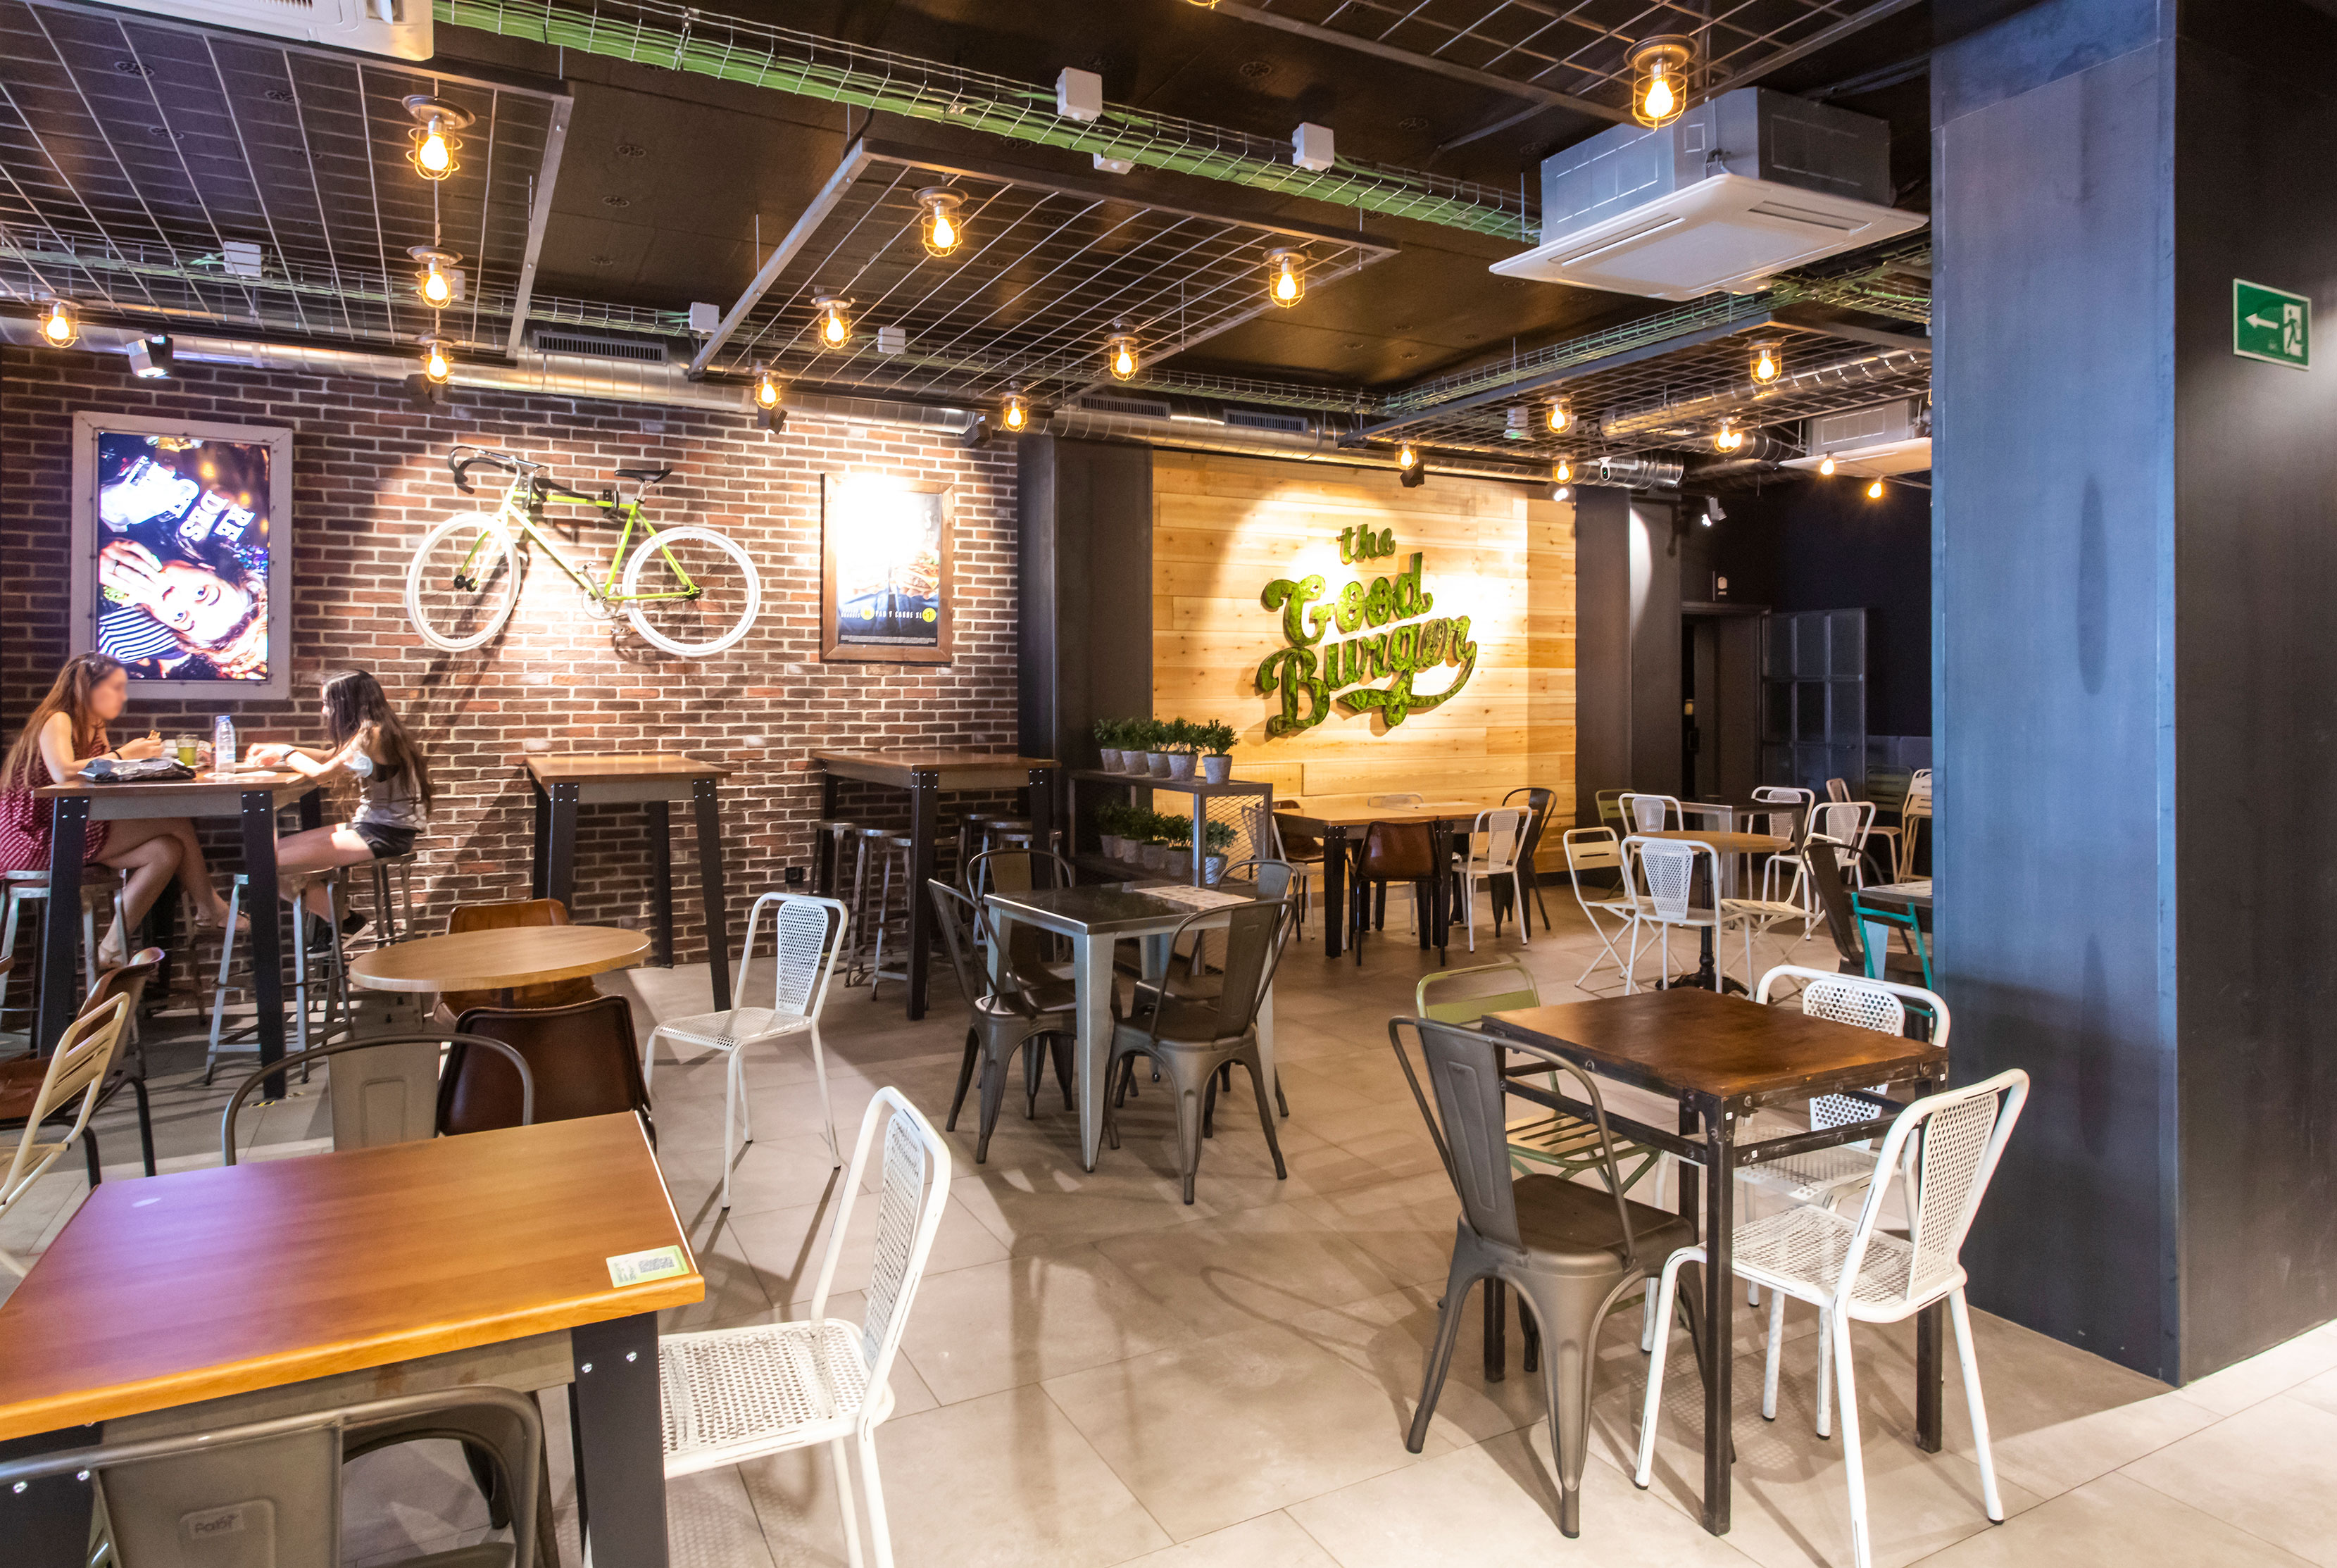 Imagen: Wecity
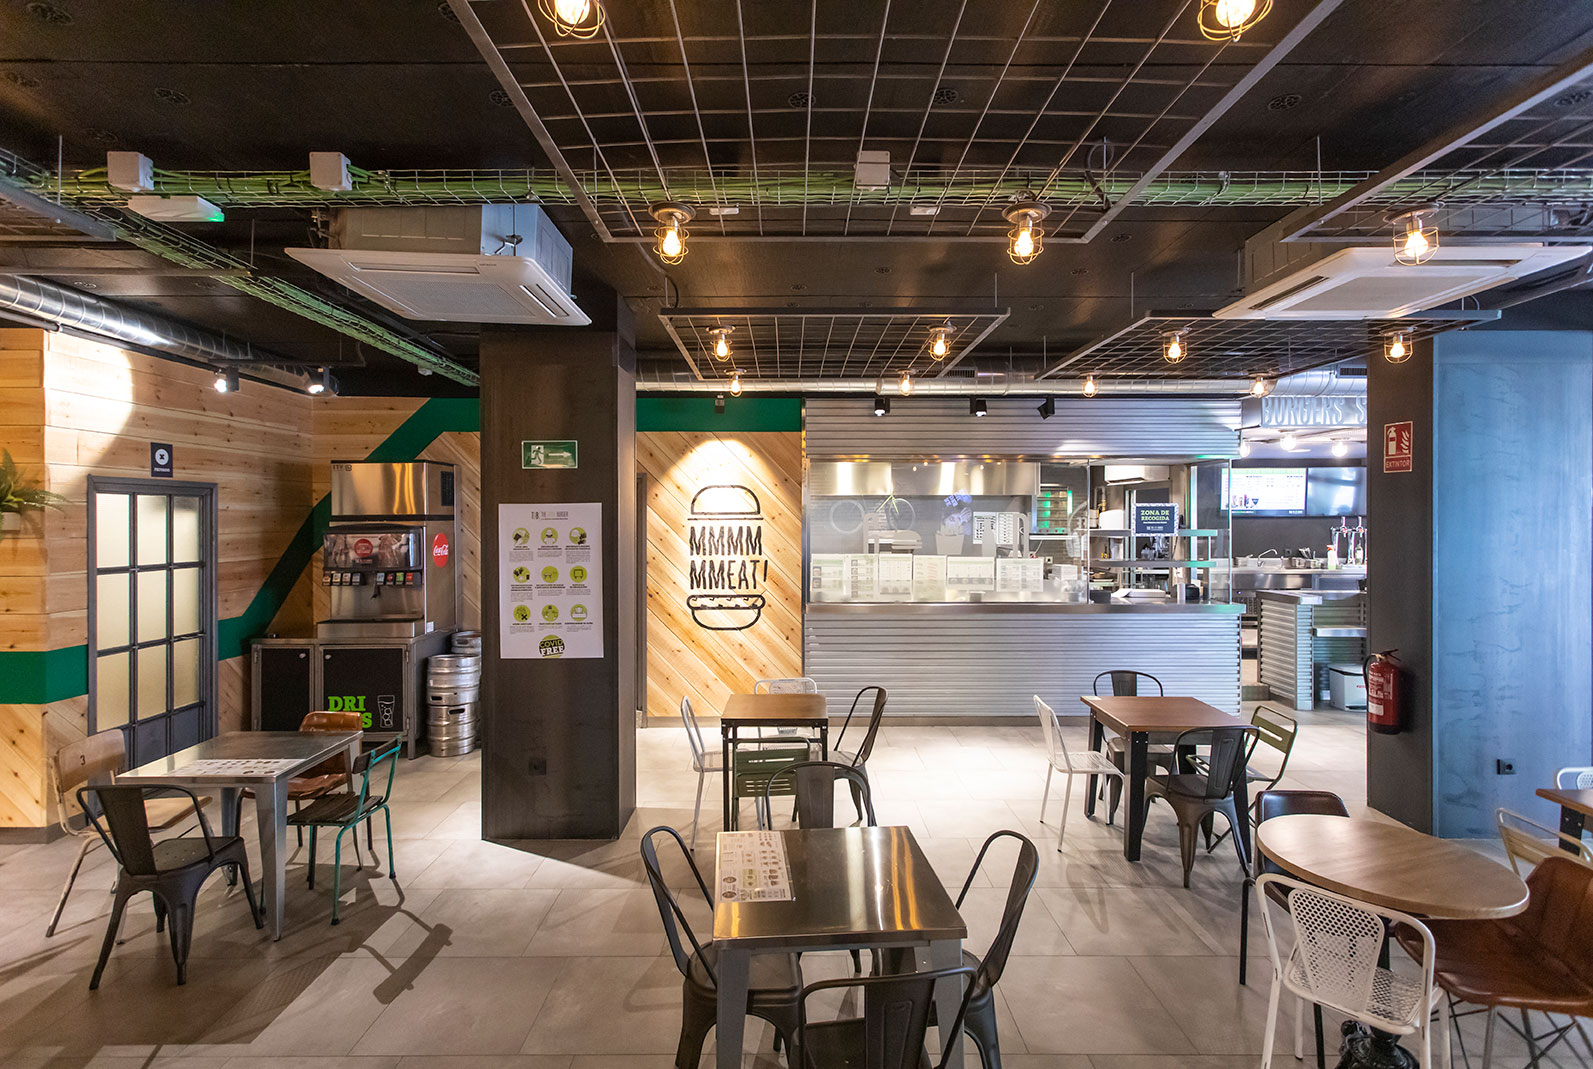 Imagen: Wecity
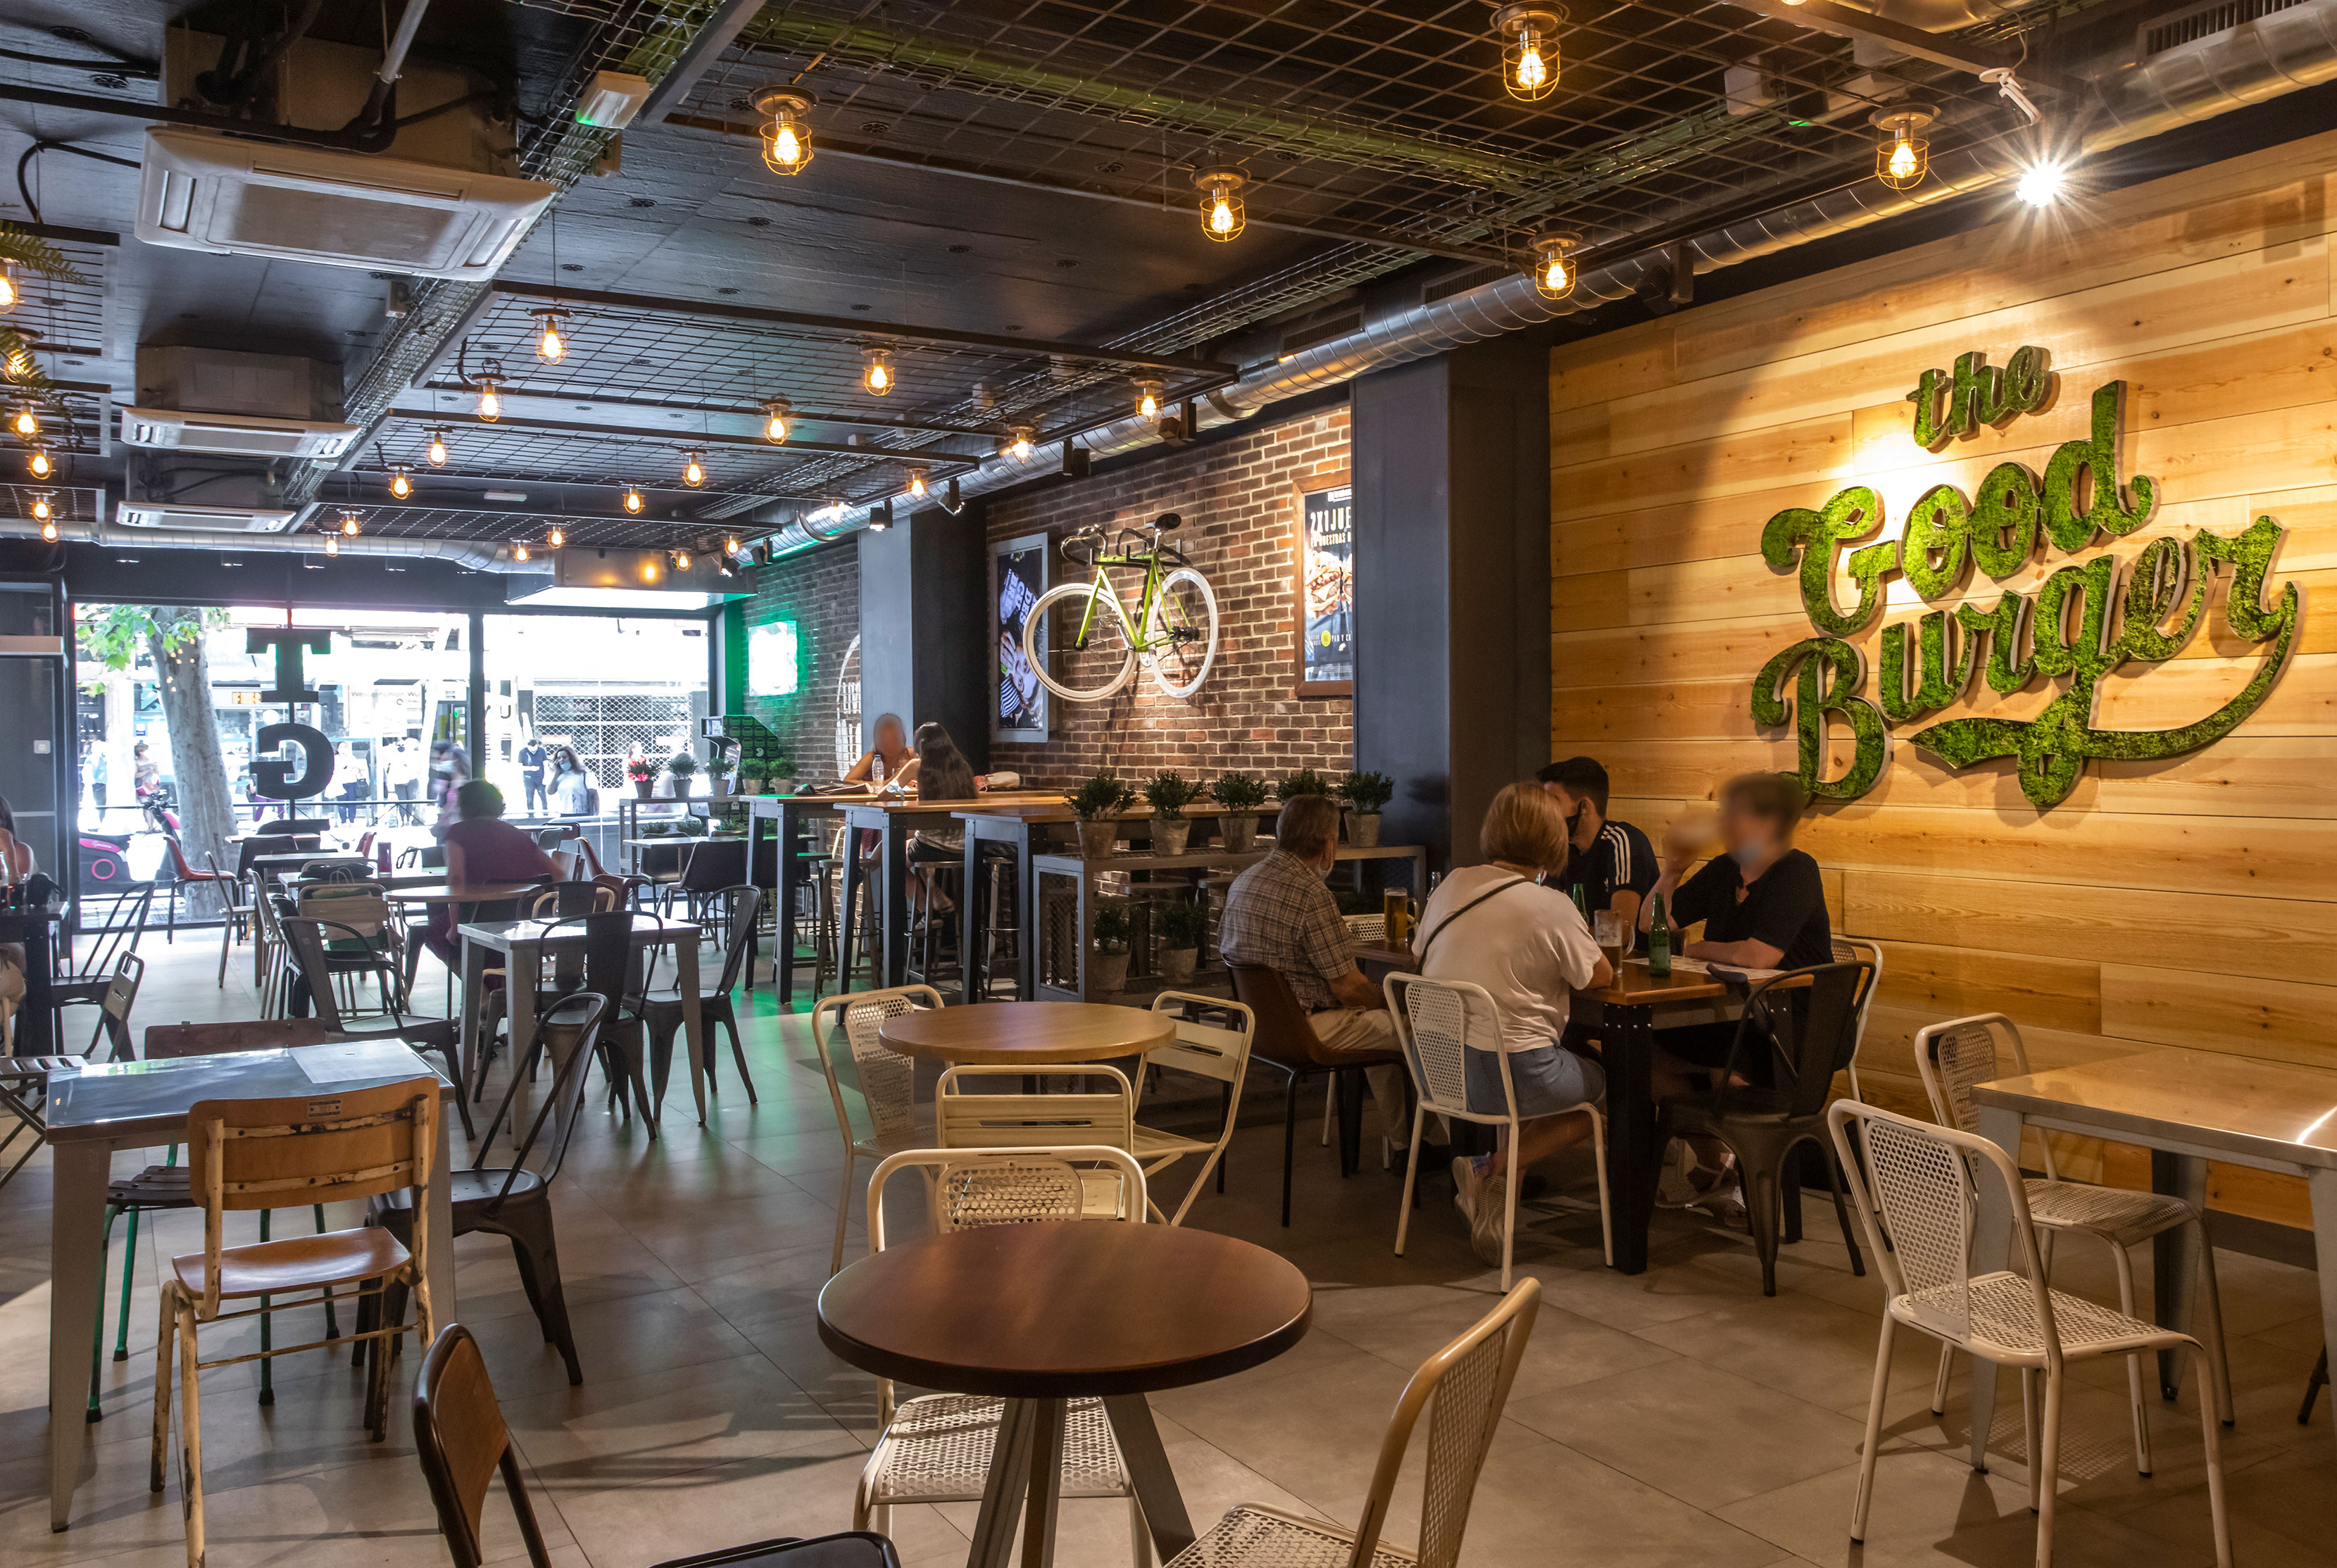 Imagen: Wecity
 Imagen: Wecity
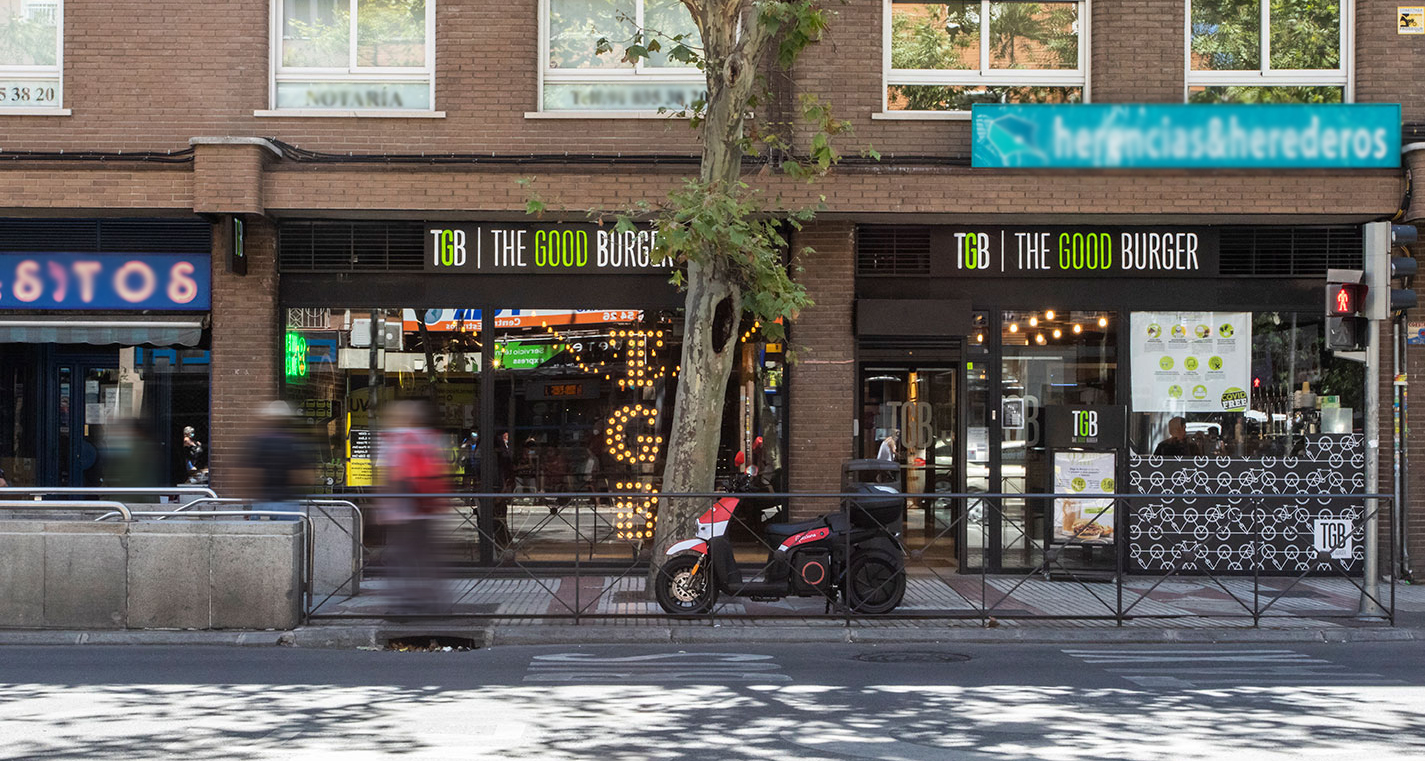 Imagen: Wecity
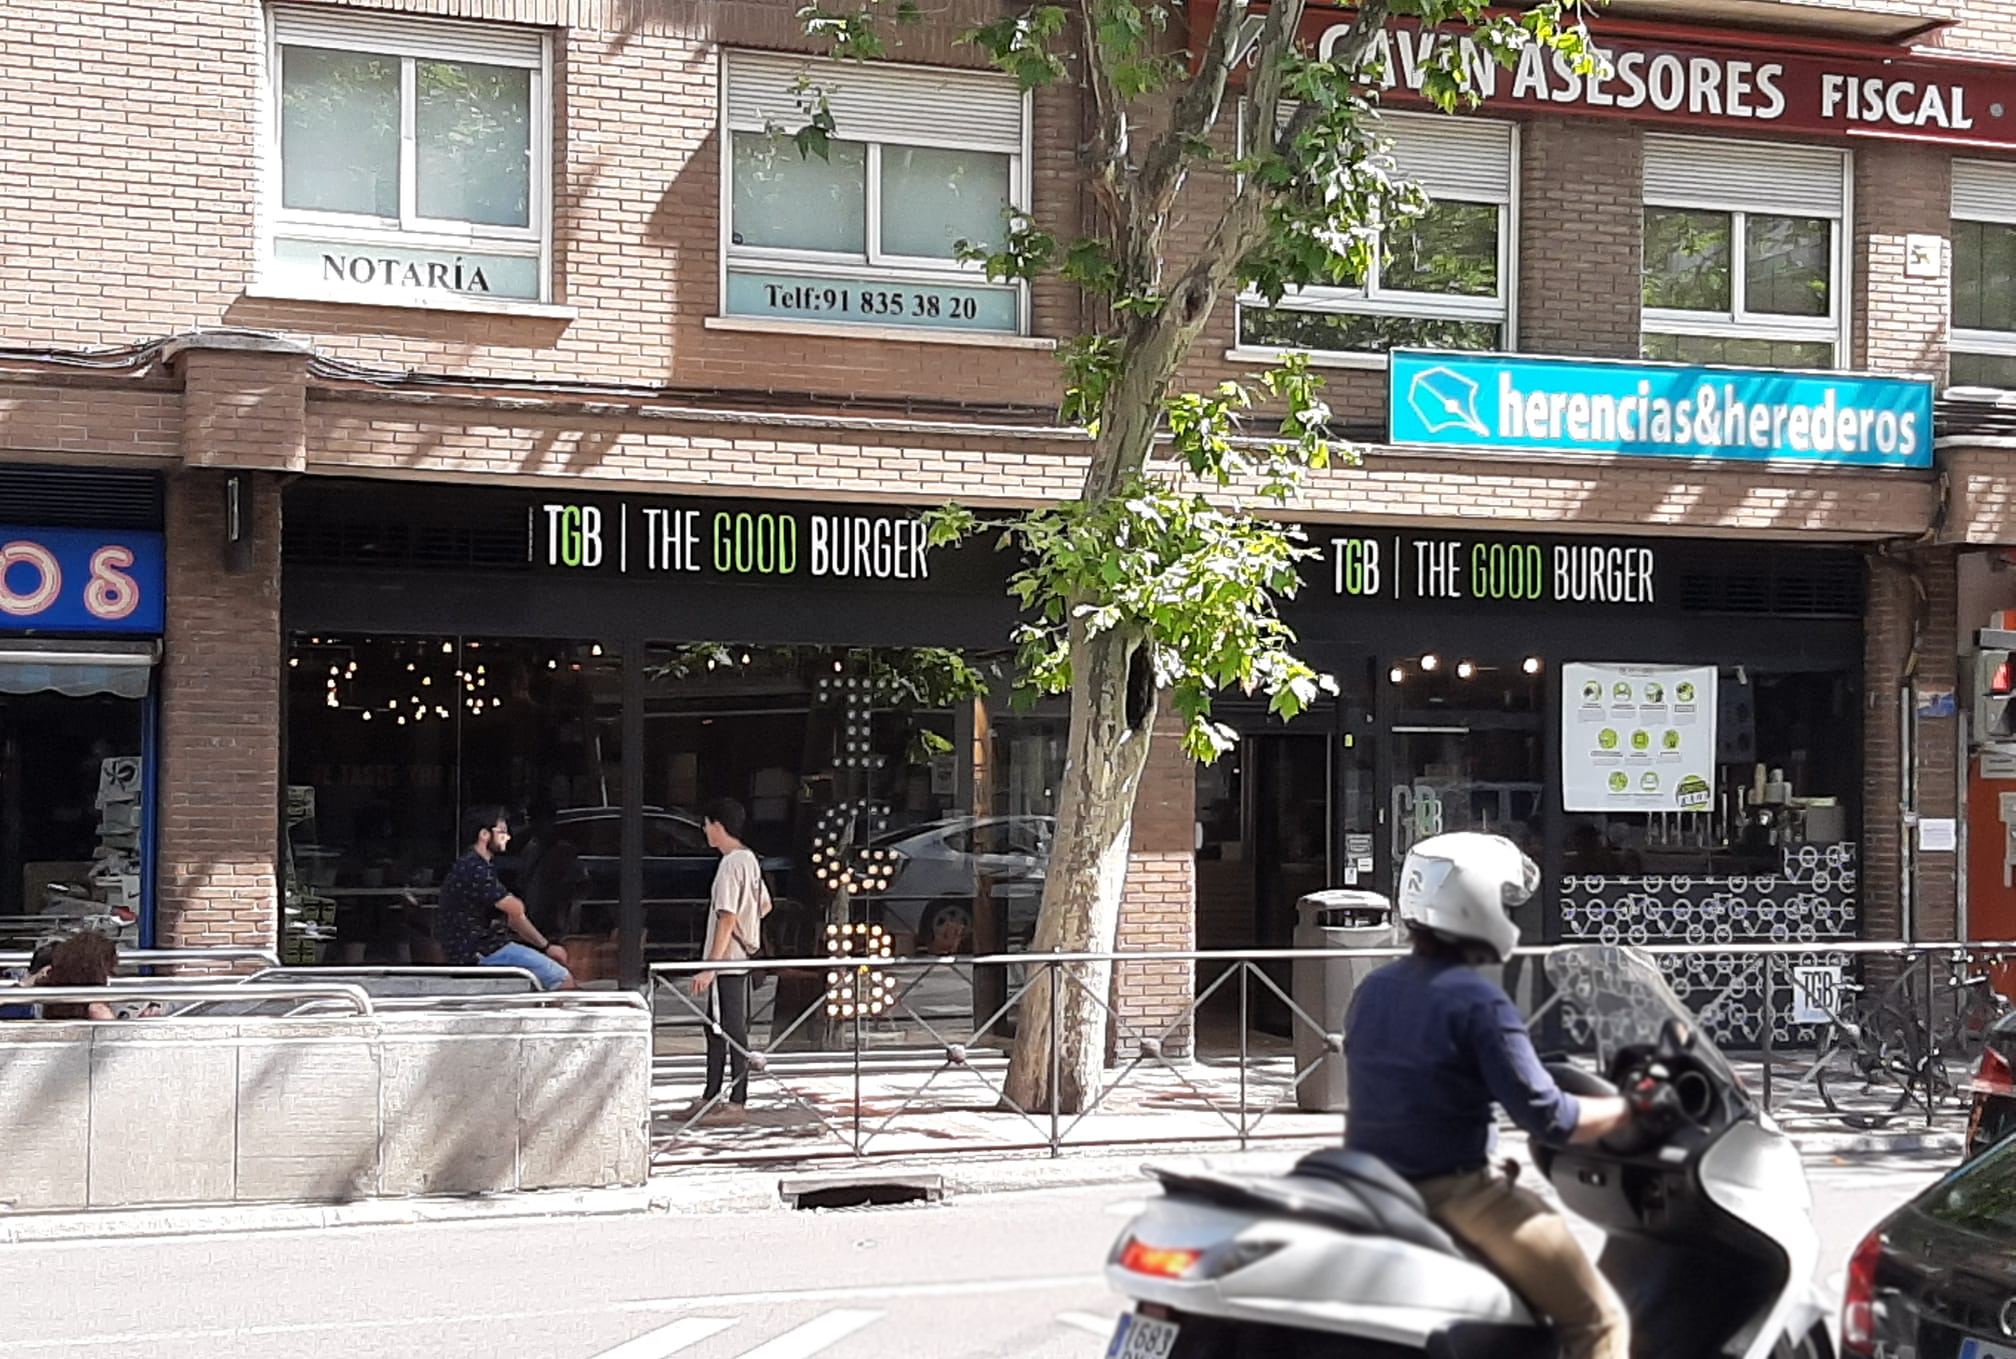 Imagen: Wecity
 Imagen: Wecity
 Imagen: Wecity
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Madrid (Madrid), código INE 28079, identificado a partir de la ubicación que publica la plataforma («Madrid»).
- Población
- 3 506 730 habitantes a 1 de enero de 2025 Instituto Nacional de Estadística (INE), Tabla 29005, «Cifras oficiales del padrón por municipio»; capturado el .
- Renta neta media por persona
- 19 632 € al año renta de 2023 El 90 % de la población de España vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estadística (INE), Tabla 30824, «Indicadores de renta media y mediana»; capturado el .
- Valor tasado medio de la vivienda libre
- 5 418 €/m² segundo trimestre de 2026; 11 686 tasaciones Ministerio de Vivienda y Agenda Urbana, Tabla 4, «Valor tasado medio de vivienda libre de los municipios mayores de 25.000 habitantes» (fichero 35103500.XLS); capturado el .
- Paro registrado
- 136 522 personas septiembre de 2026 3,9 por cada 100 habitantes (calculado por Crowdrater: paro registrado de septiembre de 2026 entre la población a 1 de enero de 2025. No es la tasa de paro, que se mide sobre la población activa). Servicio Público de Empleo Estatal (SEPE), «Paro registrado por municipios desglosado por sexo, tramos de edad y sector de la actividad económica» (fichero anual de datos abiertos); capturado el .
Elaboración propia con datos extraídos del sitio web del INE: www.ine.es. Origen de los datos: Ministerio de Vivienda y Agenda Urbana. Fuente: Servicio Público de Empleo Estatal (SEPE). Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 3,62 (fórmula 1.0.0). La nota de hoy es 5,17. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Se financia la adquisición de un local comercial en Madrid ya alquilado y en explotación, mediante una operación de equity con plusvalía: el inversor entra en el capital y su retorno depende de las rentas del arrendamiento y de la venta posterior del inmueble. La plataforma que promueve la operación está registrada como PSFP. El proyecto, Madrid-Alcalá 358, figura como cerrado y reembolsado. El ticket mínimo declarado es de 10.000 € y el plazo previsto, de 54 meses.
Ubicación
El proyecto se sitúa en Madrid, en la calle Alcalá, en un tramo que la documentación presenta como uno de los ejes comerciales más relevantes de la ciudad. Se trata de un local comercial diáfano, en un área residencial y comercial consolidada, con alto tránsito peatonal y rodado durante buena parte del día, y situado justo frente a una parada de metro. La documentación destaca su fachada a la calle y su visibilidad, y menciona en el entorno restauración, farmacias, panaderías, estancos, bancos y gasolineras, además de la cercanía a una plaza y a una vía de circunvalación. No se aportan cifras de precios ni de rentas de la zona.
Economía
La operación se plantea como equity con plusvalía sobre un local comercial que ya está en explotación. La plataforma declara una rentabilidad anual del 44,88 % y un plazo de 54 meses, con un ticket mínimo de 10.000 €. No tenemos el LTV de la primera disposición ni el LTV sobre el edificio terminado, de modo que no podemos describir con cifras cuánto se apoya la operación en deuda ni qué colchón hay sobre el valor del activo. El proyecto aparece como cerrado y reembolsado, lo que sitúa la operación en su fase final. La dimensión de rentabilidad puntúa 3,97, en banda media, con una confianza del 100 %.
Garantías y estructura
La plataforma declara que la operación cuenta con una hipoteca de primer rango sobre el activo, lo que sitúa a los titulares de crédito en una posición preferente en un escenario concursal. No tenemos el LTV de la primera disposición ni el LTV sobre el edificio terminado, así que no podemos valorar el grado de apalancamiento ni el margen sobre el valor del inmueble. La dimensión de garantías es la de mayor peso, un 30 %, y su subnota es de 4,5, la más alta de las cuatro, pero la confianza es del 40 %: sabemos que existe esa hipoteca de primer rango y poco más. Aporta 1,35 puntos de los 3,0 posibles y deja 1,65 sin sumar.
Situación comercial y salida
El local está alquilado y en explotación, según la documentación, y el proyecto figura como cerrado y reembolsado. El retorno para el inversor combina el cobro periódico de las rentas del arrendamiento con la plusvalía de la venta del inmueble al final del plazo previsto, que la plataforma cifra en 54 meses. La documentación describe un contrato de arrendamiento de largo recorrido, con un tramo inicial de cumplimiento obligatorio, y una garantía del vendedor sobre el cobro de las rentas durante un periodo inicial. No tenemos cifras de renta ni de precio de venta entre los datos que manejamos, así que no podemos contrastar el objetivo de salida.
Ventajas
- Rentabilidad Es la dimensión con la confianza más alta, del 100 %: la plataforma declara una rentabilidad anual del 44,88 % y un plazo de 54 meses. Su subnota es de 3,97, en banda media, y aporta 0,99 puntos de los 2,5 posibles. Es el dato mejor sostenido de todo el análisis, aunque la nota final siga siendo moderada.
- Garantías La plataforma declara una hipoteca de primer rango sobre el activo, lo que sitúa a los titulares de crédito en una posición preferente en caso de concurso. La subnota de esta dimensión es de 4,5, la más alta de las cuatro, y aporta 1,35 puntos de 3,0. La confianza, sin embargo, es del 40 %, así que la lectura de este punto es limitada.
Desventajas y riesgos
- Garantías Es la dimensión de mayor peso, un 30 %, y la que más puntos deja sin sumar: 1,65 de 3,0. La confianza es del 40 % y no tenemos LTV de la primera disposición ni sobre el edificio terminado, de modo que no se puede comprobar cuánto se apoya la operación en deuda ni qué margen queda sobre el valor del activo.
- Promotor Puntúa en banda baja, con una subnota de 3,5 y una confianza del 40 %. Aporta 0,88 puntos de los 2,5 posibles y deja 1,62 sin sumar. Es la dimensión peor valorada de las que tienen datos, y la información disponible sobre ella es parcial.
- Rentabilidad Aunque su confianza es total, la subnota de 3,97 la deja en banda media y aporta 0,99 puntos de 2,5: deja 1,51 puntos sin sumar. La rentabilidad anual del 44,88 % es un objetivo declarado por la plataforma, no un resultado que hayamos podido contrastar.
Lo que no sabemos
- Licencia y preventas No tenemos ningún dato de mercado para este proyecto: ni precios de comparables, ni rentas de la zona, ni liquidez del segmento. La dimensión queda sin subnota y sin contribución, y deja 1,6 puntos de los 2,0 posibles sin aportar. No sabemos de quién es esa ausencia: puede ser que el dato no llegue a nuestro análisis, que su procedencia no conste o que exista una restricción para publicarlo.
Conclusión
La nota final es de 3,62 sobre 10, con una confianza del 47 %, por debajo del umbral del 60 % que la propia escala fija para dar por bien sostenido el resultado. El proyecto está cerrado y reembolsado, y la dimensión de mercado no tiene ningún dato. Lo que sostiene la nota es la rentabilidad declarada y la hipoteca de primer rango; lo que la frena es el peso de unas garantías sin LTV y una valoración baja del promotor.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.