Análisis y valoración del proyecto Madrid-Ardemans 58 de Wecity
Wecity ronda cerrada
 Imagen: Wecity
Nota: 4,08 /10 confianza global: 65 % nota calculada el 2026-11-15
Plataforma WecityUbicación MadridModalidad Equity / plusvalíaImporte 350 000 €Plazo 8 mesesRentabilidad anual 23,02 %
Proyecto Wecity en Madrid
Operación de equity para adquirir un local comercial de 630 m² en Calle Ardemans 58, Madrid, y transformarlo en 5 viviendas para su venta a terceros. La inversión total prevista es de 1.150.410 €, con 800.410 € aportados por el promotor y 350.000 € por los inversores, en un plazo estimado de 8 meses.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 6,68 con datos pesa el 25 % de la fórmula; aporta 1,67 de los 2,50 puntos que podría aportar
- Garantías 0,75 con datos, en parte pesa el 30 % de la fórmula; aporta 0,23 de los 3,00 puntos que podría aportar
- Promotor 7,13 con datos, en parte pesa el 25 % de la fórmula; aporta 1,78 de los 2,50 puntos que podría aportar
- Licencia y preventas 2,00 con datos, en parte pesa el 20 % de la fórmula; aporta 0,40 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el . La nota se ha vuelto a calcular con esos datos y sale la misma.
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Plataforma
- Wecity Registrarse en Wecity Ver el proyecto en Wecity Código de Crowdrater en Wecity: GIAPUC.
- Abrió
- Localización
- Madrid
- Modalidad
- Equity / plusvalía
- Importe objetivo
- 350 000 €
- Ticket mínimo
- 250 €
Rentabilidad y plazo
- Rentabilidad anual
- 23,02 %
- Plazo
- 8 meses
- Rentabilidad total
- 15,35 %
Características del inmueble
- Tipo de activo
- Residencial
- Viviendas
- 5 viviendas
Promotor
- Promotor
- Evermark Property Group 79 SL
- Proyectos previos del promotor
- 30 proyectos
- Capital propio del promotor
- 70,00 %
- Capital comprometido
- 800 410 €
- Años de experiencia
- 15 años
Garantías
- Garantía
- Sin garantía real
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- Cerrado / reembolsado
- Preventas
- 0,00 %
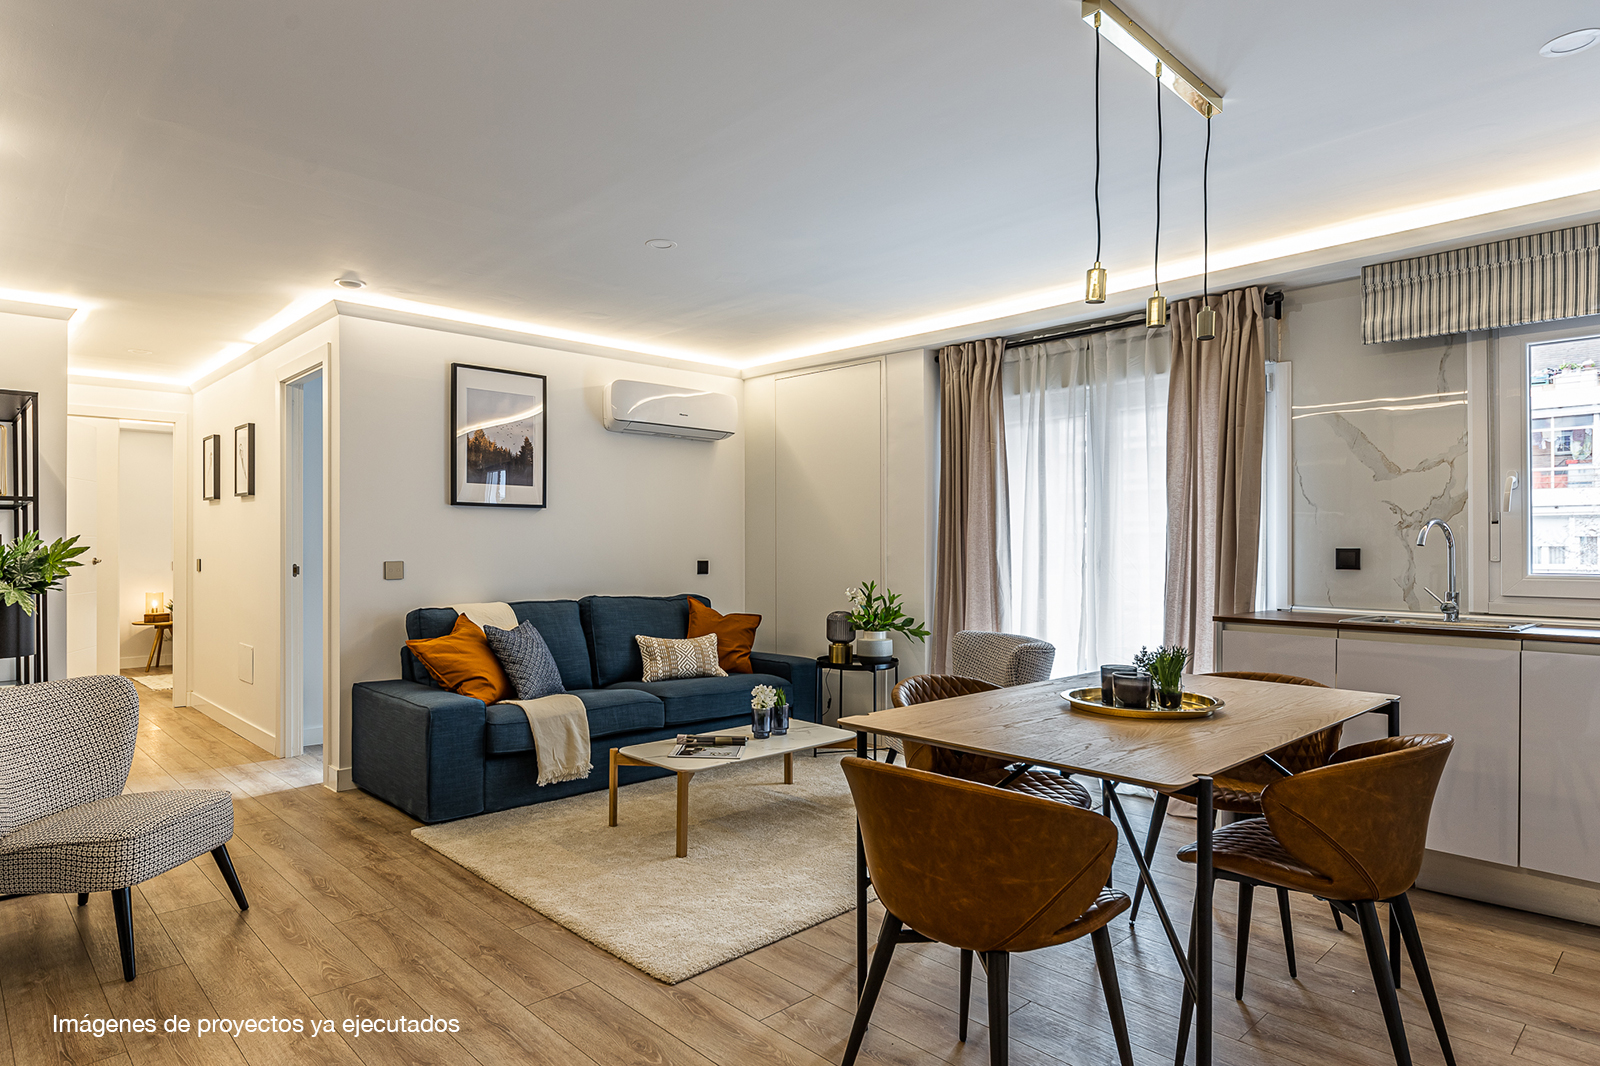 Imagen: Wecity
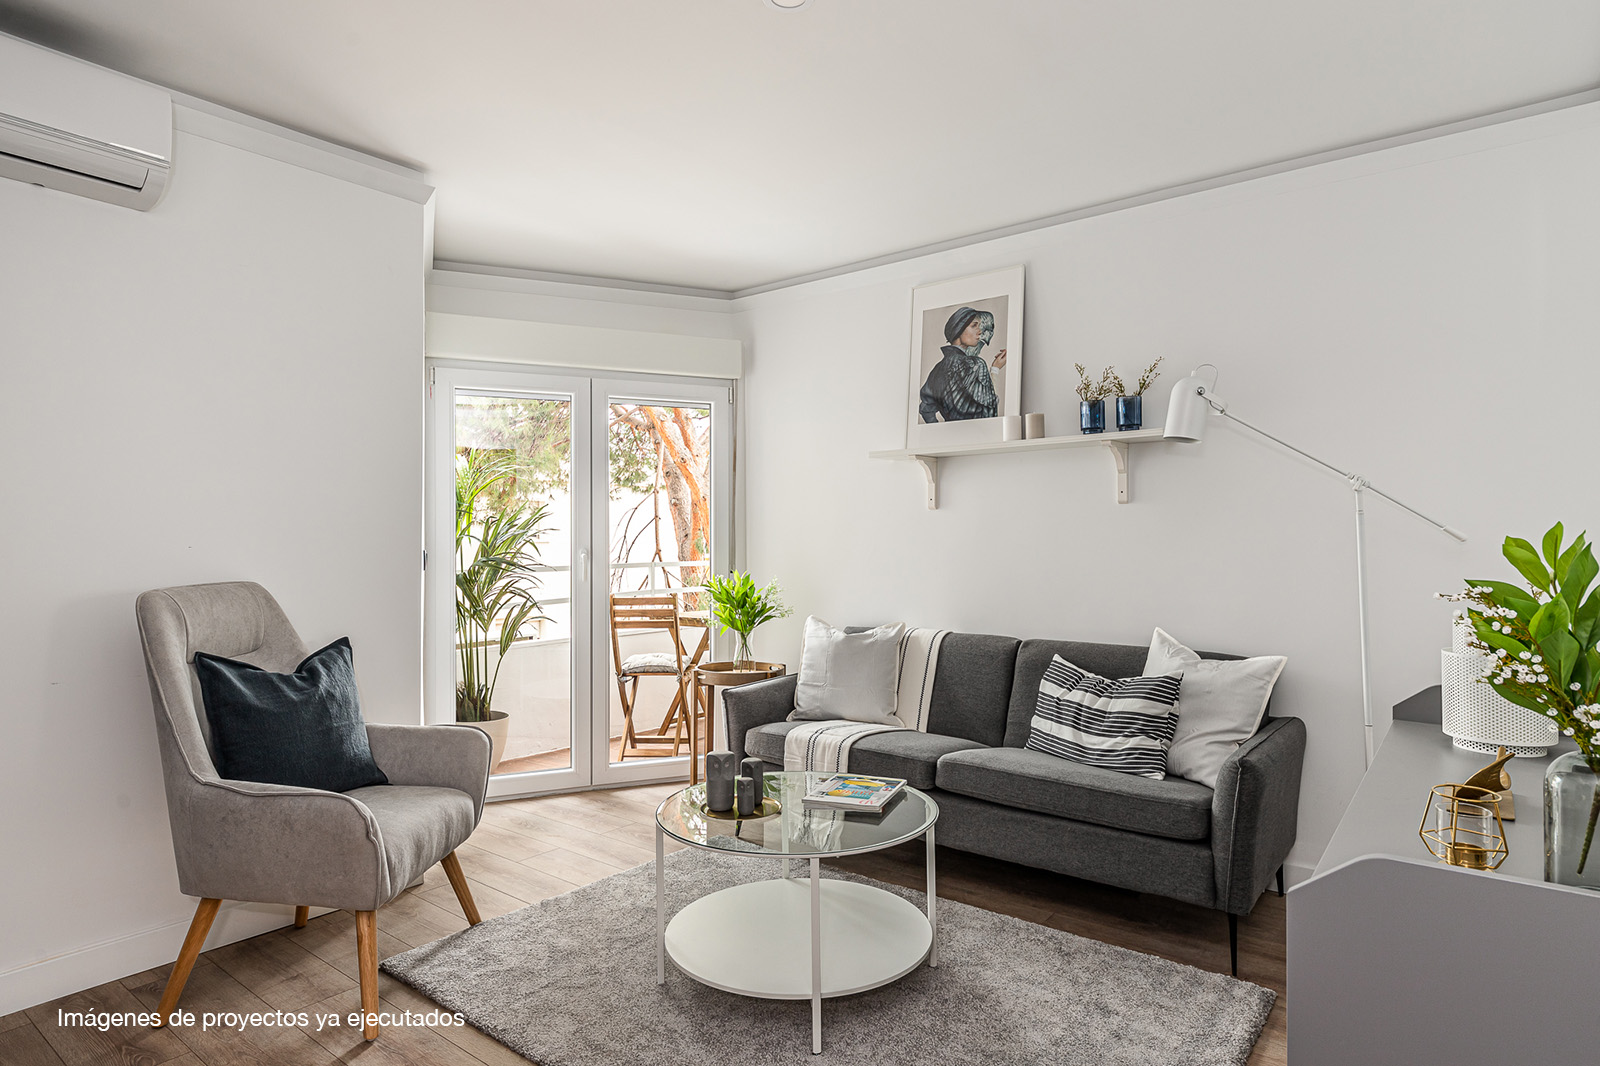 Imagen: Wecity
 Imagen: Wecity
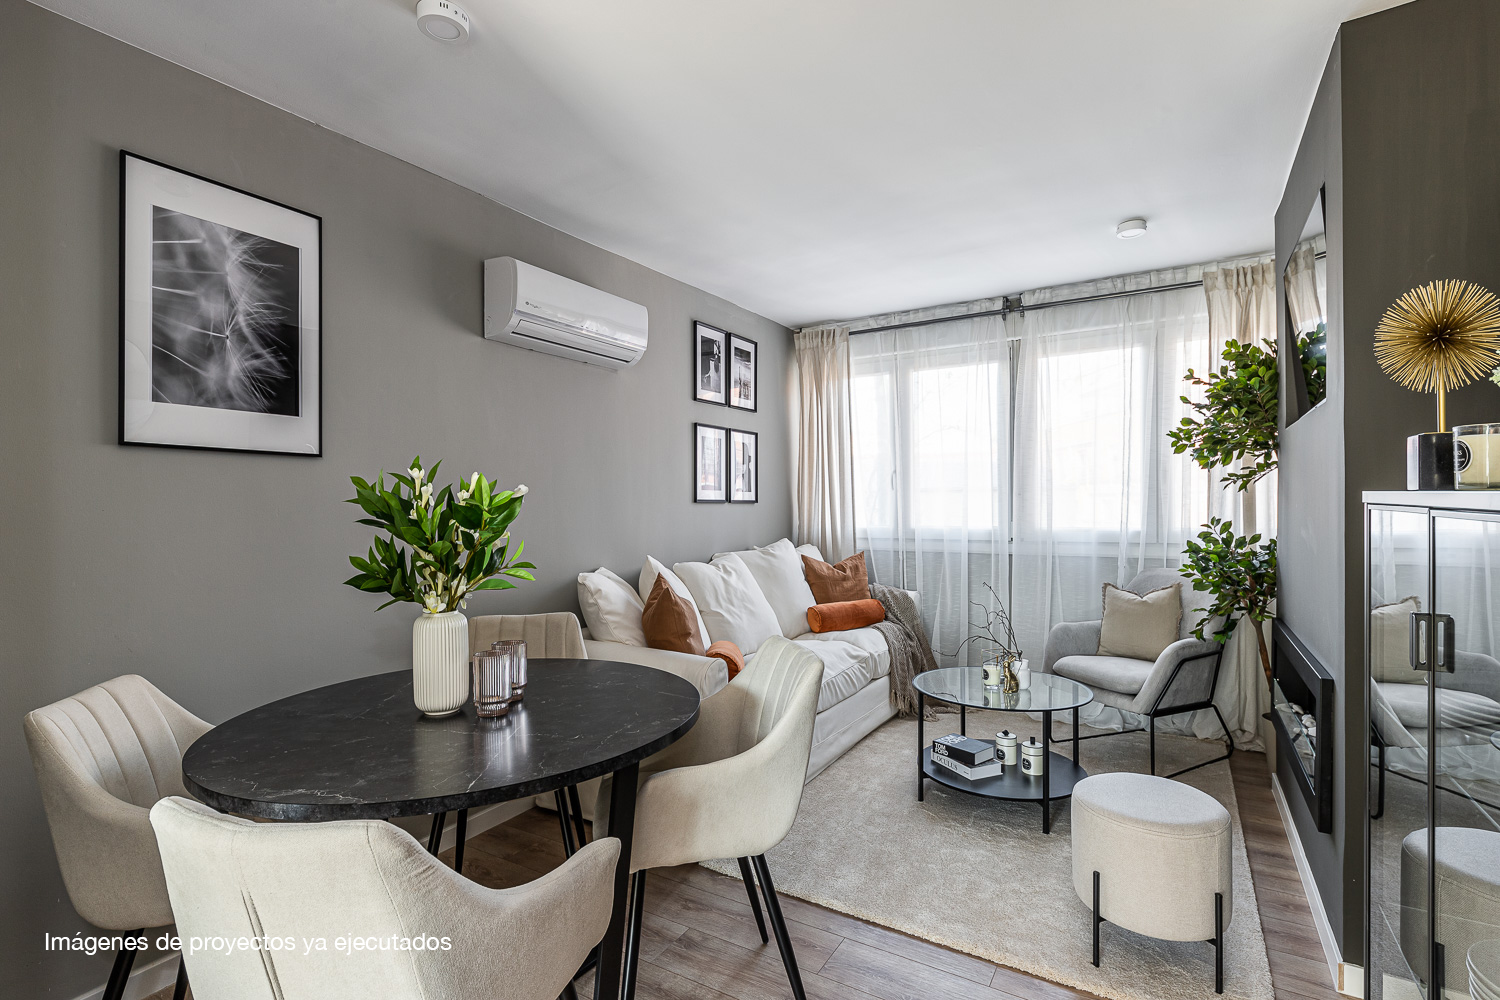 Imagen: Wecity
 Imagen: Wecity
 Imagen: Wecity
 Imagen: Wecity
 Imagen: Wecity
 Imagen: Wecity
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Madrid (Madrid), código INE 28079, identificado a partir de la ubicación que publica la plataforma («Madrid»).
- Población
- 3 506 730 habitantes a 1 de enero de 2025 Instituto Nacional de Estadística (INE), Tabla 29005, «Cifras oficiales del padrón por municipio»; capturado el .
- Renta neta media por persona
- 19 632 € al año renta de 2023 El 90 % de la población de España vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estadística (INE), Tabla 30824, «Indicadores de renta media y mediana»; capturado el .
- Valor tasado medio de la vivienda libre
- 5 418 €/m² segundo trimestre de 2026; 11 686 tasaciones Ministerio de Vivienda y Agenda Urbana, Tabla 4, «Valor tasado medio de vivienda libre de los municipios mayores de 25.000 habitantes» (fichero 35103500.XLS); capturado el .
- Paro registrado
- 136 522 personas septiembre de 2026 3,9 por cada 100 habitantes (calculado por Crowdrater: paro registrado de septiembre de 2026 entre la población a 1 de enero de 2025. No es la tasa de paro, que se mide sobre la población activa). Servicio Público de Empleo Estatal (SEPE), «Paro registrado por municipios desglosado por sexo, tramos de edad y sector de la actividad económica» (fichero anual de datos abiertos); capturado el .
Elaboración propia con datos extraídos del sitio web del INE: www.ine.es. Origen de los datos: Ministerio de Vivienda y Agenda Urbana. Fuente: Servicio Público de Empleo Estatal (SEPE). Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 3,92 (fórmula 1.0.0). La nota de hoy es 4,08. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
La operación consiste en adquirir un local vacío para transformarlo en viviendas y venderlas a terceros. El promotor pide financiación a los inversores de la plataforma para comprar el inmueble y ejecutar la reforma integral. Se articula como una ampliación de capital: es equity con plusvalía, y el retorno del inversor depende del beneficio que se obtenga en la venta, no de un interés pactado. La plataforma declara un plazo de 8 meses y una rentabilidad anual del 23,02 %, y está registrada como PSFP. El proyecto figura como cerrado o reembolsado.
Ubicación
El proyecto se sitúa en Madrid. La documentación describe el entorno como una zona residencial y comercial consolidada, con buenos accesos de transporte y servicios cerca: un intercambiador de transporte, polideportivos, colegios y un mercado. El activo es un local en planta baja con acceso a la calle, pensado para transformarse en viviendas. La documentación no detalla precios de la zona ni demanda, y no tenemos cifras del mercado local.
Economía
La operación se financia con fondos propios: el promotor aporta la mayor parte del capital y los inversores de la plataforma el resto, según la documentación. El destino de los fondos es la compra del local y su rehabilitación integral para transformarlo en viviendas. La salida prevista es la venta del activo terminado a terceros, y el retorno del inversor es la plusvalía de esa venta. La plataforma declara un plazo de 8 meses, un ticket mínimo de 250 € y una rentabilidad anual del 23,02 %. No tenemos datos de deuda ni de preventas.
Garantías y estructura
La operación se instrumenta como una ampliación de capital, no como un préstamo, de modo que el inversor entra en el capital y su retorno depende del resultado de la venta. La documentación señala que, si el promotor entrara en concurso, los acreedores quedarían en la posición de privilegio especial por contar con hipoteca, según el orden de prelación de la ley concursal, salvo los importes que la norma reclasifique como ordinarios o subordinados. No tenemos el dato del rango de garantía ni del LTV, ni de la primera disposición ni sobre el edificio terminado, ni datos sobre avales.
Situación comercial y salida
El proyecto figura como cerrado o reembolsado. La salida prevista es la venta a terceros del activo ya transformado en viviendas, y el inversor recupera su dinero con la plusvalía de esa venta. La documentación no publica preventas ni compradores comprometidos, y no tenemos datos de demanda ni de precios de la zona. La plataforma declara un plazo de 8 meses para la operación. El retorno no está garantizado: depende de que la venta se cierre al precio y en el plazo previstos.
Ventajas
- Rentabilidad La plataforma declara una rentabilidad anual del 23,02 % para un plazo de 8 meses. Es la dimensión mejor sostenida del análisis: subnota de 6,68 sobre 10, banda alta y confianza del 100 %, y aporta 1,67 de los 2,5 puntos posibles. Es una estimación declarada, no un resultado ya obtenido.
- Promotor El promotor aporta la mayor parte de los fondos propios de la operación, según la documentación, lo que alinea su interés con el del inversor. La dimensión queda en banda media, con subnota de 6,5 y confianza del 40 %, y aporta 1,62 de los 2,5 puntos posibles.
Desventajas y riesgos
- Rentabilidad La rentabilidad del 23,02 % es una estimación declarada por la plataforma, no un rendimiento ya obtenido. La documentación advierte de que los resultados pasados no aseguran los futuros y de que el rendimiento puede quedar por debajo de lo previsto o llegar más tarde. La dimensión aporta 1,67 de 2,5 puntos y deja 0,83 sin sumar.
- Promotor La información sobre el promotor es parcial: la confianza en esta dimensión es del 40 % y deja 0,88 puntos sin aportar. La documentación recoge el riesgo de que el promotor incurra en concurso de acreedores o de que la financiación no se ajuste al objeto social de la sociedad.
- Promotor Parte de la documentación del proyecto, como el plan de negocio y los documentos, solo es accesible tras registro, lo que limita lo que un lector externo puede contrastar sobre el promotor y su plan.
Lo que no sabemos
- Garantías No tenemos ningún dato de garantías: ni el rango de la garantía, ni el LTV de la primera disposición, ni el LTV sobre el edificio terminado. La dimensión pesa un 30 % de la nota y deja de aportar 2,77 puntos de los 3,0 posibles. Que falte no significa que la estructura sea mala: es desconocida, y no afirmamos de quién es esa ausencia.
- Licencia y preventas No tenemos ningún dato de mercado: ni precios de la zona, ni demanda, ni comparables de venta. La dimensión pesa un 20 % de la nota y deja de aportar 1,6 puntos de los 2,0 posibles. La ausencia no califica el proyecto ni bien ni mal.
Conclusión
La nota del proyecto es 3,92 sobre 10, con una confianza del 35 %, por debajo del umbral del 60 % que exigimos para dar una nota por asentada. Lo que sostiene el resultado es la rentabilidad declarada, con confianza plena, y en menor medida el promotor; lo que lo frena es que garantías, con un peso del 30 %, y mercado, con un 20 %, no tienen ningún dato. La operación es de equity con plusvalía y aparece como cerrada o reembolsada: el retorno depende de la venta.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.