Análisis y valoración del proyecto Madrid - Atlas Ahijones de Wecity
Wecity ronda cerrada
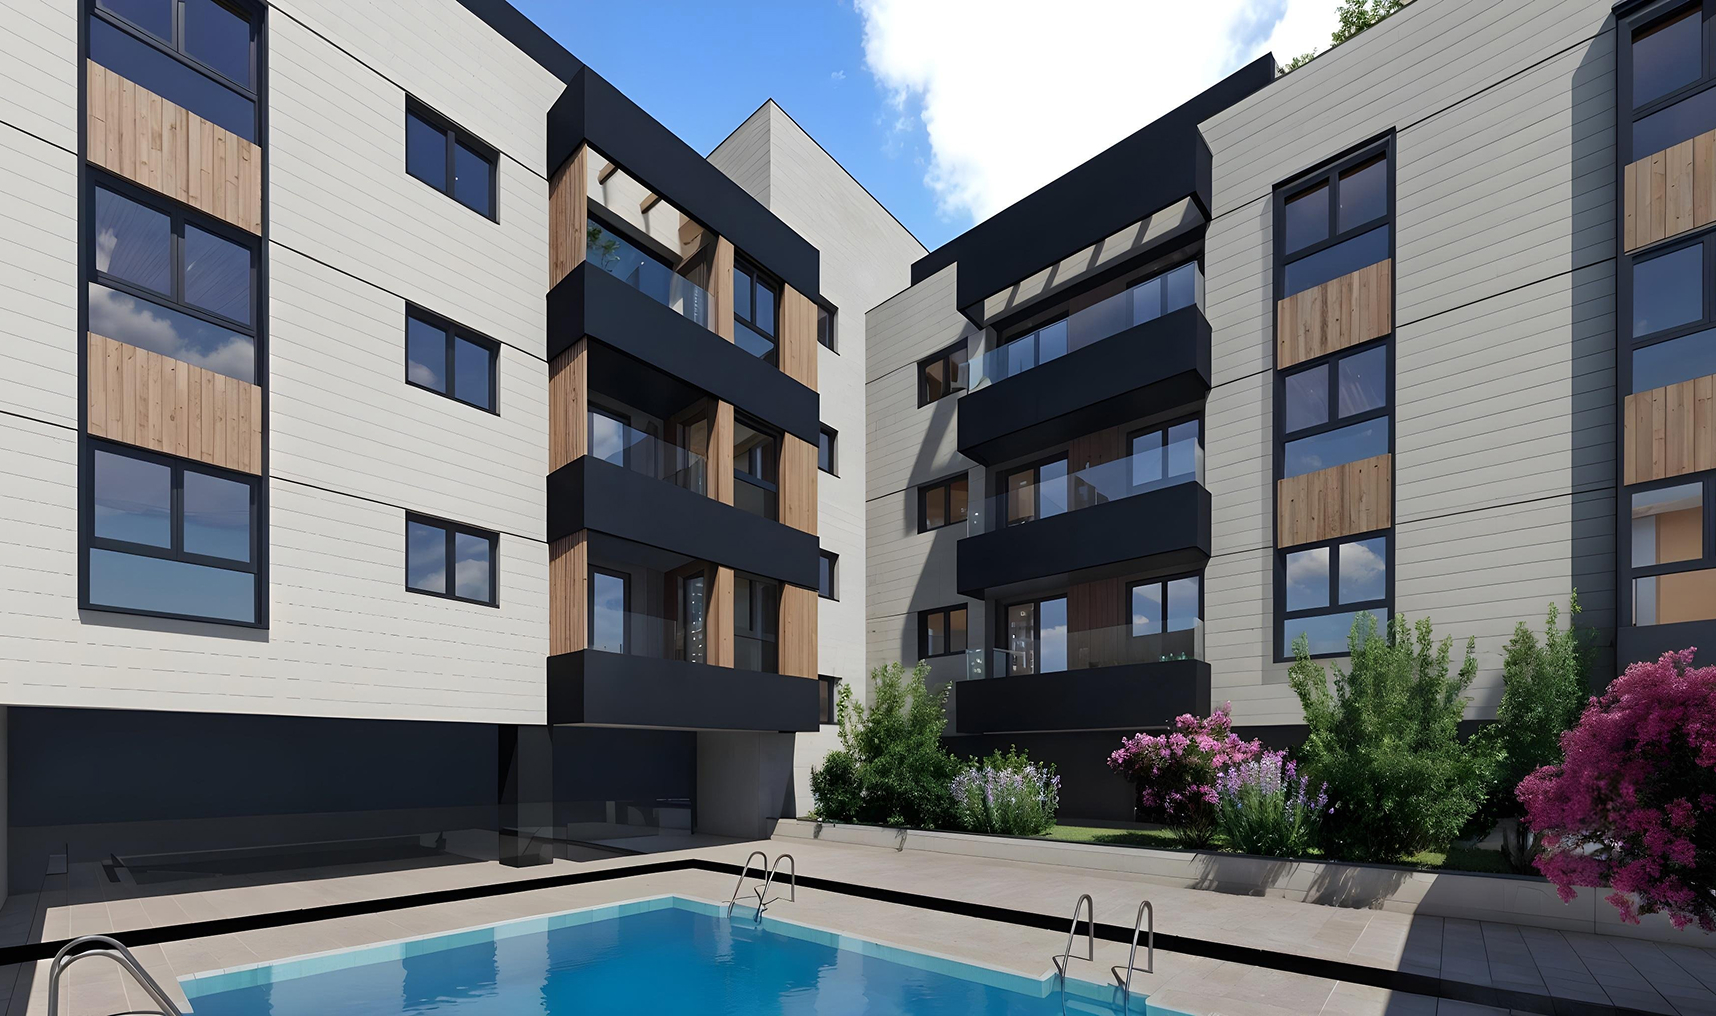 Imagen: Wecity
Nota: 5,20 /10 confianza global: 62 % nota calculada el 2026-11-15
Plataforma WecityUbicación MadridModalidad Deuda / préstamoImporte 365 000 €Plazo 9 mesesRentabilidad anual 10,50 %
Proyecto Wecity en Madrid
Préstamo de 365.000 € para financiar el IVA de la adquisición de una parcela residencial en Los Ahijones, Madrid, donde se prevé desarrollar 18 viviendas VPPL. La operación tiene un plazo de 9 meses (6 de obligado cumplimiento) con posible prórroga de 3 meses, un tipo de interés anual del 10,50% y garantía pignoraticia sobre la devolución del IVA de la AEAT por 386.206,59 €.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 8,06 con datos pesa el 25 % de la fórmula; aporta 2,02 de los 2,50 puntos que podría aportar
- Garantías 3,00 con datos, en parte pesa el 30 % de la fórmula; aporta 0,90 de los 3,00 puntos que podría aportar
- Promotor 4,34 con datos, en parte pesa el 25 % de la fórmula; aporta 1,08 de los 2,50 puntos que podría aportar
- Licencia y preventas 6,00 con datos, en parte pesa el 20 % de la fórmula; aporta 1,20 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el . La nota se ha vuelto a calcular con esos datos y sale la misma.
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Plataforma
- Wecity Registrarse en Wecity Ver el proyecto en Wecity Código de Crowdrater en Wecity: GIAPUC.
- Abrió
- Localización
- Madrid
- Modalidad
- Deuda / préstamo
- Importe objetivo
- 365 000 €
- Ticket mínimo
- 250 €
- Ticket máximo
- 250 €
- Rating de Wecity
- AAA
Rentabilidad y plazo
- Rentabilidad anual
- 10,50 %
- Plazo
- 9 meses
- Rentabilidad total
- 7,88 %
Características del inmueble
- Tipo de activo
- Suelo
- Viviendas
- 18 viviendas
Promotor
- Promotor
- COOPTIMA Servicios Inmobiliarios, SL
- Proyectos previos del promotor
- 1 proyectos
- Capital comprometido
- 940 539 €
- Años de experiencia
- 25 años
Garantías
- Garantía
- Prenda o pignoración
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- En curso
- Preventas
- 94,40 %
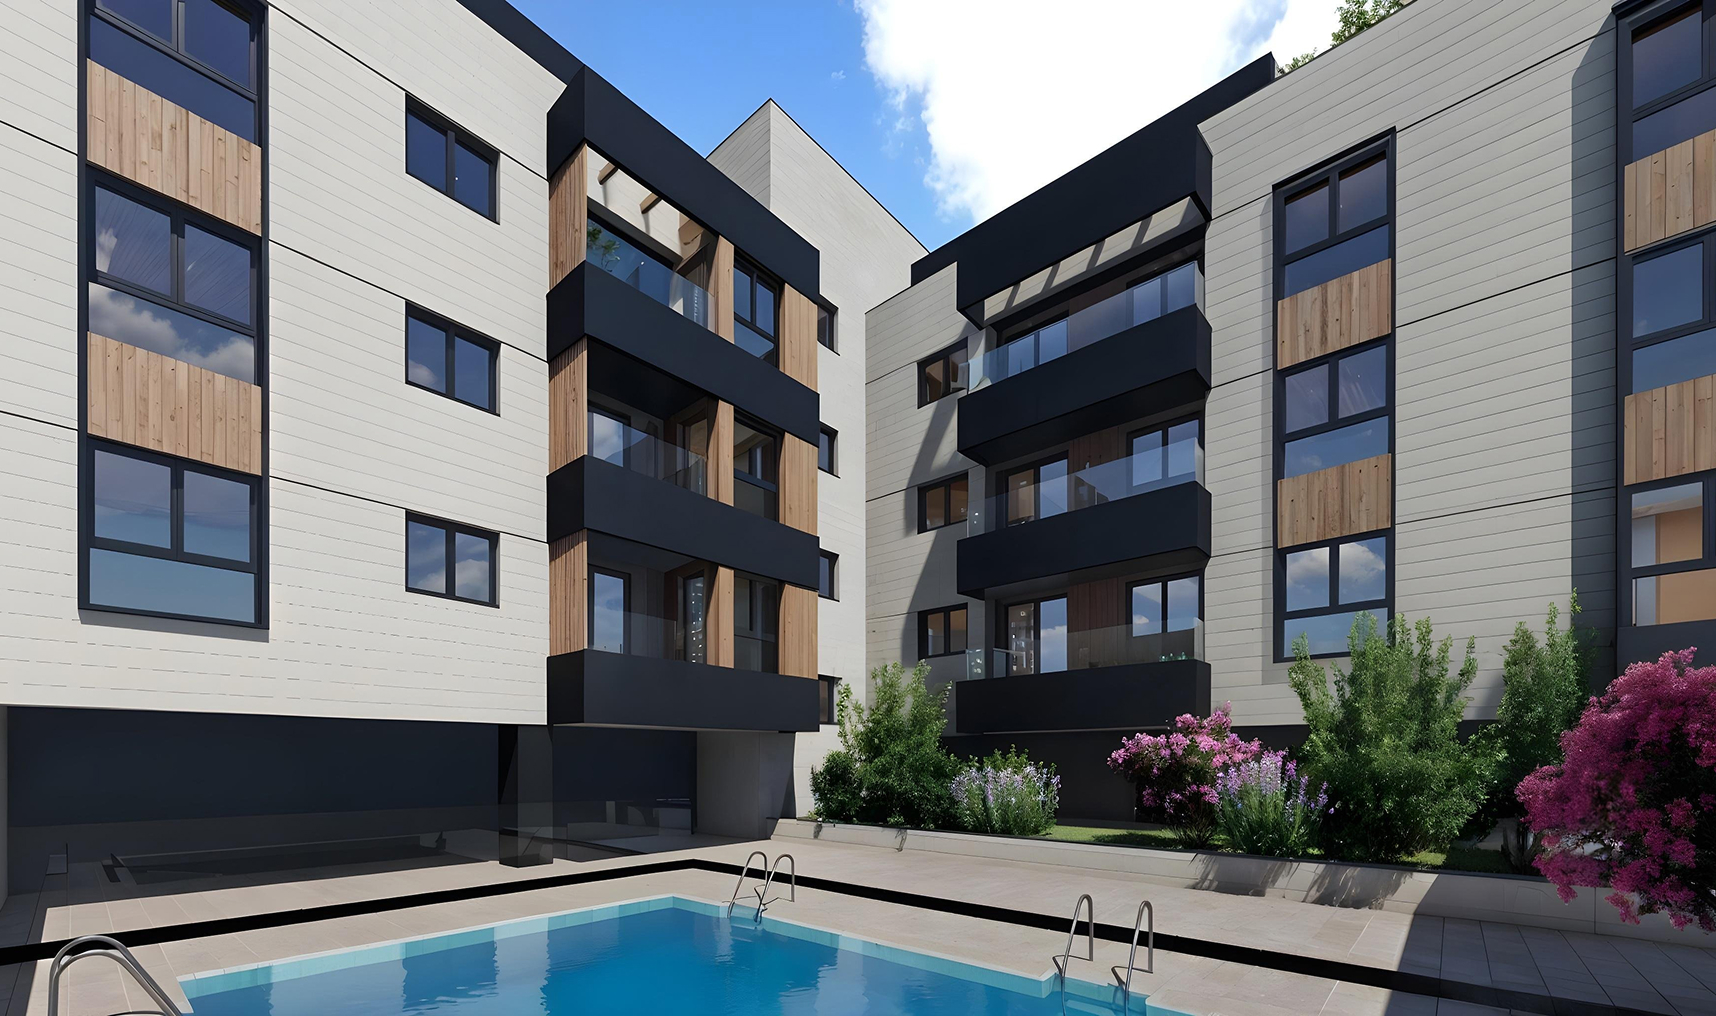 Imagen: Wecity
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Madrid (Madrid), código INE 28079, identificado a partir de la ubicación que publica la plataforma («Madrid»).
- Población
- 3 506 730 habitantes a 1 de enero de 2025 Instituto Nacional de Estadística (INE), Tabla 29005, «Cifras oficiales del padrón por municipio»; capturado el .
- Renta neta media por persona
- 19 632 € al año renta de 2023 El 90 % de la población de España vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estadística (INE), Tabla 30824, «Indicadores de renta media y mediana»; capturado el .
- Valor tasado medio de la vivienda libre
- 5 418 €/m² segundo trimestre de 2026; 11 686 tasaciones Ministerio de Vivienda y Agenda Urbana, Tabla 4, «Valor tasado medio de vivienda libre de los municipios mayores de 25.000 habitantes» (fichero 35103500.XLS); capturado el .
- Paro registrado
- 136 522 personas septiembre de 2026 3,9 por cada 100 habitantes (calculado por Crowdrater: paro registrado de septiembre de 2026 entre la población a 1 de enero de 2025. No es la tasa de paro, que se mide sobre la población activa). Servicio Público de Empleo Estatal (SEPE), «Paro registrado por municipios desglosado por sexo, tramos de edad y sector de la actividad económica» (fichero anual de datos abiertos); capturado el .
Elaboración propia con datos extraídos del sitio web del INE: www.ine.es. Origen de los datos: Ministerio de Vivienda y Agenda Urbana. Fuente: Servicio Público de Empleo Estatal (SEPE). Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
De qué va
Se trata de una operación de deuda: un préstamo canalizado a través de la plataforma Wecity para el proyecto Madrid - Atlas Ahijones, que figura en curso. La plataforma declara una rentabilidad anual del 10,5 % y un plazo de nueve meses, con un ticket mínimo de 250 €. La documentación que acompaña al proyecto describe al gestor de la cooperativa como una consultora especializada en promoción residencial bajo régimen cooperativo, encargada de todo el ciclo, desde la búsqueda de suelo hasta la comercialización y el servicio postventa. No se detalla el destino concreto de los fondos ni el importe total de la financiación.
Ubicación
El proyecto se identifica como Madrid - Atlas Ahijones, de modo que su ámbito es la ciudad de Madrid, aunque la documentación publicada no describe el entorno, el barrio ni las características de la zona donde se ubica la promoción. Tampoco detalla el estado del suelo ni la situación urbanística del emplazamiento. Lo único que la documentación aporta sobre el contexto es la identidad y la trayectoria del gestor de la cooperativa, sin referencias al mercado local, a los precios de la zona ni a la demanda. No hay, por tanto, elementos publicados para valorar el entorno del inmueble.
Economía
La plataforma declara una rentabilidad anual del 10,5 % para un plazo de nueve meses y un ticket mínimo de 250 €. No hay publicados costes de promoción, ingresos previstos, estructura de deuda ni capital propio comprometido, y tampoco cifras de preventas. La dimensión de rentabilidad, que mide precisamente rentabilidad anual y plazo, obtiene la subnota más alta del análisis, 8,06 sobre 10, con una confianza del 100 % y una aportación de 2,02 puntos sobre un máximo de 2,5. La dimensión de licencia y preventas, que mide el estado de la licencia y las preventas, se queda en 6,00 con una confianza del 40 %.
Garantías y estructura
La garantía declarada por la plataforma es una prenda o pignoración. No disponemos del LTV en primera disposición ni del LTV sobre edificio terminado, dos de las señales que mide la dimensión de garantías, y su ausencia no puntúa a favor. La dimensión de garantías se queda en una subnota de 3,00 sobre 10, con una confianza del 50 % y una aportación de 0,90 puntos sobre un máximo de 3,0, la mayor pérdida del análisis con 2,10 puntos. La plataforma figura registrada como PSFP, extremo que comprobamos contra el registro de la CNMV. Una prenda o pignoración es una estructura de garantía, no una promesa de cobro.
Situación comercial y salida
El plazo declarado es de nueve meses, y la rentabilidad anual declarada es del 10,5 %. La documentación no detalla el mecanismo de devolución del capital ni el calendario de pagos, ni si los intereses se abonan periódicamente o al vencimiento. Tampoco hay cifras publicadas de preventas ni de comercialización, pese a que la dimensión de licencia y preventas mide ambas cosas y se queda en 6,00 con una confianza del 40 %. La liquidez del préstamo y el modo en que se recupera el dinero no forman parte de ninguna de las dimensiones de la nota.
Ventajas
- Rentabilidad La plataforma declara una rentabilidad anual del 10,5 % para un plazo de nueve meses. La dimensión de rentabilidad, que mide rentabilidad anual y plazo, alcanza una subnota de 8,06 sobre 10 con una confianza del 100 % y aporta 2,02 puntos de los 2,5 posibles, la mayor contribución del análisis.
Desventajas y riesgos
- Garantías La dimensión de garantías se queda en 3,00 sobre 10 con una confianza del 50 % y aporta solo 0,90 puntos de 3,0. Faltan el LTV en primera disposición y el LTV sobre edificio terminado, y la garantía declarada es una prenda o pignoración.
- Promotor La dimensión de promotor está en banda baja, con una subnota de 4,34 sobre 10 y una confianza del 58 %. Mide proyectos previos, capital propio, años de experiencia, viviendas entregadas y capital comprometido, y aporta 1,08 puntos de 2,5, con 1,42 puntos perdidos.
- Licencia y preventas La dimensión de licencia y preventas se queda en 6,00 sobre 10 con una confianza del 40 %, la más baja del análisis. Mide el estado de la licencia y las preventas, y pierde 0,80 puntos de los 2,0 posibles.
Conclusión
La nota del proyecto es 5,2 sobre 10, con una confianza del 62 %, justo por encima del umbral del 60 %. El punto fuerte es la rentabilidad declarada, con la subnota más alta y la confianza completa; lo que frena la nota son las garantías, con la mayor pérdida de puntos, y un promotor en banda baja. El inversor debería mirar con calma el LTV, del que no hay dato, y la comercialización.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.1.0 de nuestras instrucciones.