Análisis y valoración del proyecto Madrid Juan de Olías III de Wecity
Wecity ronda cerrada
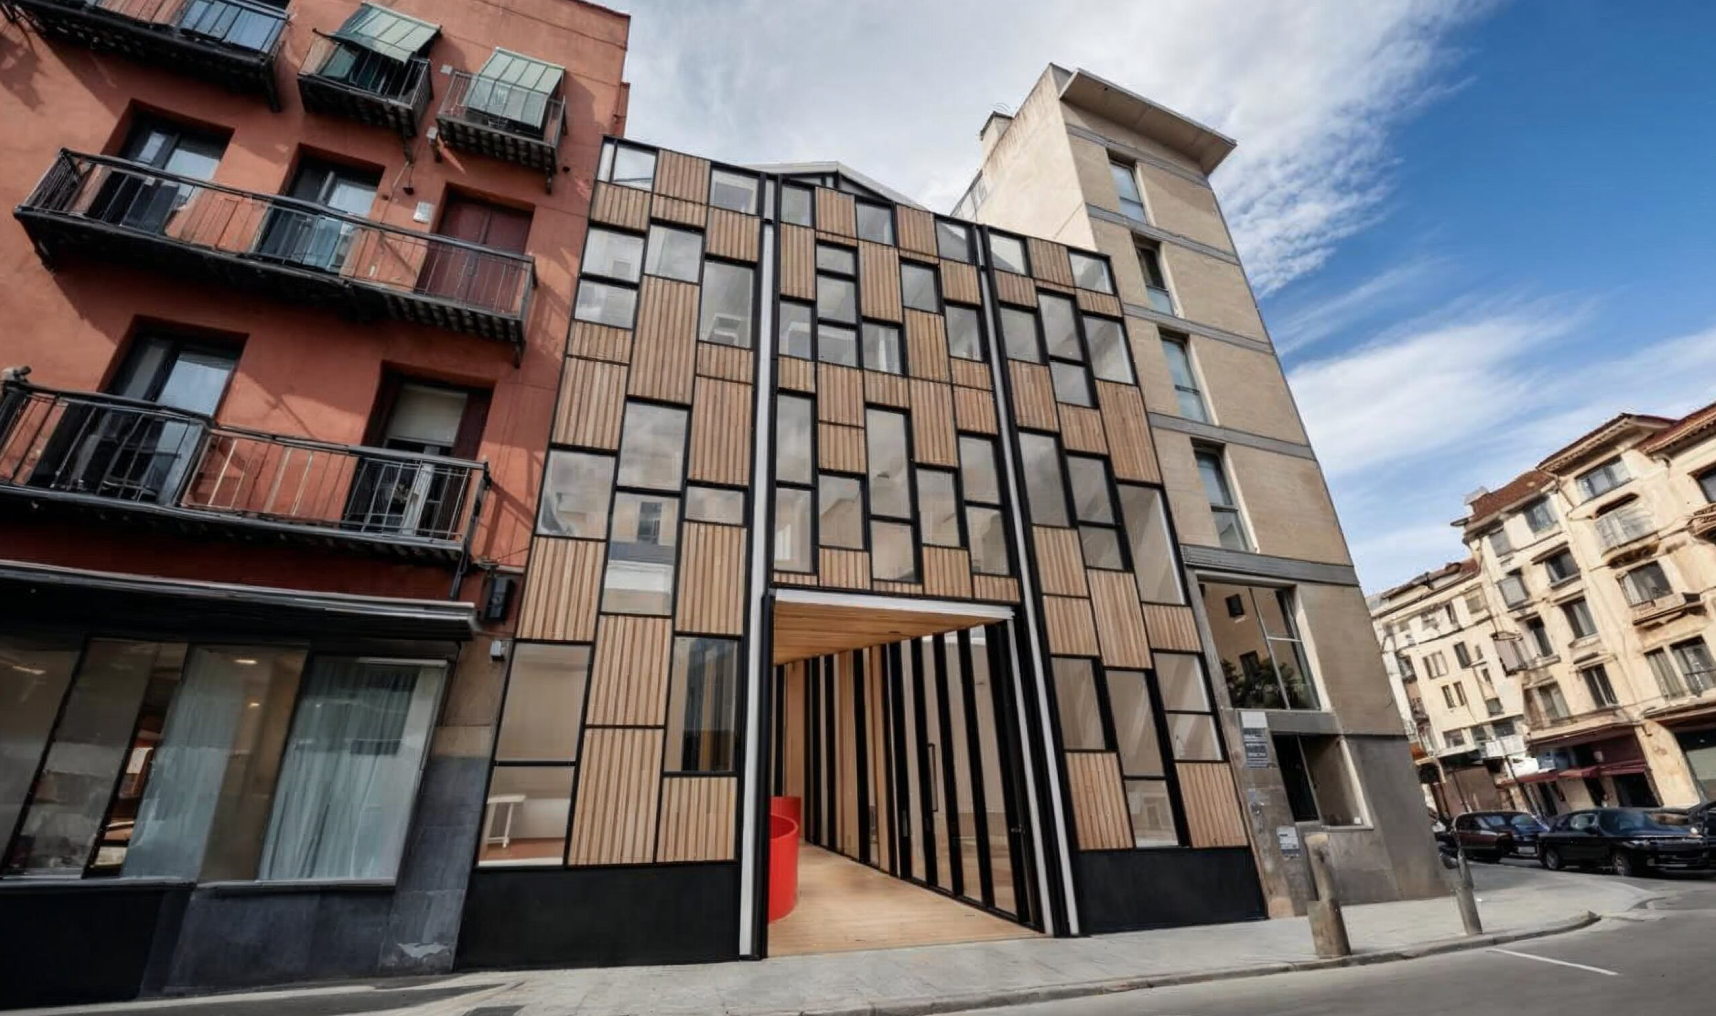 Imagen: Wecity
Nota: 7,00 /10 confianza global: 69 % nota de 2026-09-26, con los datos de entonces
Plataforma WecityUbicación MadridModalidad Deuda / préstamoImporte 750 000 €Plazo 11 mesesRentabilidad anual 11,50 %
Proyecto Wecity en Madrid
Rehabilitación de un edificio de uso mixto en la calle Juan de Olías, 21, Madrid, para 20 lofts y 1 vivienda. La fase III del préstamo financia 750.000 € de un total de 2.750.000 €, con hipoteca de primer grado y vencimiento en agosto de 2027.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 8,62 con datos pesa el 25 % de la fórmula; aporta 2,15 de los 2,50 puntos que podría aportar
- Garantías 7,31 con datos, en parte pesa el 30 % de la fórmula; aporta 2,19 de los 3,00 puntos que podría aportar
- Promotor 3,40 con datos, en parte pesa el 25 % de la fórmula; aporta 0,85 de los 2,50 puntos que podría aportar
- Mercado 9,00 con datos, en parte pesa el 20 % de la fórmula; aporta 1,80 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el .
Esta nota se calculó con la versión vigente de la fórmula (2.3.0).
Características del proyecto
- Plataforma
- Wecity Ir a Wecity Ver el proyecto en Wecity Código de Crowdrater en Wecity: GIAPUC.
- Abre
- Localización
- Madrid
- Modalidad
- Deuda / préstamo
- Importe objetivo
- 750 000 €
- Ticket mínimo
- 500 €
Rentabilidad y plazo
- Rentabilidad anual
- 11,50 %
- Plazo
- 11 meses
- Rentabilidad total
- 10,54 %
Características del inmueble
- Tipo de activo
- Residencial
- Viviendas
- 21 viviendas
Situación urbanística y construcción
- Licencia de obras
- Licencia concedida
Promotor
- Promotor
- IBERIA VIVA CAPITAL SL
- Capital comprometido
- 1 544 468 €
Garantías
- Garantía
- Hipoteca de primer rango
- LTV (1ª disposición)
- 67,28 %
- LTV sobre edificio terminado (HET)
- 48,57 %
- Tasación actual
- 3 315 451 €
- Tasación del edificio terminado
- 5 683 000 €
- LTV del préstamo completo
- 22,62 %
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- En curso
- Preventas
- 0,00 %
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Qué dice esta nota, en palabras
De qué va
Se financia la continuación de la rehabilitación de un edificio de uso mixto destinado a viviendas en alquiler en Madrid, mediante una nueva disposición de un préstamo de financiación participativa ya existente, canalizado por la plataforma Wecity, que figura registrada como PSFP según nuestra comprobación contra el registro de la CNMV. El promotor es una sociedad que ya ha aportado fondos propios a la adquisición del inmueble y al arranque de la obra, y que solicita esta disposición para seguir con los trabajos. El préstamo se formaliza a un tipo fijo declarado del 11,50 % anual, con un plazo estimado de 11 meses y un ticket mínimo de 500 €. Los intereses se abonan al vencimiento y la garantía es una hipoteca de primer rango sobre el propio activo.
Ubicación
El activo es un edificio de uso mixto en rehabilitación situado en Madrid, según el nombre con el que se publica el proyecto. La información de la ficha sobre el entorno se limita a la localización del inmueble: no entra en el barrio, en la demanda de alquiler de la zona ni en precios de referencia. Lo que sí consta es que el proyecto cuenta con licencia de obra y que los trabajos ya han comenzado. La dimensión de mercado puntúa en banda alta, con una subnota de 9,00 sobre diez y una confianza del 80 %, pero se apoya en datos que solo se ofrecen en parte.
Economía
La operación se apoya en una tasación actual del activo y en una valoración en hipótesis de edificio terminado. La exposición se mide con dos ratios que la plataforma declara: el LTV sobre la primera disposición, del 67,28 %, y el LTV sobre el edificio terminado, del 48,57 %, que no entra en el cálculo de la nota. El promotor ha aportado fondos propios para la compra del inmueble y el inicio de la obra, aunque no disponemos de esa cifra. En cuanto a ingresos, no hay ventas previstas: el promotor quiere conservar el activo y explotarlo en alquiler, de modo que la devolución depende de las rentas futuras y de una refinanciación bancaria. El tipo declarado es del 11,50 % anual y el plazo, de 11 meses.
Garantías y estructura
El préstamo está garantizado con una hipoteca de primer rango sobre el activo, según declara la plataforma. La constitución, conservación, gestión y, en su caso, ejecución de la garantía quedan en manos de un agente externo a la plataforma. En un escenario de concurso del promotor, la documentación señala que los titulares de estos créditos tendrían la consideración de crédito con privilegio especial, sin que ello cubra la totalidad del importe en todos los supuestos. Esta dimensión puntúa en banda alta, con una subnota de 7,31 sobre diez, pero su confianza es del 77 % y deja de aportar 0,81 puntos sobre el máximo. Una hipoteca ordena el cobro; no asegura que se cobre.
Situación comercial y salida
El proyecto no cuenta con ventas ni preventas: el promotor pretende quedarse el activo en patrimonio y explotarlo en alquiler. La salida prevista para los inversores es la entrada de financiación bancaria una vez el inmueble empiece a generar rentas, lo que sitúa la devolución en una refinanciación futura y no en un cierre de ventas ya comprometido. Los intereses se pagan al vencimiento, no de forma periódica. La inversión es ilíquida, ya que no existe un mercado activo para ceder el préstamo, según advierte la propia documentación. La dimensión de mercado puntúa 9,00 sobre diez, con una confianza del 80 % y una pérdida de 0,20 puntos.
Ventajas
- Rentabilidad Es la dimensión con la confianza más alta de todas, el 100 %. La plataforma declara un tipo fijo del 11,50 % anual para un plazo de 11 meses, con un ticket mínimo de 500 €. Su subnota es de 8,62 sobre diez y aporta 2,15 de los 2,50 puntos posibles. Aun así deja 0,35 puntos sin aportar, y el cobro depende de que el promotor pague, no de la estructura.
- Garantías La garantía es una hipoteca de primer rango sobre el activo, con un agente externo a la plataforma encargado de su administración y, en su caso, de su ejecución. El LTV sobre la primera disposición es del 67,28 % y el LTV sobre el edificio terminado, del 48,57 %. La dimensión puntúa en banda alta, con una subnota de 7,31 sobre diez, y aporta 2,19 de los 3,00 puntos posibles.
- Mercado Es la dimensión que más se acerca a su máximo: aporta 1,80 de los 2,00 puntos posibles, con una subnota de 9,00 sobre diez. La confianza es del 80 % y se apoya en datos que solo se ofrecen en parte.
Desventajas y riesgos
- Promotor Es la dimensión que más lastra la nota. Su subnota es de 3,40 sobre diez, en banda baja, y solo aporta 0,85 de los 2,50 puntos posibles: deja 1,65 puntos por el camino. La confianza es la más baja de todas, el 20 %, lo que significa que buena parte de lo que se sabe del promotor no está respaldado. Es el punto que un inversor debería mirar con más detenimiento.
- Garantías Aunque la garantía sea de primer rango, el LTV de la primera disposición es del 67,28 %, que no es un porcentaje bajo. La confianza de la dimensión es del 77 % y deja de aportar 0,81 puntos sobre su máximo. Una hipoteca ordena la prelación del cobro si hay impago, pero no convierte la inversión en un cobro asegurado.
- Rentabilidad La rentabilidad declarada es alta, pero los intereses se abonan al vencimiento y su pago depende del promotor. La dimensión deja 0,35 puntos sin aportar sobre su máximo. La nota no incorpora ninguna comprobación de que ese pago se haya producido o vaya a producirse.
- Mercado La salida no se apoya en ventas ya comprometidas, sino en una refinanciación bancaria futura y en que el activo empiece a generar rentas. La dimensión deja 0,20 puntos sin aportar y su confianza es del 80 %.
- Garantías La inversión es ilíquida: no hay un mercado activo para ceder el préstamo. Tampoco está cubierta por los sistemas de garantía de depósitos ni por los de indemnización de inversores, según advierte la documentación de la plataforma.
Conclusión
La nota se queda en 7,00 sobre 10 con una confianza del 69 %, por encima del umbral del 60 % que la escala fija para dar peso a un resultado. Lo que sostiene la puntuación es la rentabilidad declarada y el mercado, ambos en banda alta y con confianza alta, mientras que el promotor es el lastre claro: banda baja, confianza del 20 % y 1,65 puntos perdidos. Las garantías puntúan alto, pero con confianza parcial. Es una operación cuyo retorno depende de que el promotor pague y de que llegue una refinanciación bancaria futura.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones. Si la nota cambia, este texto deja de publicarse hasta que se vuelve a escribir sobre las cifras nuevas.