Análisis y valoración del proyecto Madrid Parque Valdebebas II de Wecity
Wecity ronda cerrada
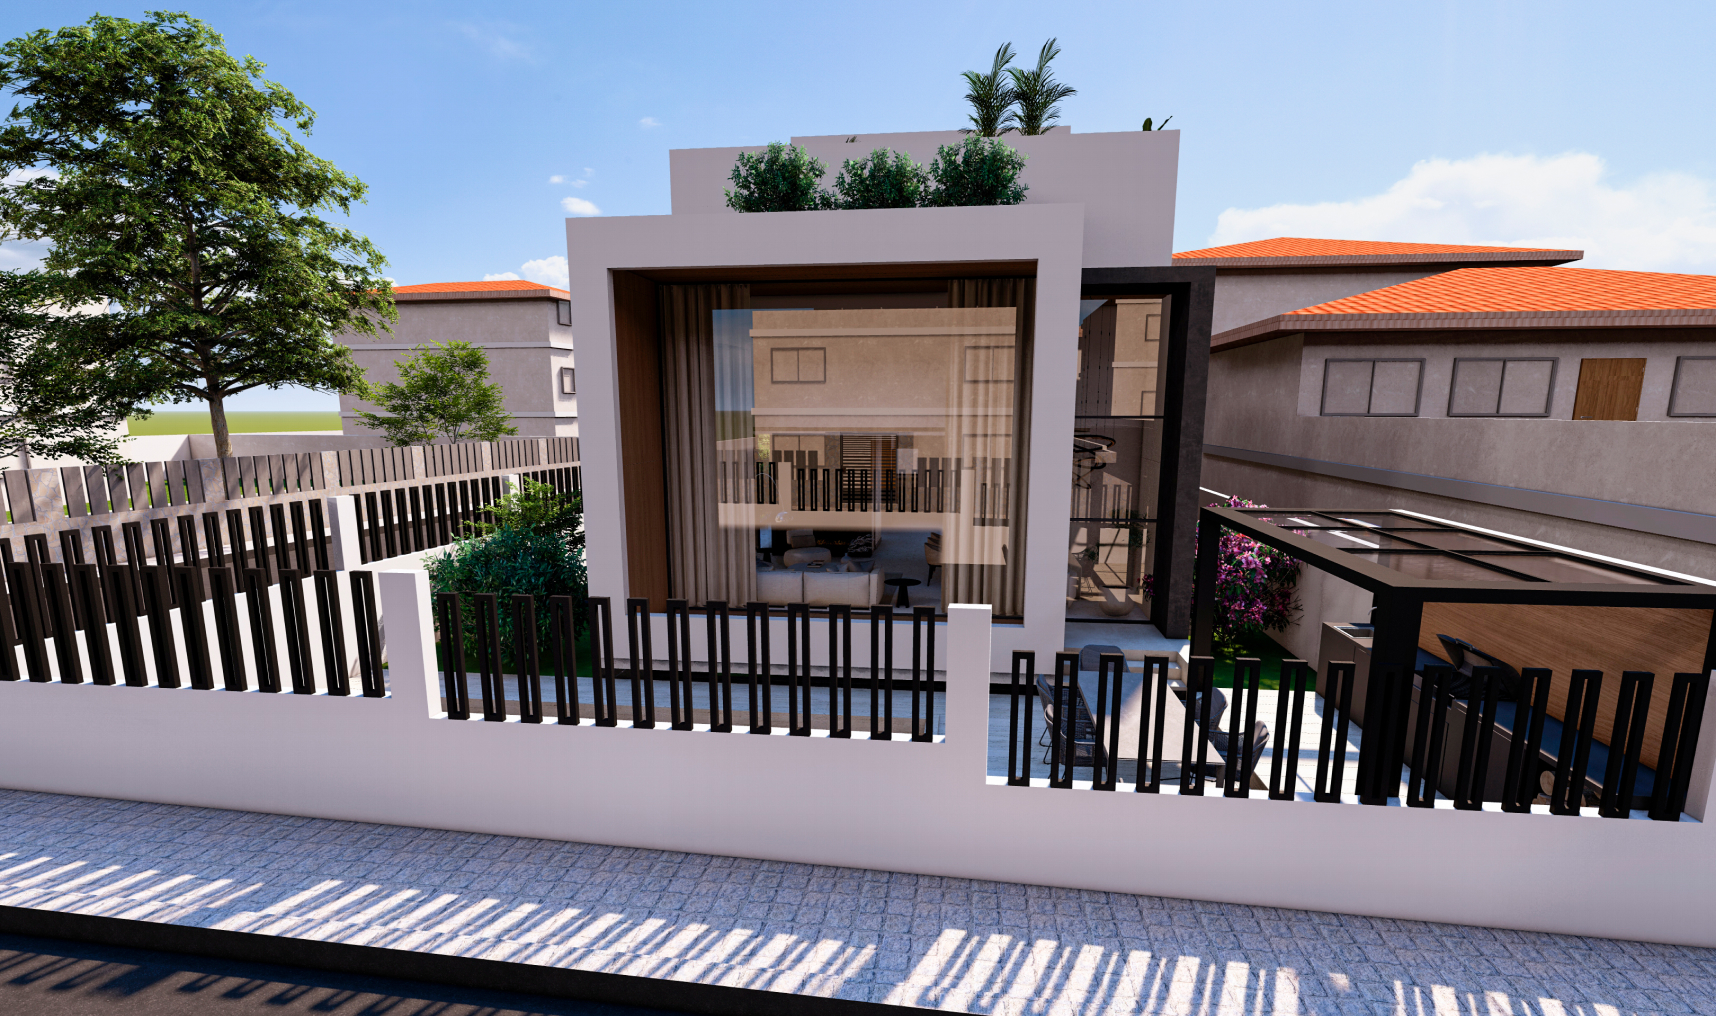 Imagen: Wecity
Nota: 7,15 /10 confianza global: 70 % nota calculada el 2026-11-15
Plataforma WecityUbicación MadridModalidad Deuda / préstamoImporte 500 000 €Plazo 8 mesesRentabilidad anual 11,00 %
Proyecto Wecity en Madrid
Préstamo de 500.000 € para financiar la fase II de la construcción de una vivienda de lujo en la Calle de los Hermanos Gascón 1, Madrid. El préstamo total es de 1.025.000 € en dos fases, con garantía hipotecaria de primer grado, interés anual del 11% y vencimiento previsto en diciembre de 2026.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 8,42 con datos pesa el 25 % de la fórmula; aporta 2,10 de los 2,50 puntos que podría aportar
- Garantías 7,93 con datos, en parte pesa el 30 % de la fórmula; aporta 2,38 de los 3,00 puntos que podría aportar
- Promotor 3,46 con datos, en parte pesa el 25 % de la fórmula; aporta 0,86 de los 2,50 puntos que podría aportar
- Licencia y preventas 9,00 con datos, en parte pesa el 20 % de la fórmula; aporta 1,80 de los 2,00 puntos que podría aportar; sin preventas publicadas: en deuda, callarlas no resta, y la dimensión vale lo que la licencia
Nota calculada el ; datos del proyecto actualizados el .
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Plataforma
- Wecity Registrarse en Wecity Ver el proyecto en Wecity Código de Crowdrater en Wecity: GIAPUC.
- Abrió
- Localización
- Madrid
- Modalidad
- Deuda / préstamo
- Importe objetivo
- 500 000 €
- Ticket mínimo
- 500 €
- Rating de Wecity
- AA
Rentabilidad y plazo
- Rentabilidad anual
- 11,00 %
- Plazo
- 8 meses
- Rentabilidad total
- 7,33 %
Características del inmueble
- Tipo de activo
- Residencial
- Viviendas
- 1 viviendas
Situación urbanística y construcción
- Licencia de obras
- Licencia concedida
Promotor
- Promotor
- Orion Pirita SL, sociedad gestionada por Mazel Capital Group
- Proyectos previos del promotor
- 1 proyectos
- Capital comprometido
- 743 687 €
Garantías
- Garantía
- Hipoteca de primer rango
- LTV (1ª disposición)
- 48,21 %
- LTV sobre edificio terminado (HET)
- 39,80 %
- Tasación actual
- 1 602 790 €
- Tasación del edificio terminado
- 2 575 425 €
- LTV del préstamo completo sobre la tasación actual
- 63,95 %
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- En curso
- Preventas
- sin dato
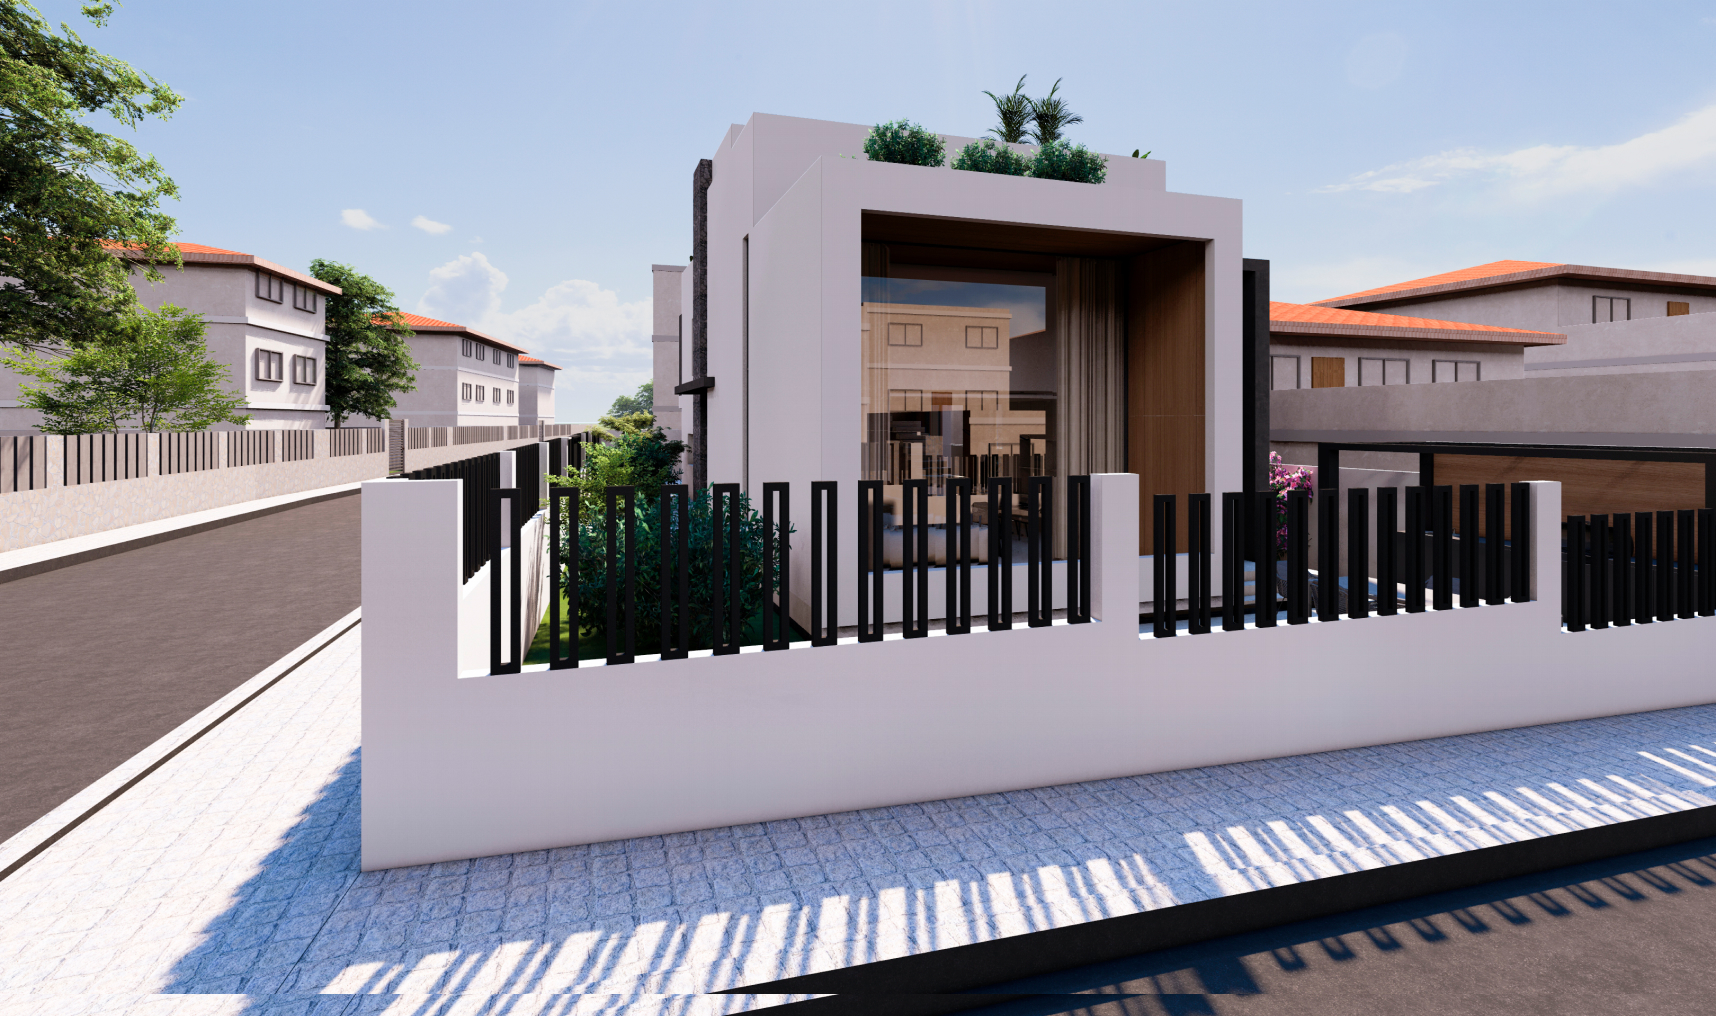 Imagen: Wecity
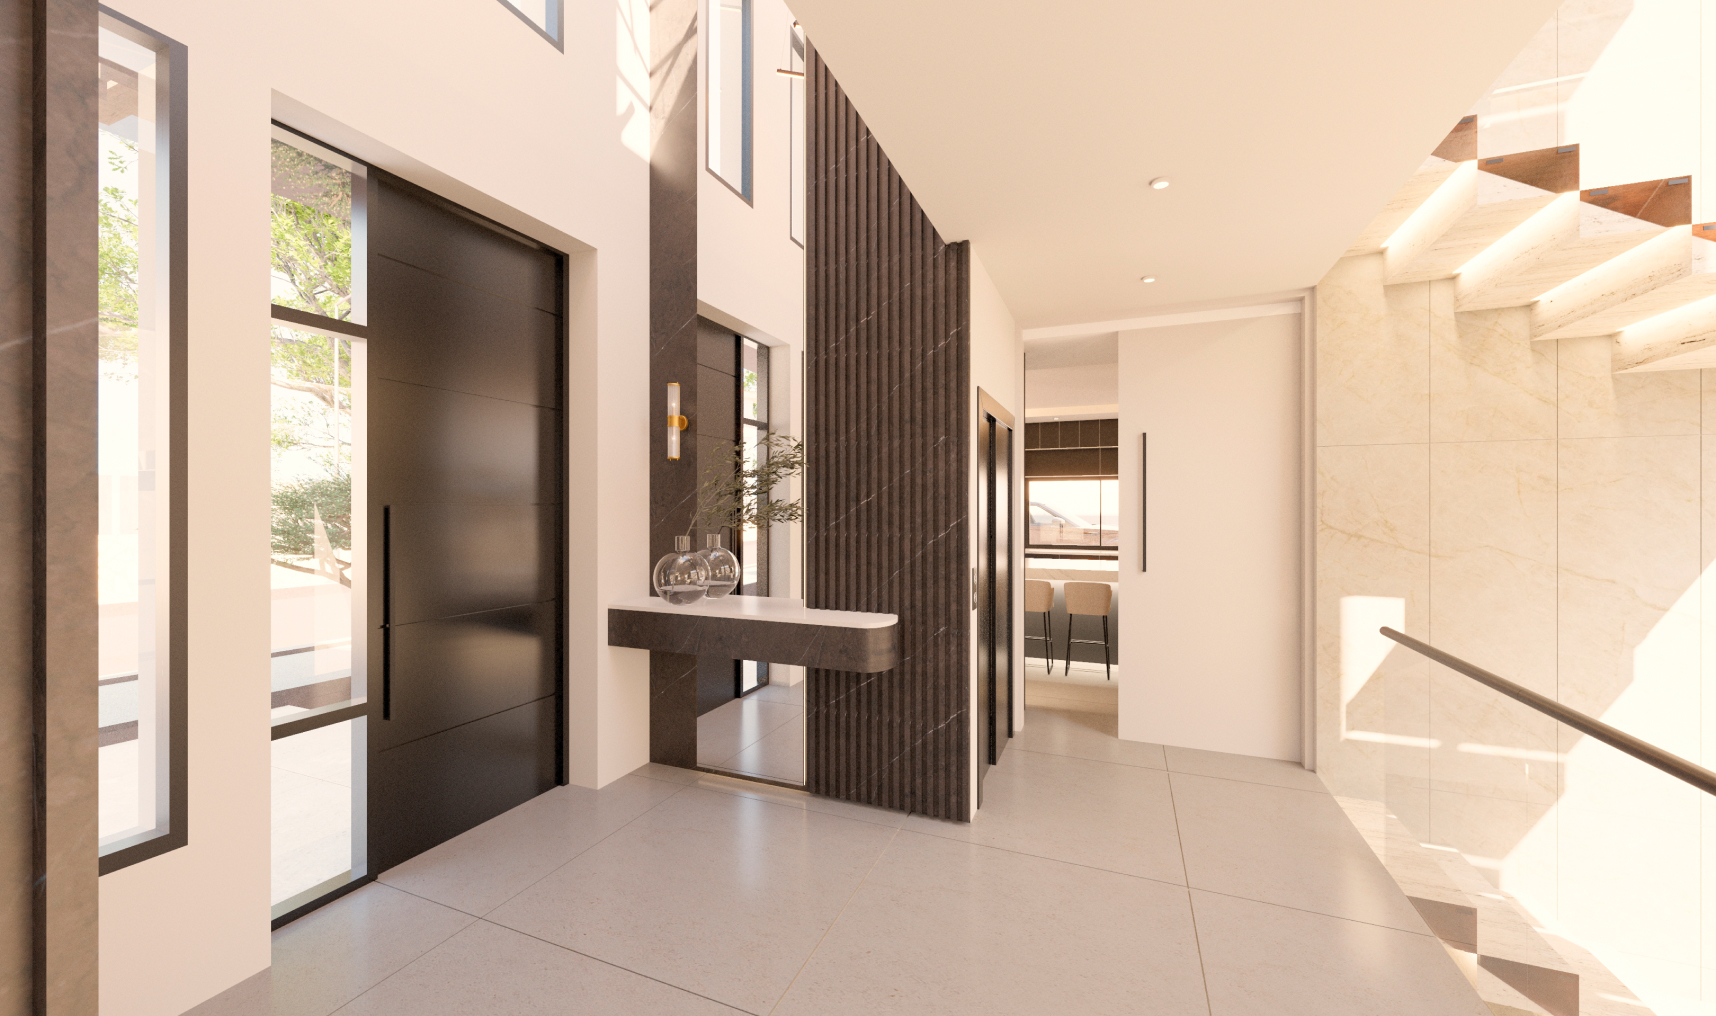 Imagen: Wecity
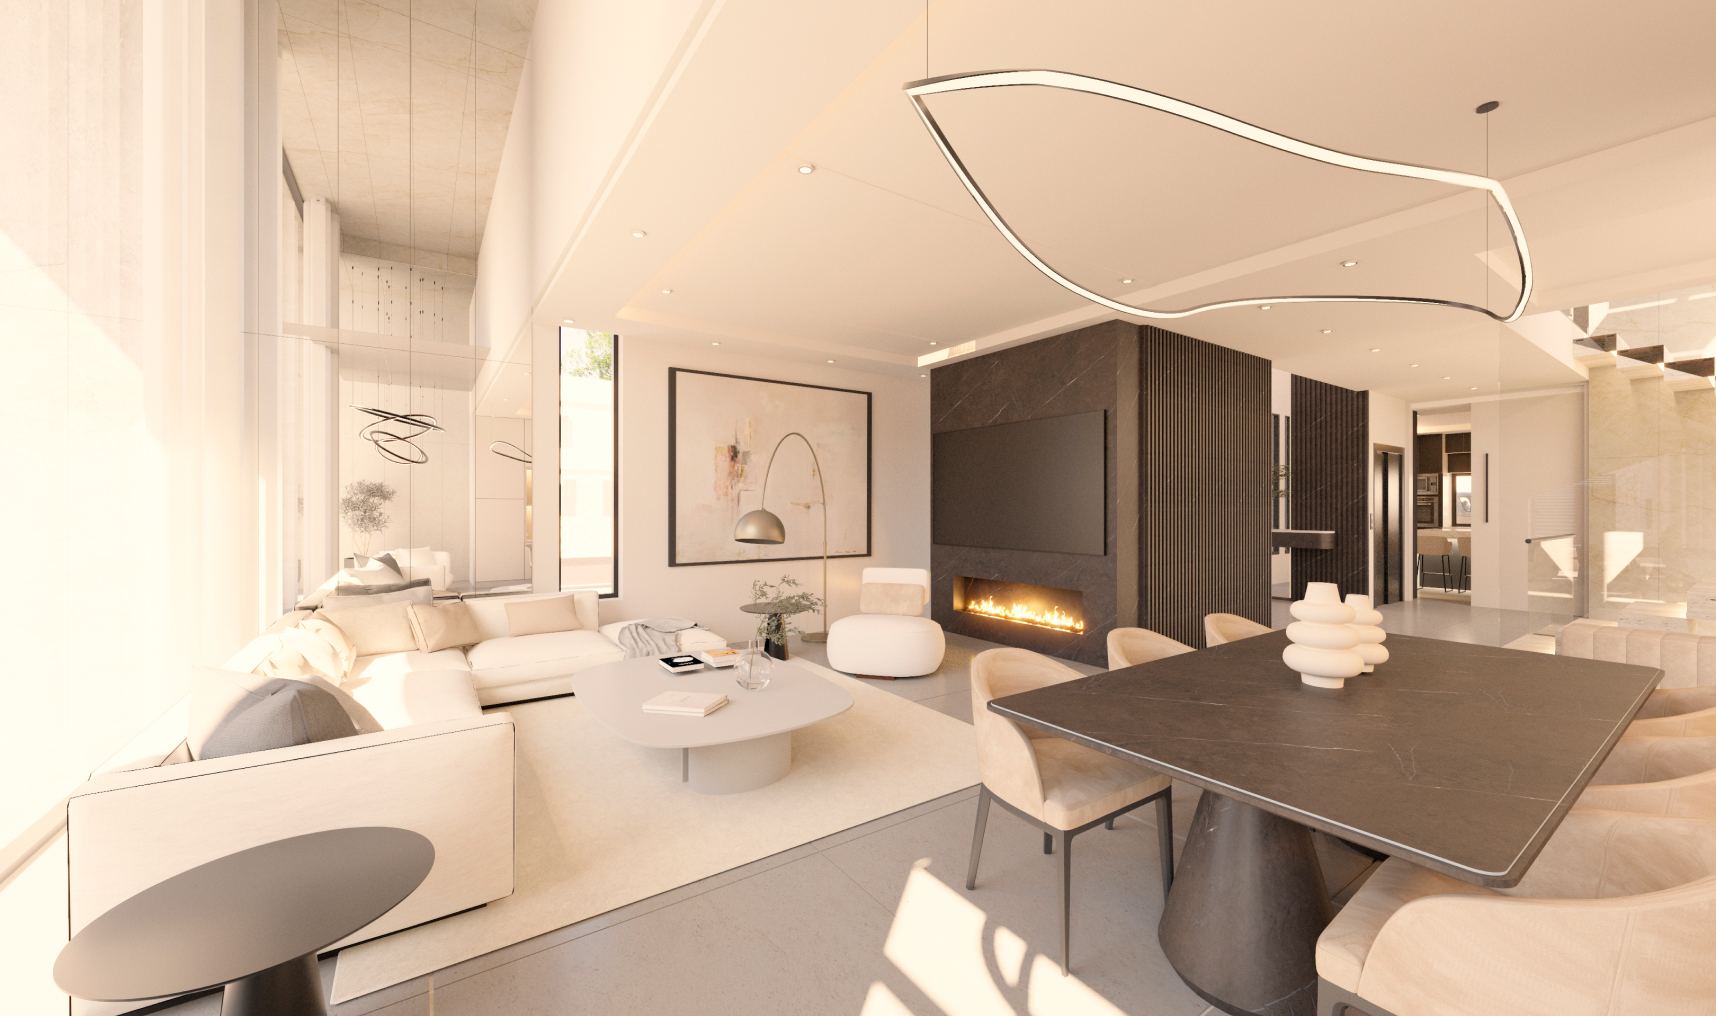 Imagen: Wecity
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Madrid (Madrid), código INE 28079, identificado a partir de la ubicación que publica la plataforma («Madrid»).
- Población
- 3 506 730 habitantes a 1 de enero de 2025 Instituto Nacional de Estadística (INE), Tabla 29005, «Cifras oficiales del padrón por municipio»; capturado el .
- Renta neta media por persona
- 19 632 € al año renta de 2023 El 90 % de la población de España vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estadística (INE), Tabla 30824, «Indicadores de renta media y mediana»; capturado el .
- Valor tasado medio de la vivienda libre
- 5 418 €/m² segundo trimestre de 2026; 11 686 tasaciones Ministerio de Vivienda y Agenda Urbana, Tabla 4, «Valor tasado medio de vivienda libre de los municipios mayores de 25.000 habitantes» (fichero 35103500.XLS); capturado el .
- Paro registrado
- 136 522 personas septiembre de 2026 3,9 por cada 100 habitantes (calculado por Crowdrater: paro registrado de septiembre de 2026 entre la población a 1 de enero de 2025. No es la tasa de paro, que se mide sobre la población activa). Servicio Público de Empleo Estatal (SEPE), «Paro registrado por municipios desglosado por sexo, tramos de edad y sector de la actividad económica» (fichero anual de datos abiertos); capturado el .
Elaboración propia con datos extraídos del sitio web del INE: www.ine.es. Origen de los datos: Ministerio de Vivienda y Agenda Urbana. Fuente: Servicio Público de Empleo Estatal (SEPE). Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 6,08 (fórmula 1.0.0). La nota de hoy es 7,15. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Se trata de un préstamo de deuda participativa, en estado en curso, publicado por la plataforma Wecity dentro del proyecto Madrid Parque Valdebebas II. El dinero financia la continuación de las obras de una vivienda, y quien lo recibe es el promotor del proyecto, que ya había aportado fondos propios antes. La operación se articula en fases y la que se abre ahora es la segunda. El préstamo se declara con garantía hipotecaria de primer rango, un tipo de interés anual del 11 % y un plazo de 8 meses, con posibilidad de prórroga. Los intereses y el principal se abonan de una sola vez al final del plazo, no de forma periódica.
Ubicación
El proyecto se sitúa en Madrid, dentro de una zona residencial ya consolidada. La documentación describe el entorno como próximo a grandes zonas verdes y a un parque forestal, con cercanía a barrios residenciales y a equipamientos educativos y deportivos. En movilidad, menciona conexiones mediante varias líneas de autobús y acceso directo a grandes vías de la ciudad, lo que facilita los desplazamientos hacia el centro, el aeropuerto y otros barrios. A nivel comercial, cita supermercados, farmacias, cafeterías y comercios de proximidad, además de centros comerciales cercanos. La vivienda concreta está en una calle del distrito y la documentación la describe como un inmueble de lujo con varias habitaciones y baños, gimnasio, piscina y porches.
Economía
La plataforma declara una rentabilidad anual del 11 % para un plazo de 8 meses y un ticket mínimo de 500 €. El préstamo total se estructura en dos fases, y la oportunidad que se abre corresponde a la segunda, destinada a la construcción. El promotor aporta fondos propios al proyecto, y el reembolso a los inversores se cubriría con la venta del inmueble, que todavía no se ha puesto en comercialización. En cuanto al apalancamiento, la plataforma declara un LTV del 48,21 % sobre la primera disposición y del 39,80 % sobre edificio terminado (HET). El pago de intereses y la devolución del capital son a vencimiento.
Garantías y estructura
La garantía declarada es una hipoteca de primer rango. La dimensión de garantías obtiene una subnota de 8,32 sobre diez, con una confianza del 90 %, y aporta 2,5 de los 3,0 puntos que tiene como máximo. La documentación indica que hay un agente de garantías externo a la plataforma, encargado de constituir, conservar y gestionar la garantía en nombre de los inversores, y que el destino de los fondos se monitoriza mediante una empresa también externa. En caso de concurso del promotor, la documentación señala que estos créditos tendrían la consideración de privilegio especial por estar garantizados con hipoteca, sin excluir que parte del importe pueda reclasificarse como ordinario o subordinado. La plataforma está registrada como PSFP, algo que comprobamos nosotros contra el registro de la CNMV.
Situación comercial y salida
La documentación indica que la comercialización del inmueble aún no se ha iniciado. El reembolso a los inversores se cubriría con la venta de la vivienda, y tanto los intereses como el capital se abonan a vencimiento, no de forma periódica. El préstamo se declara con una duración de 8 meses y posibilidad de prórroga. La dimensión de mercado, con un peso del 20 %, obtiene una subnota de 5,5, aporta 1,1 de los 2,0 puntos posibles y tiene una confianza del 40 %, la más baja entre las dimensiones con datos. La documentación no publica preventas ni compromisos de compra que respalden esa salida.
Ventajas
- Rentabilidad La dimensión de rentabilidad está en banda alta, con una subnota de 8,42 sobre diez y una confianza del 100 %. Aporta 2,1 de los 2,5 puntos que tiene como máximo. La plataforma declara una rentabilidad anual del 11 % para un plazo de 8 meses y un ticket mínimo de 500 €.
- Garantías La garantía declarada es una hipoteca de primer rango, con un LTV del 48,21 % sobre la primera disposición y del 39,80 % sobre edificio terminado (HET). La dimensión está en banda alta, con una subnota de 8,32 y una confianza del 90 %, y aporta los 2,5 puntos enteros de una contribución máxima de 3,0.
Desventajas y riesgos
- Licencia y preventas Con una confianza del 40 %, la más baja de las dimensiones con datos, mercado queda en banda media: subnota de 5,5, aporta 1,1 de los 2,0 puntos posibles y deja 0,9 sin sumar. La documentación no publica preventas ni compromisos de compra, y señala que la comercialización del inmueble aún no se ha iniciado, de modo que la salida depende de una venta futura.
- Garantías La valoración de garantías se apoya en datos solo parciales y deja 0,5 puntos sin aportar sobre su máximo de 3,0. La documentación advierte además de que, ante un concurso del promotor, parte del importe podría acabar clasificado como crédito ordinario o subordinado en lugar de privilegio especial. Una hipoteca de primer rango ordena la prelación, no asegura el cobro.
- Rentabilidad La dimensión de rentabilidad deja 0,4 puntos sin aportar de su máximo de 2,5. El interés declarado es anual y el plazo es corto, con los intereses y el principal concentrados en un único pago al final, de modo que cualquier retraso en la salida afecta directamente al dinero del inversor.
Lo que no sabemos
- Promotor No tenemos ningún dato sobre el promotor: ni quién está detrás, ni su experiencia, ni su historial de pago. Al no haber datos, la dimensión no aporta nada a la nota y deja sin sumar 2,12 puntos de los 2,5 que tiene como máximo, con un peso del 25 %. Esa ausencia no la calificamos ni bien ni mal, y no afirmamos a quién corresponde que el dato no conste.
Conclusión
La nota del proyecto es 6,08 sobre 10, con una confianza del 60 %, justo en el umbral de confianza. Lo que sostiene esa nota es la rentabilidad declarada y la garantía hipotecaria de primer rango; lo que la frena es un mercado con confianza baja y, sobre todo, la ausencia total de datos sobre el promotor, que deja 2,12 puntos sin aportar. El inversor debería leer la estructura y el entorno, pero saber que una parte relevante de la foto no está.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.