Análisis y valoración del proyecto Madrid-Valdebebas de Wecity
Wecity ronda cerrada
 Imagen: Wecity
Nota: 7,32 /10 confianza global: 78 % nota calculada el 2026-11-15
Plataforma WecityUbicación MadridModalidad Deuda / préstamoImporte 700 000 €Plazo 12 mesesRentabilidad anual 9,00 %
Proyecto Wecity en Madrid
Préstamo puente con garantía hipotecaria de primer grado para financiar el 50% de la compra de un suelo de 1.289 m2 en Camino Viejo de Burgos 25 B, Valdebebas (Madrid). El plan del promotor es construir 4 chalets pareados con jardín y piscina privada; el préstamo es de 700.000 € a tipo fijo del 9% anual a 12 meses, con salida prevista mediante financiación bancaria o fondos propios.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 7,00 con datos pesa el 25 % de la fórmula; aporta 1,75 de los 2,50 puntos que podría aportar
- Garantías 8,98 con datos, en parte pesa el 30 % de la fórmula; aporta 2,69 de los 3,00 puntos que podría aportar
- Promotor 5,50 con datos, en parte pesa el 25 % de la fórmula; aporta 1,38 de los 2,50 puntos que podría aportar
- Licencia y preventas 7,50 con datos, en parte pesa el 20 % de la fórmula; aporta 1,50 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el . La nota se ha vuelto a calcular con esos datos y sale la misma.
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Plataforma
- Wecity Registrarse en Wecity Ver el proyecto en Wecity Código de Crowdrater en Wecity: GIAPUC.
- Abrió
- Localización
- Madrid
- Modalidad
- Deuda / préstamo
- Importe objetivo
- 700 000 €
- Ticket mínimo
- 500 €
- Rating de Wecity
- AA
Rentabilidad y plazo
- Rentabilidad anual
- 9,00 %
- Plazo
- 12 meses
- Rentabilidad total
- 9,00 %
Características del inmueble
- Tipo de activo
- Residencial
- Viviendas
- 4 viviendas
Situación urbanística y construcción
- Licencia de obras
- Licencia en trámite
Promotor
- Promotor
- Desarrollos Ilex Alcobendas SL
- Proyectos previos del promotor
- 1 proyectos
- Capital propio del promotor
- 50,00 %
- Años de experiencia
- 25 años
Garantías
- Garantía
- Hipoteca de primer rango
- LTV (1ª disposición)
- 30,47 %
- LTV sobre edificio terminado (HET)
- sin dato
- Tasación actual
- 2 297 577 €
- LTV del préstamo completo sobre la tasación actual
- 30,47 %
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- Cerrado / reembolsado
- Preventas
- 100,00 %
 Imagen: Wecity
 Imagen: Wecity
 Imagen: Wecity
 Imagen: Wecity
 Imagen: Wecity
 Imagen: Wecity
 Imagen: Wecity
 Imagen: Wecity
 Imagen: Wecity
 Imagen: Wecity
 Imagen: Wecity
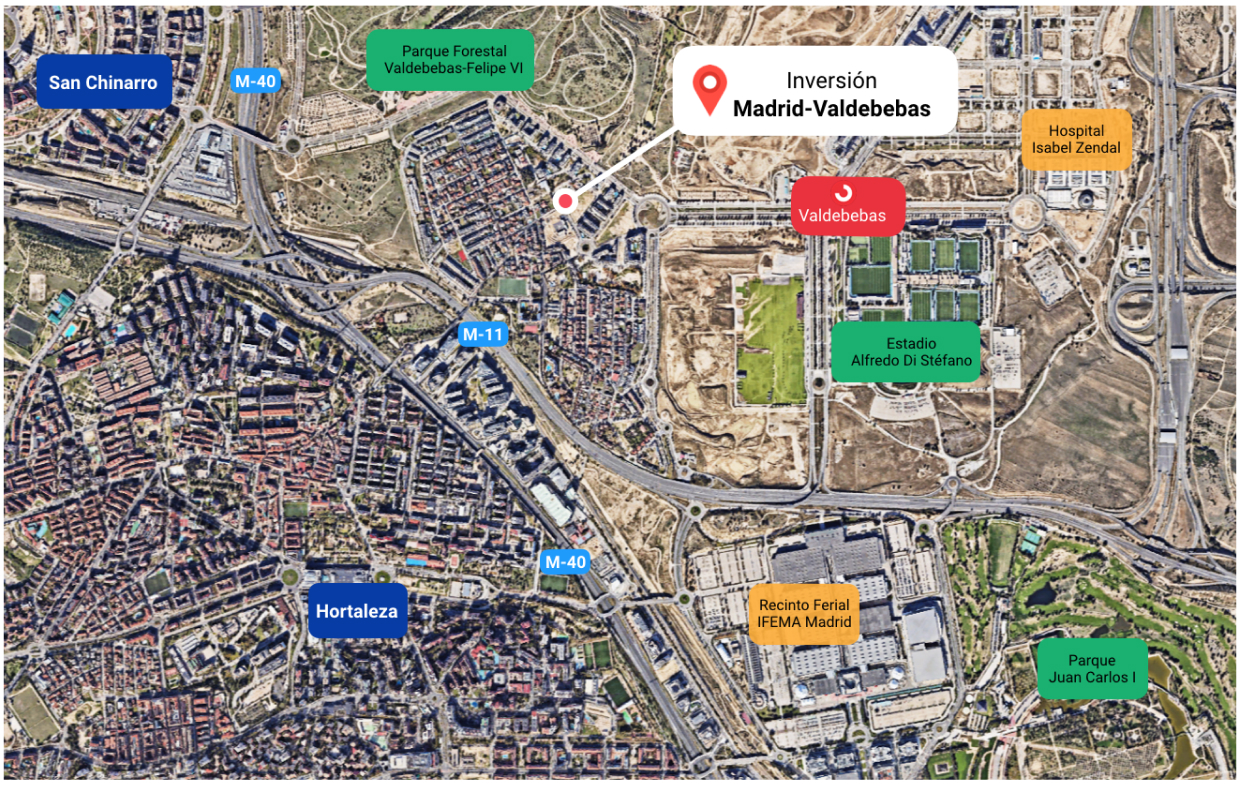 Imagen: Wecity
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Madrid (Madrid), código INE 28079, identificado a partir de la ubicación que publica la plataforma («Madrid»).
- Población
- 3 506 730 habitantes a 1 de enero de 2025 Instituto Nacional de Estadística (INE), Tabla 29005, «Cifras oficiales del padrón por municipio»; capturado el .
- Renta neta media por persona
- 19 632 € al año renta de 2023 El 90 % de la población de España vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estadística (INE), Tabla 30824, «Indicadores de renta media y mediana»; capturado el .
- Valor tasado medio de la vivienda libre
- 5 418 €/m² segundo trimestre de 2026; 11 686 tasaciones Ministerio de Vivienda y Agenda Urbana, Tabla 4, «Valor tasado medio de vivienda libre de los municipios mayores de 25.000 habitantes» (fichero 35103500.XLS); capturado el .
- Paro registrado
- 136 522 personas septiembre de 2026 3,9 por cada 100 habitantes (calculado por Crowdrater: paro registrado de septiembre de 2026 entre la población a 1 de enero de 2025. No es la tasa de paro, que se mide sobre la población activa). Servicio Público de Empleo Estatal (SEPE), «Paro registrado por municipios desglosado por sexo, tramos de edad y sector de la actividad económica» (fichero anual de datos abiertos); capturado el .
Elaboración propia con datos extraídos del sitio web del INE: www.ine.es. Origen de los datos: Ministerio de Vivienda y Agenda Urbana. Fuente: Servicio Público de Empleo Estatal (SEPE). Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 7,57 (fórmula 1.0.0). La nota de hoy es 7,32. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Se trata de un proyecto de deuda —préstamo— de la plataforma Wecity, identificado como Madrid-Valdebebas y que figura como cerrado o reembolsado. Según la documentación de la plataforma, el préstamo se destinaba a financiar parte de la compra de un suelo, con garantía hipotecaria de primer rango sobre ese mismo suelo, y el promotor cubría el resto de la operación con fondos propios. Se articulaba como préstamo a tipo fijo, con intereses y devolución del capital al vencimiento, y la plataforma está registrada como PSFP según la comprobación que hacemos contra el registro de la CNMV.
Ubicación
El proyecto se identifica como Madrid-Valdebebas. La documentación lo sitúa en Valdebebas, dentro de Madrid, y lo describe como un ámbito de nueva urbanización en el norte de la ciudad. Según ese relato, es una zona en crecimiento, donde siguen apareciendo nuevas promociones de vivienda, con viviendas de nueva construcción, equipamientos, espacios verdes y buena conexión con el resto de la ciudad. No disponemos de más datos sobre el entorno, ni de cifras de población o de precios de la zona.
Economía
Las cifras de este proyecto son pocas y todas declaradas por la plataforma: una rentabilidad anual del 9 %, un plazo de 12 meses y un ticket mínimo de 500 euros. La plataforma declara también un LTV del 30,47 % sobre la primera disposición; el LTV sobre edificio terminado no lo tenemos. La documentación describe una aportación de fondos propios del promotor para la compra del suelo, unas reservas documentadas sobre las viviendas y un préstamo que cubriría parte de esa compra, pero no contamos con las cifras de coste, equity o preventas para contrastarlas.
Garantías y estructura
La estructura se apoya en una hipoteca de primer rango sobre el suelo, según declara la plataforma, y en un LTV del 30,47 % sobre la primera disposición. La documentación añade que la tasación la realiza una sociedad de tasación independiente, que un agente de garantías externo a la plataforma se encarga de constituir, conservar y, en su caso, ejecutar la hipoteca, y que el uso de los fondos está monitorizado por una empresa ajena a la plataforma. También señala que, en caso de concurso del promotor, estos créditos tendrían la consideración de privilegio especial por estar garantizados con hipoteca. No se menciona ningún aval. La dimensión de garantías es la de subnota más alta, 8,98, con una confianza del 70 %.
Situación comercial y salida
La documentación sostiene que las viviendas del proyecto futuro están reservadas en su totalidad. La salida prevista para el inversor no depende de la construcción ni de las ventas: el préstamo se devuelve cuando el promotor obtiene financiación bancaria o aporta fondos propios. Los intereses y el capital se pagan de una sola vez, al vencimiento, en el mes 12. Existe además un periodo de reflexión previo a la contratación para quienes no son inversores experimentados. No tenemos datos de precios de venta ni de avance comercial más allá de lo que declara la plataforma.
Ventajas
- Garantías Hipoteca de primer rango sobre el suelo, declarada por la plataforma, con un LTV del 30,47 % sobre la primera disposición. Esta dimensión obtiene la subnota más alta de las cuatro, 8,98, en banda alta, y aporta 2,69 de los 3,0 puntos disponibles; su confianza es del 70 %.
- Rentabilidad La plataforma declara una rentabilidad anual del 9 % y un plazo de 12 meses, con un ticket mínimo de 500 euros. La dimensión puntúa 7,0, en banda alta, y su confianza es del 100 %, la más alta de las cuatro; aporta 1,75 de los 2,5 puntos posibles.
- Licencia y preventas La dimensión de mercado puntúa 7,5, en banda alta, con una confianza del 80 %, y aporta 1,5 de los 2,0 puntos disponibles. La documentación presenta la zona como un ámbito de nueva urbanización en crecimiento, con demanda de vivienda y buena conexión con el resto de la ciudad.
Desventajas y riesgos
- Promotor Es la dimensión que más puntos deja de aportar: 0,88 de los 2,5 posibles. Su subnota es 6,5, en banda media, y la confianza es solo del 40 %, por debajo del umbral del 60 %. En la práctica sabemos poco de la solvencia y la trayectoria del promotor más allá de lo que cuenta la documentación.
- Garantías La confianza en esta dimensión es del 70 %, no del 100 %, y deja 0,31 puntos sin aportar. Falta el LTV sobre edificio terminado. Una hipoteca de primer rango es una estructura de prelación, no una garantía de cobro: si el promotor no paga, recuperar el dinero depende de ejecutar la garantía y del valor del suelo en ese momento.
- Rentabilidad Deja 0,75 de los 2,5 puntos sin aportar. El 9 % anual es una cifra declarada por la plataforma y el pago es único, a vencimiento, sin entregas parciales por el camino: si el promotor se retrasa o no paga, el inversor no cobra nada hasta ese momento.
- Licencia y preventas Deja 0,5 de los 2,0 puntos sin aportar y su confianza es del 80 %. La documentación describe el entorno en términos generales y no ofrece precios ni datos de demanda para este proyecto concreto, de modo que el contexto de mercado se valora con información limitada.
Conclusión
La nota se queda en 7,57 sobre 10, con una confianza del 72 %, por encima del umbral del 60 % que fija la escala. Lo que la sostiene es la garantía hipotecaria de primer rango y un LTV declarado del 30,47 %; lo que la frena es la falta de información sobre el promotor, que es la dimensión que más puntos deja de aportar y la única que no llega al umbral de confianza. El proyecto figura como cerrado o reembolsado, así que se lee como el análisis de una operación ya terminada.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.