Análisis y valoración del proyecto Madrid-Valdecarros de Wecity
Wecity ronda cerrada datos incompletos
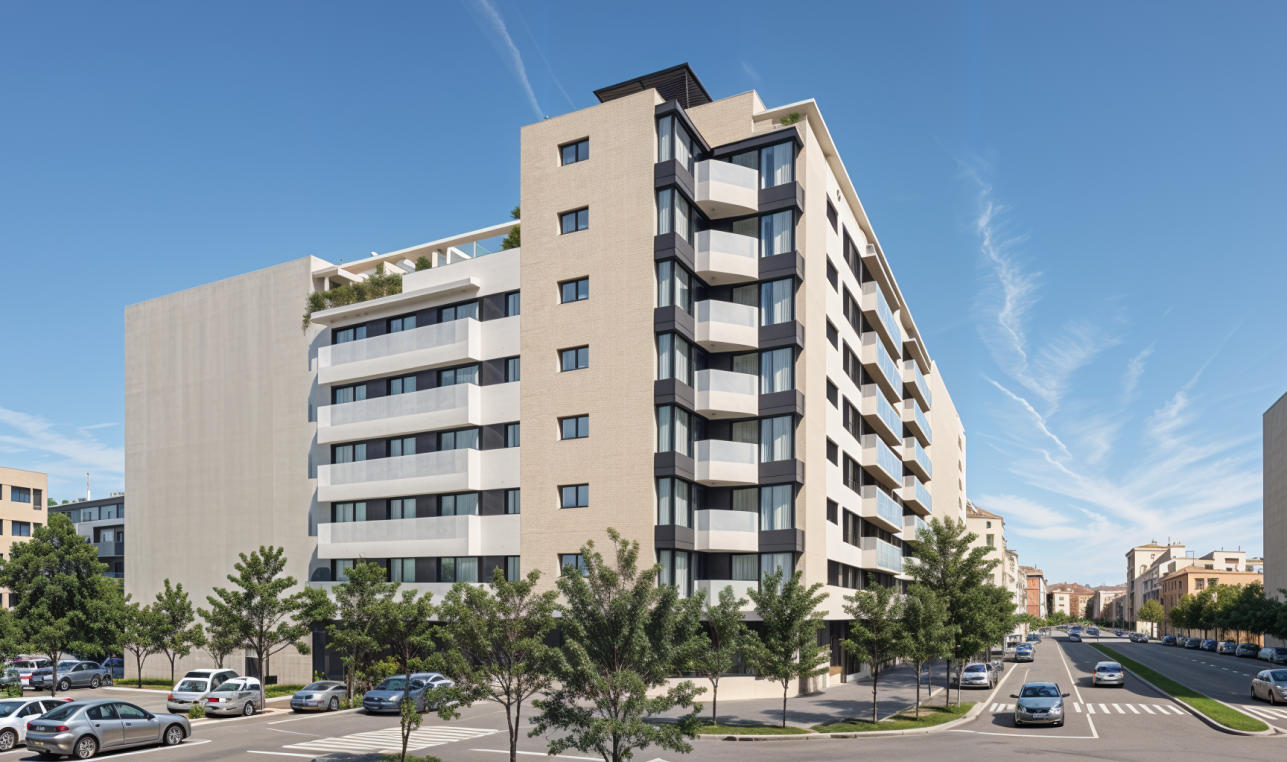 Imagen: Wecity
Nota: 5,40 /10 confianza global: 58 % nota calculada el 2026-11-15
Plataforma WecityUbicación MadridModalidad Deuda / préstamoImporte 670 000 €Plazo 9 mesesRentabilidad anual 13,00 %
Proyecto Wecity en Madrid
Préstamo a tipo fijo de 670.000 € para financiar la adquisición del 75% de la parcela a.26.c.5 del sector Valdecarros, Madrid, donde se desarrollarán 61 viviendas protegidas de precio básico con garaje y trastero. La promoción está comercializada en un 93% y el préstamo tiene un plazo de 9 meses, con posibilidad de prórroga de 3 meses, garantizado mediante pignoración de la devolución del IVA y aval solidario de Coóptima Servicios Inmobiliarios.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 9,00 con datos pesa el 25 % de la fórmula; aporta 2,25 de los 2,50 puntos que podría aportar
- Garantías 3,00 con datos, en parte pesa el 30 % de la fórmula; aporta 0,90 de los 3,00 puntos que podría aportar
- Promotor 4,21 con datos, en parte pesa el 25 % de la fórmula; aporta 1,05 de los 2,50 puntos que podría aportar
- Licencia y preventas 6,00 con datos, en parte pesa el 20 % de la fórmula; aporta 1,20 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el .
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Plataforma
- Wecity Registrarse en Wecity Ver el proyecto en Wecity Código de Crowdrater en Wecity: GIAPUC.
- Abrió
- Localización
- Madrid
- Modalidad
- Deuda / préstamo
- Importe objetivo
- 670 000 €
- Ticket mínimo
- 500 €
- Rating de Wecity
- A
Rentabilidad y plazo
- Rentabilidad anual
- 13,00 %
- Plazo
- 9 meses
- Rentabilidad total
- 9,75 %
Características del inmueble
- Tipo de activo
- Suelo
- Viviendas
- 61 viviendas
Promotor
- Promotor
- COOPTIMA Servicios Inmobiliarios, SL
- Capital comprometido
- 1 564 252 €
- Años de experiencia
- 25 años
Garantías
- Garantía
- Prenda o pignoración
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- Cerrado / reembolsado
- Preventas
- 93,00 %
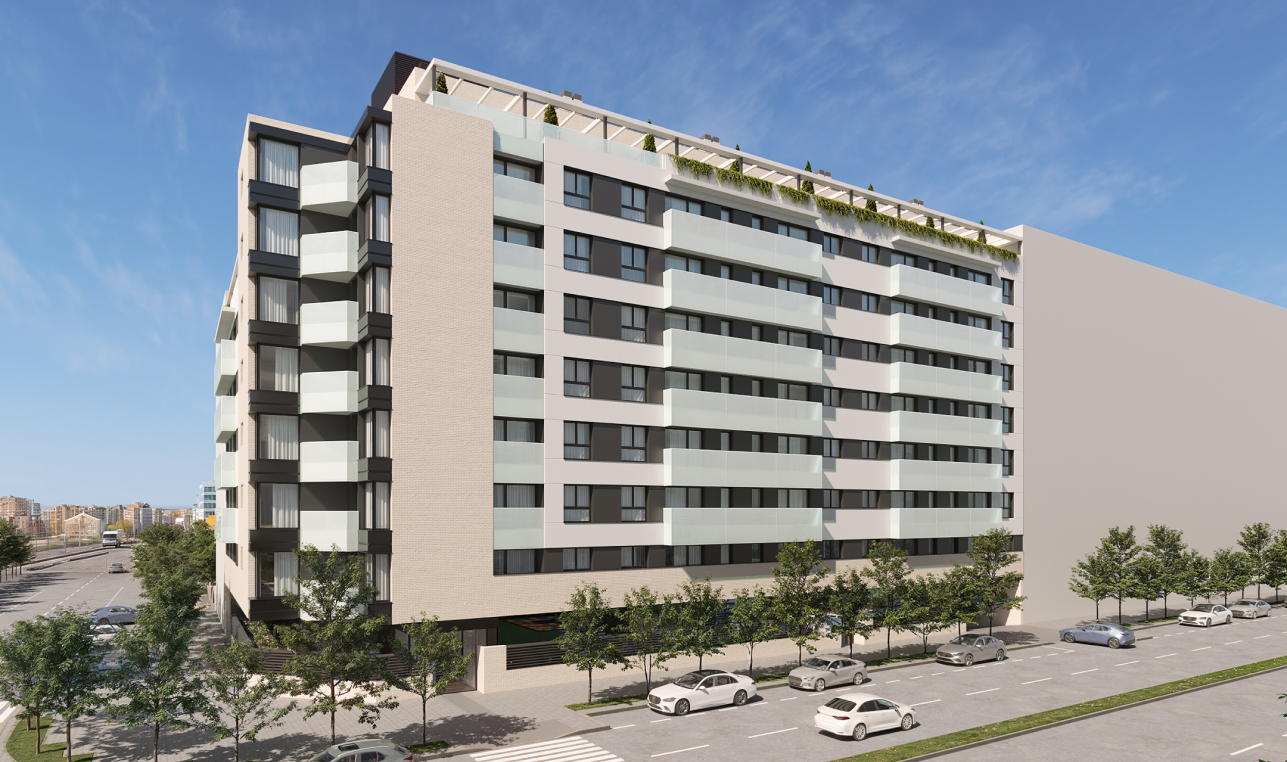 Imagen: Wecity
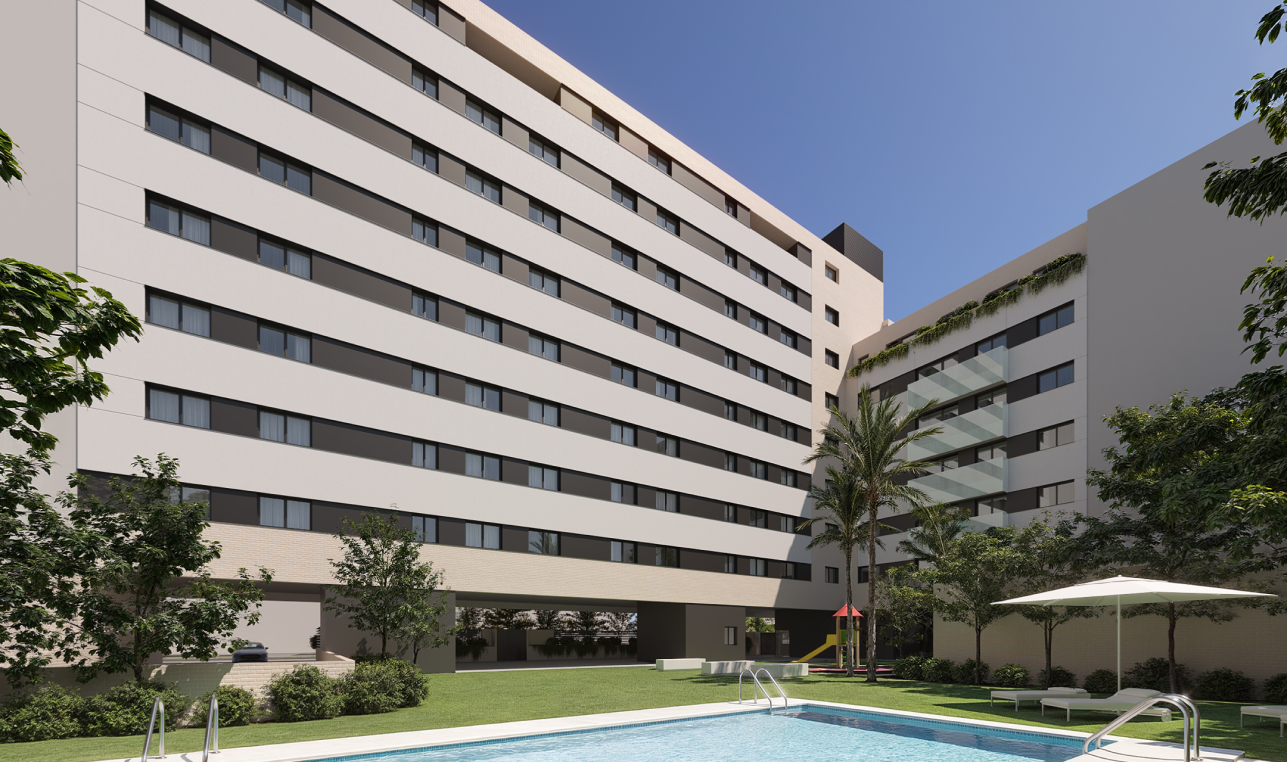 Imagen: Wecity
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Madrid (Madrid), código INE 28079, identificado a partir de la ubicación que publica la plataforma («Madrid»).
- Población
- 3 506 730 habitantes a 1 de enero de 2025 Instituto Nacional de Estadística (INE), Tabla 29005, «Cifras oficiales del padrón por municipio»; capturado el .
- Renta neta media por persona
- 19 632 € al año renta de 2023 El 90 % de la población de España vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estadística (INE), Tabla 30824, «Indicadores de renta media y mediana»; capturado el .
- Valor tasado medio de la vivienda libre
- 5 418 €/m² segundo trimestre de 2026; 11 686 tasaciones Ministerio de Vivienda y Agenda Urbana, Tabla 4, «Valor tasado medio de vivienda libre de los municipios mayores de 25.000 habitantes» (fichero 35103500.XLS); capturado el .
- Paro registrado
- 136 522 personas septiembre de 2026 3,9 por cada 100 habitantes (calculado por Crowdrater: paro registrado de septiembre de 2026 entre la población a 1 de enero de 2025. No es la tasa de paro, que se mide sobre la población activa). Servicio Público de Empleo Estatal (SEPE), «Paro registrado por municipios desglosado por sexo, tramos de edad y sector de la actividad económica» (fichero anual de datos abiertos); capturado el .
Elaboración propia con datos extraídos del sitio web del INE: www.ine.es. Origen de los datos: Ministerio de Vivienda y Agenda Urbana. Fuente: Servicio Público de Empleo Estatal (SEPE). Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 4,72 (fórmula 1.0.0). La nota de hoy es 5,40. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Es un préstamo a tipo fijo canalizado por una plataforma de financiación participativa inscrita como PSFP en el registro de la CNMV. El dinero se destina a financiar parte de la compra de una mayoría de las unidades de aprovechamiento de una parcela residencial del sector Valdecarros, en Madrid, dentro de un desarrollo de vivienda protegida. El promotor es una cooperativa, que aporta el resto del precio del suelo. La plataforma declara un tipo anual del 13 % y un plazo de nueve meses, y el proyecto figura ya como cerrado y reembolsado.
Ubicación
La documentación sitúa la operación en Valdecarros, un desarrollo urbanístico residencial del sureste de Madrid, y lo presenta como una zona con hospitales, un centro comercial, colegios y amplias zonas verdes, además de buenas conexiones de transporte y una infraestructura en evolución. La parcela es urbanizable, está dentro de una fase de urbanización muy avanzada y se destina a vivienda protegida de precio básico. La documentación no incluye cifras de precios, demanda ni entorno comparables.
Economía
El préstamo cubre una parte del precio de adquisición del suelo y el promotor aporta el resto, de modo que la mayor parte del coste de la parcela no la financia la plataforma. La plataforma declara un tipo de interés anual del 13 %, un plazo de nueve meses y una entrada mínima de 500 €, sin límite máximo de inversión. Los intereses se pagan junto con el capital a vencimiento, no a lo largo de la vida del préstamo. No tenemos el LTV de la primera disposición ni el LTV sobre edificio terminado, y el proyecto figura ya como cerrado y reembolsado.
Garantías y estructura
En el campo estructurado del proyecto la plataforma declara una garantía personal. La documentación añade que el pago se apoya en la pignoración de la devolución del IVA a cargo de la administración tributaria y en un aval solidario de la gestora de la cooperativa promotora, con un agente de garantías externo a la plataforma a cargo de la prenda. No tenemos el LTV de la primera disposición ni el LTV sobre edificio terminado, dos datos que entran en la nota y que no puntúan a favor. La dimensión de garantías puntúa 3,0 sobre 10, en banda baja y con una confianza del 50 %.
Situación comercial y salida
La documentación indica que la promoción está comercializada en su mayor parte, sin detallar el ritmo de ventas restante. La devolución del préstamo a los inversores se produce con la devolución del IVA por parte de la administración tributaria, que es la fuente de pago prevista, reforzada con el aval de la gestora. El plazo declarado es de nueve meses, con posibilidad de prórroga, y capital e intereses se abonan a vencimiento. El proyecto aparece como cerrado y reembolsado, de modo que la operación ya ha concluido.
Ventajas
- Rentabilidad La rentabilidad puntúa 9,0 sobre 10, en banda alta y con una confianza del 100 %, y aporta 2,25 de los 2,5 puntos que tiene disponibles. La plataforma declara un tipo de interés anual del 13 % para un plazo de nueve meses. Es la única de las cuatro dimensiones que se sitúa en banda alta.
Desventajas y riesgos
- Garantías Las garantías puntúan 3,0 sobre 10, en banda baja y con una confianza del 50 %: es la dimensión que más lastra la nota, con 2,1 puntos que dejan de aportar. No tenemos el LTV de la primera disposición ni el LTV sobre edificio terminado. Lo que consta es una garantía personal y un aval, más una prenda sobre una devolución de impuestos; ninguna de esas figuras convierte el cobro en cierto.
- Licencia y preventas El mercado puntúa 6,0 sobre 10, en banda media, y con una confianza del 40 % solo aporta 1,2 de los 2,0 puntos posibles: deja 0,8 sin sumar. La documentación describe una zona en desarrollo y no da cifras de precios, demanda ni ritmo de venta con las que contrastar la salida del proyecto.
- Rentabilidad Aunque es la dimensión mejor puntuada, el pago de intereses y la devolución del capital se concentran en el vencimiento: el inversor no cobra nada hasta el final y la salida prevista depende de un tercero, la administración tributaria. El plazo declarado admite prórroga, así que la fecha de cobro puede desplazarse.
Lo que no sabemos
- Promotor No tenemos ningún dato de la dimensión de promotor, que pesa un 25 % de la nota y donde se dejan de aportar 2,12 puntos. No sabemos quién promueve la operación, con qué experiencia previa ni con qué solvencia. De quién es esa ausencia no lo afirmamos: puede ocurrir que no llegue a nuestro análisis, que no conste su procedencia o que no sea publicable.
Conclusión
El proyecto es un préstamo a tipo fijo del 13 % anual y nueve meses, con la devolución del IVA como fuente de pago prevista, y figura como cerrado y reembolsado. La nota se queda en 4,72 sobre 10 con una confianza del 48 %, por debajo del umbral del 60 %: la rentabilidad puntúa alto, pero garantías y mercado puntúan con datos parciales y del promotor no hay nada. Quien lo mire debería fijarse en qué respalda realmente el cobro y en que todo el pago se concentra al vencimiento.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.