Análisis y valoración del proyecto Madrid-Villalba III de Wecity
Wecity ronda cerrada
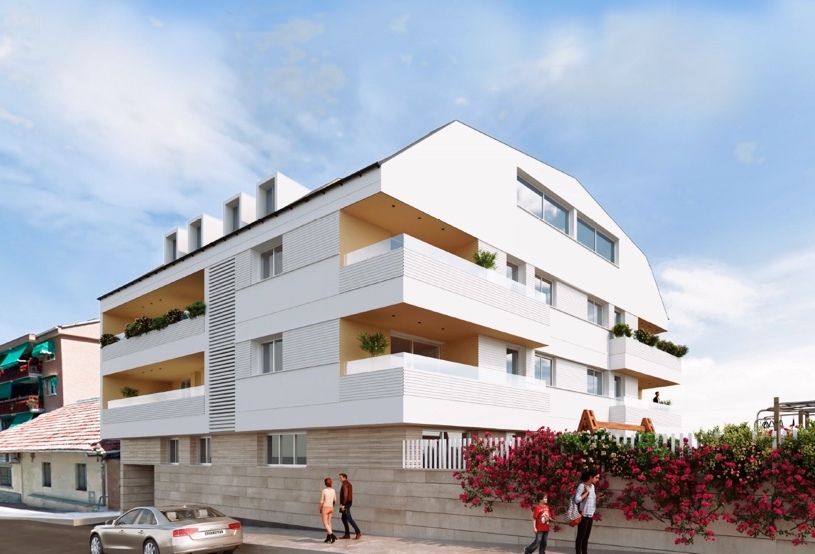 Imagen: Wecity
Nota: 6,52 /10 confianza global: 73 % nota calculada el 2026-11-15
Plataforma WecityUbicación MadridModalidad Deuda / préstamoImporte 600 000 €Plazo 10 mesesRentabilidad anual 9,00 %
Proyecto Wecity en Madrid
Financiación de la Fase III de una promoción residencial de obra nueva de 16 viviendas con garaje y trastero en Collado Villalba, Madrid. El préstamo es de 600.000 € a tipo fijo del 9% anual y plazo estimado de 10 meses, con garantía hipotecaria de primer grado sobre el solar y la construcción.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 6,96 con datos pesa el 25 % de la fórmula; aporta 1,74 de los 2,50 puntos que podría aportar
- Garantías 6,68 con datos, en parte pesa el 30 % de la fórmula; aporta 2,00 de los 3,00 puntos que podría aportar
- Promotor 3,70 con datos, en parte pesa el 25 % de la fórmula; aporta 0,93 de los 2,50 puntos que podría aportar
- Licencia y preventas 9,25 con datos, en parte pesa el 20 % de la fórmula; aporta 1,85 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el . La nota se ha vuelto a calcular con esos datos y sale la misma.
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Plataforma
- Wecity Registrarse en Wecity Ver el proyecto en Wecity Código de Crowdrater en Wecity: GIAPUC.
- Abrió
- Localización
- Madrid
- Modalidad
- Deuda / préstamo
- Importe objetivo
- 600 000 €
- Ticket mínimo
- 500 €
- Ticket máximo
- 10 000 €
- Rating de Wecity
- AA
Rentabilidad y plazo
- Rentabilidad anual
- 9,00 %
- Plazo
- 10 meses
- Rentabilidad total
- 7,50 %
Características del inmueble
- Tipo de activo
- Residencial
- Viviendas
- 16 viviendas
Situación urbanística y construcción
- Licencia de obras
- Licencia concedida
Promotor
- Promotor
- Villamarpy Constructores SL
- Proyectos previos del promotor
- 1 proyectos
- Años de experiencia
- 30 años
Garantías
- Garantía
- Hipoteca de primer rango
- LTV (1ª disposición)
- 74,88 %
- LTV sobre edificio terminado (HET)
- 41,00 %
- Tasación actual
- 2 124 213 €
- Tasación del edificio terminado
- 4 818 593 €
- LTV del préstamo completo sobre la tasación actual
- 28,25 %
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- Cerrado / reembolsado
- Preventas
- 75,00 %
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Madrid (Madrid), código INE 28079, identificado a partir de la ubicación que publica la plataforma («Madrid»).
- Población
- 3 506 730 habitantes a 1 de enero de 2025 Instituto Nacional de Estadística (INE), Tabla 29005, «Cifras oficiales del padrón por municipio»; capturado el .
- Renta neta media por persona
- 19 632 € al año renta de 2023 El 90 % de la población de España vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estadística (INE), Tabla 30824, «Indicadores de renta media y mediana»; capturado el .
- Valor tasado medio de la vivienda libre
- 5 418 €/m² segundo trimestre de 2026; 11 686 tasaciones Ministerio de Vivienda y Agenda Urbana, Tabla 4, «Valor tasado medio de vivienda libre de los municipios mayores de 25.000 habitantes» (fichero 35103500.XLS); capturado el .
- Paro registrado
- 136 522 personas septiembre de 2026 3,9 por cada 100 habitantes (calculado por Crowdrater: paro registrado de septiembre de 2026 entre la población a 1 de enero de 2025. No es la tasa de paro, que se mide sobre la población activa). Servicio Público de Empleo Estatal (SEPE), «Paro registrado por municipios desglosado por sexo, tramos de edad y sector de la actividad económica» (fichero anual de datos abiertos); capturado el .
Elaboración propia con datos extraídos del sitio web del INE: www.ine.es. Origen de los datos: Ministerio de Vivienda y Agenda Urbana. Fuente: Servicio Público de Empleo Estatal (SEPE). Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
De qué va
Se financia deuda: un préstamo, no una participación en el capital. La plataforma Wecity presenta la operación como Madrid-Villalba III y la da por cerrada o ya reembolsada. El dinero se presta a una promotora dedicada a la vivienda de obra nueva y a transformar locales comerciales en viviendas, según la documentación publicada. La plataforma declara un ticket mínimo de 500 euros, un plazo de 10 meses y una rentabilidad anual del 9 %.
Ubicación
El nombre del proyecto, Madrid-Villalba III, es el único dato de localización del que disponemos. No tenemos descripción del entorno, del barrio, de la demanda de la zona ni de los precios; la documentación disponible se centra en el perfil del promotor. Por eso no podemos decir si la ubicación acompaña o perjudica la operación. Cualquier valoración del mercado local se quedaría fuera de lo que estos datos permiten sostener.
Economía
La operación es deuda. La plataforma declara un LTV del 74,88 % en primera disposición y del 41 % sobre el edificio terminado. La rentabilidad anual declarada es del 9 % y el plazo, de 10 meses, con un ticket mínimo de 500 euros. No contamos con datos de costes de obra ni del capital propio que aporta el promotor. Sobre preventas, la dimensión que las mide junto al estado de la licencia puntúa muy alto, pero no tenemos el número de unidades ni su importe.
Garantías y estructura
El préstamo se respalda con una hipoteca de primer rango, según declara la plataforma. Los LTV declarados son del 74,88 % en primera disposición y del 41 % sobre el edificio terminado, lo que deja margen entre el importe prestado y el valor de tasación y del inmueble acabado. La plataforma figura registrada como PSFP, un extremo que comprobamos nosotros contra el registro de la CNMV. La dimensión de garantías aporta 2,00 de los 3,00 puntos posibles, con una confianza del 77 %: parte de sus señales no están cubiertas, así que conviene leer lo que se sabe con esa cautela. No tenemos datos de avales.
Situación comercial y salida
La operación figura cerrada o reembolsada. La dimensión que mide el estado de la licencia y las preventas puntúa 9,25 sobre 10 con una confianza del 80 %, en banda alta: apunta a una licencia en buen estado y a preventas, aunque no disponemos del número de unidades vendidas ni de su importe. La devolución al inversor se articula como préstamo, con una rentabilidad anual declarada del 9 % a 10 meses. No tenemos el detalle del calendario de pagos ni de si los intereses se abonan de forma periódica o al vencimiento.
Ventajas
- Rentabilidad La plataforma declara una rentabilidad anual del 9 % sobre un plazo de 10 meses. La dimensión de rentabilidad está en banda alta, con una subnota de 6,96 sobre 10 y una confianza del 100 %, y aporta 1,74 de los 2,50 puntos posibles.
- Garantías El préstamo se respalda con una hipoteca de primer rango, con un LTV declarado del 74,88 % en primera disposición y del 41 % sobre el edificio terminado. La dimensión de garantías está en banda alta y aporta 2,00 de los 3,00 puntos posibles.
- Garantías La plataforma está registrada como PSFP, según la comprobación que hicimos contra el registro de la CNMV. La condición de PSFP es una de las señales que mide la dimensión de garantías.
- Licencia y preventas La dimensión que mide el estado de la licencia y las preventas puntúa 9,25 sobre 10 con una confianza del 80 %, en banda alta: la licencia consta en buen estado y hay preventas, que es lo único que estas señales permiten afirmar.
Desventajas y riesgos
- Promotor Es lo que más frena la nota. La dimensión del promotor está en banda baja, con una subnota de 3,70 sobre 10 y una confianza del 34 %: aporta 0,93 de los 2,50 puntos posibles y deja 1,57 sin aportar. Los datos sobre sus proyectos previos, su capital propio, su experiencia, sus viviendas entregadas y su capital comprometido son solo parciales.
- Garantías La dimensión de garantías no alcanza el máximo: aporta 2,00 de los 3,00 puntos posibles y deja 1,00 sin aportar, con una confianza del 77 % y parte de sus señales sin cubrir. Lo que se sabe de la hipoteca y de los LTV conviene leerlo con esa cautela.
- Rentabilidad Aunque en banda alta, la dimensión de rentabilidad no llega al máximo: aporta 1,74 de los 2,50 puntos posibles y deja 0,76 sin aportar, con una subnota de 6,96 sobre 10.
Conclusión
Es un préstamo a diez meses con una rentabilidad anual declarada del 9 %, respaldado por una hipoteca de primer rango y con una plataforma registrada como PSFP, sobre una operación que figura cerrada o reembolsada. La nota, 6,52 sobre 10 con una confianza del 73 %, se apoya en la rentabilidad, en las garantías y en el estado de la licencia y las preventas, y la lastra la información parcial sobre el promotor. La hipoteca es una estructura de prelación, no una garantía de cobro, y del entorno del inmueble no tenemos ningún dato.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.1.0 de nuestras instrucciones.