Análisis y valoración del proyecto Málaga-Distrito Zeta de Wecity
Wecity ronda cerrada
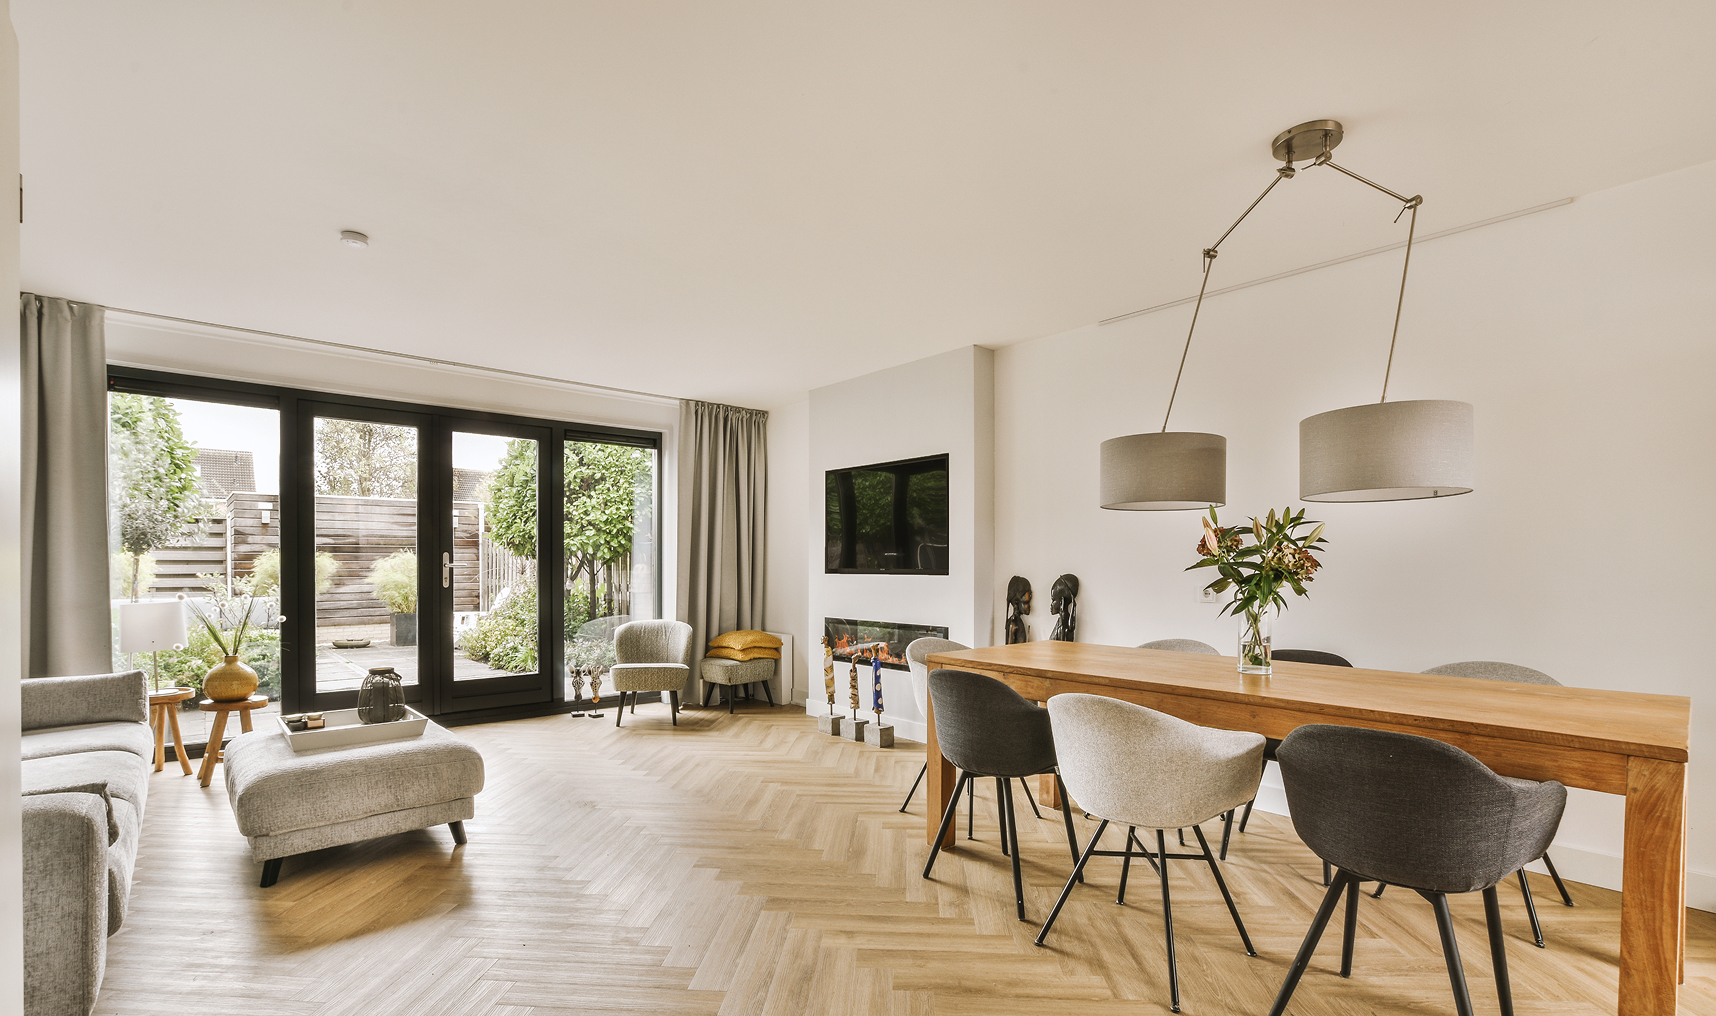 Imagen: Wecity
Nota: 6,91 /10 confianza global: 83 % nota calculada el 2026-11-15
Plataforma WecityUbicación MálagaModalidad Deuda / préstamoImporte 1 175 000 €Plazo 6 mesesRentabilidad anual 11,00 %
Proyecto Wecity en Málaga
Préstamo hipotecario de 1.175.000 € a tipo fijo del 11% anual y plazo de 6 meses (más 3 de posible prórroga) para financiar la adquisición de una parcela de 2.002 m² y los gastos de urbanización en la Manzana R12 del Distrito Zeta, Málaga. Sobre la parcela se desarrollará un edificio de 55 viviendas VPPL, de las que 33 ya están adjudicadas.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 8,38 con datos pesa el 25 % de la fórmula; aporta 2,10 de los 2,50 puntos que podría aportar
- Garantías 8,07 con datos, en parte pesa el 30 % de la fórmula; aporta 2,42 de los 3,00 puntos que podría aportar
- Promotor 4,37 con datos, en parte pesa el 25 % de la fórmula; aporta 1,09 de los 2,50 puntos que podría aportar
- Licencia y preventas 6,50 con datos, en parte pesa el 20 % de la fórmula; aporta 1,30 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el . La nota se ha vuelto a calcular con esos datos y sale la misma.
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Plataforma
- Wecity Registrarse en Wecity Ver el proyecto en Wecity Código de Crowdrater en Wecity: GIAPUC.
- Abrió
- Localización
- Málaga
- Modalidad
- Deuda / préstamo
- Importe objetivo
- 1 175 000 €
- Ticket mínimo
- 500 €
- Rating de Wecity
- AA
Rentabilidad y plazo
- Rentabilidad anual
- 11,00 %
- Plazo
- 6 meses
- Rentabilidad total
- 5,50 %
Características del inmueble
- Tipo de activo
- Residencial
- Viviendas
- 55 viviendas
Situación urbanística y construcción
- Licencia de obras
- Licencia en trámite
Promotor
- Promotor
- ORA Inmobiliaria
- Proyectos previos del promotor
- 1 proyectos
- Capital comprometido
- 1 045 000 €
- Años de experiencia
- 25 años
Garantías
- Garantía
- Hipoteca de primer rango
- LTV (1ª disposición)
- 53,51 %
- LTV sobre edificio terminado (HET)
- 8,59 %
- Tasación actual
- 2 195 888 €
- Tasación del edificio terminado
- 13 674 918 €
- LTV del préstamo completo sobre la tasación actual
- 53,51 %
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- Cerrado / reembolsado
- Preventas
- 60,00 %
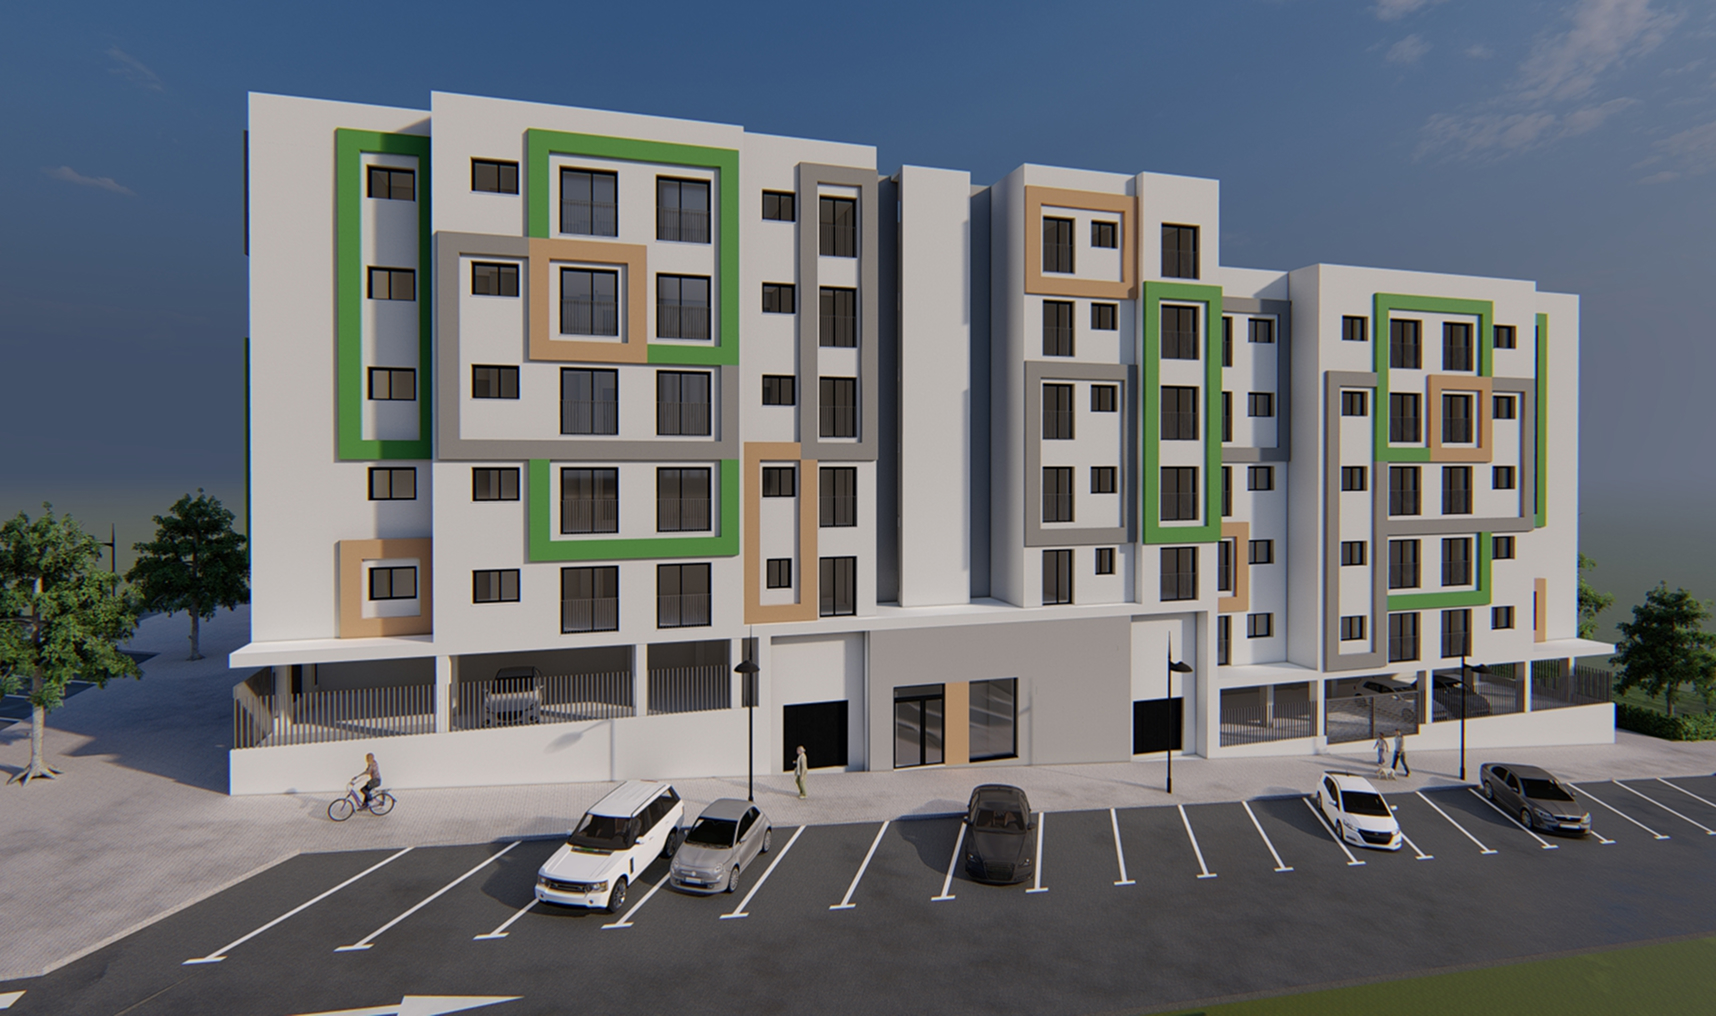 Imagen: Wecity
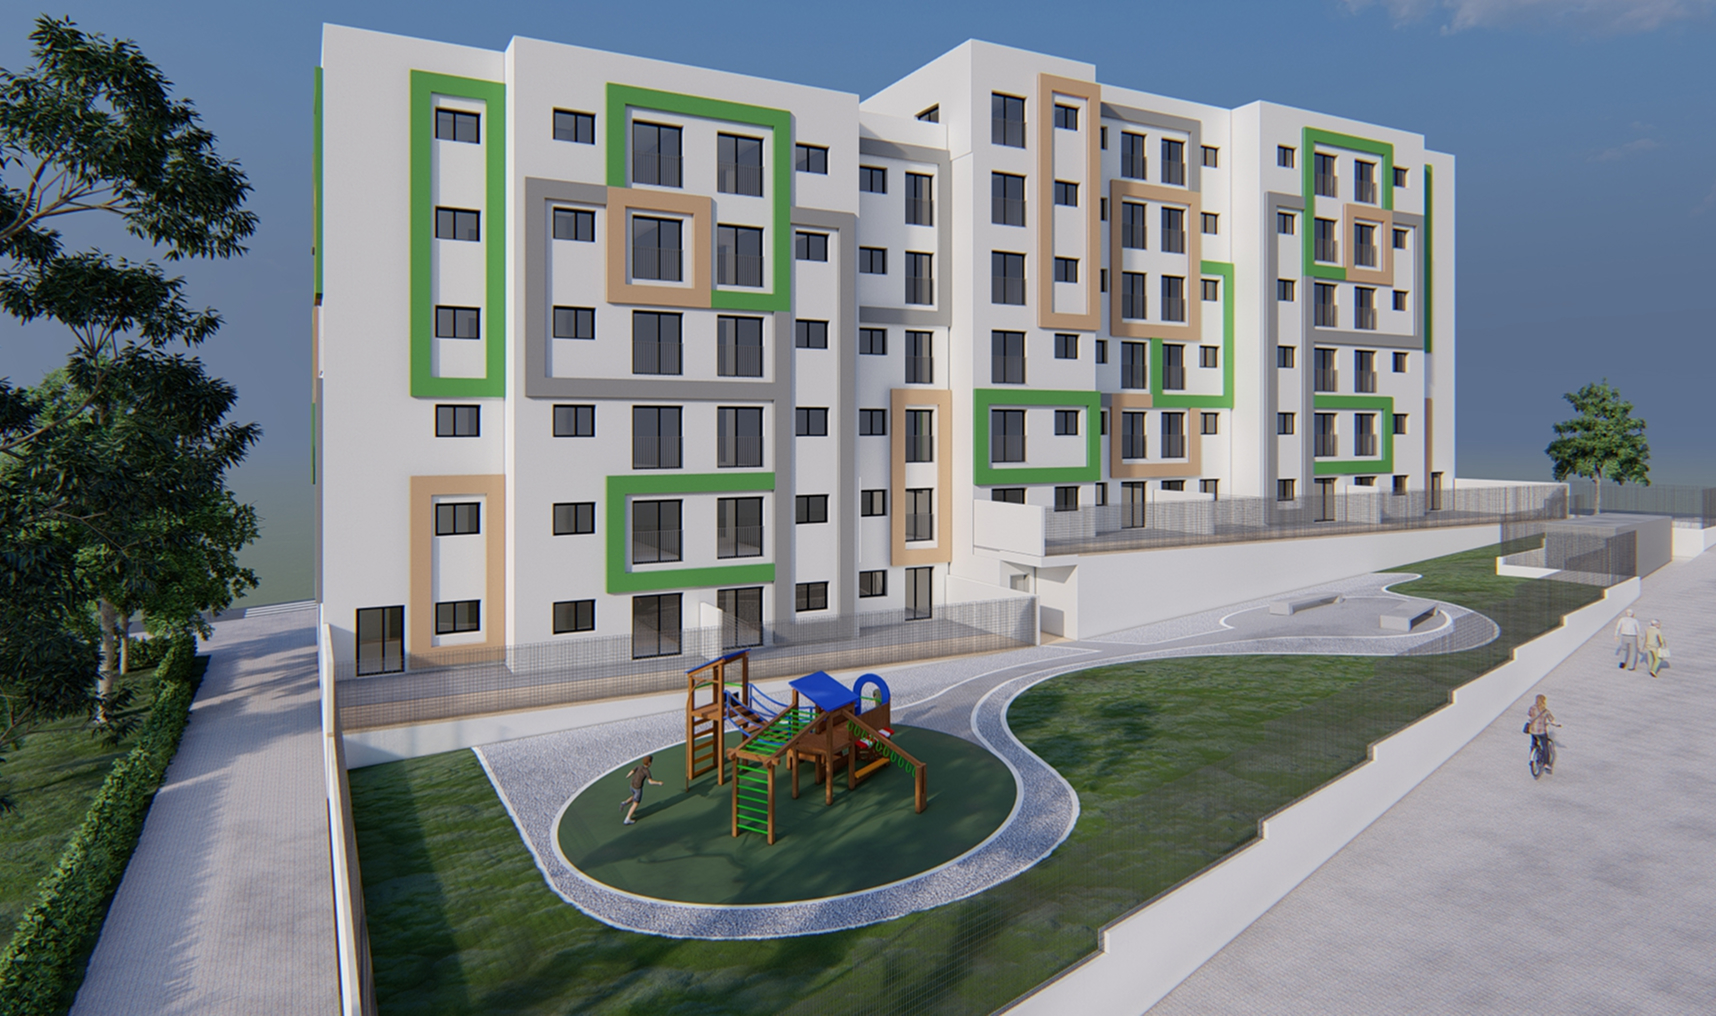 Imagen: Wecity
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Málaga (Málaga), código INE 29067, identificado a partir de la ubicación que publica la plataforma («Málaga»).
- Población
- 599 063 habitantes a 1 de enero de 2025 Instituto Nacional de Estadística (INE), Tabla 29005, «Cifras oficiales del padrón por municipio»; capturado el .
- Renta neta media por persona
- 13 847 € al año renta de 2023 El 37 % de la población de España vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estadística (INE), Tabla 30824, «Indicadores de renta media y mediana»; capturado el .
- Valor tasado medio de la vivienda libre
- 3 321 €/m² segundo trimestre de 2026; 1 722 tasaciones Ministerio de Vivienda y Agenda Urbana, Tabla 4, «Valor tasado medio de vivienda libre de los municipios mayores de 25.000 habitantes» (fichero 35103500.XLS); capturado el .
- Paro registrado
- 39 788 personas septiembre de 2026 6,6 por cada 100 habitantes (calculado por Crowdrater: paro registrado de septiembre de 2026 entre la población a 1 de enero de 2025. No es la tasa de paro, que se mide sobre la población activa). Servicio Público de Empleo Estatal (SEPE), «Paro registrado por municipios desglosado por sexo, tramos de edad y sector de la actividad económica» (fichero anual de datos abiertos); capturado el .
Elaboración propia con datos extraídos del sitio web del INE: www.ine.es. Origen de los datos: Ministerio de Vivienda y Agenda Urbana. Fuente: Servicio Público de Empleo Estatal (SEPE). Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 6,19 (fórmula 1.0.0). La nota de hoy es 6,91. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Se financia un préstamo de deuda a tipo fijo destinado a la adquisición de una parcela y a los gastos de urbanización de un desarrollo de vivienda protegida en Málaga, en el Distrito Zeta. El prestatario es una cooperativa promotora: quien invierte presta dinero a la operación y no compra una participación en el resultado del proyecto. La plataforma declara un interés anual del 11 % y un plazo de 6 meses, con un ticket mínimo de 500 €. Los intereses y la devolución del capital se abonan a vencimiento.
Ubicación
El proyecto se sitúa en el Distrito Zeta, al oeste de Málaga, dentro de un desarrollo urbanístico de nueva planta. La documentación describe el barrio como un entorno de diseño sostenible, con zonas verdes amplias, carriles para bicicletas, espacios peatonales y dotaciones orientadas a la movilidad eléctrica. En las inmediaciones cita un centro comercial, un parque tecnológico, el aeropuerto y conexiones rápidas por autovía y metro, además de una futura avenida comercial y zonas de ocio dentro del propio barrio.
Economía
La operación se articula como un préstamo a tipo fijo: la plataforma declara un interés anual del 11 % y un plazo de 6 meses, con un ticket mínimo de 500 €. La documentación explica que los fondos se destinan a la compra del terreno y a los gastos de urbanización, y que los cooperativistas aportan fondos propios en el momento de la firma, pero no tenemos las cuantías ni del préstamo ni de esas aportaciones. En el lado comercial, la documentación indica que una parte de las viviendas de la promoción ya está adjudicada, aunque no disponemos de la cifra de adjudicaciones.
Garantías y estructura
El préstamo cuenta con una hipoteca de primer rango sobre el activo, según declara la plataforma. El LTV declarado es del 53,51 % sobre la tasación actual y del 8,59 % sobre la hipótesis de edificio terminado (HET). La documentación añade que la constitución y, en su caso, la ejecución de la garantía quedan en manos de un agente de garantías externo a la plataforma, y que en un escenario concursal estos créditos quedarían clasificados, con carácter general, como privilegio especial. No se menciona ningún aval adicional. La dimensión puntúa en banda alta con una confianza del 90 %, no del 100 %.
Situación comercial y salida
La documentación señala que una parte de las viviendas de la promoción ya está adjudicada y que las obras de urbanización están en fase avanzada, con la licencia de obra solicitada. La devolución al inversor se produce a vencimiento: el pago de intereses y la devolución del capital llegan juntos al final del plazo declarado de 6 meses, que admite prórroga. La salida prevista depende de la entrada de financiación bancaria en el proyecto. No tenemos la cifra de viviendas adjudicadas ni el importe de esa financiación.
Ventajas
- Rentabilidad La dimensión de rentabilidad puntúa en banda alta, con una subnota de 8,38 y una confianza del 100 %, y aporta 2,1 de los 2,5 puntos posibles. La plataforma declara un interés anual del 11 % a tipo fijo para un plazo de 6 meses, con un ticket mínimo de 500 €.
- Garantías Las garantías puntúan en banda alta, con una subnota de 8,07 y una confianza del 90 %, y aportan 2,42 de los 3,0 puntos posibles. La estructura se apoya en una hipoteca de primer rango declarada por la plataforma, con un LTV del 53,51 % sobre la tasación actual y del 8,59 % sobre la hipótesis de edificio terminado (HET).
Desventajas y riesgos
- Licencia y preventas La dimensión de mercado se queda en banda media: subnota de 6,5, confianza del 80 %, y aporta 1,3 de los 2,0 puntos posibles, dejando 0,7 sin cubrir. Es la parte del análisis que menos sostiene la nota.
- Garantías La garantía consta como hipoteca de primer rango y el LTV es bajo, pero la confianza de la dimensión es del 90 % y su estado es «con datos, en parte»: los dos LTV proceden de una lectura automatizada de la ficha de la plataforma y no de un campo estructurado. La documentación tampoco identifica al agente de garantías, que se remite al contrato de préstamo.
- Rentabilidad El interés se paga a vencimiento junto con la devolución del capital, así que no hay cobros periódicos que reduzcan la exposición mientras el préstamo vive. El plazo declarado es de 6 meses y admite prórroga, lo que puede retrasar la devolución. La dimensión deja 0,4 puntos de los 2,5 posibles sin aportar.
Lo que no sabemos
- Promotor No tenemos ningún dato de la dimensión de promotor, que pesa un 25 % de la nota y deja 2,12 puntos de 2,5 sin aportar. No sabemos quién promueve, con qué experiencia cuenta ni cómo responde de sus compromisos. Es una ausencia de datos, no un juicio sobre el promotor, y de quién es esa ausencia no lo afirmamos.
Conclusión
La nota se queda en 6,19 sobre 10, con una confianza del 68 % que supera el umbral del 60 %. La sostienen la rentabilidad declarada y la estructura de garantías, mientras el mercado aporta en banda media y el bloque del promotor queda enteramente sin datos, con 2,12 puntos sin cubrir. La plataforma figura inscrita como PSFP en el registro de la CNMV.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.