Análisis y valoración del proyecto Marbella-La Quinta de Wecity
Wecity ronda cerrada
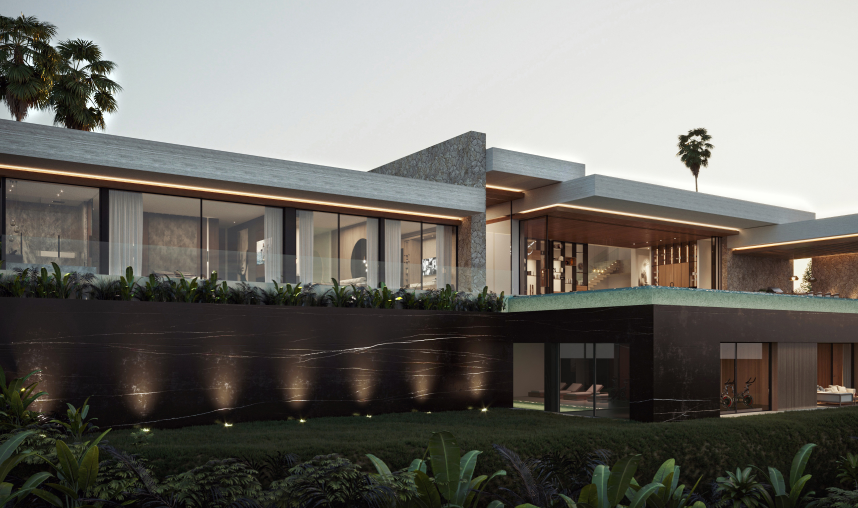 Imagen: Wecity
Nota: 6,42 /10 confianza global: 61 % nota calculada el 2026-11-16
Nota orientativa: faltan datos clave (la licencia y las preventas); a lo que falta se le imputa el peor valor conocido.
Plataforma WecityUbicación MarbellaModalidad Deuda / préstamoImporte 2 000 000 €Plazo 18 mesesRentabilidad anual 12,00 %
Proyecto Wecity en Marbella
Préstamo de 2.000.000 € para financiar los costes de ejecución de una villa de lujo de 1.050 m² con 7 habitaciones en la urbanización El Herrojo, parcela 90, Benahavís (Málaga). La operación es la primera fase de un préstamo de hasta 4.200.000 € en tres fases, con garantía hipotecaria de primer grado y vencimiento estimado a 18 meses, prorrogable 6 meses.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 8,91 con datos pesa el 25 % de la fórmula; aporta 2,23 de los 2,50 puntos que podría aportar
- Garantías 8,15 con datos, en parte pesa el 30 % de la fórmula; aporta 2,44 de los 3,00 puntos que podría aportar
- Promotor 5,38 con datos, en parte pesa el 25 % de la fórmula; aporta 1,34 de los 2,50 puntos que podría aportar
- Licencia y preventas — sin datos — resta hasta 1,60 puntos a la nota; no es un juicio sobre esta dimensión pesa el 20 % de la fórmula; sin preventas publicadas: en deuda, callarlas no resta, y la dimensión vale lo que la licencia
Nota calculada el ; datos del proyecto actualizados el .
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Plataforma
- Wecity Registrarse en Wecity Ver el proyecto en Wecity Código de Crowdrater en Wecity: GIAPUC.
- Abrió
- Localización
- Marbella
- Modalidad
- Deuda / préstamo
- Importe objetivo
- 2 000 000 €
- Ticket mínimo
- 500 €
- Rating de Wecity
- AA
Rentabilidad y plazo
- Rentabilidad anual
- 12,00 %
- Plazo
- 18 meses
- Rentabilidad total
- 18,00 %
Características del inmueble
- Tipo de activo
- Residencial
- Viviendas
- 1 viviendas
Promotor
- Promotor
- Palmeras Property Development
- Capital propio del promotor
- 42,00 %
- Capital comprometido
- 1 469 600 €
Garantías
- Garantía
- Hipoteca de primer rango
- LTV (1ª disposición)
- 45,21 %
- LTV sobre edificio terminado (HET)
- 38,96 %
- Tasación actual
- 3 482 490 €
- Tasación del edificio terminado
- 10 780 646 €
- LTV del préstamo completo sobre la tasación actual
- 57,43 %
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- En curso
- Preventas
- sin dato
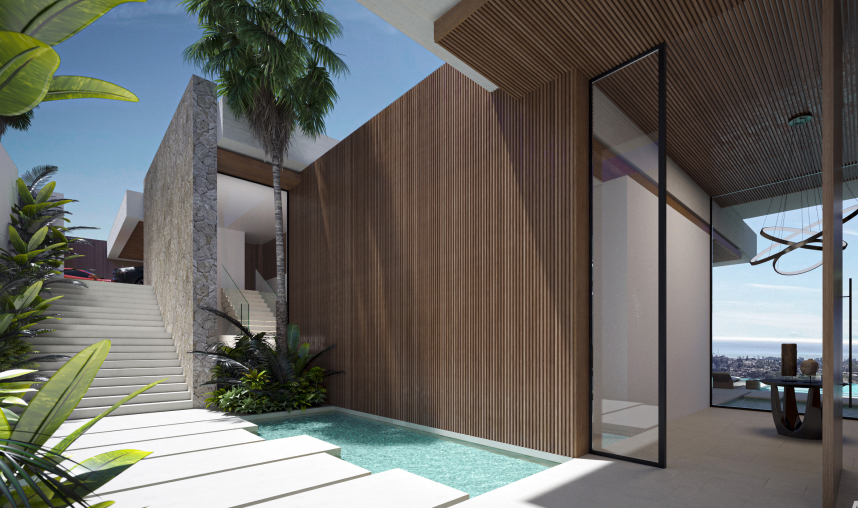 Imagen: Wecity
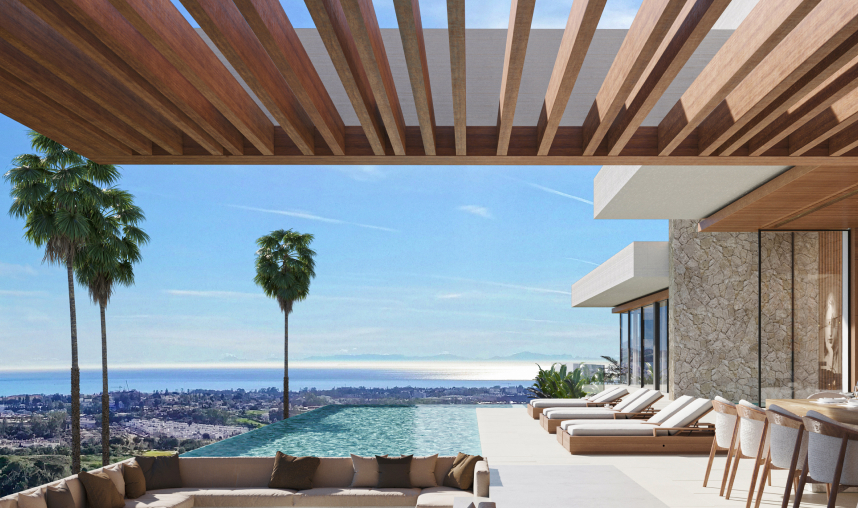 Imagen: Wecity
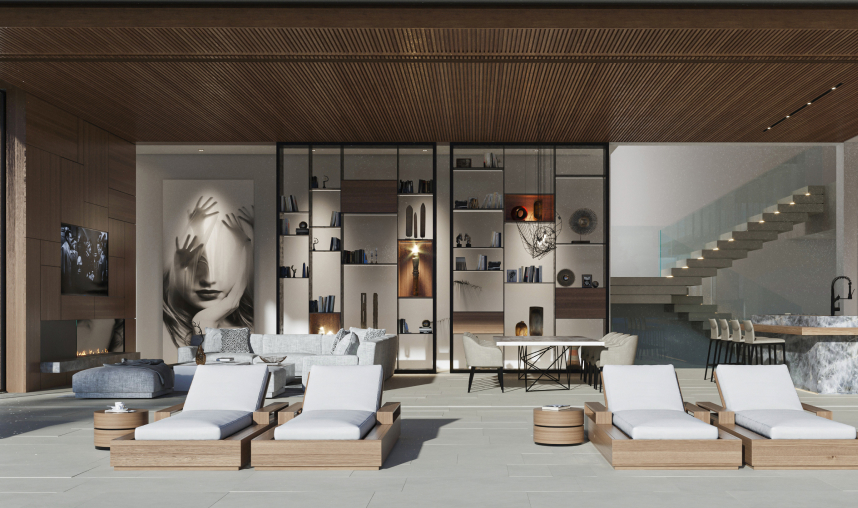 Imagen: Wecity
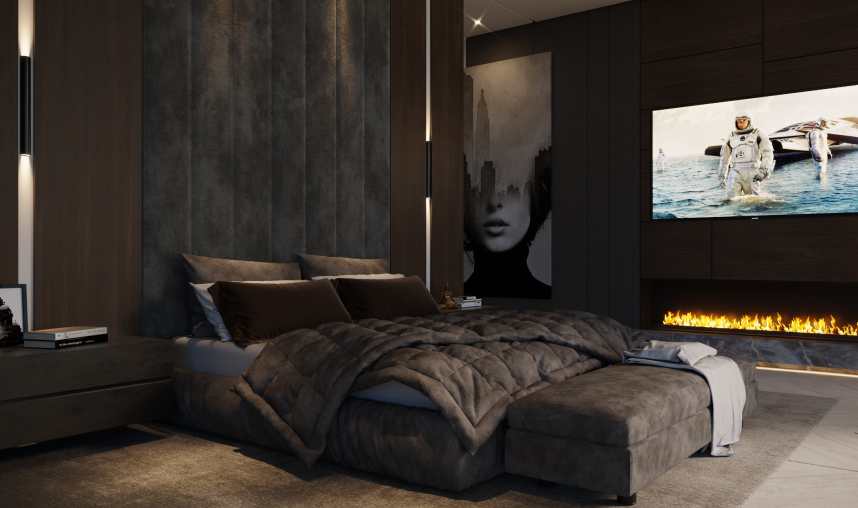 Imagen: Wecity
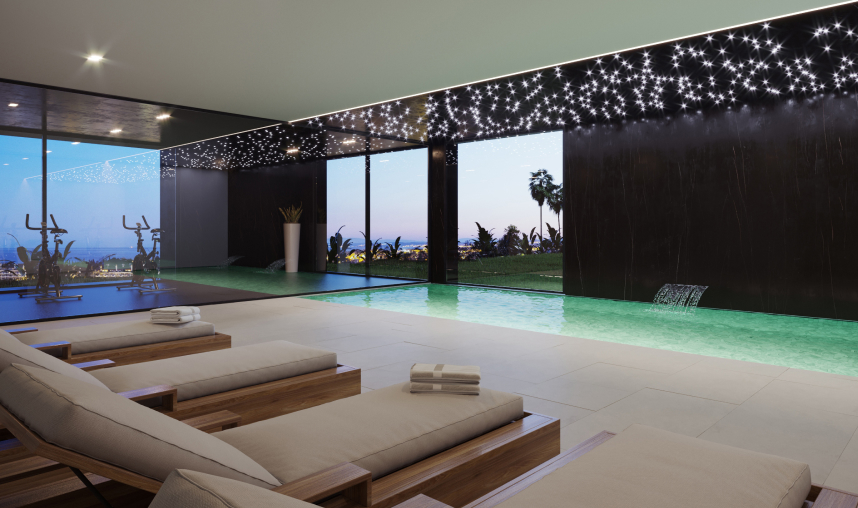 Imagen: Wecity
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Marbella (Málaga), código INE 29069, identificado a partir de la ubicación que publica la plataforma («Marbella»).
- Población
- 159 786 habitantes a 1 de enero de 2025 Instituto Nacional de Estadística (INE), Tabla 29005, «Cifras oficiales del padrón por municipio»; capturado el .
- Renta neta media por persona
- 13 384 € al año renta de 2023 El 31 % de la población de España vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estadística (INE), Tabla 30824, «Indicadores de renta media y mediana»; capturado el .
- Valor tasado medio de la vivienda libre
- 4 528 €/m² segundo trimestre de 2026; 748 tasaciones Ministerio de Vivienda y Agenda Urbana, Tabla 4, «Valor tasado medio de vivienda libre de los municipios mayores de 25.000 habitantes» (fichero 35103500.XLS); capturado el .
- Paro registrado
- 6 246 personas septiembre de 2026 3,9 por cada 100 habitantes (calculado por Crowdrater: paro registrado de septiembre de 2026 entre la población a 1 de enero de 2025. No es la tasa de paro, que se mide sobre la población activa). Servicio Público de Empleo Estatal (SEPE), «Paro registrado por municipios desglosado por sexo, tramos de edad y sector de la actividad económica» (fichero anual de datos abiertos); capturado el .
Elaboración propia con datos extraídos del sitio web del INE: www.ine.es. Origen de los datos: Ministerio de Vivienda y Agenda Urbana. Fuente: Servicio Público de Empleo Estatal (SEPE). Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 6,78 (fórmula 1.0.0). La nota de hoy es 6,42. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Se financia la ejecución de obra de una villa de lujo en la zona de Marbella mediante un préstamo a tipo fijo con garantía hipotecaria de primer rango. El prestatario es el promotor del proyecto, que ya ha puesto fondos propios para comprar el suelo, redactar el proyecto y obtener la licencia de obra. La operación se articula por fases: esta primera disposición cubre costes de construcción y el promotor puede activar fases posteriores hasta completar el total. Wecity actúa como plataforma de financiación participativa y figura inscrita como PSFP en el registro de la CNMV.
Ubicación
El proyecto Marbella-La Quinta se sitúa en una urbanización privada con acceso controlado y seguridad privada, en un enclave elevado con vistas panorámicas al mar Mediterráneo. La documentación lo describe como una de las zonas más exclusivas de la costa, a pocos minutos en coche de un centro urbano con restaurantes y comercios de lujo y de otras áreas emblemáticas del entorno. La vivienda se desarrolla sobre una parcela amplia y contará con varias habitaciones con terraza, jardines, ascensor y piscinas interior y exterior.
Economía
La operación es un préstamo a tipo fijo. La plataforma declara un interés anual del 12% y un plazo estimado de 18 meses, con posibilidad de prórroga. El ticket mínimo es de 500 €. La plataforma declara también un LTV sobre la primera disposición del 45,21% y un LTV sobre el edificio terminado del 38,96%. El promotor ha aportado fondos propios para el suelo, el proyecto y la licencia, y puede activar fases posteriores hasta completar la financiación total. Los intereses se abonan a vencimiento.
Garantías y estructura
El préstamo cuenta con garantía hipotecaria de primer rango sobre el inmueble y la obra, según declara la plataforma. Un agente de garantías externo se encarga de constituir, conservar y, si hiciera falta, ejecutar la hipoteca en nombre de los inversores. La documentación añade una garantía adicional: una promesa de poder irrevocable de venta. Una empresa externa vigila el destino que el promotor da a los fondos, que debe justificar en cada disposición. Si el promotor entrara en concurso, el crédito tendría la condición de privilegiado por estar respaldado con hipoteca.
Situación comercial y salida
El préstamo se reembolsa con el producto de la venta de la vivienda una vez entregada. Por tratarse de un activo singular, la documentación señala que la comercialización arrancará solo cuando la obra esté avanzada. El pago de intereses es a vencimiento, no periódico, de modo que el inversor no recibe retornos hasta el final. La rentabilidad declarada depende de que la venta se cierre en el plazo previsto y de que el promotor pueda atender el pago.
Ventajas
- Rentabilidad La plataforma declara un interés anual del 12% a un plazo estimado de 18 meses. La dimensión de rentabilidad puntúa en banda alta, con una subnota de 8,91 sobre 10 y una confianza del 100%, y aporta 2,23 de los 2,5 puntos posibles.
- Garantías El préstamo se respalda con hipoteca de primer rango. La dimensión de garantías puntúa en banda alta, con una subnota de 8,43 y una confianza del 90%, y aporta 2,53 de los 3 puntos posibles. La plataforma declara un LTV del 45,21% sobre la primera disposición y del 38,96% sobre el edificio terminado.
Desventajas y riesgos
- Promotor La dimensión de promotor puntúa en banda media, con una subnota de 6,5 y una confianza del 40%, la más baja entre las dimensiones con datos, y deja de aportar 0,88 puntos. La información disponible sobre el promotor es parcial, así que no podemos valorar su solvencia ni su experiencia con la misma base que el resto.
- Garantías La dimensión de garantías solo cuenta con datos parciales y deja de aportar 0,47 puntos. Una hipoteca de primer rango es una estructura de prelación, no una garantía de cobro: si el promotor incumple, el cobro depende de la ejecución del activo y de su valor en ese momento.
- Rentabilidad Los intereses se pagan a vencimiento, no de forma periódica, y la devolución depende de la venta de la vivienda. La comercialización arrancará solo cuando la obra esté avanzada, lo que concentra el riesgo en el tramo final del plazo. La rentabilidad es una estimación declarada por la plataforma, no un rendimiento asegurado.
Lo que no sabemos
- Licencia y preventas No tenemos ningún dato de mercado para este proyecto: ni demanda, ni precios de la zona, ni ritmo de venta. La dimensión queda sin datos, no aporta nada a la nota y deja de sumar 1,6 puntos de los 2 posibles. No atribuimos esa ausencia a nadie en concreto.
Conclusión
La nota final es 6,78 sobre 10, con una confianza del 62%, justo por encima del umbral del 60%. La sostienen la rentabilidad declarada y las garantías, ambas en banda alta; la frenan un promotor con información parcial y una dimensión de mercado sin ningún dato. Es una operación de deuda con hipoteca de primer rango cuyo retorno depende de que la venta de la vivienda se cierre en plazo.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.