Análisis y valoración del proyecto Marbella- Los Naranjos de Wecity
Wecity ronda cerrada
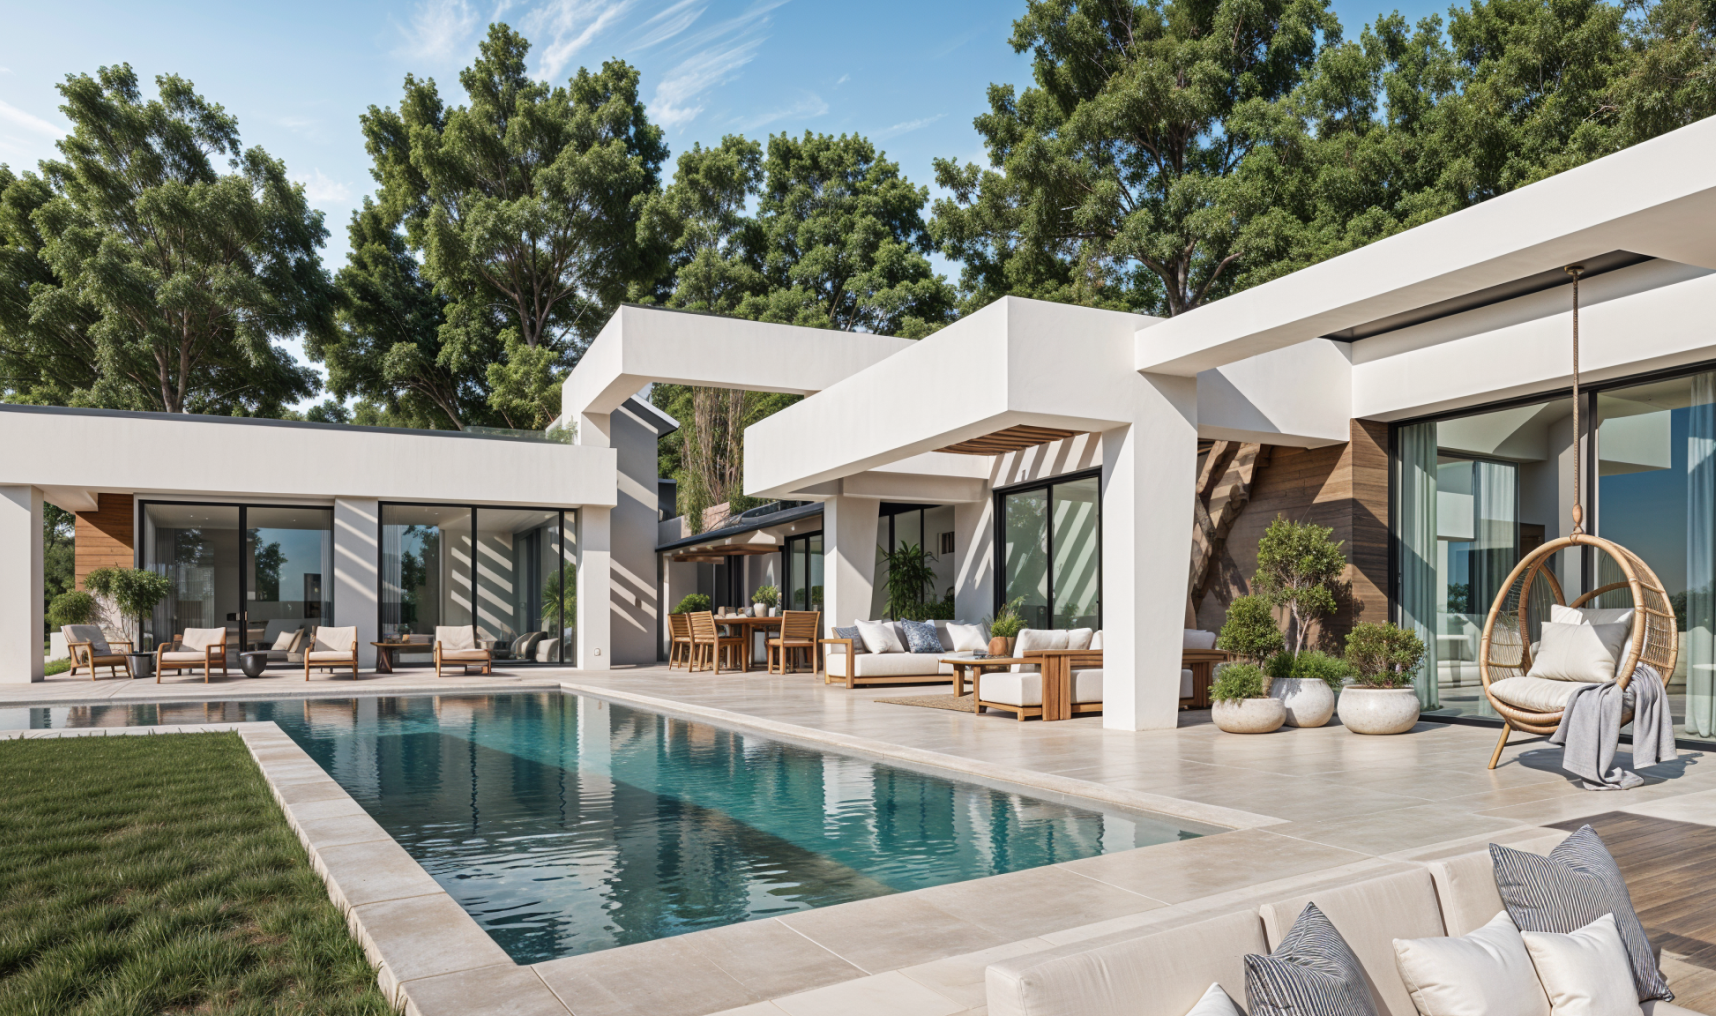 Imagen: Wecity
Nota: 7,75 /10 confianza global: 65 % nota calculada el 2026-11-15
Plataforma WecityUbicación MarbellaModalidad Deuda / préstamoImporte 700 000 €Plazo 15 mesesRentabilidad anual 11,00 %
Proyecto Wecity en Marbella
Préstamo hipotecario de primer grado de 700.000 € a tipo fijo del 11% anual y plazo de 15 meses (más 6 de prórroga) para cancelar deuda hipotecaria y financiar la construcción de una villa de lujo en Calle Cefeo, 4, Los Naranjos, Marbella. La operación consiste en una vivienda unifamiliar de 4 dormitorios sobre una parcela de 1.149 m², con licencia de obra y sin comercializar.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 8,56 con datos pesa el 25 % de la fórmula; aporta 2,14 de los 2,50 puntos que podría aportar
- Garantías 8,46 con datos, en parte pesa el 30 % de la fórmula; aporta 2,54 de los 3,00 puntos que podría aportar
- Promotor 5,09 con datos, en parte pesa el 25 % de la fórmula; aporta 1,27 de los 2,50 puntos que podría aportar
- Licencia y preventas 9,00 con datos, en parte pesa el 20 % de la fórmula; aporta 1,80 de los 2,00 puntos que podría aportar; sin preventas publicadas: en deuda, callarlas no resta, y la dimensión vale lo que la licencia
Nota calculada el ; datos del proyecto actualizados el .
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Plataforma
- Wecity Registrarse en Wecity Ver el proyecto en Wecity Código de Crowdrater en Wecity: GIAPUC.
- Abrió
- Localización
- Marbella
- Modalidad
- Deuda / préstamo
- Importe objetivo
- 700 000 €
- Ticket mínimo
- 500 €
- Rating de Wecity
- AA
Rentabilidad y plazo
- Rentabilidad anual
- 11,00 %
- Plazo
- 15 meses
- Rentabilidad total
- 13,75 %
Características del inmueble
- Tipo de activo
- Residencial
- Viviendas
- 1 viviendas
Situación urbanística y construcción
- Licencia de obras
- Licencia concedida
Promotor
- Promotor
- Grupo Marein 73, S.L
- Capital propio del promotor
- 48,05 %
- Capital comprometido
- 647 538 €
Garantías
- Garantía
- Hipoteca de primer rango
- LTV (1ª disposición)
- 30,71 %
- LTV sobre edificio terminado (HET)
- 52,99 %
- Tasación actual
- 1 252 512 €
- Tasación del edificio terminado
- 3 207 894 €
- LTV del préstamo completo sobre la tasación actual
- 55,89 %
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- Cerrado / reembolsado
- Preventas
- sin dato
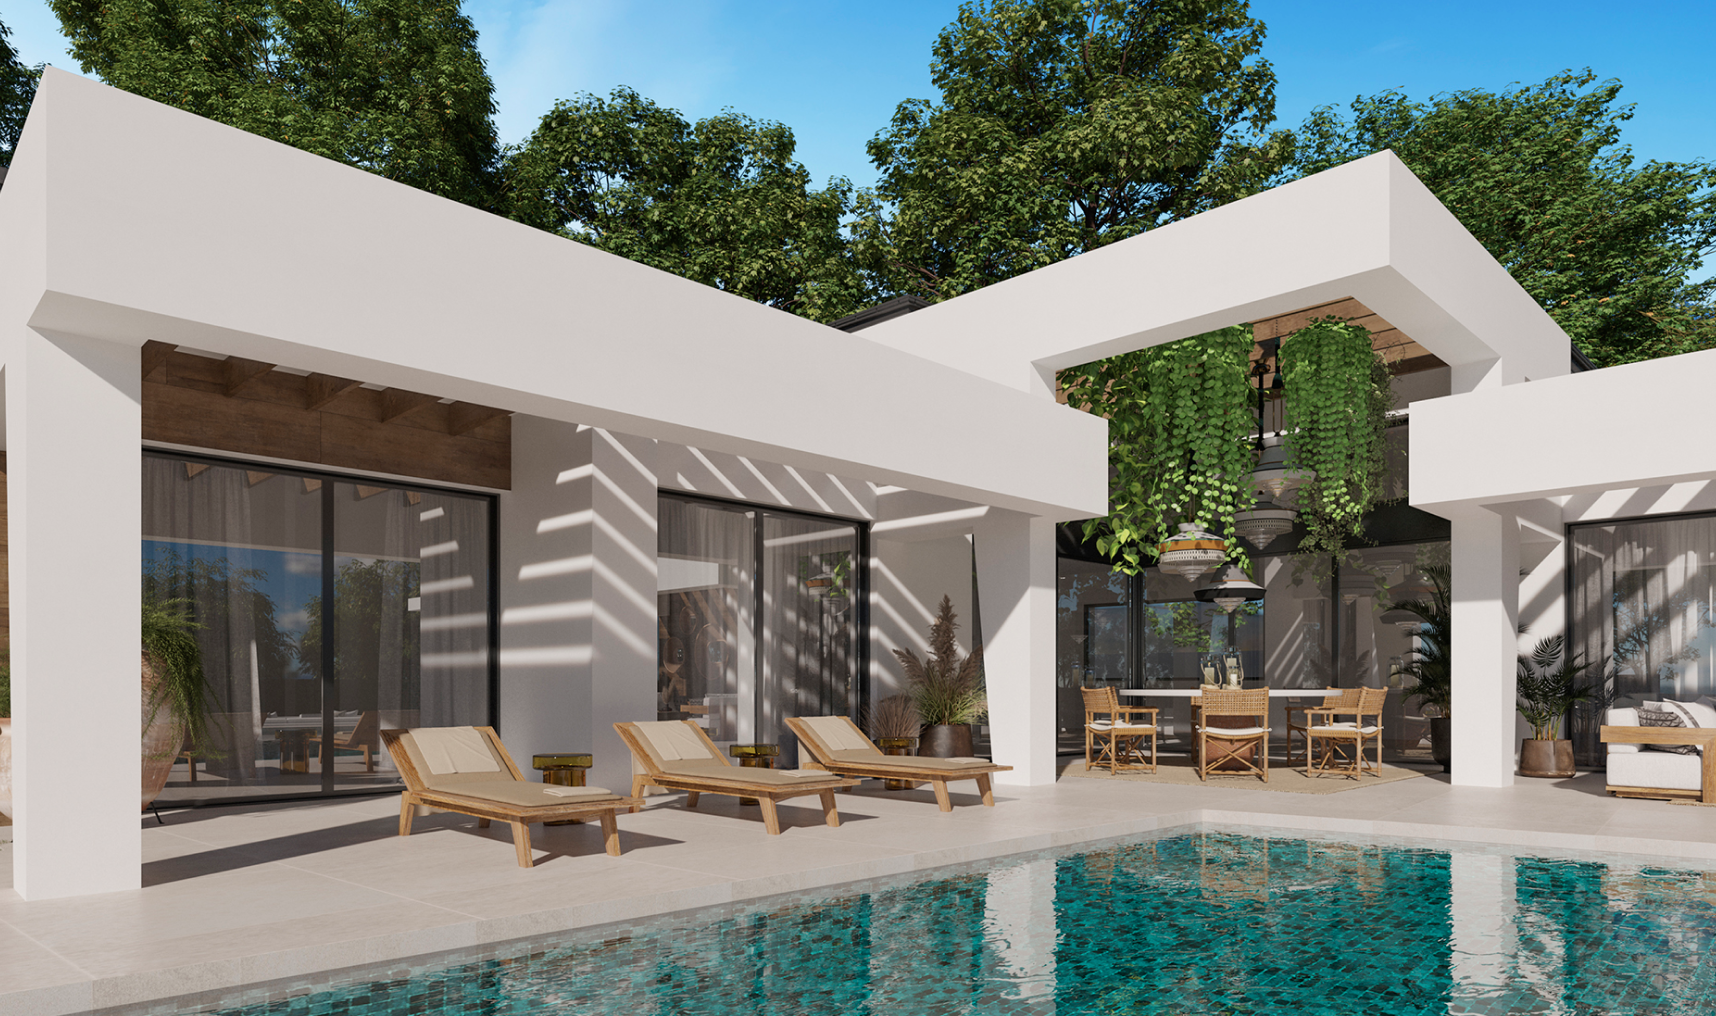 Imagen: Wecity
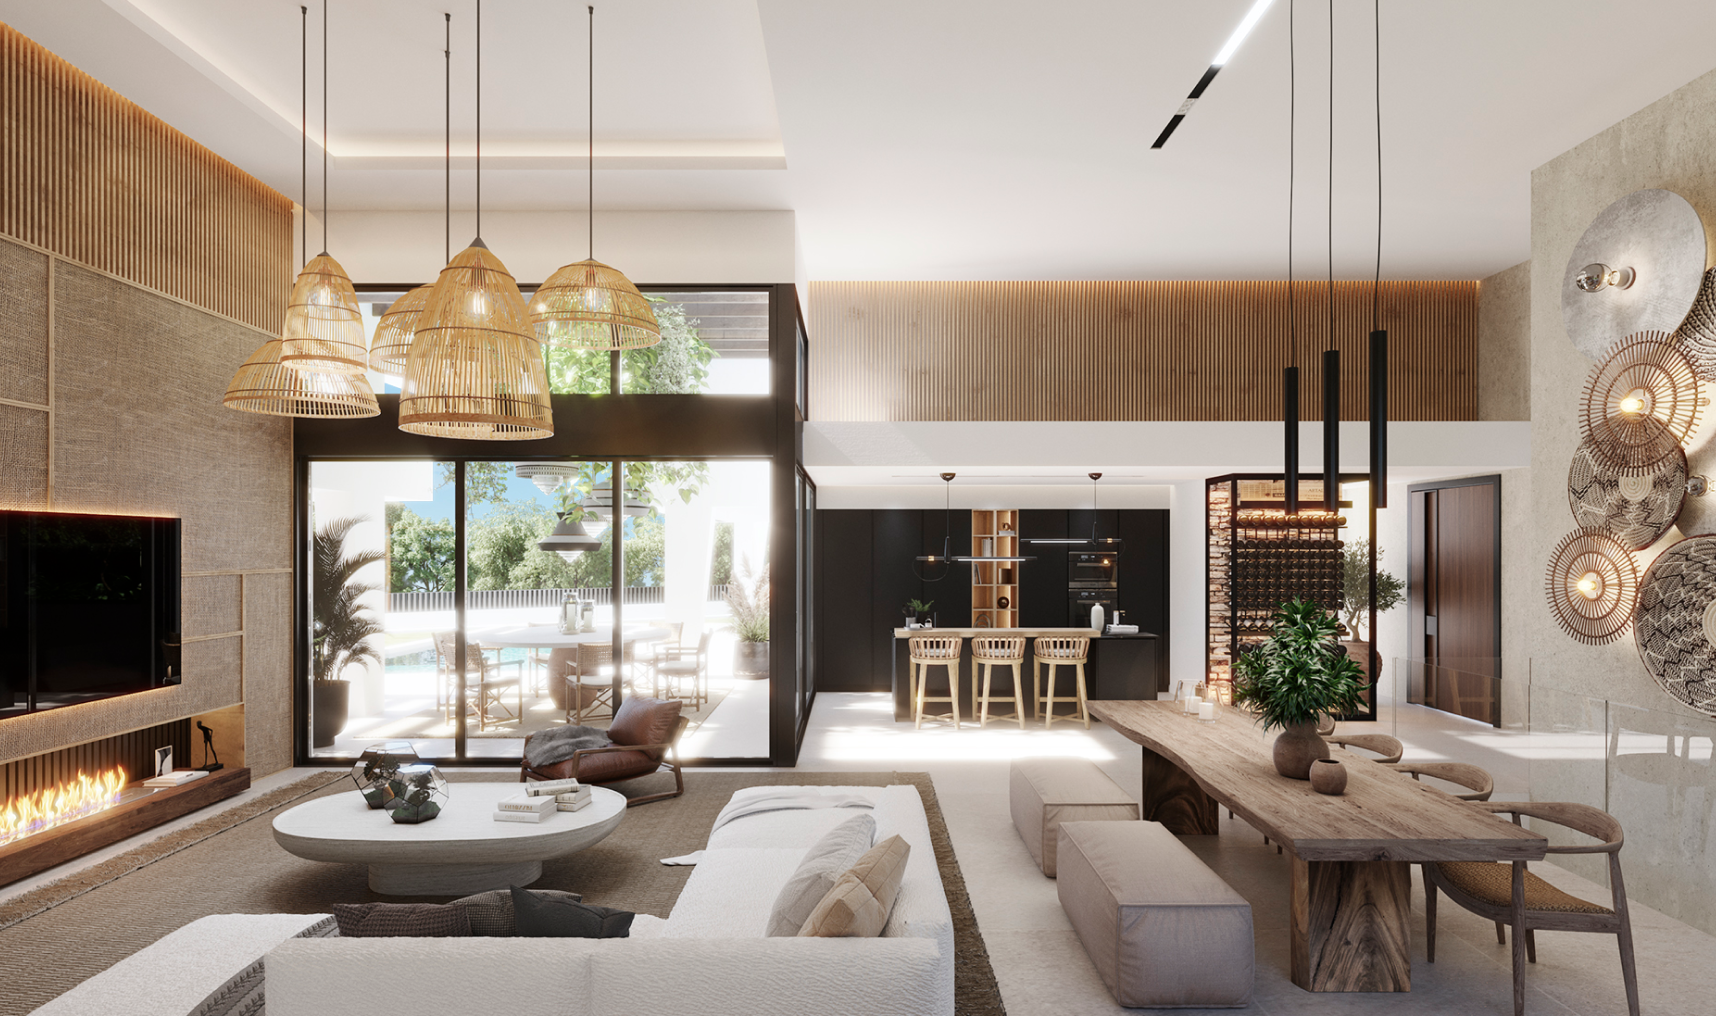 Imagen: Wecity
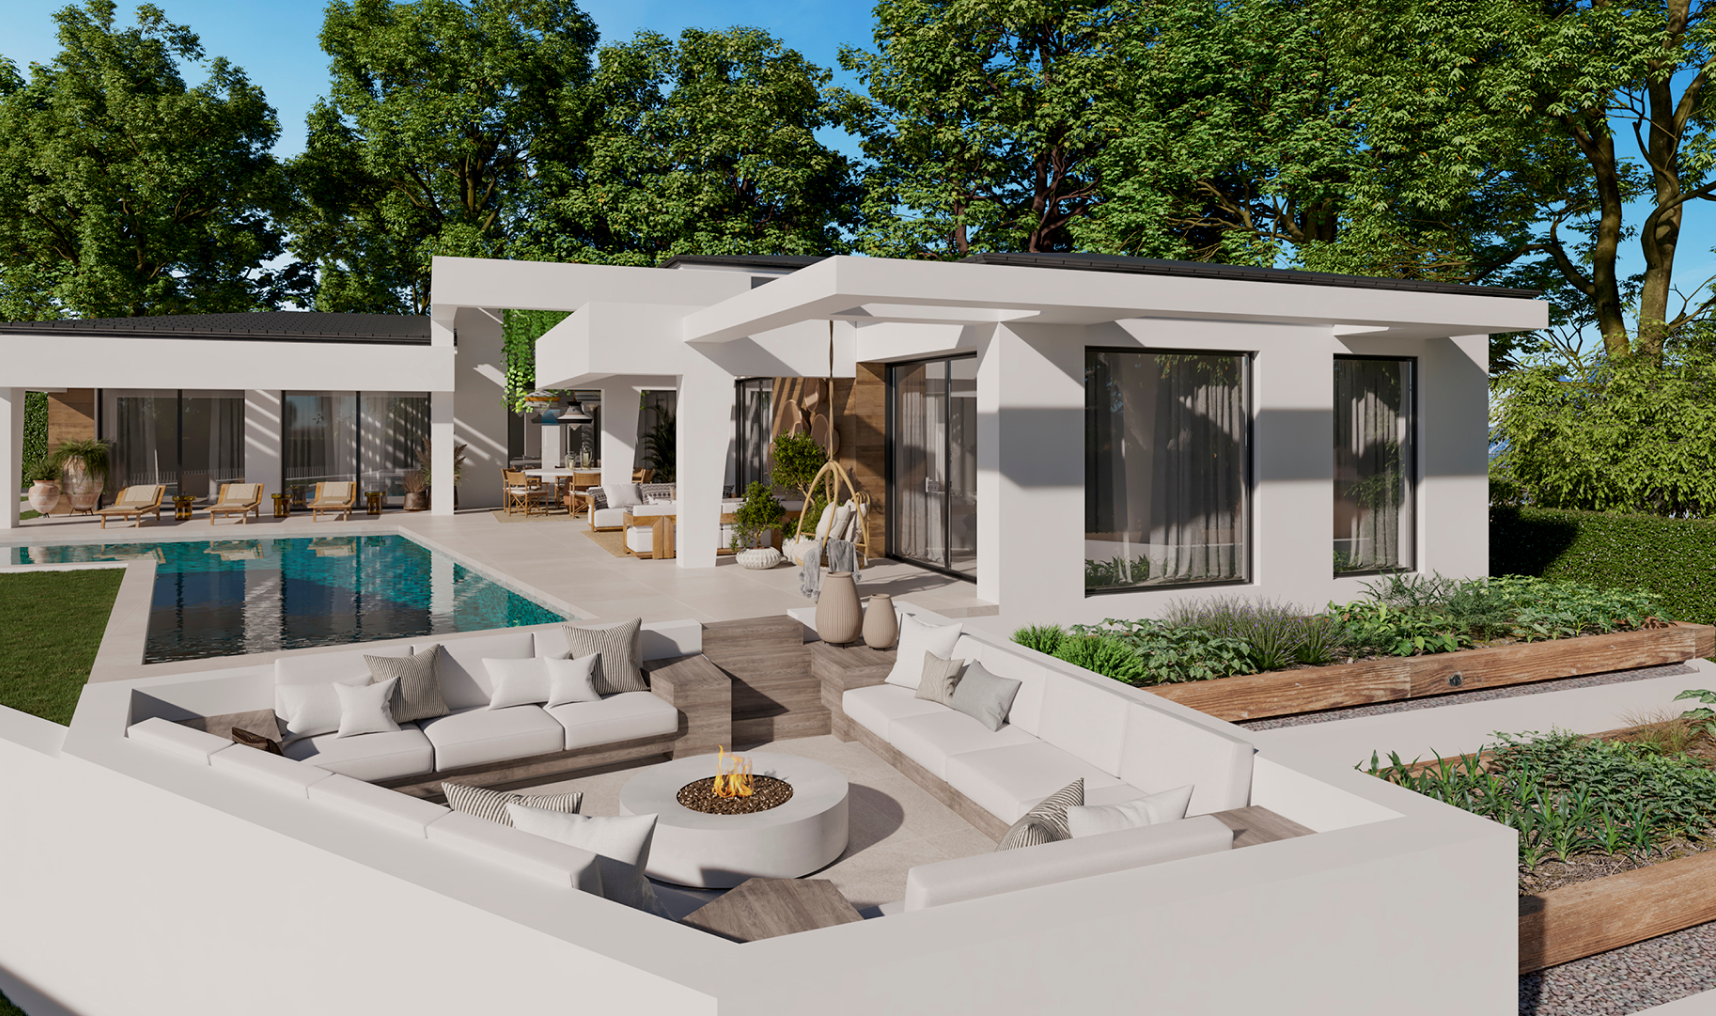 Imagen: Wecity
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Marbella (Málaga), código INE 29069, identificado a partir de la ubicación que publica la plataforma («Marbella»).
- Población
- 159 786 habitantes a 1 de enero de 2025 Instituto Nacional de Estadística (INE), Tabla 29005, «Cifras oficiales del padrón por municipio»; capturado el .
- Renta neta media por persona
- 13 384 € al año renta de 2023 El 31 % de la población de España vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estadística (INE), Tabla 30824, «Indicadores de renta media y mediana»; capturado el .
- Valor tasado medio de la vivienda libre
- 4 528 €/m² segundo trimestre de 2026; 748 tasaciones Ministerio de Vivienda y Agenda Urbana, Tabla 4, «Valor tasado medio de vivienda libre de los municipios mayores de 25.000 habitantes» (fichero 35103500.XLS); capturado el .
- Paro registrado
- 6 246 personas septiembre de 2026 3,9 por cada 100 habitantes (calculado por Crowdrater: paro registrado de septiembre de 2026 entre la población a 1 de enero de 2025. No es la tasa de paro, que se mide sobre la población activa). Servicio Público de Empleo Estatal (SEPE), «Paro registrado por municipios desglosado por sexo, tramos de edad y sector de la actividad económica» (fichero anual de datos abiertos); capturado el .
Elaboración propia con datos extraídos del sitio web del INE: www.ine.es. Origen de los datos: Ministerio de Vivienda y Agenda Urbana. Fuente: Servicio Público de Empleo Estatal (SEPE). Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 7,56 (fórmula 1.0.0). La nota de hoy es 7,75. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Se trata de una operación de deuda: un préstamo a tipo fijo destinado a cancelar una deuda hipotecaria previa y a sufragar los costes de ejecución de obra de una villa de lujo en Marbella, en la zona de Los Naranjos. El préstamo se articula en fases y cuenta con garantía hipotecaria de primer grado. La plataforma que lo publica es Wecity, registrada como PSFP. El plazo declarado es de quince meses, con una posible prórroga. El proyecto figura como cerrado o reembolsado. La devolución a los inversores se vincula a la venta de la vivienda y a su entrega al comprador final.
Ubicación
El proyecto se sitúa en Marbella, en la zona de Los Naranjos. La documentación presenta el entorno como una zona residencial exclusiva y muy demandada, tranquila, rodeada de naturaleza y bien conectada con servicios de primer nivel y con núcleos de gran vida social, tiendas de alta gama y restaurantes. Combina privacidad, lujo y cercanía a los servicios, y la plataforma lo plantea como un atractivo tanto para vivir como para invertir. No se aportan datos de precios, demanda ni operaciones comparables de la zona.
Economía
El préstamo es a tipo fijo, con una rentabilidad anual declarada por la plataforma del 11 % y un plazo de quince meses. El ticket mínimo de inversión es de 500 €. La garantía se apoya en una hipoteca de primer rango, con un LTV declarado sobre la primera disposición del 30,71 % y un LTV sobre hipótesis de edificio terminado del 52,99 %. El promotor ha aportado fondos propios destinados a la compra del suelo y a gastos técnicos, legales y de tasas. La vivienda no se ha comercializado todavía, por lo que no hay preventas declaradas.
Garantías y estructura
El préstamo cuenta con garantía hipotecaria de primer grado sobre el inmueble, según declara la plataforma. La constitución, conservación, gestión y, en su caso, ejecución de la hipoteca corresponde a un agente de garantías externo a la plataforma. En caso de concurso del promotor, la documentación señala que los titulares de estos créditos tendrían la consideración de crédito con privilegio especial, conforme al orden de prelación de la Ley Concursal, salvo los importes que deban clasificarse como ordinarios o subordinados. No se menciona ningún aval adicional.
Situación comercial y salida
La vivienda no se ha comercializado: la documentación indica que actualmente no hay venta iniciada. La devolución del préstamo a los inversores se vincula a la venta de la vivienda y a su entrega al comprador final. El proyecto figura como cerrado o reembolsado. La plataforma declara que el destino de los fondos de cada disposición se justifica y se supervisa por una empresa externa. No se detallan plazos de comercialización ni precios de salida.
Ventajas
- Rentabilidad La dimensión de rentabilidad puntúa en banda alta, con una subnota de 8,56 sobre diez y una confianza del 100 %. Aporta 2,14 de los 2,5 puntos posibles. La plataforma declara una rentabilidad anual del 11 % para un plazo de quince meses.
- Garantías La dimensión de garantías puntúa en banda alta, con una subnota de 8,97 y una confianza del 70 %. Aporta 2,69 de los 3,0 puntos posibles. La estructura se apoya en una hipoteca de primer rango y en un LTV declarado sobre la primera disposición del 30,71 %.
Desventajas y riesgos
- Promotor La dimensión de promotor puntúa en banda media, con una subnota de 6,5 y una confianza del 40 %. Aporta 1,62 de los 2,5 puntos posibles y deja de aportar 0,88. La información disponible sobre el promotor es parcial.
- Licencia y preventas La dimensión de mercado puntúa en banda media, con una subnota de 5,5 y una confianza del 40 %. Aporta 1,1 de los 2,0 puntos posibles y deja de aportar 0,9. No hay datos de precios, demanda ni operaciones comparables de la zona.
- Garantías La confianza en la dimensión de garantías es del 70 %, por debajo de la de rentabilidad. Una hipoteca de primer rango es una estructura de prelación, no una garantía de cobro.
- Rentabilidad La dimensión de rentabilidad, aun en banda alta, deja de aportar 0,36 puntos sobre su máximo.
Conclusión
La nota del proyecto es 7,56 sobre 10, con una confianza del 64 %, por encima del umbral del 60 %. Las dimensiones de rentabilidad y garantías puntúan en banda alta, mientras que promotor y mercado se quedan en banda media con una confianza baja. La operación figura como cerrada o reembolsada.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.